

BEYAZ FİLO OTO KİRALAMA A.Ş.
1. Bilanço Analizi
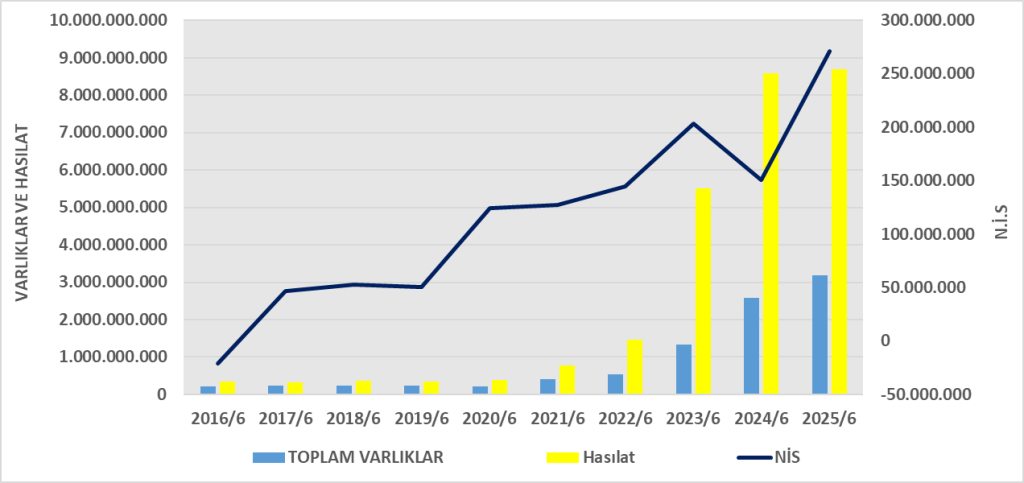
- Toplam Varlıklar: 3,19 milyar TL (2024 sonuna göre %7,5 artış).
- Dönen Varlıklar: 2,30 milyar TL – özellikle stoklar 679 mn TL’den 1,07 milyar TL’ye çıkmış (+%58).
- Nakit: 842 mn TL’den 504 mn TL’ye gerilemiş (likidite düşüşü).
- Kısa Vadeli Yükümlülükler: 2,03 milyar TL (önceki dönem 1,83 milyar TL).
- Ticari borçlar çok yükselmiş: 621 mn TL → 1,23 milyar TL.
- Uzun Vadeli Yükümlülükler: 33 mn TL’ye düşmüş (önceki dönem 60 mn TL).
- Özkaynaklar: 1,13 milyar TL (hafif artış, dönem kârı etkili).
Yorum: Şirketin bilançosunda büyüme var ancak artışın büyük kısmı stoklar ve ticari borçlardan kaynaklanıyor. Nakit varlıklar ciddi oranda azalmış, kısa vadeli borç baskısı artmış.
2. Gelir Tablosu Analizi
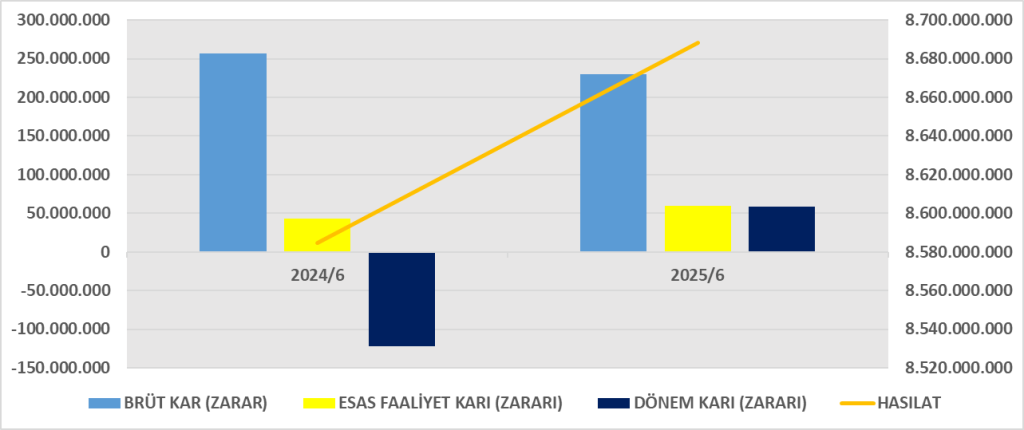
- Hasılat: 8,69 milyar TL (2024 aynı dönem: 8,58 milyar TL, yatay).
- Brüt Kâr: 229,6 mn TL (geçen yıl 257 mn TL, marj daralmış).
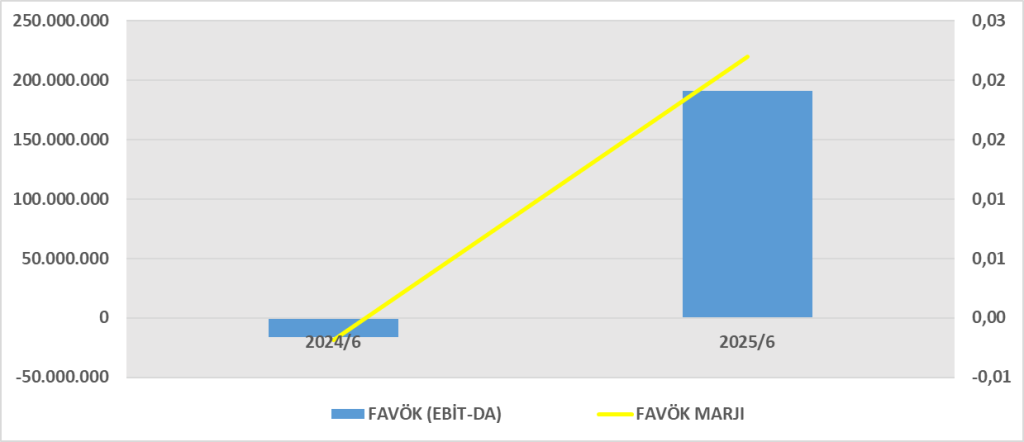
- Faaliyet Kârı: 59,9 mn TL (geçen yıl 43,5 mn TL, artış var).
- Vergi Öncesi Kâr: 57,0 mn TL (2024/6A: -155 mn TL zarar → önemli toparlanma).
- Net Kâr: 58,1 mn TL (2024/6A: -122 mn TL zarar).
Yorum: Ciro yatay kalırken, maliyet baskısı kârlılığı daraltmış. Ancak net kârda geçen seneye göre güçlü toparlanma var. Finansman giderlerinin azalması ve yatırım gelirleri katkı sağlamış.
3. Nakit Akış Tablosu Analizi
- İşletme Faaliyetlerinden Nakit: +214 mn TL (2024/6A’da +914 mn TL).
- Yatırım Faaliyetleri: -186 mn TL (duran varlık alımları).
- Finansman Faaliyetleri: -46 mn TL (borç ödemeleri, temettü).
- Net Nakit Değişimi: -18 mn TL (2024/6A’da +584 mn TL).
- Dönem Sonu Nakit: 504 mn TL.
Yorum: Operasyonlardan yaratılan nakit geçen seneye göre düşmüş. Yüksek stok artışı işletme sermayesini tüketmiş. Buna rağmen dönem sonu nakit pozisyonu hâlâ güçlü ama azalma eğiliminde.
4. DuPont Analizi
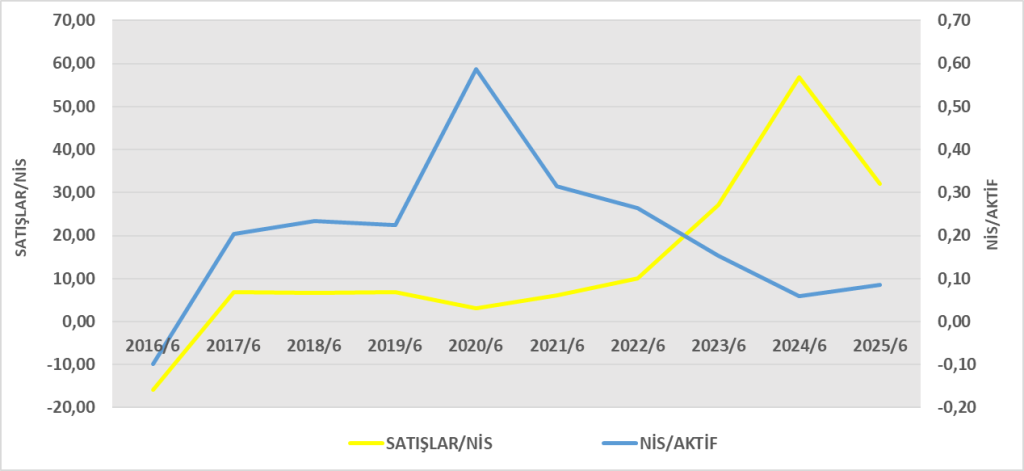
- Net kâr marjı düşük (%1’in altında), fakat yüksek varlık devir hızı ve kaldıraç sayesinde ROE makul seviyeye çıkıyor.
- 2024’te zarar eden şirketin, 2025’te özkaynak kârlılığını toparlamaya başladığı görülüyor.
Genel Değerlendirme:
Beyaz Filo, 2025 ilk yarıda ciroyu artırmasa da zarardan kara dönmüş. Özellikle faaliyet dışı gelirler ve finansman yükünün azalması önemli katkı sağlamış. Ancak stok ve ticari borç artışları işletme sermayesi baskısını gösteriyor. Nakit akışındaki zayıflama dikkatle izlenmeli. Şirketin özkaynak kârlılığı yeniden pozitif, ancak sürdürülebilirlik için operasyonel kârlılığın güçlenmesi şart.
1. ROA (Aktif Karlılığı)
Yorum: Şirket varlıklarını düşük verimle kullanıyor. Özellikle stok artışı ve düşük kâr marjı ROA’yı sınırlıyor.
2. ROE (Özsermaye Karlılığı)
Yorum: Özsermaye kârlılığı toparlanmış durumda. 2024’te zarar nedeniyle negatifti, şimdi makul seviyeye dönmüş. Ancak hala sektör ortalamasına göre sınırlı.
3. ROIC (Yatırılan Sermaye Karlılığı)
Yorum: ROIC düşük. Şirketin yatırdığı sermayeden elde ettiği getiri, muhtemelen sermaye maliyetinin (WACC) altında kalıyor. Bu da uzun vadede değer yaratımını sınırlıyor.
Genel Sonuç:
- ROA (%3,5 yıllık): Zayıf, varlıkların verimli kullanılmadığını gösteriyor.
- ROE (%10–11 yıllık): Kabul edilebilir seviyede, kaldıraç etkisiyle destekleniyor.
- ROIC (%3,6 yıllık): Sermaye maliyetinin altında, değer yaratma sınırlı.
Yani: Şirket kârlılığını toparlamış olsa da yüksek borçluluk ve düşük operasyonel kârlılık nedeniyle sermaye verimliliği hala zayıf.







Faaliyet raporu:https://www.kap.org.tr/tr/Bildirim/1476388
Finansal rapor:https://www.kap.org.tr/tr/Bildirim/1476387