BAŞKENT DOĞALGAZ DAĞITIM GAYRİMENKUL YATIRIM ORTAKLIĞI A.Ş.
| Kalem | 2025 | 2024 | Değişim | Yorum |
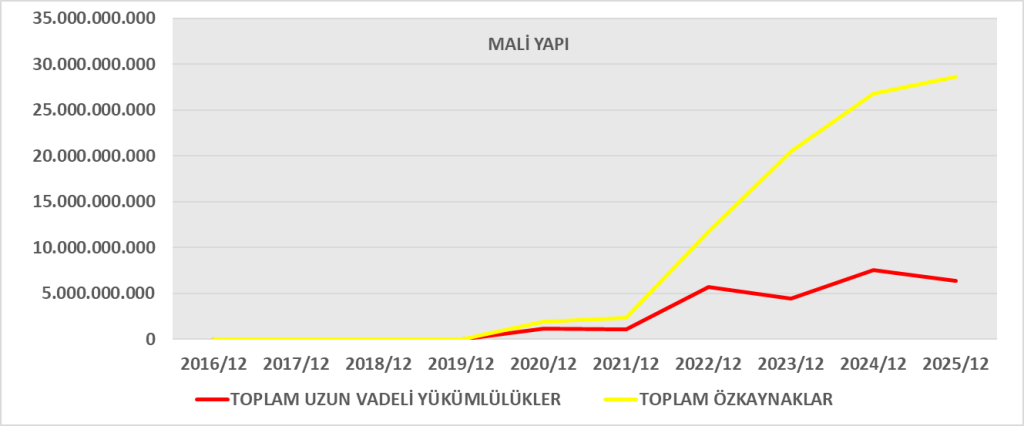
| Toplam Varlıklar | 61.36 mlr TL | 59.38 mlr TL | 🔼 %3.3 | Kontrollü büyüme |
| Dönen Varlıklar | 10.68 mlr TL | 11.93 mlr TL | 🔽 | Likidite zayıflamış |
| Duran Varlıklar | 50.67 mlr TL | 47.45 mlr TL | 🔼 | Yatırım ağırlıklı yapı |
| Toplam Borç | 32.76 mlr TL | 32.64 mlr TL | ➖ | Stabil borç |
| Özkaynak | 28.59 mlr TL | 26.74 mlr TL | 🔼 | Kar birikimi |
Kritik Oranlar
| Oran | 2025 | Yorum |
| Borç / Varlık | %53 | Orta risk |
| Özkaynak / Varlık | %47 | Güçlü sermaye |
| Dönen Varlık / Kısa Vadeli Borç | 0.41 | ❗ Likidite riski |
| Maddi Olmayan Varlık / Toplam | %74 | ❗ Çok yüksek bağımlılık |
Bilanço Yorumu
- En kritik konu:
İmtiyaz varlıkları (45 milyar TL) toplam varlıkların %73’ü
Bu, şirketin tamamen regülasyon ve lisans gelirine bağımlı olduğunu gösterir. - Likidite zayıf:
- Kısa vadeli borç: 26.3 mlr TL
- Dönen varlık: 10.6 mlr TL
→ Net işletme sermayesi negatif
- Pozitif taraf:
- Güvence bedelleri (10.98 mlr TL) = faizsiz finansman gibi çalışır
- Borç artmıyor → finansal disiplin var
GELİR TABLOSU ANALİZİ
| Kalem | 2025 | 2024 | Değişim | Yorum |
| Hasılat | 47.75 mlr TL | 48.03 mlr TL | 🔽 | Hafif daralma |
| Brüt Kar | 3.52 mlr TL | 3.70 mlr TL | 🔽 | Marj baskısı |
| Esas Faaliyet Karı | 3.06 mlr TL | 3.17 mlr TL | 🔽 | Operasyonel zayıflama |
| Net Kar | 3.40 mlr TL | 3.11 mlr TL | 🔼 | Net kar artmış |
Karlılık Oranları
| Oran | 2025 | Yorum |
| Brüt Kar Marjı | %7.3 | Düşük (regüle sektör) |
| Faaliyet Marjı | %6.4 | Stabil |
| Net Kar Marjı | %7.1 | Sağlıklı |
| ROE | %11.9 | Orta seviye |
Gelir Tablosu Yorumu
- Operasyon zayıf ama net kar artıyor
- Faaliyet karı düşüyor
- Net kar artıyor
Sebep: - Yatırım gelirleri (1.98 mlr TL)
- Parasal kazançlar
- Finansman gideri yüksek (1.25 mlr TL)
Faiz yükü var ama kontrol altında - Sektör karakteri:
- Regüle → yüksek marj beklenmez
- Stabil ve öngörülebilir nakit akışı
NAKİT AKIŞ ANALİZİ
| Kalem | 2025 | 2024 | Yorum |
| İşletme Nakit Akışı | 6.19 mlr TL | 7.05 mlr TL | Güçlü |
| Yatırım Nakit Akışı | -3.87 mlr TL | -2.51 mlr TL | Yatırım artmış |
| Finansman Nakit Akışı | -2.85 mlr TL | -1.95 mlr TL | Temettü + borç ödeme |
| Net Nakit Değişim | -0.58 mlr TL | +2.45 mlr TL | Nakit azalmış |
Nakit Akış Yorumu
- En güçlü taraf:
İşletme nakit akışı (6.19 mlr TL) > Net kar (3.40 mlr TL)
Kaliteli kazanç - Yatırım yoğunluğu:
- 5.8 mlr TL CAPEX (çoğunlukla imtiyaz yatırımı)
→ büyüme devam ediyor
- 5.8 mlr TL CAPEX (çoğunlukla imtiyaz yatırımı)
- Temettü politikası:
- 1.57 mlr TL temettü
→ yatırımcı dostu
- 1.57 mlr TL temettü
- Nakit düşüş nedeni:
- Yatırım + temettü + borç ödemeleri
GENEL DEĞERLENDİRME (KURUMSAL BAKIŞ)
Güçlü Yönler
Regüle sektör → öngörülebilir gelir
Güçlü nakit üretimi
Yüksek temettü kapasitesi
Düşük operasyonel risk
Güvence bedelleri = bedava finansman
Riskler
Likidite zayıf (cari oran düşük)
Varlıkların %73’ü maddi olmayan (imtiyaz riski)
Faaliyet karlılığı düşüş trendinde
Regülasyon bağımlılığı (EPDK riski)
SONUÇ
BASGZ = “Defansif + Temettü + Regüle Hikaye”
- Büyüme hissesi değil
- Temettü ve nakit akışı hissesi
- Altyapı şirketi karakterinde
Kurumsal bakış açısıyla:
- Uzun vadede: Güvenli / stabil
- Kısa vadede: sınırlı getiri
ROA (AKTİF KARLILIĞI)
- Net Kar: 3.401.609.611 TL
- Toplam Varlık: 61.356.395.408 TL
ROA = %5.54
Yorum
- %5.5 → altyapı / regüle şirket için NORMAL
- Varlık yapısı çok büyük ve amortisman yoğun olduğu için:
ROA doğal olarak düşük çıkar
Kritik nokta:
- Varlıkların %73’ü imtiyaz varlığı
ROA’yı aşağı çeker ama nakit üretimini bozmaz
ROIC (YATIRILAN SERMAYE GETİRİSİ)
ROIC ≈ %6.0
Yorum
- ROIC %6 → orta seviye
- Türkiye’de altyapı şirketleri için:
✔ %5–8 bandı normaldir
Kritik çıkarım:
- ROIC ≈ WACC civarı
Şirket değer yaratmıyor ama değer de yok etmiyor
DUPONT ANALİZİ
| Bileşen | Durum | Yorum |
| Kar Marjı | Orta | Regülasyon baskısı |
| Varlık Devir Hızı | Düşük | Ağır varlık yapısı |
| Kaldıraç | Orta | Dengeli borç |
En Kritik Nokta
ROE’nin kaynağı:
- Yüksek marj değil
- Yüksek verimlilik değil
- Finansal kaldıraç + stabil gelir
GENEL KURUMSAL DEĞERLENDİRME
Karlılık Kalitesi
| Metrik | Seviye | Yorum |
| ROA | %5.5 | Stabil |
| ROIC | %6.0 | Sınırda değer yaratımı |
| ROE | %11.9 | Tatmin edici |
Büyük Resim
- Şirket:
- yüksek karlılık üretmez
- ama istikrarlı nakit üretir
- Model:
“Regüle getiri modeli”
SONUÇ
BASGZ bir “yüksek büyüme” değil, “nakit akışı & temettü” şirketidir
- ROIC düşük → agresif değer artışı yok
- ROE stabil → yatırımcıyı korur
2. KAR vs CFO ANALİZİ
Oran
CFO / Net Kar = 6.19 / 3.40≈ 1.82
Yorum
1’in üzerinde → ÇOK POZİTİF
Bu ne demek?
- Şirket muhasebe karından daha fazla nakit üretiyor
- Kar nakit destekli → kaliteli kar
Neden güçlü?
CFO’yu büyüten ana kalemler:
- Amortisman (3.15 mlr TL)
- Ticari borç artışı (2.87 mlr TL)
- Güvence bedelleri (faizsiz fonlama etkisi)
Bu yapı:
“Regüle altyapı + peşin tahsilat modeli”
Kritik Not
- CFO’nun bir kısmı:
işletme sermayesi artışından geliyor - Bu sürdürülebilir ama dönemsel dalgalanabilir
CFO vs FCF ANALİZİ
- CFO: 6.19 mlr
- CAPEX: 5.80 mlr≈ 0.39 mlr
Yorum
En kritik bulgu burada:
- CFO güçlü
- AMA FCF çok düşük
Sebep
Yüksek yatırım
- İmtiyaz varlık yatırımları (ana iş modeli)
- Sürekli altyapı harcaması gerekiyor
Anlamı
- Şirket:
- nakit üretir
- ama bu nakdi tekrar yatırıma gömer
KAR vs FCF ANALİZİ
FCF / Net Kar = 0.39 / 3.40 ≈ %11
Yorum
Düşük dönüşüm oranı
Bu şu anlama gelir:
- Muhasebe karı yüksek
- Ama yatırım sonrası elde kalan nakit düşük
KAZANÇ KALİTESİ ANALİZİ
| Kriter | Durum | Yorum |
| Kar → Nakit dönüşümü | Güçlü | CFO yüksek |
| Nakit → Serbest nakit | Zayıf | CAPEX yüksek |
| Manipülasyon riski | Düşük | CFO > Net Kar |
| Sürdürülebilirlik | Orta-Yüksek | Regüle yapı |
DERİN ANALİZ (KURUMSAL BAKIŞ)
Pozitif Senaryo
- Güçlü CFO
- Stabil müşteri tabanı
- Güvence bedelleri → bedava finansman
“Nakit makinesi” karakteri
Negatif Senaryo
- Yüksek CAPEX → FCF baskılanır
- Regülasyon → yatırım zorunluluğu
“Serbest nakit sınırlı”
Yorum
- Temettü ödeyebilir mi? → Evet
- Hızlı büyür mü? → Hayır
- Değerleme nasıl yapılmalı? →
FCF değil, CFO bazlı + regülasyon modeli
Bu şirketin karı “gerçek”, nakdi “güçlü”, ama “serbest nakdi sınırlı”