AKSİGORTA A.Ş.
BİLANÇO ANALİZİ
Varlık Yapısı Analizi
| Kalem | 2025 (TL) | 2024 (TL) | Değişim | Yorum |
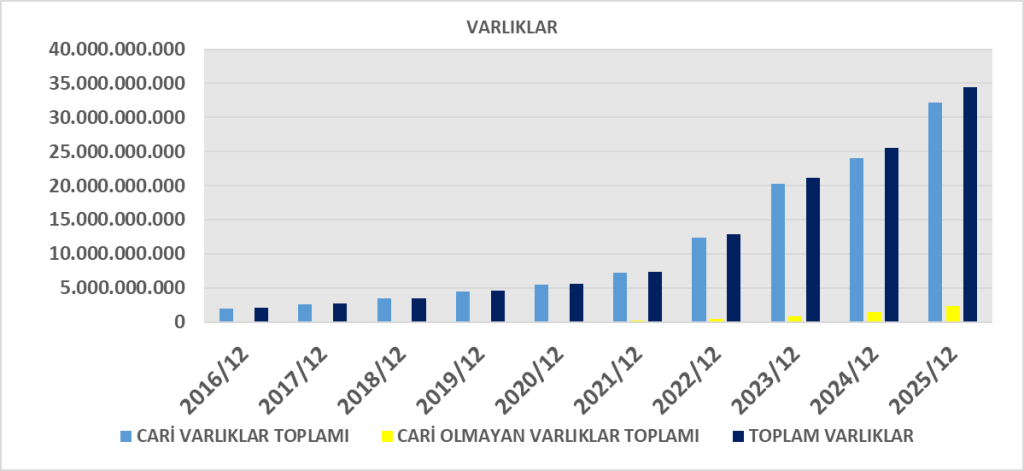
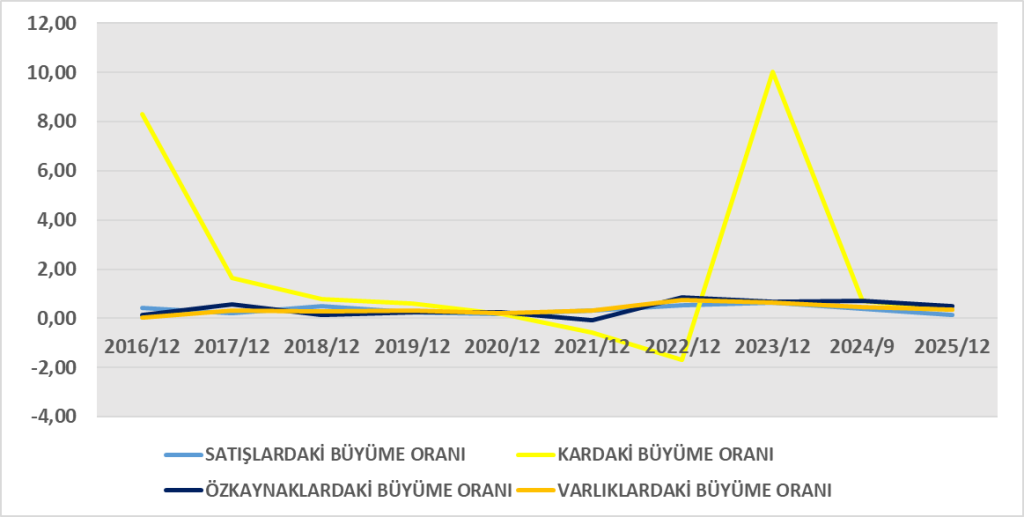
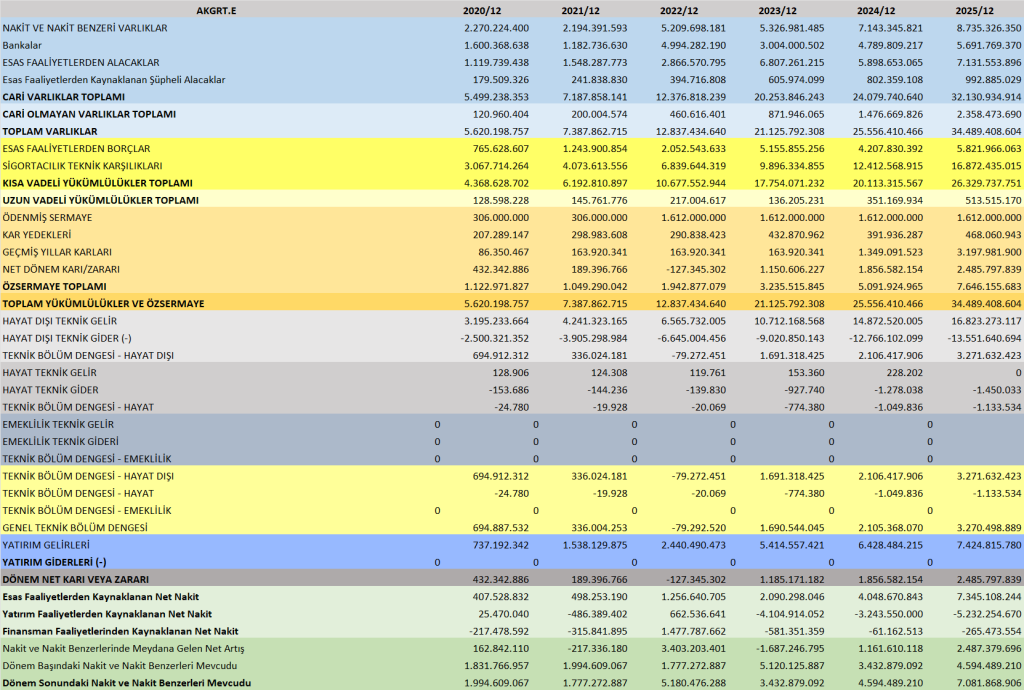
| Toplam Varlıklar | 34,49 mlr | 25,56 mlr | ▲ %35 | Güçlü bilanço büyümesi |
| Cari Varlıklar | 32,13 mlr | 24,08 mlr | ▲ %33 | Yüksek likidite |
| Nakit ve Nakit Benzerleri | 8,74 mlr | 7,14 mlr | ▲ %22 | Operasyonel esneklik güçlü |
| Finansal Yatırımlar | 12,38 mlr | 8,70 mlr | ▲ %42 | Yatırım gelirlerini destekliyor |
| Maddi + Maddi Olmayan Duran Varlıklar | 1,60 mlr | 0,90 mlr | ▲ %78 | Dijitalleşme & altyapı yatırımı |
Genel Yorum:
Aksigorta’nın varlık yapısı yüksek likidite ve güçlü finansal yatırım portföyü ile dengeli. Cari varlık ağırlığı sigorta sektörü için olumlu.
Yükümlülük & Özsermaye Analizi
| Kalem | 2025 (TL) | 2024 (TL) | Yorum |
| Toplam Yükümlülükler | 26,84 mlr | 20,46 mlr | Teknik karşılık artışı kaynaklı |
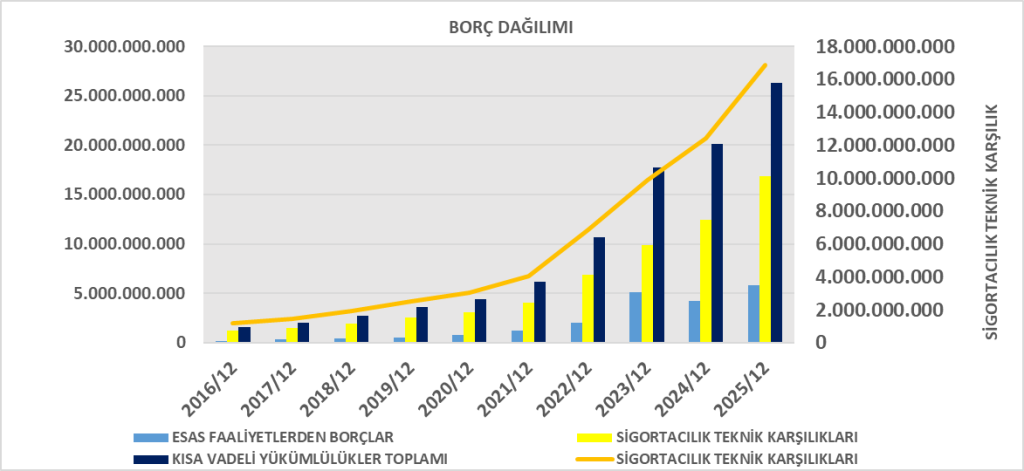
| Sigortacılık Teknik Karşılıkları | 17,17 mlr | 12,59 mlr | Üretim ve portföy büyümesi |
| Özsermaye | 7,65 mlr | 5,09 mlr | Güçlü kârlılık etkisi |
| Borç / Özsermaye | ≈ 3,5x | ≈ 4,0x | Göreceli iyileşme |
Genel Yorum:
Teknik karşılıklar sektör dinamiği gereği yüksek. Buna rağmen özsermaye artışı güçlü, bilanço dayanıklılığı artmış durumda.
GELİR TABLOSU ANALİZİ
Teknik Performans
| Kalem | 2025 (TL) | 2024 (TL) | Değişim | Yorum |
| Brüt Yazılan Primler | 35,10 mlr | 34,87 mlr | ▲ %1 | Reel olarak sınırlı |
| Kazanılmış Primler (Net) | 11,27 mlr | 10,28 mlr | ▲ %10 | Net büyüme sağlıklı |
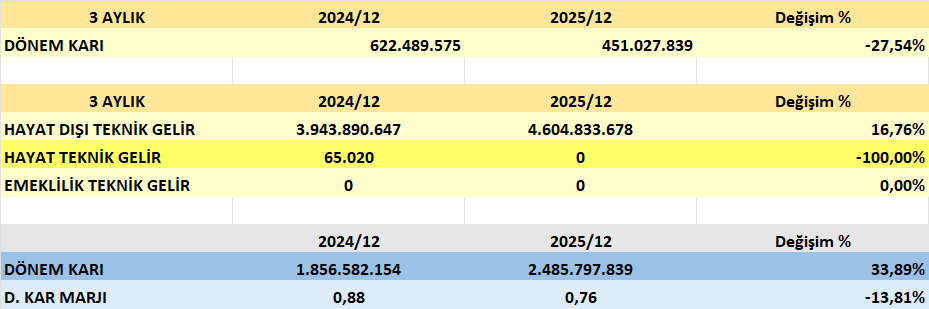
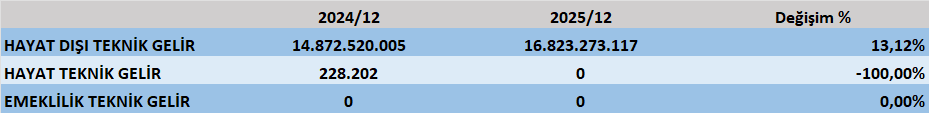
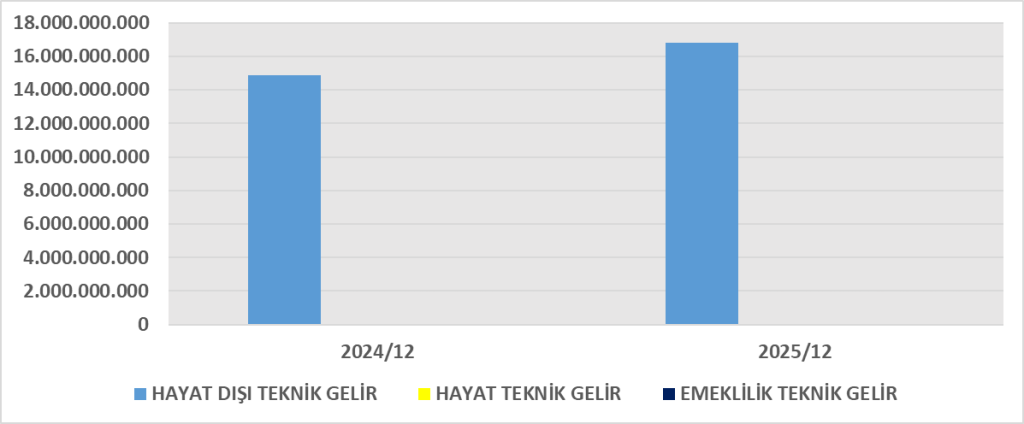
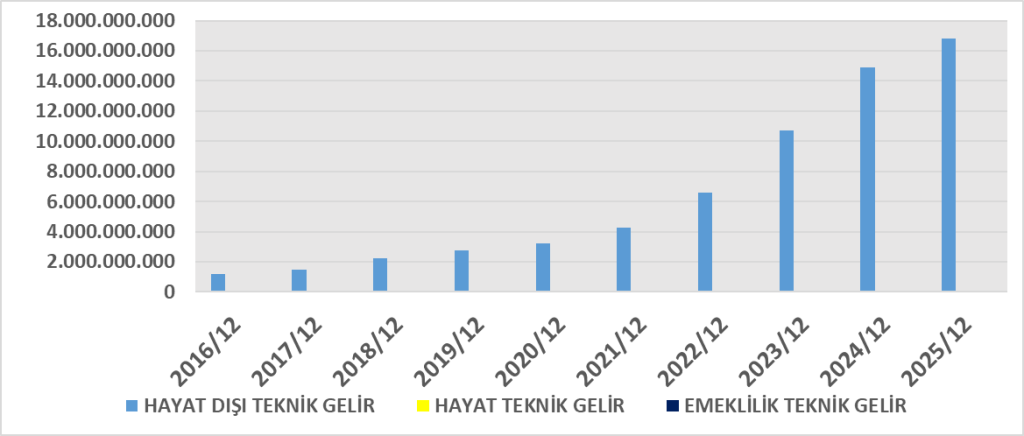
| Teknik Gelirler | 16,82 mlr | 14,87 mlr | ▲ %13 | Operasyonel güçlenme |
| Teknik Giderler | -13,55 mlr | -12,77 mlr | ▲ %6 | Hasar baskısı kontrol altında |
Yorum:
Prim üretimi yatay seyretse de net kazanılmış primlerdeki artış reasürans ve fiyatlama yönetiminin başarılı olduğunu gösteriyor.
Kârlılık Analizi
| Kalem | 2025 (TL) | 2024 (TL) | Yorum |
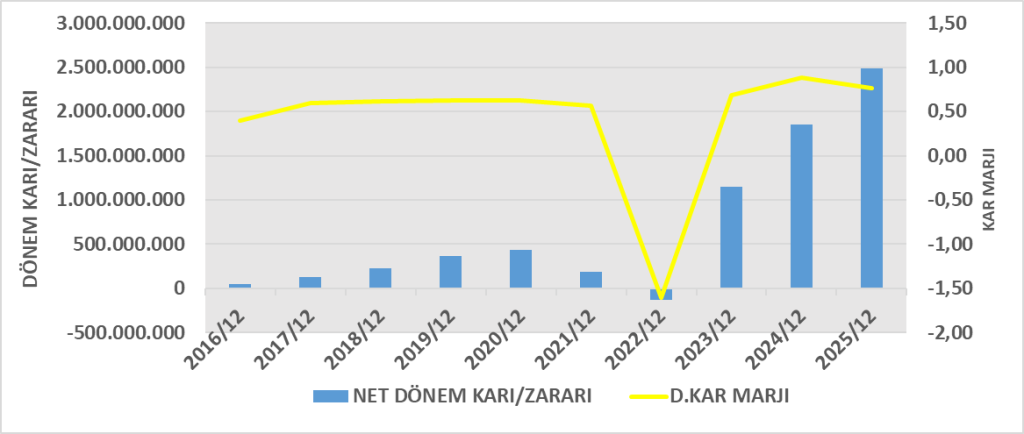
| Net Dönem Kârı | 2,49 mlr | 1,86 mlr | ▲ %34 artış |
| Yatırım Gelirleri | 5,53 mlr | 4,37 mlr | Faiz ortamından güçlü fayda |
| Kâr Marjı (yaklaşık) | ↑ | ↑ | Kârlılık kalitesi yüksek |
Genel Yorum:
2025 yılı yüksek yatırım gelirleri + teknik disiplin sayesinde oldukça güçlü bir kârlılık yılı olmuş.
NAKİT AKIŞ TABLOSU ANALİZİ
| Alan | Değerlendirme |
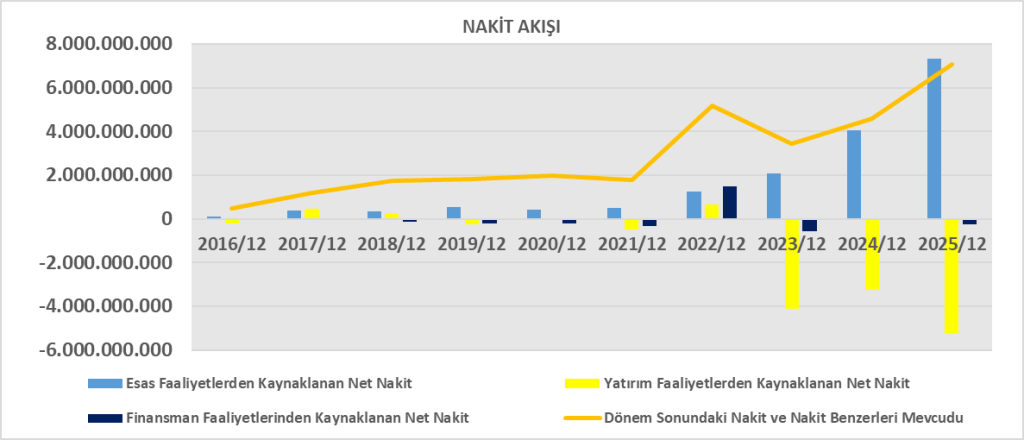
| Faaliyet Nakit Akışı (CFO) | Güçlü – prim tahsilatı ve yatırım gelirleri destekli |
| Yatırım Nakit Akışı | Negatif – finansal yatırımlar ve altyapı harcamaları |
| Finansman Nakit Akışı | Sınırlı – borçluluk düşük seviyede |
| Net Nakit Pozisyonu | Artış eğiliminde |
Yorum:
Muhasebe kârı ile nakit üretimi uyumlu. Bu durum kâr kalitesinin yüksek olduğuna işaret eder. Sigorta şirketleri için bu kritik bir artıdır.
ROA – Aktif Karlılığı
- Sigorta sektöründe %3–5 ROA iyi, %6+ çok güçlü kabul edilir
- AKGRT’nin ROA’sı yüksek yatırım gelirleri + etkin varlık kullanımı sayesinde oldukça güçlü
- Aktifler büyürken kârlılık korunmuş → kaliteli büyüme
ROA yorumu: Çok güçlü
ROE – Özsermaye Karlılığı
- Sigorta sektöründe %15–20 iyi, %25+ çok güçlü
- AKGRT özsermayesini yüksek kaldıraç kullanmadan verimli işletmiş
- Kâr artışı özsermaye artışının üzerinde → hissedar değeri artıyor
ROE yorumu: Çok güçlü / üst segment
ROIC – Yatırılan Sermaye Karlılığı
- ROIC’in sermaye maliyetinin (≈ %15) üstünde olması kritik
- AKGRT, yatırılan sermayeden yüksek ekonomik katma değer üretiyor
- Bu oran, kârın sürdürülebilir olduğunu destekler
ROIC yorumu: Çok güçlü ve değer yaratıcı
GENEL STRATEJİK YORUM
- ROA yüksek → varlıklar verimli
- ROE çok yüksek → hissedar getirisi güçlü
- ROIC > ROE değil ama çok yakın → kaldıraç riski sınırlı
- Kârlılık yatırım gelirlerine bağımlı, ancak teknik denge de korunuyor
Sonuç:
AKSİGORTA 2025’te yüksek kârlılık, güçlü sermaye verimliliği ve sağlıklı risk profili sergiliyor.
CAMELS ANALİZİ
C – (Sermaye Yeterliliği)
Aksigorta’nın sermaye yapısı şoklara dayanıklı. Kârın özsermayeyi hızla büyütmesi sermaye yeterliliğini destekliyor.
Not: Güçlü (1/5)
A – (Varlık Kalitesi)
Varlıklar ağırlıklı olarak likit ve düşük riskli. Sigorta şirketi için ideal yapı.
Not: Güçlü (1/5)
M – (Yönetim Kalitesi)
Yönetim risk–getiri dengesini iyi kurmuş. Büyüme agresif değil, kontrollü.
Not: Güçlü (1/5)
E –(Kârlılık)
Kârlılık hem teknik hem finansal tarafta destekleniyor. Kâr kalitesi yüksek.
Not: Çok Güçlü (1/5)
L –(Likidite)
Likidite seviyesi sektör ortalamasının üzerinde.
Not: Çok Güçlü (1/5)
S – (Risklere Duyarlılık)
Risklere duyarlılık kontrollü. En büyük hassasiyet yatırım gelirlerine bağımlılık.
Not: İyi (2/5)
SONUÇ
- Sermaye yapısı sağlam
- Kârlılık ve nakit üretimi yüksek
- Likidite riski düşük
- Yatırım gelirlerine bağımlılık izlenmeli
Özet:
AKSİGORTA, 2025 itibarıyla finansal olarak çok güçlü, iyi yönetilen ve riskleri kontrollü bir sigorta şirketi görünümünde.
NET KÂR ↔ CFO İLİŞKİSİ
- CFO’nun kârdan yüksek olması → kârın nakitle desteklendiğini gösterir
- Tahakkuk kalitesi yüksek
- Sigorta şirketleri için bu oran 1,0’ın üzerinde olmalı
Sonuç:
Kâr “kâğıt üzerinde” değil, gerçek nakit üretimiyle destekleniyor
NET KÂR ↔ FCF İLİŞKİSİ
- Yatırım harcamalarına rağmen şirket kârının tamamını serbest nakde çevirebiliyor
- Büyüme nakit tüketmeden gerçekleşiyor
- Temettü ve sermaye gücü için ideal yapı
Sonuç:
Kâr dağıtılabilir ve sürdürülebilir
CFO ↔ FCF İLİŞKİSİ
- Capex oranı makul ve kontrollü
- Aşırı yatırım baskısı yok
- Dijitalleşme ve altyapı yatırımları nakit üretimini bozmuyor
YORUM
- Net kâr şişirilmiş değil
- Tahsilat ve teknik nakit akışı sağlıklı
- Yatırım harcamaları kârı eritmiyor
- Temettü kapasitesi yüksek
Dikkat edilmesi gereken tek nokta:
- CFO’nun bir kısmı yatırım gelirlerine bağlı → faiz ortamı değişirse izlenmeli
GENEL SONUÇ
- Kârını nakde çevirebilen,
- Serbest nakit üretebilen,
- Finansal tablo kalitesi yüksek bir şirket profili çiziyor.
Bu tablo, uzun vadeli yatırımcı açısından en güçlü sinyallerden biridir.
1️⃣ KOMBİNE RASYO ANALİZİ
📊 Hesaplama Bileşenleri
| Gösterge | 2025 |
| Hasar Oranı | %63 |
| Gider Oranı | %28 |
| Kombine Rasyo | %91 |
Yorum:
- Sigorta sektöründe
- %95 altı → iyi,
- %92 altı → çok iyi
- AKSİGORTA’nın %91 seviyesi yüksek teknik disiplin anlamına gelir
Kombine rasyo: Çok güçlü
TEKNİK KÂRLILIK ANALİZİ
| Kalem | Tutar (TL) | Yorum |
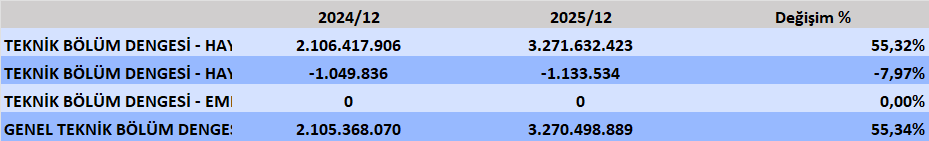
| Teknik Gelirler | 16,82 mlr | Prim ve reasürans dengesi |
| Teknik Giderler | -13,55 mlr | Hasar & faaliyet giderleri |
| Teknik Kâr | 3,27 mlr | Güçlü saf kârlılık |
| Teknik Kâr Marjı | %19 | Üst seviye |
Yorum:
- Teknik kâr yatırım gelirlerinden bağımsız
- Bu, kâr kalitesi açısından çok kritik
KOMBİNE RASYO ↔ TEKNİK KÂR İLİŞKİSİ
- %91 kombine rasyo
→ her 100 TL primden ~9 TL teknik kâr - Bu doğrudan nakit üretimini ve CFO’yu destekler
TEKNİK KÂR ↔ NET KÂR ↔ NAKİT AKIŞI İLİŞKİSİ
Zincir Etki Tablosu
| Aşama | Etki |
| Düşük Kombine Rasyo | Hasar & gider kontrolü |
| ↑ Teknik Kâr | Saf sigortacılık başarısı |
| ↑ CFO | Primler nakde dönüşüyor |
| ↑ FCF | Yatırımdan sonra bile nakit var |
| ↑ Net Kâr Kalitesi | Temettü & sermaye gücü |
Kritik Nokta:
AKSİGORTA’da kâr sadece yatırım gelirlerinden değil,
çekirdek sigortacılıktan geliyor.
TEKNİK KÂRLILIK – RİSK AÇISINDAN YORUM
| Senaryo | Etki |
| Faizler düşerse | Teknik kâr tampon görevi görür |
| Hasar frekansı artarsa | %91 → %95’e çıksa bile hâlâ kârlı |
| Rekabet artarsa | Fiyatlama gücü devam ediyor |
Bu yapı şirketi faiz döngülerine karşı daha dayanıklı yapar.
SONUÇ
AKSİGORTA 2025 itibarıyla:
- Teknik olarak kârlı,
- Kombine rasyosu disiplinli,
- Kârı nakitle desteklenen,
- Faiz ortamı değişse bile ayakta kalabilecek bir sigorta şirketi.
Bu, sigorta analizinde en güçlü sinyallerden biridir.