

SANİCA ISI SANAYİ A.Ş.
Bilanço Analizi
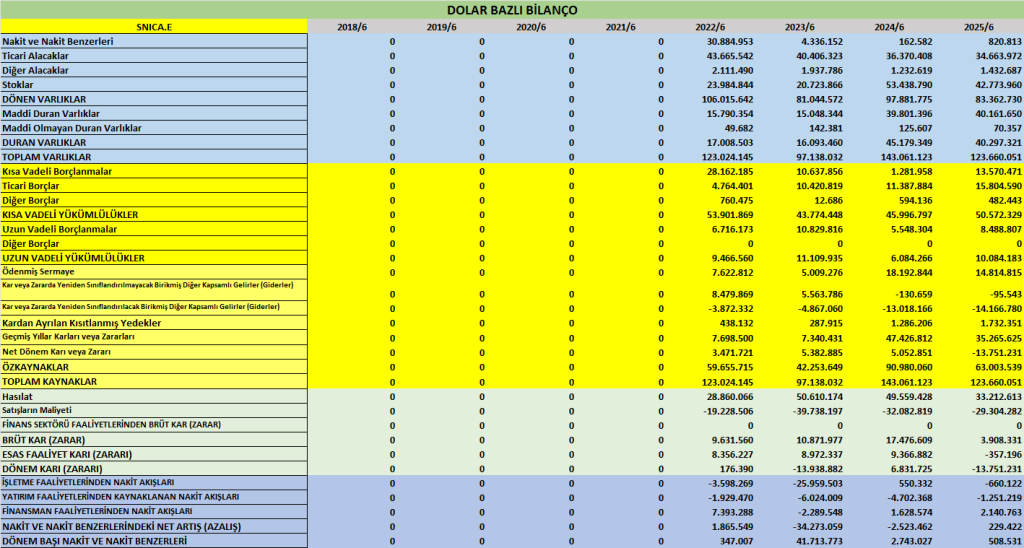
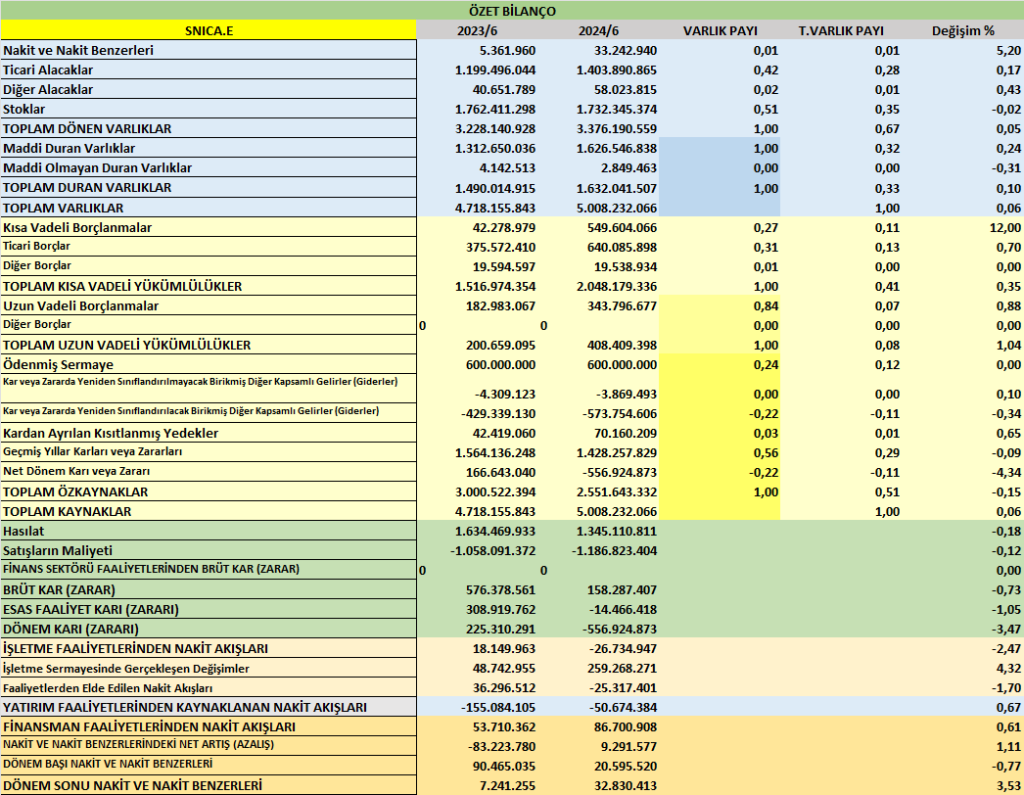
| Kalem | 30.06.2025 (TL) | 31.12.2024 (TL) | Değişim |
| Dönen Varlıklar | 3.376.190.559 | 3.764.999.949 | -%10,3 |
| Duran Varlıklar | 1.632.041.507 | 1.696.187.943 | -%3,8 |
| Toplam Varlıklar | 5.008.232.066 | 5.461.187.892 | -%8,3 |
| Kısa Vadeli Yükümlülükler | 2.048.179.336 | 2.227.050.636 | -%8,0 |
| Uzun Vadeli Yükümlülükler | 408.409.398 | 115.273.009 | +%254,4 |
| Toplam Yükümlülükler | 2.456.588.734 | 2.342.323.645 | +%4,9 |
| Özkaynaklar | 2.551.643.332 | 3.118.864.247 | -%18,2 |
Yorum:
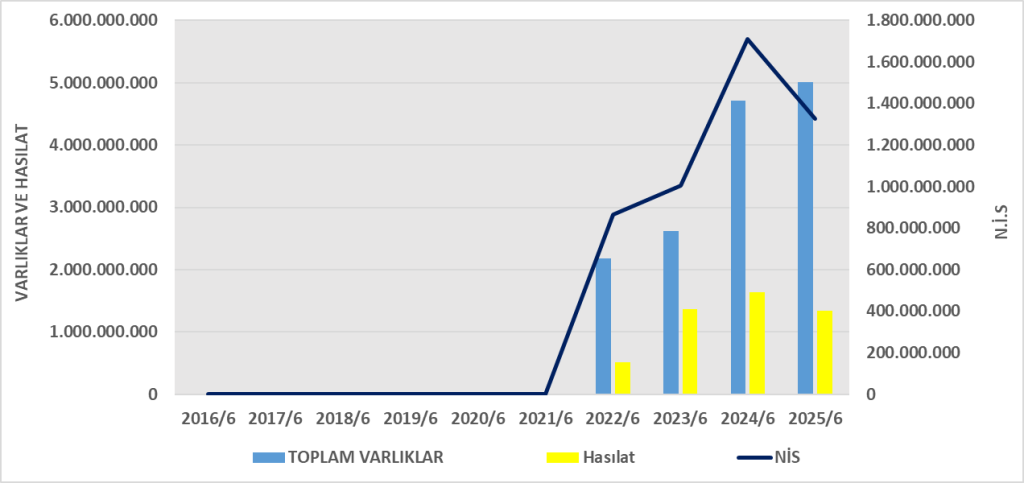
- Şirketin toplam aktifleri %8 azalmıştır.
- Özkaynaklar yaklaşık %18 düşmüş, zararlar özkaynakları aşındırmıştır.
- Uzun vadeli borçlarda önemli bir artış (%254), finansal yapının borç ağırlıklı hale geldiğini gösteriyor.
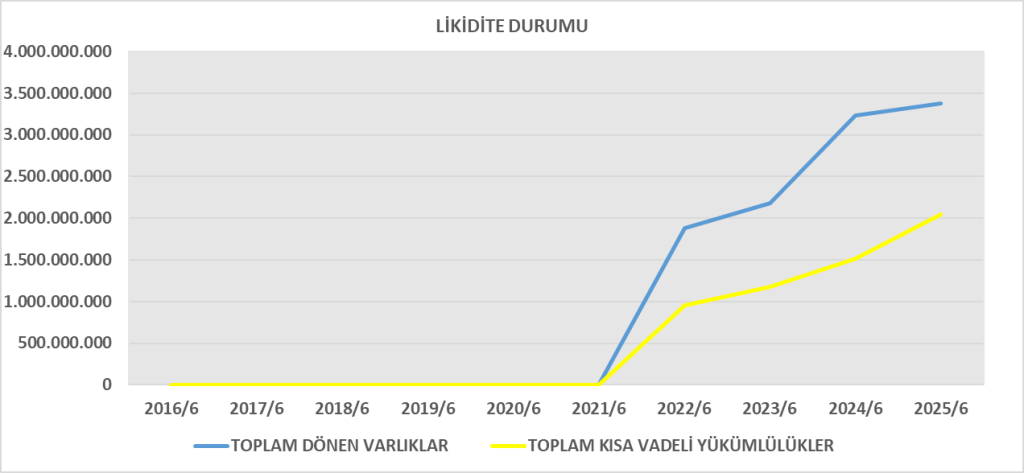
- Cari oranda (3.376 / 2.048 = 1,65) ciddi bir bozulma yoktur, kısa vadeli ödeme gücü kabul edilebilir düzeydedir.
Gelir Tablosu Analizi
| Kalem | 2025/6A (TL) | 2024/6A (TL) | Değişim |
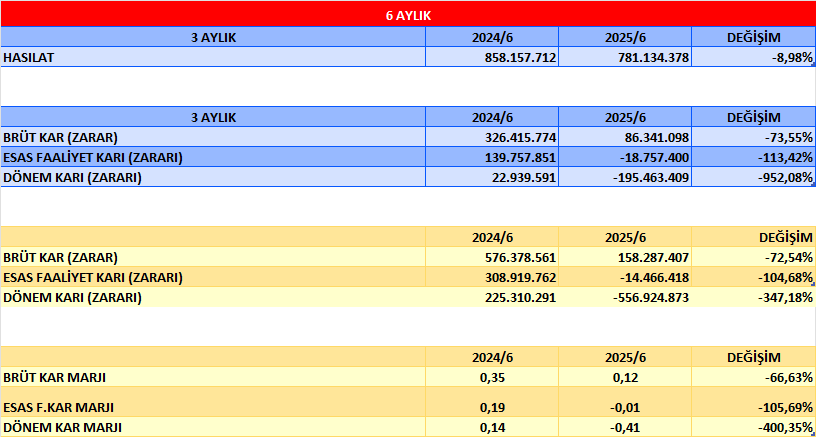
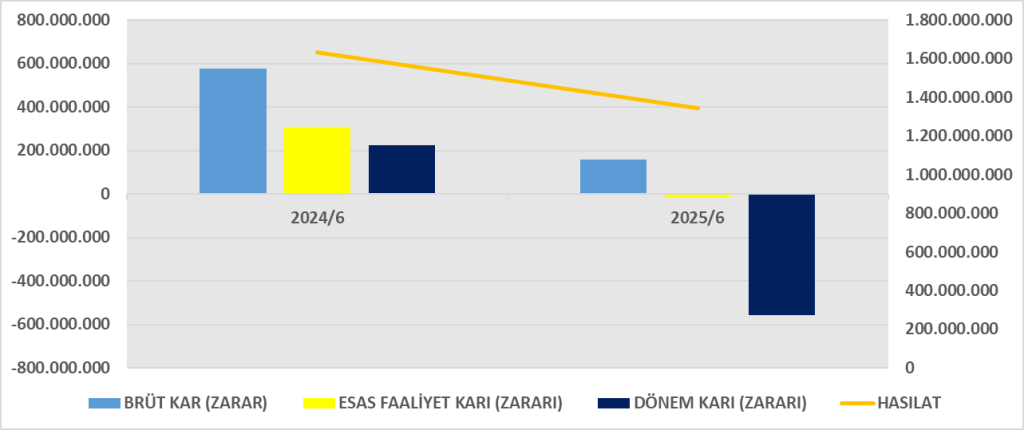
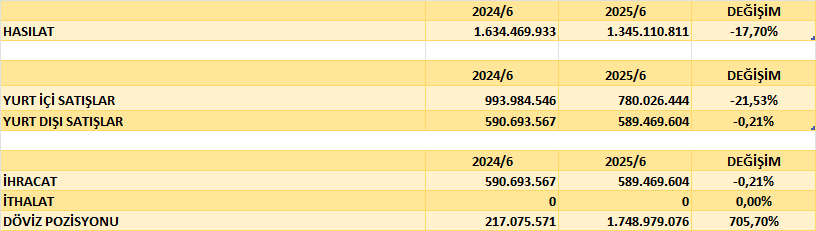
| Hasılat | 1.345.110.811 | 1.634.469.933 | -%17,7 |
| Satışların Maliyeti | -1.186.823.404 | -1.058.091.372 | +%12,2 |
| Brüt Kar | 158.287.407 | 576.378.561 | -%72,5 |
| Esas Faaliyet Karı | -14.466.418 | 308.919.762 | Zarara dönüş |
| Finansman Giderleri | -120.661.197 | -163.410.524 | -%26,1 |
| Net Parasal Kayıp | -355.924.669 | -298.069.737 | +%19,5 |
| Net Dönem Karı/Zararı | -556.924.873 | +225.310.291 | Zarara dönüş |
Yorum:
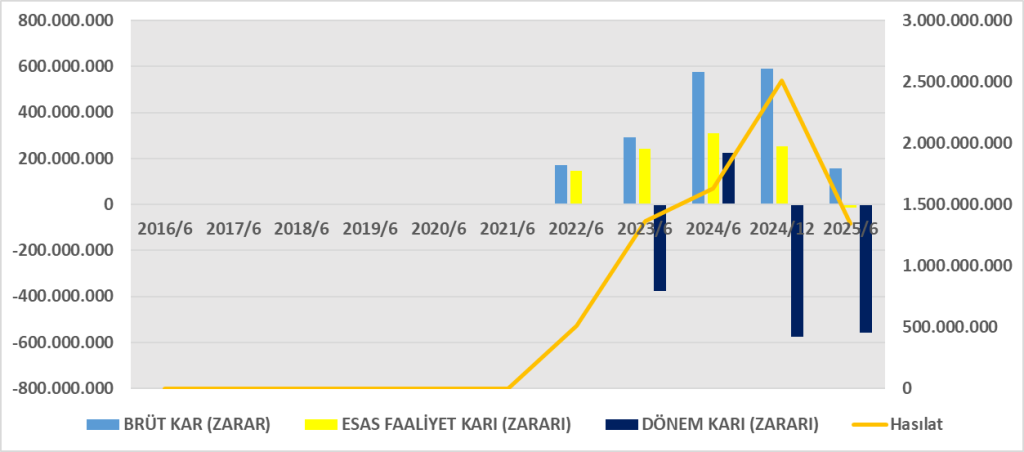
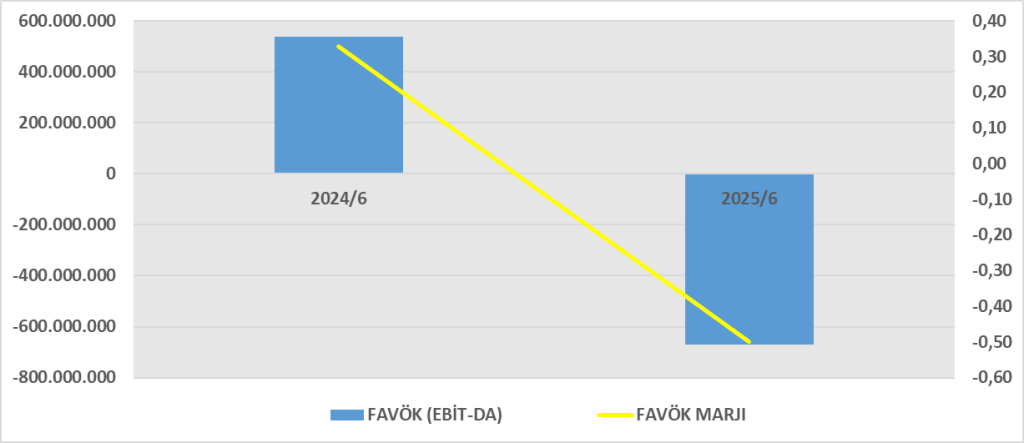
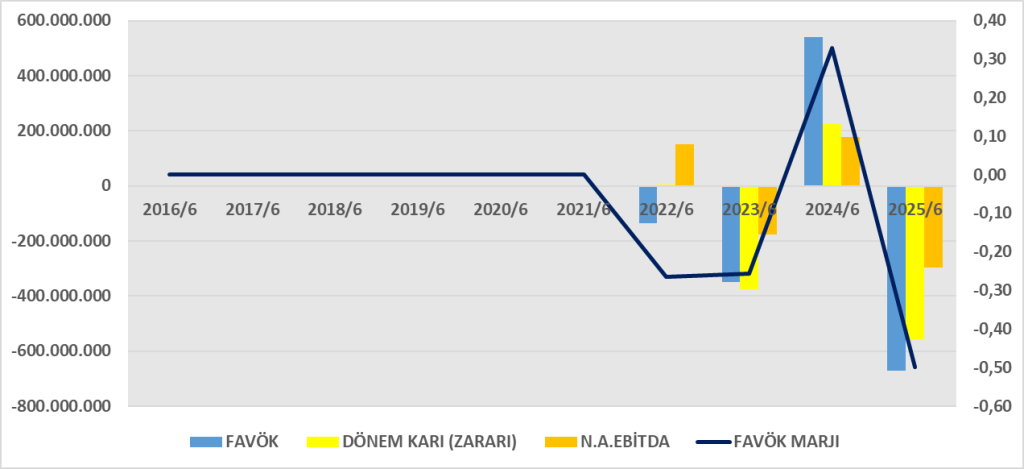
- Şirket 2024’ün ilk yarısında 225 milyon TL kâr ederken, 2025 aynı dönemde 556,9 milyon TL zarar açıklamıştır.
- Brüt kâr marjı %35’ten %11,8’e gerilemiştir.
- Finansman ve parasal kayıplar (enflasyon etkili) kârlılığı yok etmiştir.
- Operasyonel verimlilik ciddi ölçüde zayıflamış, faaliyet zararı oluşmuştur.
Nakit Akış Tablosu Analizi
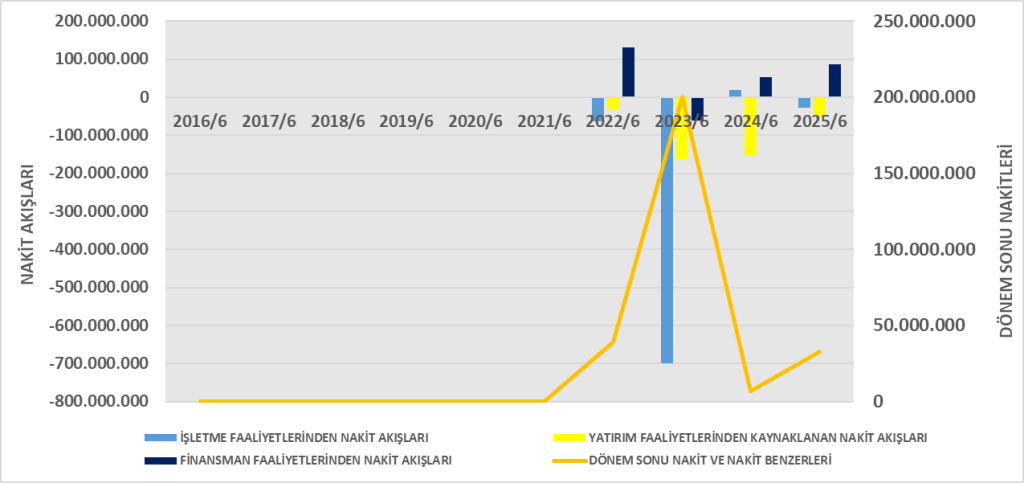
| Nakit Akış Türü | 2025/6A (TL) | 2024/6A (TL) | Değişim |
| İşletme Faaliyetleri | -26.734.947 | +18.149.963 | Negatif dönüş |
| Yatırım Faaliyetleri | -50.674.384 | -155.084.105 | Daha az harcama |
| Finansman Faaliyetleri | +86.700.908 | +53.710.362 | Artış |
| Net Nakit Artışı | +9.291.577 | -83.223.780 | Pozitif dönüş |
| Dönem Sonu Nakit | 32.830.413 TL | 7.241.255 TL | +%353 |
Yorum:
- İşletme faaliyetlerinden nakit negatife dönmüş, operasyonlardan para üretilmemiştir.
- Nakit artışı, borçlanmadan sağlanan fonlarla gerçekleşmiştir.
- Yatırım harcamaları azalmış, şirket yatırım temposunu yavaşlatmıştır.
- Net nakit pozisyonu artmış olsa da sürdürülebilir değildir.
DuPont Analizi
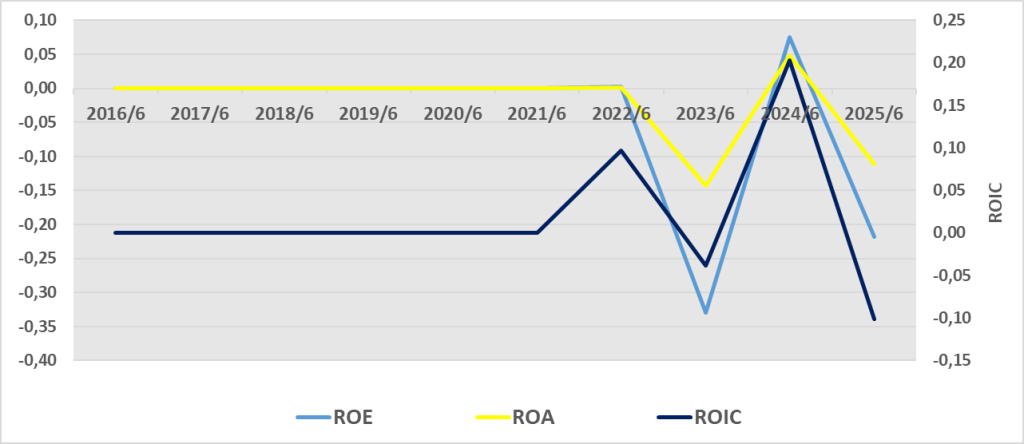
- 2025’in ilk yarısında özsermaye kârlılığı -%21,9’dur → ciddi zarar.
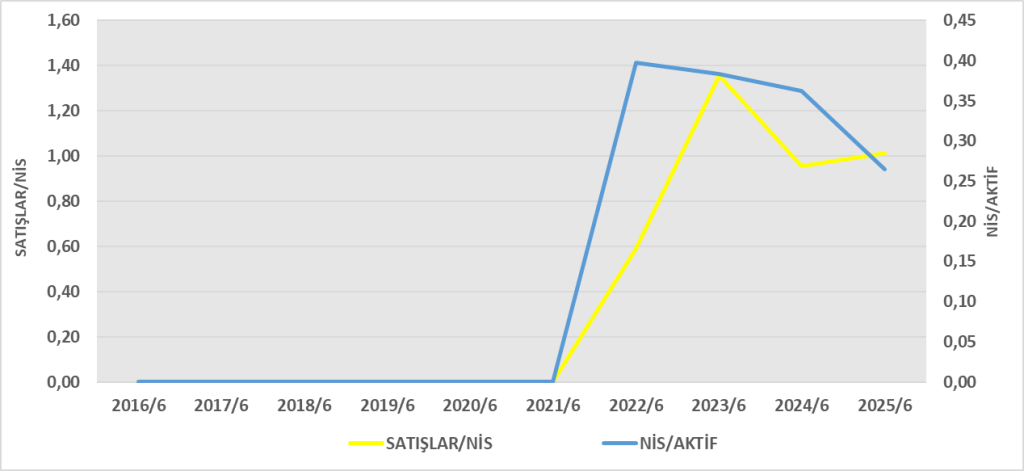
- Negatif kar marjı ve düşük aktif devir hızı şirketin kârlılığını baskılamıştır.
- Finansal kaldıraç yüksek (1,96) — borç yükü artmaktadır.
- ROA ≈ -11,2% (556,9 milyon zarar / 5,008 milyar aktif).
Genel Değerlendirme
| Başlık | Durum | Yorum |
| Likidite | Orta | Cari oran 1,65, yeterli ama düşüş eğiliminde. |
| Karlılık | Zayıf | Brüt kâr %11,8, net zarar yüksek. |
| Borçluluk | Yüksek | Uzun vadeli borçlarda sert artış. |
| Faaliyet Verimliliği | Düşük | Aktif devir hızı 0,27. |
| Nakit Üretimi | Olumsuz | Faaliyetlerden nakit çıkışı var. |
Sonuç:
Sanica Isı Sanayi A.Ş. 2025 ilk yarısında yüksek finansman maliyetleri, düşen satışlar ve parasal kayıplar nedeniyle zarar açıklamıştır.
Borç artışıyla nakit pozisyonu geçici olarak iyileşmiş, ancak faaliyet kârlılığı kalıcı biçimde bozulmuştur.
Sürdürülebilirlik açısından gider kontrolü, stok yönetimi ve finansman maliyetlerinin düşürülmesi kritik hale gelmiştir.
ROA – Aktif Karlılığı
- Şirket her 100 TL’lik varlıkla 11,1 TL zarar üretmiştir.
- 2024 ilk yarısında ROA yaklaşık %4,1 (225 milyon / 5,4 milyar) iken bu dönemde negatifleşmiştir.
- Bu, faaliyet etkinliğinin ciddi biçimde bozulduğunu göstermektedir.
ROE – Özkaynak Karlılığı
- Şirket, sahiplerinin yatırdığı her 100 TL sermayeden 21,9 TL zarar etmiştir.
- 2024’te özkaynak kârlılığı yaklaşık %7,2 civarındaydı (225 milyon / 3,1 milyar).
- Bu, yönetimin sermaye verimliliğini kaybettiğini gösteriyor.
ROIC – Yatırılan Sermaye Karlılığı
- Faaliyet düzeyinde yatırılan sermayenin getirisi neredeyse sıfır; negatif seviyededir.
- Sermayenin getirisi, borçlanma maliyetinin çok altındadır.
- Şirket şu anda yatırılan sermayeyi değer yaratacak şekilde kullanamıyor.
Genel Oran Karşılaştırması
| Oran | 2025/6A | 2024/6A | Değişim | Yorum |
| ROA | -11,1% | +4,1% | ↓ | Aktif kârlılığı kaybolmuş |
| ROE | -21,9% | +7,2% | ↓ | Özsermaye ciddi erimiş |
| ROIC | -0,23% | +3,5% (tahmini) | ↓ | Yatırımlar zarar üretiyor |
Sonuç
- Sanica Isı Sanayi A.Ş., 2025 ilk yarısında kârlılığını tamamen kaybetmiştir.
- ROA ve ROE’nin negatife dönmesi, sermaye verimliliği açısından ciddi uyarı sinyali verir.
- ROIC’nin negatif olması, şirketin borç maliyetinden bile düşük getiri sağladığını gösterir.
- Operasyonel verimliliğin yeniden sağlanması için:
- Satış hacmini artırmak,
- Finansman maliyetini düşürmek,
- Parasal kayıpları sınırlamak,
- Stok ve alacak yönetimini sıkılaştırmak gerekir.






Faaliyet raporu:https://kap.org.tr/tr/Bildirim/1476595
Finansal rapor:https://kap.org.tr/tr/Bildirim/1476593