
AZTEK TEKNOLOJİ ÜRÜNLERİ TİCARET A.Ş.
Bilanço Analizi
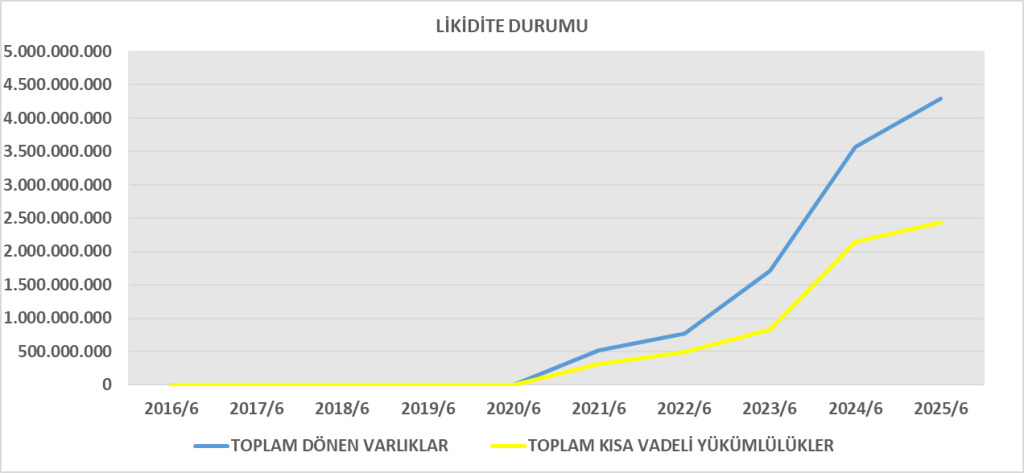
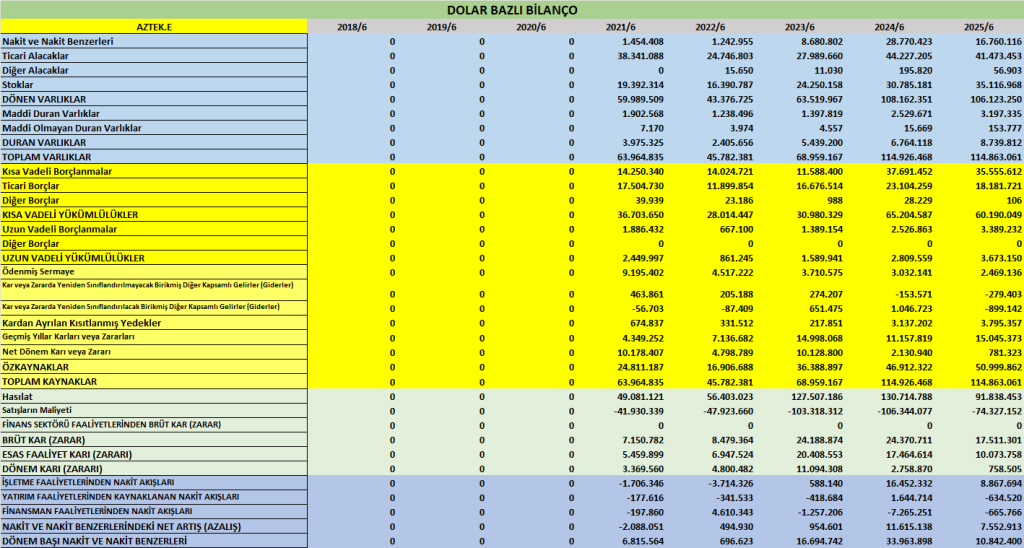
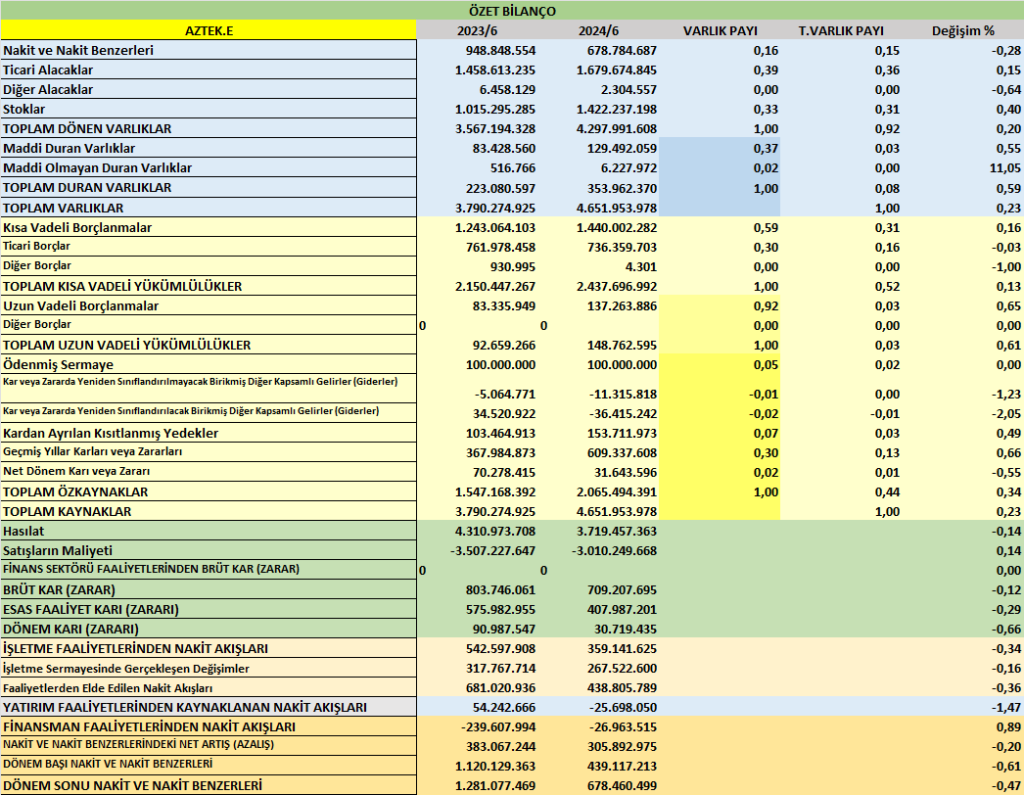
- Dönen varlıklar % 6,4 azalmış; ticari alacaklar 2,76 → 1,68 milyar TL’ye gerileyerek nakde dönüş sağlanmış.
- Nakit ve benzerleri % 55 artarak 439 → 679 milyon TL’ye çıkmış; likidite artışı var.
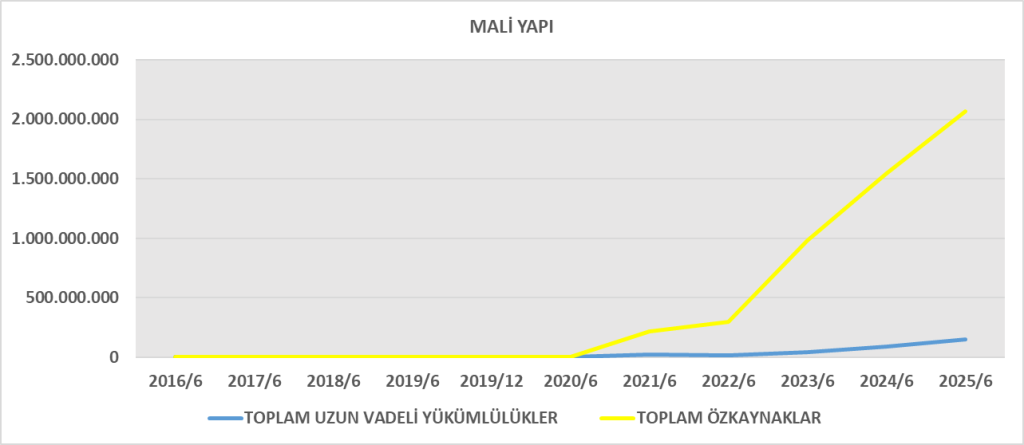
- Kısa vadeli borçlar 2,56 → 2,44 milyar TL’ye hafif azalmış, ancak kısa vadeli yükümlülüklerin özkaynağa oranı > 1 olduğu için yüksek borçluluk devam ediyor.
Gelir Tablosu Analizi
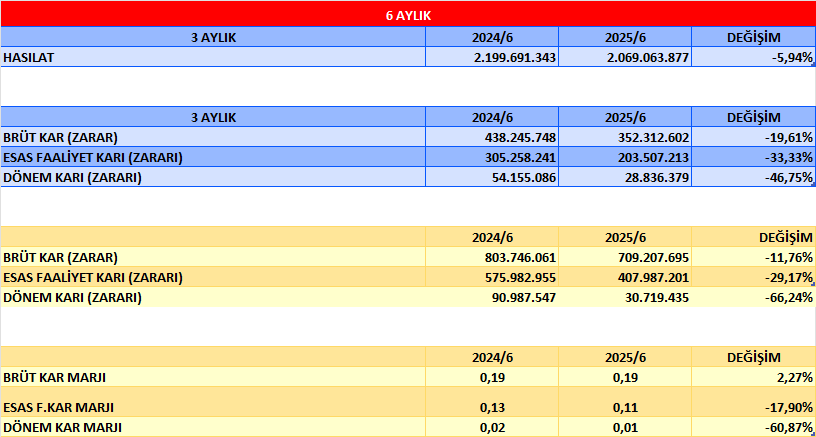
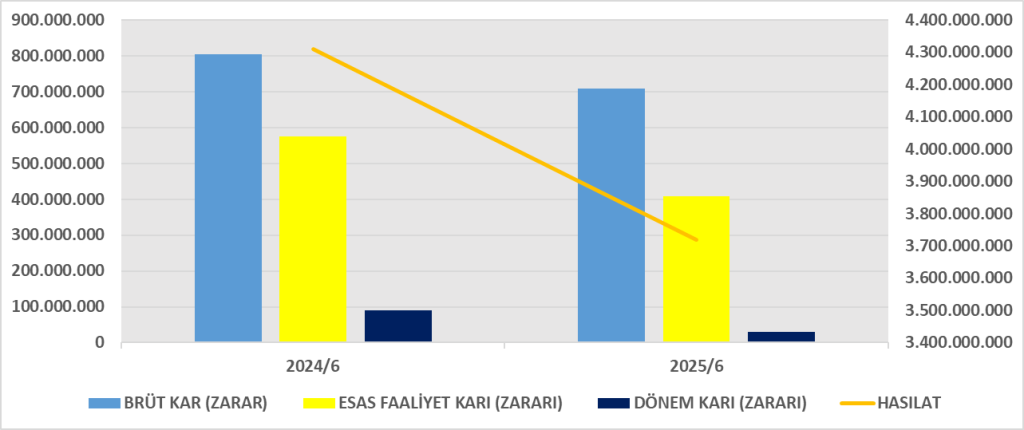
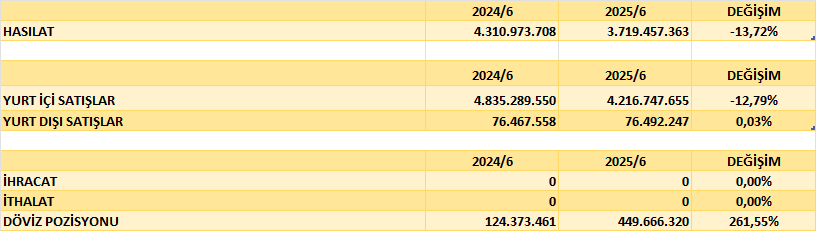
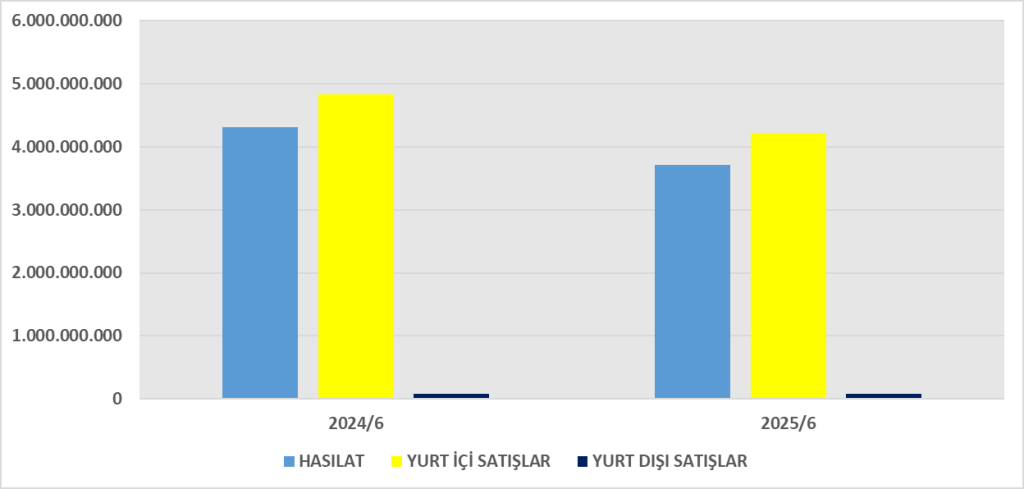
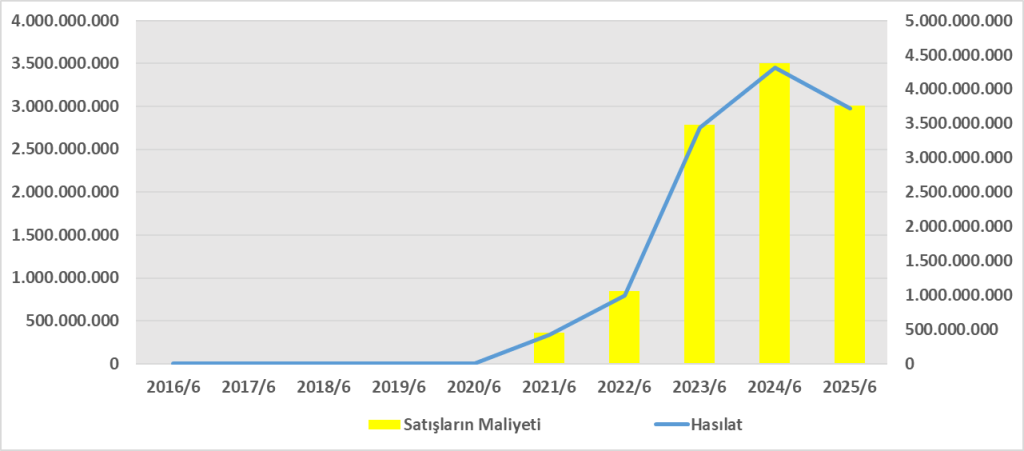
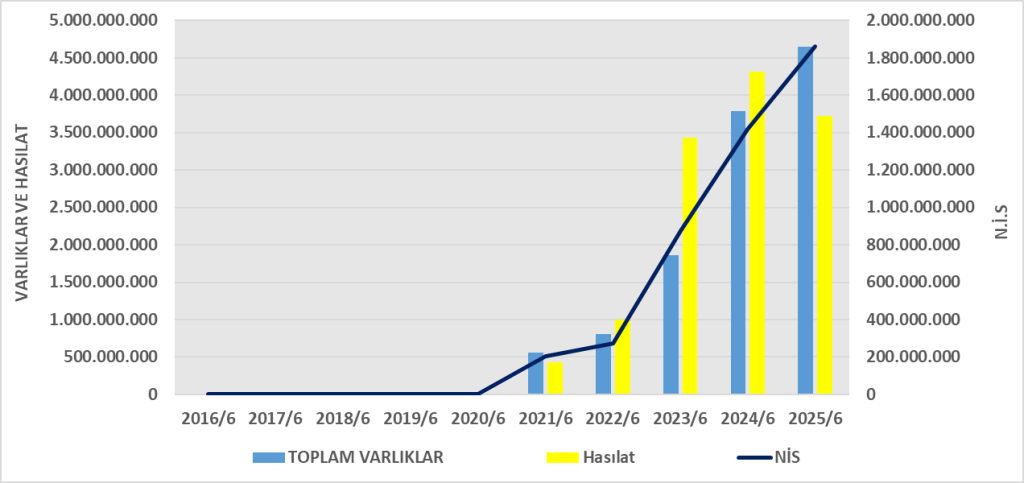
- Satışlar % 14 gerilemiş, brüt kâr % 12 azalmış.
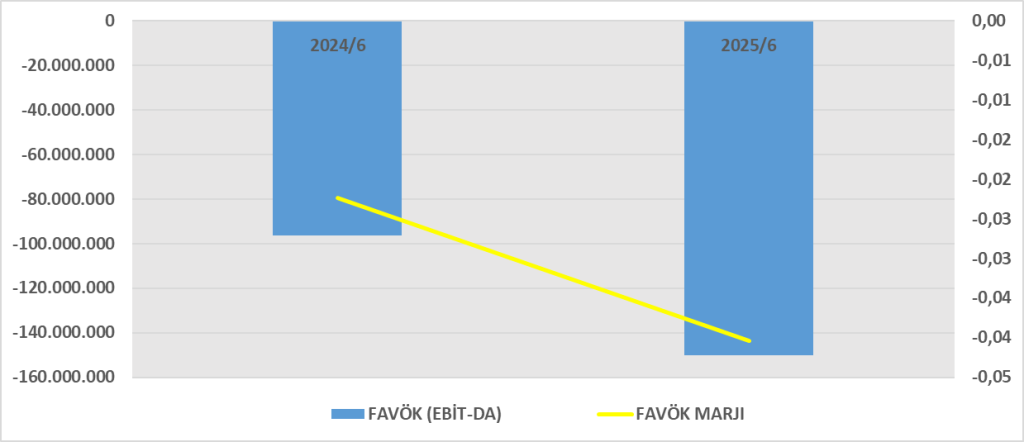
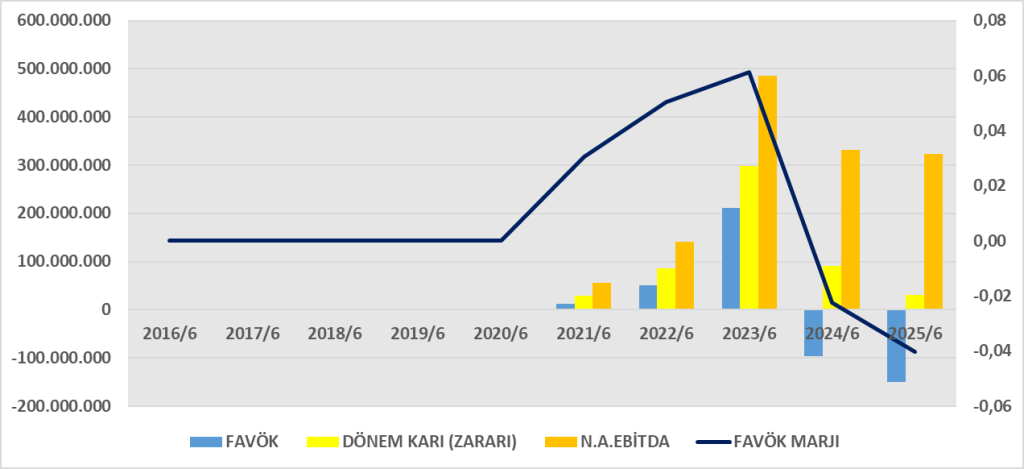
- Faaliyet giderleri % 41 artmış (özellikle pazarlama ve genel yönetim), bu da esas faaliyet kârını % 29 düşürmüş.
- Finansman giderleri (332 m TL) faaliyet kârının yaklaşık % 81’i düzeyinde olduğu için net kârlılığı baskılıyor.
Nakit Akış Tablosu Analizi
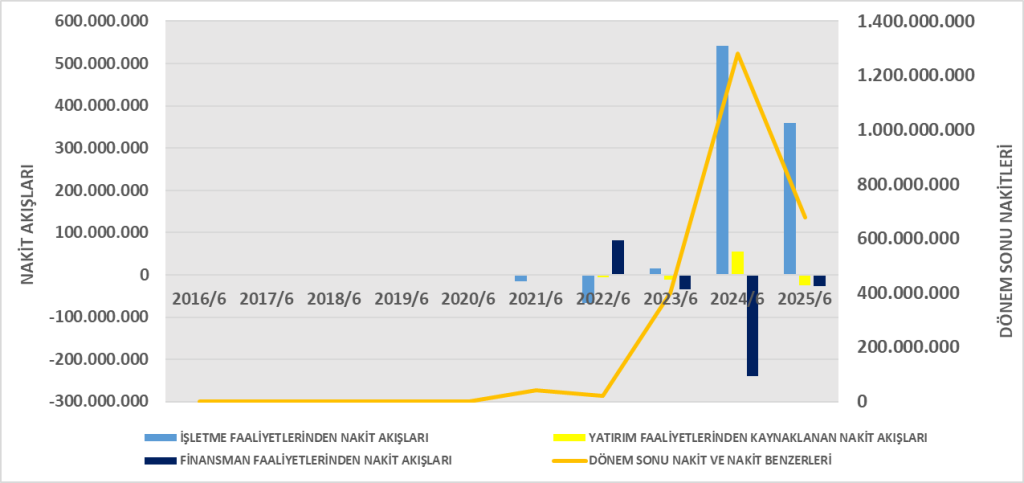
- CFO 359 m TL, net kârın 11 katı; amortisman, alacak azalışı ve faiz giderleri etkili.
- Yatırım nakit akışı –25 m TL, düşük seviyede; büyüme yatırımı yavaş.
- Finansman nakit akışı –27 m TL, temettü (≈140 m TL) ve faiz ödemeleri nakit çıkışına neden olmuş.
- Dönem sonu nakit 678 m TL → likidite yeterli.
DuPont Sonuç Yorumu
| Bileşen | 2025 2Ç Seviyesi | Yorum |
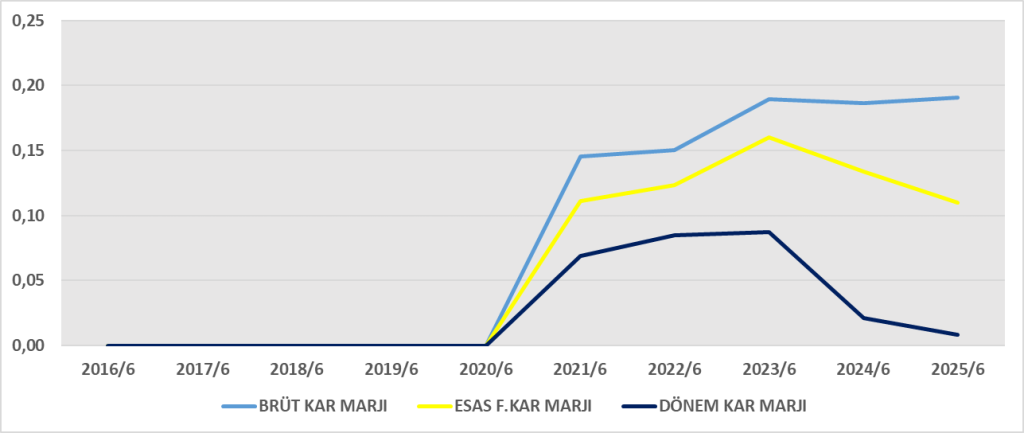
| Net Kâr Marjı | % 0,85 | Düşük — yüksek finansman gideri ve kur zararı etkili |
| Varlık Devir Hızı | 0,78 | Operasyonel verim makul, satış hacmi biraz gerilemiş |
| Kaldıraç | 2,23 | Borçluluk yüksek seviyede, özsermaye katkısı az |
| ROE | % 1,5 | Sermaye getirisi çok düşük; yıllıklandırıldığında % 3 civarı |
Genel Değerlendirme
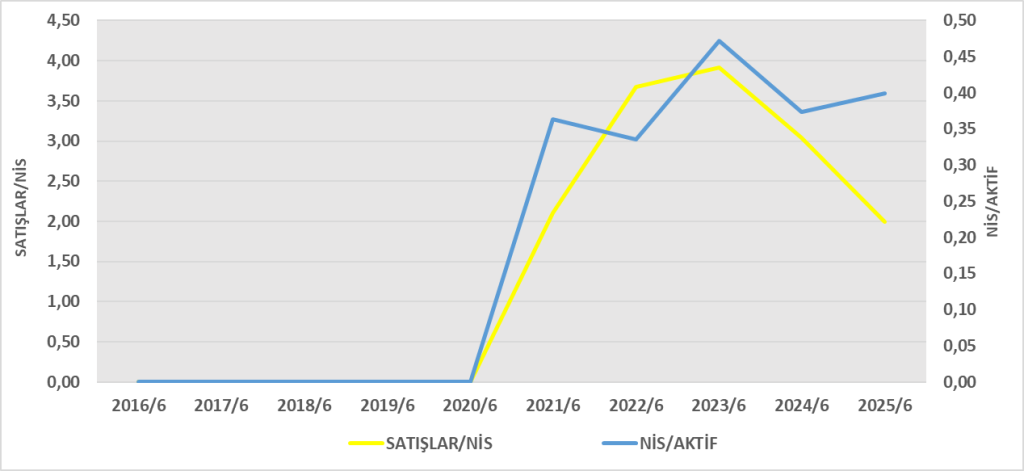
- Karlılık zayıflamış, faaliyet kârlılığı azalmış ve finansman yükü yüksek.
- Nakit akışı pozitif, ancak borç ve faiz giderleri kârı aşındırıyor.
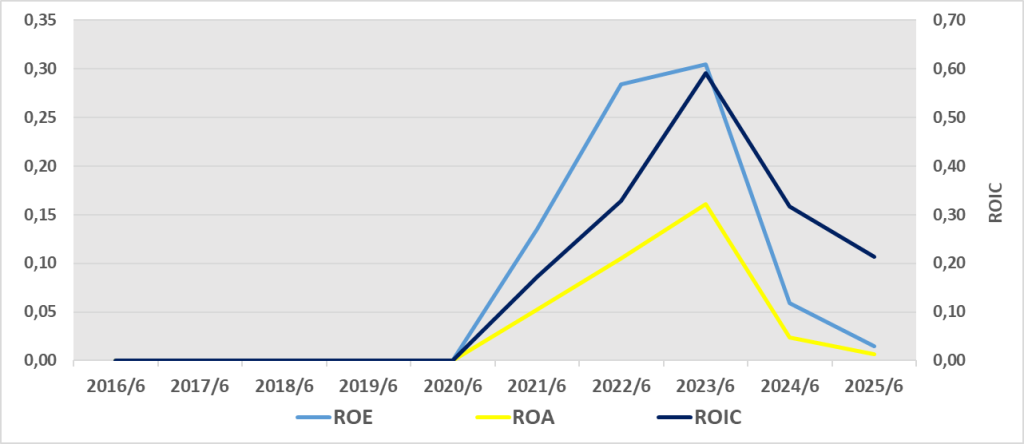
- ROA (≈ % 0,7) ve ROE (≈ % 1,5) çok düşük olduğu için sermaye verimliliği azalmış.
- Şirketin verimlilik artışı, faaliyet gider kontrolü ve borç azaltımı üzerinde odaklanması gerekiyor.
Oran Hesaplamaları
ROA – Varlık Karlılığı
Şirketin varlıklarının her 100 TL’si sadece 0,68 TL kâr yaratmış.
Bu oldukça düşük bir getiri, operasyonel verimlilikte zayıflama var.
ROE – Özkaynak Karlılığı
Özkaynak getirisi de çok düşük; yatırımcı açısından sermaye verimi sınırlı.
Bu oran 2024’te yıllık bazda %12–13 civarındaydı, 2025’te önemli düşüş var.
ROIC – Sermaye Getirisi
Şirketin toplam yatırılmış sermaye üzerinden getiri oranı yaklaşık %5,5’tir.
| Oran | 2025 2Ç | Yorum |
| ROA | %0,68 | Varlıkların düşük kârlılığı |
| ROE | %1,53 | Sermaye getirisi çok düşük |
| ROIC | %5,48 | Faaliyet bazlı getiri düşük, ancak borç maliyetinin altında |
| WACC | %18,0 | Sermaye maliyeti yüksek (Türkiye risk primi etkisi) |
| EVA | –582,5 milyon TL | Sermaye maliyetini karşılayamıyor |
Yorum – İlişki Analizi
- ROIC < WACC → sermaye maliyetinin altında getiri → değer kaybı yaratıyor.
- ROA < ROIC < ROE sıralaması, borç kaldıraç etkisini gösteriyor; borç kullanımı verimi artırmamış.
- Negatif EVA, Aztek’in 2025 ilk yarısında ekonomik anlamda yatırımcılarına reel değer yaratamadığını gösteriyor.
- Şirketin borç maliyetini azaltması veya faaliyet kâr marjını yükseltmesi gerekiyor ki ROIC ≥ WACC seviyesine ulaşsın.



Faaliyet raporu:https://kap.org.tr/tr/Bildirim/1478587
Finansal rapor:https://kap.org.tr/tr/Bildirim/1478583