

PINAR ENTEGRE ET VE UN SANAYİİ A.Ş.
1. Bilanço
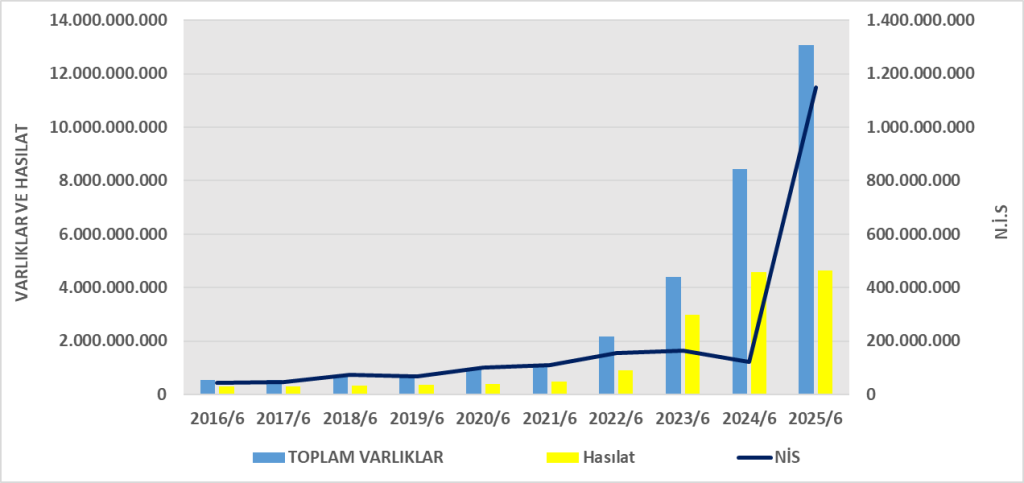
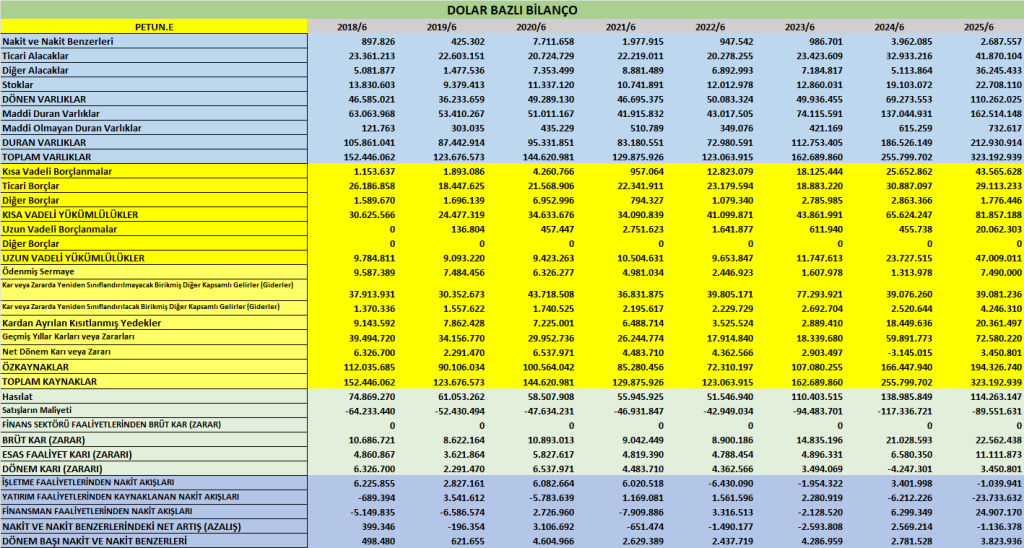
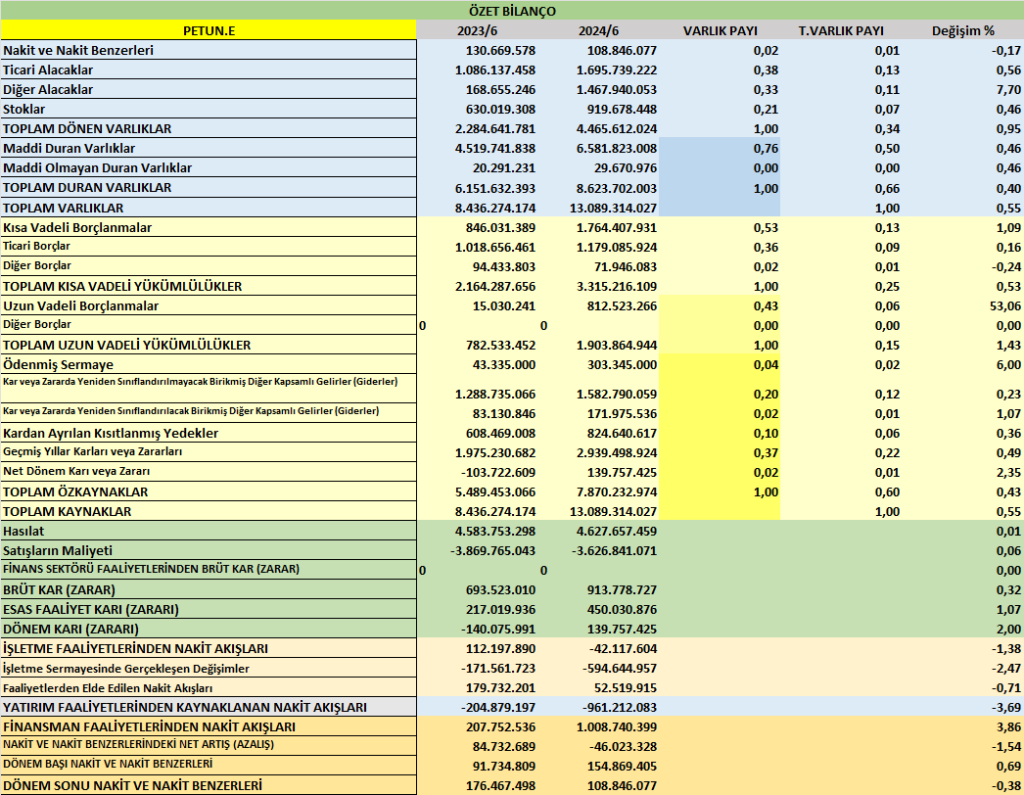
- Toplam Varlıklar: 13,1 milyar TL
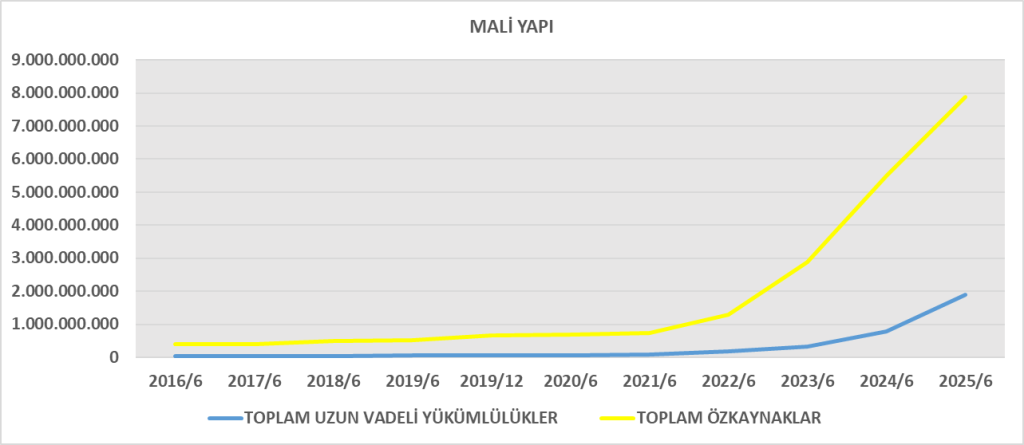
- Özkaynaklar: 7,87 milyar TL
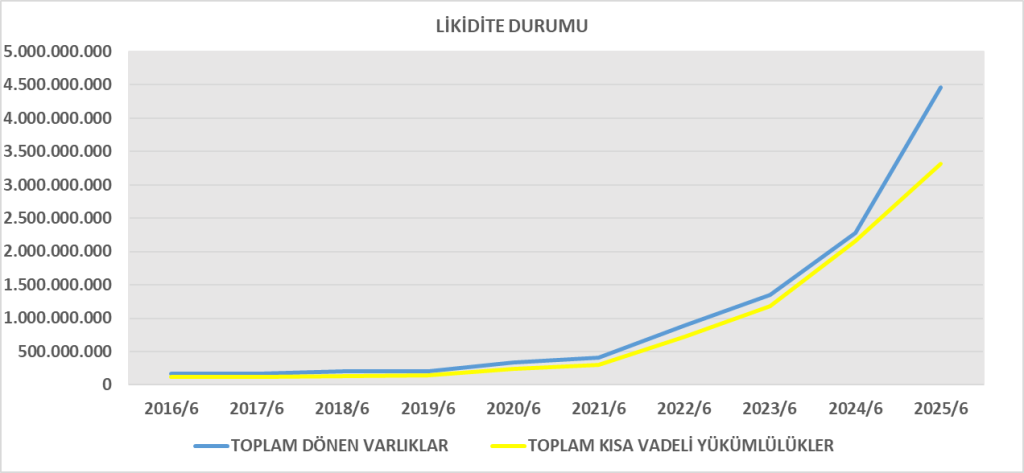
- Yükümlülükler: 5,22 milyar TL (kısa vadeli 3,3 milyar TL, uzun vadeli 1,9 milyar TL)
- Nakit: 108,8 milyon TL (önceki dönem 154,9 milyon TL, azalış var)
- Stoklar: 919,7 milyon TL (önceki 786,4 milyon TL, artış)
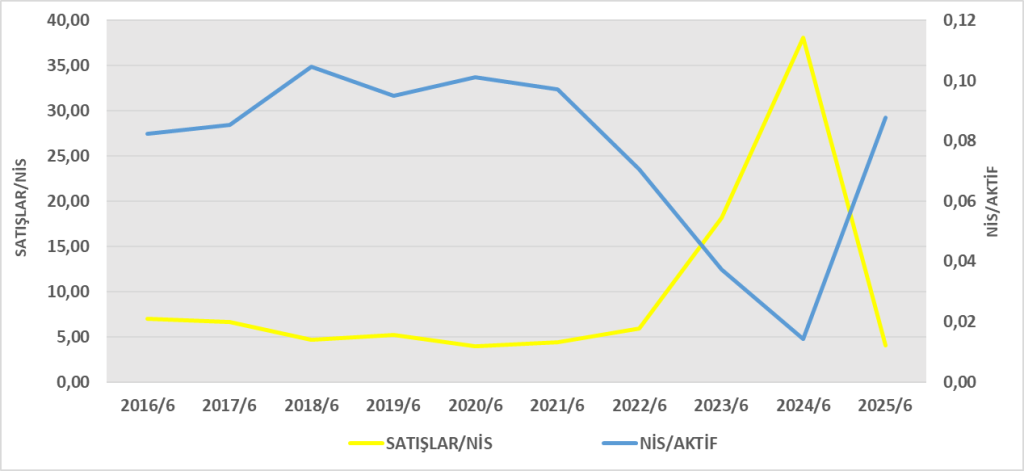
- Borçlanmalar: 2,68 milyar TL (önceki 1,74 milyar TL’ye göre ciddi artış)
Yorum:
- Şirketin borçluluk yapısı artmış, özellikle uzun vadeli borç 812 milyon TL’ye çıkmış.
- Özkaynakların toplam varlıklar içindeki payı %60 seviyesinde (sağlam bir sermaye yapısı).
- Nakit azalmış, fakat ticari alacaklar ve stoklarda artış var → işletme sermayesi ihtiyacı büyümüş.
2. Gelir Tablosu
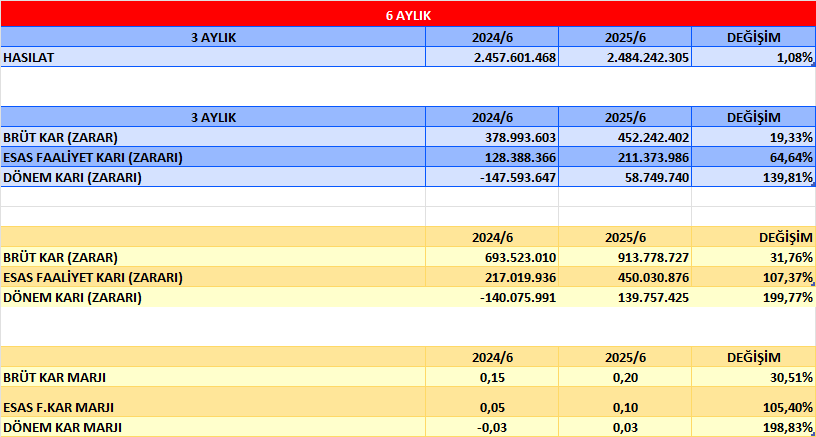
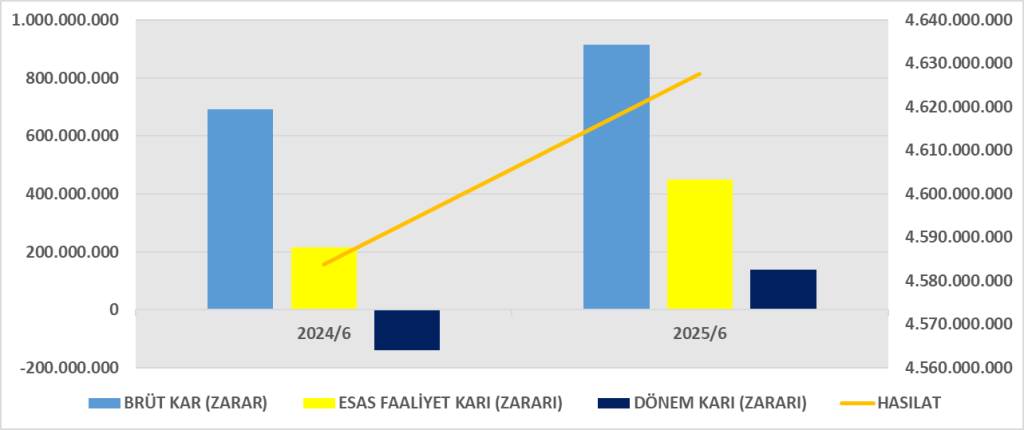
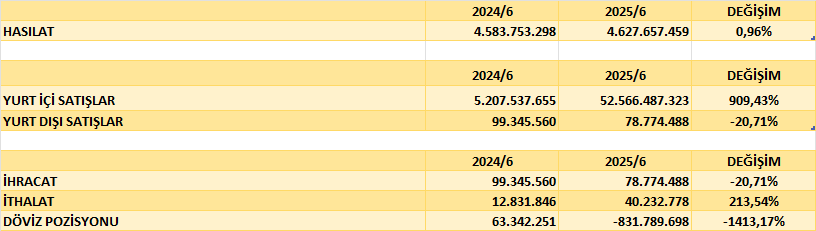
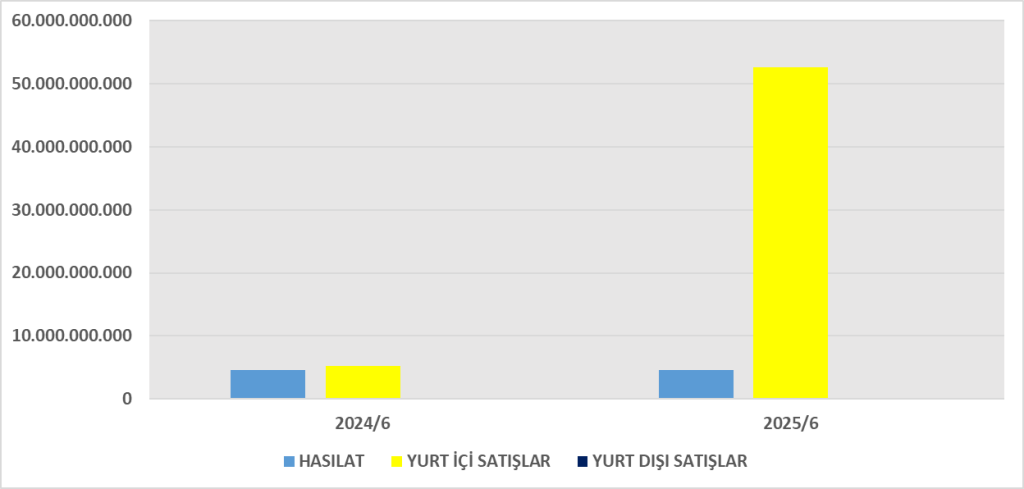
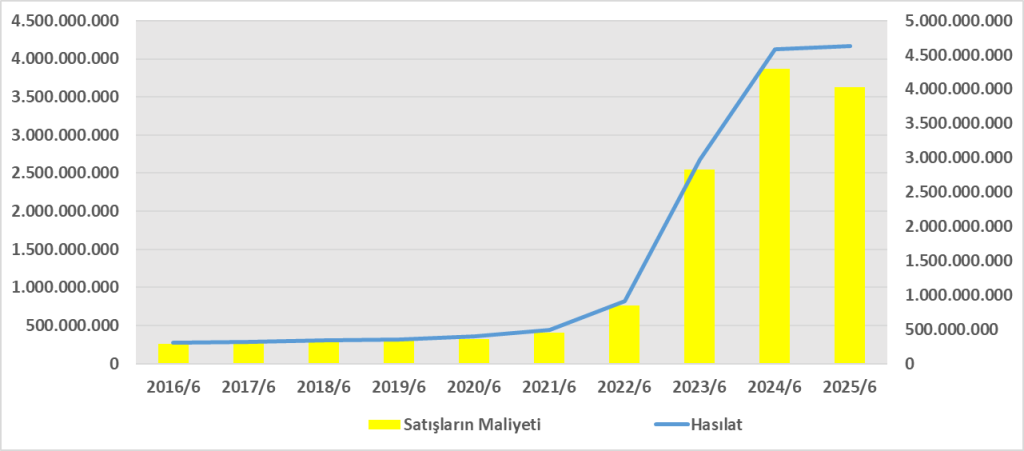
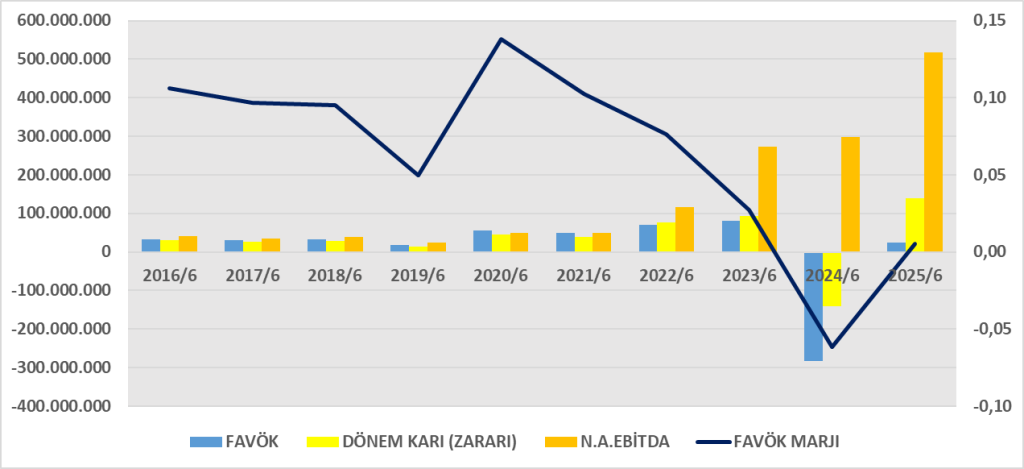
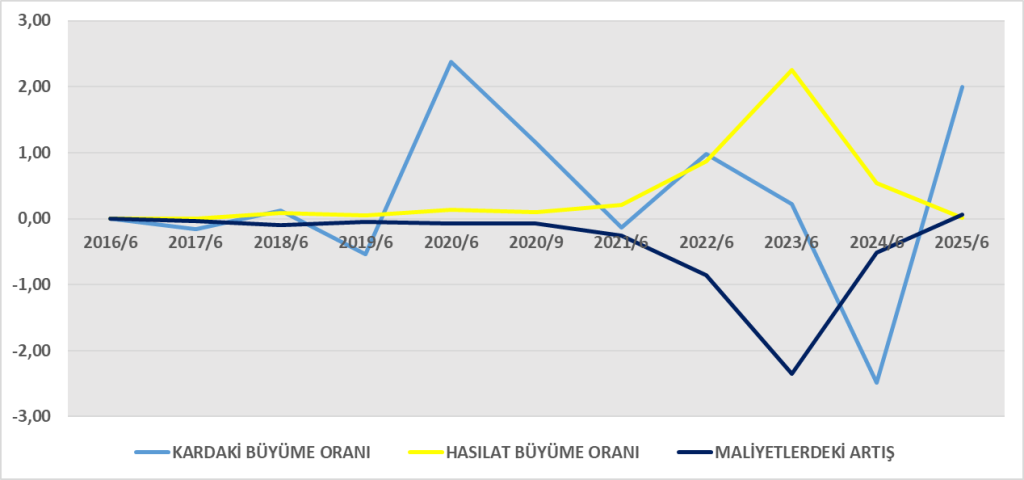
- Hasılat: 4,63 milyar TL (2024/6A: 4,58 milyar TL, sınırlı artış)
- Brüt Kâr: 913,8 milyon TL (önemli artış, geçen yıl 693,5 milyon TL)
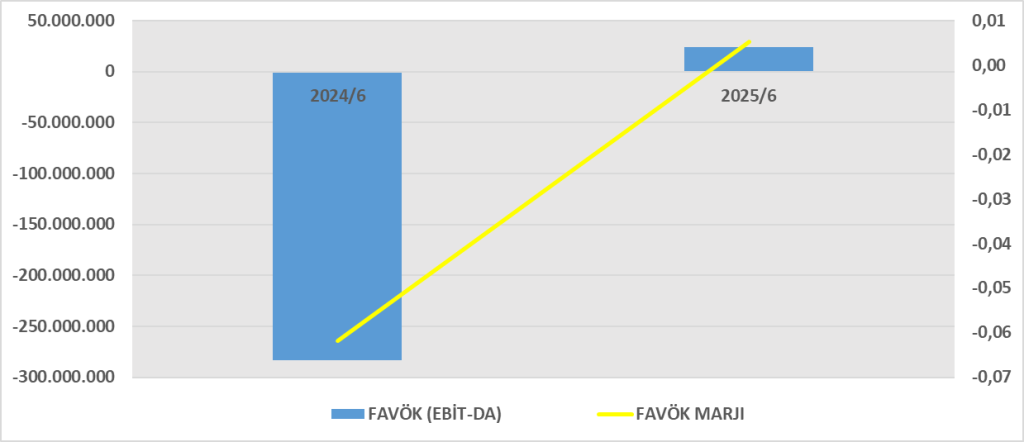
- Esas Faaliyet Kârı: 450,0 milyon TL (2024/6A: 217,0 milyon TL → %107 artış)
- Vergi Öncesi Kâr: 241,2 milyon TL (geçen yıl -61,8 milyon TL zarar)
- Net Dönem Kârı: 139,8 milyon TL (geçen yıl -140,1 milyon TL zarar)
Yorum:
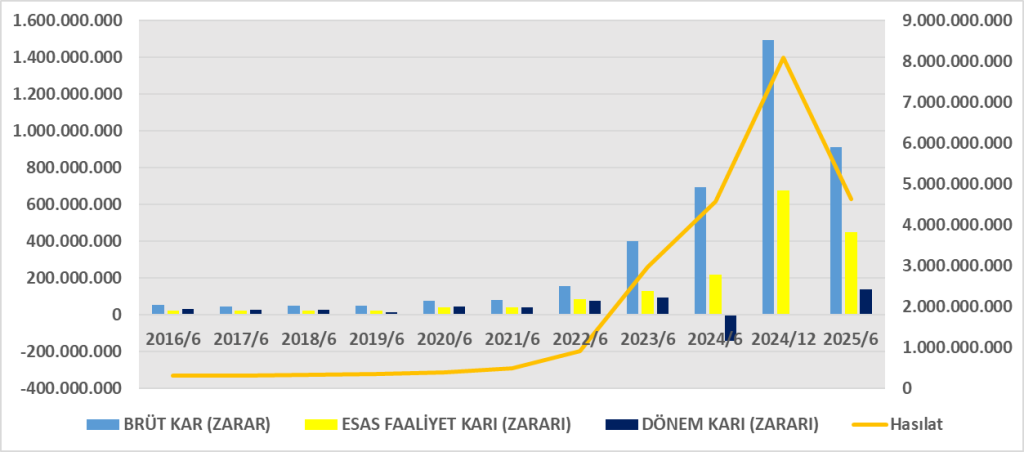
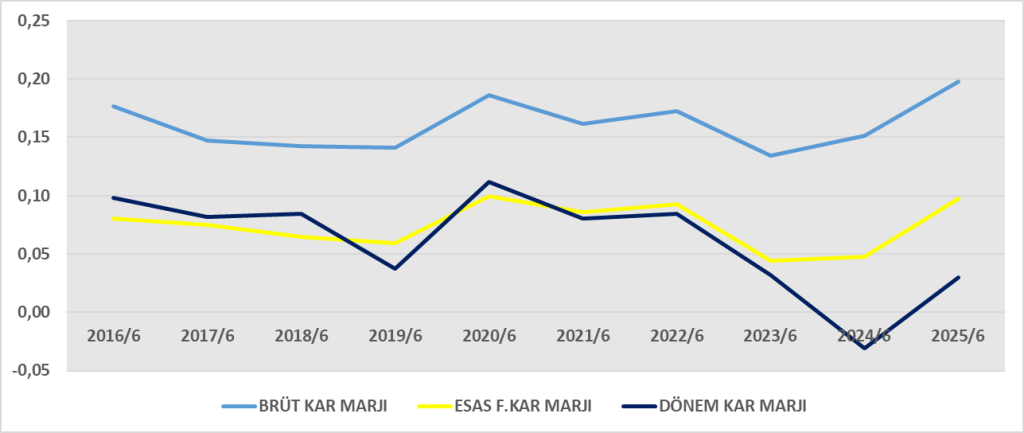
- Satışlar sınırlı artmış olmasına rağmen, kârlılık oranları ciddi şekilde iyileşmiş.
- 2024’te zarar eden şirket 2025’te kara geçmiş.
- Finansman giderleri çok yüksek (514 milyon TL), fakat faaliyet kârlılığı bunu telafi etmiş.
- Net marj %3 civarında, düşük ama önceki dönem zarardan kara geçiş önemli bir gelişme.
3. Nakit Akış Tablosu
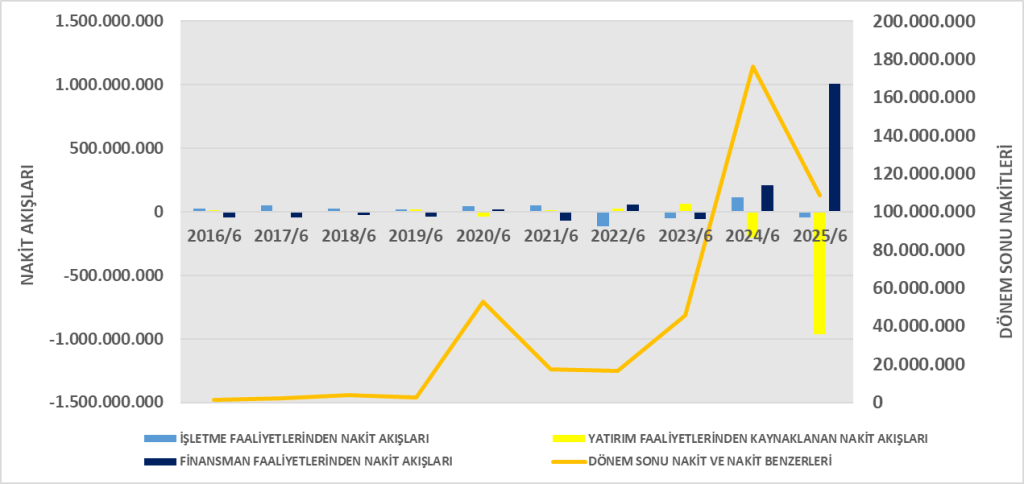
- İşletme Faaliyetlerinden Nakit Akışı: -42,1 milyon TL (2024/6A: +112,2 milyon TL)
- Yatırım Faaliyetleri: -961,2 milyon TL (yüksek yatırım harcaması ve ilişkili taraflara verilen nakit avanslar nedeniyle çıkış var)
- Finansman Faaliyetleri: +1,01 milyar TL (borçlanma ile sağlanmış)
- Dönem Sonu Nakit: 108,8 milyon TL (azalış var)
Yorum:
- Faaliyetlerden nakit üretilememiş; esas kâr pozitif olmasına rağmen işletme sermayesi ihtiyacı nakit akışını negatife çevirmiş.
- Yatırımlar nedeniyle büyük çıkış olmuş.
- Nakit ihtiyacı borçlanma ile karşılanmış → borç yükü bu yüzden artmış.
4. DuPont Analizi
- Özkaynak kârlılığı düşük görünüyor (%1,7), ancak geçen yıl zarar olduğu için bu pozitif bir toparlanma.
- Net kâr marjı çok düşük, esas iyileşme faaliyet kârlılığından geliyor.
- Finansal kaldıraç makul seviyede (1,66), riskli değil.
Genel Değerlendirme
- Pozitif: Şirket 2024 zararından 2025’te kara geçmiş. Faaliyet kârlılığı artmış. Özkaynak yapısı güçlü.
- Negatif: Nakit akışları zayıf, işletme faaliyetlerinden nakit yaratılamamış. Borçlanma artmış.
- Sonuç: PETUN 2025 ilk yarısında finansal açıdan toparlanma göstermiş; fakat nakit yönetimi ve borç yükü dikkat edilmesi gereken risk alanları.
1. ROA (Aktif Kârlılığı)
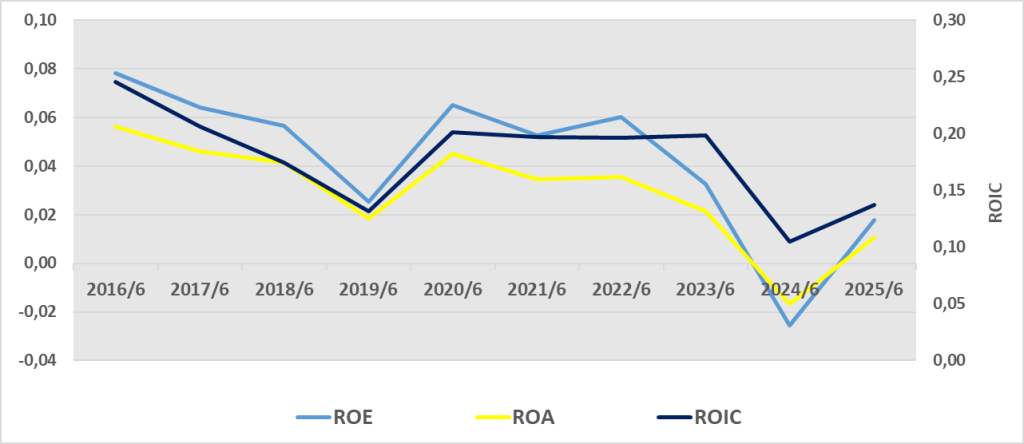
Yorum: Şirketin toplam varlıklarını kullanarak elde ettiği getiri %1,1. Çok düşük ama 2024’te zarar vardı, bu nedenle yön değişimi pozitif.
2. ROE (Özkaynak Kârlılığı)
📌 Yorum: Özkaynakların getirisi %1,8. Sermaye güçlü olduğu için kaldıraç düşük, bu yüzden ROE de sınırlı kalmış. Yine de geçen yılki zarara kıyasla olumlu.
3. ROIC (Yatırılan Sermayenin Getirisi)
Yorum: Yatırılan sermayenin getirisi %2,1. Bu oran borç maliyetinin muhtemelen altında, yani sermaye maliyetini karşılamakta zorlanıyor.
Genel Değerlendirme
- ROA (%1,1) → varlıkların düşük getiri ürettiğini gösteriyor.
- ROE (%1,8) → özkaynak getirisi çok sınırlı, ancak önceki yılın zararına göre iyileşme var.
- ROIC (%2,1) → şirket yatırımlarından elde ettiği getiri sermaye maliyetini karşılamıyor, bu da uzun vadeli büyüme için verimlilik sorununa işaret ediyor.

Faaliyet raporu:https://kap.org.tr/tr/Bildirim/1475359
Finansal rapor:https://kap.org.tr/tr/Bildirim/1475356