

BMS ÇELİK HASIR SANAYİ VE TİCARET A.Ş.
1. Bilanço Analizi
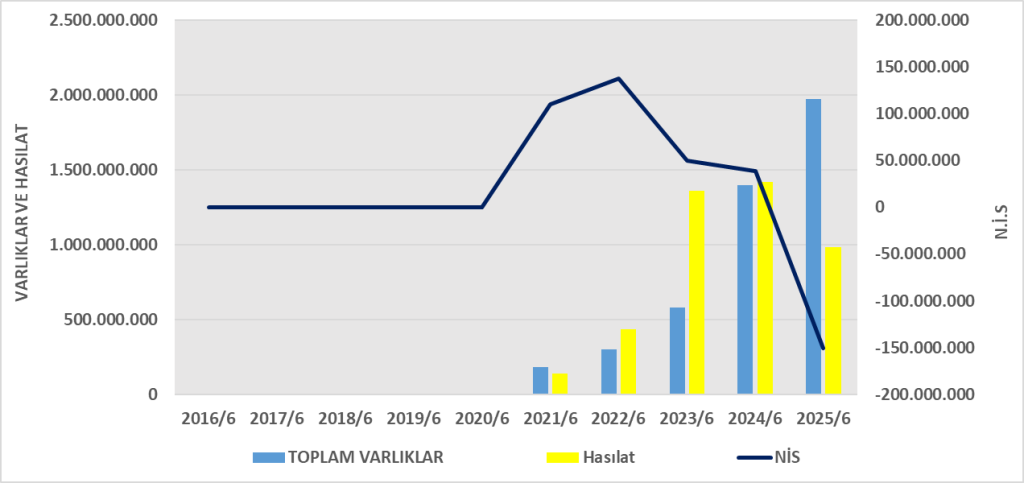
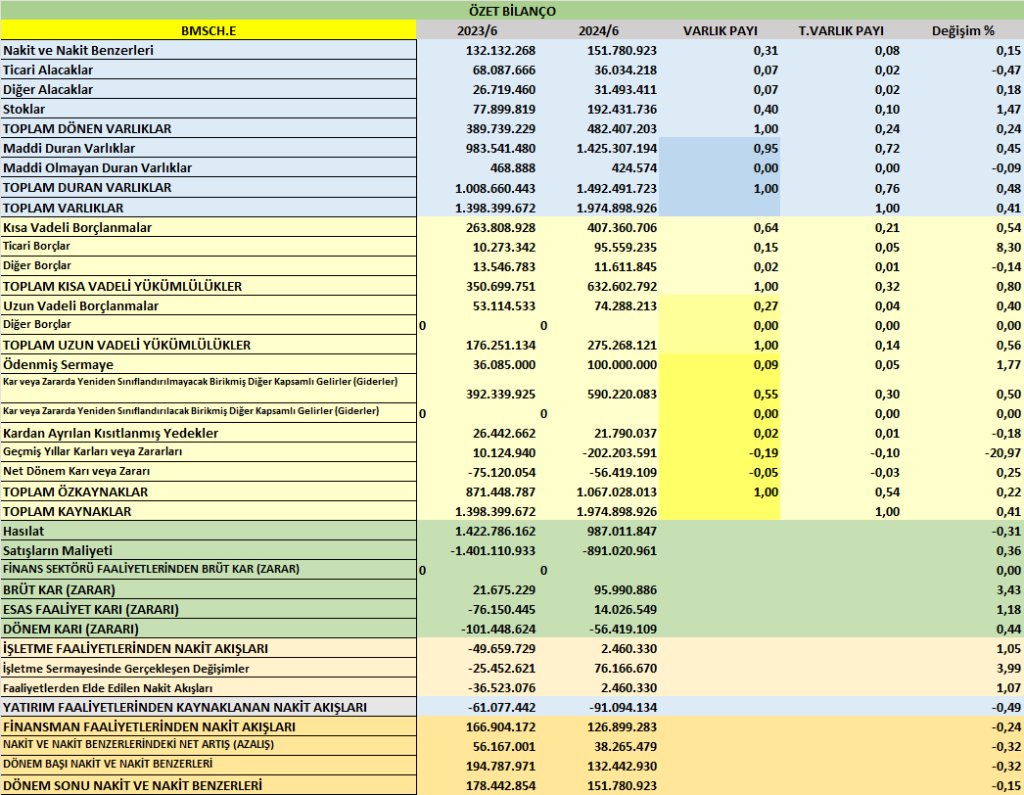
- Toplam Varlıklar: 1.974,9 mn TL (2024 sonuna göre %4 artış)
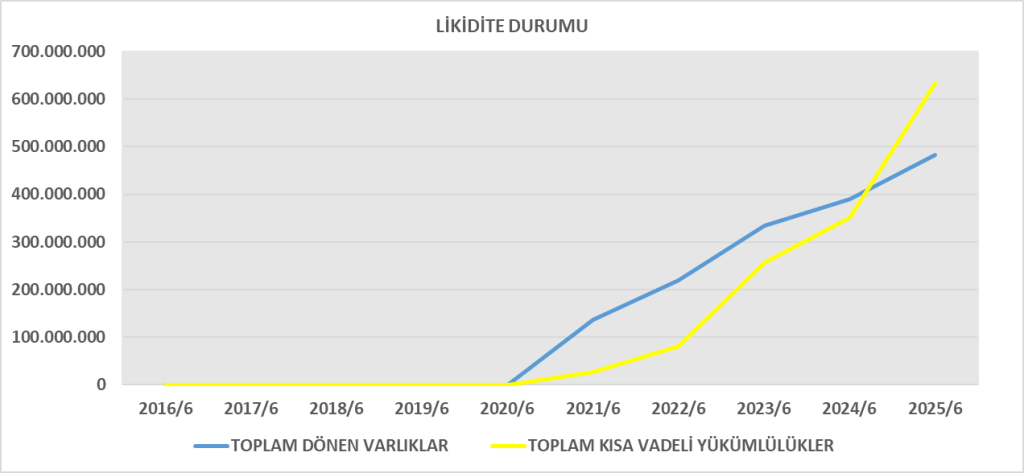
- Dönen Varlıklar: 482,4 mn TL → özellikle stoklarda artış (192,4 mn TL, önceki döneme göre 2,7 kat artış).
- Duran Varlıklar: 1.492,5 mn TL, sabit kalmış.
- Kısa Vadeli Yükümlülükler: 632,6 mn TL (önemli artış, özellikle ticari borçlarda ve kısa vadeli finansmanlarda).
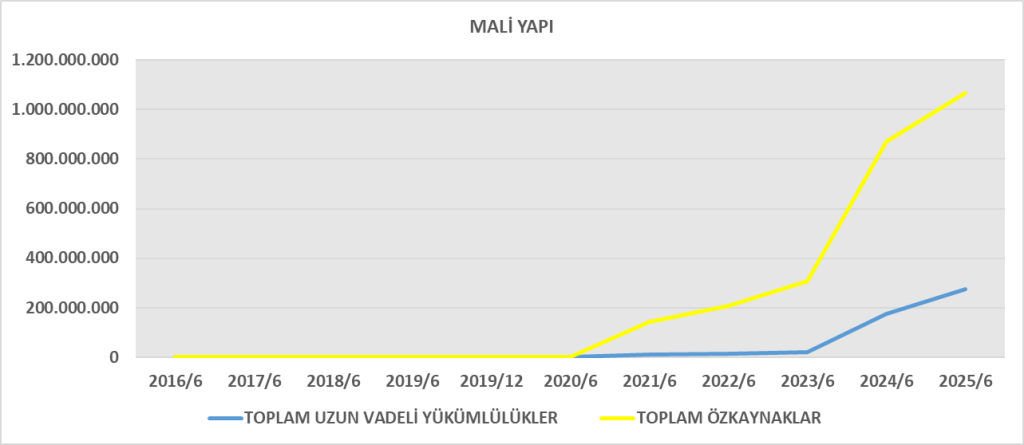
- Uzun Vadeli Yükümlülükler: 275,3 mn TL (artış var, kredi yükü yükselmiş).
- Özkaynaklar: 1.067 mn TL (2024 sonuna göre %5 azalış; zarar nedeniyle düşmüş).
Yorum:
- Şirketin finansal yapısı halen güçlü (özkaynak/aktif ≈ %54), fakat kısa vadeli borç yükü artıyor.
- Stokların hızlı artışı işletme sermayesi yönetiminde baskı yaratıyor.
- Finansman ihtiyacı borçlarla karşılanmış.
2. Gelir Tablosu Analizi
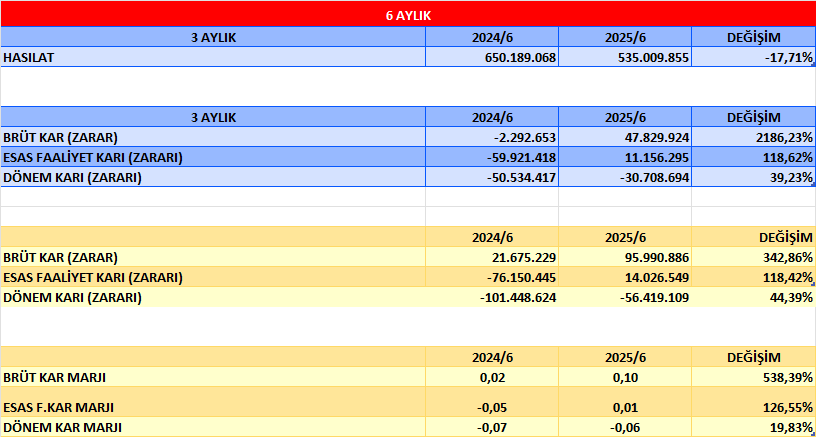
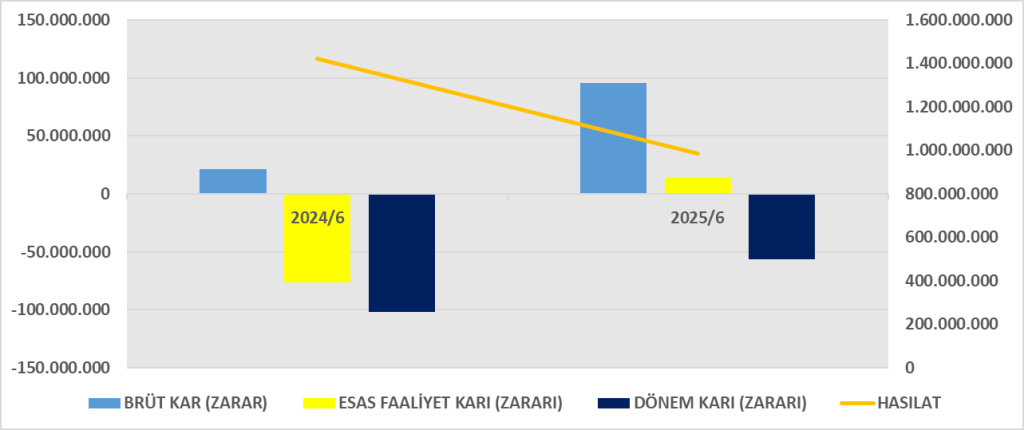
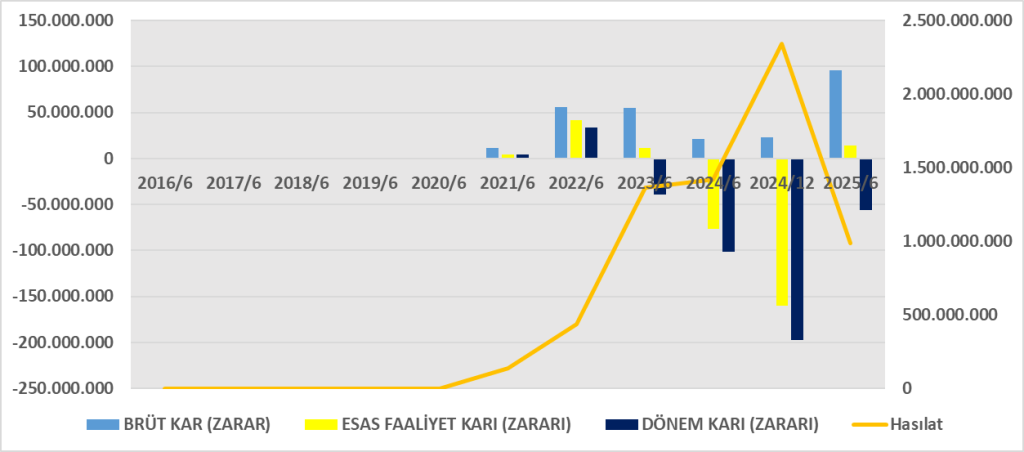
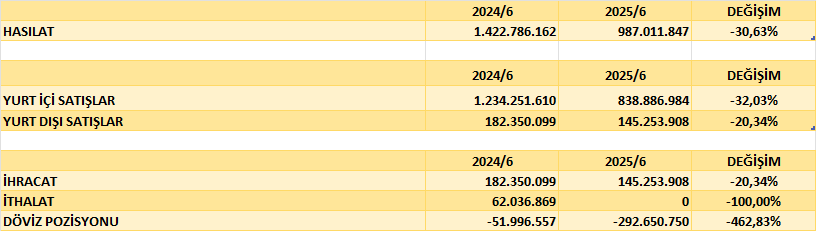
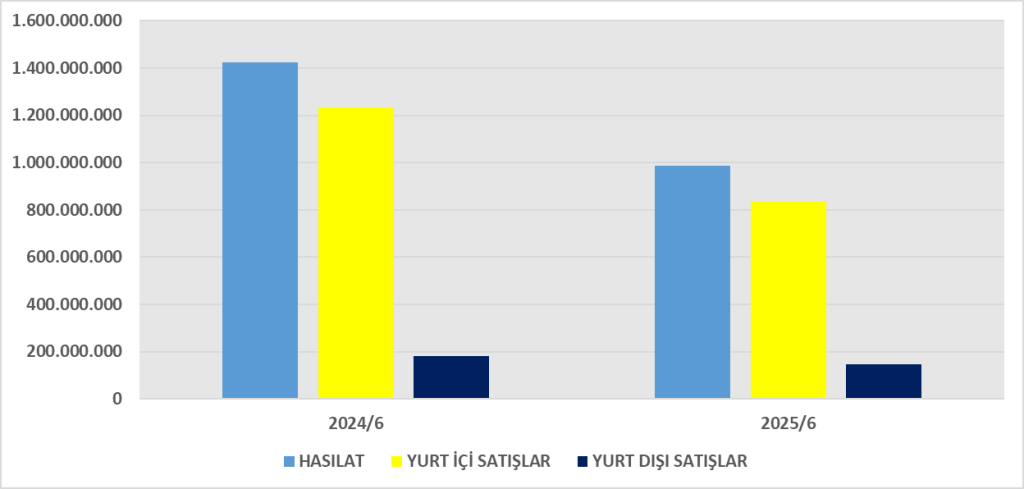
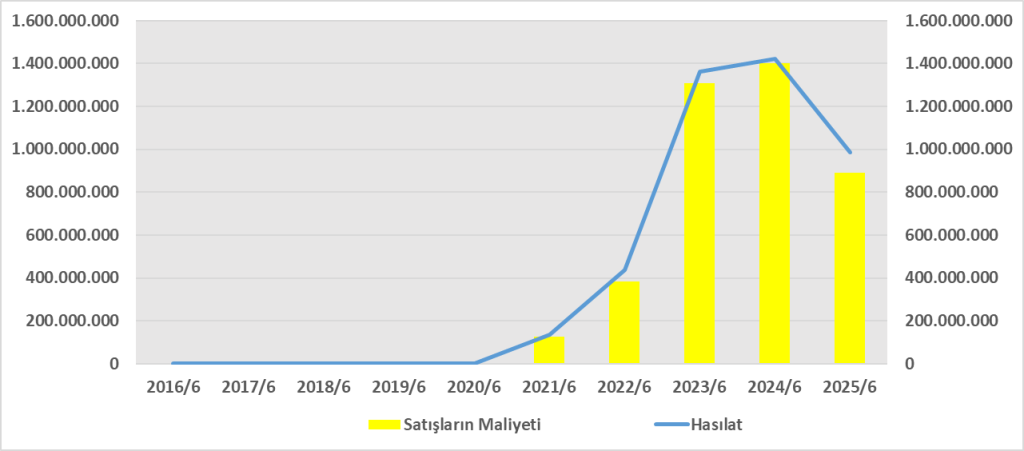
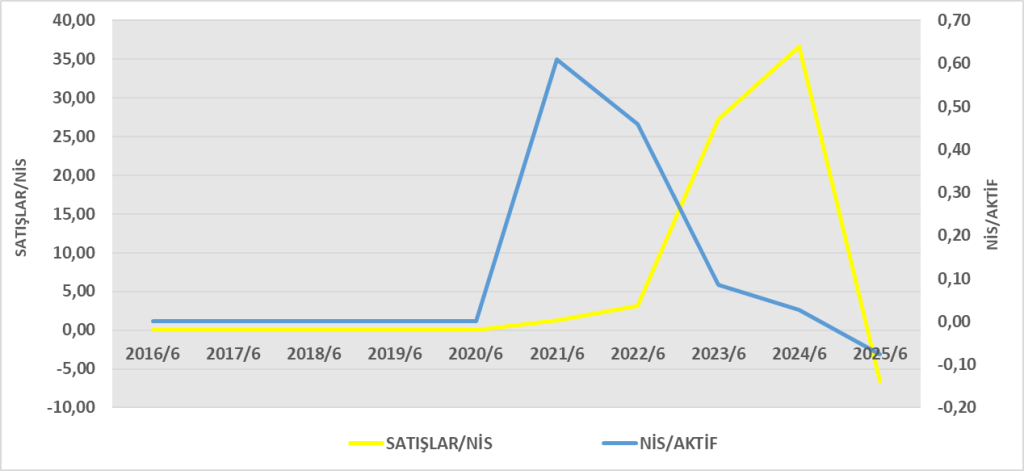
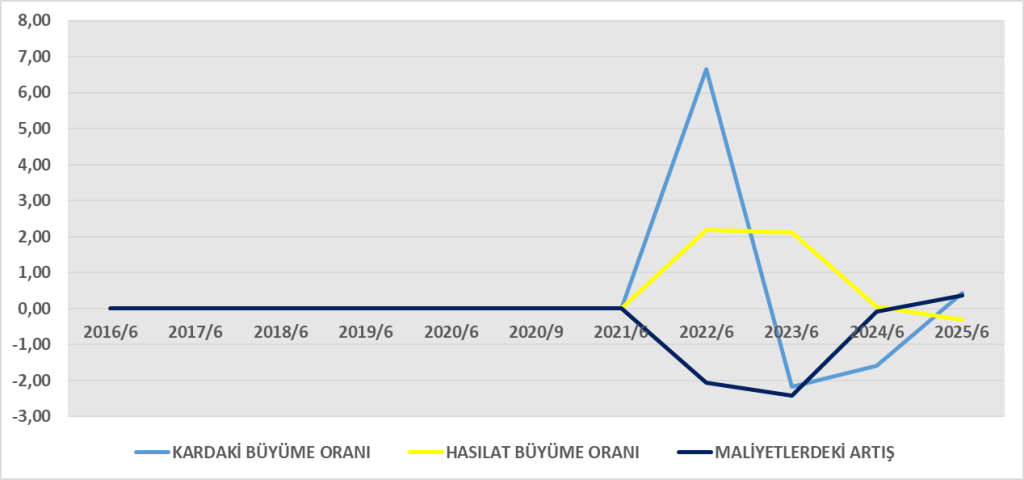
- Hasılat: 987 mn TL (2024 aynı dönem: 1.423 mn TL) → %31 düşüş.
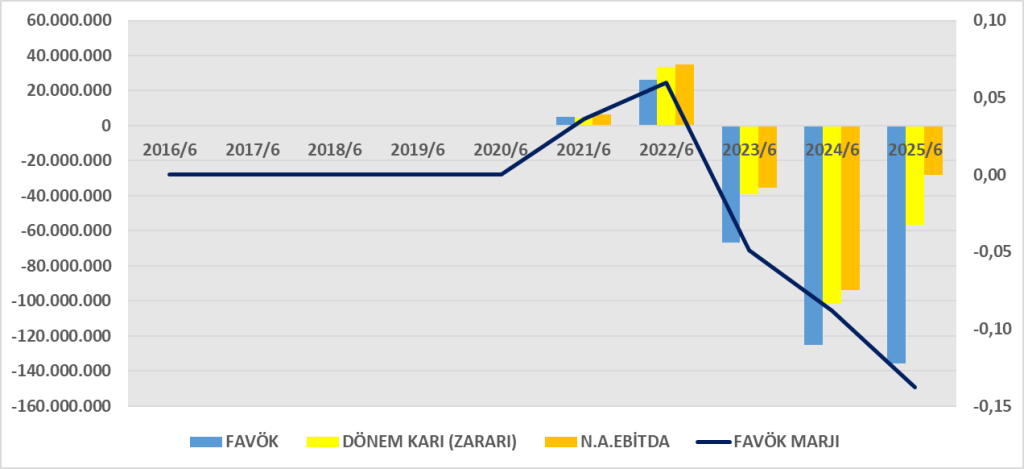
- Brüt Kâr: 96 mn TL (2024 aynı dönem: 21,7 mn TL) → maliyetlerin kontrol altına alınmasıyla iyileşmiş.
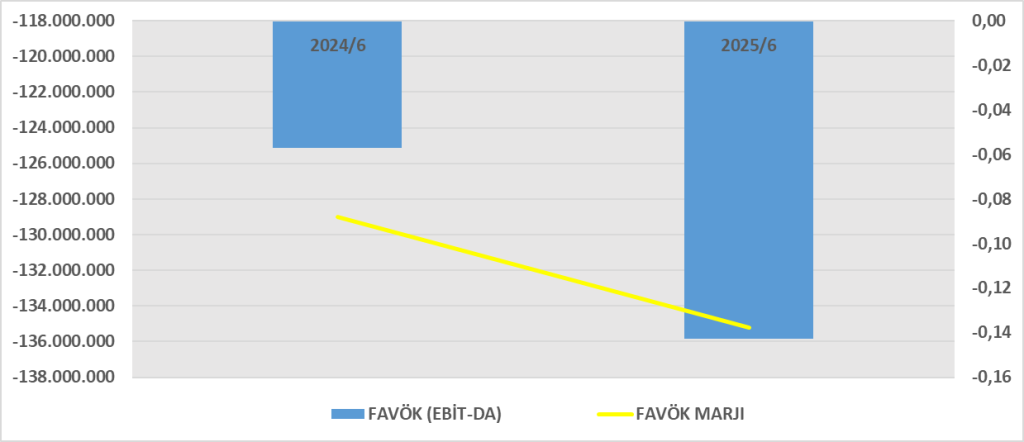
- Esas Faaliyet Kârı: 14 mn TL (2024/06: -76 mn TL zarar) → faaliyetlerde toparlanma.
- Finansman Giderleri: -97 mn TL (2024/06: -58 mn TL) → faiz yükü ciddi artmış.
- Net Dönem Zararı: -56,4 mn TL (2024/06: -101,4 mn TL) → zarar azalmış ama hâlâ negatif.
Yorum:
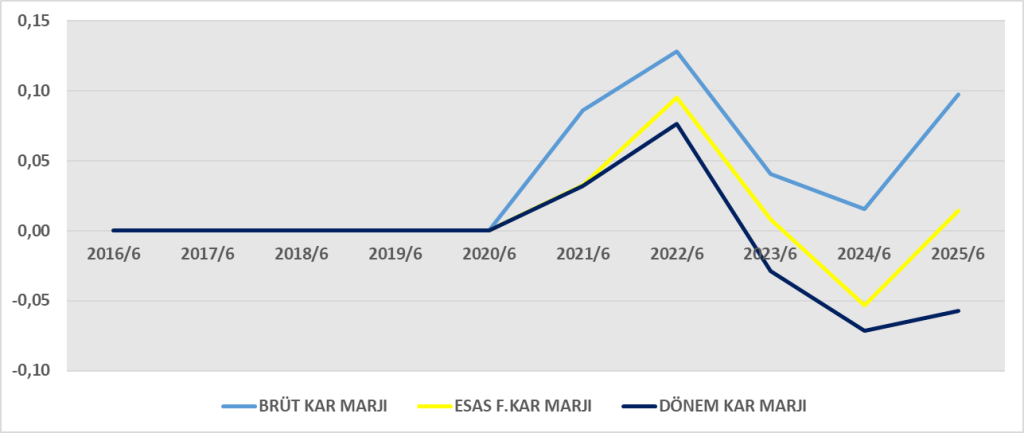
- Operasyonel kârlılık düzeliyor, fakat yüksek borçlanma maliyetleri kârlılığı eritiyor.
- Satışlarda düşüş (talep zayıflığı veya fiyat baskısı) net karı baskılıyor.
3. Nakit Akış Tablosu
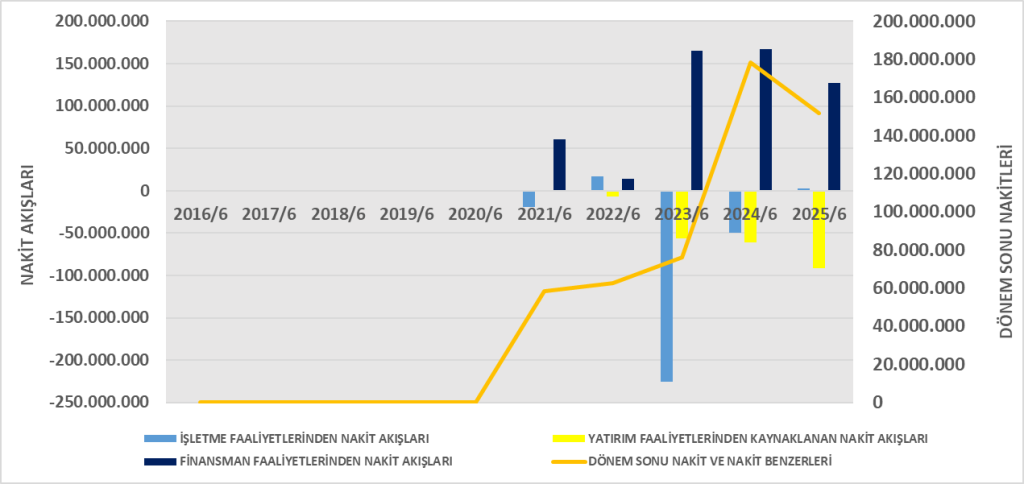
- İşletme Faaliyetleri: +2,5 mn TL (2024/06: -49,7 mn TL) → pozitif dönmüş.
- Yatırım Faaliyetleri: -91,1 mn TL → ağırlıklı duran varlık ve finansal yatırım harcamaları.
- Finansman Faaliyetleri: +126,9 mn TL → yeni krediler ile sağlanmış.
- Net Nakit Artışı: +38,3 mn TL → dönem sonu nakit 151,8 mn TL.
Yorum:
- Şirket faaliyetlerinden nakit üretmeye başlamış.
- Ancak yatırımlar ve borç geri ödemeleri için dış finansmana bağımlı.
- Faiz ödemeleri (-44 mn TL) nakit akışını baskılıyor.
4. DuPont Analizi
- Şirketin özkaynak kârlılığı negatiftir.
- Ana sorun net kâr marjının negatif olmasıdır (faiz giderleri nedeniyle).
- Varlık devir hızı orta seviyede (0,5), yani varlıkların satışa dönüşümü normal.
- Kaldıraç 1,85 ile makul ama borçlanma maliyeti yüksek.
Genel Değerlendirme
- Olumlu: Brüt kâr ve faaliyet kârında iyileşme, nakit akışlarının pozitife dönmesi.
- Olumsuz: Yüksek finansman giderleri, satışlardaki ciddi düşüş, dönem net zararı.
- Risk: Borç yükü ve faiz oranlarındaki artış.
- Fırsat: Operasyonel verimlilik ve maliyet kontrolü ile kâr potansiyeli artabilir.
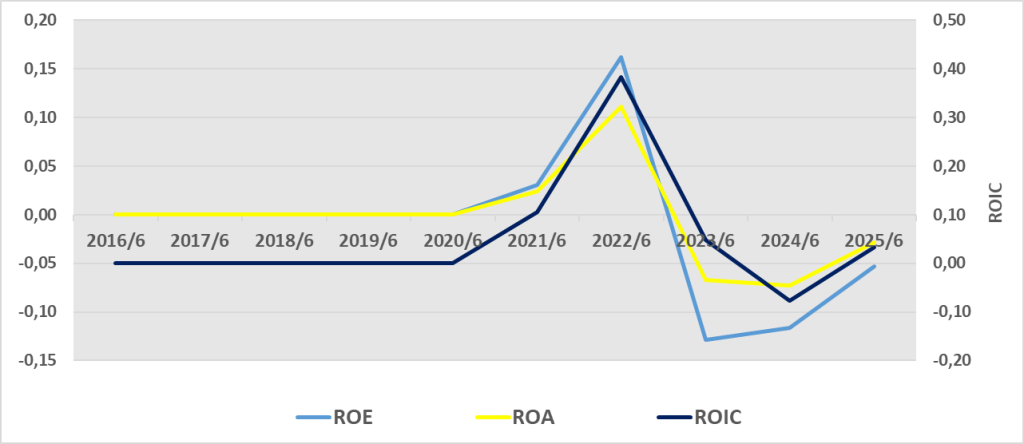
1. ROA (Aktif Karlılığı): -%2,86
Yorum: Şirket mevcut varlıklarını etkin kullanmasına rağmen (varlık devir hızı %50 civarı), net zarar üretmesi aktif kârlılığını bozmuş.
2. ROE (Özkaynak Karlılığı): -%5,29
Yorum: Şirket faaliyetlerinde toparlanma var, ancak zarar nedeniyle yatırımcısına kazanç sağlayamıyor.
3. ROIC (Yatırılan Sermaye Getirisi): %1,31
Yorum: Şirket operasyonel olarak sürdürülebilir fakat borçlanma maliyetleri yüksek olduğu için faaliyet kârlılığı net kâra yansımıyor.
Genel Değerlendirme:
- ROIC pozitif, yani çekirdek faaliyetler kârlı.
- Ancak ROA ve ROE negatif, yani bu kârlılık finansman maliyetlerini aşamıyor ve hissedarlara değer yaratamıyor.
- Bu tablo, borçluluğun azaltılması veya daha düşük maliyetli finansman bulunması gerektiğine işaret ediyor.

Faaliyet rapor:https://www.kap.org.tr/tr/Bildirim/1479942
Finansal rapor:https://www.kap.org.tr/tr/Bildirim/1479939