

1. Bilanço
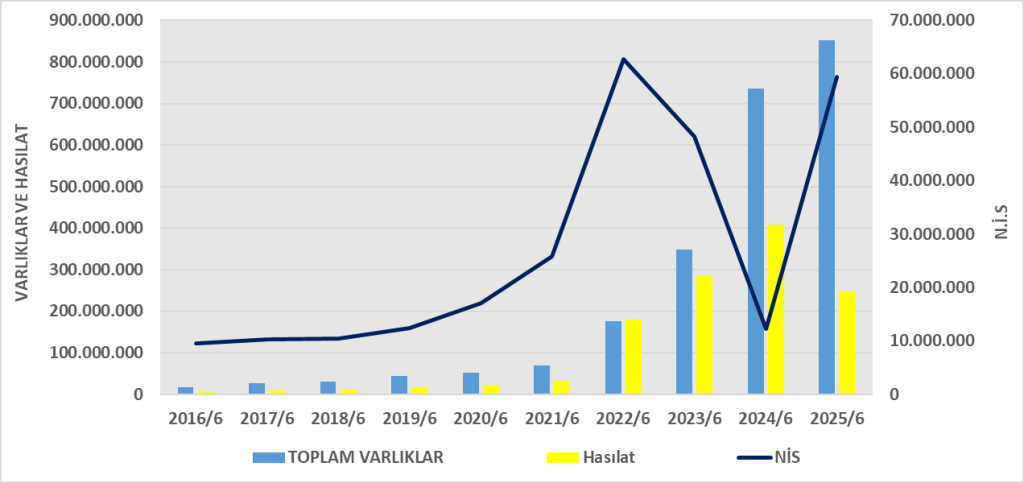
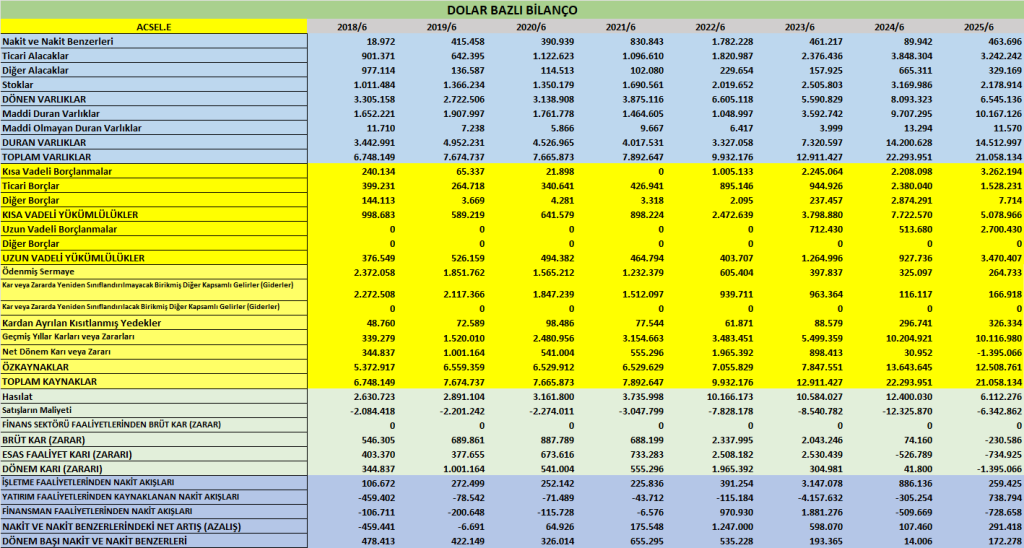
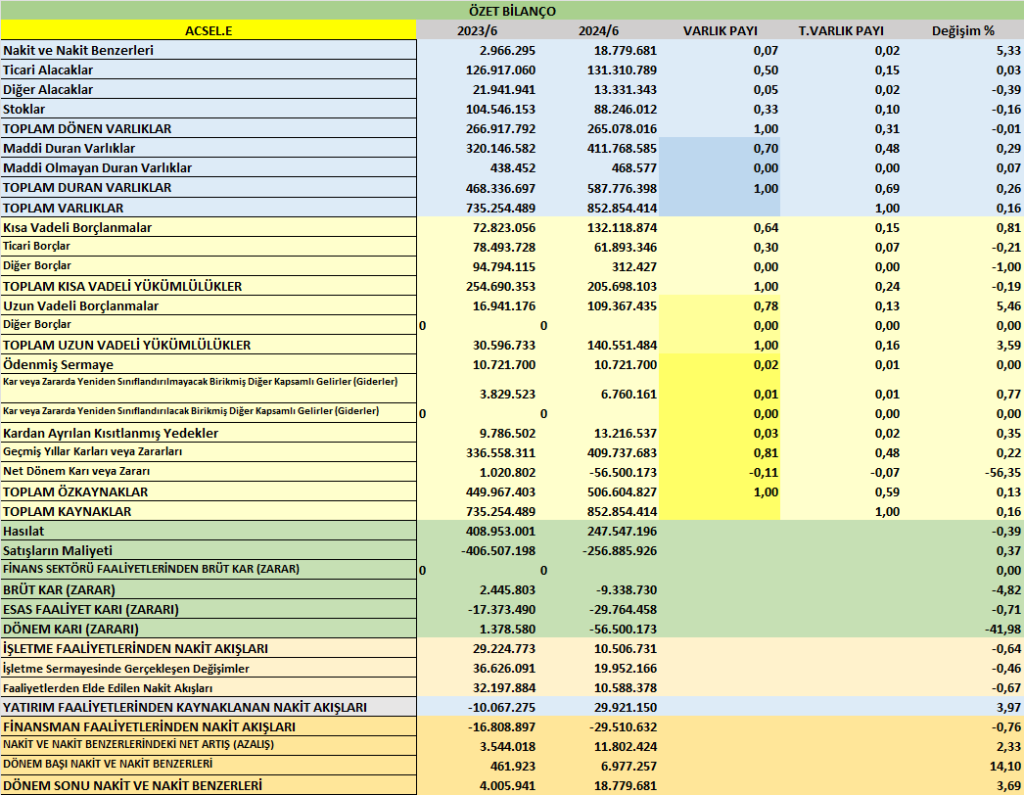
- Toplam Varlıklar: 852,9 mn TL (2024 sonu: 945,6 mn TL, düşüş var)
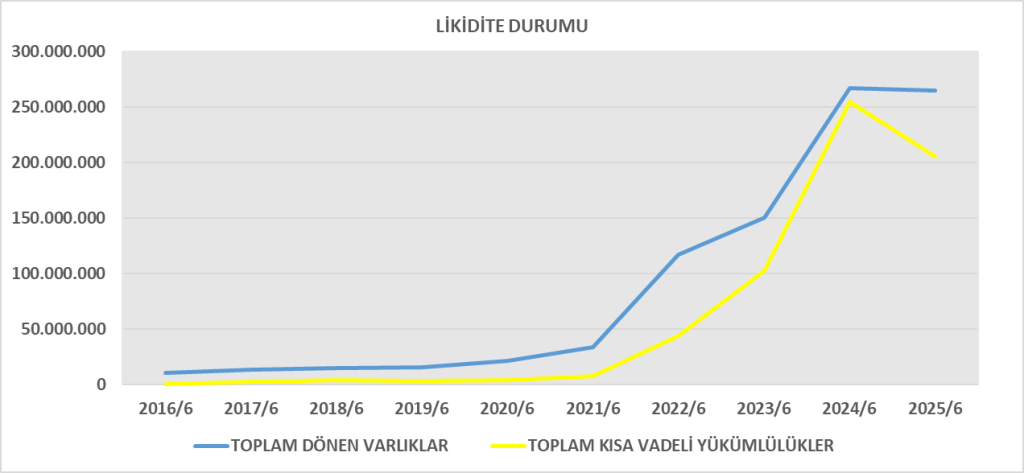
- Dönen Varlıklar: 265,1 mn TL (önceki dönemden gerilemiş)
- Duran Varlıklar: 587,8 mn TL (istikrarlı)
- Kısa Vadeli Yükümlülükler: 205,7 mn TL
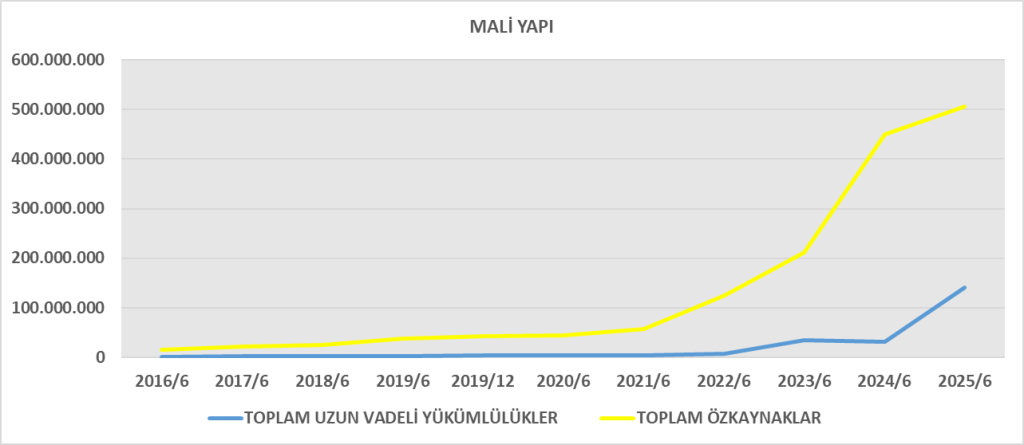
- Uzun Vadeli Yükümlülükler: 140,6 mn TL
- Toplam Borçlar: 346,2 mn TL
- Özkaynaklar: 506,6 mn TL (önceki 563,1 mn TL → dönem zararı kaynaklı düşüş)
Yorum:
- Borç/Özkaynak oranı ~%68 → yönetilebilir seviyede.
- Dönen varlıkların hızlı düşüşü (344,5 → 265,1 mn TL) likidite açısından dikkat çekici.
- Nakit 18,8 mn TL’ye yükselmiş (önceki 7,0 mn TL) → kısa vadeli ödeme gücü artmış.
2. Gelir Tablosu
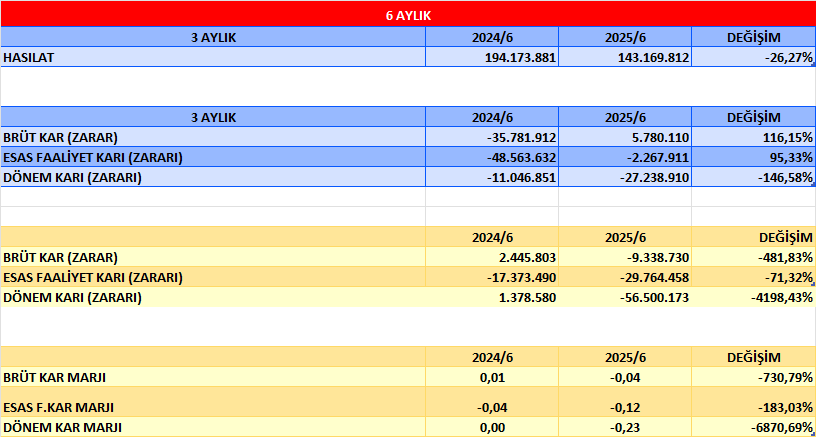
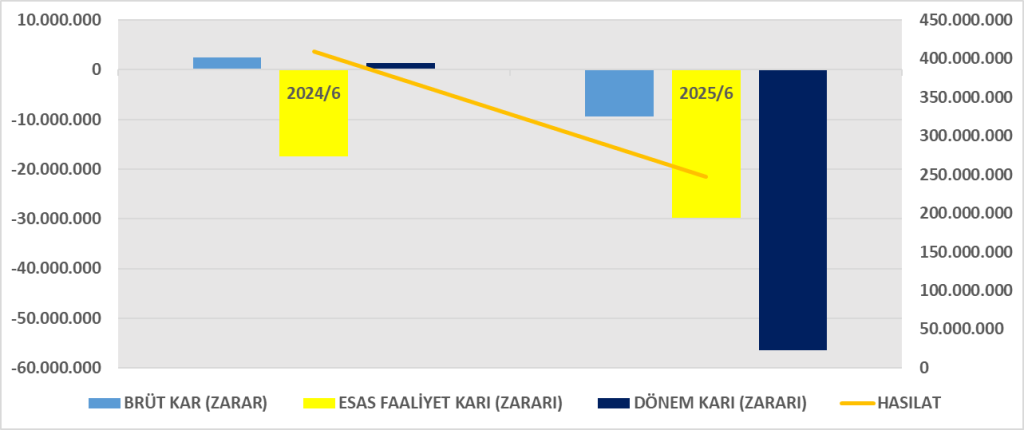
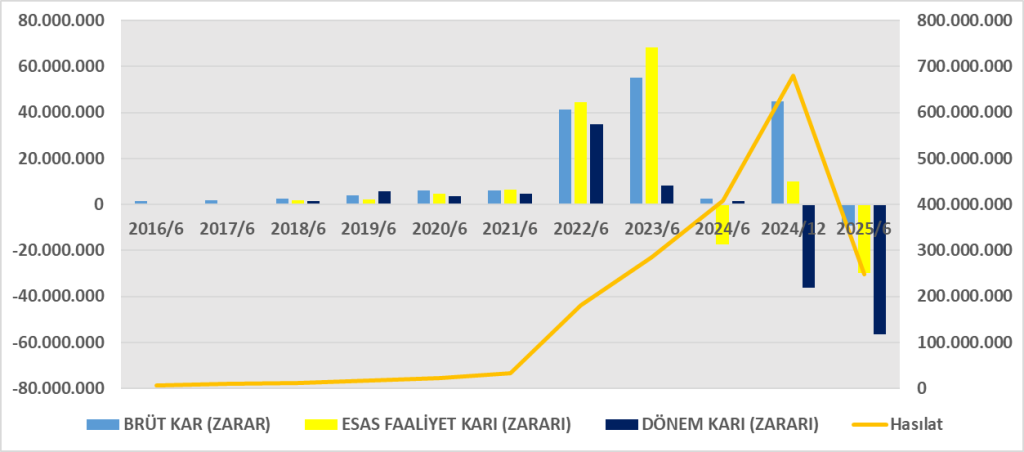
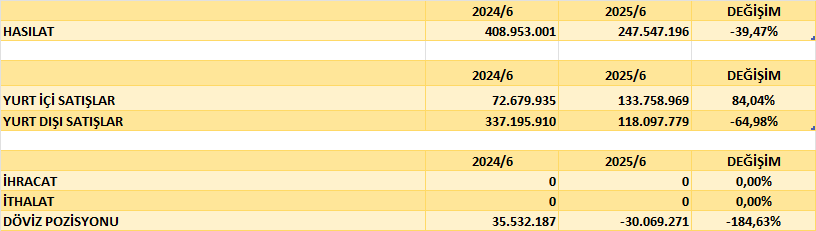
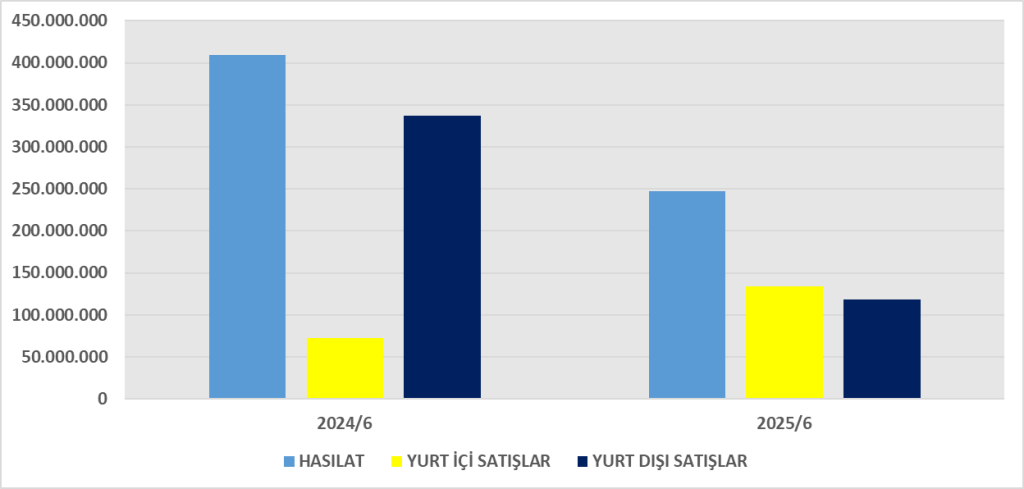
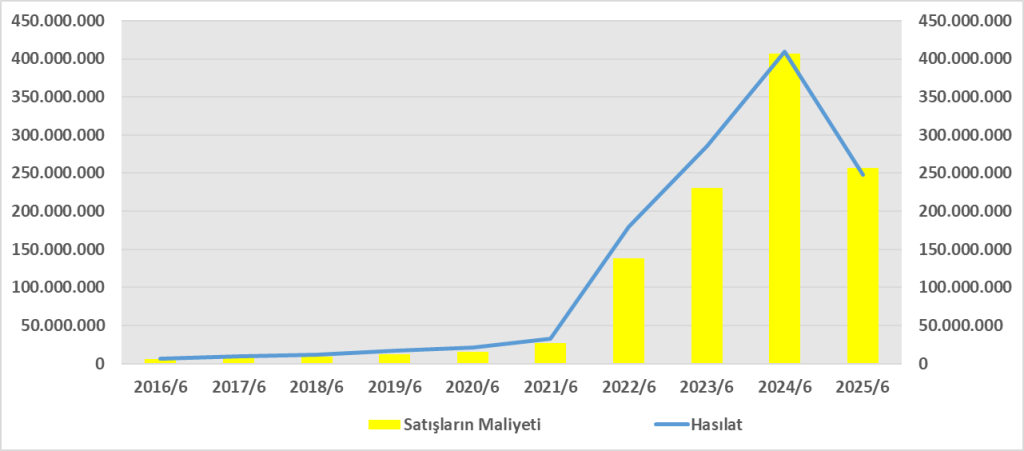
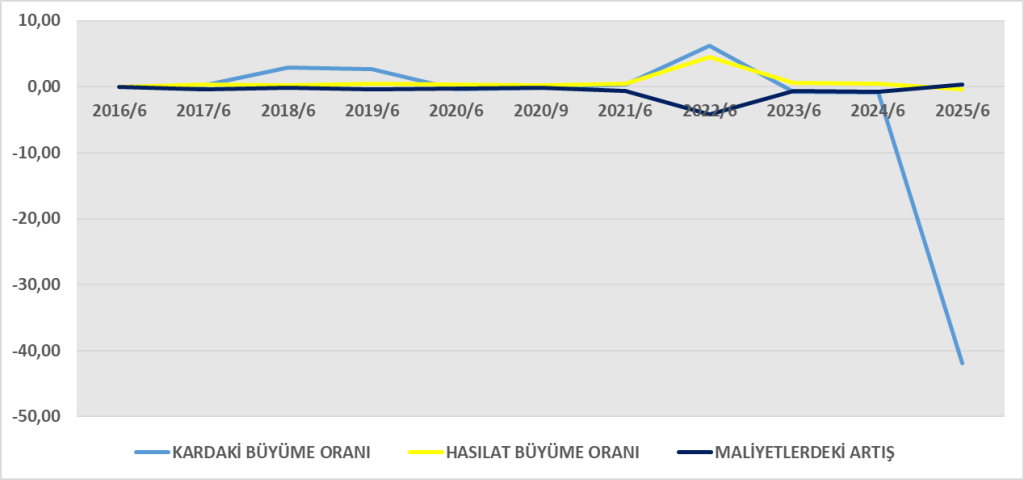
- Hasılat: 247,5 mn TL (2024/6A: 408,9 mn TL, %40 düşüş)
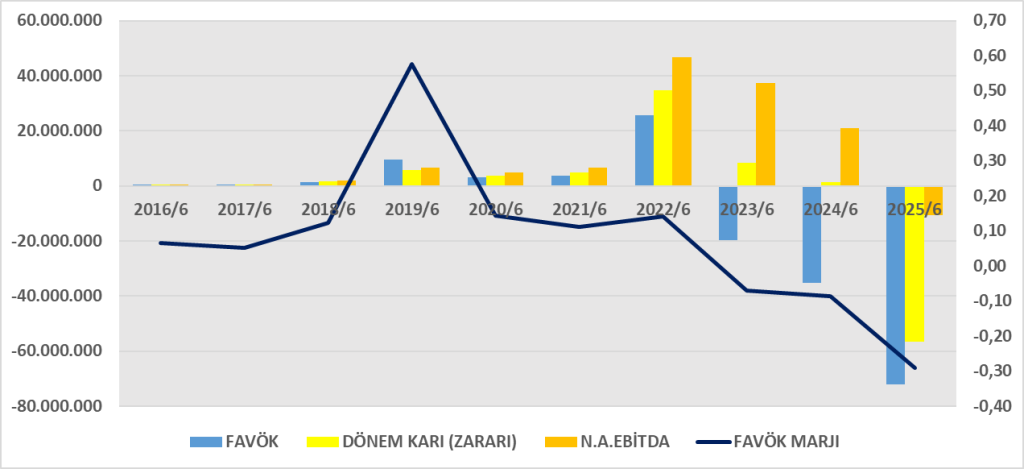
- Brüt Kar: -9,3 mn TL (2024/6A: +2,4 mn TL) → brüt zarar oluşmuş.
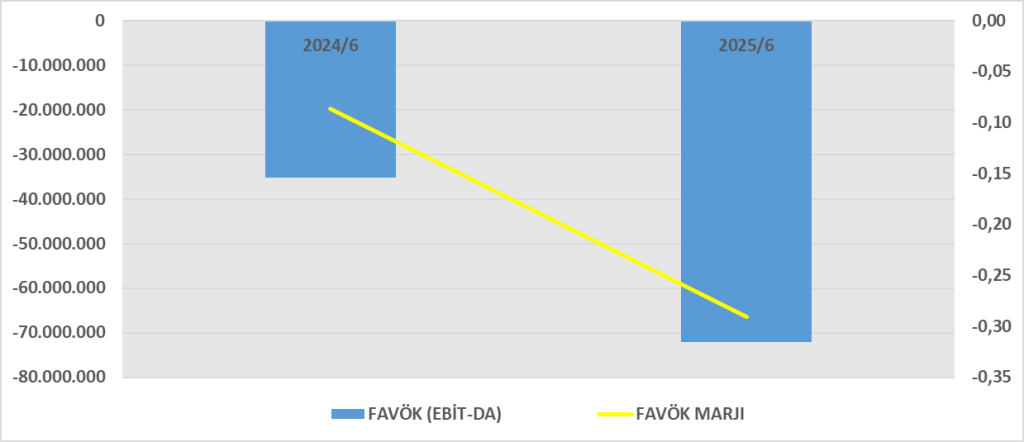
- Esas Faaliyet Zararı: -29,8 mn TL
- Vergi Öncesi Zarar: -49,9 mn TL
- Net Dönem Zararı: -56,5 mn TL (2024/6A: +1,4 mn TL kâr)
Yorum:
- Satışlar sert düşmüş, maliyet baskısı brüt zarara yol açmış.
- Finansman giderleri (32,3 mn TL) ve parasal pozisyon dalgalanmaları sonucu dönem zararı büyümüş.
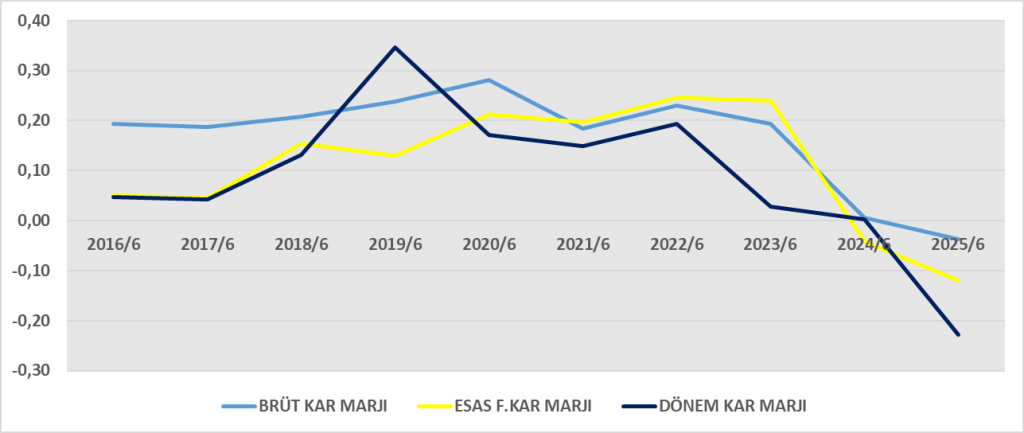
- Net kâr marjı negatif (% -23).
3. Nakit Akış Tablosu
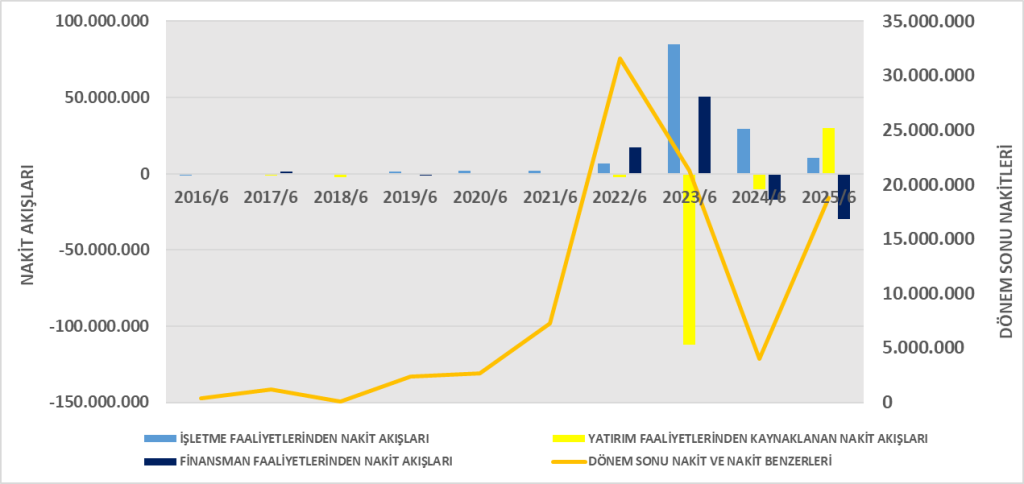
- İşletme Faaliyetlerinden Nakit: +10,5 mn TL (geçen yıl 29,2 mn TL)
- Yatırım Faaliyetlerinden Nakit: +29,9 mn TL (ilişkili taraflardan alacak tahsili +26,9 mn TL etkili)
- Finansman Faaliyetlerinden Nakit: -29,5 mn TL (faiz ödemeleri ağır)
- Dönem Sonu Nakit: 18,8 mn TL (yıl sonuna göre +10,8 mn TL artış)
Yorum:
- Zarara rağmen pozitif işletme nakit akışı şirketin nakit yaratabildiğini gösteriyor.
- Yatırım faaliyetleri nakit girişi sağlamış (alacak geri dönüşü).
- Finansman giderleri nakit çıkışına neden olmuş.
4. DuPont Analizi
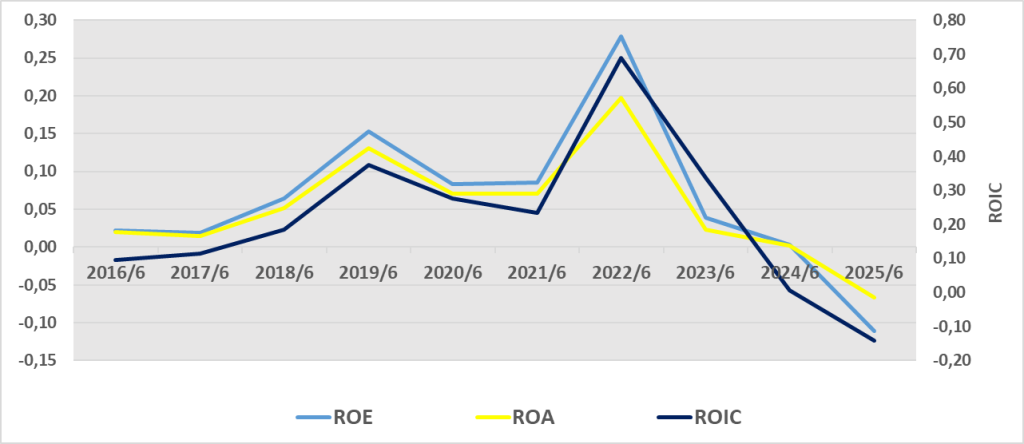
- Negatif kârlılık ROE’yi eksiye çekmiş.
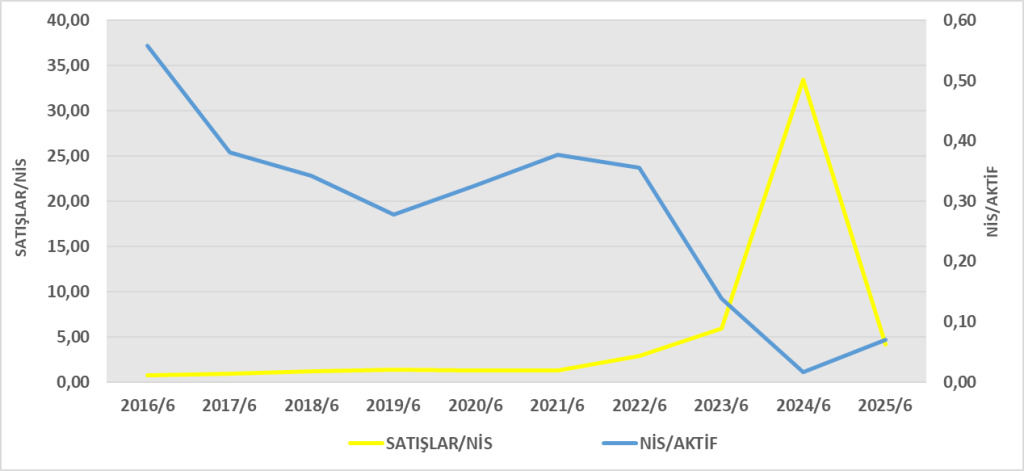
- Varlıkların verimliliği düşük (aktif devir hızı 0,29).
- Finansal kaldıraç sınırlı, borç yükü aşırı değil; ancak kârsızlık kaldıraç etkisini bozmuş.
Genel Değerlendirme
- Kârlılık: Satış hacmi düşüşü ve maliyet baskısı kârlılığı ciddi şekilde zedelemiş.
- Finansal Yapı: Borç seviyesi kontrol edilebilir, fakat özkaynaklar zararla eriyor.
- Nakit Durumu: İşletme faaliyetleri pozitif, bu güçlü bir taraf.
- ROE: Negatif → yatırımcı açısından değer yaratamayan bir dönem.
1. ROE (Özsermaye Karlılığı)
- Şirket özkaynaklarını kârlı kullanamamış, aksine zarar üretmiş.
- Yatırımcı açısından özsermaye getirisi negatif; bu durum sermaye erimesi anlamına geliyor.
2. ROA (Aktif Karlılığı)
- Şirket varlıklarını verimli kullanamamış; her 100 TL’lik varlıktan 6,3 TL zarar yazmış.
- Varlık devir hızı düşük (0,29), bu da aktif kârlılığını zayıflatıyor.
3. ROIC (Yatırılan Sermaye Karlılığı)
- Sermaye maliyetinin çok altında getiri var; yani yatırımlar değer yaratmak yerine değer kaybettiriyor.
- ROIC’in negatif olması, borç verenler ve hissedarlar için uzun vadeli risk teşkil ediyor.
Genel Sonuç
- ROE: -10,6% → Hissedar getirisi negatif.
- ROA: -6,3% → Varlık kullanımı verimsiz.
- ROIC: -6,4% → Sermaye getirisi maliyetin altında, değer kaybı söz konusu.
Şirketin en kritik problemi kârlılık. Borç yükü çok yüksek değil, ancak satışların düşmesi ve maliyetlerin yükselmesi tüm oranları negatife çevirmiş.

Faaliyet raporu:https://www.kap.org.tr/tr/Bildirim/1475301
Finansal rapor:https://www.kap.org.tr/tr/Bildirim/1475299