

AFYON ÇİMENTO SANAYİ T.A.Ş.
1. Bilanço Analizi
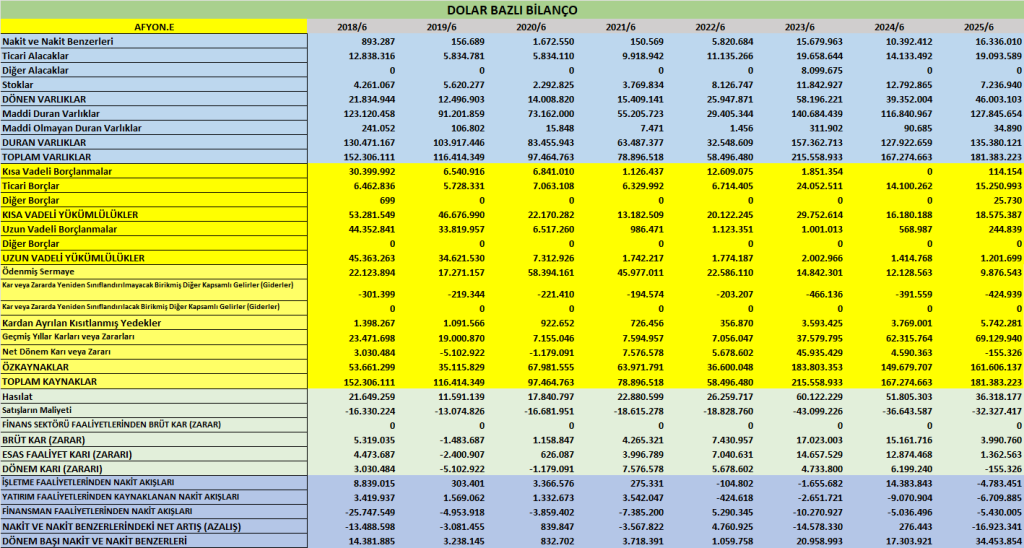
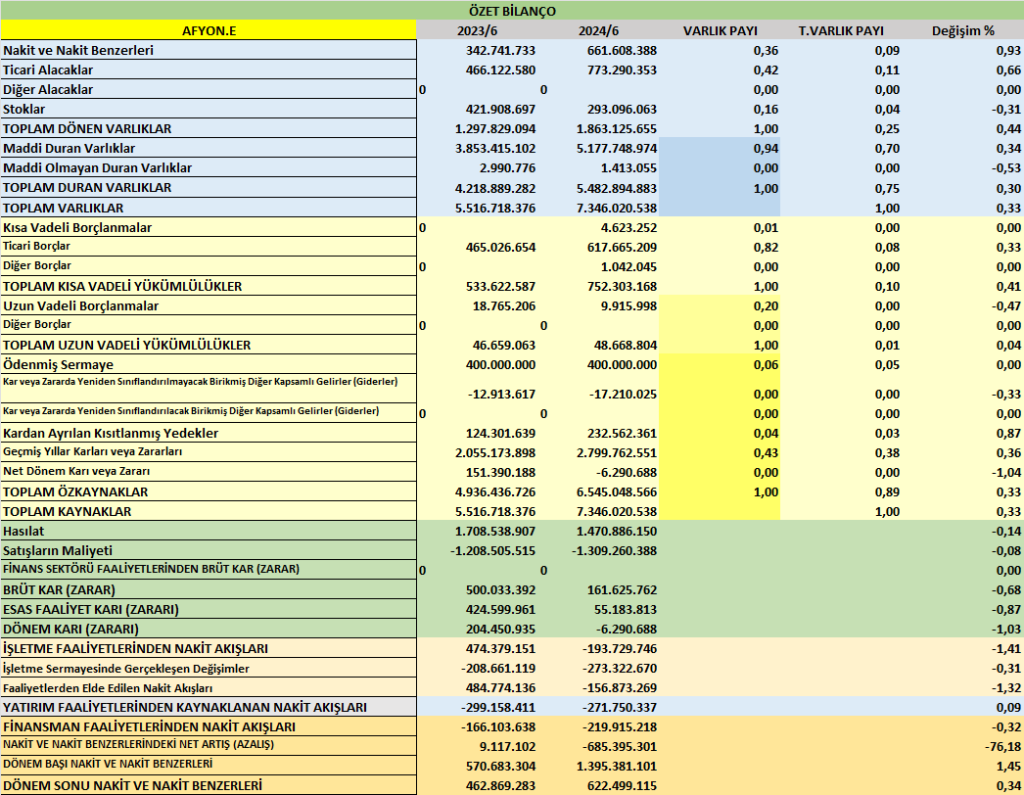
- Toplam Varlıklar: 7,35 milyar TL (2024 sonuna göre %6,7 azalma)
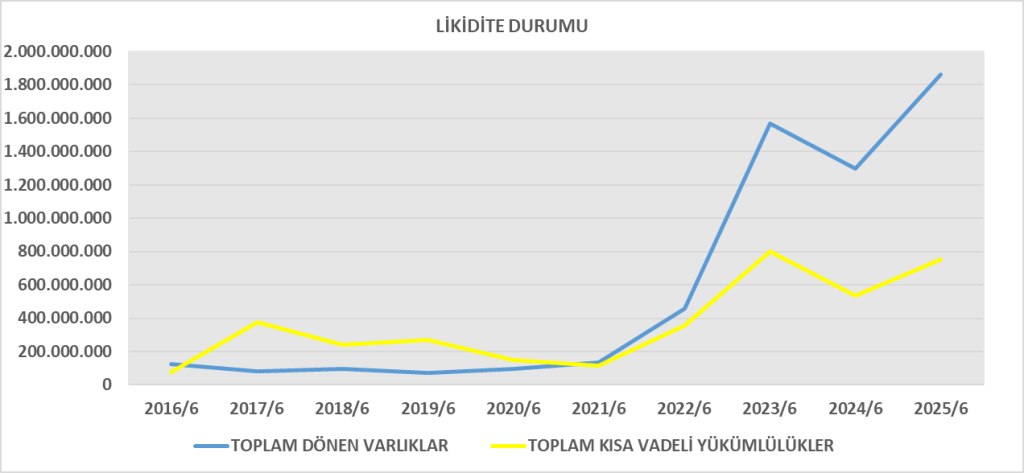
- Dönen Varlıklar: 1,86 milyar TL → Nakit 661 milyon TL’ye düşmüş (önceki 1,39 milyar TL).
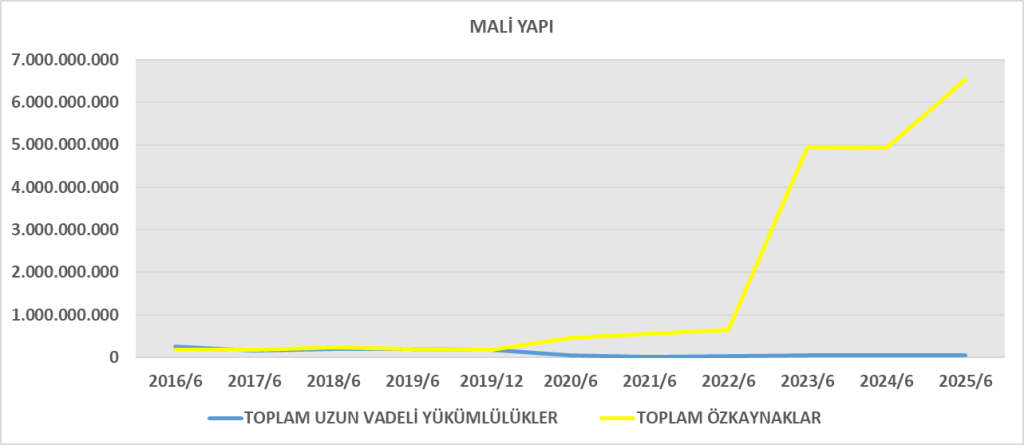
- Duran Varlıklar: 5,48 milyar TL, büyük kısmı maddi duran varlık (5,18 milyar TL).
- Yükümlülükler: 801 milyon TL (önceki 913 milyon TL’ye göre düşüş).
- Özkaynaklar: 6,55 milyar TL (önceki 6,96 milyar TL). Net dönem zararı özkaynakları azaltmış.
- Borç/Özkaynak Oranı: %12 → Borçluluk düşük, güçlü özkaynak yapısı korunuyor.
Yorum: Şirketin bilançosu sağlam, finansal borç yükü oldukça düşük. Ancak nakit azalması ve dönem zararı özkaynakları baskılamış.
2. Gelir Tablosu Analizi
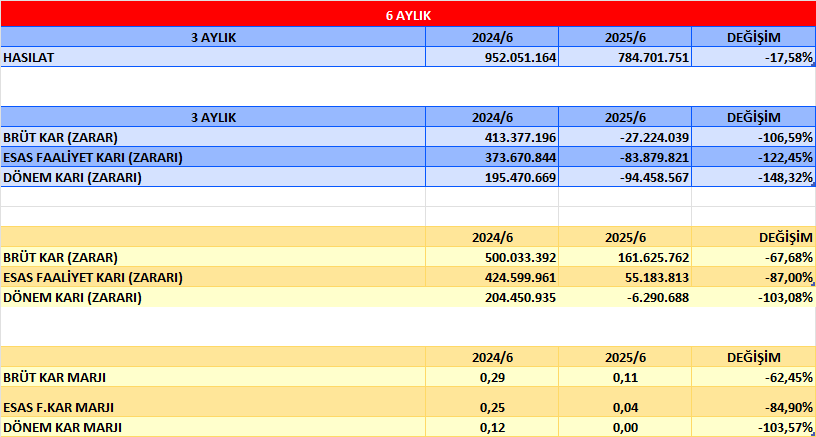
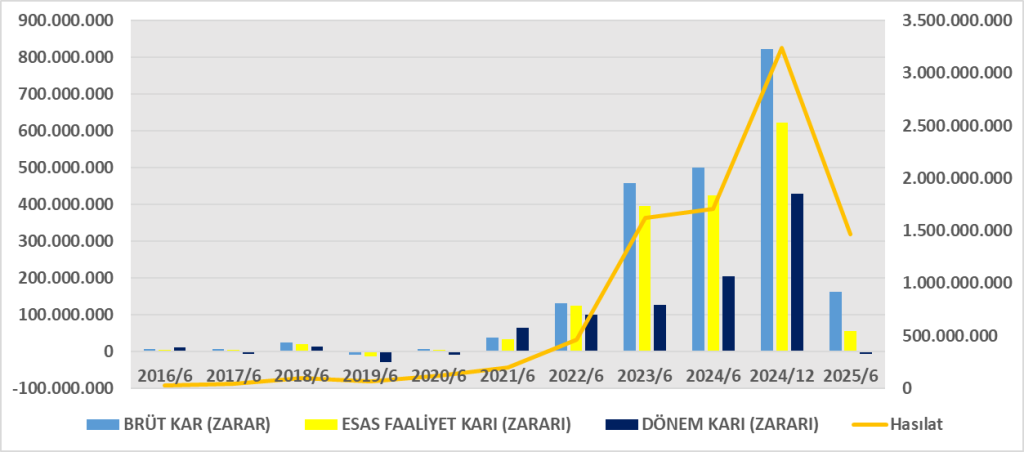
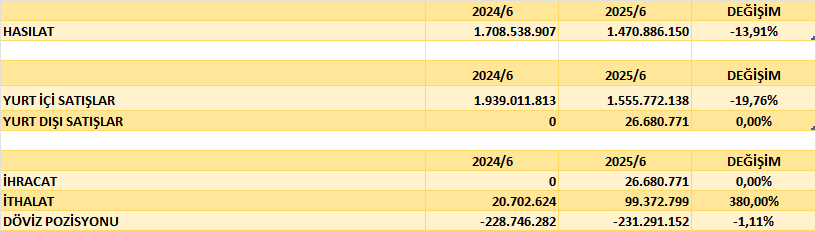
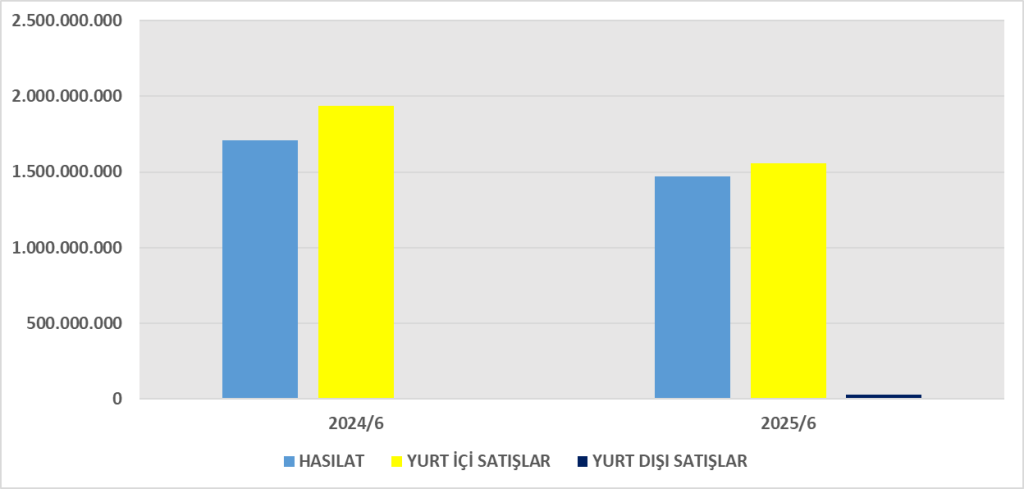
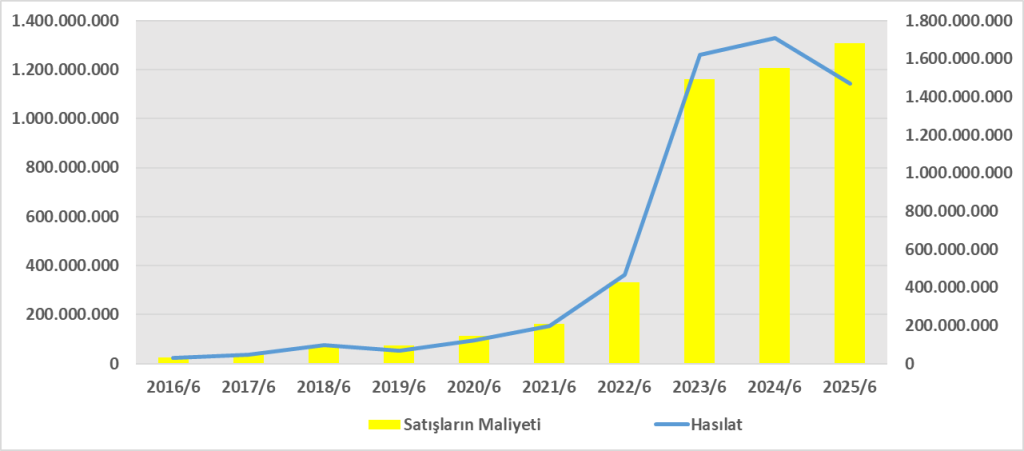
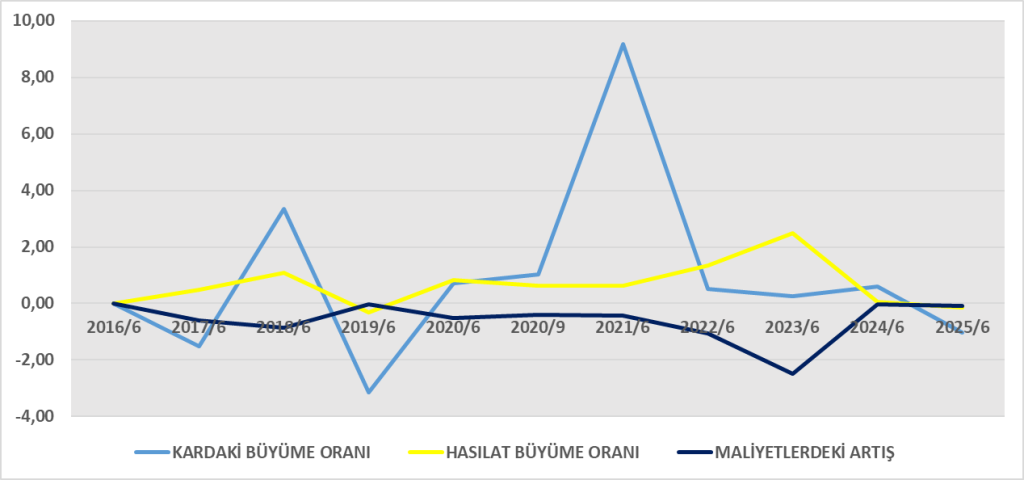
- Hasılat: 1,47 milyar TL (2024/6: 1,71 milyar TL → %14 düşüş).
- Brüt Kar: 162 milyon TL (önceki 500 milyon TL → ciddi daralma).
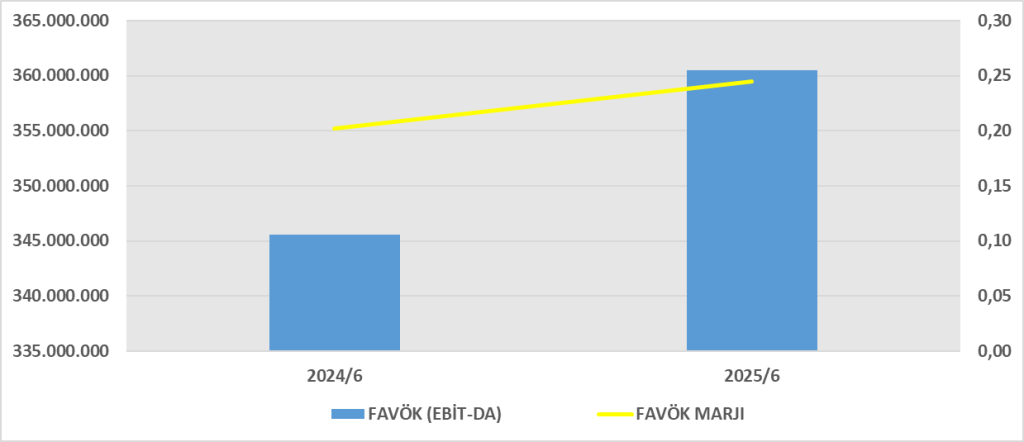
- Esas Faaliyet Karı: 55 milyon TL (önceki 425 milyon TL).
- Finansman Geliri: 196 milyon TL (yüksek faiz gelirleri).
- Parasal Kayıplar: -226 milyon TL (enflasyon muhasebesi etkisi).
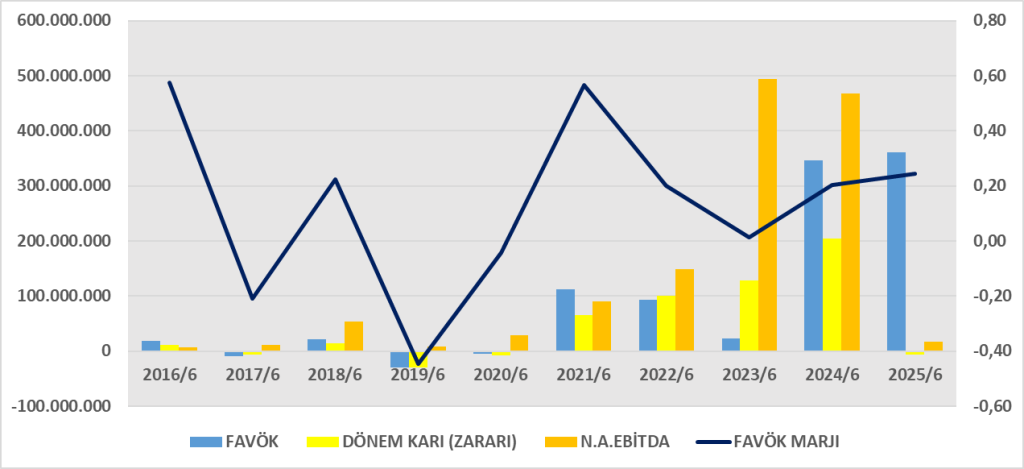
- Vergi Sonrası Net Kar/Zarar: -6,3 milyon TL (önceki yıl aynı dönemde +204 milyon TL kâr).
Yorum:
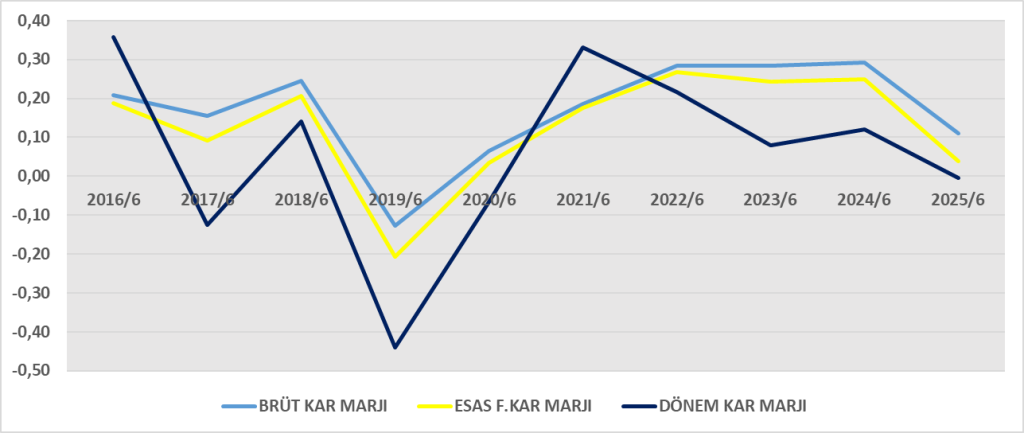
2025’in ilk yarısında satışlar ve kârlılık ciddi şekilde gerilemiş. Yüksek finansman gelirleri olmasına rağmen parasal kayıplar ve düşen faaliyet kârı nedeniyle dönem zarar edilmiştir.
3. Nakit Akış Tablosu
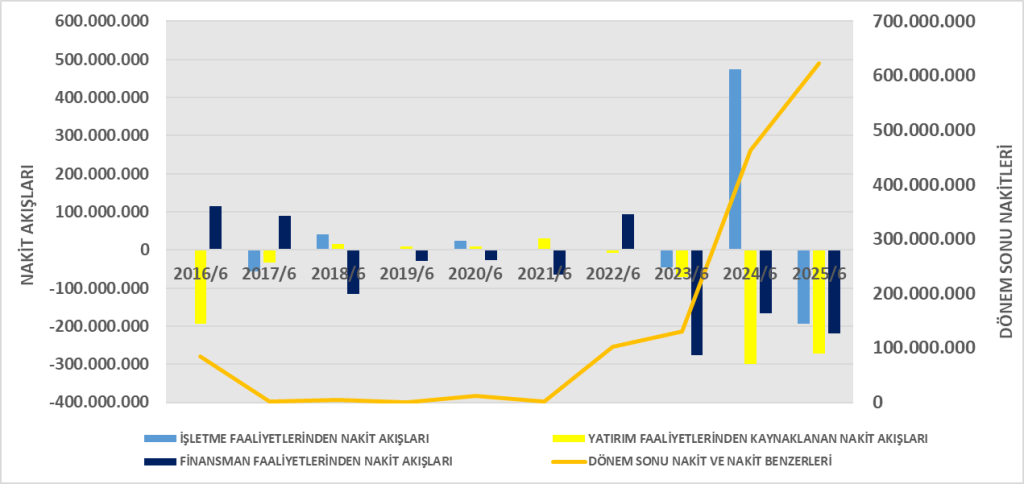
- İşletme Faaliyetleri Nakit Akışı: -194 milyon TL (önceki yıl +474 milyon TL).
- Yatırım Faaliyetleri: -272 milyon TL (sabit kıymet yatırımları).
- Finansman Faaliyetleri: -220 milyon TL (temettü ödemesi ve faiz giderleri).
- Net Nakit Değişimi: -685 milyon TL → Dönem sonu nakit 622 milyon TL.
Yorum:
Şirket 2025’in ilk yarısında nakit üretememiş, yatırımlar ve temettü ödemeleri ile birlikte nakit varlıkları erimiş. İşletme sermayesi yönetiminde zorluklar gözleniyor.
4. DuPont Analizi
- 2024 ilk yarısında yüksek kârlılık ile güçlü ROE elde eden şirket, 2025’te net zarar nedeniyle özkaynak kârlılığını neredeyse sıfırlamış.
- Düşük net kâr marjı (negatif) en zayıf halka olmuş.
- Finansal kaldıraç düşük olduğu için zarar daha sınırlı yansımış.
Genel Değerlendirme
- Olumlu: Düşük borçluluk, güçlü özkaynak yapısı, yatırım kapasitesi.
- Olumsuz: 2025’te faaliyet kârlılığı ciddi düşüşte, nakit akışları negatife dönmüş, dönem zararı oluşmuş.
- Risk: Satış hacmindeki düşüş ve yüksek parasal kayıplar.
- Beklenti: Sektörde talep toparlanırsa ve enflasyon muhasebesi baskısı azalırsa kârlılık yeniden pozitif dönebilir.
1. ROA (Aktif Karlılığı)
Yorum: Şirket aktiflerini kullanarak kâr yaratamamış, neredeyse sıfıra yakın negatif kârlılık söz konusu.
2. ROE (Özkaynak Karlılığı)
Yorum: 2024’te %3+ seviyesinde güçlü ROE varken, bu yıl net zarardan dolayı özkaynak kârlılığı negatife dönmüş. Hissedar getirisi açısından zayıf bir dönem.
3. ROIC (Yatırılan Sermaye Karlılığı)
Yorum: Sermayenin getirisi %1’in bile altında. Sermaye maliyetinin (WACC ~ %25–30 civarı) çok altında olduğu için ekonomik değer yaratılmamış, aksine değer kaybı var.
Genel Değerlendirme
- ROA ve ROE neredeyse sıfıra yakın ve negatif → faaliyetlerde kârlılık sorunu var.
- ROIC çok düşük → yatırılan sermaye, yatırımcısına değer katmamış.
- 2024’e göre ciddi bozulma: Satışların ve brüt kârın düşmesi ile finansal performans zayıflamış.





Faaliyet raporu:https://www.kap.org.tr/tr/Bildirim/1471456
Finansal rapor:https://www.kap.org.tr/tr/Bildirim/1471454