

SMART GÜNEŞ ENERJİSİ TEKNOLOJİLERİ ARAŞTIRMA GELİŞTİRME ÜRETİM SANAYİ VE TİCARET A.Ş.
1. Bilanço Analizi
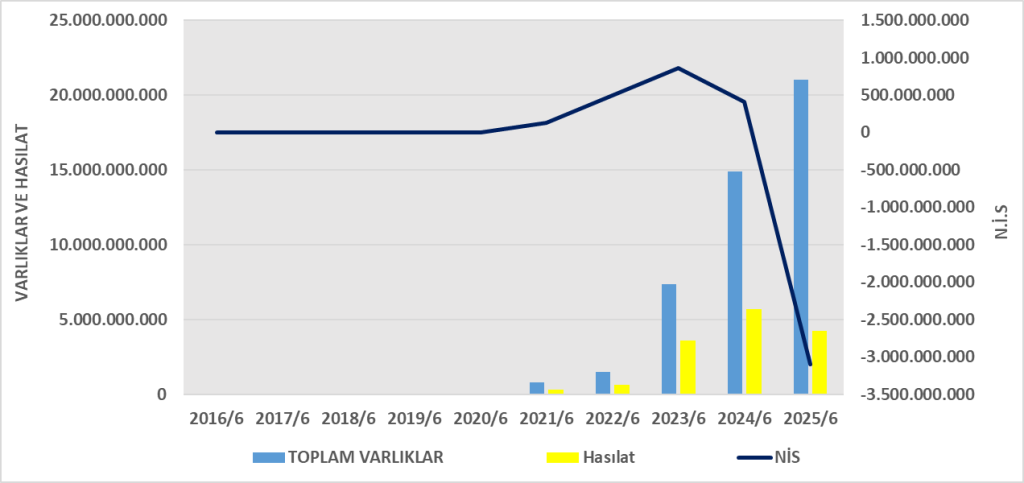
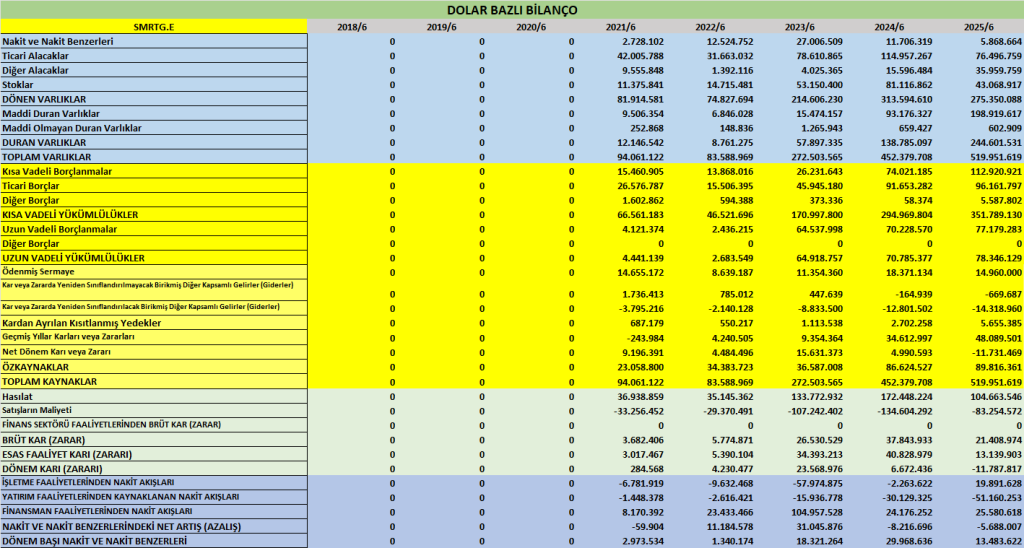
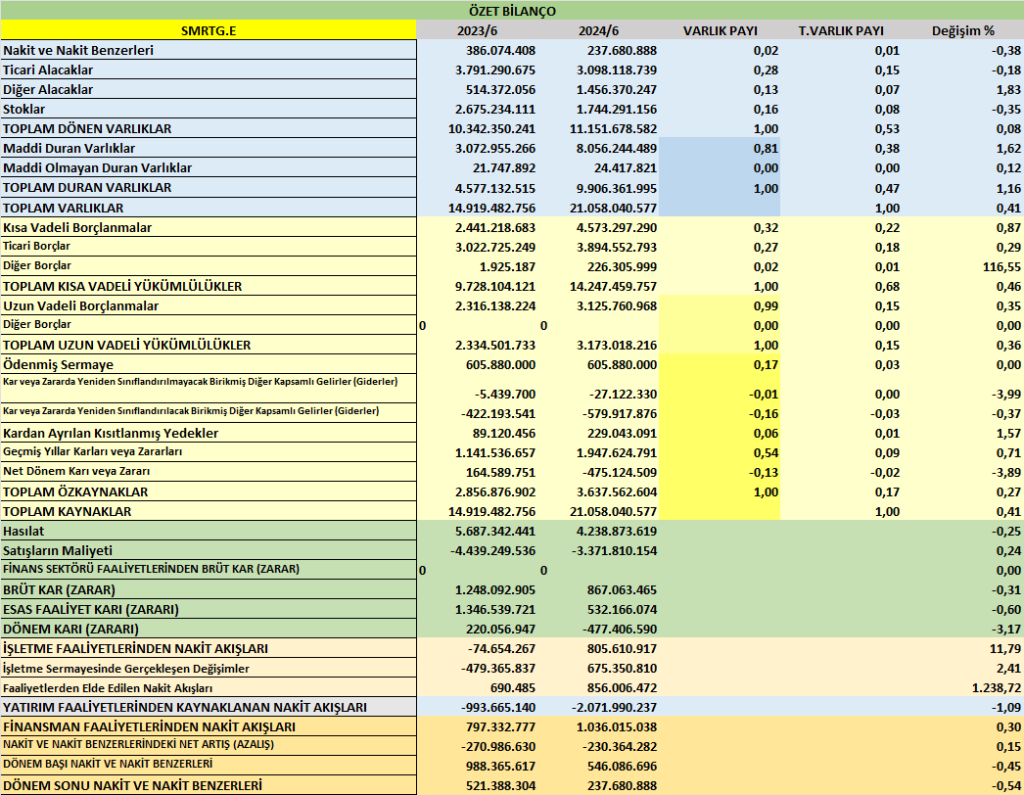
- Toplam Varlıklar: 21,1 milyar TL (2024 sonu: 20,4 milyar TL) → sınırlı büyüme.
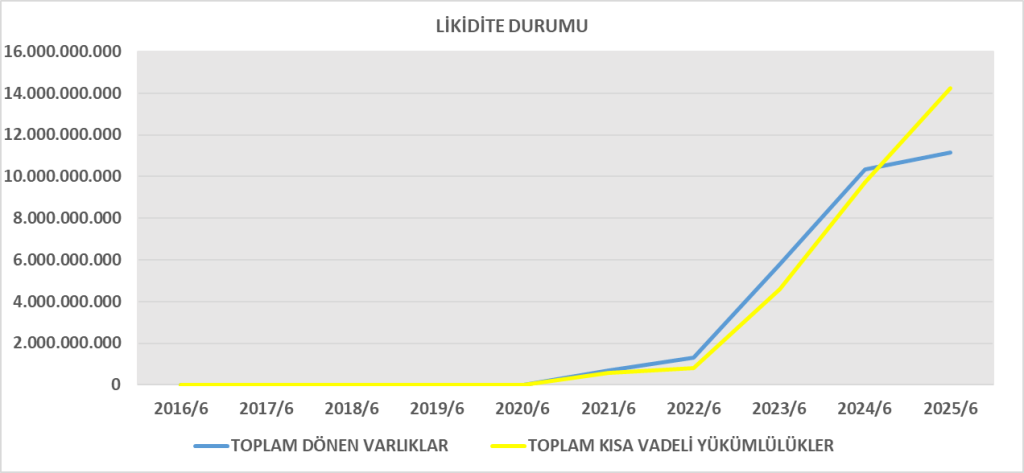
- Dönen Varlıklar: 11,1 milyar TL (önceki dönem 12,4 milyar TL) → %10 daralma, özellikle nakit (237 milyon TL, önceki 546 milyon TL) ve stoklarda düşüş dikkat çekiyor.
- Duran Varlıklar: 9,9 milyar TL (önceki 8,0 milyar TL) → %25 artış, kapasite yatırımları ve sabit varlık artışı öne çıkıyor.
- Toplam Yükümlülükler: 17,4 milyar TL (önceki 16,3 milyar TL) → %7 artış. Kısa vadeli borçlar özellikle yükselmiş.
- Özkaynaklar: 3,64 milyar TL (önceki 4,10 milyar TL) → dönem zararı nedeniyle %11 azalma.
Yorum:
Şirketin bilançosunda borç yükü artarken nakit azalıyor. Yatırım kaynaklı duran varlık artışı uzun vadeli büyüme için olumlu, fakat finansal riskleri artırıyor.
2. Gelir Tablosu Analizi
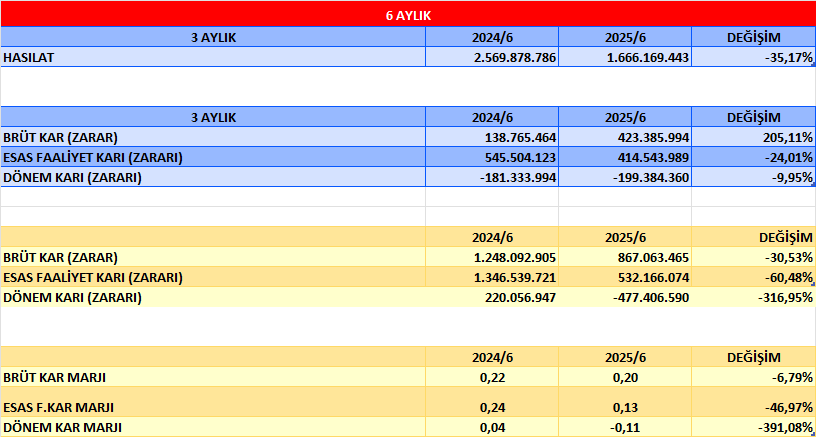
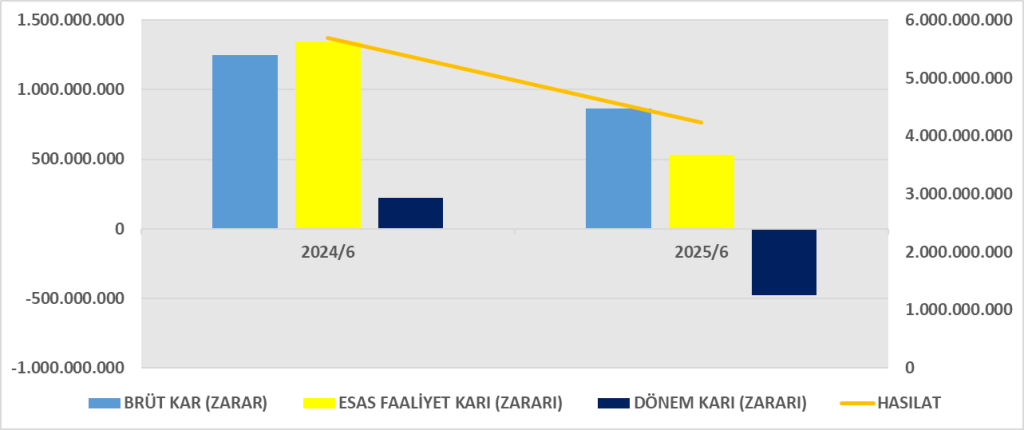
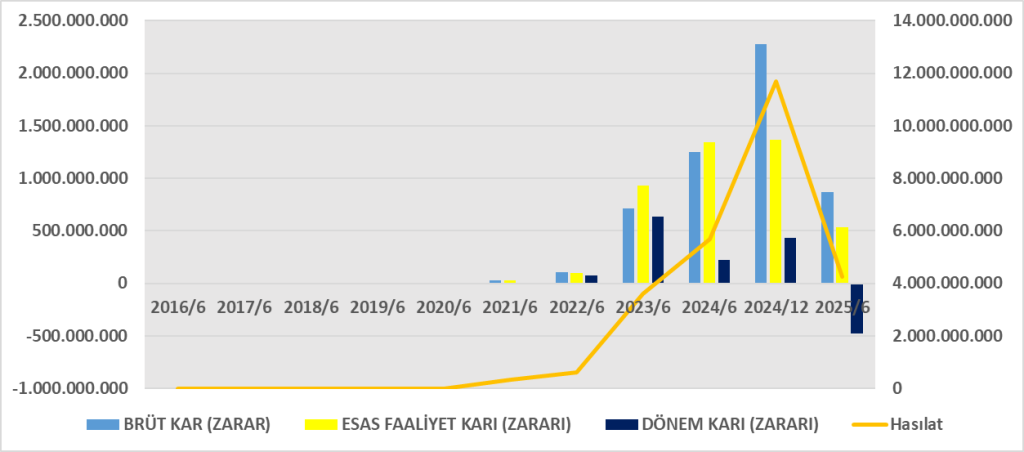
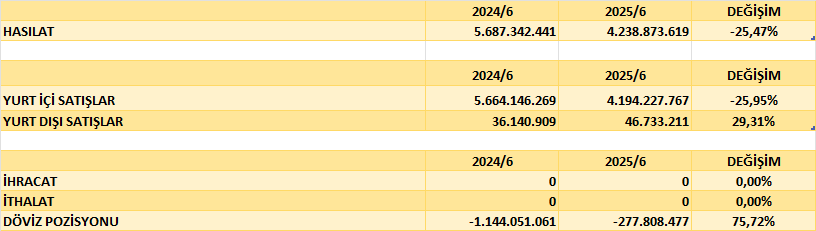
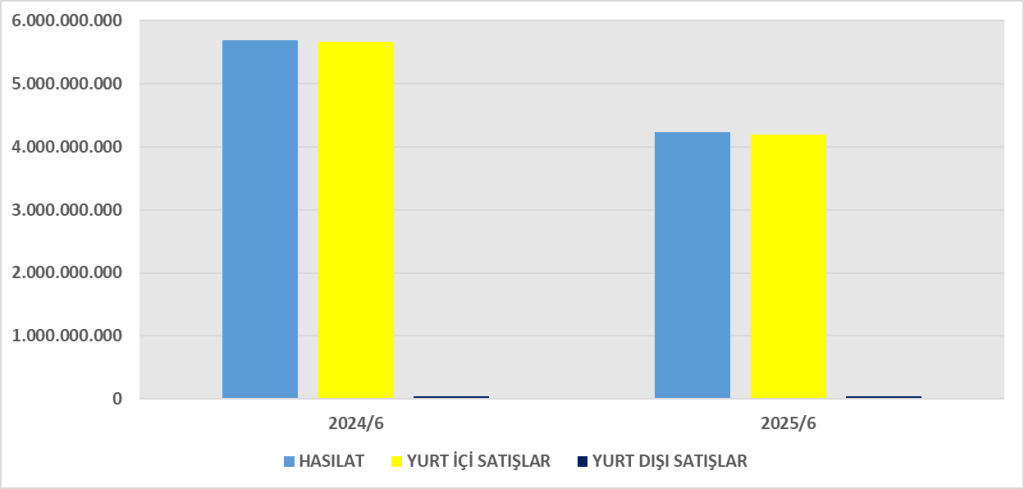
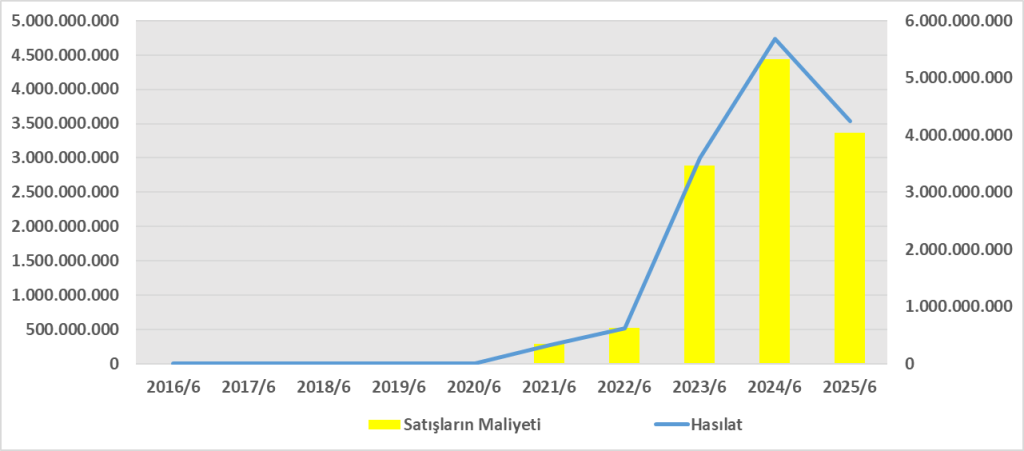
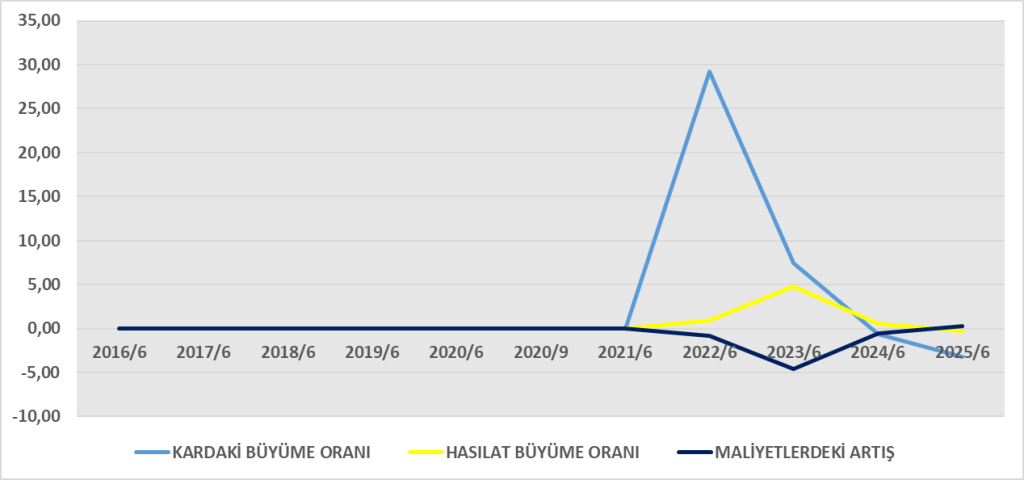
- Hasılat: 4,24 milyar TL (önceki yıl aynı dönem: 5,69 milyar TL) → %25 düşüş.
- Brüt Kar: 867 milyon TL (önceki 1,25 milyar TL) → %30 azalma.
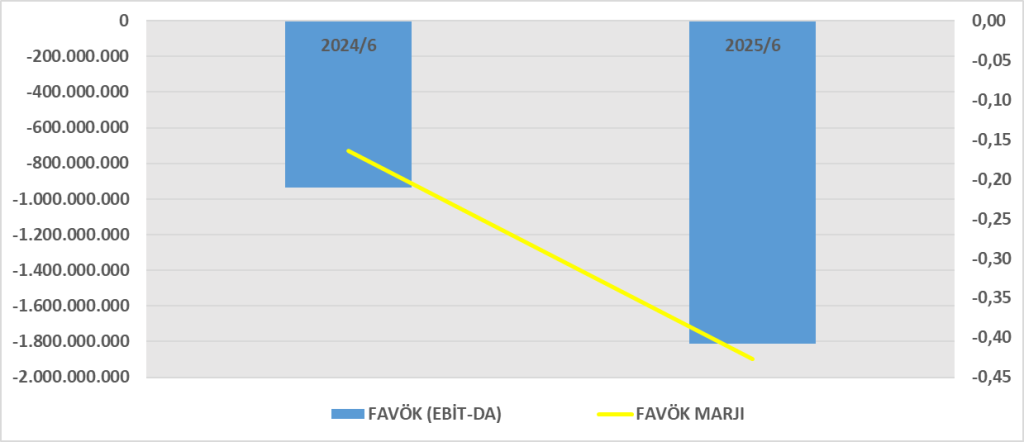
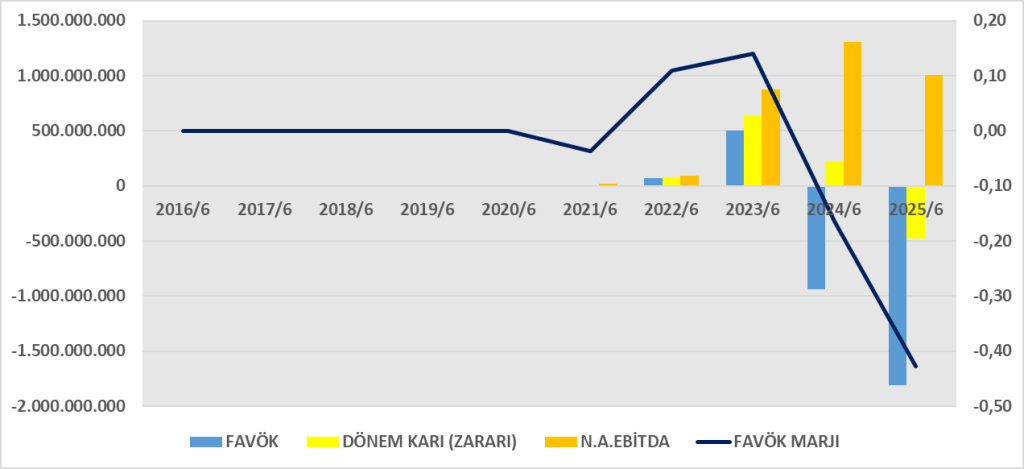
- Esas Faaliyet Karı: 532 milyon TL (önceki 1,35 milyar TL).
- Finansman Giderleri: -1,77 milyar TL (önceki -1,54 milyar TL) → ciddi artış.
- Dönem Net Karı: -477 milyon TL zarar (önceki +220 milyon TL kâr).
Yorum:
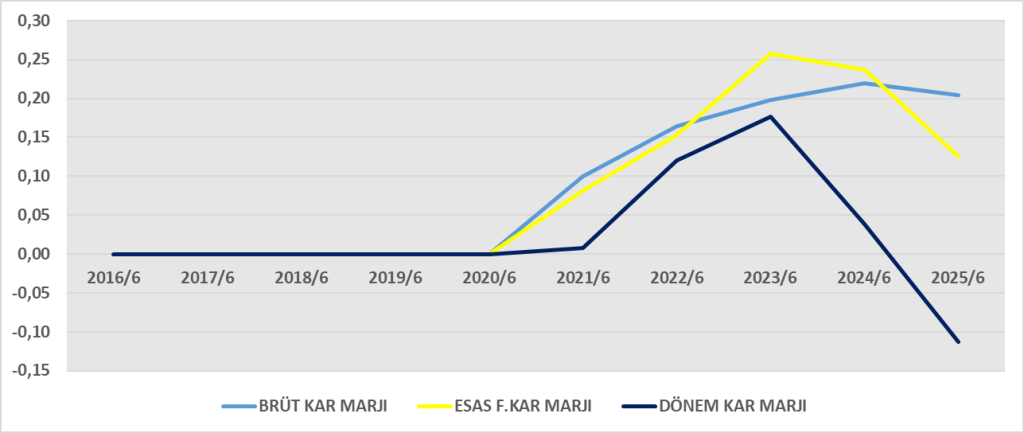
Operasyonel kârlılık daralırken, asıl kayıp finansman giderlerinden geliyor. Borçlanma maliyetlerinin yüksekliği şirketin kârlılığını baskılıyor.
3. Nakit Akış Tablosu Analizi
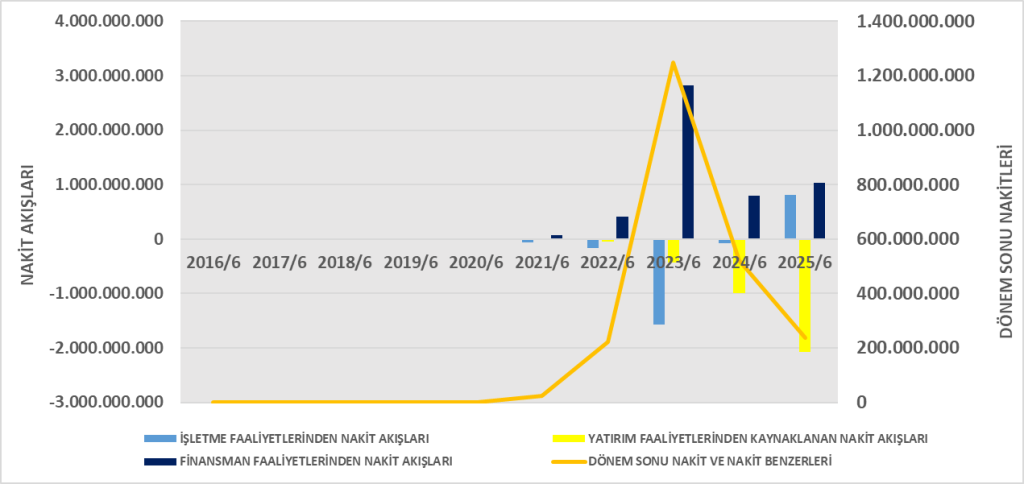
- Faaliyetlerden Nakit Akışı: +806 milyon TL (önceki -75 milyon TL).
- Yatırım Faaliyetleri: -2,07 milyar TL (önceki -994 milyon TL). Yatırımlar artmış.
- Finansman Faaliyetleri: +1,04 milyar TL (önceki +797 milyon TL). Borçlanma ile finansman sağlanmış.
- Net Nakit Değişimi: -230 milyon TL azalış.
Yorum:
Şirket faaliyetlerden güçlü nakit yaratıyor, ancak yüksek yatırımlar ve finansman giderleri nedeniyle nakit varlığı azalıyor. Borçlanmaya bağımlılık devam ediyor.
4. DuPont Analizi
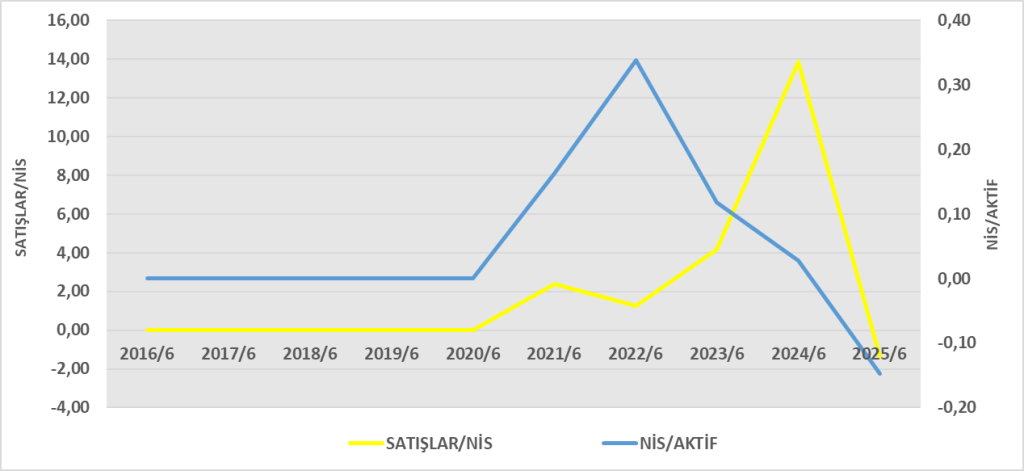
Özkaynak kârlılığı negatife dönmüş. Zararın temel sebebi düşük net kâr marjı (yüksek finansman giderleri). Aktif devir hızı düşük (0,2), bu da varlıkların satışa dönüşümünün yavaş olduğunu gösteriyor. Kaldıraç (5,8x) yüksek, bu da borçluluk baskısını artırıyor.
Genel Değerlendirme
- Olumlu: Faaliyetlerden nakit yaratımı güçlü, duran varlık yatırımları uzun vadeli büyüme için umut verici.
- Olumsuz: Satışlarda daralma, yüksek finansman giderleri ve zarar şirketin kısa vadede finansal sağlığını olumsuz etkiliyor.
- Risk: Borç yükü ve faiz maliyetleri kontrol edilmezse özkaynak erozyonu devam edebilir.
1. ROA (Aktif Karlılığı)
Yorum: Şirket varlıklarını kâra dönüştüremiyor, faaliyet sonucu zarar yazdığı için ROA negatif.
2. ROE (Özsermaye Karlılığı)
Yorum: Yüksek borçluluk nedeniyle zarar özkaynakları güçlü biçimde aşağı çekiyor. Özsermaye yatırımcıları açısından olumsuz.
3. ROIC (Sermaye Karlılığı)
Yorum: Sermaye getirisi %2 civarında ve borçlanma maliyetlerinin oldukça altında. Bu da borçların şirket için değer yaratmadığını, aksine yük getirdiğini gösteriyor.
Sektör Karşılaştırması (Güneş Enerjisi & Yenilenebilir Enerji)
- Türkiye’de ve küreselde yenilenebilir enerji şirketlerinde ortalama ROA %5–7, ROE %8–12, ROIC %6–10 aralığında.
- SMARTG ise ROA ve ROE’de negatif, ROIC’de %2 ile sektör ortalamasının oldukça altında.
Genel Sonuç
- ROA: Negatif, varlıklar kârlı çalışmıyor.
- ROE: Negatif, özkaynak yatırımcısına zarar yazdırıyor.
- ROIC: %2, borçlanma maliyetlerinin altında → değer yaratımı yok.
- Sektörle kıyas: Ortalamanın çok altında, finansal riskler yüksek.



Faaliyet raporu:https://www.kap.org.tr/tr/Bildirim/1479449
Finansal rapor:https://www.kap.org.tr/tr/Bildirim/1479448