

SARKUYSAN ELEKTROLİTİK BAKIR SANAYİ VE TİCARET A.Ş.
1. Bilanço Analizi
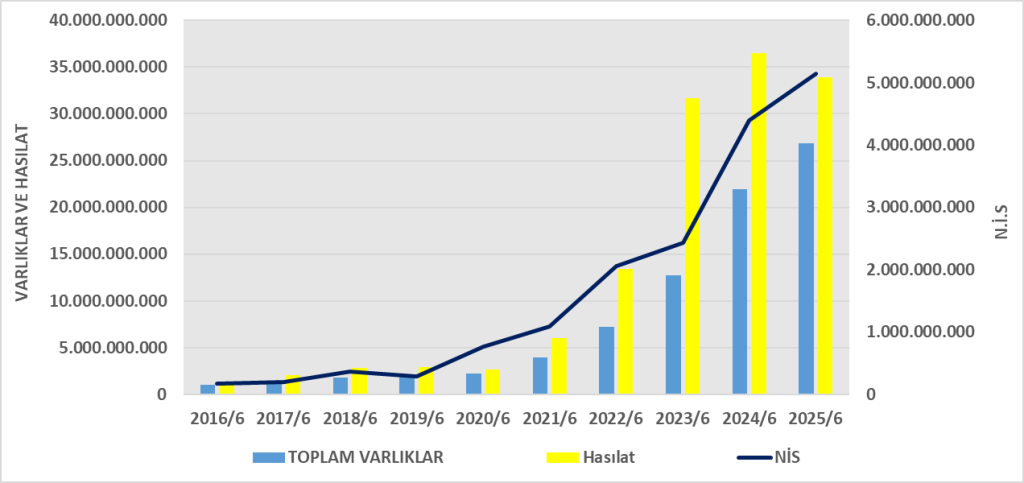
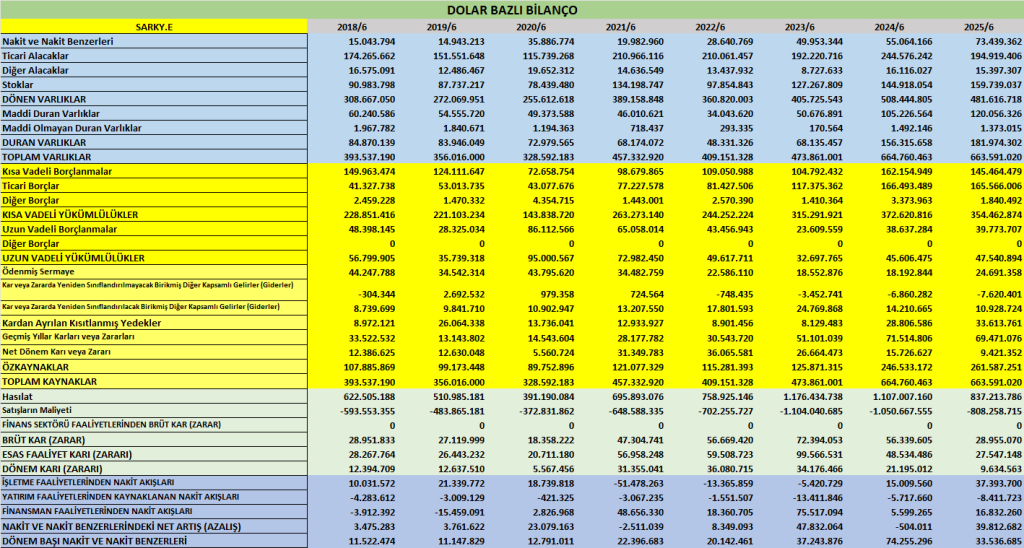
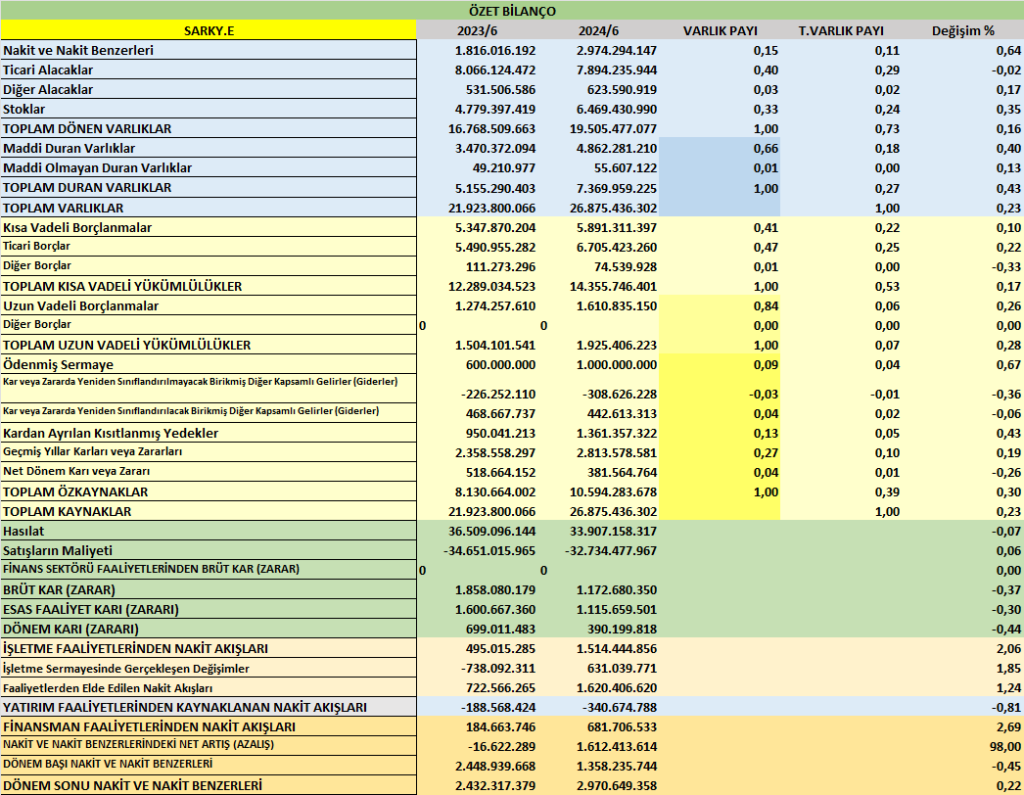
- Toplam Varlıklar: 26,9 milyar TL (31.12.2024: 23,3 milyar TL) → %15 artış.
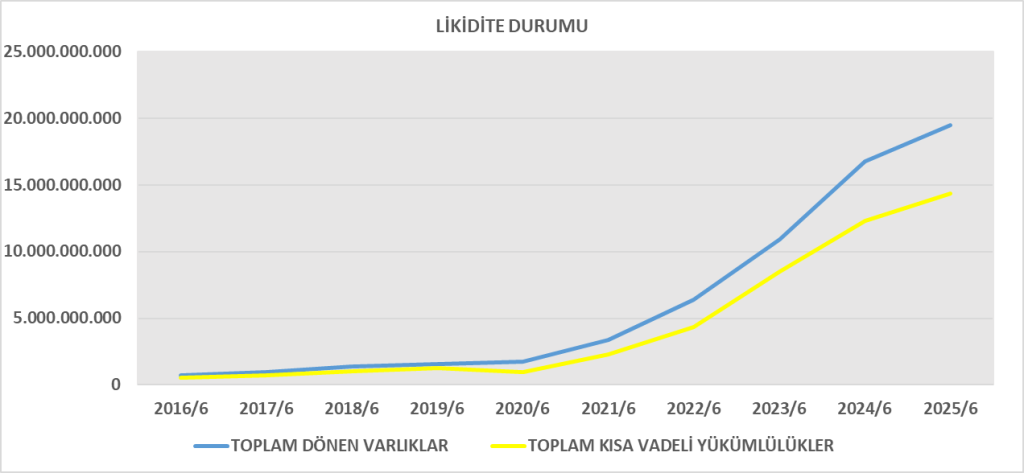
- Dönen Varlıklar: 19,5 milyar TL → güçlü artış, özellikle ticari alacaklar (7,9 milyar TL) ve stoklar (6,5 milyar TL) yüksek seviyede.
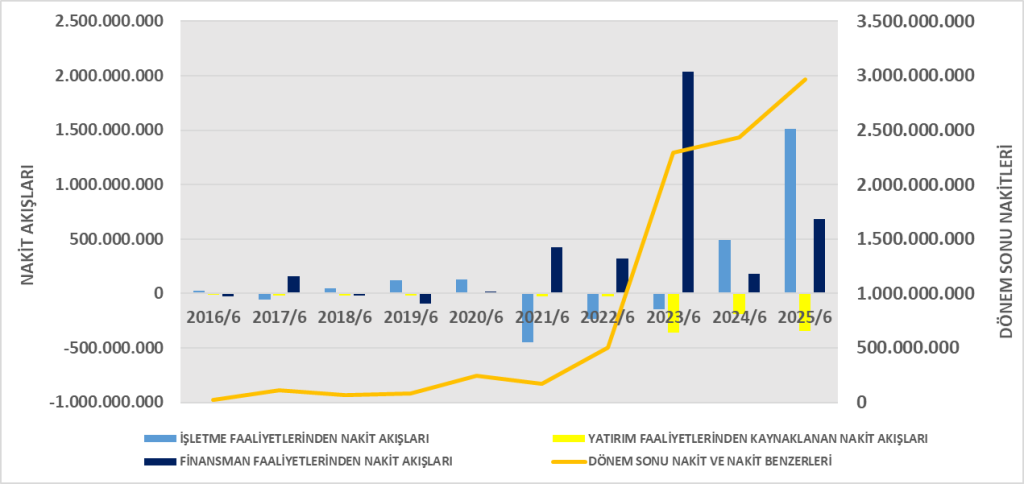
- Nakit: 3,0 milyar TL → yılbaşına göre neredeyse 2 kat artmış.
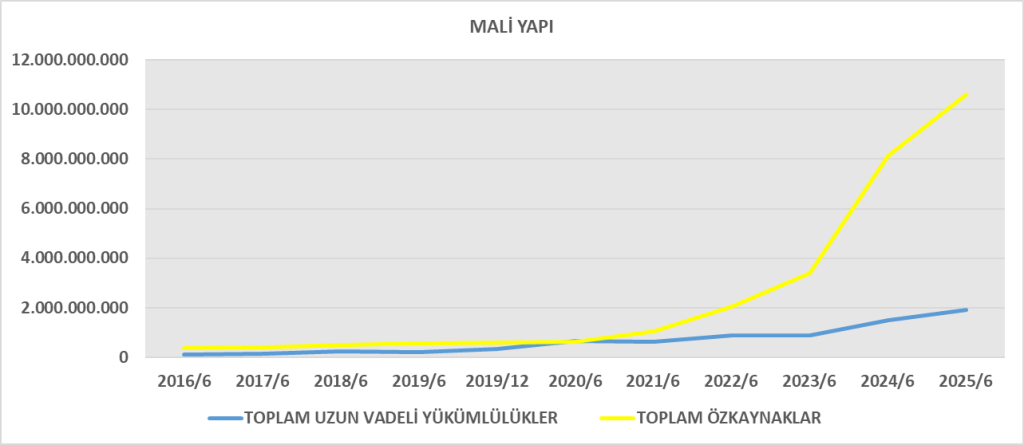
- Toplam Yükümlülükler: 16,3 milyar TL (önceki dönem 12,8 milyar TL) → kısa vadeli borçların artışı dikkat çekiyor (14,4 milyar TL).
- Özkaynaklar: 10,6 milyar TL (önceki dönem 10,5 milyar TL) → yatay seyir.
Yorum:
Şirket aktiflerini büyütmüş ancak artış büyük ölçüde borçla finanse edilmiş. Borç/özsermaye oranı 1,5 seviyesinde. Likidite açısından nakit artışı olumlu, fakat ticari borçlardaki hızlı yükseliş (6,7 milyar TL → 3,9 milyar TL) dikkat çekiyor.
2. Gelir Tablosu Analizi
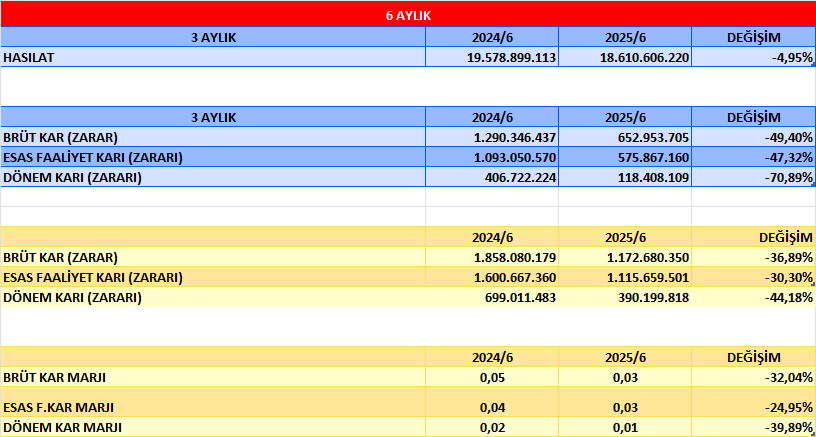
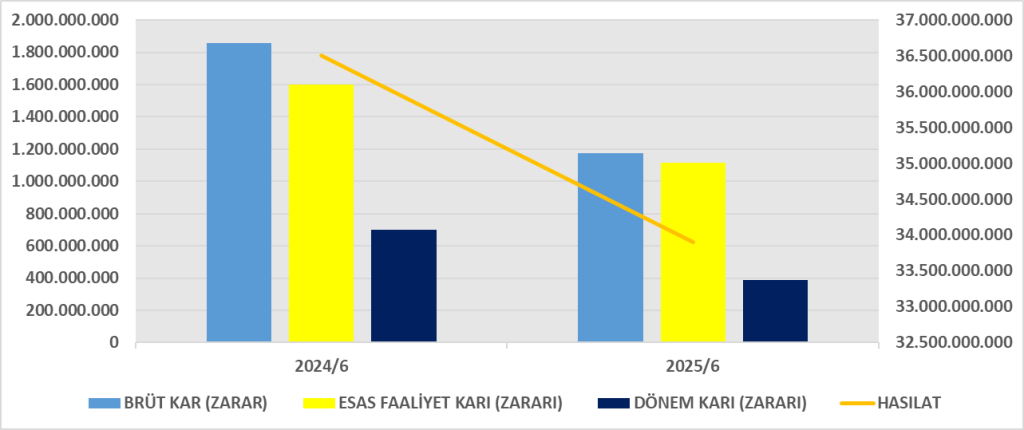
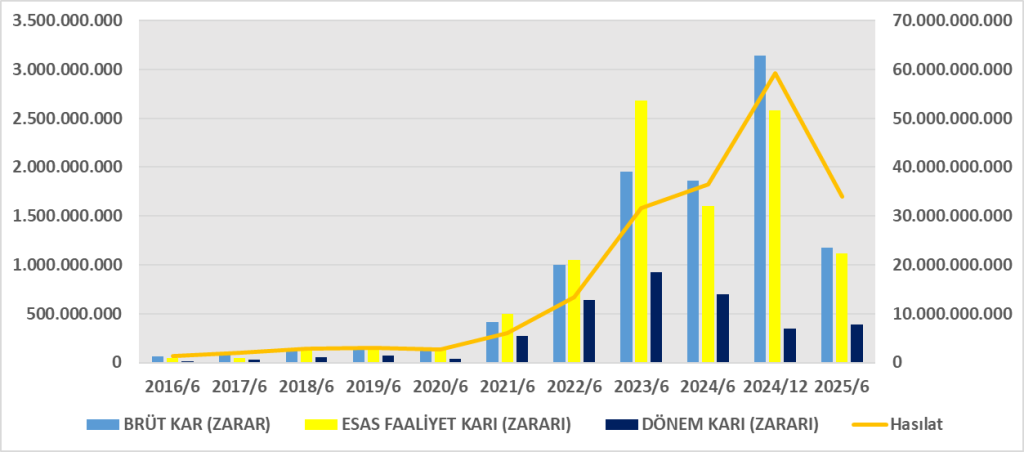
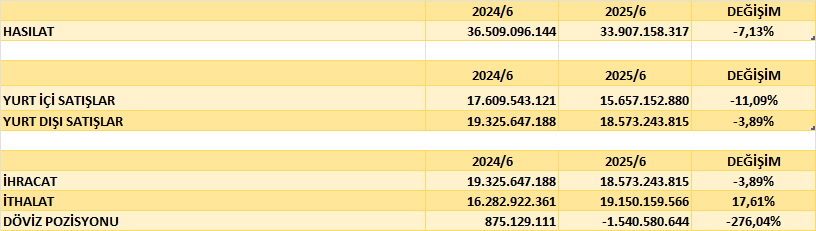
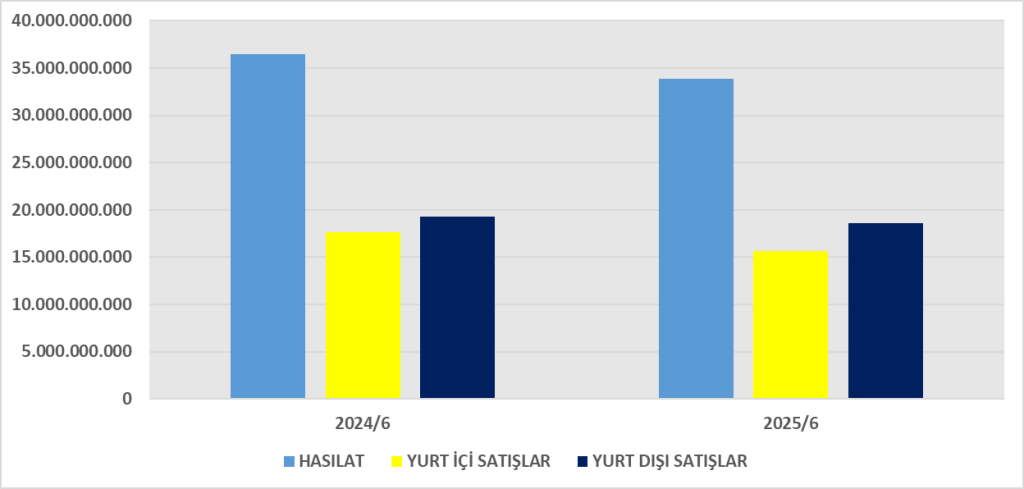
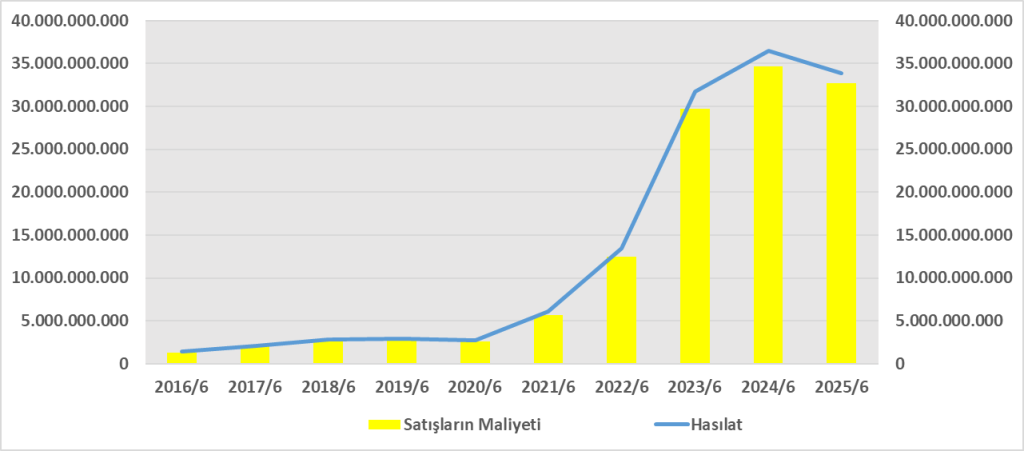
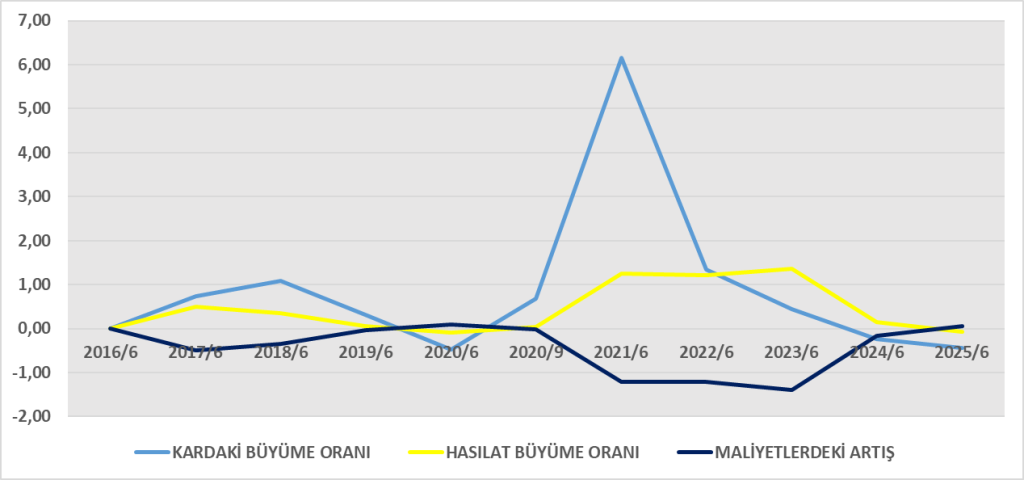
- Hasılat: 33,9 milyar TL (2024/6: 36,5 milyar TL) → %7 düşüş.
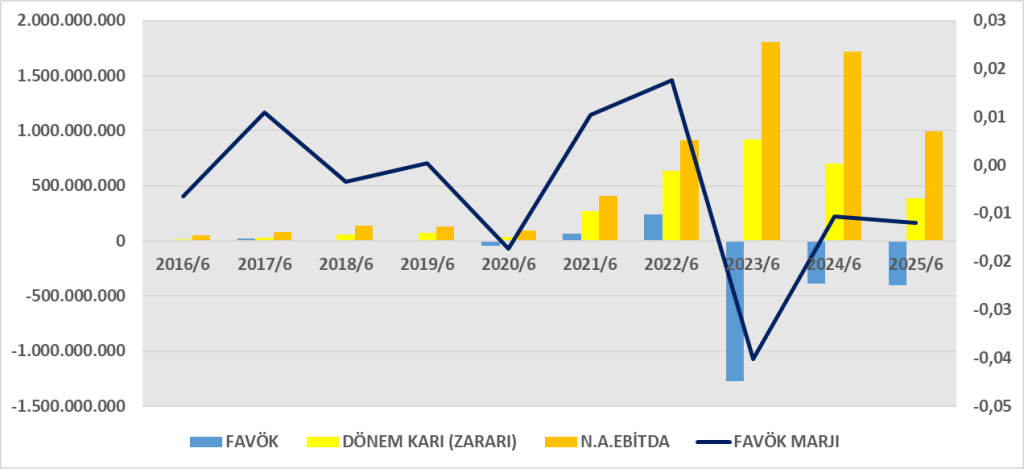
- Brüt Kar: 1,17 milyar TL (önceki 1,86 milyar TL) → %37 gerileme.
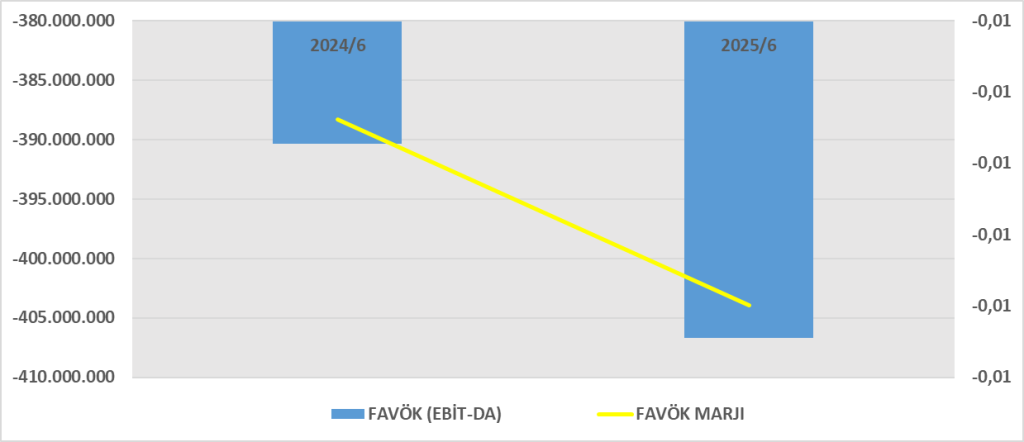
- Esas Faaliyet Kârı: 1,12 milyar TL (önceki 1,6 milyar TL) → faaliyet kârlılığı daralmış.
- Net Dönem Kârı: 390 milyon TL (önceki 699 milyon TL) → %44 düşüş.
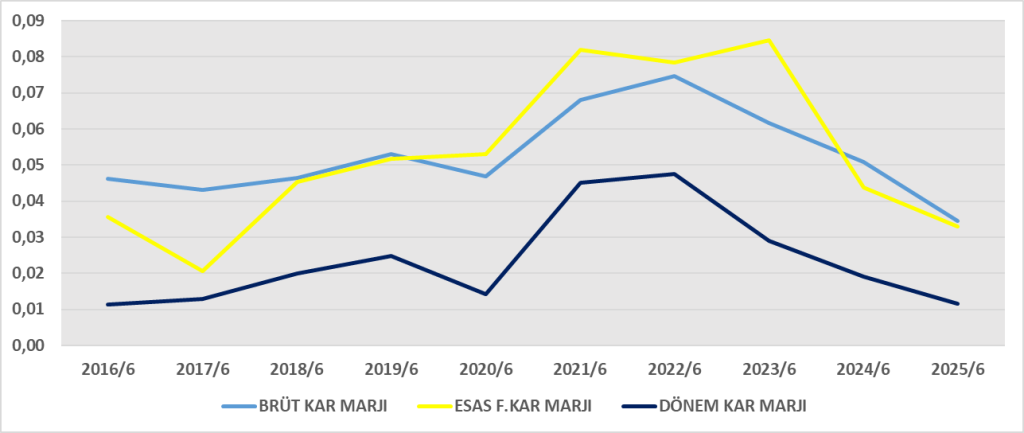
- Net Kâr Marjı: %1,15 (önceki %1,9).
Yorum:
Satışlar azalmış, maliyet baskısı artmış. Finansman giderleri yüksek (1,5 milyar TL), bu da kârlılığı sınırlamış. 2025 ilk yarısı kârlılık açısından geçen yıla göre zayıf.
3. Nakit Akış Tablosu
- İşletme Faaliyetlerinden Nakit: +1,51 milyar TL (önceki +0,5 milyar TL).
- Yatırım Faaliyetleri: -341 milyon TL → duran varlık yatırımları yapılmış.
- Finansman Faaliyetleri: +682 milyon TL → yeni borçlanma ile desteklenmiş, temettü ödemeleri yapılmış.
- Net Nakit Artışı: +1,61 milyar TL.
Yorum:
Kârlılık düşmesine rağmen nakit akışında belirgin bir iyileşme var. Bunun nedeni ticari borçlardaki artış ve işletme sermayesi yönetimi. Şirket yatırım yapmaya devam ediyor, borçlanma ile finanse etmiş.
4. DuPont Analizi
- Şirketin özkaynak kârlılığı %3,7 seviyesinde, önceki yılın altında.
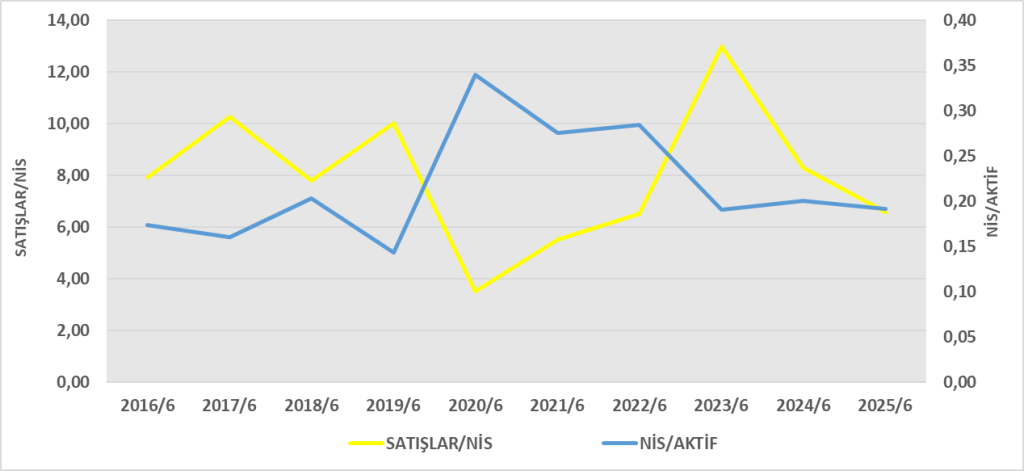
- En zayıf halka net kâr marjının düşük olmasıdır (%1’in biraz üzerinde).
- Varlık devir hızı fena değil (1,26), kaldıraç yüksek olduğu için özkaynak getirisi biraz desteklenmiş.
Genel Değerlendirme
- Pozitif: Nakit akışı güçlü, likidite artmış, işletme sermayesi yönetimi iyileşmiş.
- Negatif: Satışlar ve kârlar geçen yılın altında, finansman giderleri yüksek, borç yükü artıyor.
- Sonuç: Şirket büyümeye devam ediyor fakat kârlılık baskı altında. ROE düşük kaldığı için yatırımcı açısından getiriler sınırlı görünüyor.
1. ROA (Aktif Karlılığı)
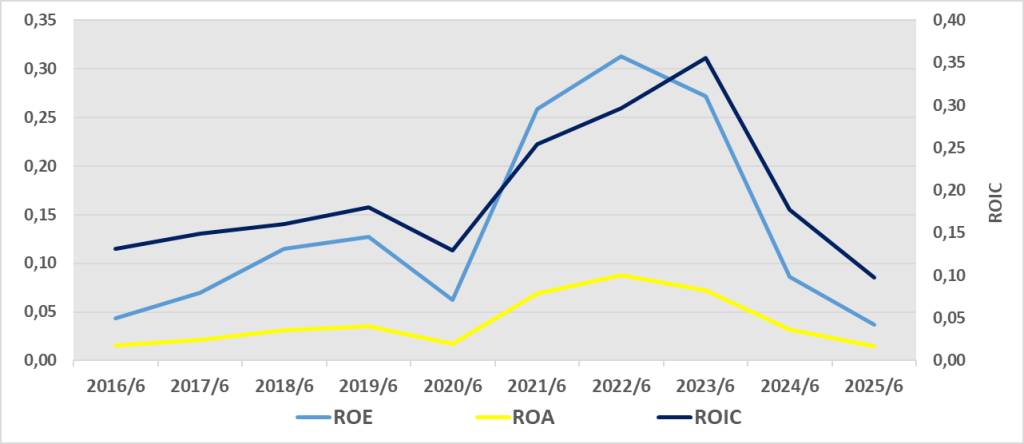
Yorum: Şirket aktiflerini kullanarak %1,5 civarında getiri elde etmiş. Bu oran sektör için düşük, varlık büyüklüğü yüksek ama kârlılık zayıf.
2. ROE (Özkaynak Karlılığı)
Yorum: Özkaynak kârlılığı çok düşük. Yatırımcıların beklediği getiri genellikle %15+ seviyelerindedir. Şirketin borçluluk yapısı yüksek olduğu halde özkaynak getirisi düşük kalmış.
3. ROIC (Yatırılan Sermaye Karlılığı)
Yorum: ROIC yaklaşık %10. Bu, borçların etkisi temizlendiğinde işletmenin yatırımlarından elde ettiği getiri. Özkaynak kârlılığı (%3,6) düşük olsa da, ROIC’in %10 civarında olması şirketin operasyonel olarak fena olmadığını ama finansman giderleri ve düşük marjların özkaynak yatırımcılarını baskıladığını gösteriyor.
Genel Değerlendirme
- ROA (%1,5): Varlıklar kârlılığı düşük.
- ROE (%3,6): Özkaynak getirisi yetersiz.
- ROIC (%9,9): Yatırılan sermayeden makul bir getiri var, fakat borçlanma maliyeti yüksek olduğu için yatırımcıya yansımıyor.

Faaliyet raporu:https://www.kap.org.tr/tr/Bildirim/1480259
Finansal rapor:https://www.kap.org.tr/tr/Bildirim/1480258