

RTA LABORATUVARLARI BİYOLOJİK ÜRÜNLER İLAÇ VE MAKİNE SANAYİ TİCARET A.Ş.
1. Bilanço Analizi
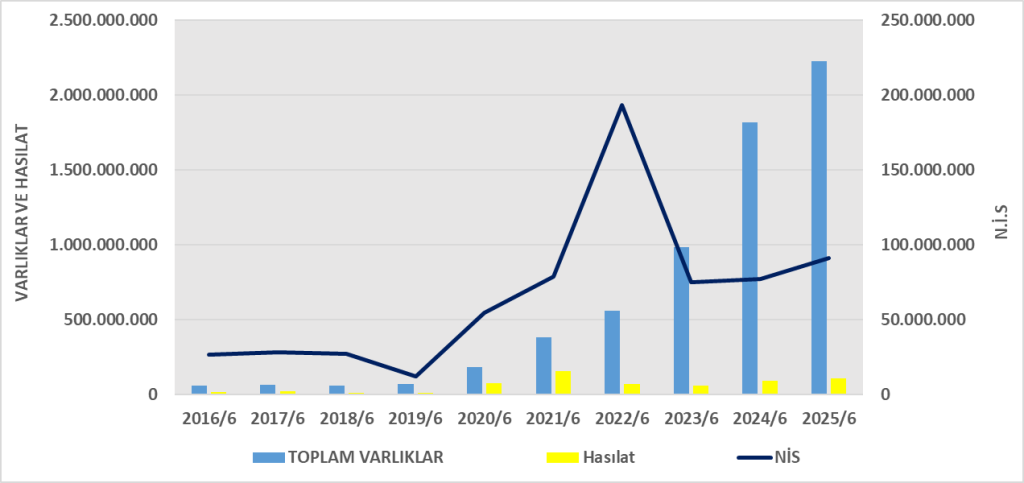
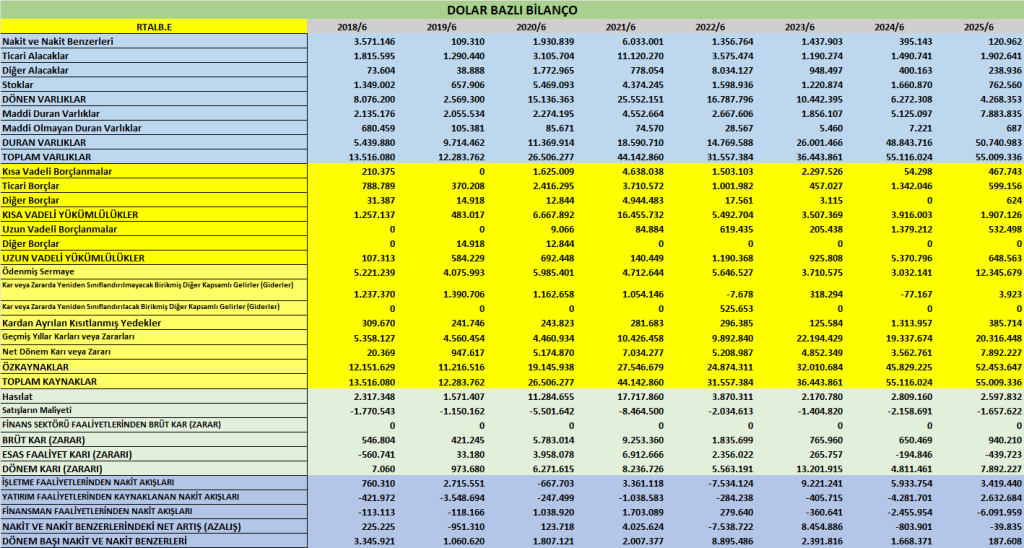
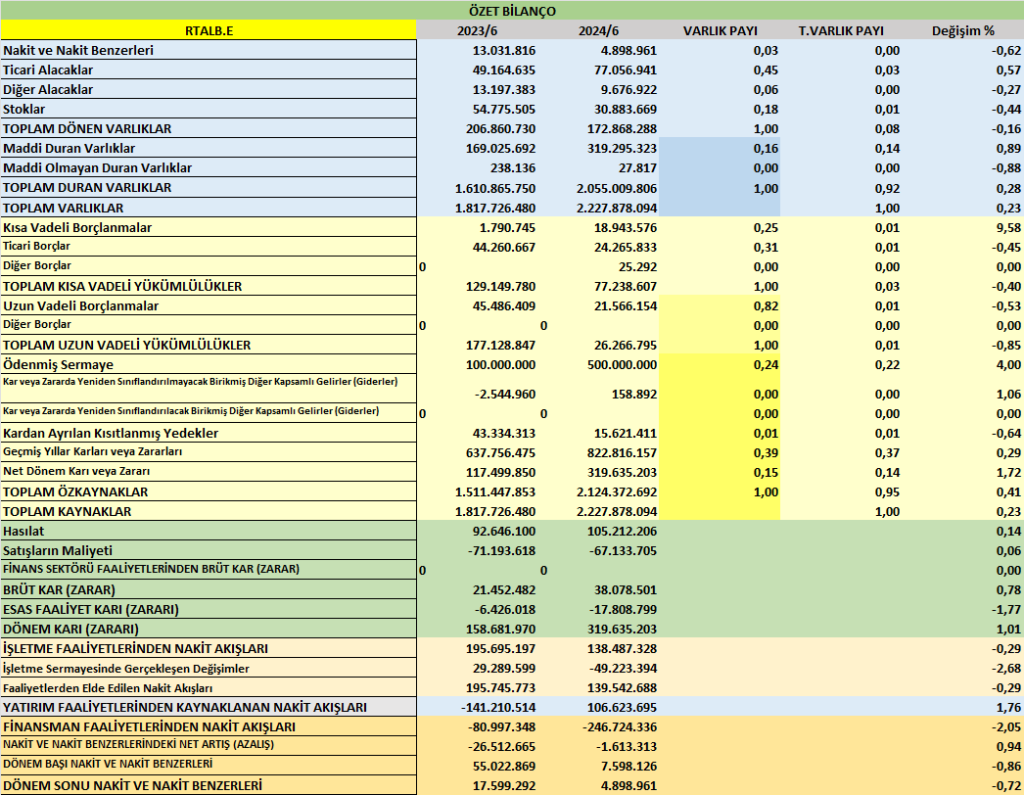
- Toplam Varlıklar: 2.227,9 mn TL
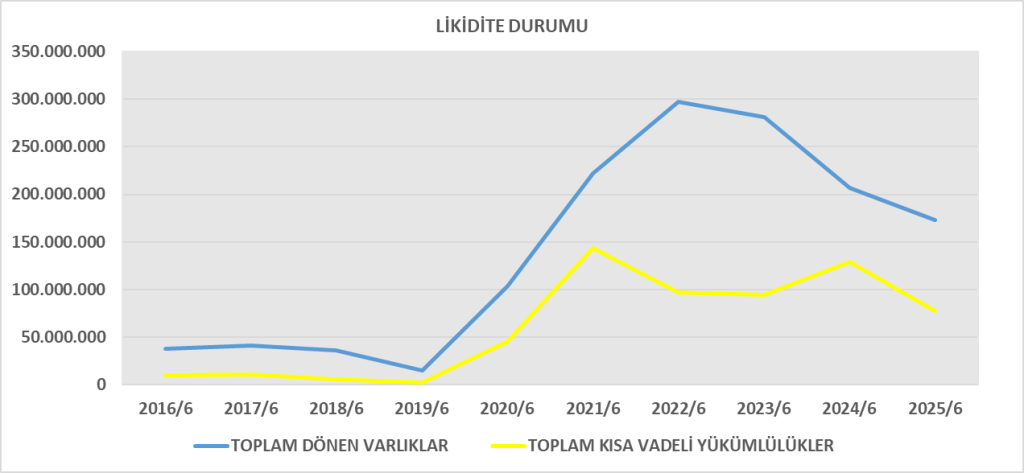
- Dönen Varlıklar: 172,9 mn TL (önemli ölçüde stok ve ticari alacaklardan oluşuyor)
- Duran Varlıklar: 2.055,0 mn TL (özellikle özkaynak yöntemiyle değerlenen yatırımlar: 1.663,6 mn TL)
- Kısa Vadeli Yükümlülükler: 77,2 mn TL (önceki dönem 250,9 mn TL’den ciddi düşüş → borçluluk azalmış)
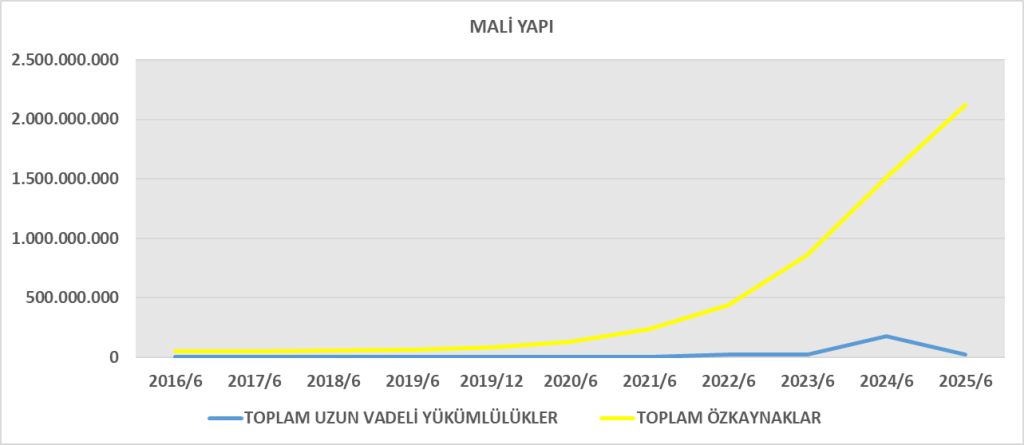
- Uzun Vadeli Yükümlülükler: 26,3 mn TL
- Toplam Yükümlülükler: 103,5 mn TL
- Özkaynaklar: 2.124,4 mn TL (önemli artış; 2024 sonu 1.947,3 mn TL idi → dönem kârı + sermaye artışı etkili)
Değerlendirme:
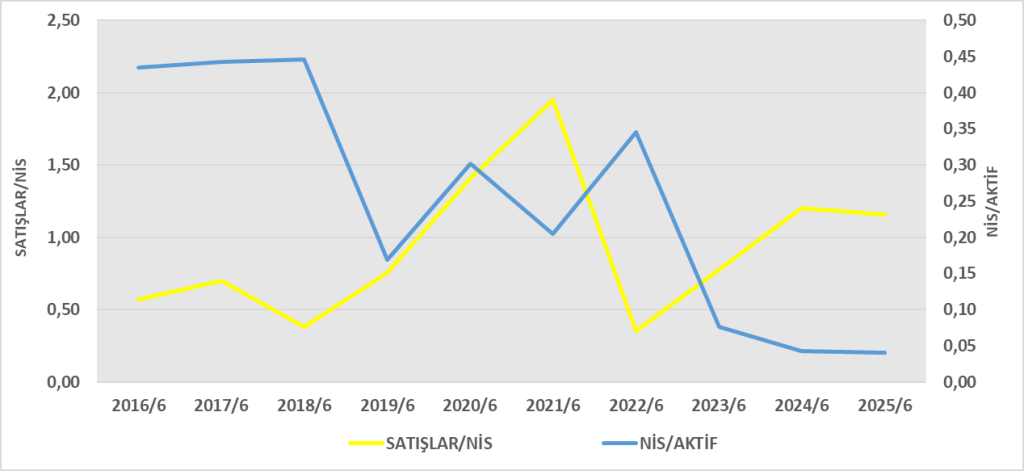
- Şirketin borçluluk oranı çok düşmüş (Toplam Borç/Özkaynak ≈ %5).
- Varlıkların çok büyük kısmı iştirak yatırımlarından geliyor, esas faaliyet varlıkları görece küçük.
- Sermaye artışı (500 mn TL) bilanço gücünü artırmış.
2. Gelir Tablosu Analizi
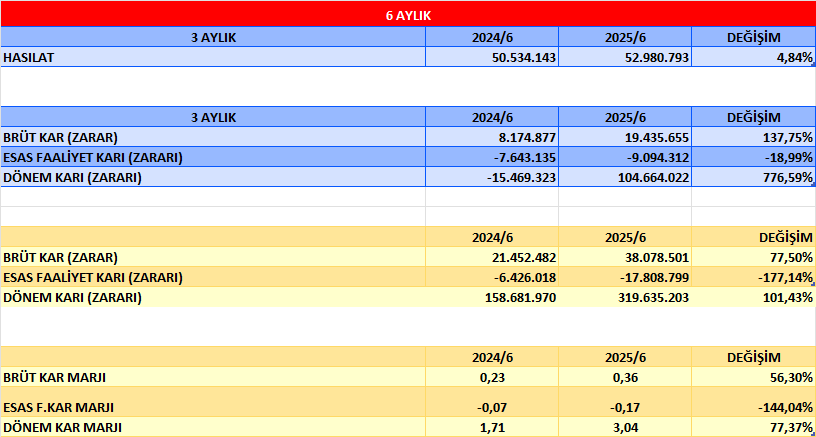
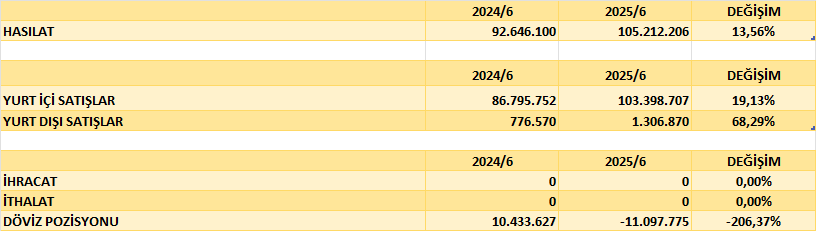
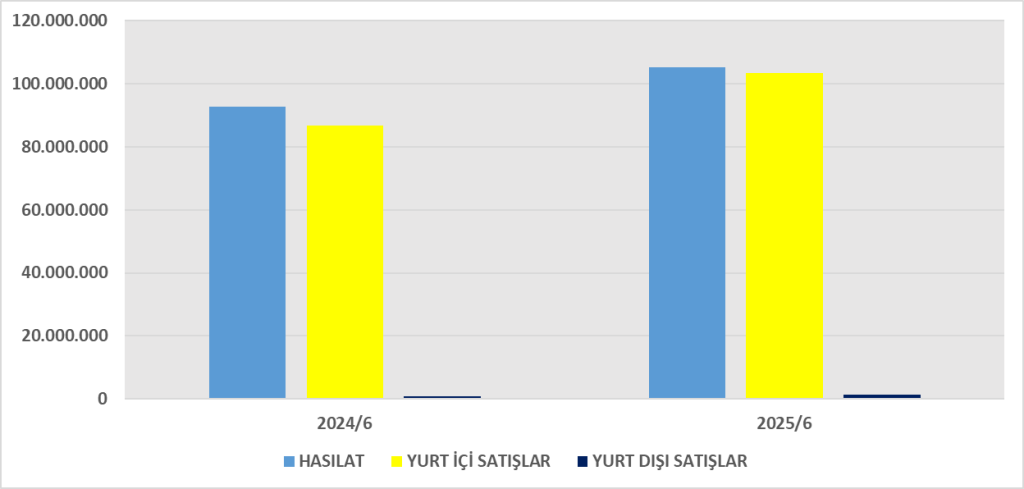
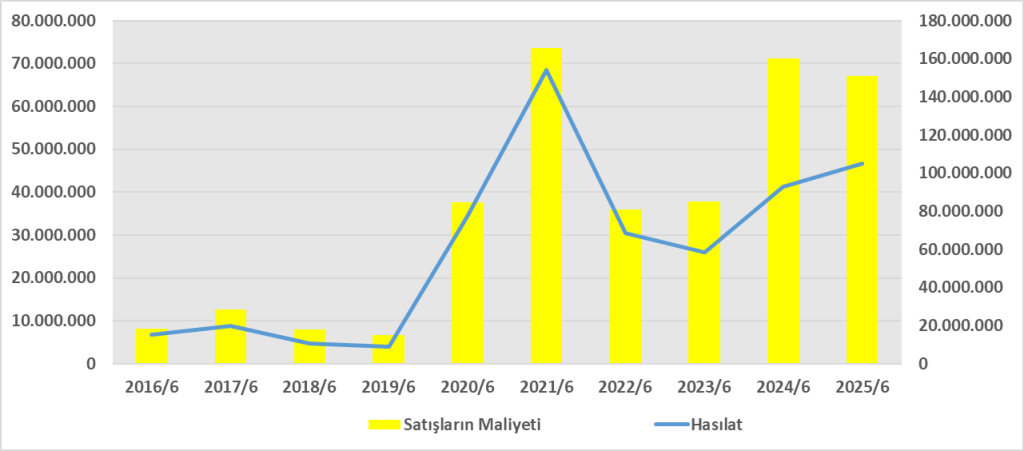
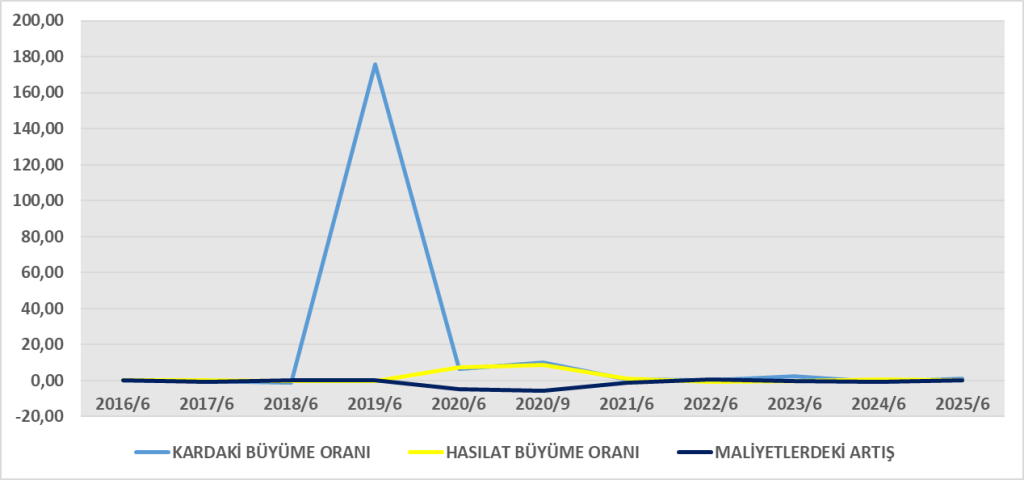
- Hasılat: 105,2 mn TL (2024 aynı dönem: 92,6 mn TL → %14 artış)
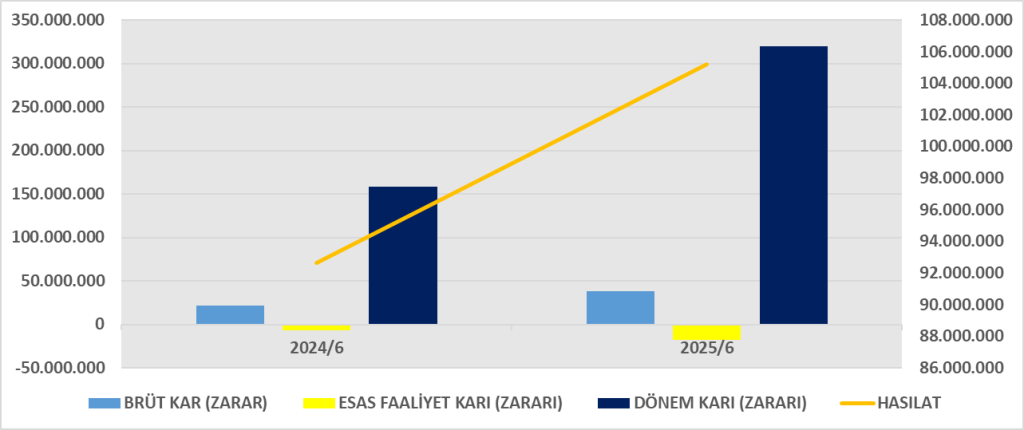
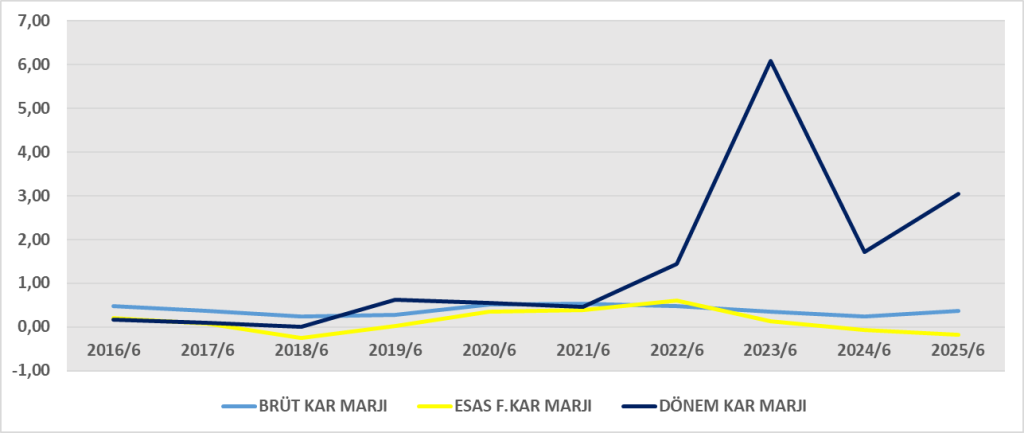
- Brüt Kar: 38,1 mn TL (marj %36, önceki yıl %23 idi → kârlılık artmış)
- Esas Faaliyet Kârı: -17,8 mn TL (zarar) → operasyonel giderler yüksek (Ar-Ge, pazarlama, genel yönetim).
- Yatırım Faaliyetleri & Özkaynak Yöntemiyle Yatırımlar:
- Yatırım gelirleri: 136,1 mn TL
- Özkaynak yöntemi kâr payı: 244,8 mn TL
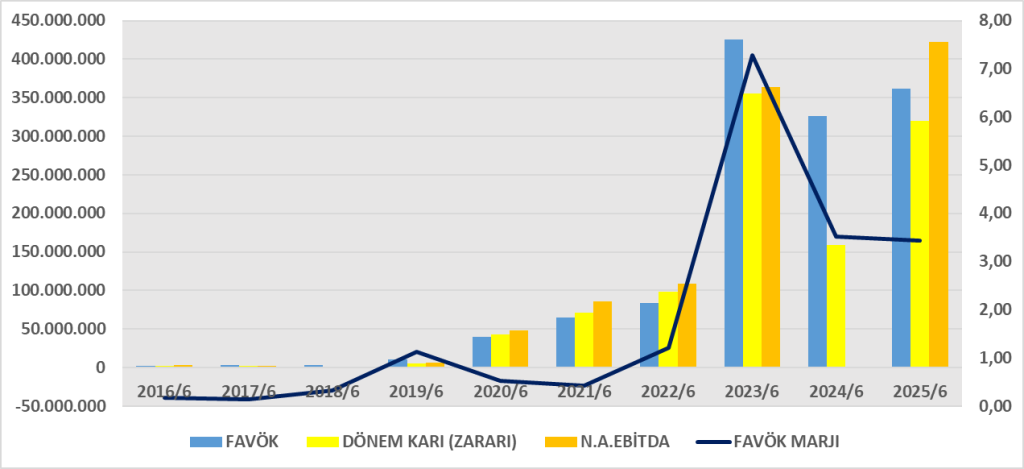
- Net Dönem Kârı: 319,6 mn TL (2024 aynı dönem: 158,7 mn TL → %101 artış)
Değerlendirme:
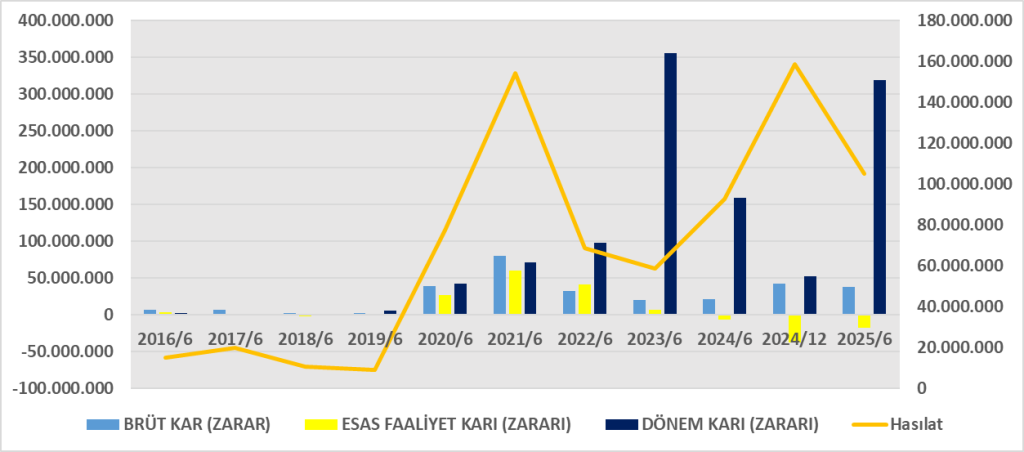
- Operasyonel olarak zarar söz konusu, ancak iştiraklerden gelen yüksek kâr payları sayesinde net kâr çok güçlü.
- Vergi sonrası net kârın neredeyse tamamı yatırım gelirlerinden kaynaklanıyor.
3. Nakit Akış Analizi
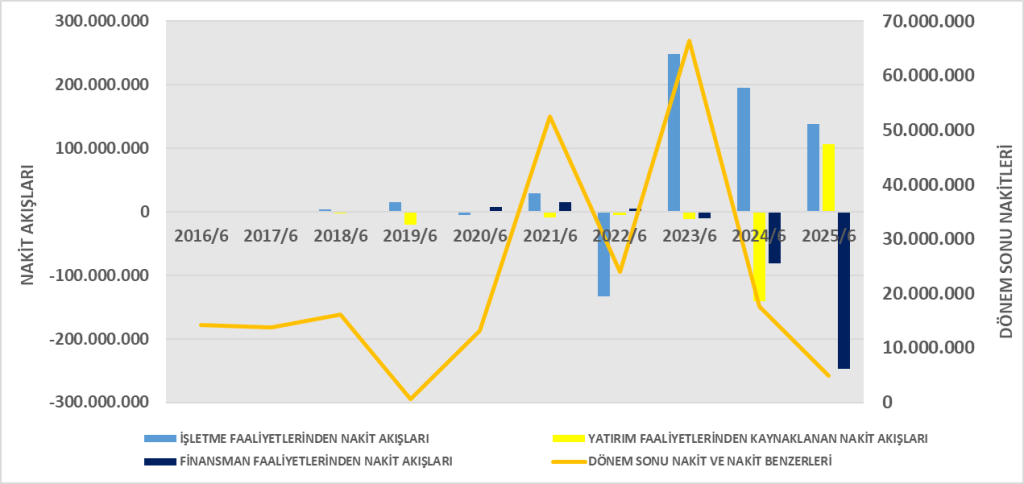
- Faaliyetlerden Nakit Akışı: +138,5 mn TL (2024’te +195,7 mn TL → biraz düşüş var).
- Yatırım Faaliyetlerinden Nakit Akışı: +106,6 mn TL (önceki yıl -141,2 mn TL → iştirak payı satışlarından gelir elde edilmiş).
- Finansman Faaliyetlerinden Nakit Akışı: -246,7 mn TL (borç ödemeleri + faiz ödemeleri).
- Net Nakit Değişimi: -1,6 mn TL → dönem sonu nakit 4,9 mn TL.
Değerlendirme:
- Şirket esasen yatırım gelirleri ve iştirak faaliyetlerinden güçlü nakit yaratıyor.
- Borç geri ödemeleri nedeniyle finansmandan nakit çıkışı yüksek.
- Nakit pozisyonu çok güçlü değil, ancak düşük borçluluk nedeniyle risk sınırlı.
4. DuPont Analizi
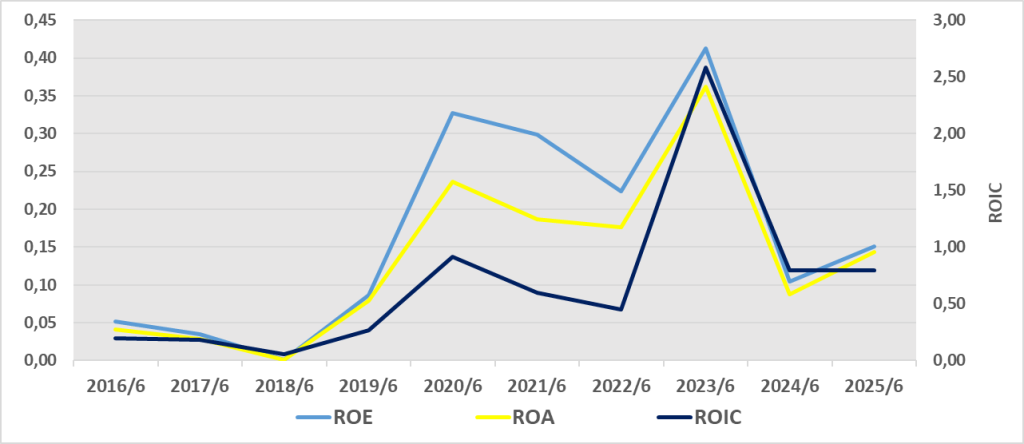
- Şirketin özkaynak kârlılığı (%15) oldukça tatmin edici.
- Kârlılığın kaynağı esas faaliyetlerden değil, iştirak ve yatırım gelirlerinden geliyor.
- Operasyonel verimlilik (varlık devir hızı ve esas faaliyet kârlılığı) düşük.
- Borçluluk çok düşük olduğundan risk profili sağlıklı.
Genel Sonuç:
RTALB, 2025 ilk yarısında esas faaliyetlerinde zarar etmesine rağmen iştirak ve yatırım gelirleri sayesinde güçlü net kâr açıkladı. Bilanço yapısı çok sağlam (borçluluk düşmüş, özkaynak güçlenmiş). Ancak şirketin sürdürülebilir kârlılığı, esas faaliyetlerdeki kârlılığın artırılmasına bağlı.
1. ROE – Özkaynak Karlılığı
- %15’in üzerindeki ROE, özkaynak verimliliğinin tatmin edici olduğunu gösteriyor.
- Ancak bu yüksek kârlılık, esas faaliyetlerden değil, iştirak ve yatırım gelirlerinden kaynaklanıyor.
- Operasyonel zarar (esas faaliyet kârı negatif) sürdürülebilirliği gölgeliyor.
2. ROA – Aktif Karlılığı
- Şirket varlıklarını %14 oranında kâra dönüştürmüş → gayet güçlü.
- Ancak aktiflerin %75’i iştirak yatırımları olduğu için bu oran esas faaliyetlerin gücünü değil, yatırımlardan elde edilen kârlılığı yansıtıyor.
- Operasyonel faaliyetlerden kâr elde edilememesi, ROA’nın sürdürülebilirliği açısından soru işareti yaratıyor.
3. ROIC – Yatırılan Sermaye Karlılığı
- ROIC negatif → şirket operasyonel bazda sermayesini verimli kullanamıyor.
- ROE ve ROA yüksek gözükse de, ROIC’in negatif çıkması, özünde esas faaliyetlerin zarar ettiğini net şekilde ortaya koyuyor.
- Bu da, yatırımcı açısından en kritik nokta: kârlılık sürdürülebilir değil, iştirak gelirlerine bağlı.
Genel Değerlendirme
- ROE (%15,7): Güçlü → fakat yatırım gelirleri sayesinde.
- ROA (%14,3): Yüksek → fakat aktiflerin çoğu iştirak, operasyonel kârlılığı yansıtmıyor.
- ROIC (-%0,6): Negatif → esas faaliyetlerde değer yaratılmadığını gösteriyor.
Yani RTALB bilanço ve yatırımlardan çok sağlam görünüyor ama esas iş kolunda kârlılık üretme kapasitesi zayıf.

Faaliyet raporu:https://www.kap.org.tr/tr/Bildirim/1475309
Finansal rapor:https://www.kap.org.tr/tr/Bildirim/1475308