

PENTA TEKNOLOJİ ÜRÜNLERİ DAĞITIM TİCARET A.Ş.
Bilanço Analizi
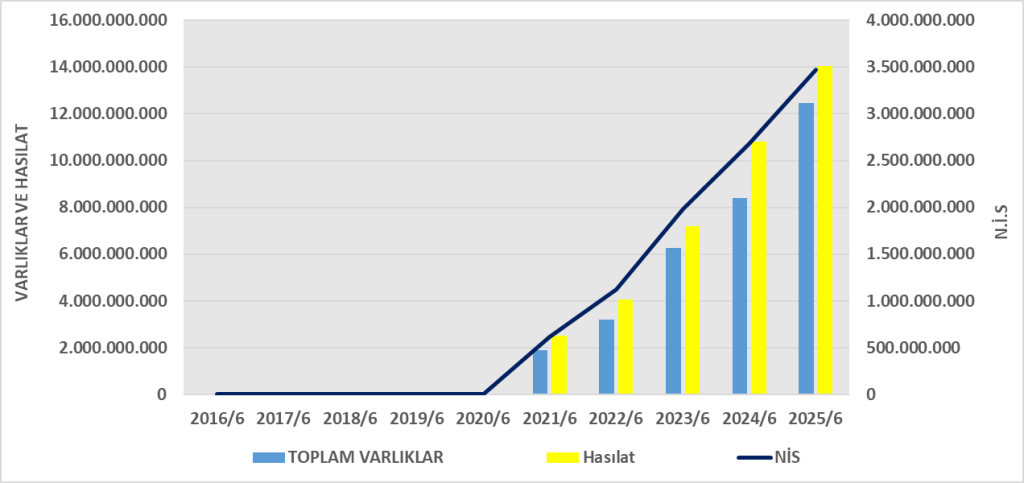
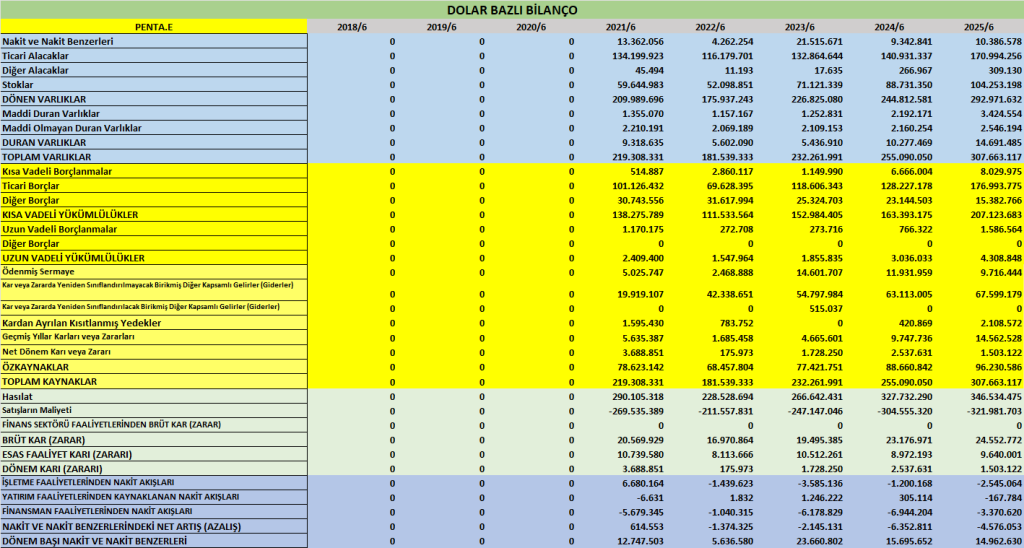
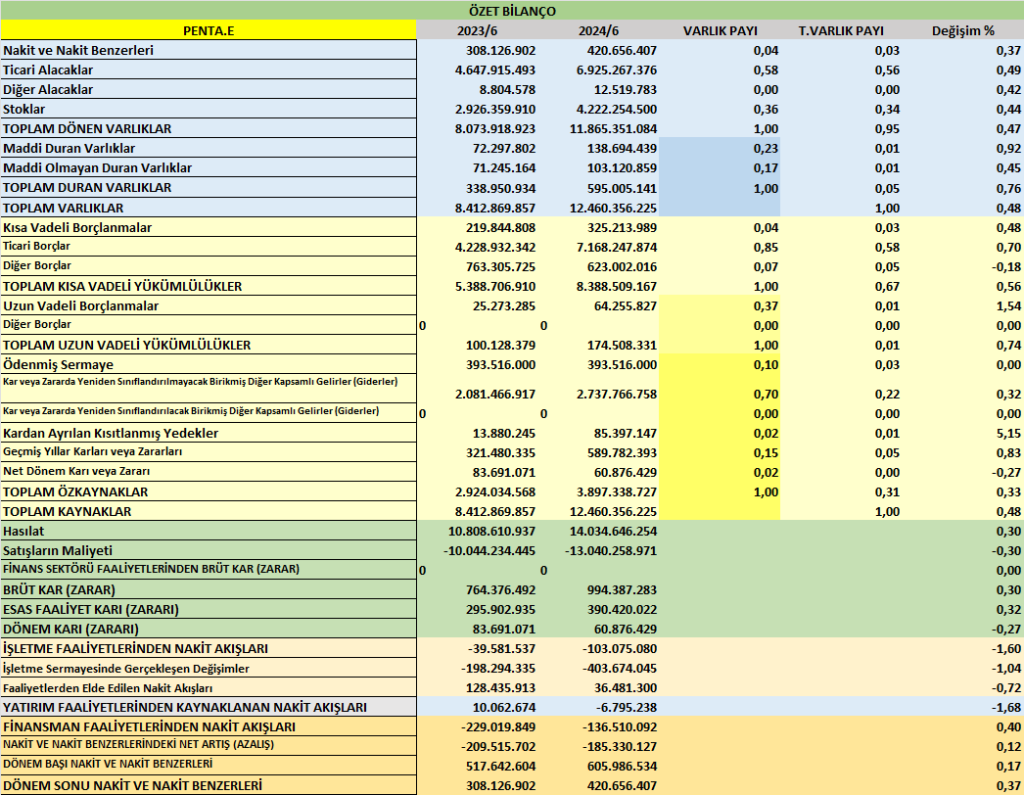
- Toplam Varlıklar: 12,46 milyar TL (2024 sonu: 9,77 milyar TL) → %27 artış
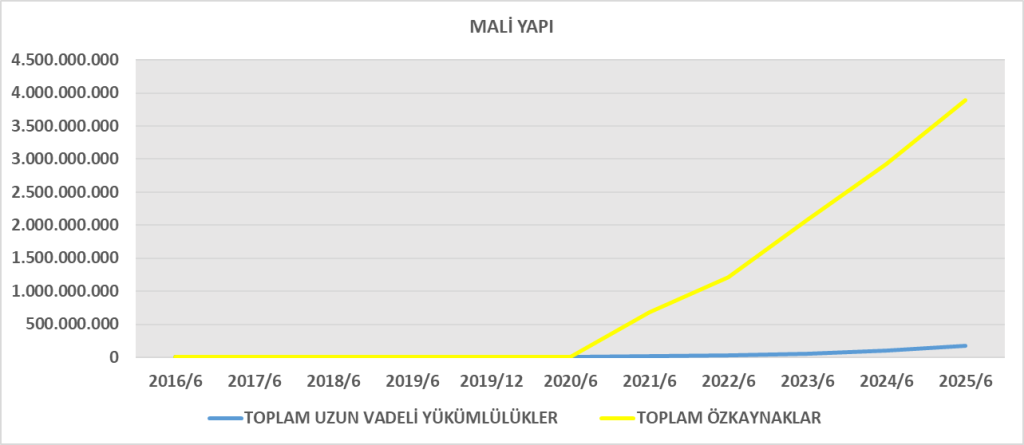
- Özkaynaklar: 3,90 milyar TL (2024 sonu: 3,40 milyar TL) → %15 artış
- Yükümlülükler: 8,56 milyar TL (önceki: 6,37 milyar TL) → %34 artış
Yorum:
- Varlık büyümesi ağırlıklı olarak ticari alacaklar (+830 mn TL) ve stoklar (+1,69 milyar TL) kaynaklı.
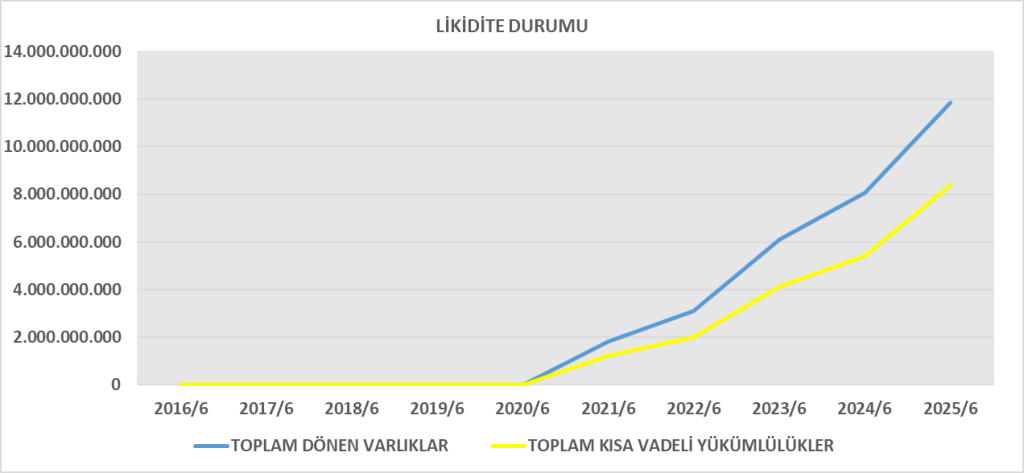
- Kısa vadeli yükümlülüklerde (özellikle ticari borçlar +2,24 milyar TL) ciddi artış var.
- Şirket, büyümesini borç ve ticari finansman ile destekliyor.
- Özkaynaklar artmış olsa da, borç büyümesi daha hızlı → finansal kaldıraç yükselmiş.
Gelir Tablosu Analizi
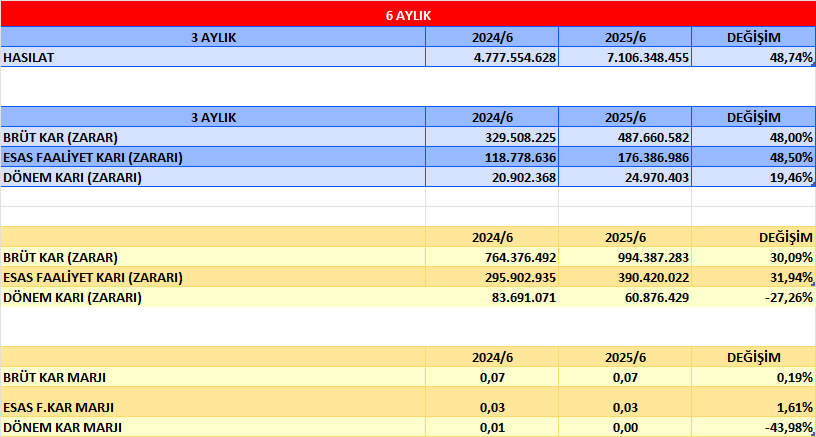
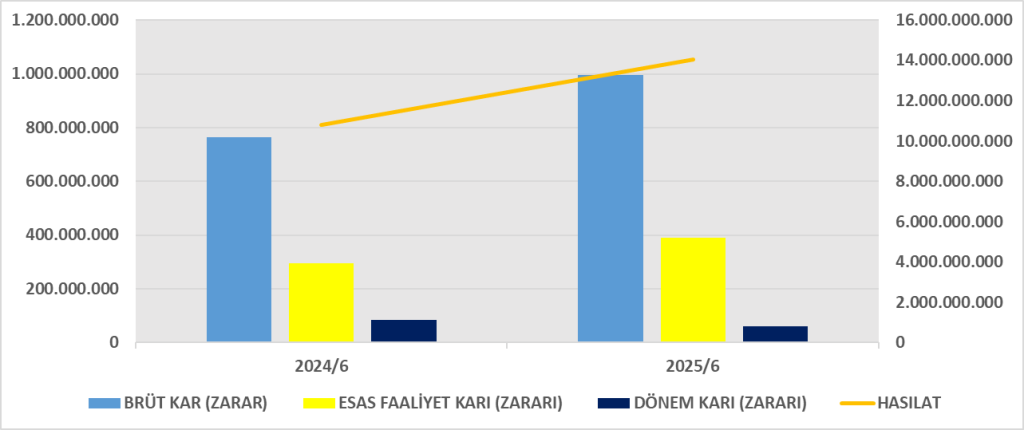
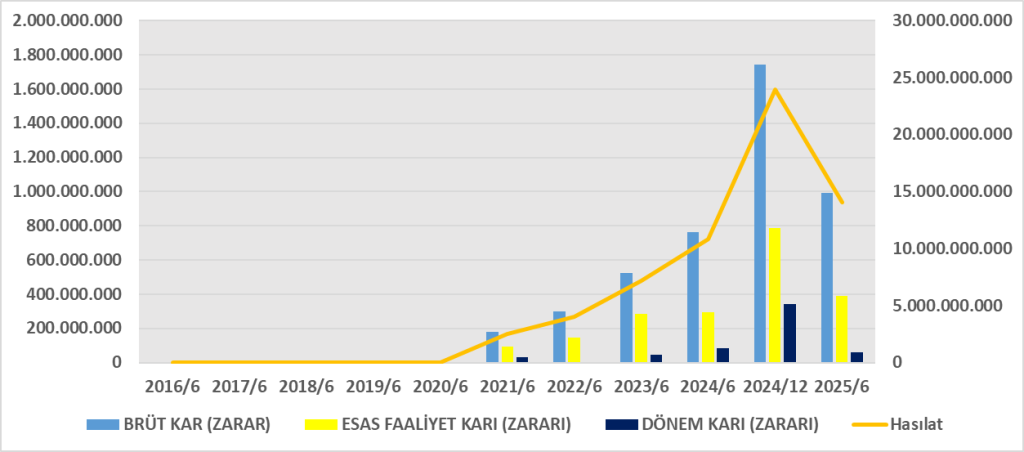
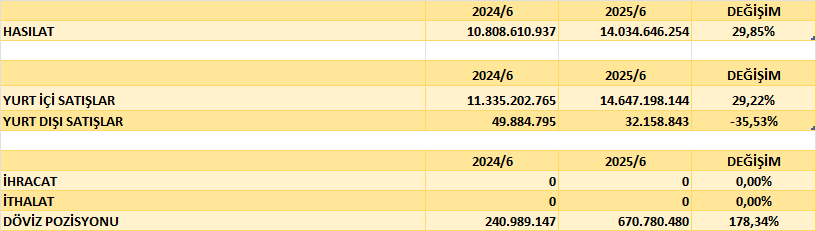
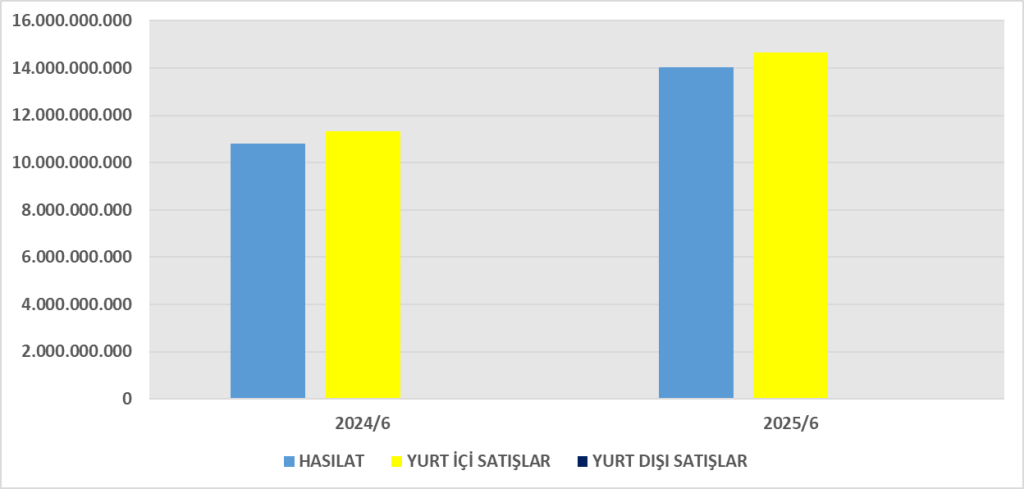
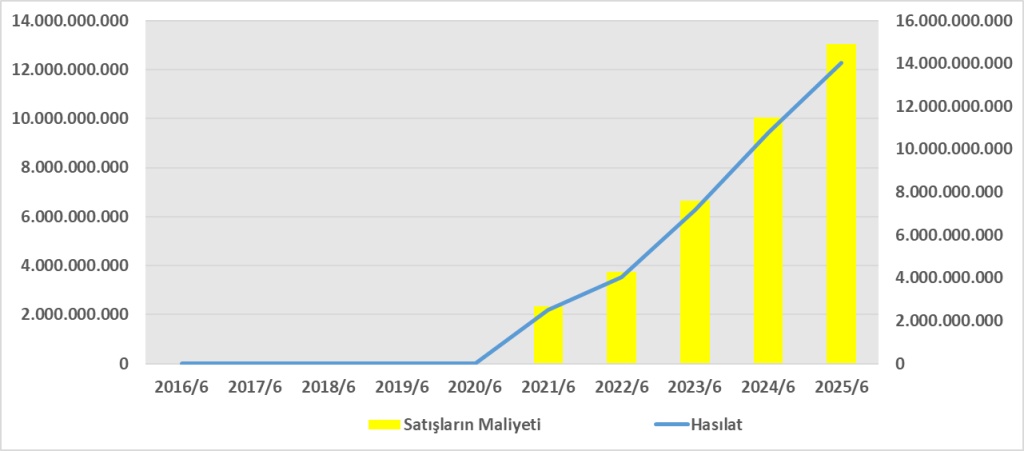
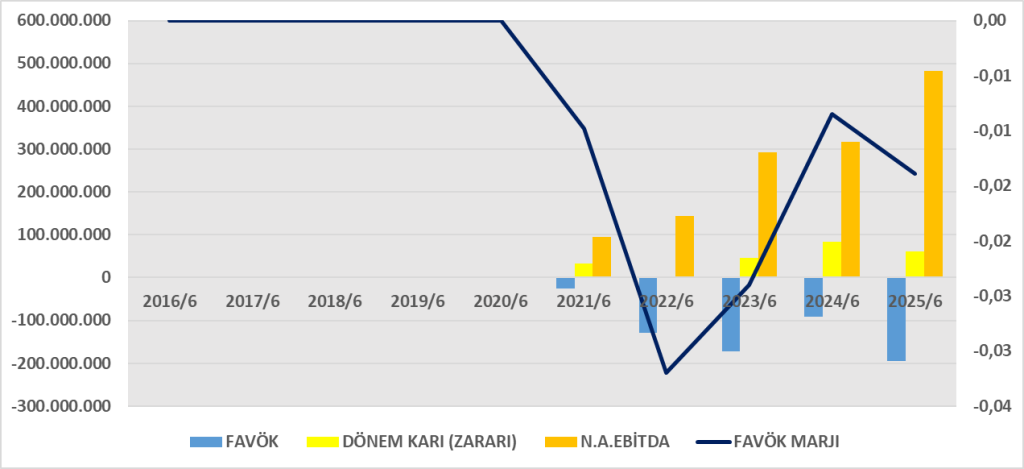
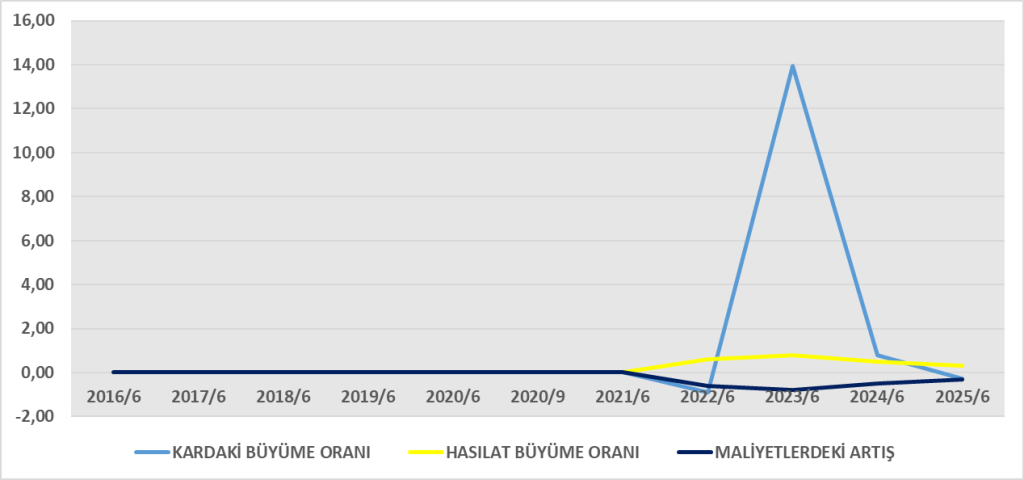
- Hasılat: 14,0 milyar TL (2024/6A: 10,8 milyar TL) → %30 artış
- Brüt Kar: 994 milyon TL (önceki: 764 milyon TL) → %30 artış
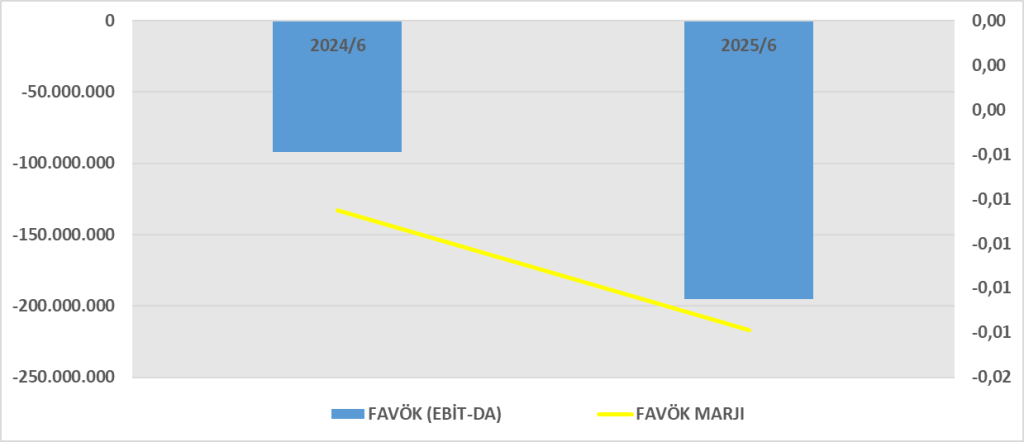
- Esas Faaliyet Karı: 390 milyon TL (önceki: 296 milyon TL) → %32 artış
- Net Kar: 60,9 milyon TL (önceki: 83,7 milyon TL) → %27 düşüş
Yorum:
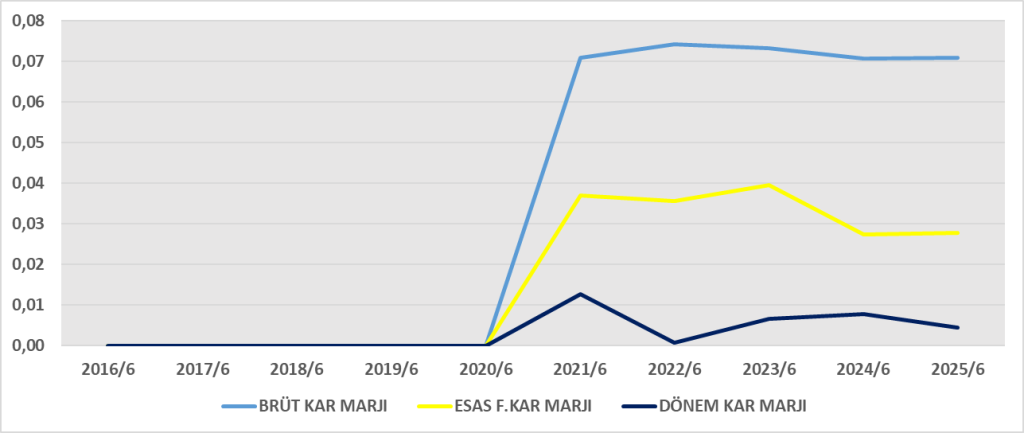
- Satış büyümesi güçlü (%30), brüt kâr marjı korunmuş.
- Ancak finansman giderleri (244 milyon TL) ve yüksek vergi yükü net kârı baskılamış.
- Karlılık operasyonel tarafta iyi olsa da, finansman maliyetleri nedeniyle net kâr marjı zayıflamış.
Nakit Akış Tablosu Analizi
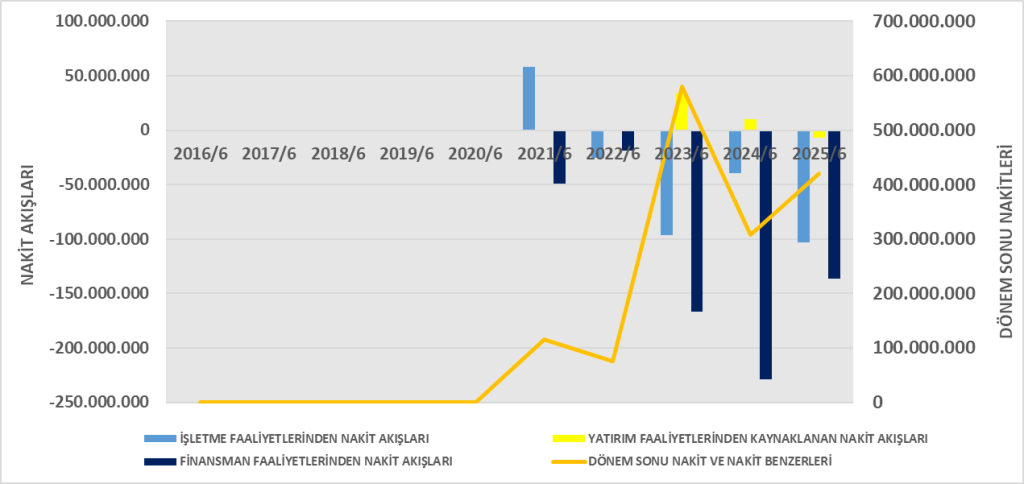
- İşletme Faaliyetleri Nakit Akışı: -103 milyon TL (önceki: -39 milyon TL)
- Yatırım Faaliyetleri: -6,8 milyon TL (düşük seviye, kontrol altında)
- Finansman Faaliyetleri: -136,5 milyon TL (borç ödemeleri ve faiz yükü baskın)
- Net Nakit Değişimi: -185 milyon TL → Dönem sonu nakit 420 milyon TL
Yorum:
- Satış büyümesine rağmen işletme nakit akışı negatif → Stok artışı ve ticari alacak büyümesi nakit sıkıntısı yaratıyor.
- Şirket borçlanmaya gitmiş ancak faiz ödemeleri nakit çıkışı yaratmış.
- Nakit yönetimi baskı altında, likidite riski artmış görünüyor.
DuPont Analizi
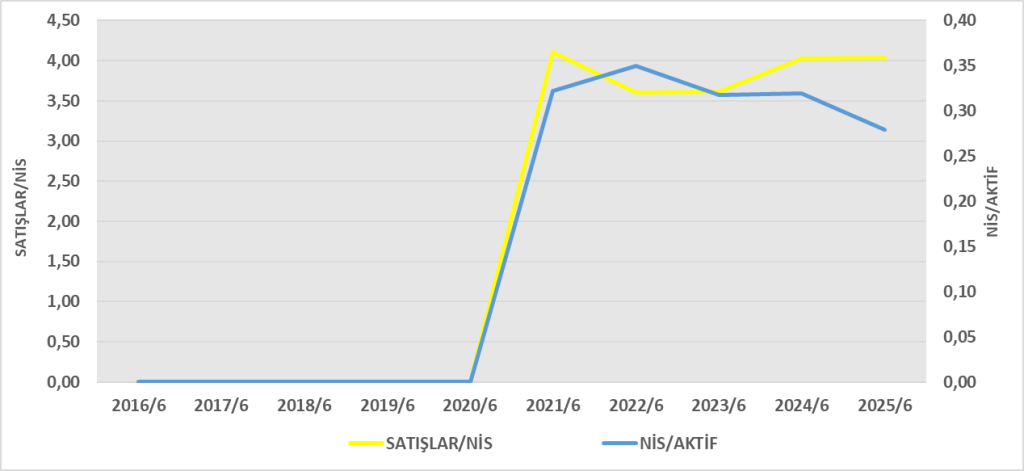
- Net kâr marjı çok düşük (%0,43) → esas sorun bu.
- Varlık devir hızı güçlü (1,13) → şirket aktiflerini etkin kullanıyor.
- Finansal kaldıraç yüksek (3,2) → risk artırıyor.
- Sonuç olarak özkaynak kârlılığı düşük, finansman yükü kârı baskılıyor.
Genel Değerlendirme:
- Penta satışlarını artırıyor ve faaliyet kârlılığını koruyor.
- Ancak yüksek finansman giderleri + vergi yükü net kârı aşağı çekiyor.
- İşletme nakit akışı negatif, bu da likidite yönetiminde sorun yaratabilir.
- DuPont analizi gösteriyor ki düşük net kâr marjı şirketin ROE’sini sınırlıyor.
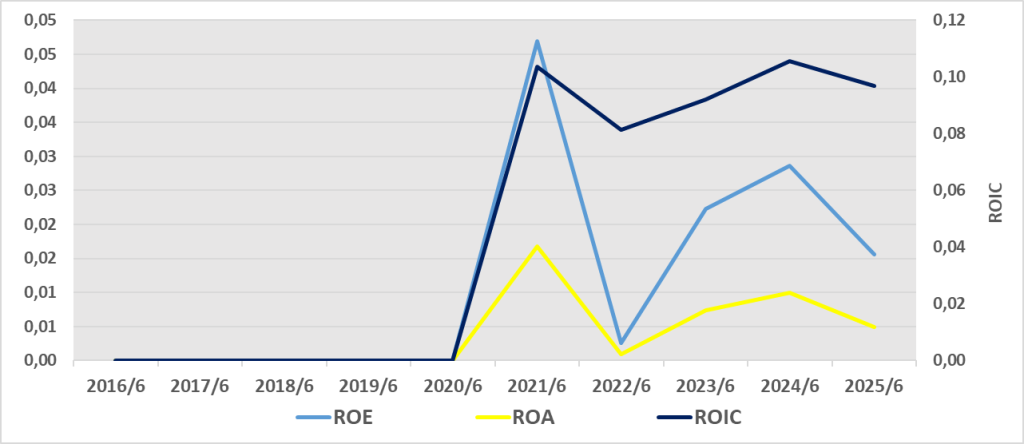
- ROE (Özkaynak Karlılığı): %1,67
Oldukça düşük, özkaynakların yeterli getiri sağlamadığını gösteriyor. - ROA (Aktif Karlılığı): %0,55
Şirketin varlıklarını kullanarak yarattığı kârlılık sınırlı. - ROIC (Yatırılan Sermaye Getirisi): %3,8
Sermaye maliyetinin altında kalma riski var; bu da uzun vadede yatırımcı açısından verimliliğin düşük olduğunu işaret ediyor.
Genel Yorum:
- Şirket satışlarını büyütüyor ama yüksek finansman maliyetleri ve vergi yükü özkaynak ve aktif kârlılığını baskılıyor.
- ROIC’in düşük olması, yatırımların beklenen getiriyi sağlayamadığını düşündürüyor.
- Operasyonel kârlılık fena değil ancak sürdürülebilir kârlılık için finansman giderlerinin azaltılması kritik.

Faaliyet raporu:https://www.kap.org.tr/tr/Bildirim/1479969
Finansal rapor:https://www.kap.org.tr/tr/Bildirim/1479966