
KOZA ANADOLU METAL MADENCİLİK İŞLETMELERİ A.Ş. (1.000TL)
1. Bilanço Analizi
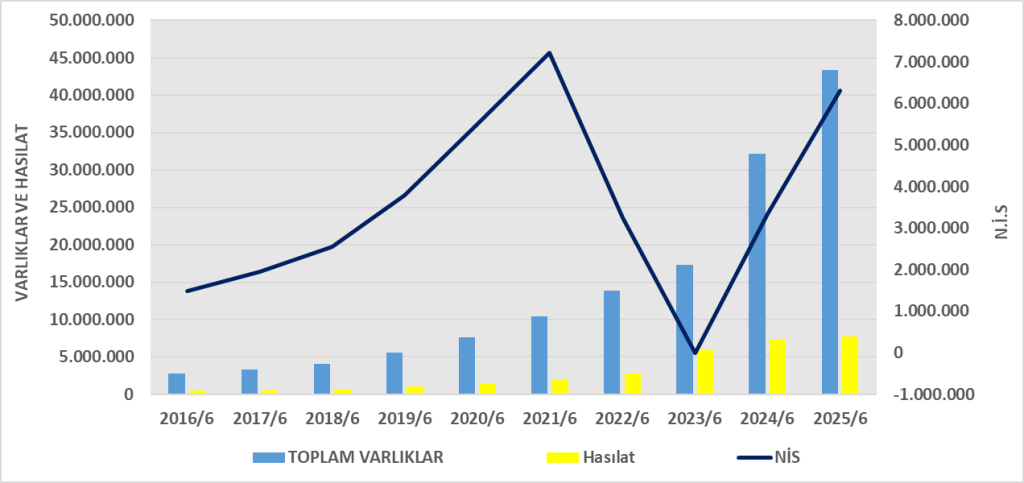
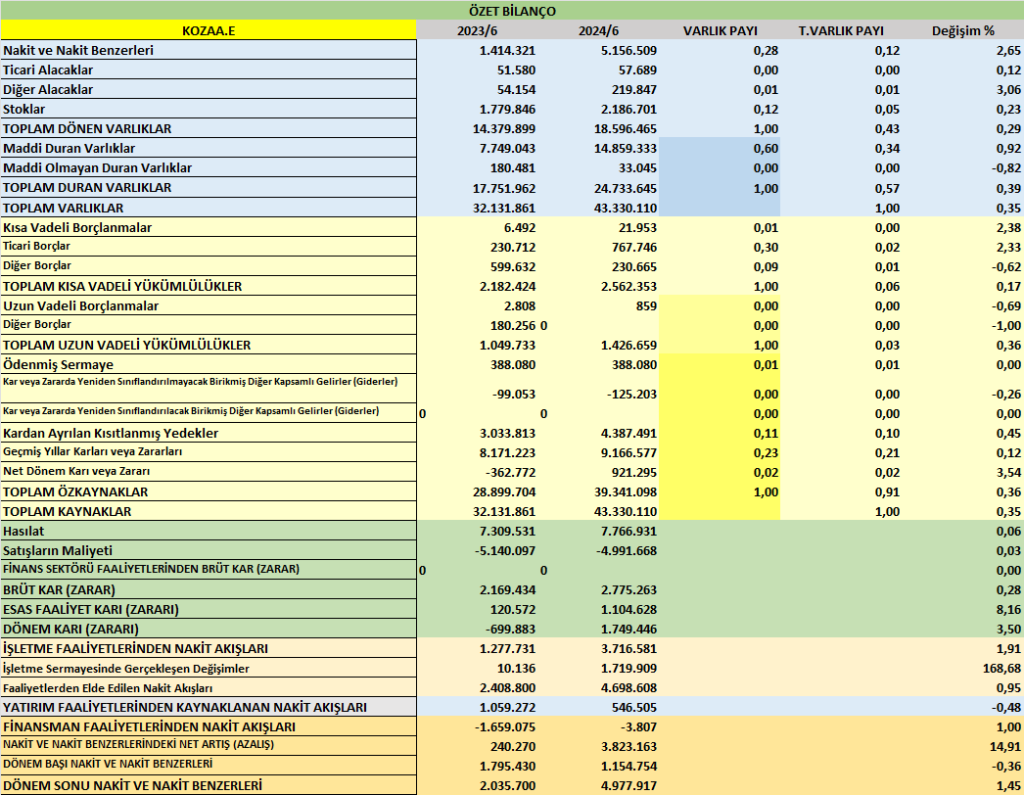
- Toplam Varlıklar: 43,3 milyar TL → önceki döneme göre %4,6 artış.
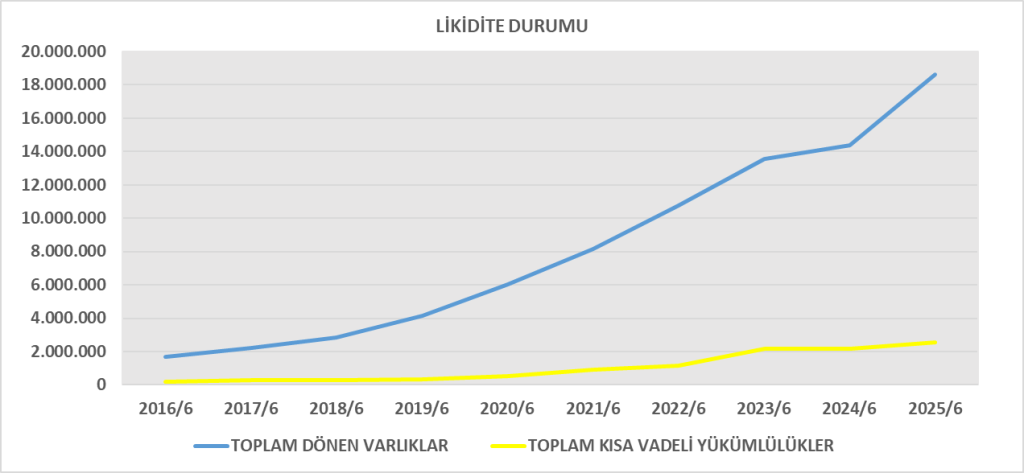
- Dönen Varlıklar: 18,6 milyar TL → nakit varlıklar güçlü şekilde artmış (1,15 milyardan 5,15 milyara). Stoklar ise azalmış (3,5 milyardan 2,2 milyara).
- Duran Varlıklar: 24,7 milyar TL → özellikle maddi duran varlıklar 12,3 milyardan 14,9 milyara çıkmış.
- Kısa Vadeli Yükümlülükler: 2,56 milyar TL → sabit seviyede.
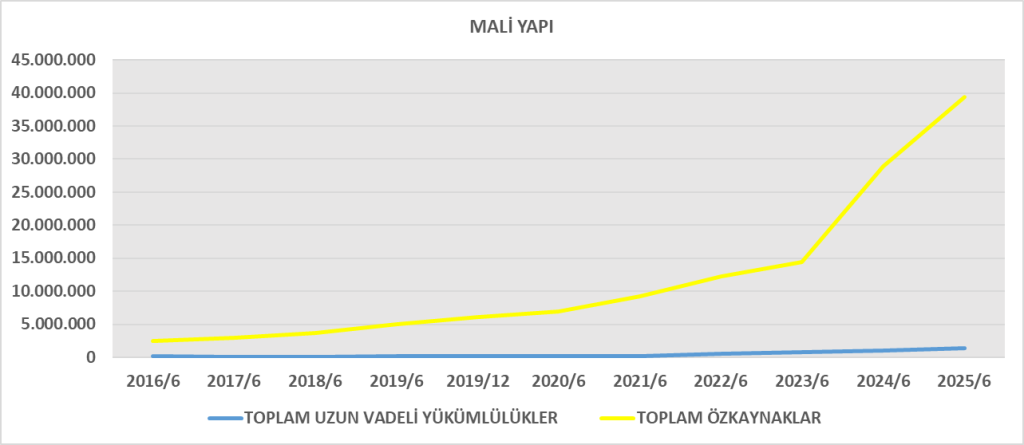
- Uzun Vadeli Yükümlülükler: 1,43 milyar TL → hafif artış.
- Toplam Yükümlülükler: 3,99 milyar TL (varlıkların sadece %9’u). Borçluluk çok düşük.
- Özkaynaklar: 39,3 milyar TL → ciddi oranda güçlü sermaye yapısı.
Yorum: Şirketin finansal yapısı sağlam, likiditesi yüksek, borçluluk oranı çok düşük. Özellikle nakit ve nakit benzerlerindeki artış dikkat çekici.
2. Gelir Tablosu Analizi
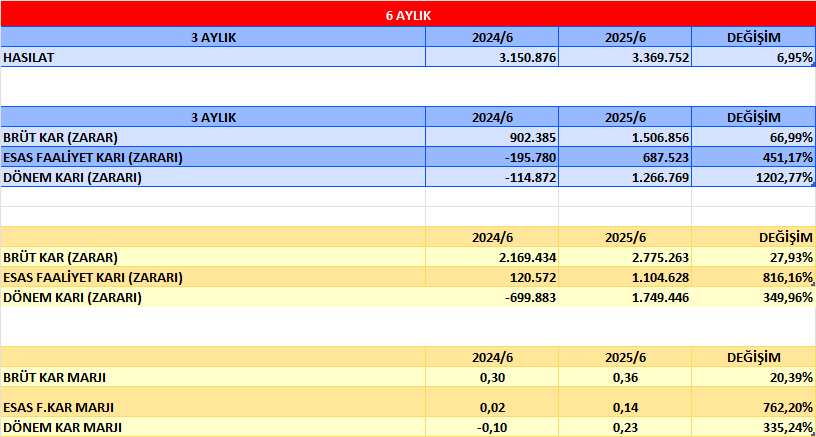
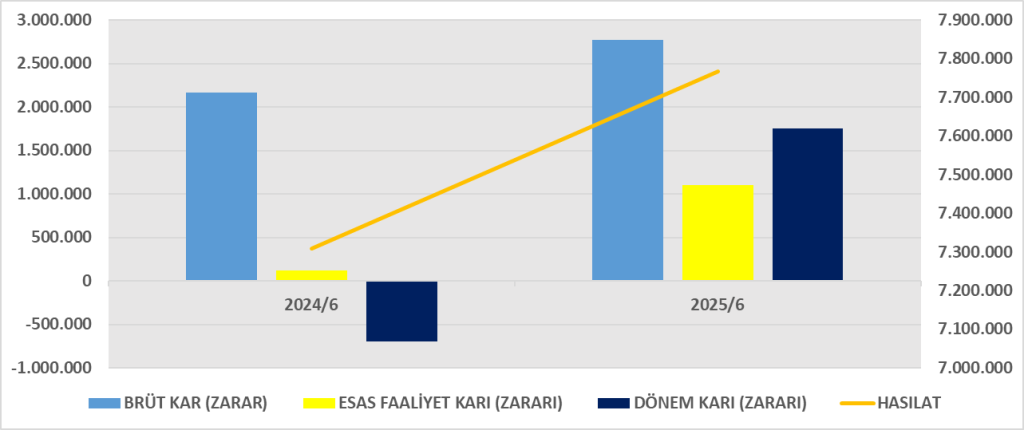
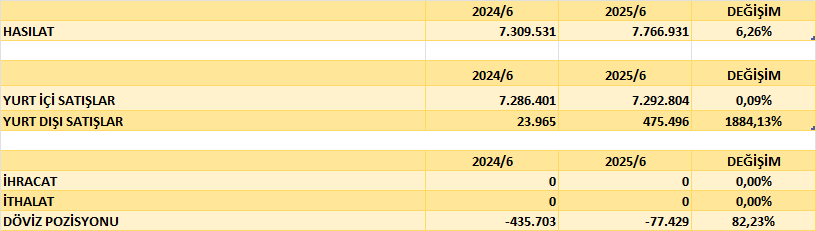
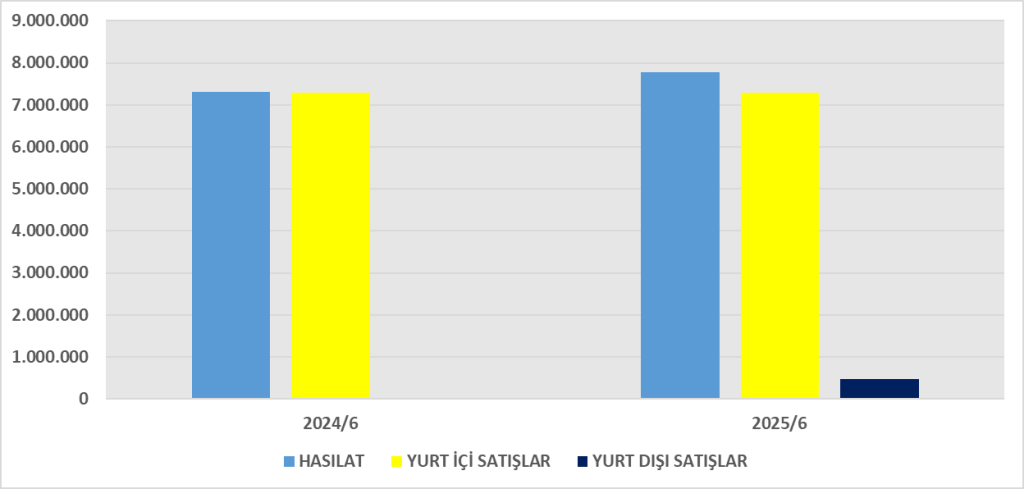
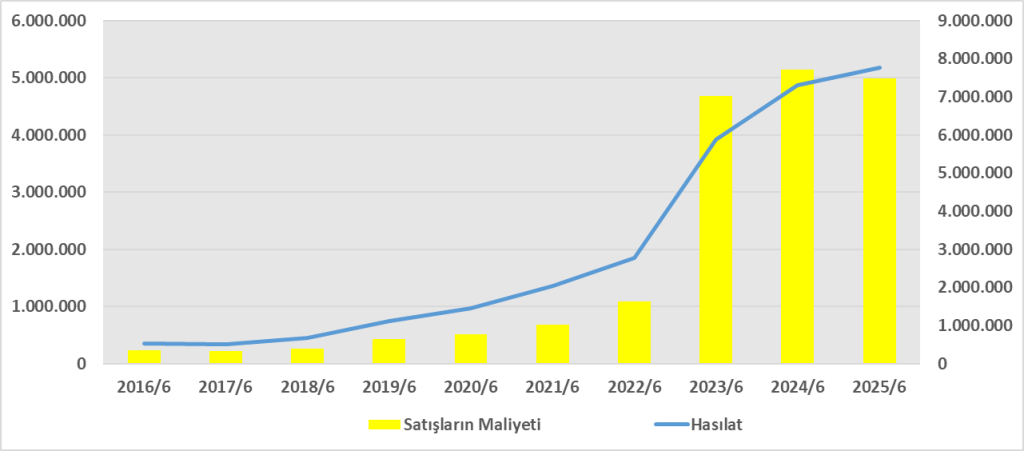
- Hasılat: 7,77 milyar TL → geçen yıl aynı döneme göre %6 artış.
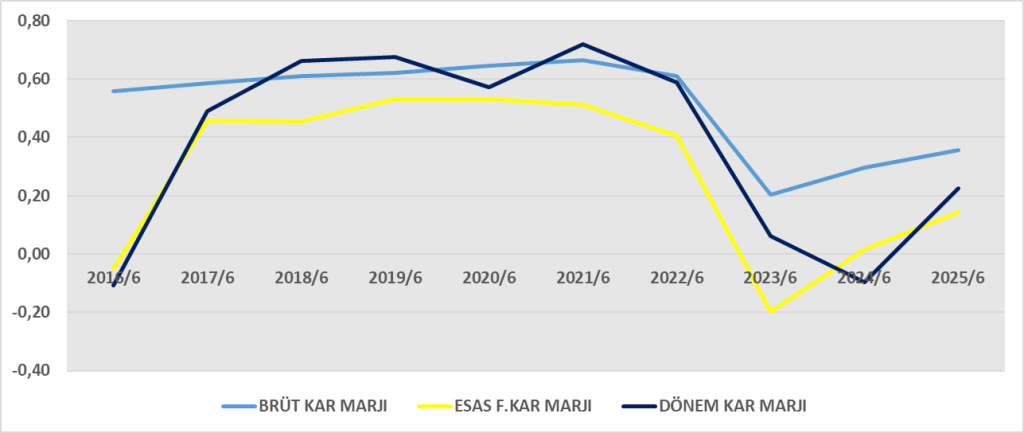
- Brüt Kar: 2,78 milyar TL → %36 brüt marj.
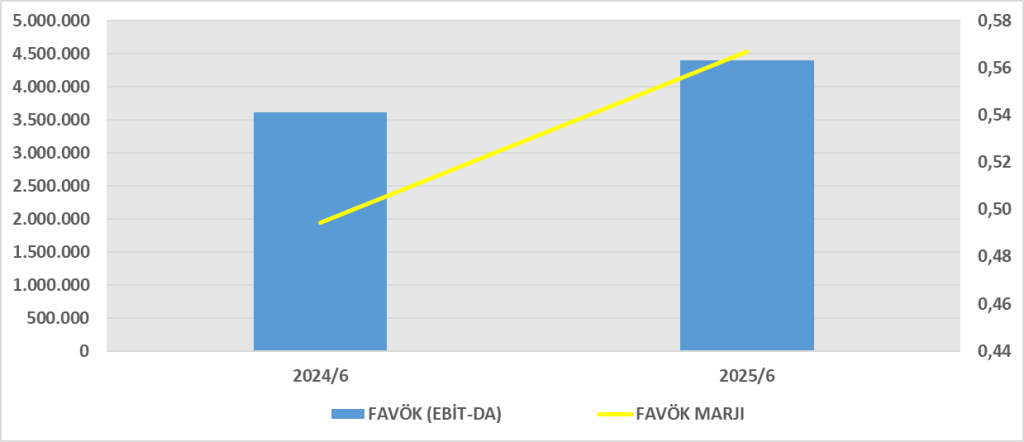
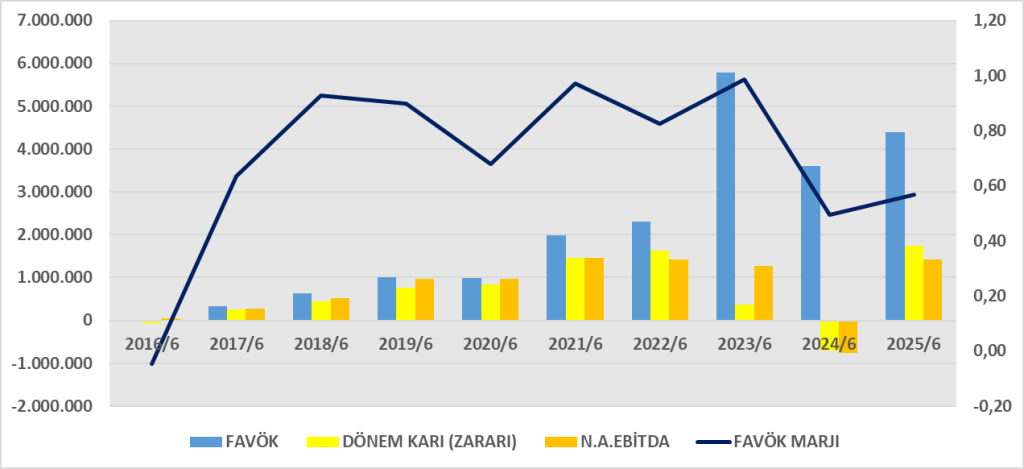
- Esas Faaliyet Kârı: 1,10 milyar TL (2024/6A’da sadece 121 milyon TL idi) → operasyonel karlılık ciddi artmış.
- Yatırım Faaliyet Gelirleri: 2,26 milyar TL → karlılığı destekleyen önemli bir kalem.
- Vergi Öncesi Kar: 1,78 milyar TL (geçen yıl -908 milyon TL zarar).
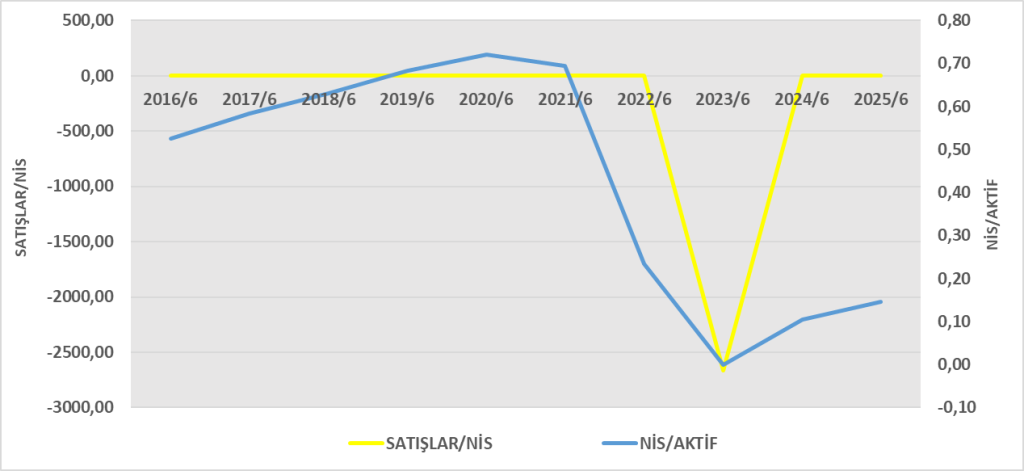
- Net Dönem Karı: 1,75 milyar TL (geçen yıl -700 milyon TL zarar).
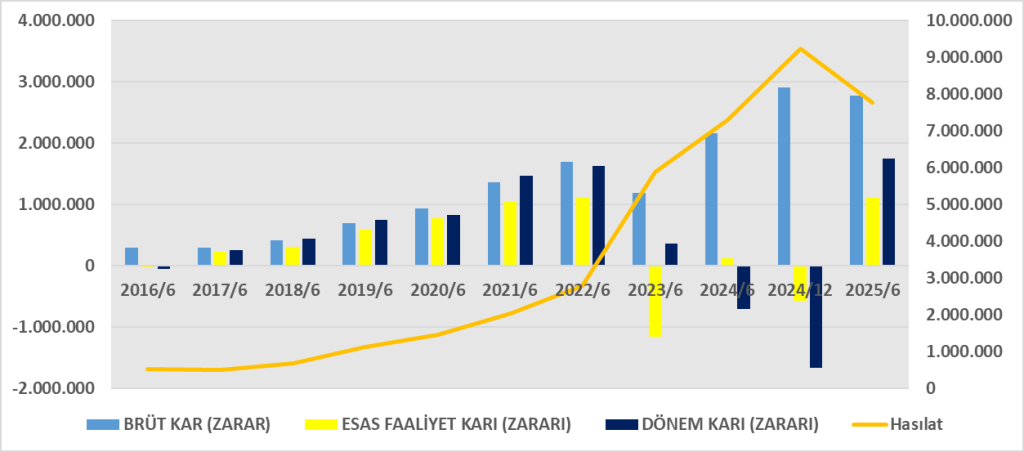
Yorum: 2025’in ilk yarısında şirket kârlılığını toparlamış; geçen yılın zararından güçlü bir kara geçiş söz konusu. Operasyonel faaliyetlerdeki iyileşme ve yatırım gelirleri etkili.
3. Nakit Akış Tablosu Analizi
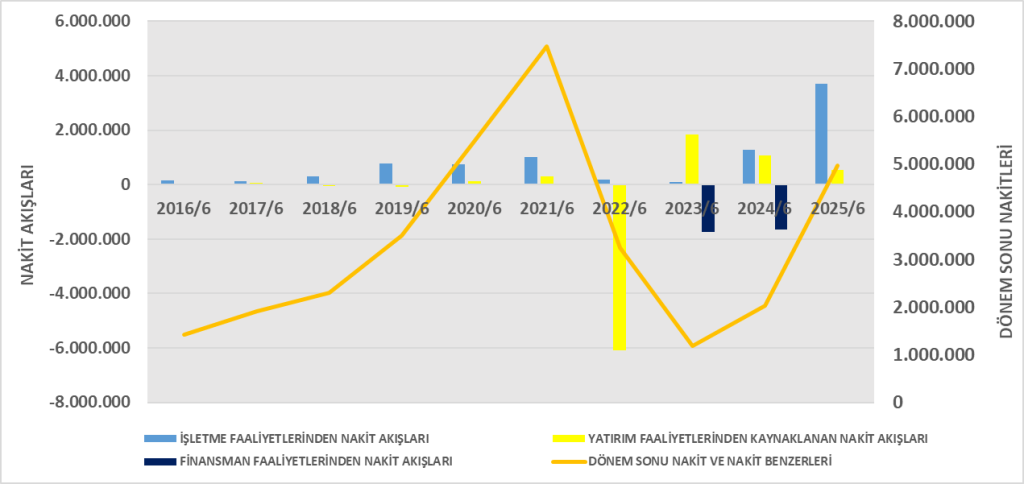
- İşletme Faaliyetlerinden Nakit: 3,72 milyar TL → geçen yıl 1,28 milyar TL idi. Çok güçlü bir artış.
- Yatırım Faaliyetleri: 547 milyon TL giriş (önceki yıl 1,06 milyar TL giriş). Duran varlık yatırımları yüksek (1,75 milyar TL harcama).
- Finansman Faaliyetleri: -4 milyon TL çıkış (önceki yıl -1,66 milyar TL). Borç ödemeleri ve geri alımlar sınırlı.
- Net Nakit Artışı: 3,82 milyar TL → şirketin nakit pozisyonu ciddi şekilde güçlenmiş.
Yorum: Operasyonlardan güçlü nakit yaratma kapasitesi var. Yatırımlar yapılmasına rağmen net nakit artışı devam etmiş.
4. DuPont Analizi
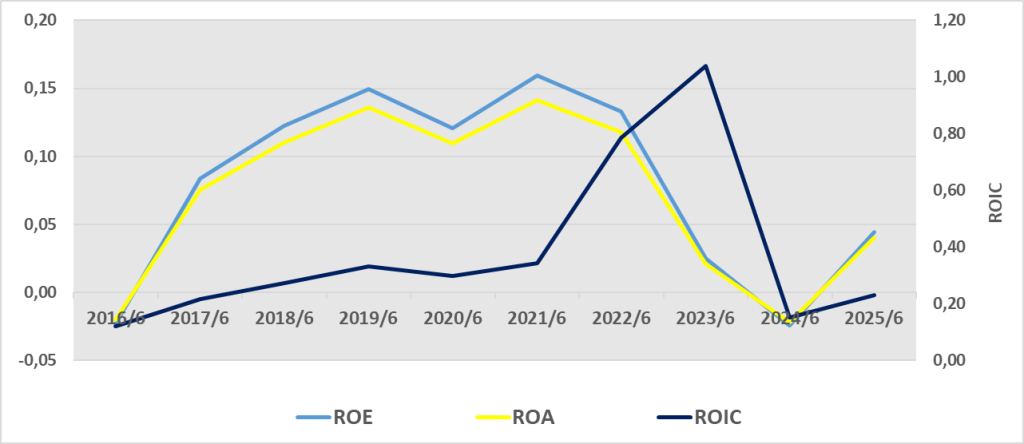
Yıllıklandırıldığında yaklaşık %9 civarında bir özkaynak karlılığına denk geliyor.
Yorum (DuPont):
- Kârlılığı en çok destekleyen unsur yüksek net kâr marjı (%22).
- Varlık devir hızı düşük (0,18), yani varlıkların satışa dönüşüm hızı zayıf.
- Finansal kaldıraç düşük (borç oranı düşük olduğu için) → risk az, ancak özkaynak karlılığını da sınırlıyor.
Genel Değerlendirme
- Kozaa’nın bilanço yapısı güçlü, borçsuz ve nakit pozisyonu yüksek.
- Operasyonel karlılık ve net kar geçen yıla göre ciddi toparlanmış.
- Nakit akışı pozitif ve sürdürülebilir görünüyor.
- DuPont analizi, yüksek kâr marjına rağmen varlık devir hızının ve kaldıraç kullanımının sınırlı olması nedeniyle özkaynak karlılığının orta seviyede kaldığını gösteriyor.

Faaliyet raporu:https://www.kap.org.tr/tr/Bildirim/1480003
Finansal rapor:https://www.kap.org.tr/tr/Bildirim/1480002