

KOZA ALTIN İŞLETMELERİ A.Ş. (1.000TL)
1. Bilanço Analizi
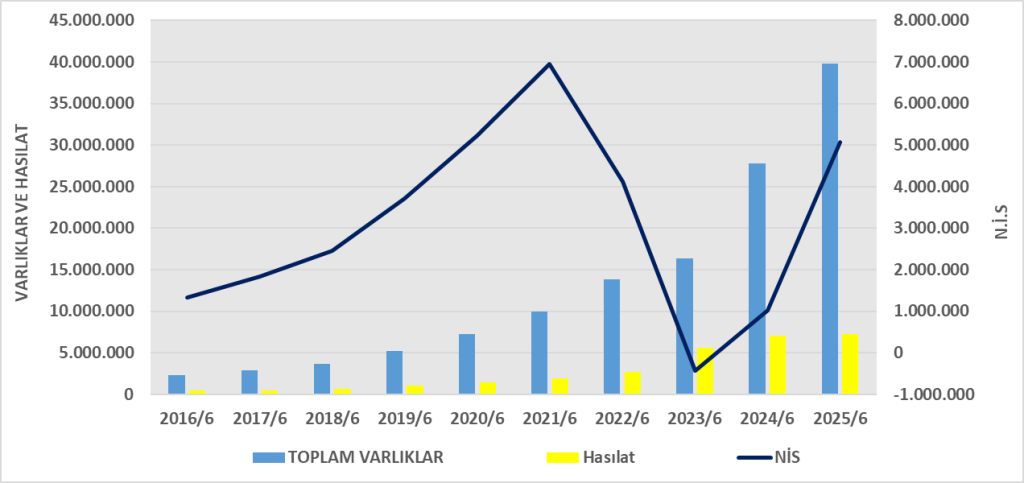
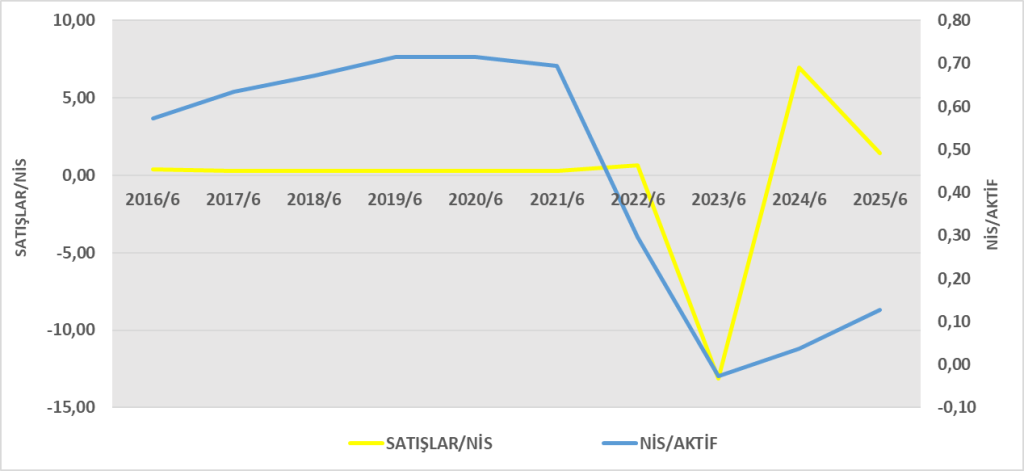
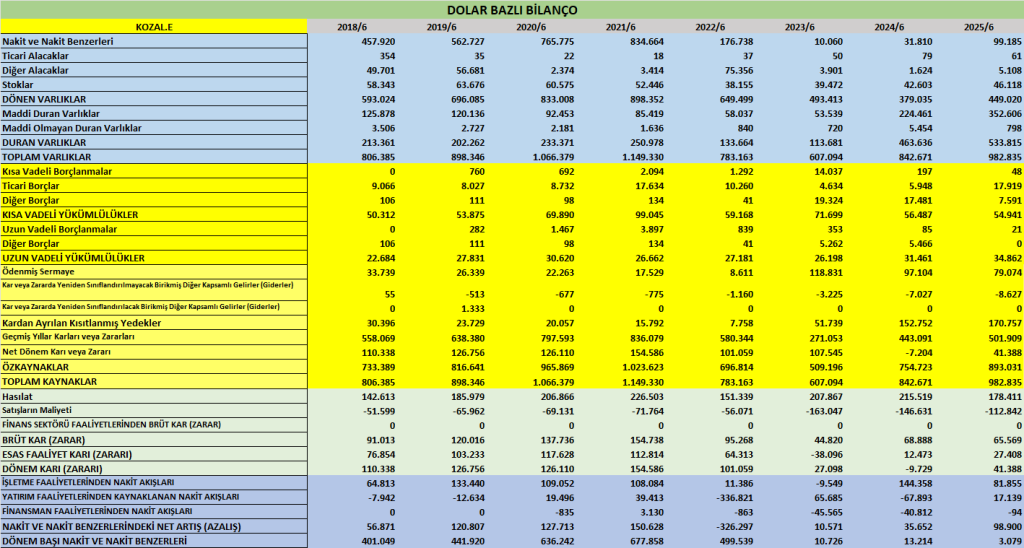
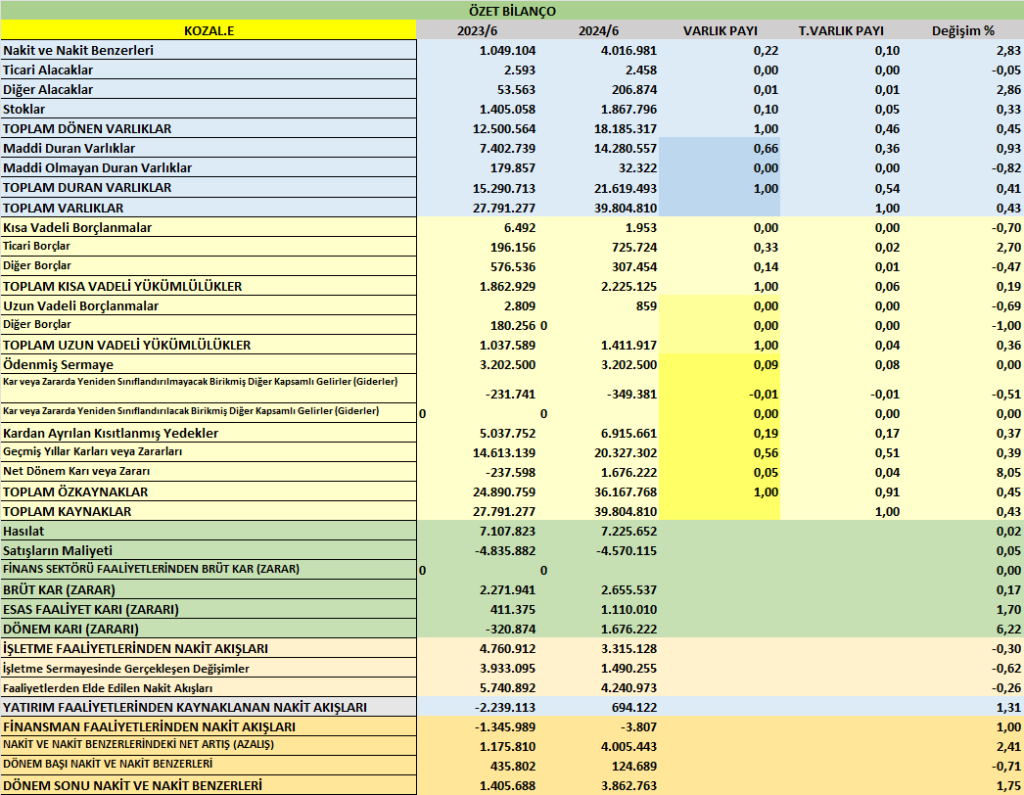
- Toplam Varlıklar: 39,8 milyar TL (2024 sonuna göre %5,3 artış)
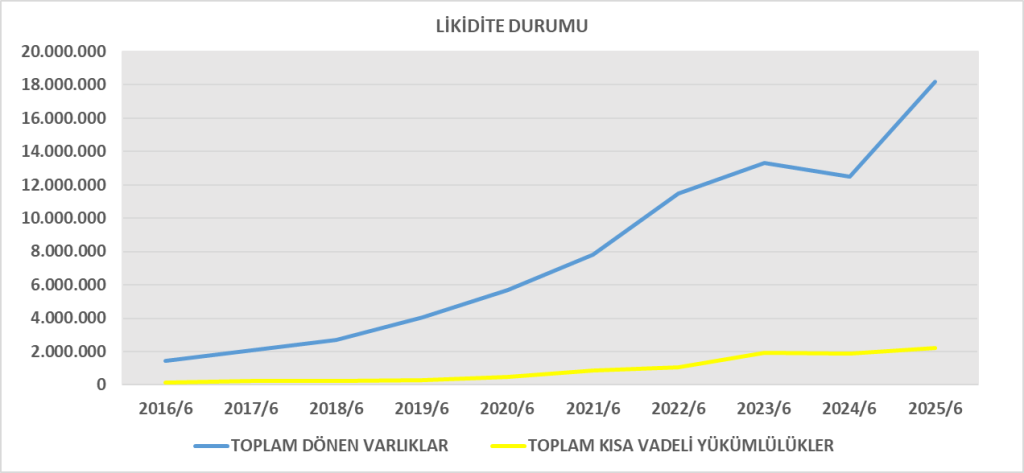
- Dönen Varlıklar: 18,2 milyar TL (nakit 4,0 milyar TL’ye çıkmış, stoklar %42 düşmüş → 3,2 milyardan 1,9 milyara)
- Duran Varlıklar: 21,6 milyar TL (maddi duran varlıklar 14,3 milyar TL’ye yükselmiş)
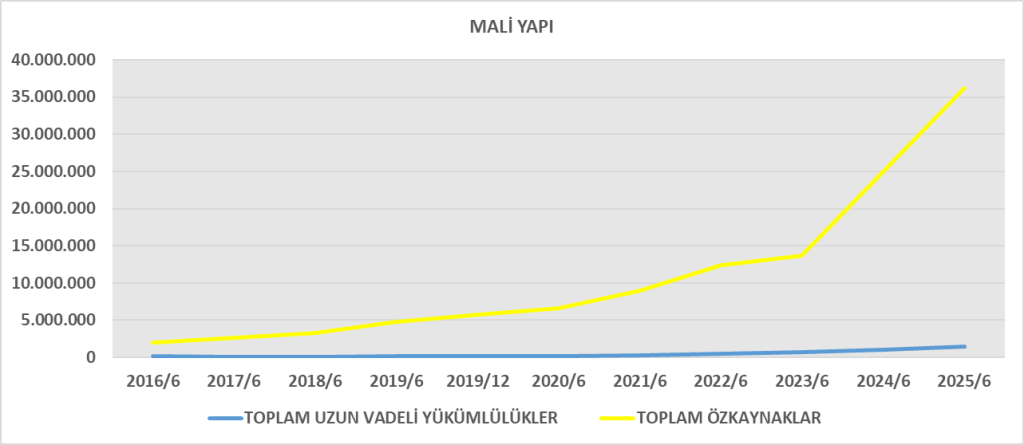
- Toplam Yükümlülükler: 3,6 milyar TL (sermayeye kıyasla çok düşük borçluluk)
- Özkaynaklar: 36,2 milyar TL (özsermaye/aktif oranı ≈ %91)
Yorum:
KOZAL’ın bilançosu çok güçlüdür. Nakit pozisyonu hızla artmıştır, borçluluk oldukça düşüktür. Şirket neredeyse borçsuz, özkaynak ağırlıklı finanse edilmektedir. Bu yapı riskleri azaltırken, kaldıraç etkisini sınırlamaktadır.
2. Gelir Tablosu Analizi
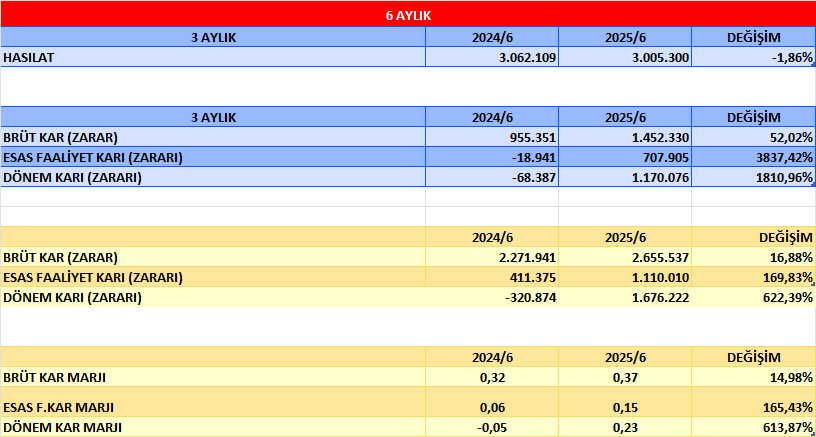
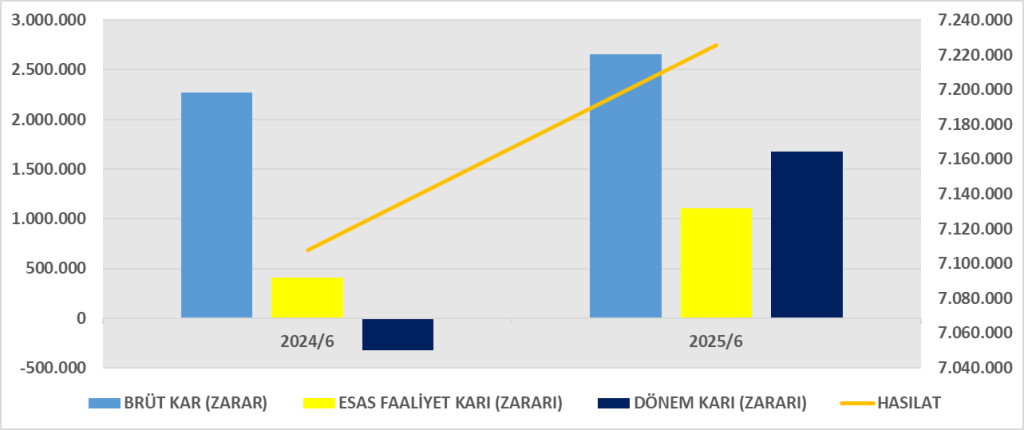
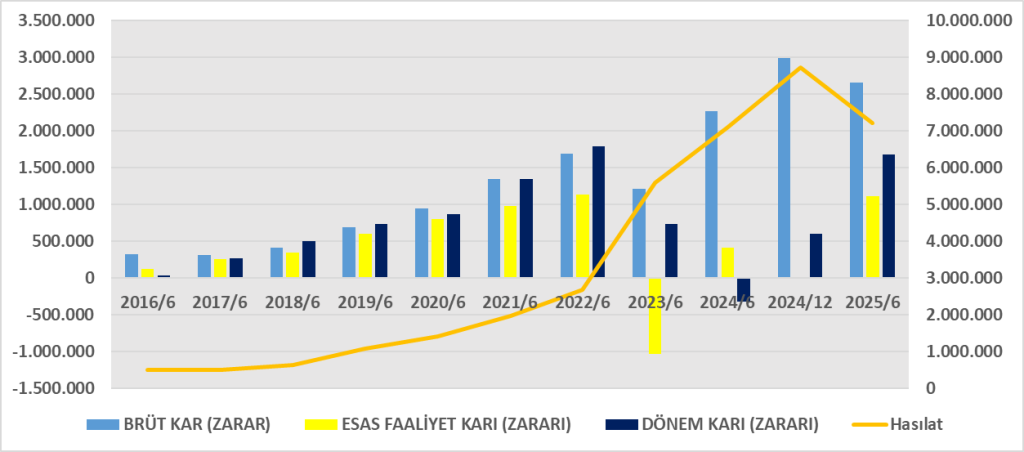
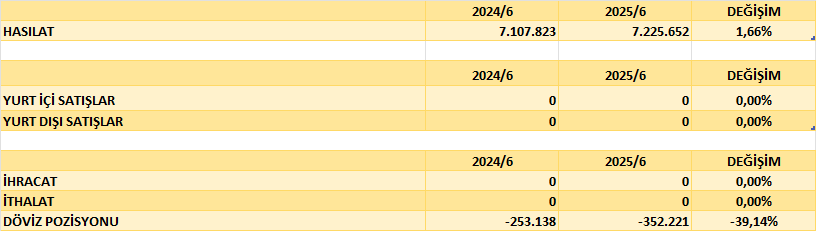
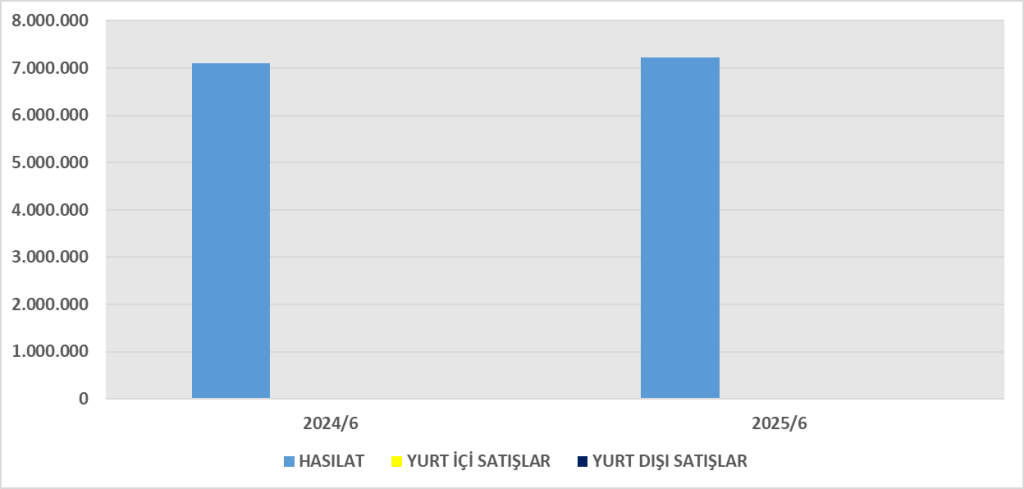
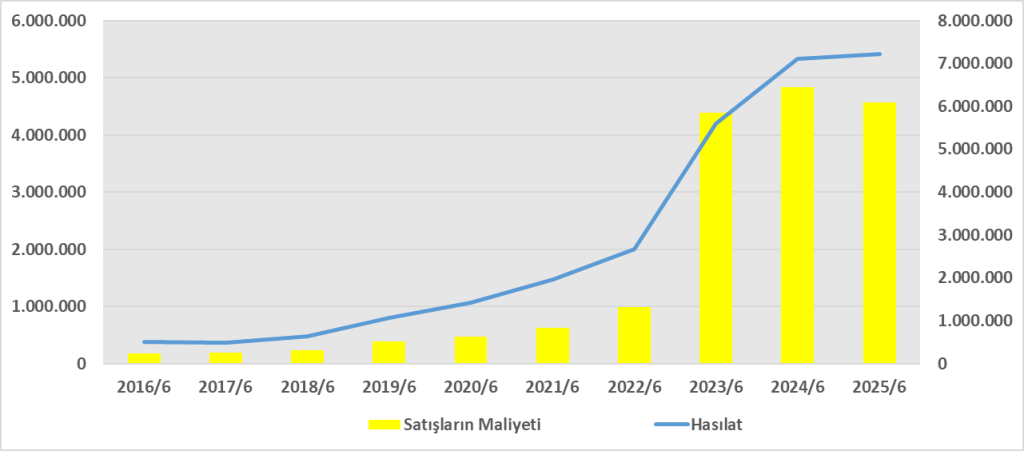
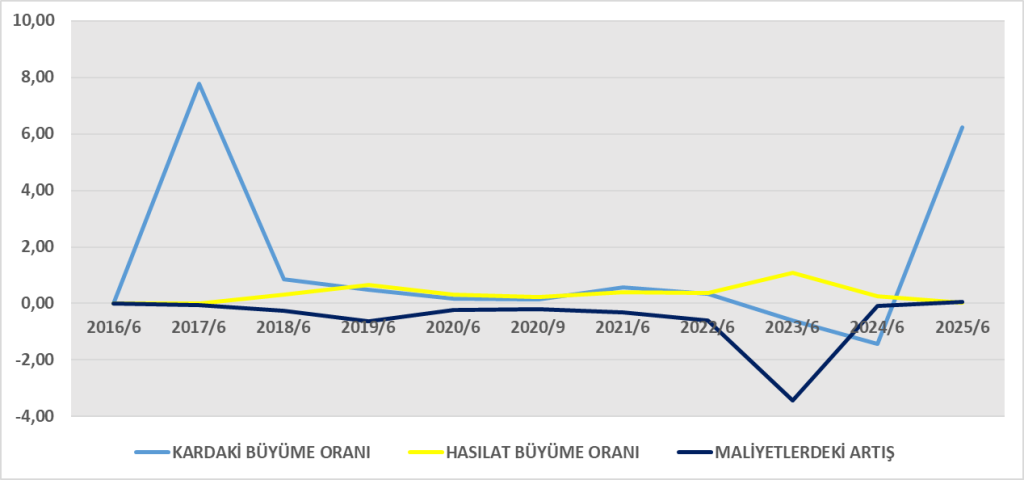
- Hasılat: 7,23 milyar TL (2024/6: 7,11 milyar TL → %1,7 artış)
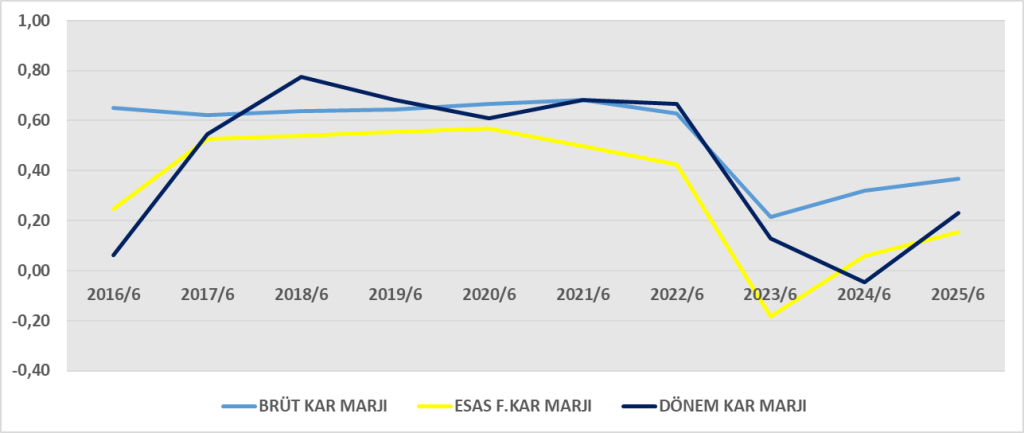
- Brüt Kar: 2,66 milyar TL (marj %36,7 → önceki yıl %32)
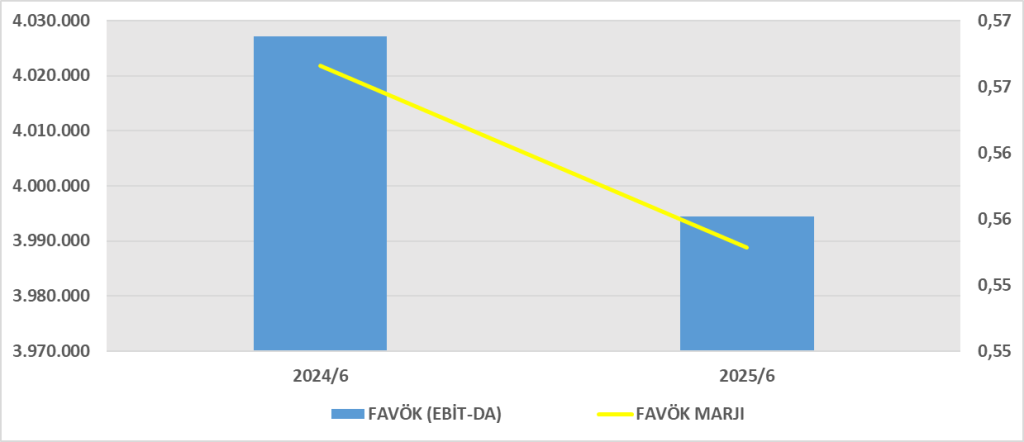
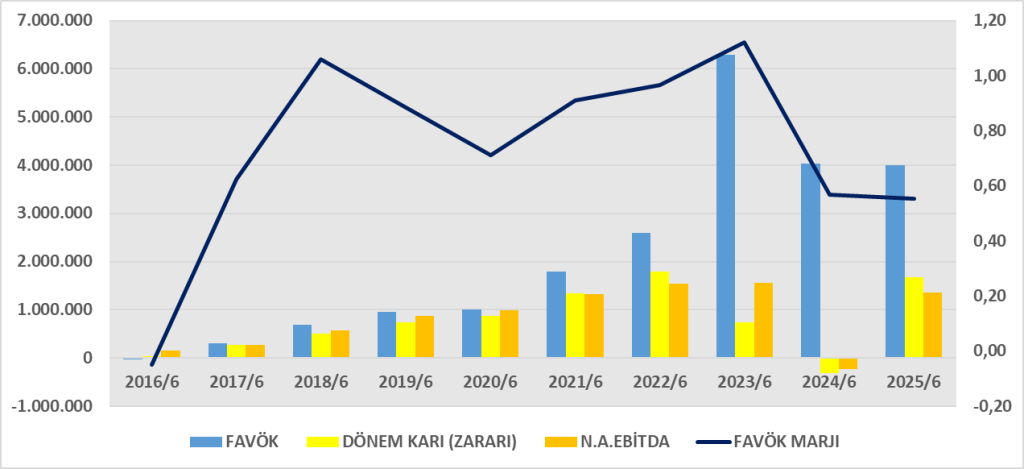
- Esas Faaliyet Karı: 1,11 milyar TL (önceki yıl 0,41 milyar TL → ciddi artış)
- Net Dönem Karı: 1,68 milyar TL (önceki yıl -0,32 milyar TL zarar)
- Net Kar Marjı: %23,2
Yorum:
2024’te kur ve parasal kayıplar nedeniyle zarar yazan KOZAL, 2025 ilk yarıda yeniden güçlü kârlılığa dönmüştür. Brüt kâr marjı iyileşmiştir. Net kâr marjı oldukça yüksektir (%23).
3. Nakit Akış Analizi
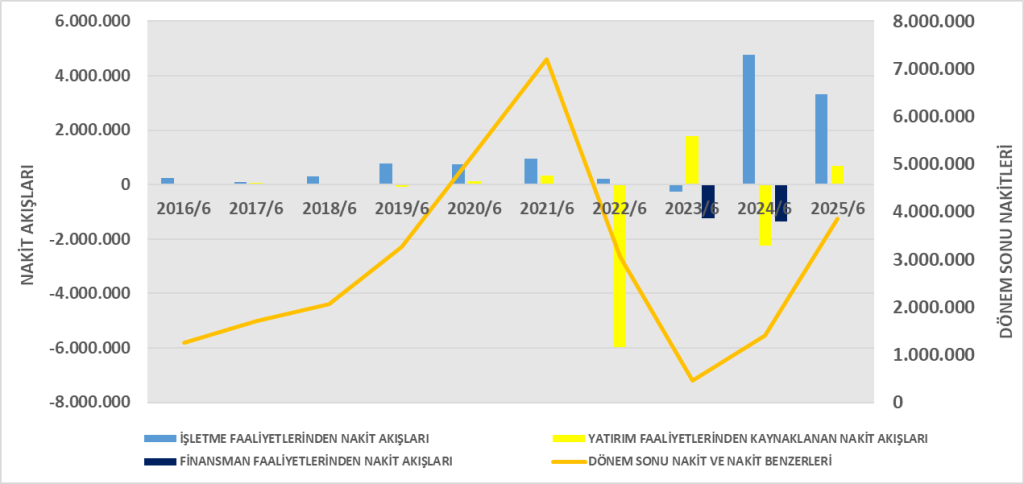
İşletme Faaliyetlerinden Nakit Akışı: 3,3 milyar TL (önceki yıl 4,8 milyar TL)
- Yatırım Faaliyetleri: +0,69 milyar TL (önceki yıl -2,24 milyar TL → bu dönem nakit girişi var)
- Finansman Faaliyetleri: -3,8 milyon TL (önemsiz seviyede)
- Net Nakit Artışı: 4,0 milyar TL (önceki yıl +1,2 milyar TL)
- Dönem Sonu Nakit: 3,86 milyar TL
Yorum:
Operasyonlardan güçlü nakit yaratılmaya devam ediyor, yatırım faaliyetlerinden de bu dönem nakit girişi olmuş. Şirketin likidite pozisyonu önemli ölçüde güçlenmiş.
4. DuPont Analizi
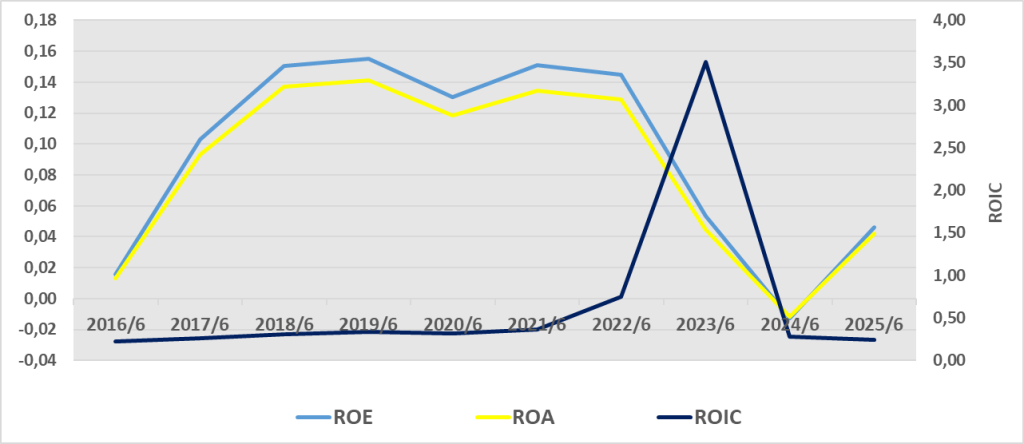
ROE sektör ortalamasına göre orta seviyede. Karlılık yüksek olmasına rağmen varlık devir hızı düşük olduğundan (maden yatırımları sermaye yoğun), ROE sınırlı kalıyor. Şirketin düşük borçluluk oranı da kaldıraç etkisini zayıflatıyor.
Genel Değerlendirme
- Bilanço güçlü, borçsuz yapısı riskleri azaltıyor.
- Gelir tablosu net kâra dönmüş, marjlar iyileşmiş.
- Nakit akışı pozitif ve nakit rezervi yüksek.
- DuPont analizi, yüksek kâr marjına rağmen varlık devir hızının düşüklüğü ve kaldıraçsız yapı nedeniyle ROE’nin sınırlı kaldığını gösteriyor.

Faaliyet raporu:https://www.kap.org.tr/tr/Bildirim/1476238
Finansal rapor:https://www.kap.org.tr/tr/Bildirim/1476236