

KORDSA TEKNİK TEKSTİL A.Ş.
1. Bilanço Analizi
- Varlıklar
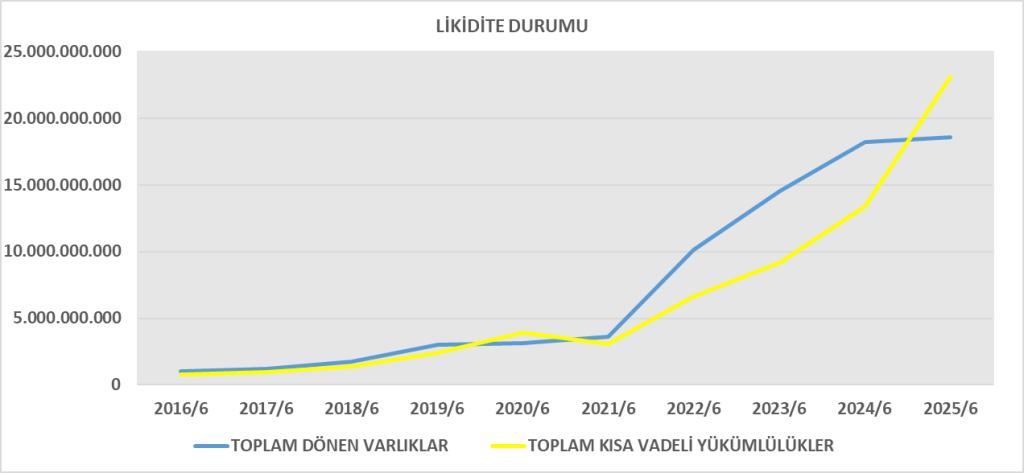
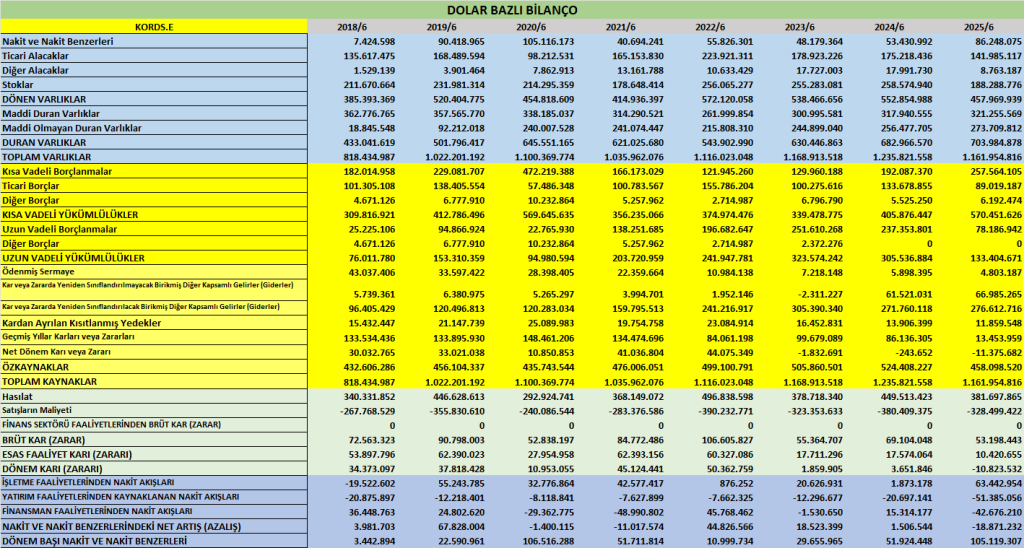
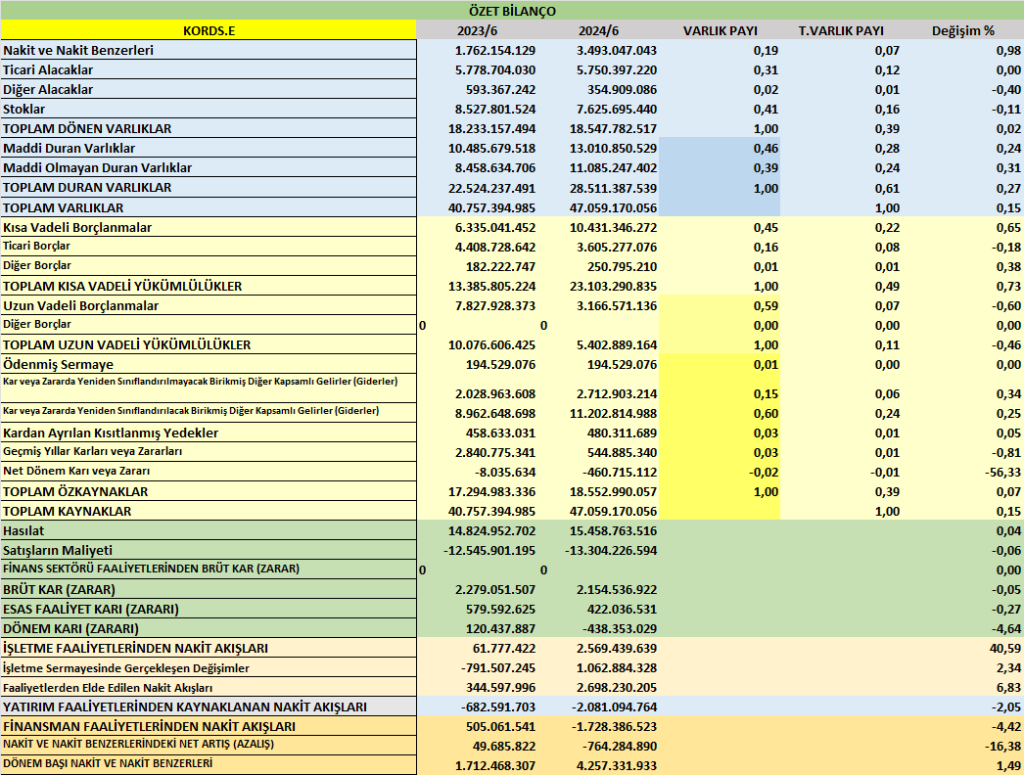
Toplam varlıklar 47,1 milyar TL’ye yükselmiş (31.12.2024: 43,8 milyar TL). Bunun %61’i duran varlıklardan oluşuyor. Özellikle maddi duran varlıklar (13 milyar TL) ve maddi olmayan duran varlıklar (11 milyar TL) önemli paya sahip. - Dönen varlıklar 18,5 milyar TL olup, stoklar 7,6 milyar TL ve ticari alacaklar 5,7 milyar TL ile en büyük kalemlerdir.
- Yükümlülükler
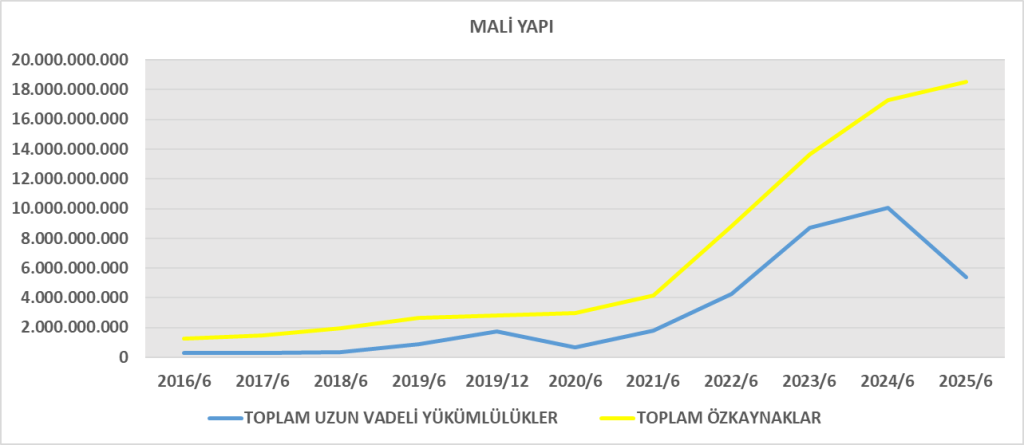
Toplam yükümlülükler 28,5 milyar TL’ye çıkmış. Bunun 23,1 milyar TL’si kısa vadeli yükümlülüklerden oluşuyor. Kısa vadeli finansal borçlar (10,4 milyar TL) ve uzun vadeli borçların kısa vadeli kısmı (6,7 milyar TL) dikkat çekiyor. - Özkaynaklar
Ana ortaklığa ait özkaynaklar 14,7 milyar TL, toplam özkaynaklar 18,6 milyar TL. Özkaynak büyümesi sınırlı olsa da sürdürülebilir bir yapı korunuyor.
Yorum: Şirketin borçluluk oranı yüksektir. Borç/Özkaynak oranı yaklaşık 1,5 seviyesinde olup, özellikle kısa vadeli borç yükü finansal risk yaratmaktadır. Ancak güçlü duran varlık yapısı ve özkaynak büyüklüğü, uzun vadeli dayanıklılığı destekliyor.
2. Gelir Tablosu Analizi
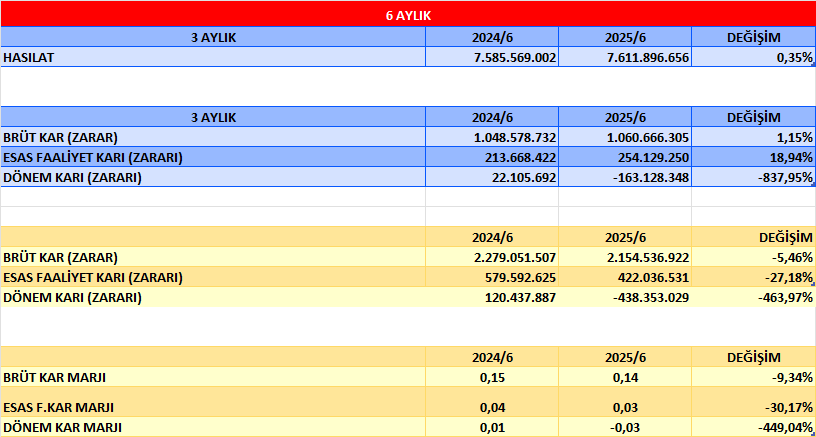
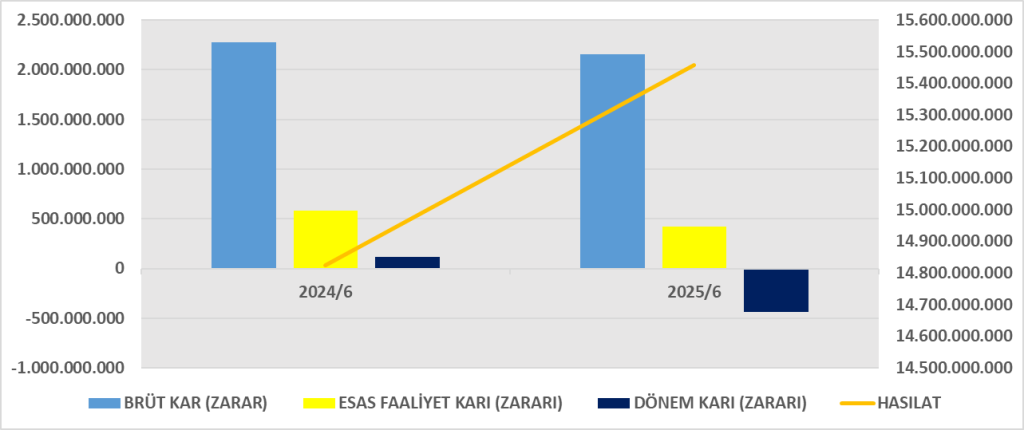
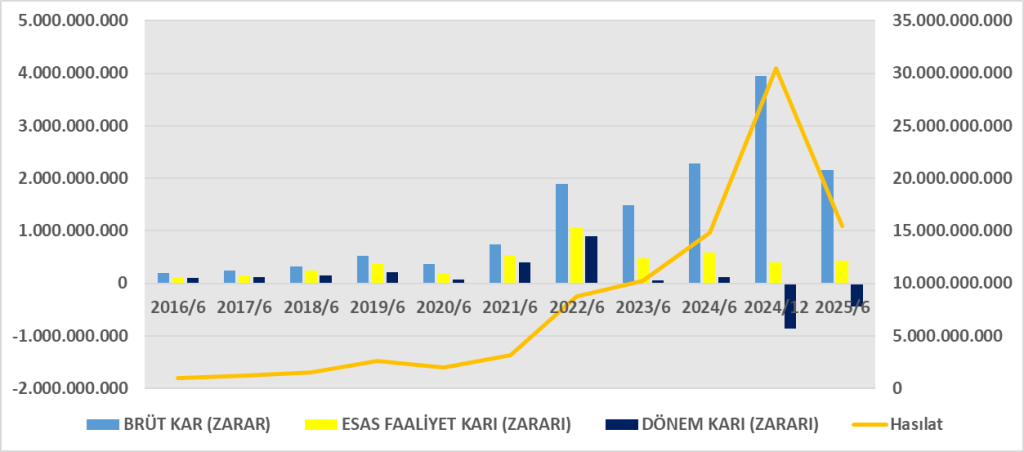
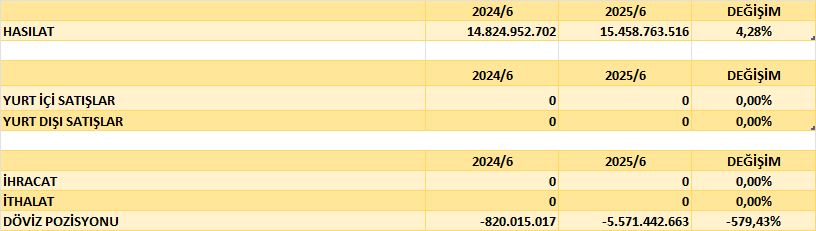
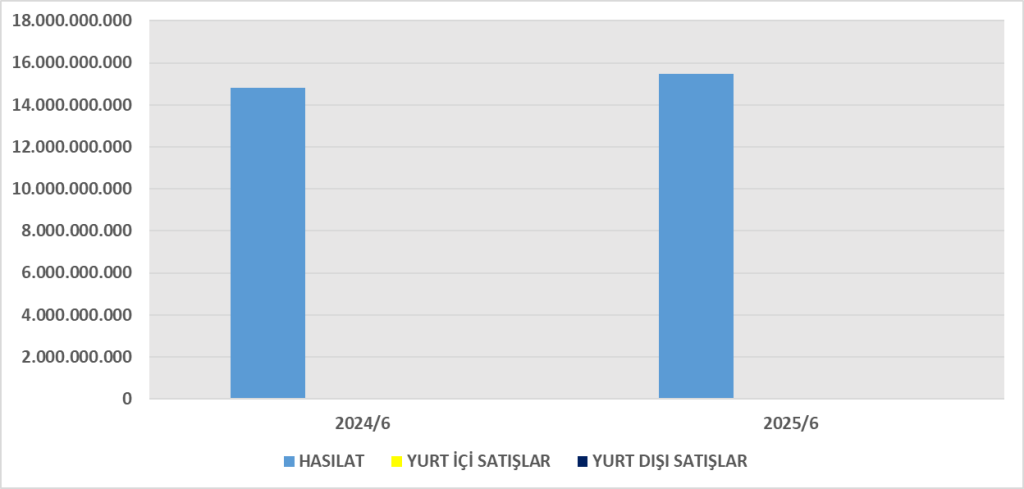
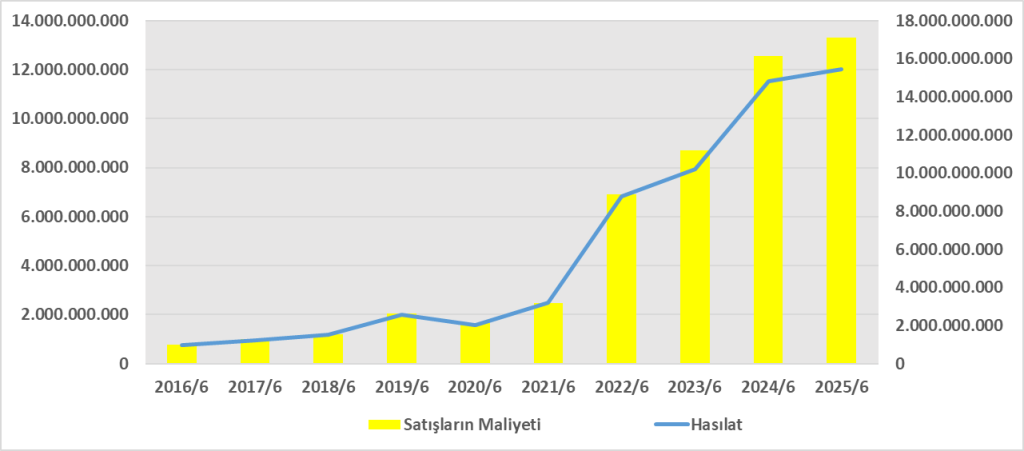
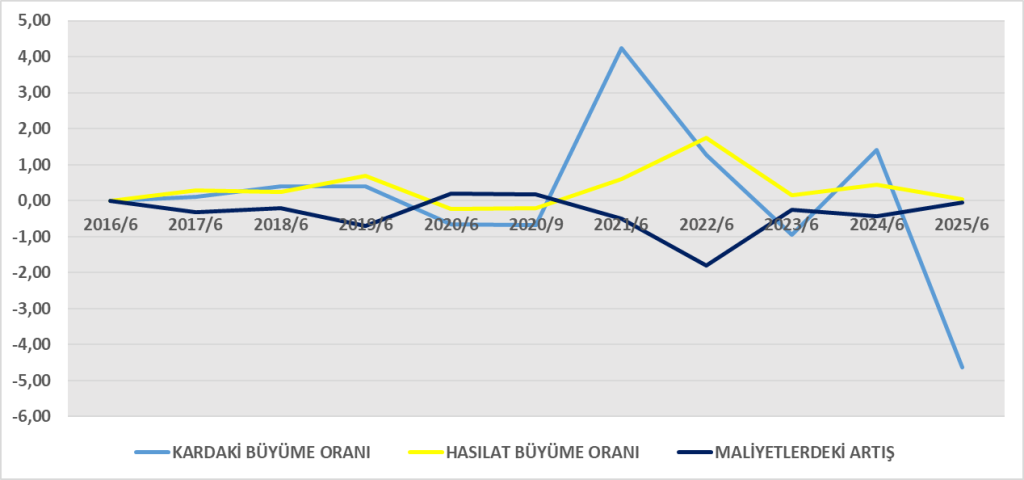
- Hasılat: 15,46 milyar TL (2024/6: 14,82 milyar TL) → %4 artış.
- Brüt kâr: 2,15 milyar TL (2024/6: 2,28 milyar TL) → %6 düşüş.
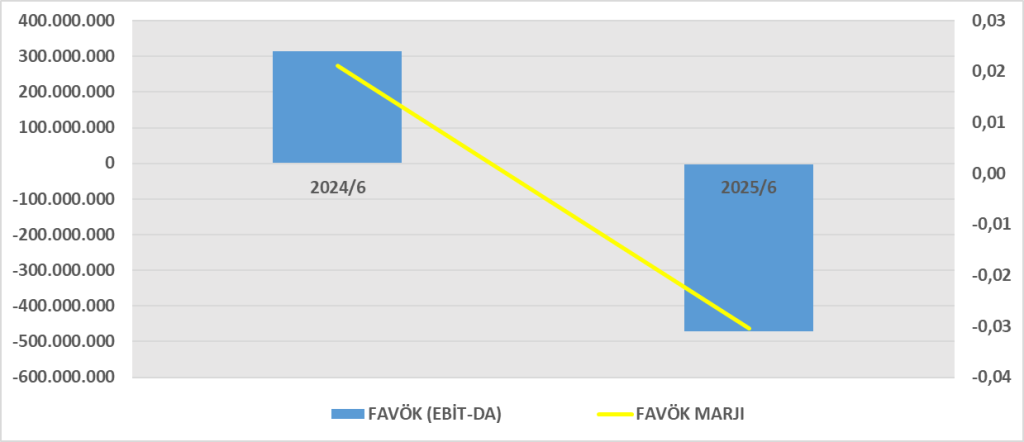
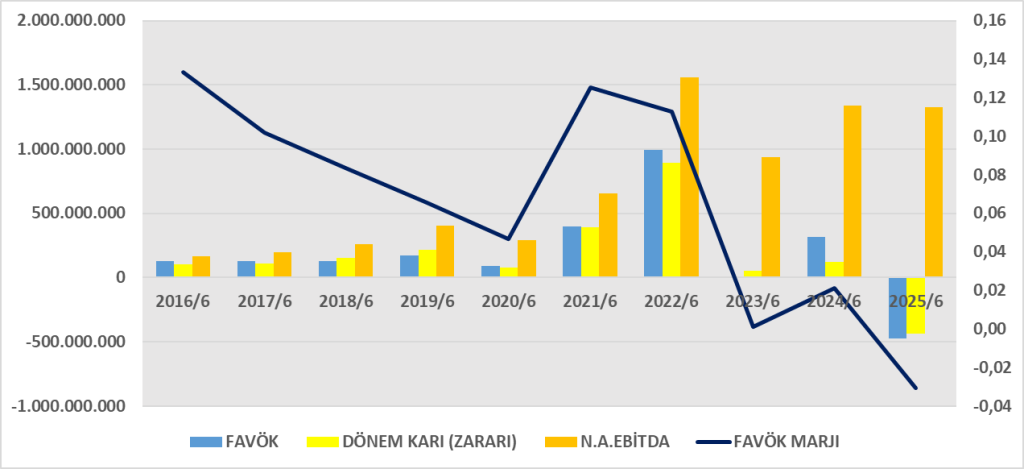
- Faaliyet kârı: 422 milyon TL (2024/6: 580 milyon TL) → %27 düşüş.
- Vergi öncesi kâr: -353 milyon TL (2024/6: +2,3 milyon TL) → ciddi bozulma.
- Net dönem zararı: -438 milyon TL (2024/6: +120 milyon TL).
Yorum: Satışlar artmasına rağmen maliyet baskısı ve yüksek finansman giderleri (1,6 milyar TL) kârlılığı olumsuz etkilemiştir. Net dönem zararı, şirketin borç finansmanı ve kur farkı yükünün yoğun olduğunu gösteriyor.
3. Nakit Akış Tablosu Analizi
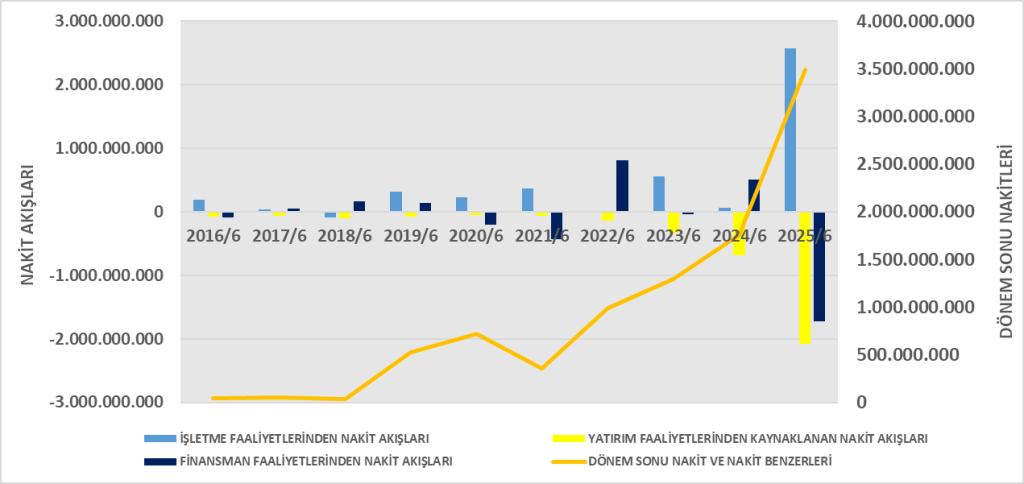
- İşletme faaliyetlerinden nakit akışı: +2,57 milyar TL (2024/6: +61 milyon TL). → Güçlü operasyonel nakit üretimi.
- Yatırım faaliyetleri nakit akışı: -2,08 milyar TL (2024/6: -683 milyon TL). → Özellikle iştirak alımları ve duran varlık yatırımları kaynaklı.
- Finansman faaliyetleri nakit akışı: -1,73 milyar TL (2024/6: +505 milyon TL). → Borç geri ödemeleri ve faiz giderleri ağırlıkta.
- Nakit ve nakit benzerleri: Dönem sonunda 3,49 milyar TL (2024/6: 1,76 milyar TL).
Yorum: Şirket operasyonel olarak güçlü nakit yaratabilmektedir, ancak yüksek yatırım ve borç geri ödemeleri nedeniyle nakit çıkışı yaşanmıştır. Net zarar açıklamasına rağmen, işletme nakit akışı pozitif kalmıştır.
4. DuPont Analizi
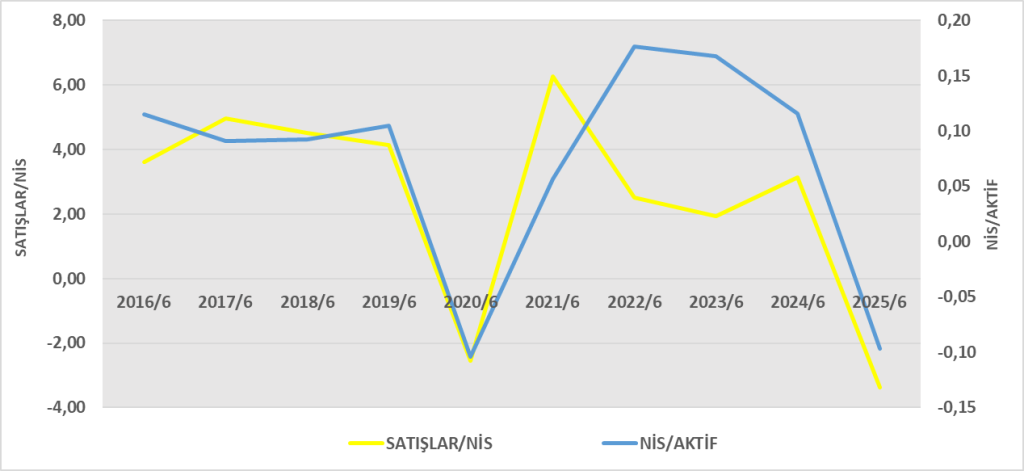
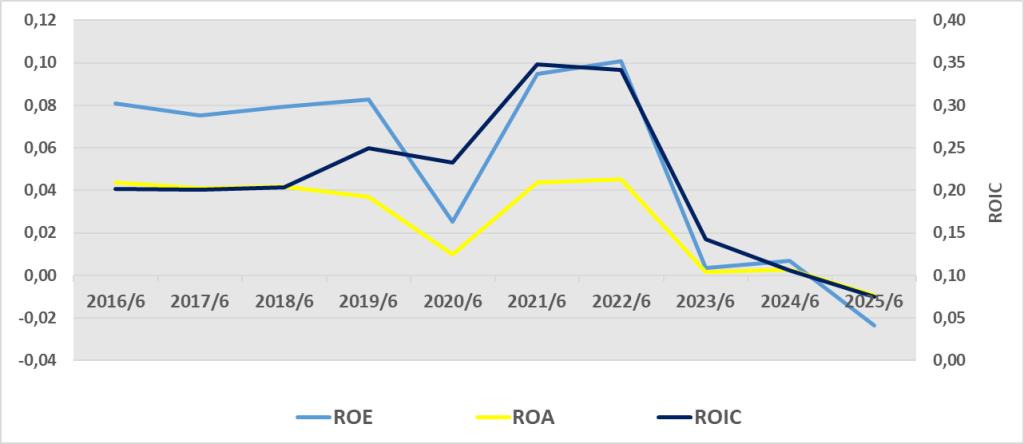
- Şirketin satış devir hızı makul seviyede, varlıklarını etkin kullanıyor.
- Ancak net zarar nedeniyle özkaynak kârlılığı negatife dönmüş durumda.
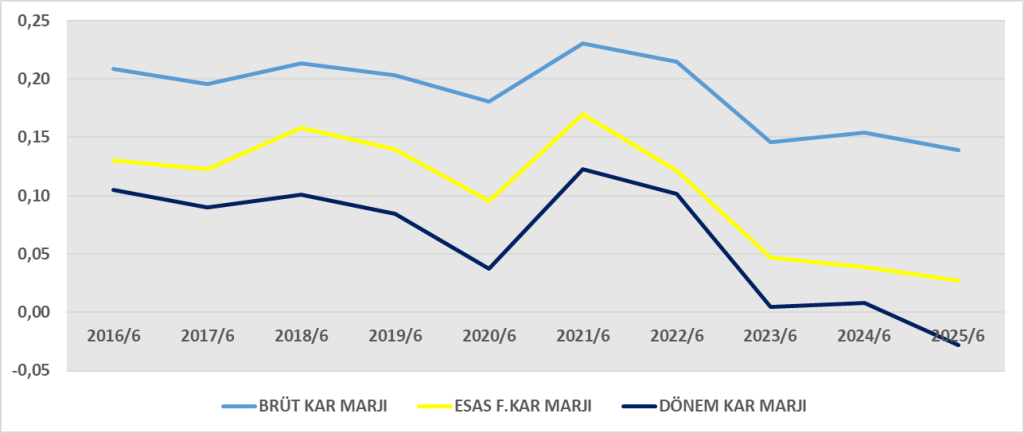
- En büyük baskı noktası finansman giderleri ve net kâr marjındaki bozulmadır.
Genel Değerlendirme
- Kordsa, operasyonel anlamda güçlü nakit akışı üretse de yüksek finansman giderleri ve kur farkları kârlılığı baskılamaktadır.
- Borçluluk yapısı özellikle kısa vadede riskli bir görünüme sahiptir.
- Yatırımlar ve büyüme harcamaları nakit çıkışını artırmış, bu da finansman ihtiyacını yükseltmiştir.
- Uzun vadede güçlü özkaynak yapısı ve global faaliyetleri avantaj olsa da, kısa vadeli borçların çevrilmesi ve finansman maliyetleri kritik takip edilmesi gereken alanlardır.


Faaliyet raporu:https://www.kap.org.tr/tr/Bildirim/1473395
Finansal rapor:https://www.kap.org.tr/tr/Bildirim/1473394