

HALK GAYRİMENKUL YATIRIM ORTAKLIĞI A.Ş.
1. Bilanço Analizi
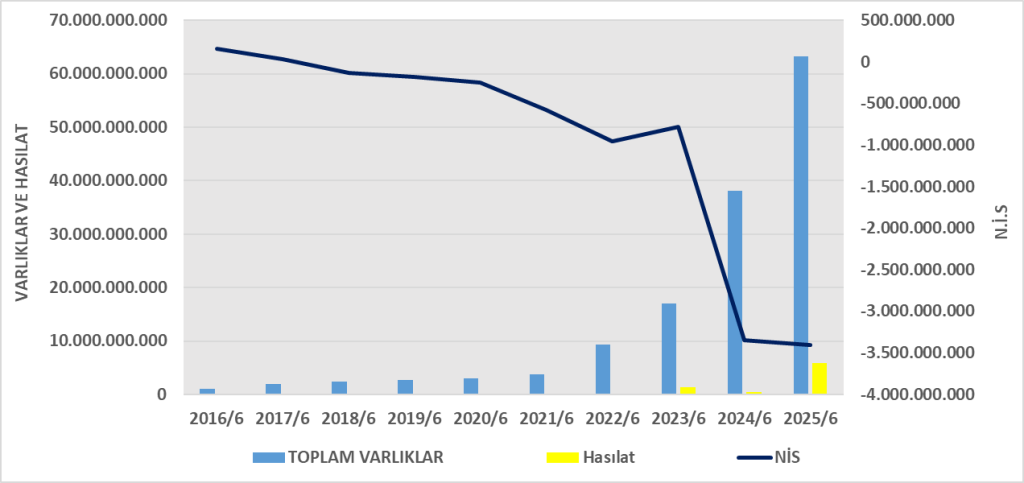
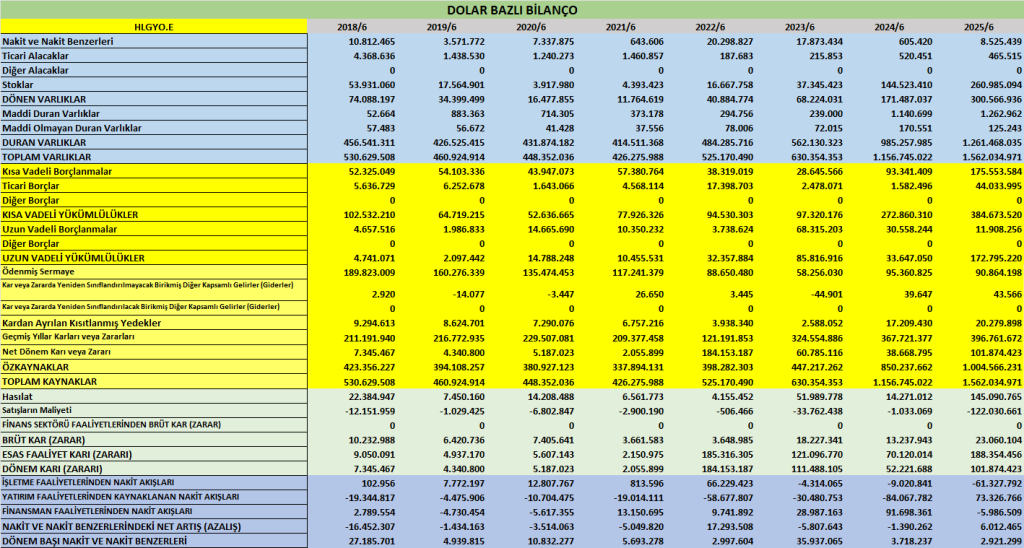
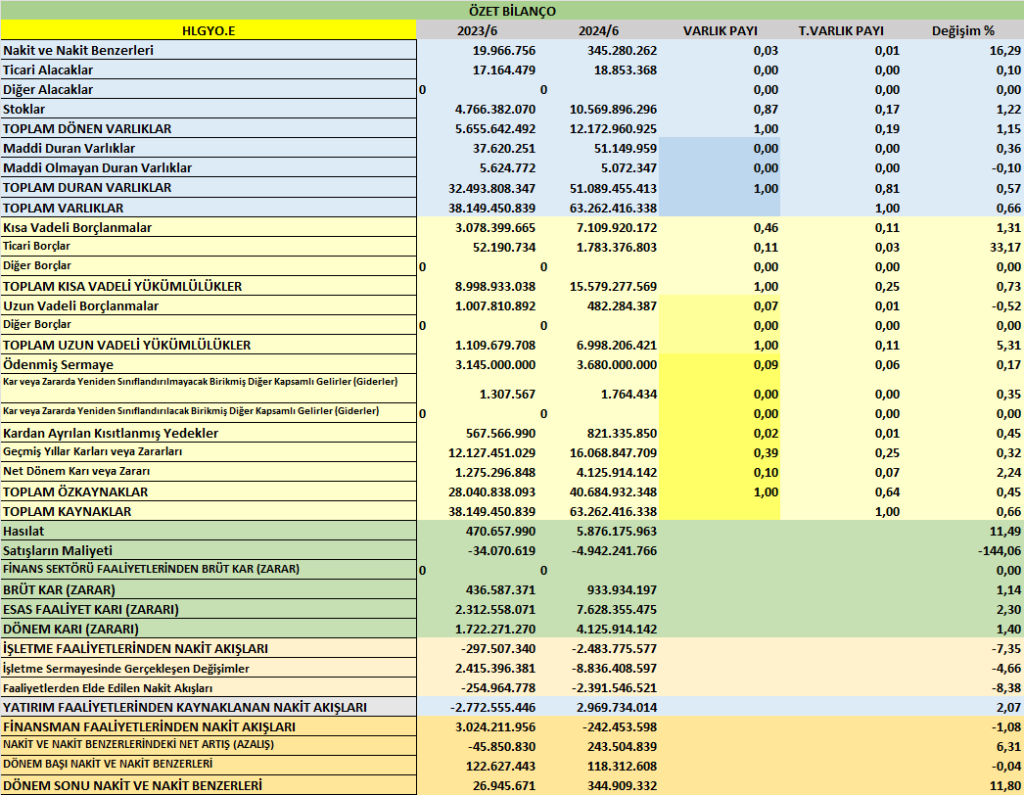
- Toplam Varlıklar: 63,26 milyar TL (2024 sonu: 55,89 milyar TL) → %13 artış.
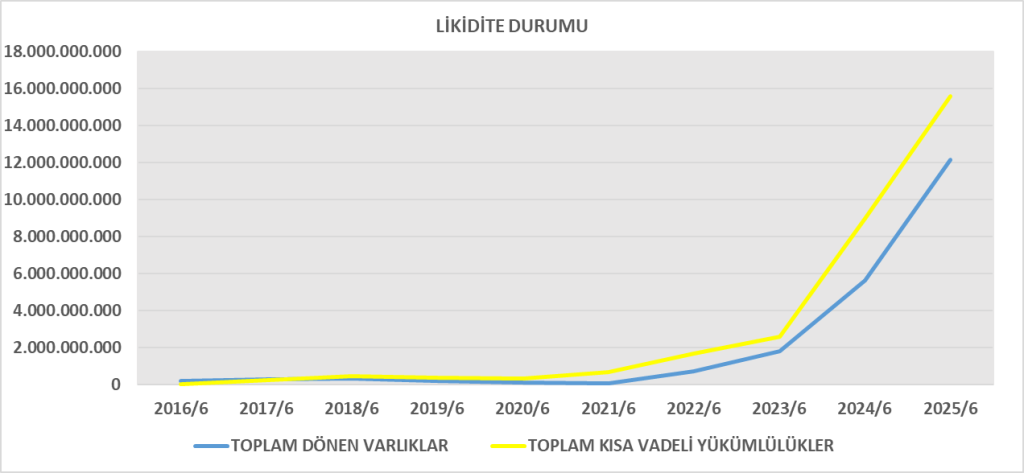
- Dönen Varlıklar: 12,17 milyar TL (önceki: 9,23 milyar TL). Nakit ve nakit benzerleri ciddi artış göstermiş: 118 milyon TL’den 345 milyon TL’ye.
- Stoklar: 7,83 milyar TL’den 10,57 milyar TL’ye yükselmiş → yeni projeler ve inşaat yatırımları kaynaklı.
- Duran Varlıklar: 46,65 milyar TL’den 51,09 milyar TL’ye → yatırım amaçlı gayrimenkuller büyümenin ana kaynağı (yaklaşık 49,8 milyar TL).
Yükümlülükler:
- Kısa Vadeli Borçlar: 12,18 milyar TL’den 15,58 milyar TL’ye → finansman yükümlülüklerinde artış var.
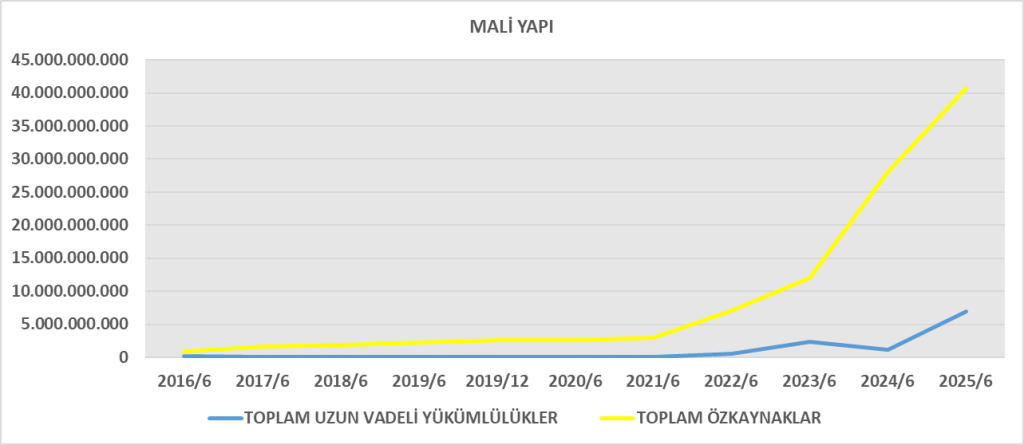
- Uzun Vadeli Borçlar: 7,12 milyar TL’den 7,00 milyar TL’ye → azalma var, borç vadesi daha kısa döneme kaymış.
- Toplam Borçlar: 19,31 milyar TL → 22,58 milyar TL (%17 artış).
Özkaynaklar:
- 36,58 milyar TL’den 40,68 milyar TL’ye yükselmiş (%11 artış).
- Net dönem kârı katkısı: 4,12 milyar TL.
Genel olarak: Şirketin varlık büyümesi devam ediyor, özkaynak tabanı güçleniyor. Ancak kısa vadeli borçluluk artışı finansal risk yaratıyor.
2. Gelir Tablosu Analizi
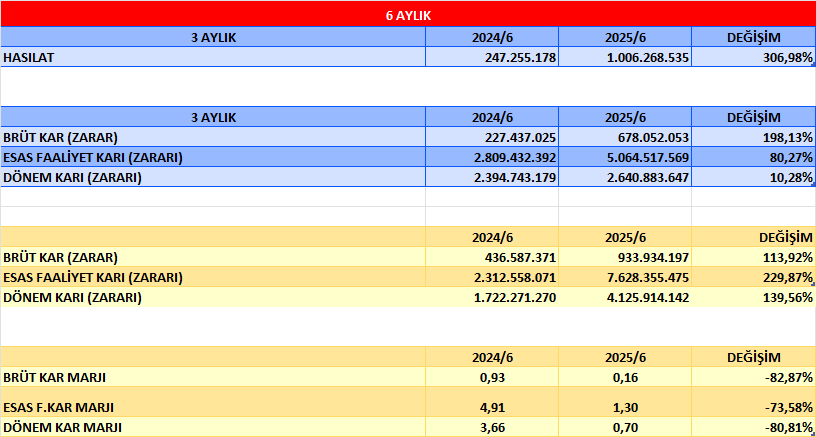
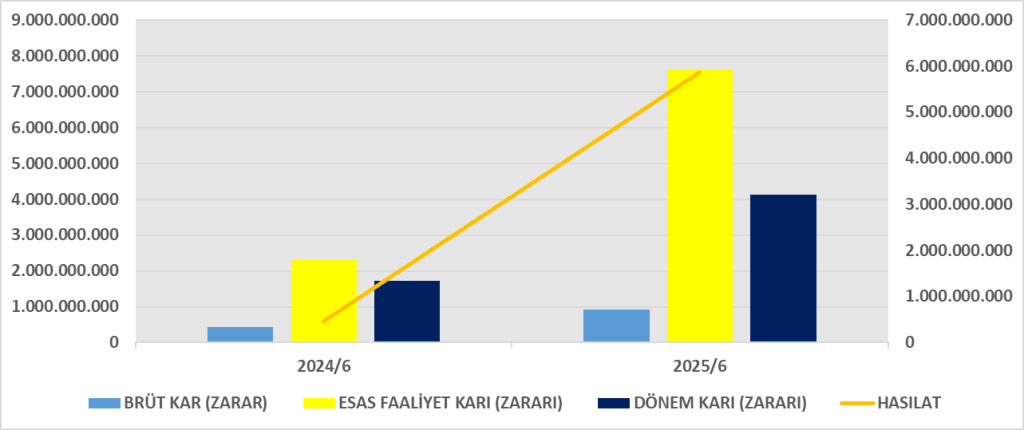
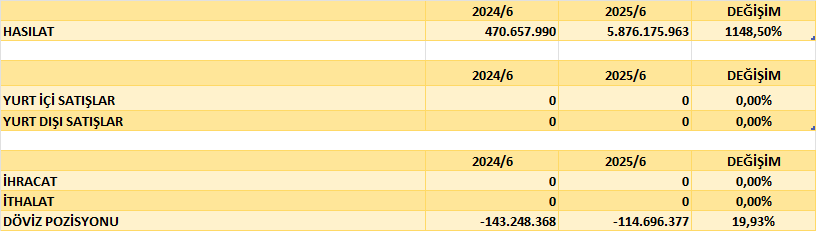
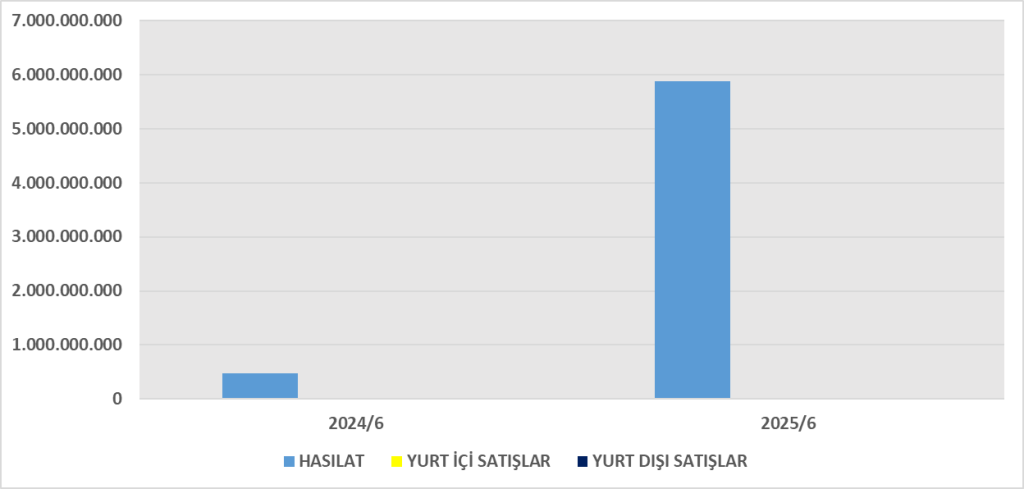
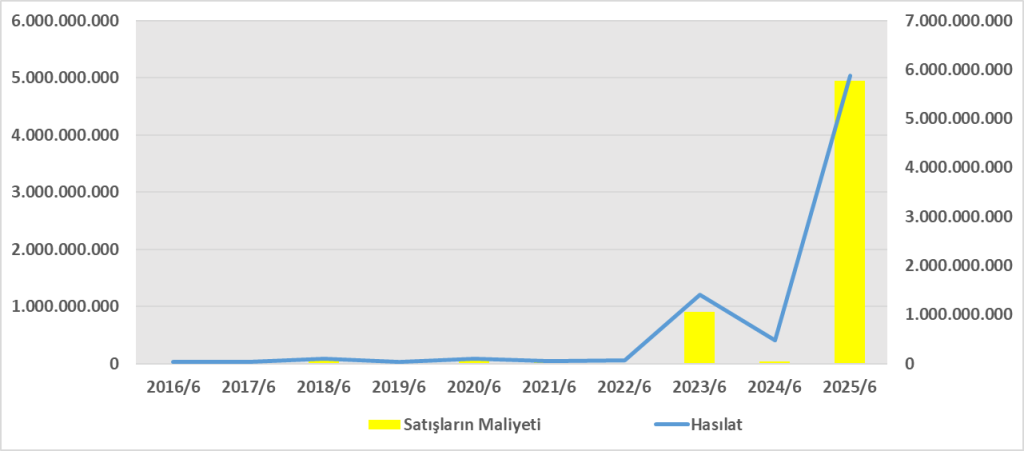
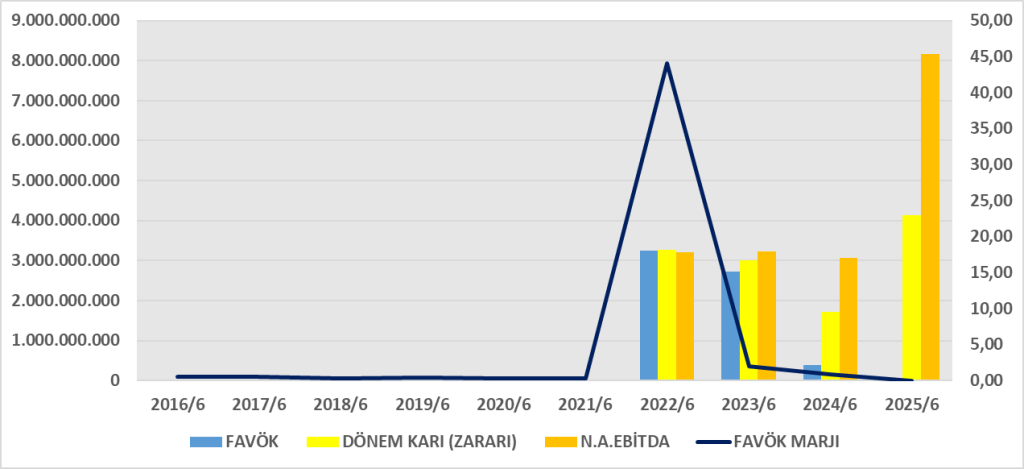
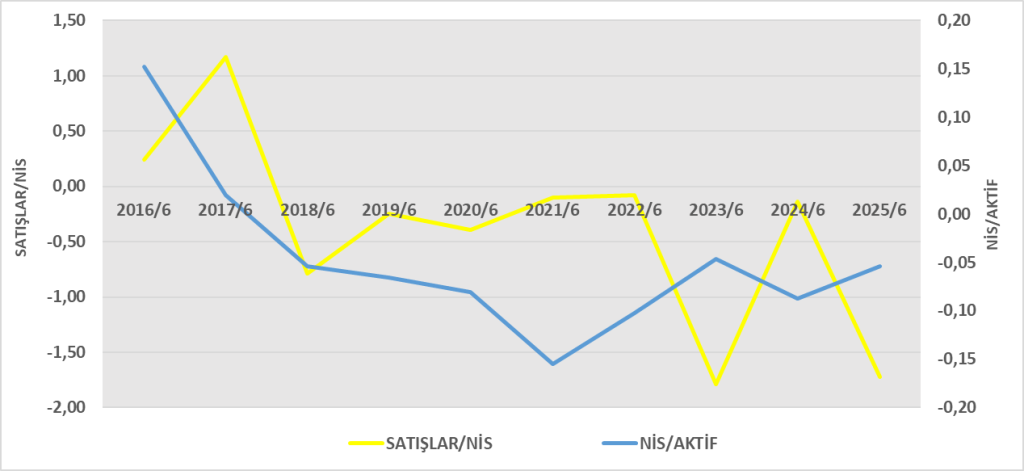
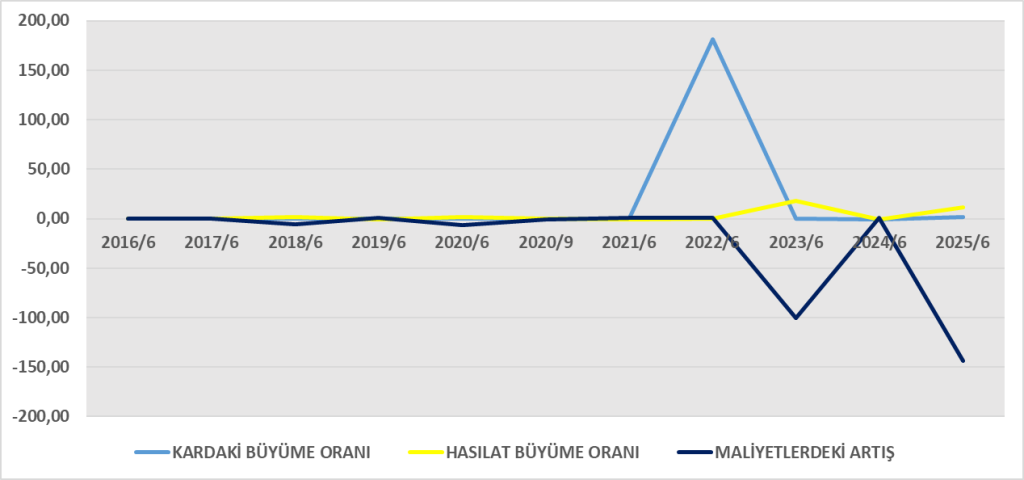
- Hasılat: 5,88 milyar TL (önceki yıl: 470 milyon TL) → çok güçlü büyüme.
- Brüt Kâr: 934 milyon TL (önceki yıl: 437 milyon TL).
- Esas Faaliyetlerden Diğer Gelirler: 7,61 milyar TL (önceki: 2,23 milyar TL) → gayrimenkul değerleme kazançları burada etkili.
- Esas Faaliyet Kârı: 7,63 milyar TL (önceki: 2,31 milyar TL).
- Finansman Giderleri: -1,93 milyar TL (önceki: -1,40 milyar TL).
- Net Dönem Kârı: 4,13 milyar TL (önceki: 1,72 milyar TL).
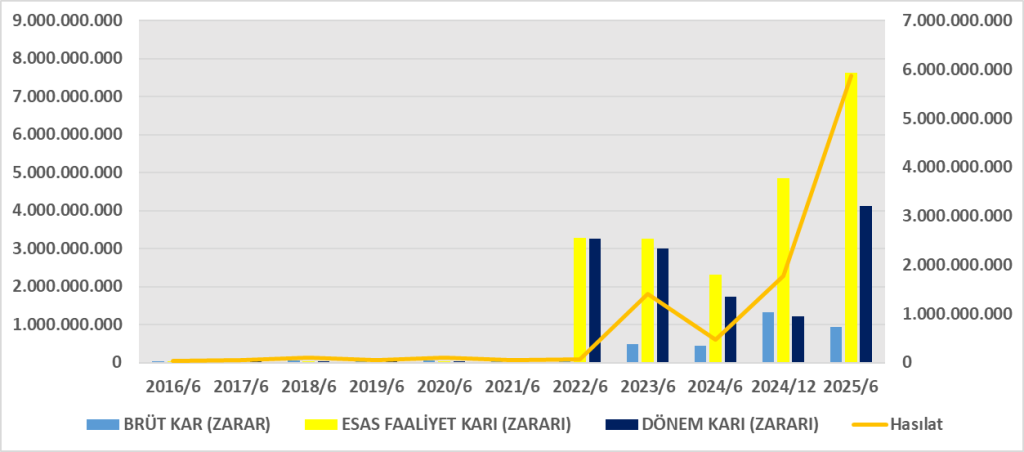
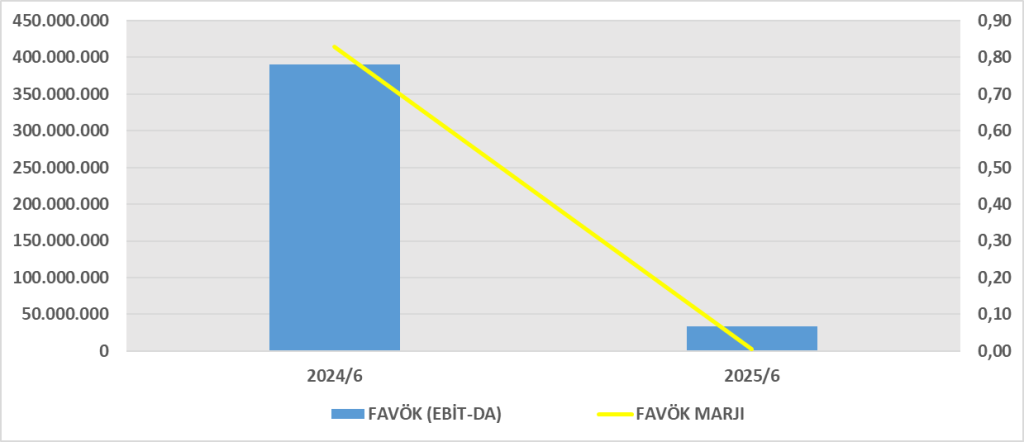
Şirketin kârlılığı esas olarak gayrimenkul değer artışları ve yüksek satışlardan kaynaklanıyor. Finansman giderleri artmasına rağmen net kâr ciddi yükselmiş.
3. Nakit Akış Tablosu Analizi
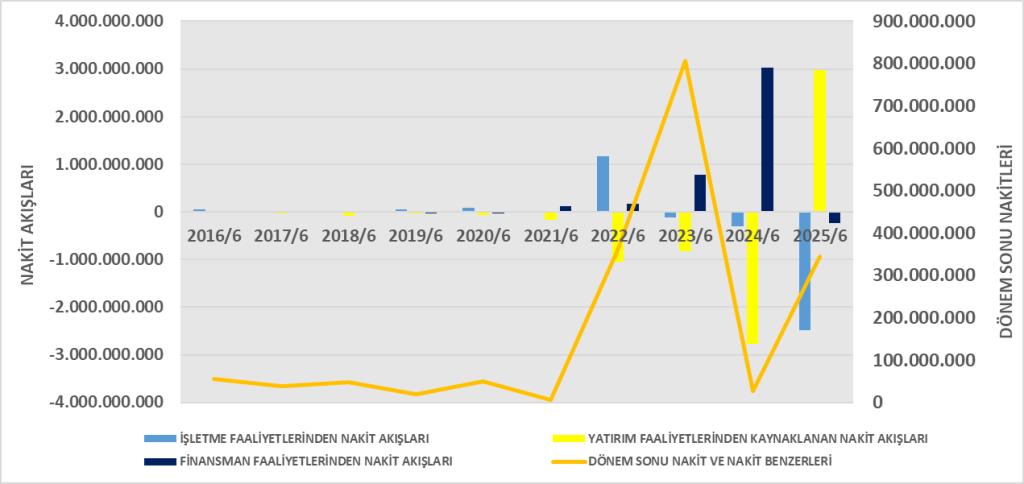
- İşletme Faaliyetleri: -2,48 milyar TL nakit çıkışı (önceki yıl: -298 milyon TL).
→ İşletme sermayesi artışı ve projelere yatırımlar nakit çıkışına yol açmış. - Yatırım Faaliyetleri: +2,97 milyar TL (önceki yıl: -2,77 milyar TL).
→ Yatırım amaçlı gayrimenkul satışından 4,76 milyar TL giriş sağlanmış. - Finansman Faaliyetleri: -242 milyon TL (önceki yıl: +3,02 milyar TL).
→ Yeni borçlanma sınırlı, temettü ve faiz ödemeleri etkili. - Dönem Sonu Nakit: 344,9 milyon TL (önceki yıl aynı dönem: 26,9 milyon TL).
Operasyonlardan nakit üretilememesi zayıf bir nokta. Ancak varlık satışları sayesinde güçlü nakit girişi olmuş.
4. DuPont Analizi
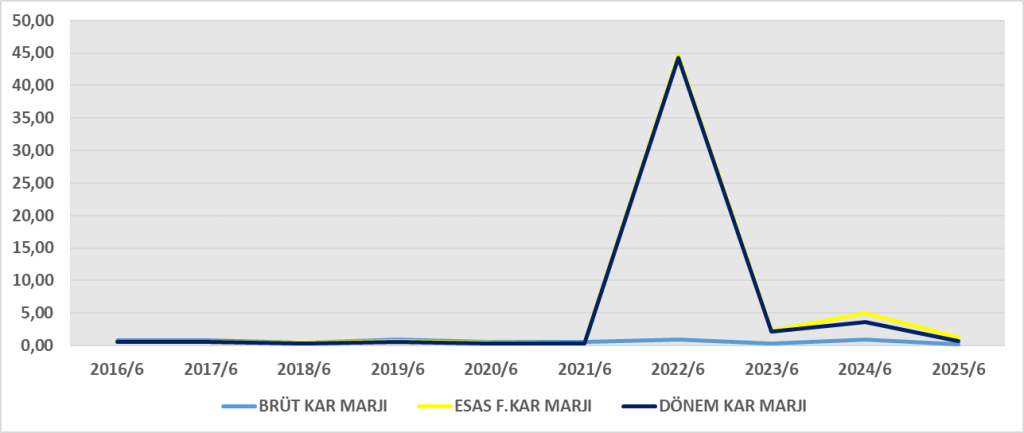
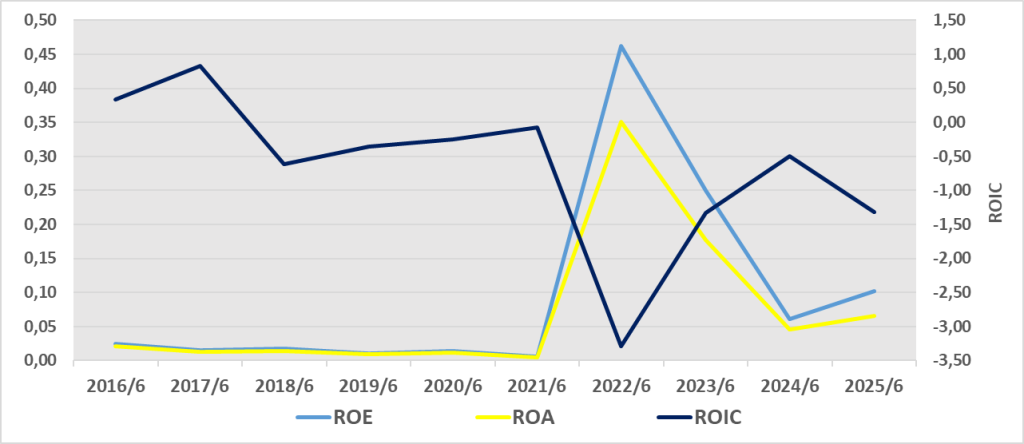
Gayrimenkul yatırım ortaklıkları için yüksek sayılabilecek bir özkaynak kârlılığı söz konusu. Ancak bunun büyük kısmı değerleme kazançlarından kaynaklandığı için sürdürülebilirliği sınırlı.
Genel Yorum
- Halk GYO, 2025’in ilk yarısında yüksek kârlılık açıklamış ve özkaynaklarını güçlendirmiştir.
- Ancak operasyonel nakit akışı negatif olduğundan, büyüme büyük ölçüde varlık satışları ve yeniden değerleme gelirleriyle finanse edilmektedir.
- Borçluluk yapısında kısa vadeye kayış dikkat çekiyor, likidite riskini artırıyor.
- DuPont analizi, yüksek kâr marjı sayesinde güçlü ROE’ye işaret etse de, varlık devir hızının düşük olması sektörün doğası gereği kârlılığı sınırlıyor.

Faaliyet raporu:https://www.kap.org.tr/tr/Bildirim/1481135
Finansal rapor:https://www.kap.org.tr/tr/Bildirim/1481134