

SİNPAŞ GAYRİMENKUL YATIRIM ORTAKLIĞI A.Ş.
1. Bilanço Özeti
| Kalem | 30.06.2025 (TL) | 31.12.2024 (TL) | Değişim (%) |
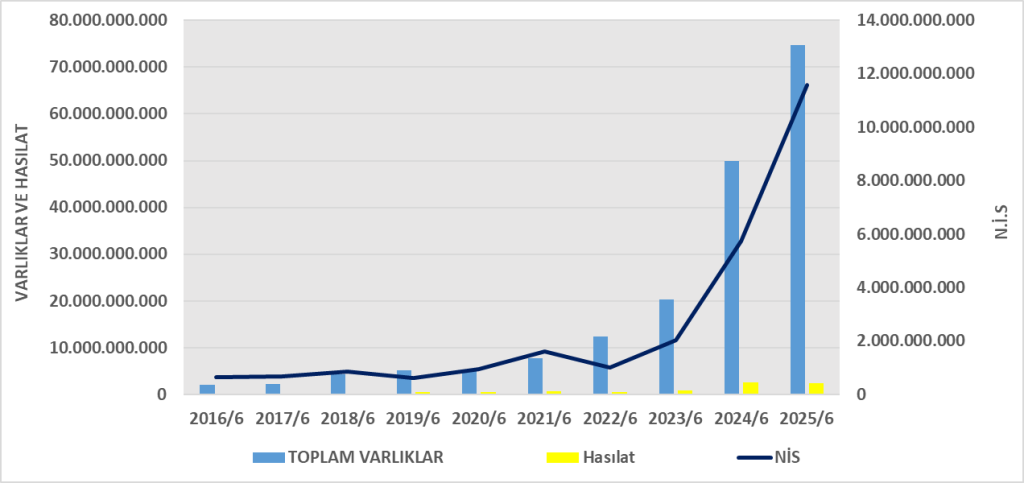
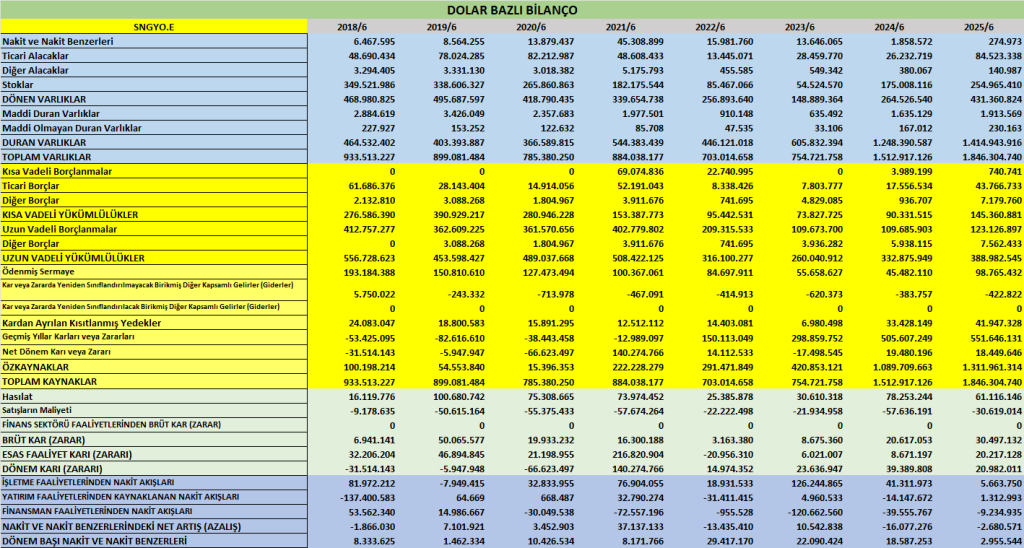
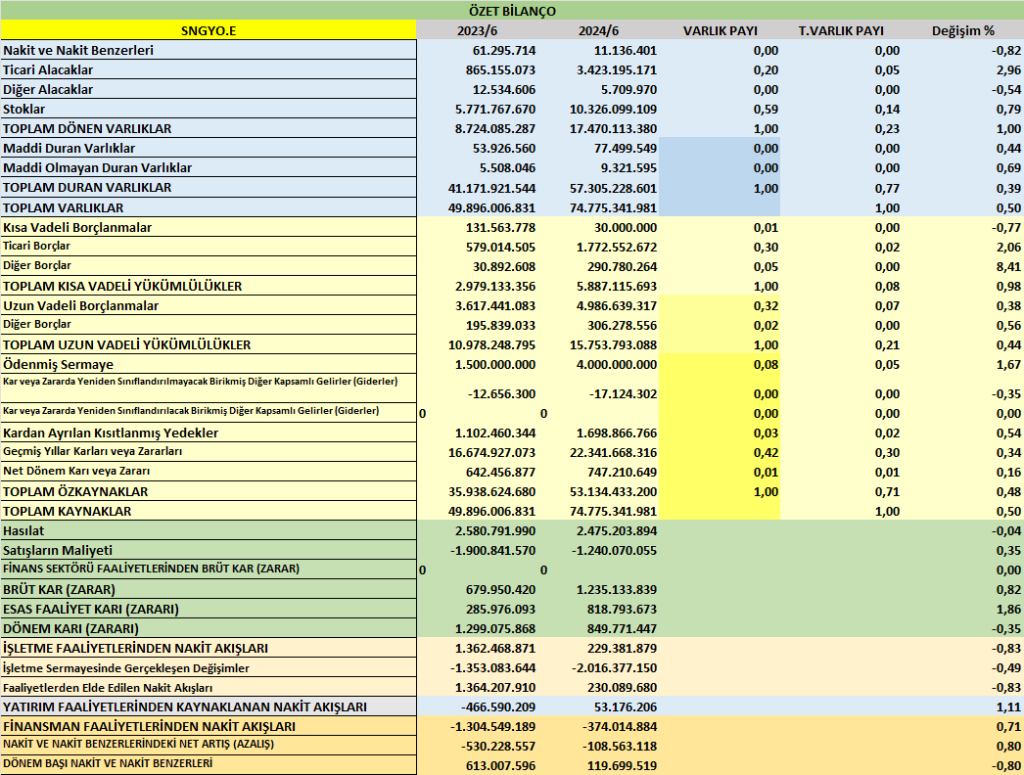
| Toplam Varlıklar | 74.775.341.981 | 71.781.318.986 | +4.2% |
| Dönen Varlıklar | 17.470.113.380 | 14.667.460.864 | +19.1% |
| Duran Varlıklar | 57.305.228.601 | 57.113.858.122 | +0.3% |
| Toplam Yükümlülükler | 21.640.908.781 | 19.494.228.506 | +11.0% |
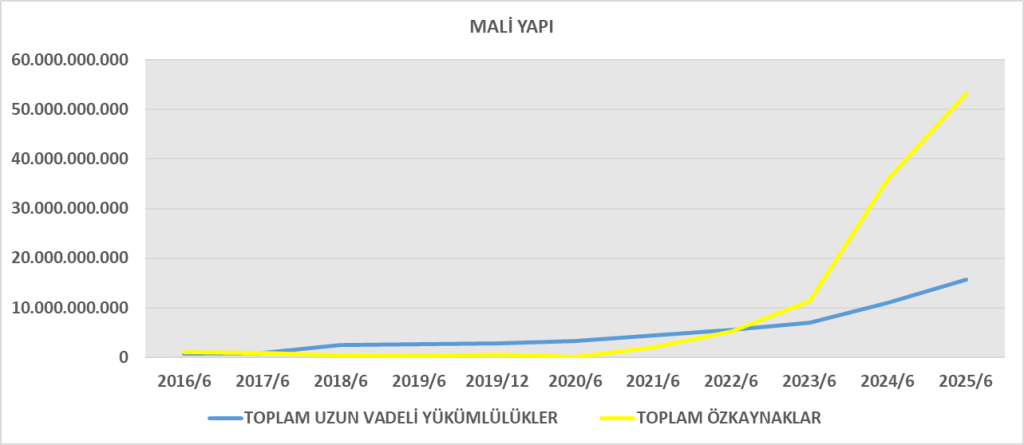
| Özkaynaklar | 53.134.433.200 | 52.287.090.480 | +1.6% |
Yorum:
- Varlıkların %77’si duran varlıklardan (özellikle yatırım amaçlı gayrimenkullerden) oluşuyor; tipik bir GYO yapısı.
- Kısa vadeli yükümlülüklerde %49 artış var → finansal borç artışı dikkat çekiyor.
- Özkaynak güçlü ve bilanço yüksek özsermaye ile finanse ediliyor (borç/özsermaye ≈ 0,41).
2. Gelir Tablosu Özeti
| Kalem | 2025/06 (TL) | 2024/06 (TL) | Değişim (%) |
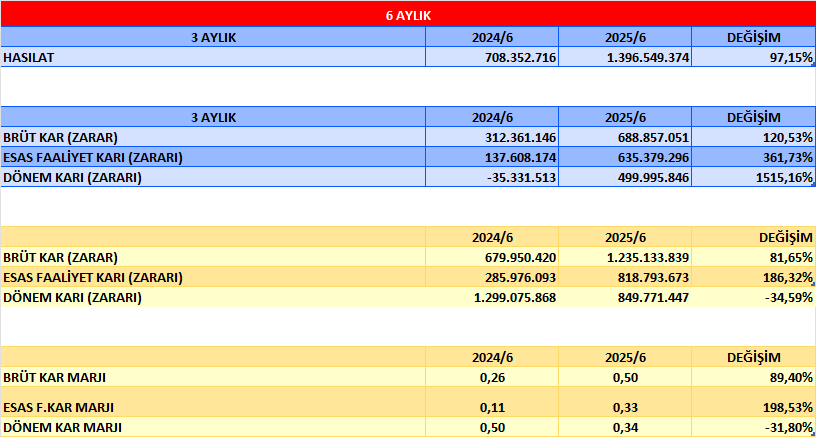
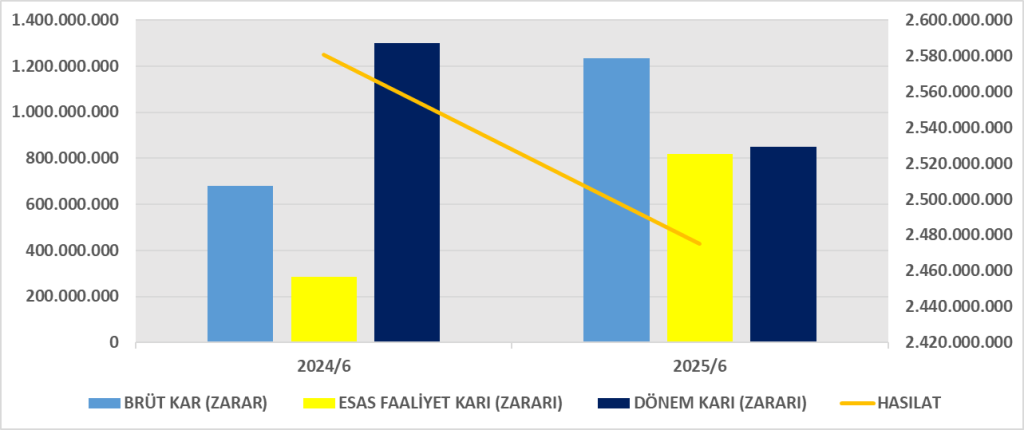
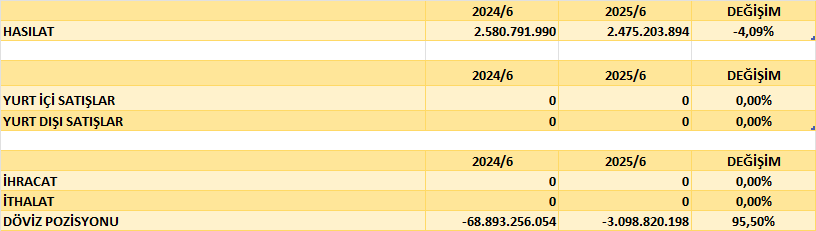
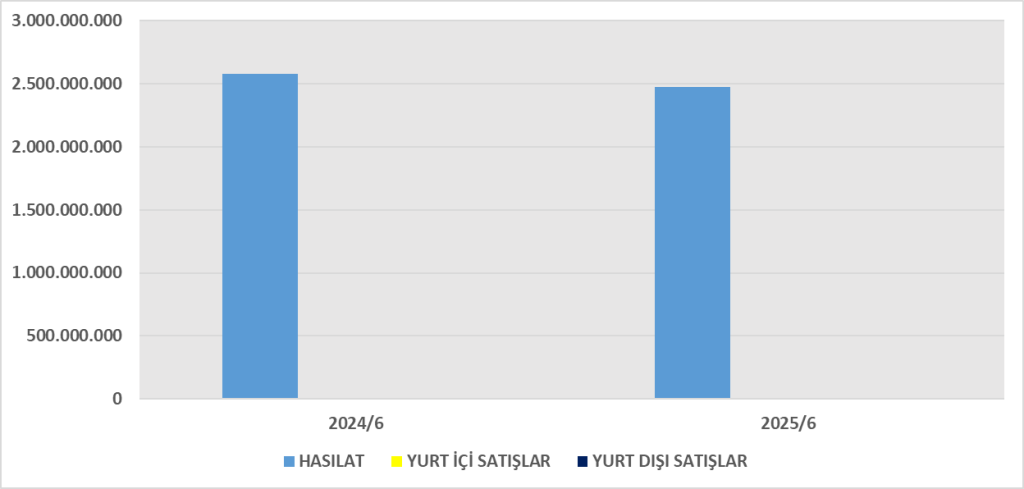
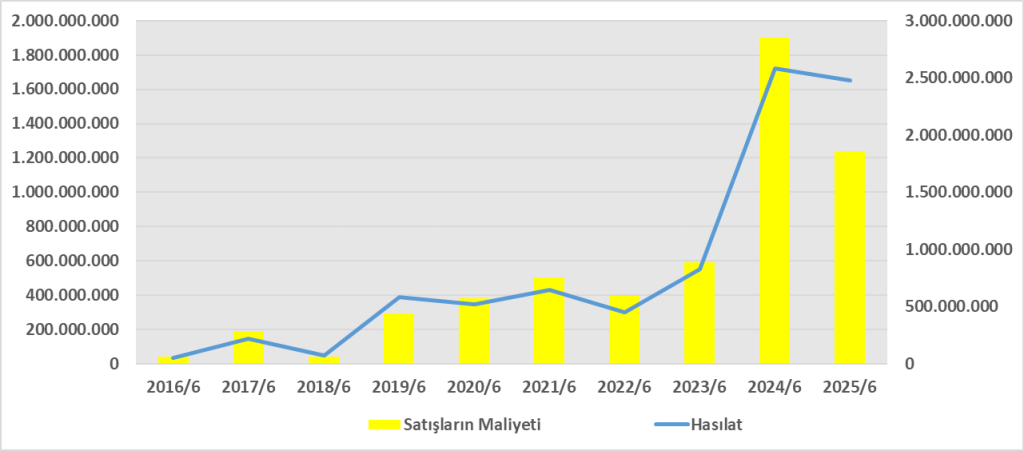
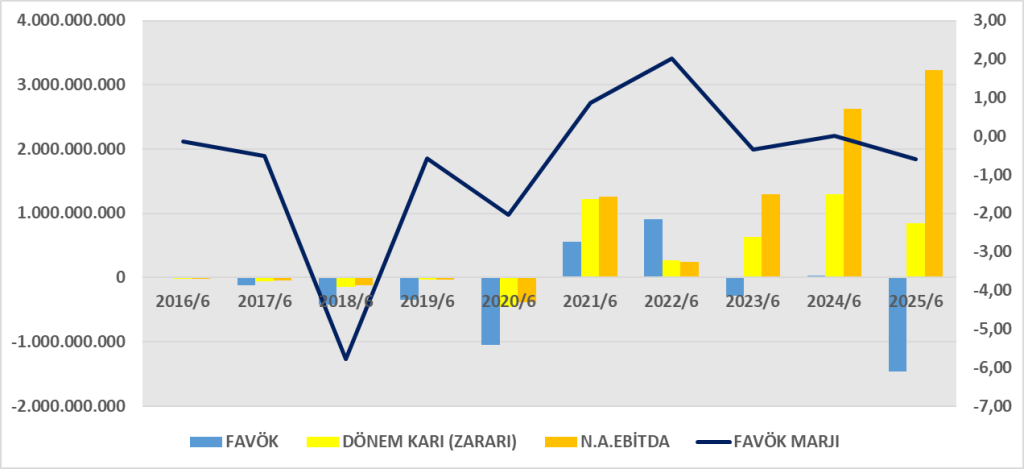
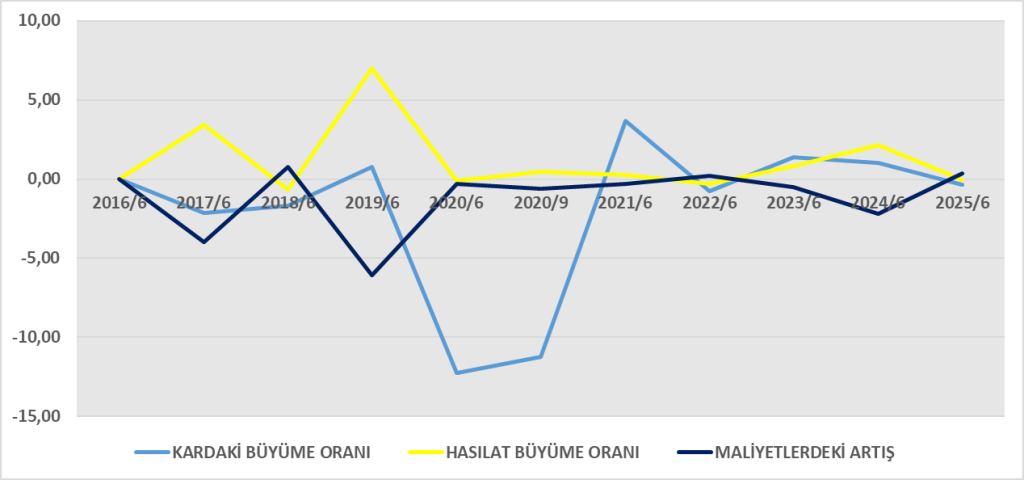
| Hasılat | 2.475.203.894 | 2.580.791.990 | -4.1% |
| Brüt Kar | 1.235.133.839 | 679.950.420 | +81.6% |
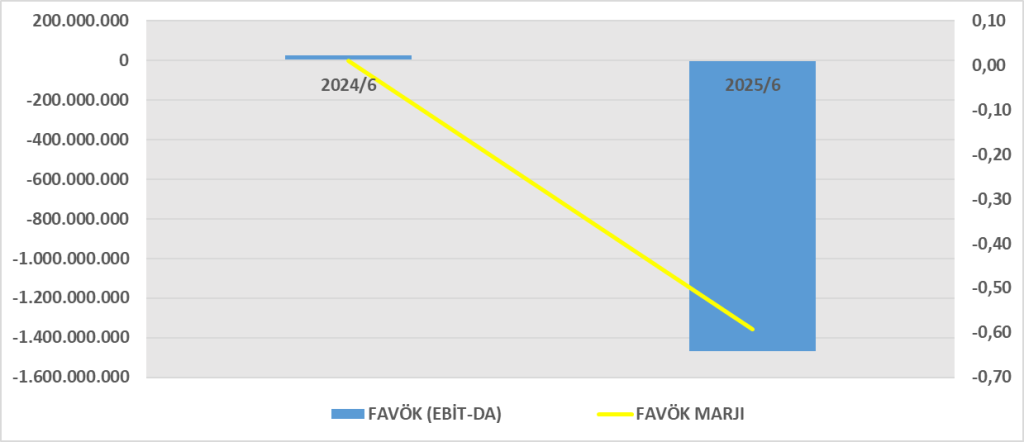
| Esas Faaliyet Karı | 818.793.673 | 285.976.093 | +186% |
| Dönem Karı (Net) | 849.771.447 | 1.299.075.868 | -34.6% |
| Ana Ortaklık Payı | 747.210.649 | 867.629.385 | -13.9% |
Yorum:
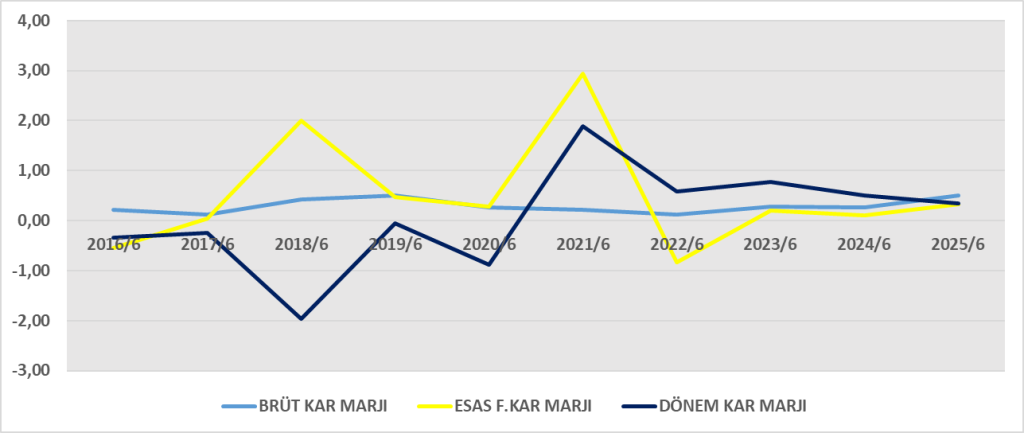
- Hasılatta küçük düşüş olmasına rağmen brüt kâr marjı güçlü şekilde artmış (yaklaşık %50’ye ulaşmış).
- Ancak finansman giderleri (1,38 milyar TL) ve yüksek vergi gideri kârlılığı sınırlamış.
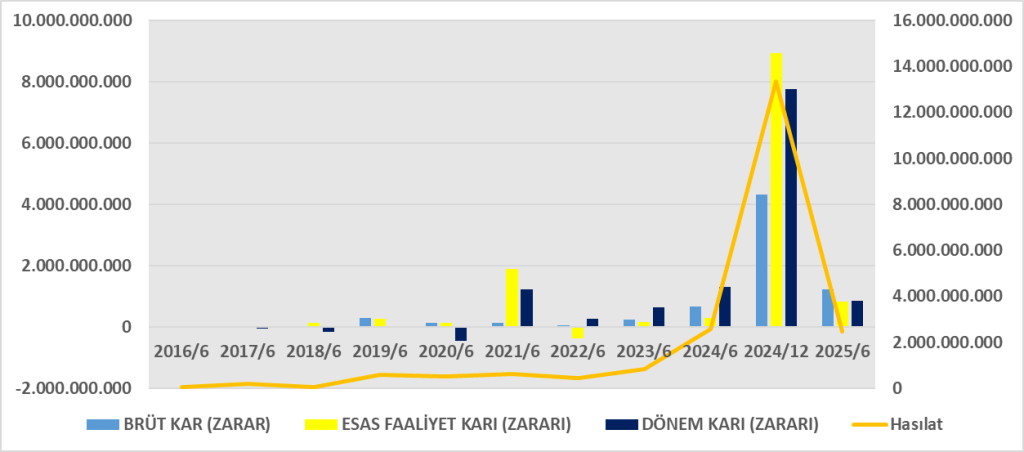
- Net kârda yıllık bazda azalma var ama faaliyet kârlılığında iyileşme belirgin.
3. Nakit Akış Özeti
| Kalem | 2025/06 (TL) | 2024/06 (TL) |
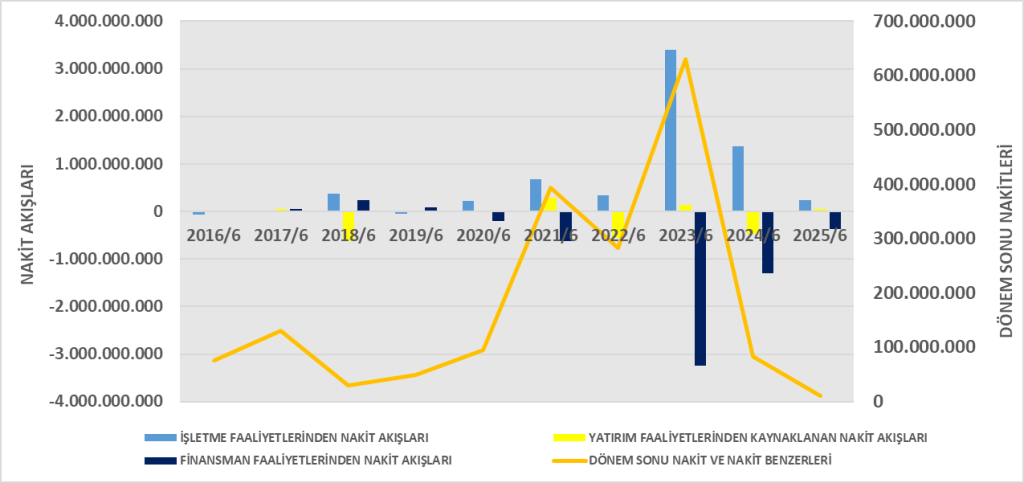
| İşletme Faaliyetlerinden Nakit Akışı | 229.381.879 | 1.362.468.871 |
| Yatırım Faaliyetlerinden Nakit Akışı | +53.176.206 | -466.590.209 |
| Finansman Faaliyetlerinden Nakit Akışı | -374.014.884 | -1.304.549.189 |
| Dönem Sonu Nakit | 11.136.401 | 82.779.039 |
Yorum:
- CFO’da ciddi düşüş (%83 azalma), esas faaliyetlerden yaratılan nakit zayıf.
- Yatırım amaçlı gayrimenkul satışından 712 milyon TL giriş olmuş, bu nakit akışını desteklemiş.
- Net nakit pozisyonu azalmış, likidite riski artıyor.
4. DuPont Analizi
| Güçlü Yönler | Zayıf Yönler |
| Brüt kâr ve esas faaliyet kârında güçlü artış | Nakit yaratma kapasitesi ciddi düşüş göstermiş |
| Sermaye yapısı sağlam, özkaynak oranı yüksek | Finansman giderleri ve vergi yükü net kârı azaltmış |
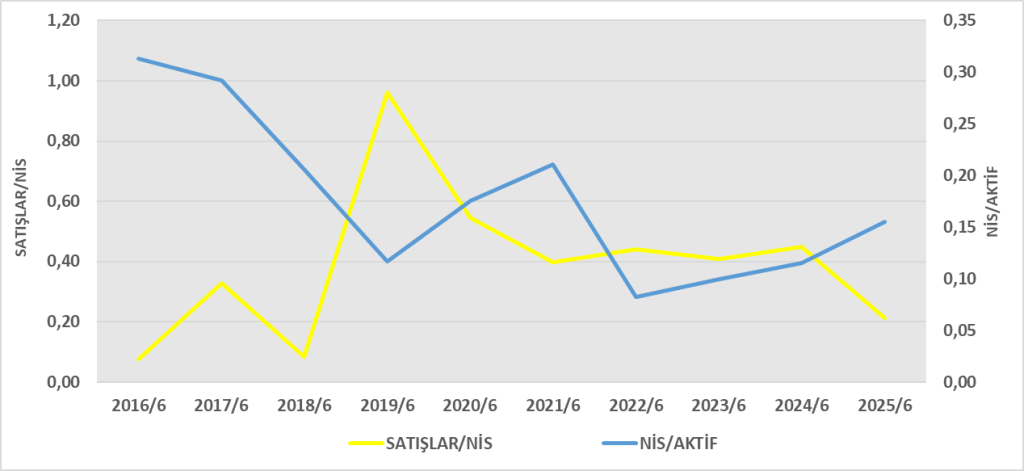
| Gayrimenkul değerleri ve duran varlıklar güçlü | Varlık devir hızı çok düşük (0,03) – GYO sektörü gereği düşük verimlilik |
Özet Yorum
Sinpaş GYO’nun 2025 ilk yarı sonuçları, faaliyet kârlılığında iyileşme ancak nakit üretiminde zayıflama ile dikkat çekiyor.
DuPont analizi, kârlılığın düşük ROE’ye (yaklaşık %2,8 yıllıklandırılmış) dönüştüğünü gösteriyor. Bu, yüksek duran varlık yapısına ve düşük varlık devir hızına bağlı.
Finansman giderlerinin ve vergi yükünün etkisiyle net kârın büyük kısmı faaliyet dışı kalemlerle dengelenmiş.
ROA – Aktif Karlılığı
- Şirket varlıklarını kullanarak yalnızca %1,1 oranında getiri yaratabilmiş.
- Bu, düşük aktif kârlılığına işaret eder.
- GYO’lar genellikle yüksek duran varlık yoğunluğuna sahip olduklarından varlık devir hızları düşüktür; bu da ROA’yı sınırlayıcı bir faktördür.
- Ancak önceki döneme göre (2024/06’da yaklaşık %1,8 civarındaydı) bir gerileme söz konusu.
- Özellikle yüksek finansman giderleri ve zayıf nakit akışı, ROA’nın düşmesinde belirleyici olmuştur.
ROE – Özsermaye Karlılığı
- Şirketin özsermaye getirisi oldukça düşük.
- Bu, Sinpaş’ın güçlü sermaye yapısına rağmen özkaynaklarını verimli kullanamadığını gösteriyor.
- 2024 ilk yarıda bu oran yaklaşık %1,7 seviyesindeydi; yani hafif bir düşüş var.
- Sektör ortalamaları (%6–8 civarı) ile karşılaştırıldığında Sinpaş GYO’nun getiri potansiyeli düşük, ancak sermaye yapısı güvenli (borç/özsermaye oranı düşük).
- Özetle: “güvenli ama düşük getirili” bir bilanço profili.
ROIC – Yatırılmış Sermaye Karlılığı
- Şirketin yatırdığı toplam sermayeden elde ettiği vergi sonrası faaliyet getirisi %0,9 civarında.
- Bu oran, şirketin sermaye maliyetinin (yaklaşık %20-25) oldukça altında.
- Yani, şirketin yatırımları sermaye maliyetini karşılayamıyor, bu da değer yaratımının zayıf olduğu anlamına gelir.
- ROIC’in ROE’den de düşük olması, özsermaye dışı (borç) kaynakların da getiriyi artırmak yerine ağırlıklı olarak finansman gideri oluşturduğunu gösterir.
Genel Değerlendirme Tablosu
| Oran | 30.06.2025 | Önceki Dönem | Yorum |
| ROA | %1,1 | %1,8 | Varlık verimliliği düşmüş |
| ROE | %1,4 (6A) ≈ %2,8 yıllık | %3,4 yıllık | Özsermaye getirisi zayıf |
| ROIC | %0,9 | %1,6 | Sermaye maliyetinin altında getiri |
Özet Yorum:
Sinpaş GYO 2025 ilk yarısında:
- Güçlü duran varlık tabanına rağmen düşük varlık verimliliği (ROA) sergiliyor.
- Faaliyet kârlılığı artmış olsa da, yüksek finansman giderleri ve enflasyon düzeltmeleri kârlılığı baskılıyor.
- ROE ve ROIC düşük seviyede, bu da şirketin mevcut sermayesinden sınırlı değer yarattığını gösteriyor.
- Ancak borç oranı düşük ve özsermaye güçlü, bu nedenle finansal risk profili dengeli.



Faaliyet raporu:https://kap.org.tr/tr/Bildirim/1478033
Finansal rapor:https://kap.org.tr/tr/Bildirim/1478030