

PLATFORM TURİZM TAŞIMACILIK GIDA İNŞAAT TEMİZLİK HİZMETLERİ SANAYİ VE TİCARET A.Ş.
Bilanço Analizi
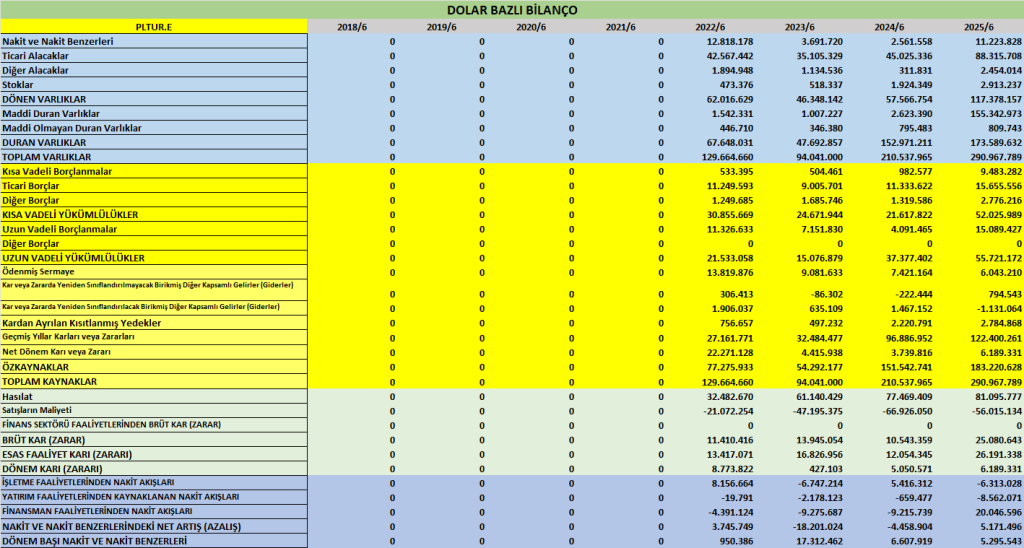
Varlıklar:
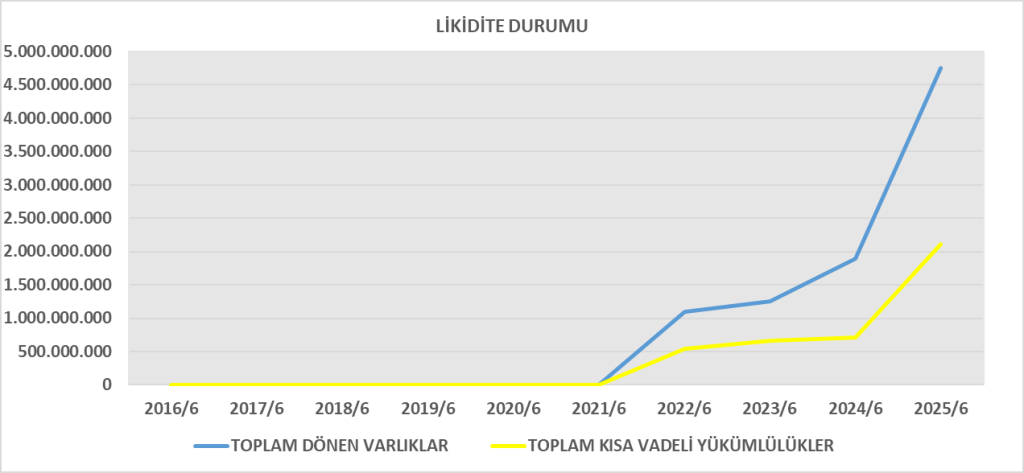
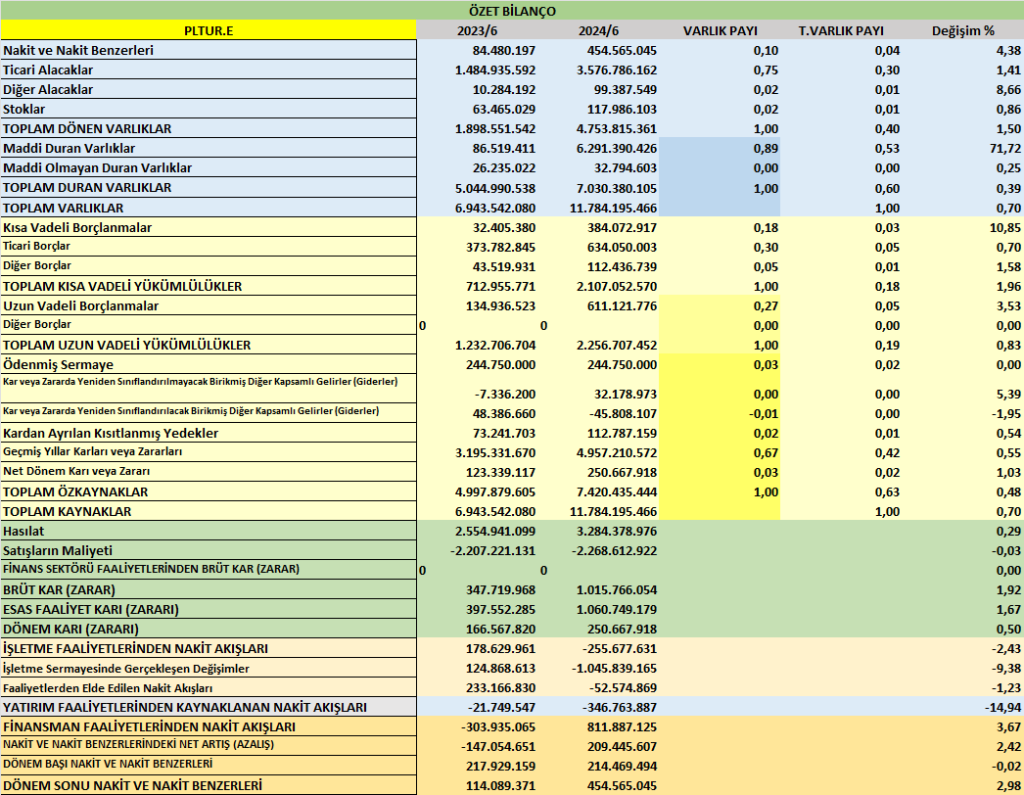
- Dönen Varlıklar: 4.754 milyar TL
- Duran Varlıklar: 7.030 milyar TL
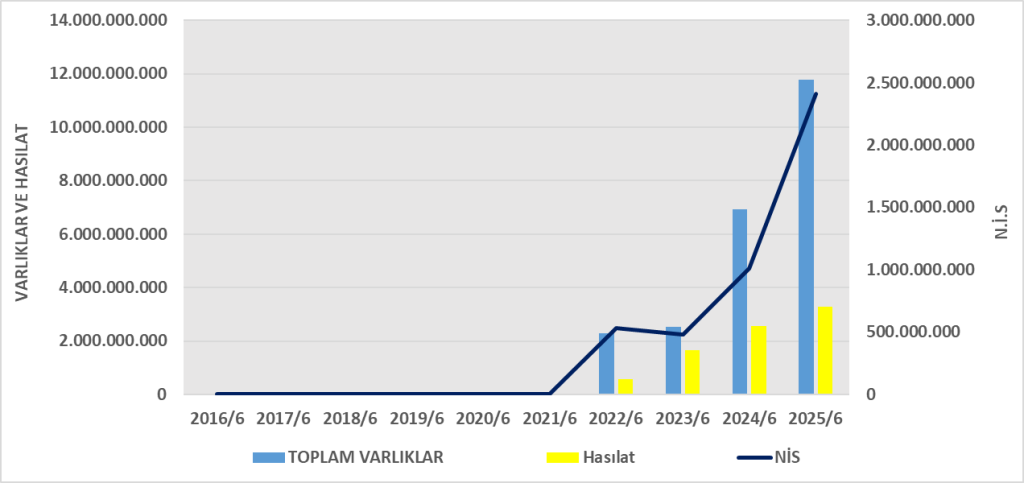
- Toplam Varlıklar: 11.784 milyar TL
(2024 sonunda: 10.579 milyar TL → %11,4 artış)
Yükümlülükler:
- Kısa Vadeli Yükümlülükler: 2.107 milyar TL
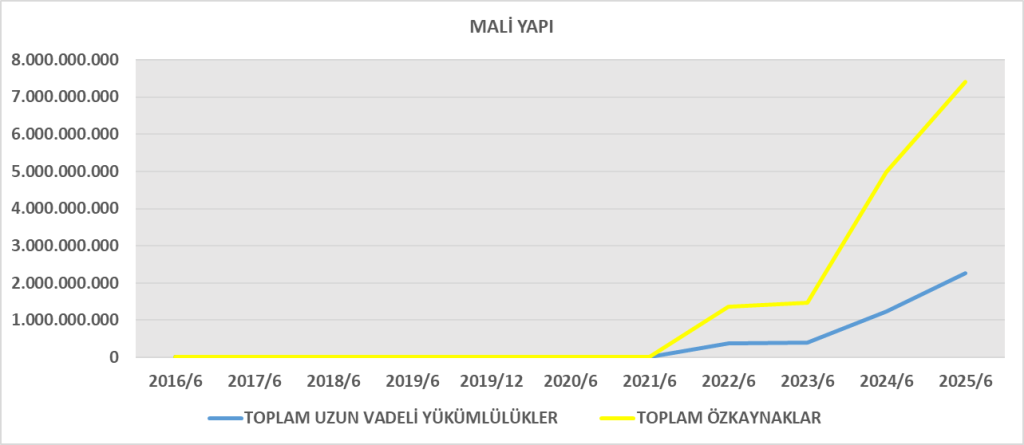
- Uzun Vadeli Yükümlülükler: 2.257 milyar TL
- Toplam Yükümlülükler: 4.364 milyar TL
(2024 sonunda: 3.393 milyar TL → %28,6 artış)
Özkaynaklar:
- 7.420 milyar TL (2024 sonunda: 7.186 milyar TL → %3,3 artış)
Finansal Oranlar:
- Borç / Özsermaye: 4.364 / 7.420 = %59
- Finansal Kaldıraç (Varlık/Özkaynak): 11.784 / 7.420 = 1,59
- Cari Oran: Dönen Varlıklar / Kısa Vadeli Yükümlülükler = 4.754 / 2.107 = 2,26 → güçlü kısa vadeli likidite.
Yorum:
Şirketin varlıkları yılbaşına göre artarken, borç tarafında özellikle kısa vadeli yükümlülüklerde yükseliş görülmüştür. Cari oran 2,26 ile güçlü olup kısa vadeli borç ödeme kapasitesi yüksek. Ancak toplam borçlarda artış finansal kaldıraçta bir miktar yükselme yaratmıştır.
Gelir Tablosu Analizi
| Kalem | 2025/06 | 2024/06 | Değişim |
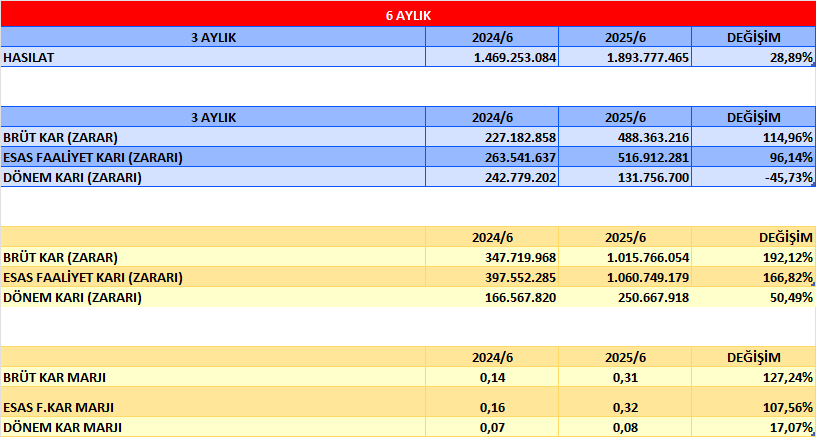
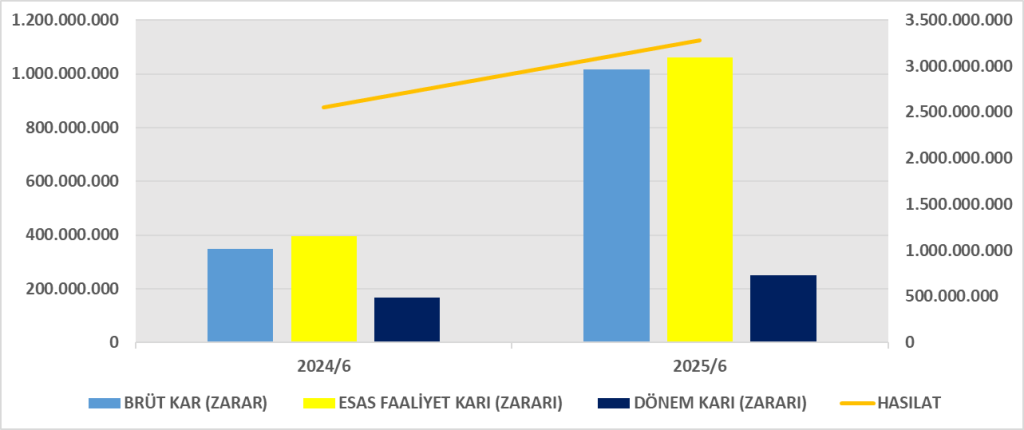
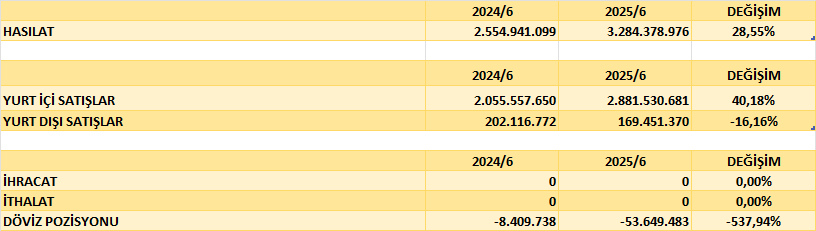
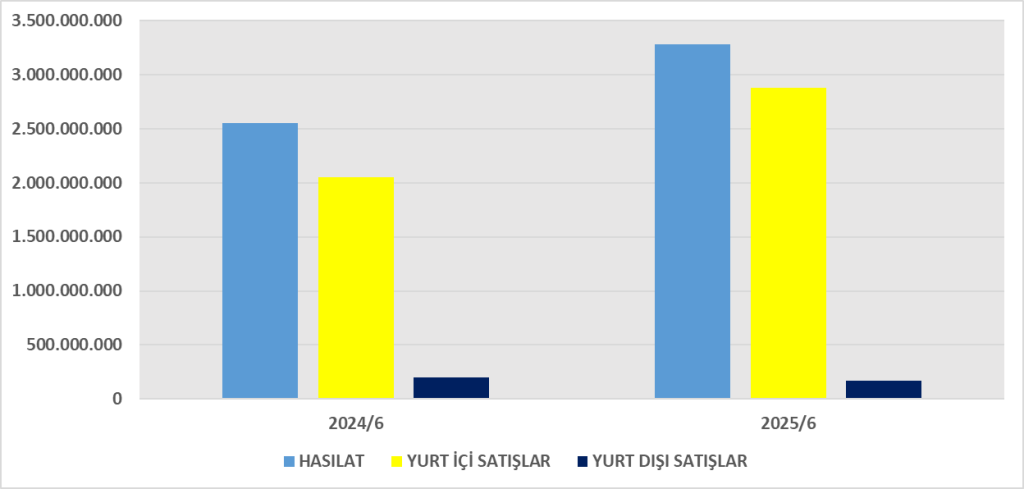
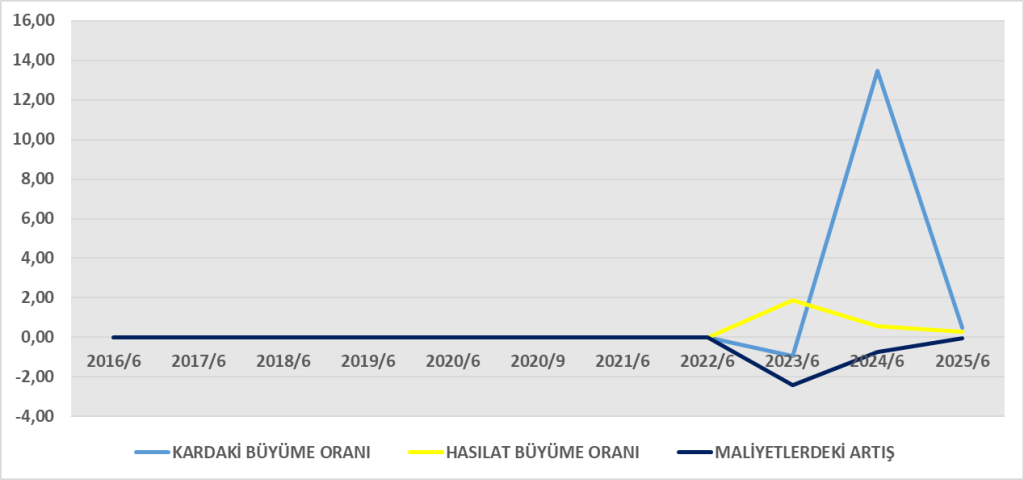
| Hasılat | 3.284,4 milyar TL | 2.554,9 milyar TL | %28,6 ↑ |
| Brüt Kâr | 1.016 milyar TL | 347,7 milyon TL | %192 ↑ |
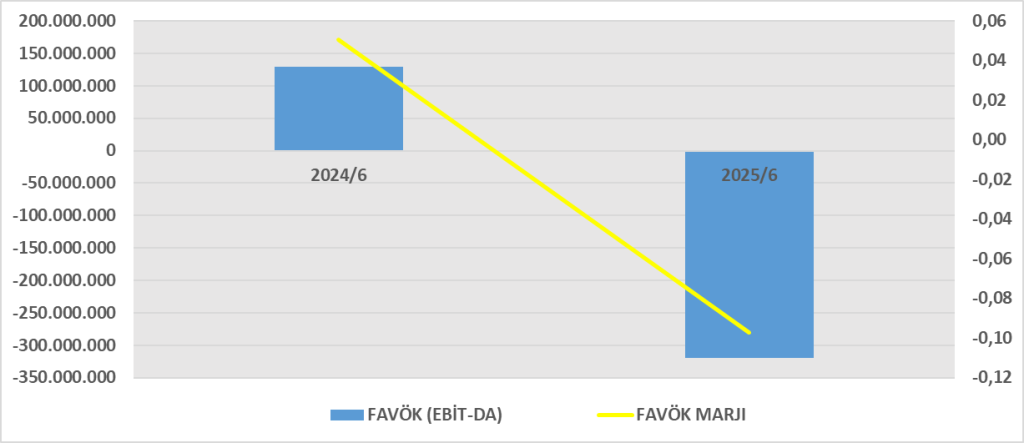
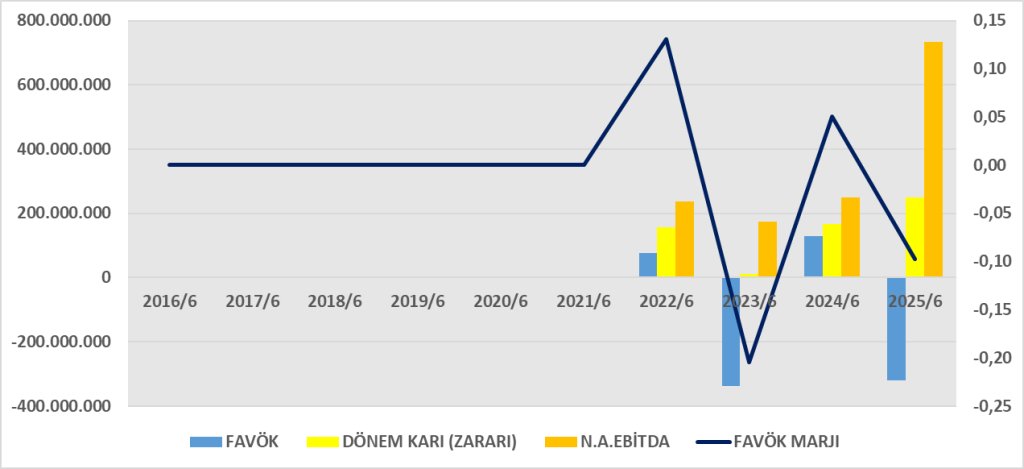
| Esas Faaliyet Kârı | 1.061 milyar TL | 397,6 milyon TL | %167 ↑ |
| Net Dönem Kârı | 250,7 milyon TL | 166,6 milyon TL | %50 ↑ |
Kârlılık Oranları:
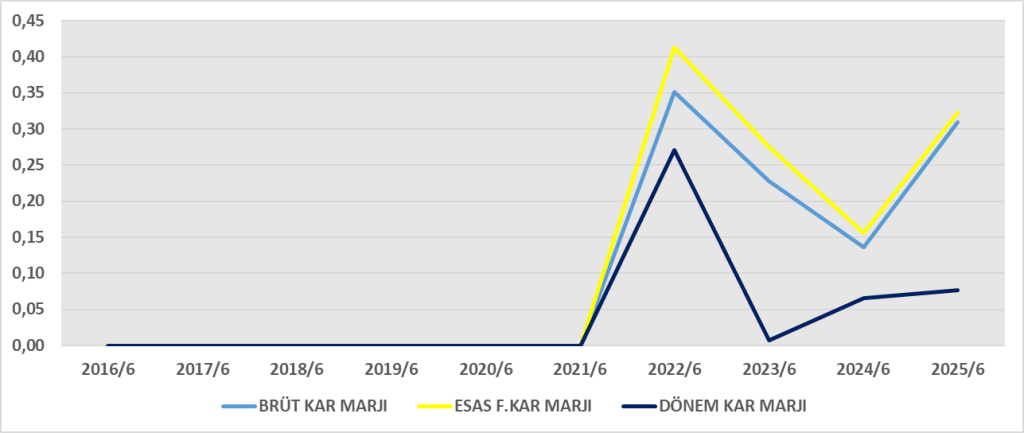
- Net Kâr Marjı: 250,7 / 3.284,4 = %7,6
- Brüt Kâr Marjı: 1.016 / 3.284 = %30,9
- Faaliyet Kâr Marjı: 1.061 / 3.284 = %32,3
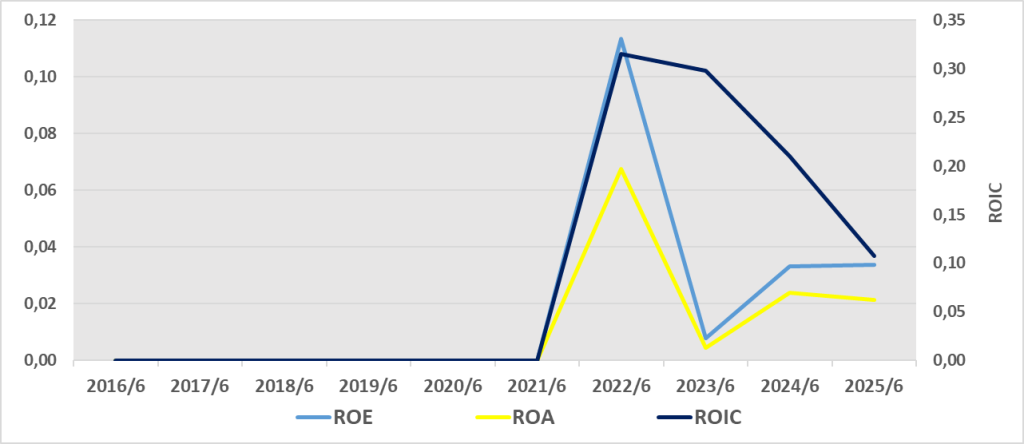
- Varlık Karlılığı (ROA): 250,7 / 11.784 = %2,1
- Özsermaye Karlılığı (ROE): 250,7 / 7.420 = %3,4
Yorum:
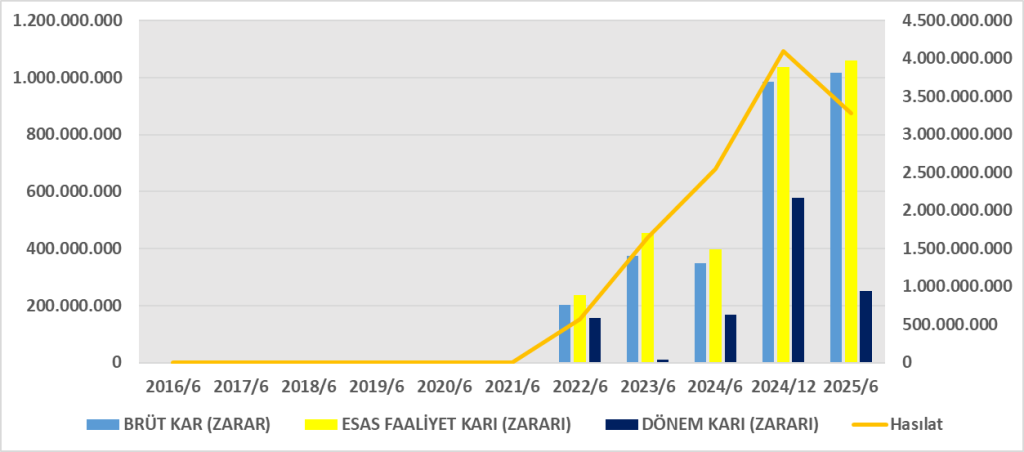
2025’in ilk yarısında satışlarda %28 artış sağlanırken, brüt kâr ve esas faaliyet kârındaki artış satış büyümesinden çok daha yüksek. Bu durum maliyet verimliliği ve fiyatlama gücü artışına işaret ediyor. Ancak net kâr marjı hâlâ %8’in altında; finansman giderlerinin yüksekliği kârlılığı sınırlıyor.
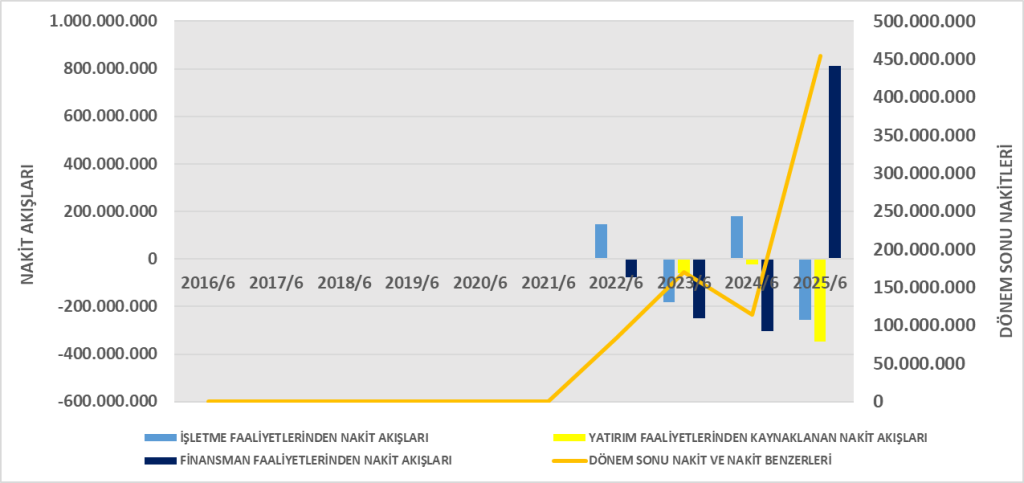
Nakit Akış Tablosu Analizi
| Kalem | 2025/06 (TL) | 2024/06 (TL) | Değişim |
| İşletme Faaliyetlerinden Nakit Akışı | -255,7 milyon | +178,6 milyon | ↓ |
| Yatırım Faaliyetlerinden Nakit Akışı | -346,8 milyon | -21,7 milyon | ↓ |
| Finansman Faaliyetlerinden Nakit Akışı | +811,9 milyon | -303,9 milyon | ↑ |
| Dönem Sonu Nakit | 454,6 milyon | 114,1 milyon | ↑ %299 |
Yorum:
- Operasyonel nakit akışı negatife dönmüştür, ticari alacaklardaki artış ve stok değişimleri sebebiyle işletme sermayesi yükü artmıştır.
- Ancak borçlanma kaynaklı finansman nakit girişi (+812 milyon TL) ile nakit pozisyonu kuvvetlenmiştir.
- Faaliyetlerden para üretme gücü zayıf, büyüme yatırımları ve finansman yükü baskı yaratıyor.
DuPont Analizi
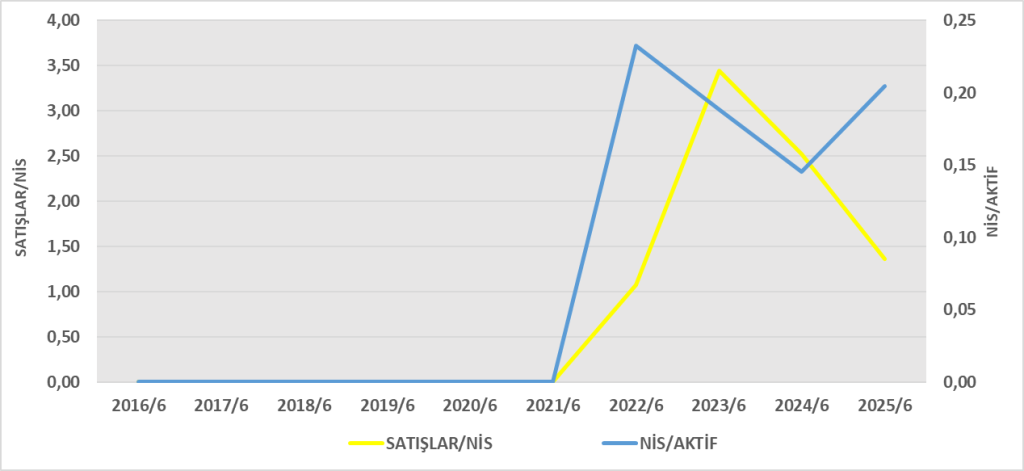
- Kârlılık iyi, verimlilik (varlık devir hızı) düşük, bu da hizmet sektöründeki varlık yoğun yapının etkisi.
- Kaldıraç düşük (1,6x); finansal risk sınırlı.
- ROE’nin %3,4 seviyesinde kalması, özkaynak getirisi açısından sektör ortalamasının altında.
Genel Değerlendirme
| Güçlü Yönler | Zayıf Yönler |
| Yüksek likidite ve güçlü cari oran | İşletme nakit akışı negatif |
| Satış ve faaliyet kârında güçlü artış | Finansman giderleri yüksek |
| Borç/Özkaynak oranı makul | ROE ve ROA düşük seviyede |
| Nakit pozisyonu yıl sonunda iyileşmiş | Sermaye verimliliği düşük |
Sonuç:
Platform Turizm 2025’in ilk yarısında satış ve faaliyet kârında ciddi artış göstermiştir. Ancak faaliyetlerden nakit üretimi negatif ve özsermaye kârlılığı düşük kalmıştır. Şirketin operasyonel verimliliğini artırması, borç yükünü kontrol altında tutması ve nakit akışını güçlendirmesi gerekmektedir.
ROA – Aktif Karlılığı
- Şirket, 2025’in ilk yarısında varlıklarını %2,1 oranında kâra dönüştürmüştür.
- Bu oran, aktiflerin kârlı kullanımında düşük bir performans anlamına gelir.
- Ancak 2024/06 döneminde net kâr 166,6 milyon TL ve varlıklar 10,5 milyar TL idi → ROA %1,6 civarındaydı.
→ Yani geçen yıla göre iyileşme var (%1,6 → %2,1). - Yorum: Faaliyet kârlılığındaki iyileşme ROA’ya yansımış, ancak finansman giderleri nedeniyle oran sınırlı kalmıştır.
ROIC – Yatırılan Sermaye Karlılığı
| Oran | 2024/06 | 2025/06 | Değişim | Yorum |
| ROA | %1,6 | %2,1 | ↑ | Aktif kârlılığı artmış, operasyonel verim yükselmiş. |
| ROIC | %4,8 (yaklaşık) | %6,0 | ↑ | Şirket yatırımlarını daha verimli kullanmaya başlamış. |
Genel Değerlendirme:
- ROA %2,1: Şirket aktif büyüklüğüne göre düşük ama artış trendinde.
- ROIC %6,0: Şirketin yatırılan sermayeden elde ettiği getiri, Türkiye’deki ortalama sermaye maliyetinin (yaklaşık %25-30) oldukça altında.
→ Bu, sermaye maliyetini tam karşılayamadığı, yani sermaye verimliliğini artırması gerektiği anlamına gelir. - Finansal giderlerin yüksekliği (270 milyon TL) ROA ve ROIC’yi baskılamaktadır.
- Ancak faaliyet kâr marjı %32 seviyesinde olduğu için operasyonel verimlilik güçlüdür.
Sonuç:
- ROA (%2,1) → Varlıkların düşük fakat artan kârlılıkta kullanıldığını gösteriyor.
- ROIC (%6,0) → Şirket yatırımlarından pozitif getiri sağlasa da, sermaye maliyetinin altında getiri elde ediyor.
- Bu oranların kalıcı şekilde artması için:
Finansman giderlerinin azaltılması,
Nakit akışlarının iyileştirilmesi,
Varlık devir hızının artırılması (örneğin taşıt/tesis kullanım verimliliği) gerekir.


Faaliyet raporu:https://kap.org.tr/tr/Bildirim/1480264
Finansal rapor:https://kap.org.tr/tr/Bildirim/1480263