

ORMA ORMAN MAHSÜLLERİ İNTEGRE SANAYİ VE TİCARET A.Ş.
1. Bilanço Analizi
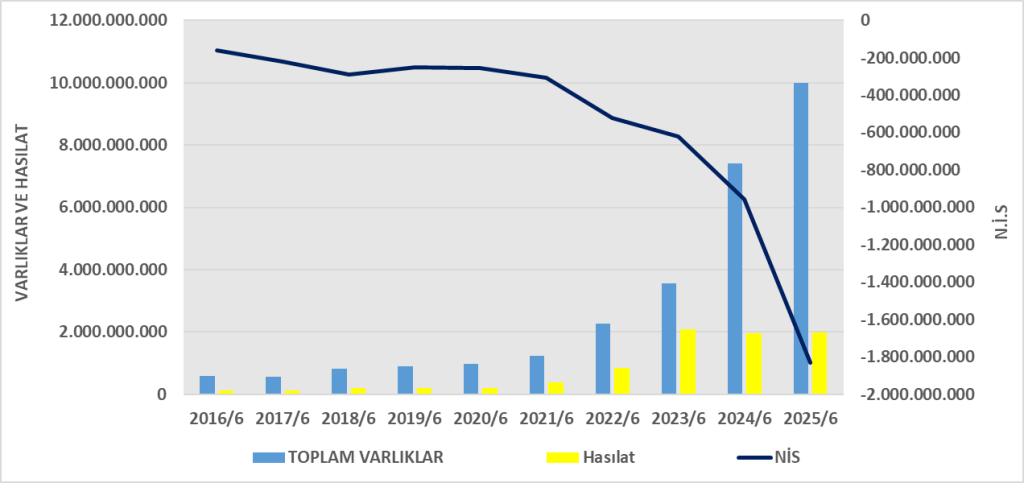
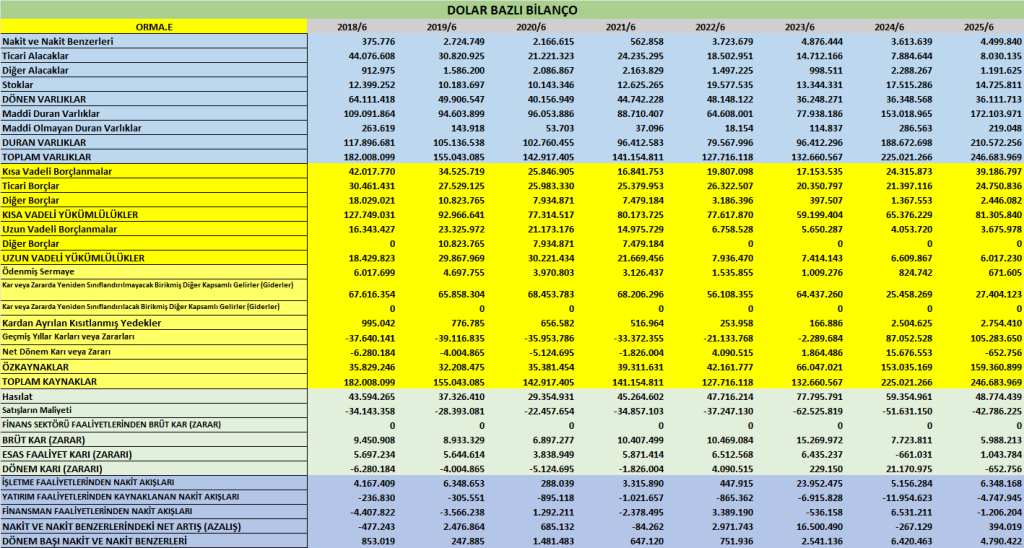
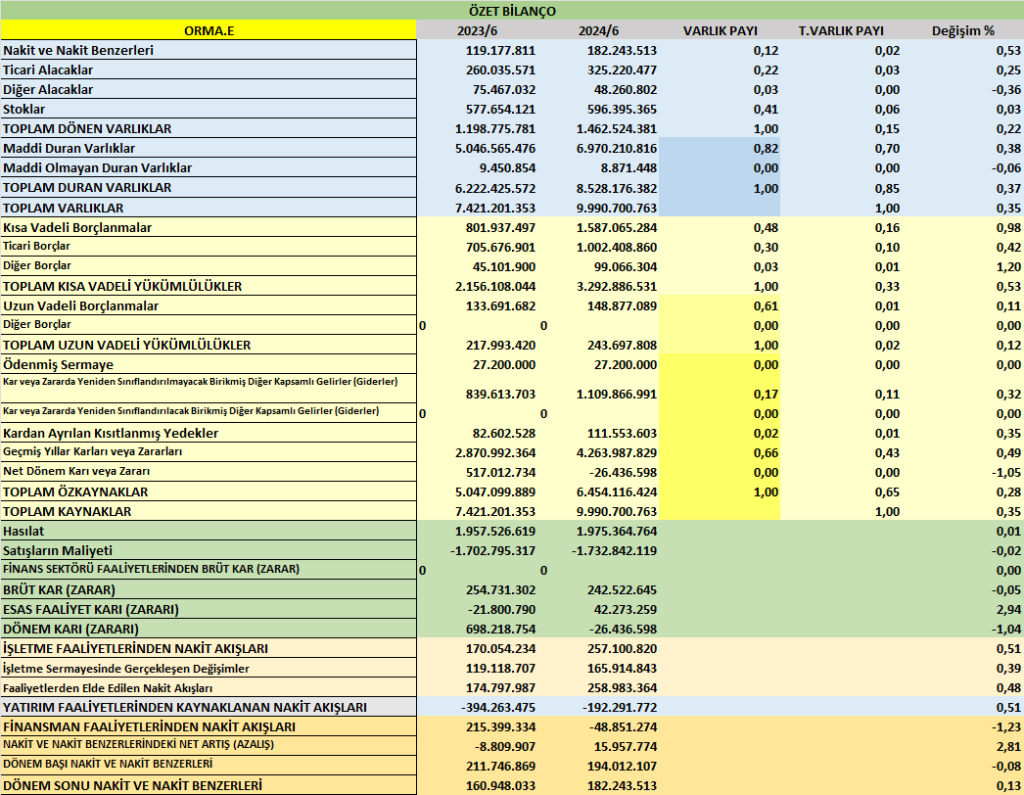
- Toplam Varlıklar: 9,99 milyar TL (31.12.2024: 9,80 milyar TL) → %2 artış.
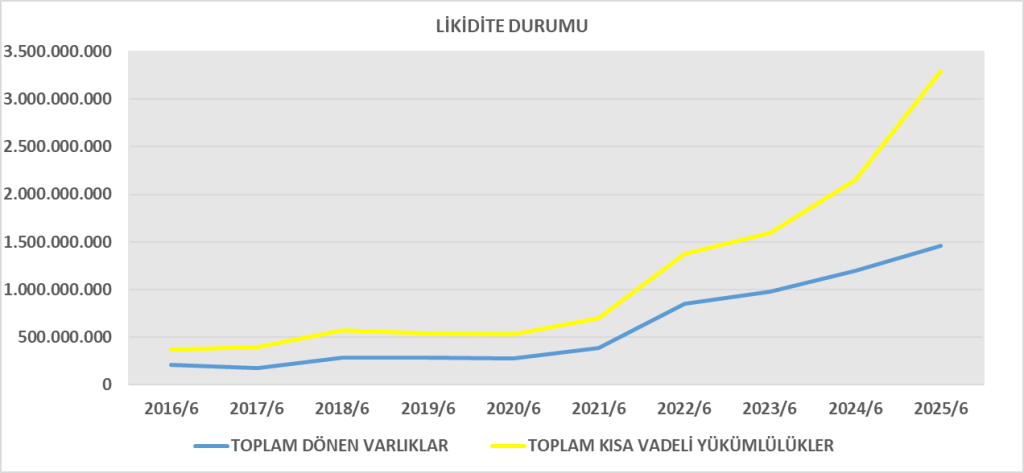
- Dönen Varlıklar: 1,46 milyar TL (hafif artış) → özellikle ticari alacaklar ve peşin ödenmiş giderlerde yükseliş var.
- Duran Varlıklar: 8,52 milyar TL → şirketin varlık yapısı büyük ölçüde sabit kıymet ağırlıklı.
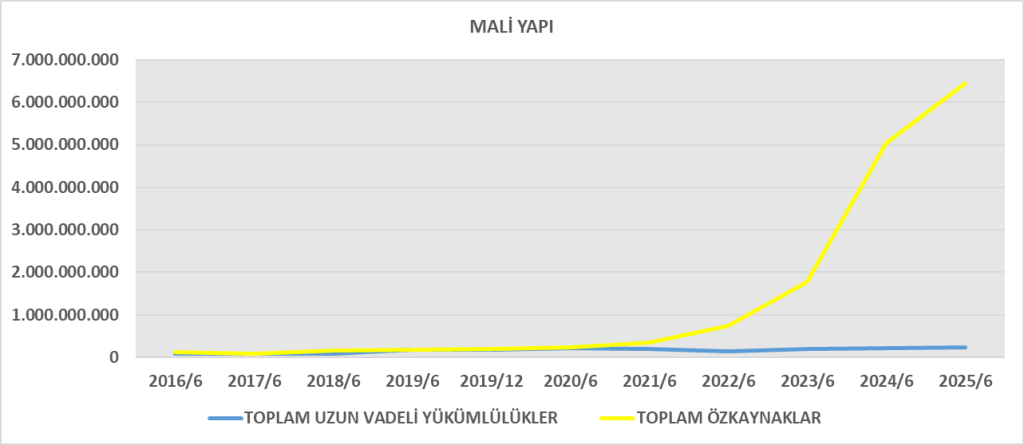
- Yükümlülükler: 3,53 milyar TL → kısa vadeli yükümlülükler toplamın %93’ünü oluşturuyor → yüksek kısa vadeli borç baskısı.
- Özkaynaklar: 6,45 milyar TL (hafif düşüş; 6,47 milyar TL’den geriledi) → dönem zararı etkili.
Yorum: Orma güçlü bir özkaynak yapısına sahip (%65 özkaynak, %35 yükümlülük). Ancak kısa vadeli borçların toplam yükümlülükler içinde yüksek payı, likidite açısından risk yaratıyor.
2. Gelir Tablosu Analizi
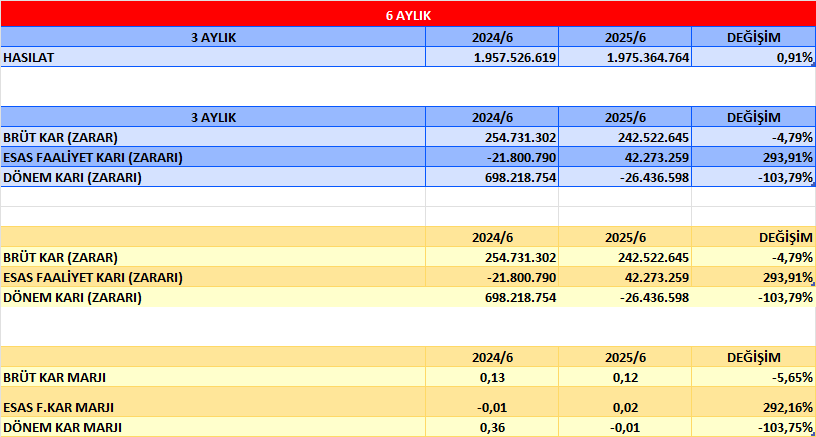
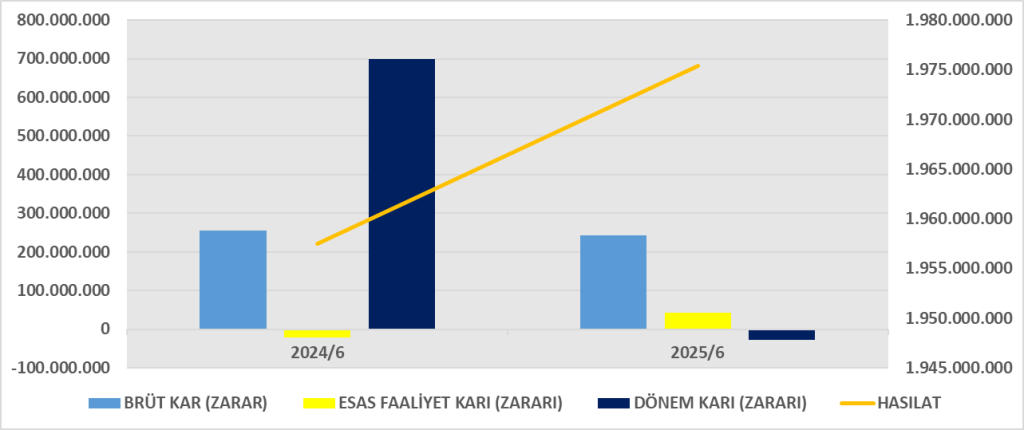
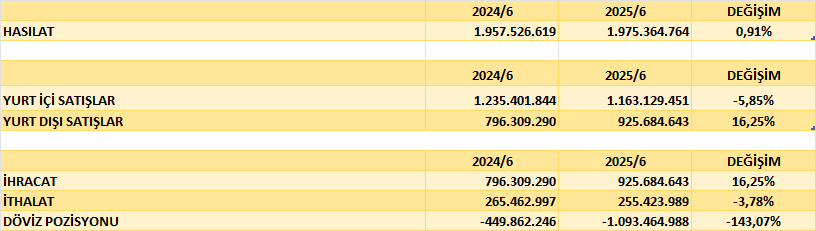
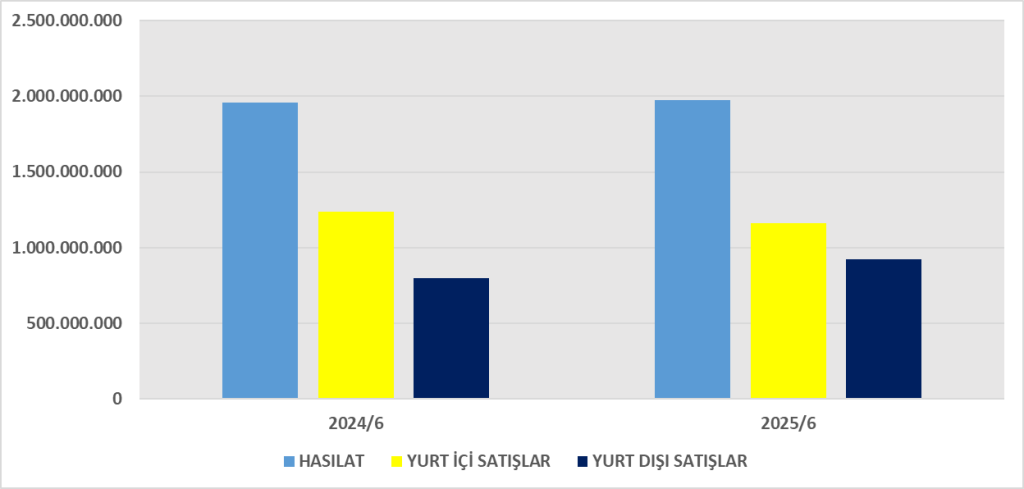
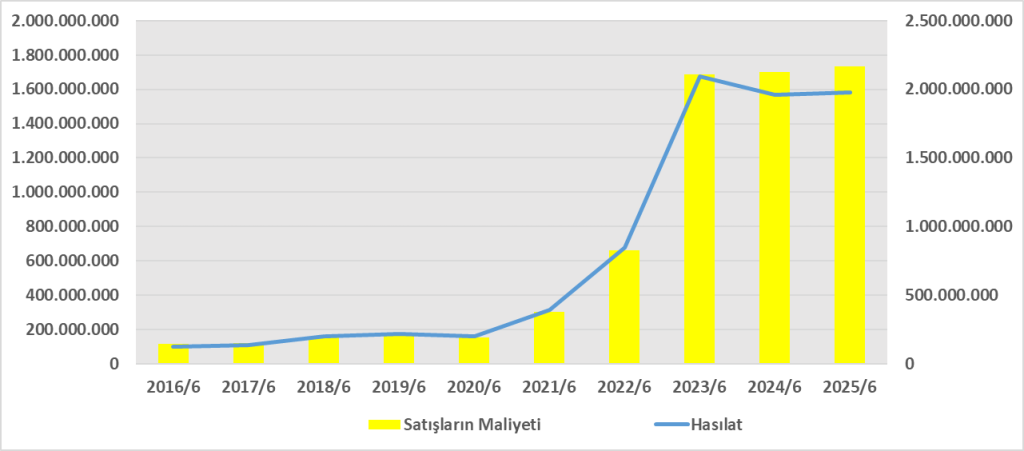
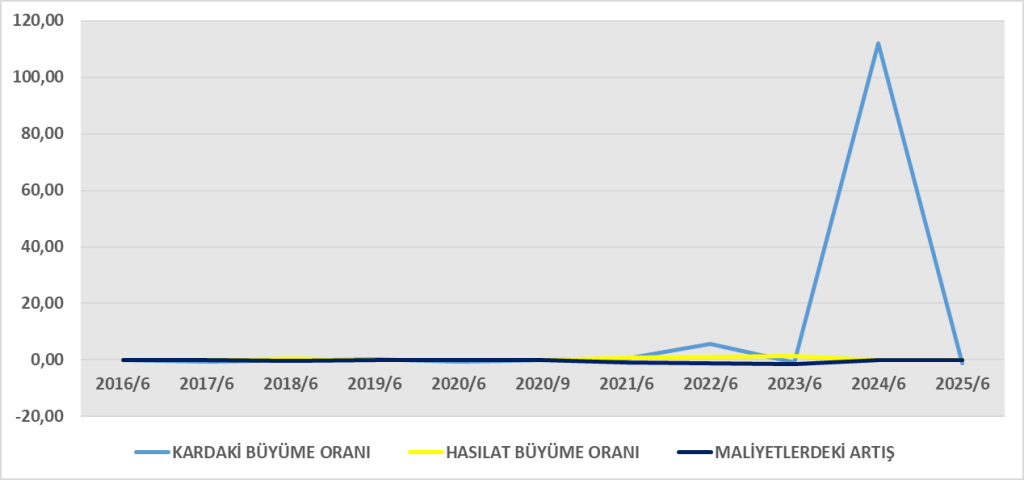
- Hasılat: 1,98 milyar TL (2024/6A: 1,95 milyar TL) → satışlarda büyüme sınırlı (%1).
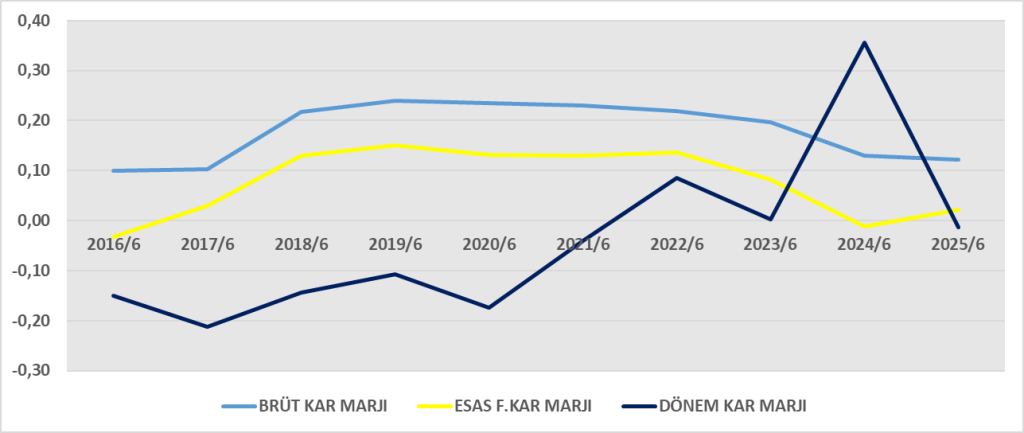
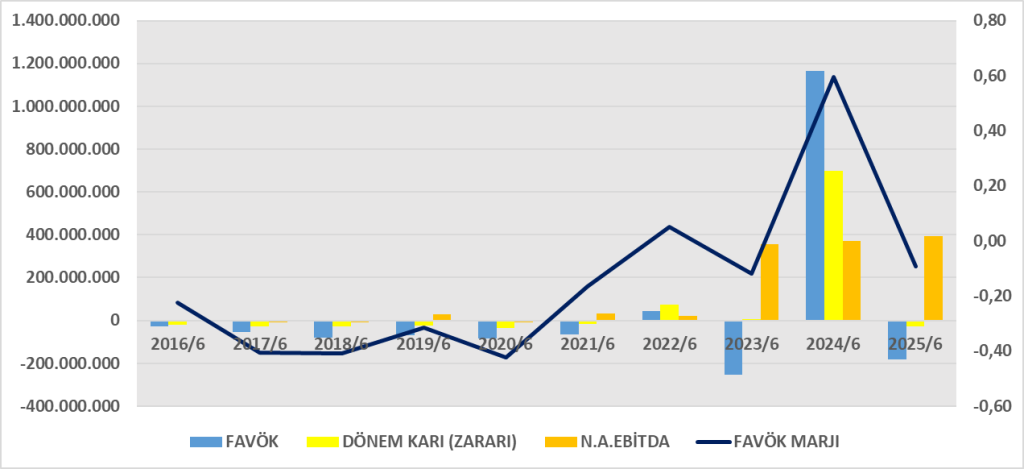
- Brüt Kar: 242,5 milyon TL (2024/6A: 254,7 milyon TL) → marjlar gerilemiş.
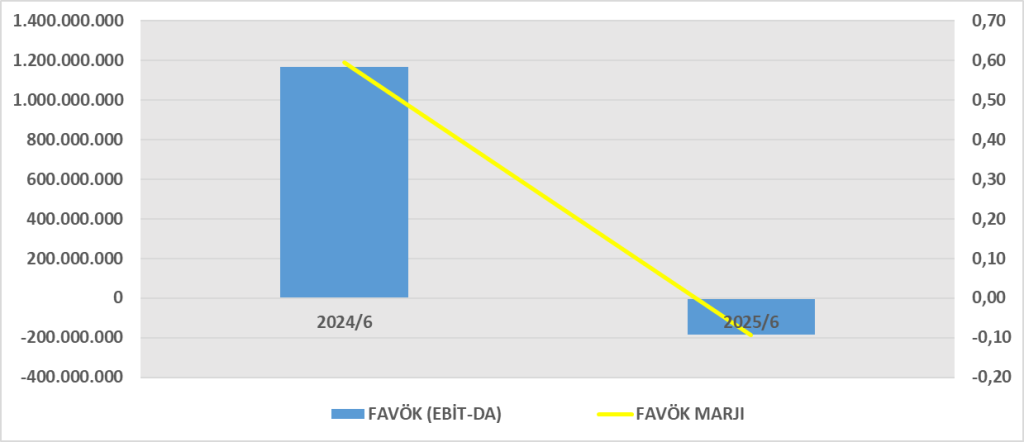
- Esas Faaliyet Karı: 42,3 milyon TL (önceki yıl aynı dönem -21,8 milyon TL) → operasyonel kârlılık toparlanmış.
- Finansman Giderleri: -326 milyon TL (önceki yıl -186 milyon TL) → finansman yükü artmış.
- Net Dönem Sonucu: -26,4 milyon TL zarar (2024/6A: 698 milyon TL kar).
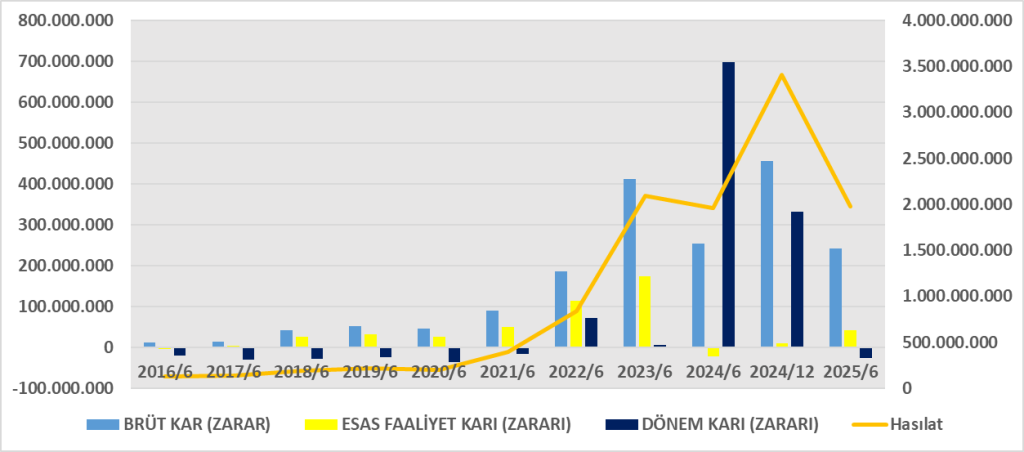
Yorum: Orma’nın faaliyetleri operasyonel düzeyde toparlanmış olsa da, yüksek finansman giderleri ve parasal kayıplar nedeniyle net zarar oluşmuş.
3. Nakit Akış Tablosu Analizi
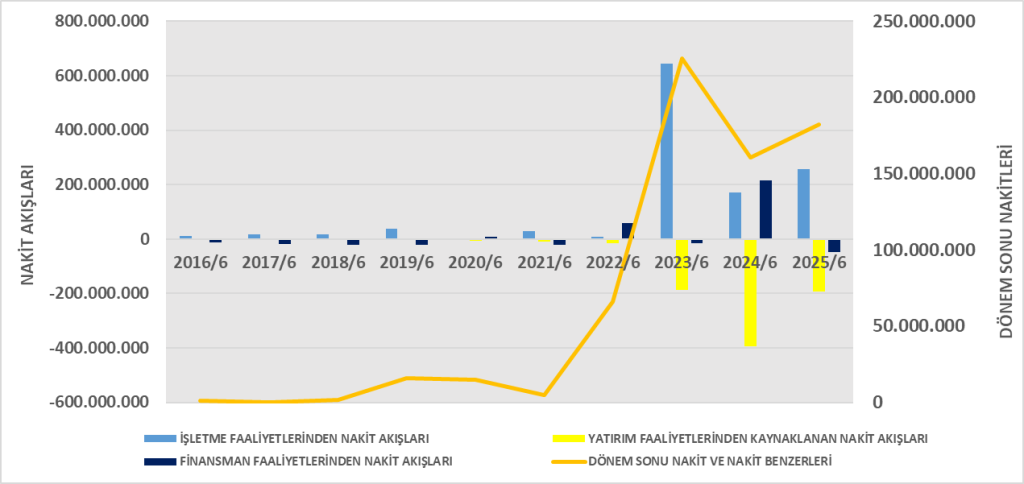
- İşletme Faaliyetleri Nakit Akışı: +257 milyon TL → pozitif, faaliyetler nakit yaratıyor.
- Yatırım Faaliyetleri: -192 milyon TL → ağırlıklı olarak yeni makine ve yatırımlardan kaynaklı.
- Finansman Faaliyetleri: -49 milyon TL → yüksek kredi geri ödemeleri ve faiz giderleri mevcut.
- Net Nakit Değişimi: +16 milyon TL → dönem sonu nakit 182 milyon TL.
Yorum: Şirket faaliyetlerinden güçlü nakit yaratıyor; fakat yatırım ve borç ödemeleri nakit çıkışı yaratıyor. Likidite açısından faaliyet nakit akışının pozitif olması olumlu.
4. DuPont Analizi
- Net zarar nedeniyle özkaynak kârlılığı negatife dönmüş.
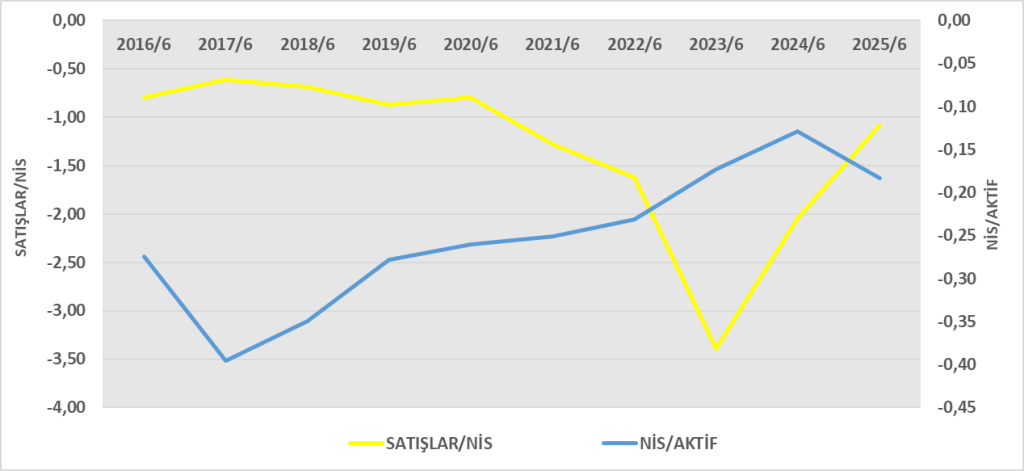
- Varlık devir hızı düşük (0,20) → sabit kıymet yoğun iş modelinin göstergesi.
- Finansal kaldıraç sınırlı (1,55) → borçluluk çok yüksek değil, ancak finansman giderleri kârı eritiyor.
Genel Değerlendirme:
- Orma, güçlü özkaynak yapısına ve pozitif operasyonel nakit akışına sahip.
- Ancak finansman giderleri net zarara yol açıyor.
- Faaliyet kârlılığındaki iyileşmeye rağmen, borçlanma maliyetleri düşürülmedikçe net kârlılık baskı altında kalacaktır.
1. ROE (Özkaynak Karlılığı)
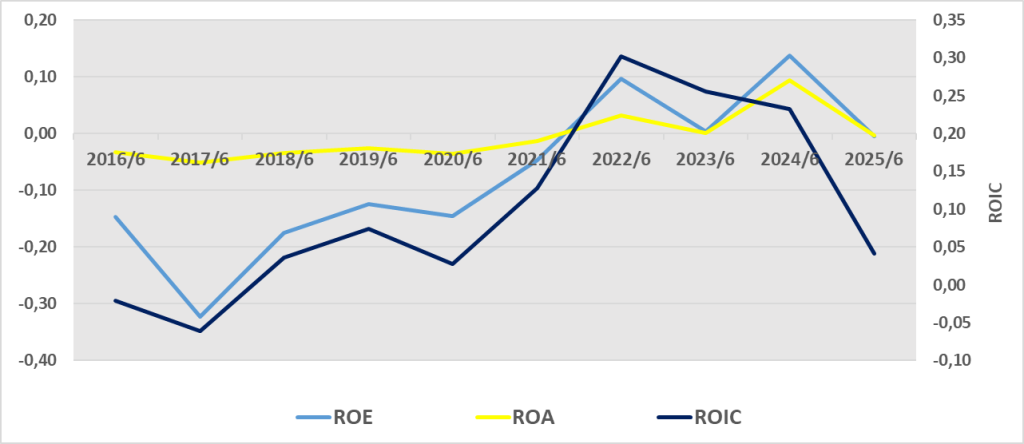
Yorum: Şirket özkaynağını kullanarak kâr yaratamamış, küçük bir zarar var. 2024/6A’da %10’un üzerinde ROE varken, 2025/6A’da finansman giderleri nedeniyle negatife dönmüş.
2. ROA (Aktif Karlılığı)
Yorum: Şirket varlıklarını kullanarak kâr üretememiş, düşük negatif bir getiri söz konusu. Bu da sabit kıymet yoğun yapının ve artan finansman maliyetlerinin etkisi.
3. ROIC (Yatırılan Sermaye Karlılığı)
Yorum: Şirket, yatırılan sermaye üzerinden yaklaşık %3,7 getiri sağlamış. Bu oran pozitif olsa da, sermaye maliyetinin altında kalması muhtemel → değer yaratımında zayıflık söz konusu.
Genel Yorum
- ROE & ROA negatif → net kâr yerine zarar olduğundan özkaynak ve varlık getirisi düşmüş.
- ROIC pozitif ama düşük → faaliyetlerin yatırım sermayesine katkısı var ancak yüksek borçlanma maliyetleri nedeniyle hissedar değeri yaratamıyor.
- Finansman maliyetleri düşerse ROE ve ROA hızla pozitife dönebilir.

Faaliyet raporu:
Finansal rapor:https://www.kap.org.tr/tr/Bildirim/1469120