

ORGE ENERJİ ELEKTRİK TAAHHÜT A.Ş.
Bilanço Analizi
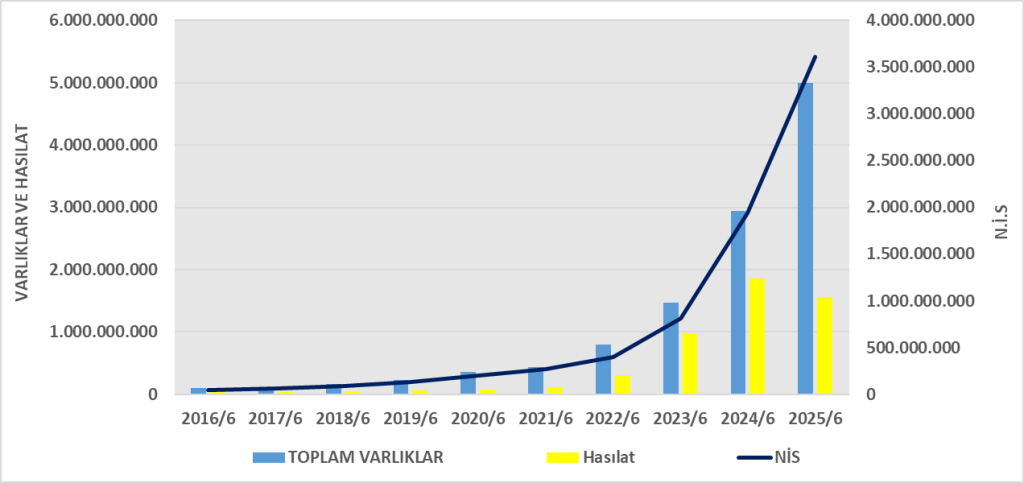
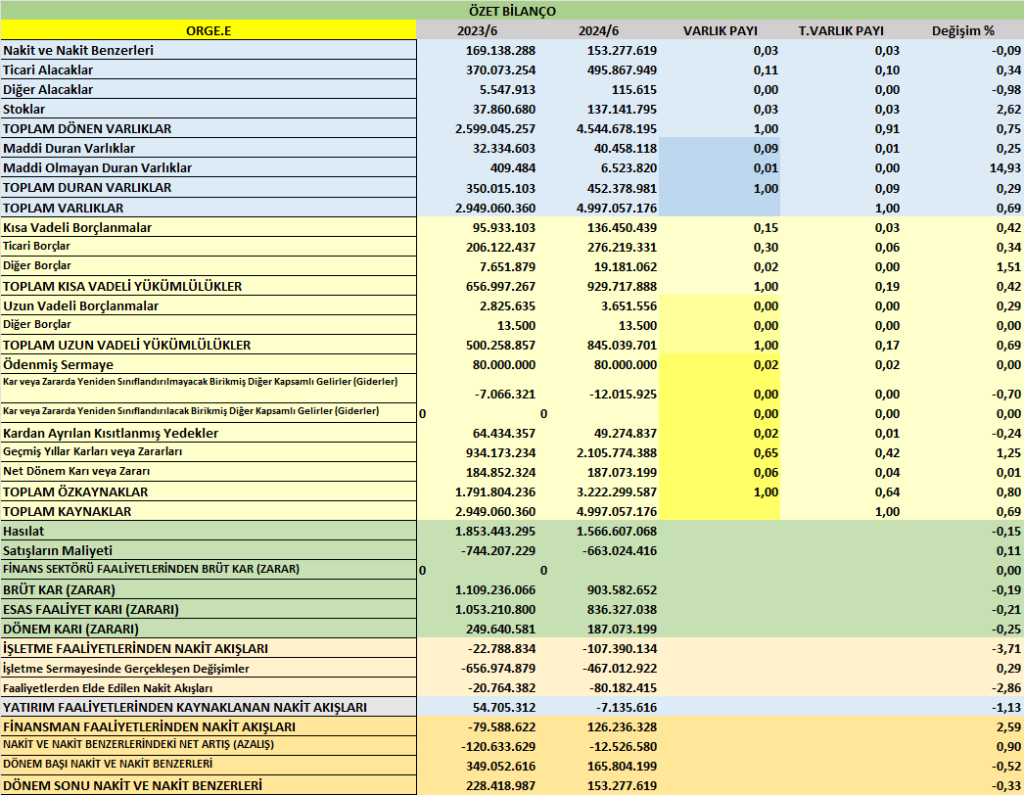
- Toplam Varlıklar: 4.997.057.176 TL (2024 sonu: 4.506.651.082 TL, %11 artış)
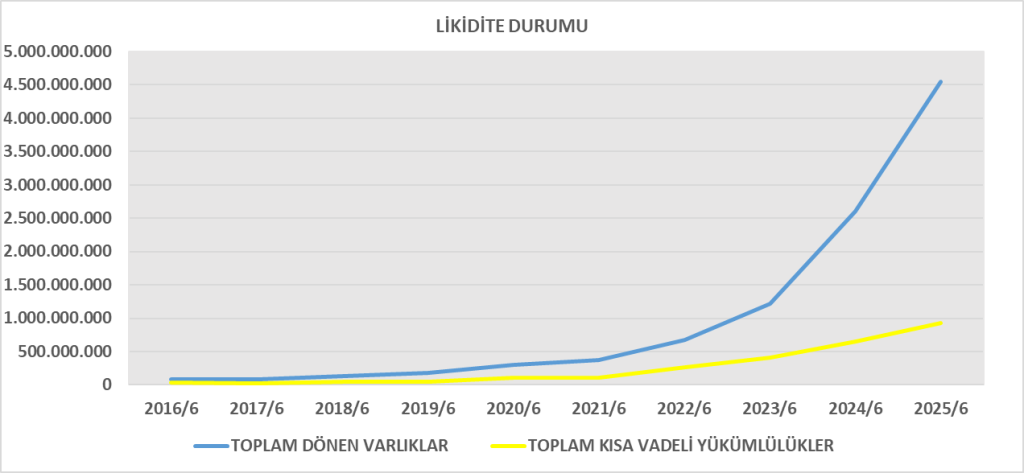
- Dönen Varlıklar: 4.544.678.195 TL (varlıkların %91’i, proje bazlı faaliyet yoğunluğu nedeniyle yüksek)
- En büyük kalem müşteri sözleşmelerinden doğan varlıklar (3,65 milyar TL).
- Duran Varlıklar: 452.378.981 TL (varlıkların %9’u, görece düşük)
- Yükümlülükler: 1.774.757.589 TL (2024 sonu: 1.550.857.810 TL, %14 artış)
- Kısa vadeli yükümlülükler: 929.717.888 TL
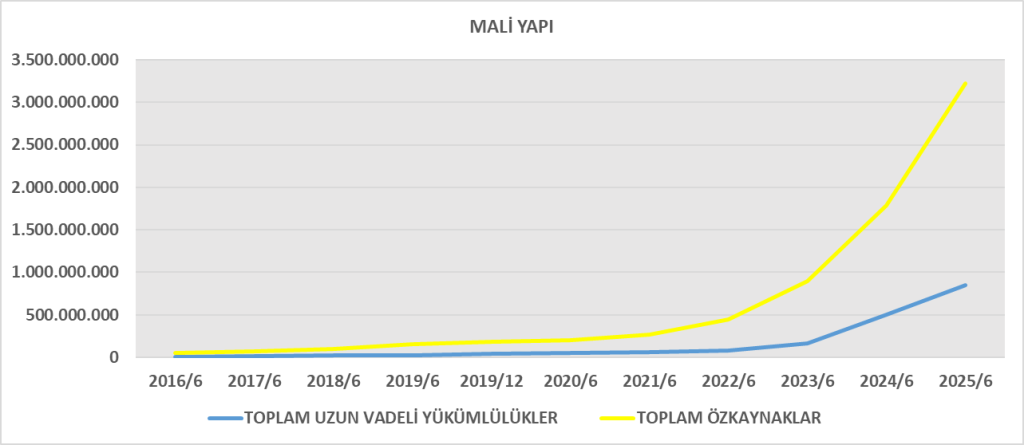
- Uzun vadeli yükümlülükler: 845.039.701 TL
- Ertelenmiş vergi yükümlülüğü (823,6 milyon TL) öne çıkıyor.
- Özkaynaklar: 3.222.299.587 TL (2024 sonu: 2.955.793.272 TL, %9 artış)
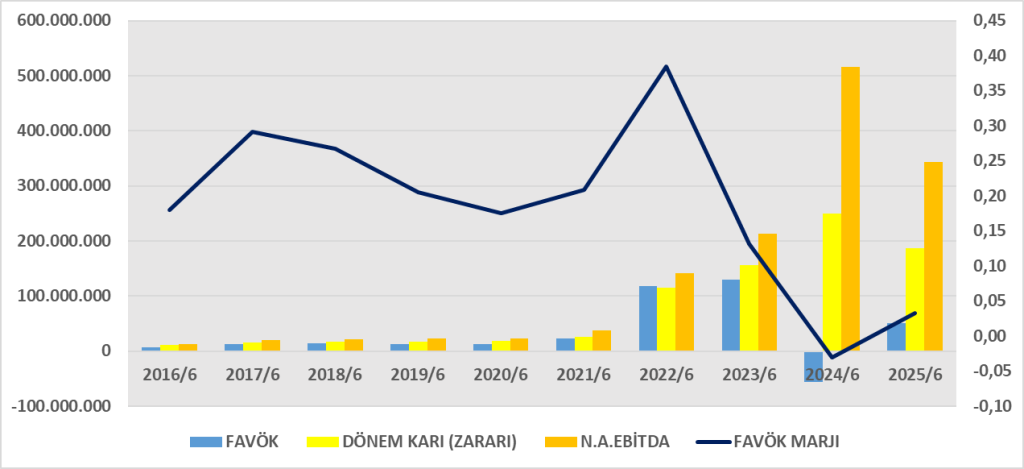
- Net dönem kârı: 187.073.199 TL
- Geçmiş yıl kârları ve primlerle özkaynaklar güçlü bir yapıda.
Yorum:
Şirket, özkaynak ağırlıklı bir sermaye yapısına sahip (%65 özkaynak, %35 borç). Kısa vadeli borçların toplam yükümlülüklere oranı %52, yani borçların yarısı bir yıl içinde ödenecek. Likidite yönetimi kritik.
Gelir Tablosu Analizi
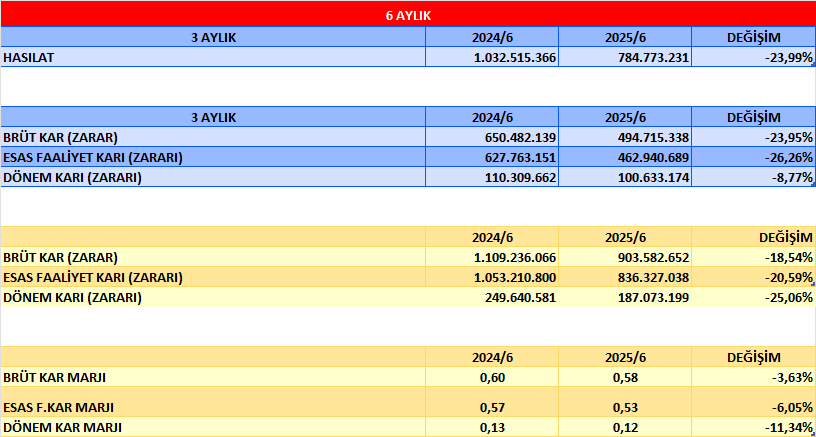
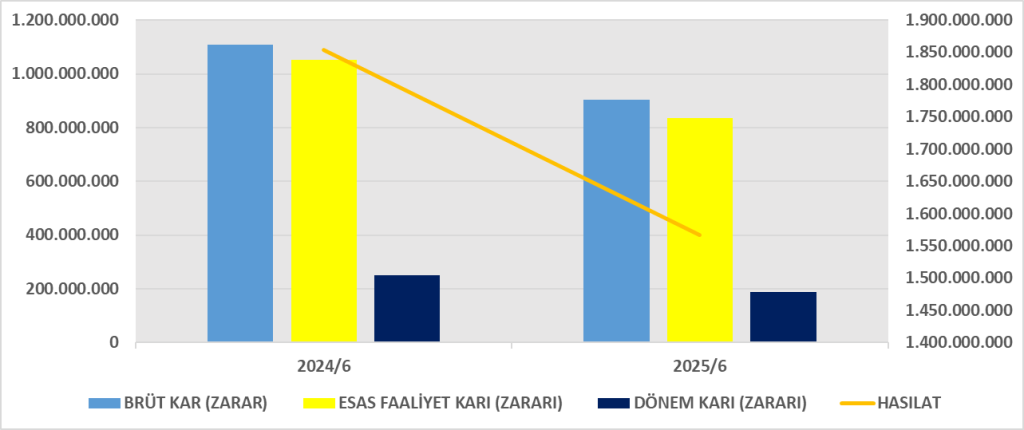
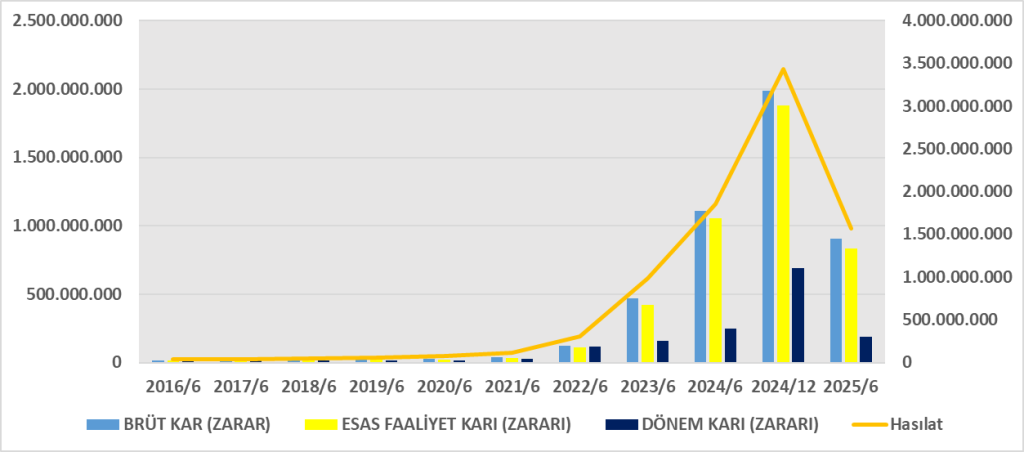
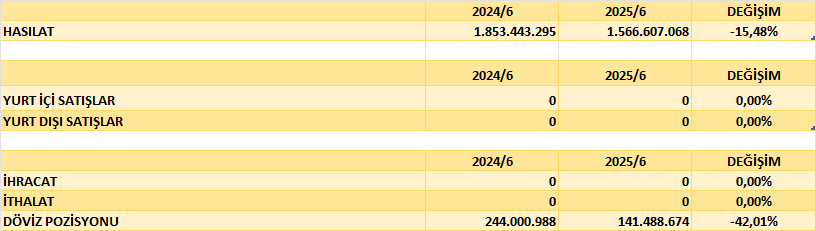
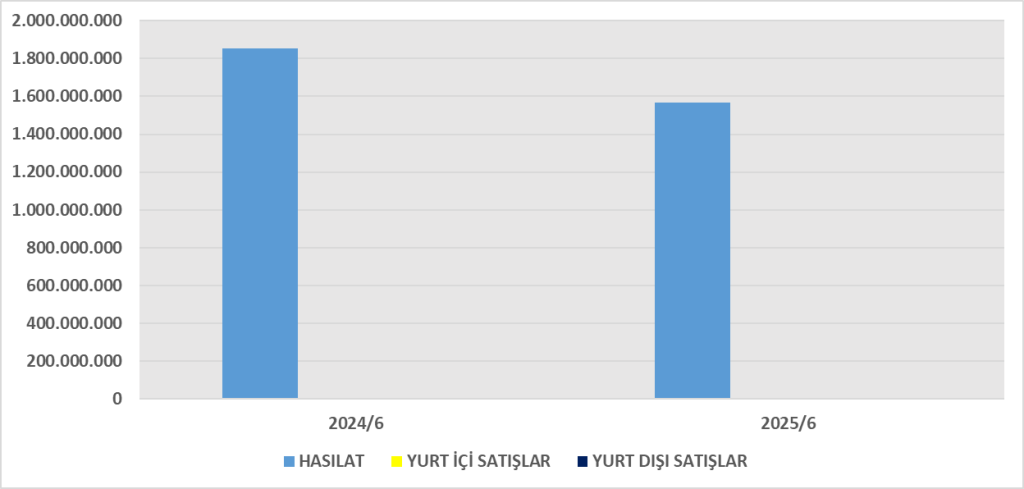
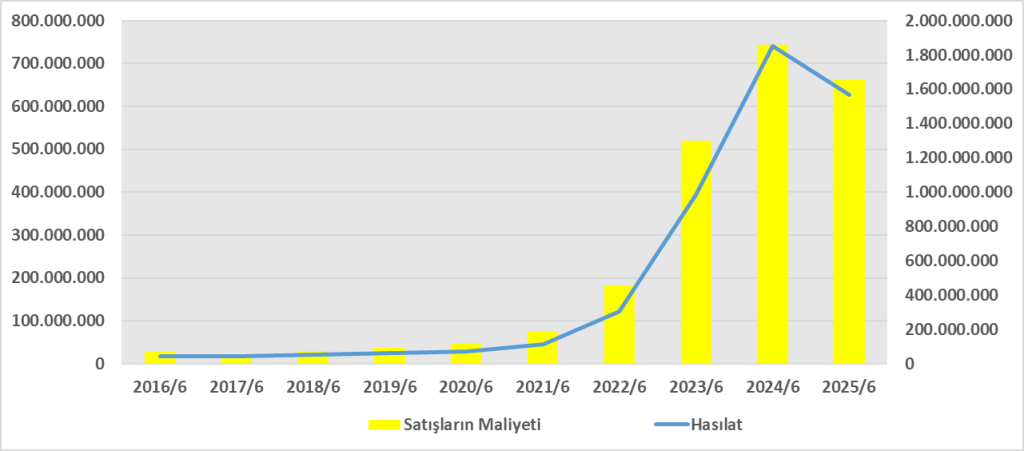
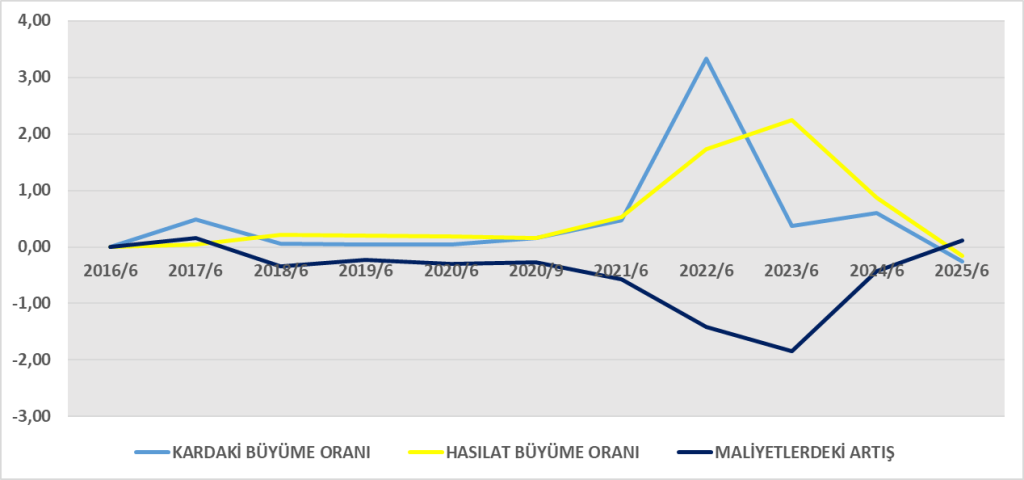
- Hasılat: 1.566.607.068 TL (2024/6A: 1.853.443.295 TL, %15 düşüş)
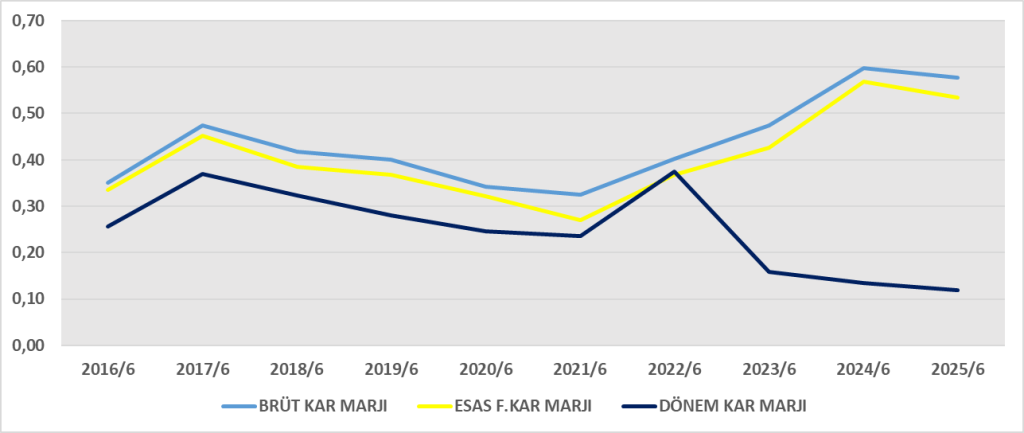
- Brüt Kâr: 903.582.652 TL (brüt kâr marjı %58 → oldukça yüksek)
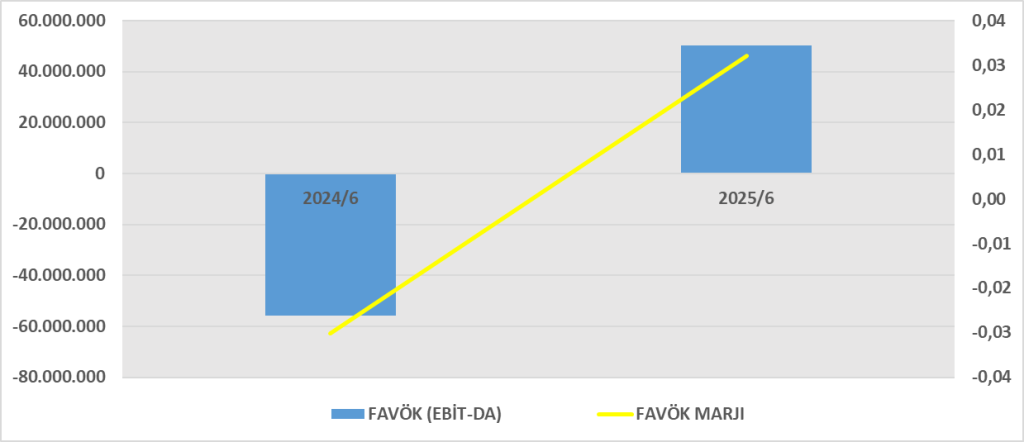
- Esas Faaliyet Kârı: 836.327.038 TL
- Net Parasal Kayıplar: -506.723.637 TL (enflasyon muhasebesi etkisi)
- Vergi Öncesi Kâr: 337.550.624 TL
- Net Dönem Kârı: 187.073.199 TL (2024/6A: 249.640.581 TL, %25 düşüş)
Yorum:
Hasılat düşmesine rağmen yüksek brüt kâr marjı korunmuş. Ancak enflasyon düzeltmeleri ve vergi giderleri kârlılığı baskılamış. Net kâr marjı %12 civarında.
Nakit Akış Tablosu Analizi
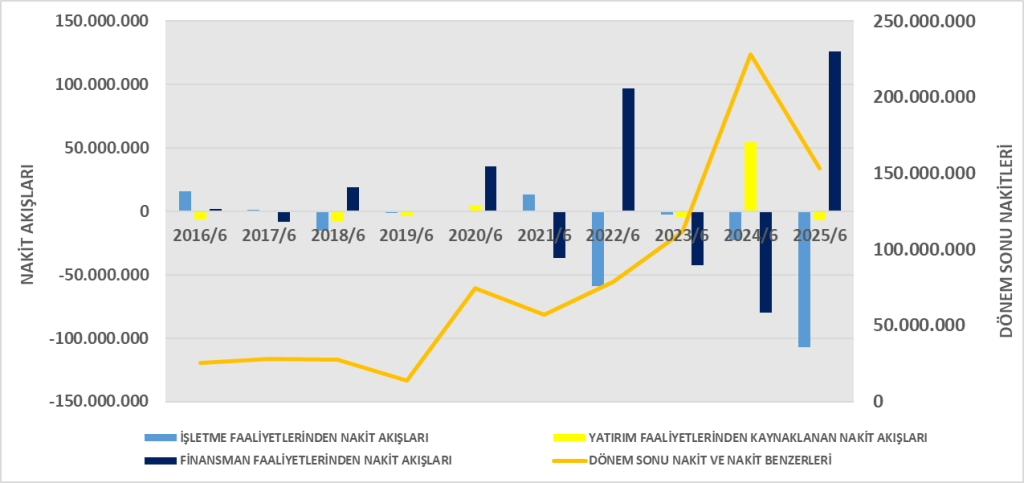
- İşletme Faaliyetleri: -107.390.134 TL nakit çıkışı (kârlılığa rağmen işletme nakit akışı negatif)
- En büyük etken: müşteri sözleşmelerinden doğan varlıklardaki artış (-284 milyon TL) ve stok artışı (-133 milyon TL).
- Yatırım Faaliyetleri: -7.135.616 TL (sınırlı yatırım harcaması)
- Finansman Faaliyetleri: +126.236.328 TL (özellikle pay geri alım satışları ve borçlanma)
- Dönem Sonu Nakit: 153.277.619 TL (2024 sonu: 165.804.199 TL, %8 düşüş)
Yorum:
Şirket faaliyetlerinden nakit yaratmakta zorlanıyor; büyüme projeleri işletme sermayesini bağlıyor. Finansman faaliyetleriyle nakit dengelenmiş.
DuPont Analizi
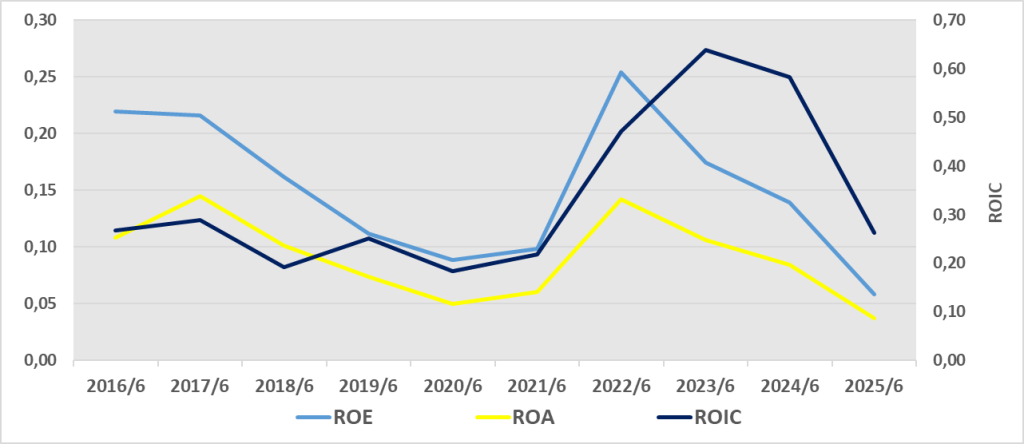
- ROE %5,8 → düşük seviyede, önceki yıl %8-9 bandının altında.
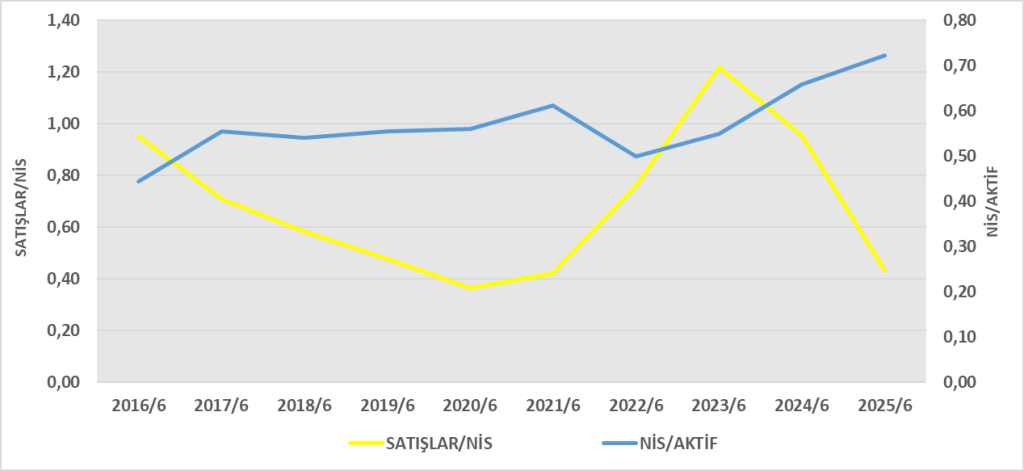
- Düşüklüğün temel sebebi, varlık devir hızının düşük olması (proje bazlı işlerde uzun tahsil süreleri).
- Net kâr marjı yüksek görünse de enflasyon muhasebesi ve nakit akışı sorunları kârlılığı sınırlıyor.
Genel Değerlendirme:
- Orge güçlü özkaynak yapısı ve yüksek brüt kâr marjıyla öne çıkıyor.
- Ancak nakit akışındaki zayıflık ve enflasyon düzeltmeleri net kârlılığı aşağı çekiyor.
- Yatırımlar sınırlı, şirket büyümeyi müşteri sözleşmeleri üzerinden sürdürüyor.
- ROE düşük kalmış, yatırımcı açısından özkaynak verimliliği zayıf.
ROA (Aktif Karlılığı)
- Şirket toplam varlıklarını kullanarak %3,7 getiri yaratabilmiş.
- Bu oran, varlıkların büyük kısmının (müşteri sözleşmelerinden doğan alacaklar) nakde dönmediğini ve operasyonel verimliliğin düşük olduğunu gösteriyor.
ROE (Özkaynak Karlılığı)
- Özkaynakların getiri oranı %5,8 ile BIST şirket ortalamalarının altında.
- Yatırımcı için özkaynağa göre düşük getiri söz konusu.
- Sebep: Varlık devir hızının çok düşük olması (0,31).
ROIC (Yatırılan Sermaye Karlılığı)
- Şirket yatırılan sermayeyi %18,2 getiriyle değerlendirmiş, bu oldukça yüksek ve olumlu.
- ROIC’in ROE’den çok daha yüksek çıkması, borçlanmanın sınırlı olduğunu ve özkaynağın fazla olması nedeniyle özkaynak kârlılığının düşük göründüğünü gösteriyor.
- Yani operasyonel verimlilik yüksek ama finansal yapı çok özkaynak ağırlıklı olduğu için yatırımcı getirisi (ROE) düşük kalıyor.
Genel Değerlendirme
- ROA %3,7 → Varlıkların kârlılığı zayıf.
- ROE %5,8 → Yatırımcı açısından düşük getiri, özellikle özkaynak fazlası nedeniyle.
- ROIC %18,2 → Şirketin operasyonel sermaye kullanım verimliliği yüksek.
Yani şirket projelerden iyi kâr üretiyor ama özkaynak fazlası ve nakit akışı zorlukları yüzünden bu kârlılık yatırımcıya yeterince yansımıyor.


Faaliyet raporu:https://kap.org.tr/tr/Bildirim/1479427
Finansal rapor:https://kap.org.tr/tr/Bildirim/1479426