
NUH ÇİMENTO SANAYİ A.Ş.
1. Bilanço Analizi
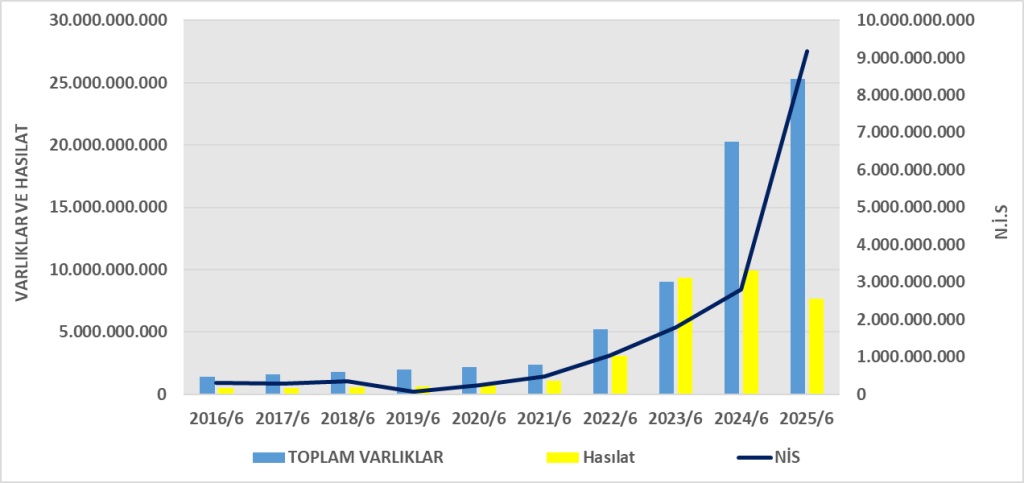
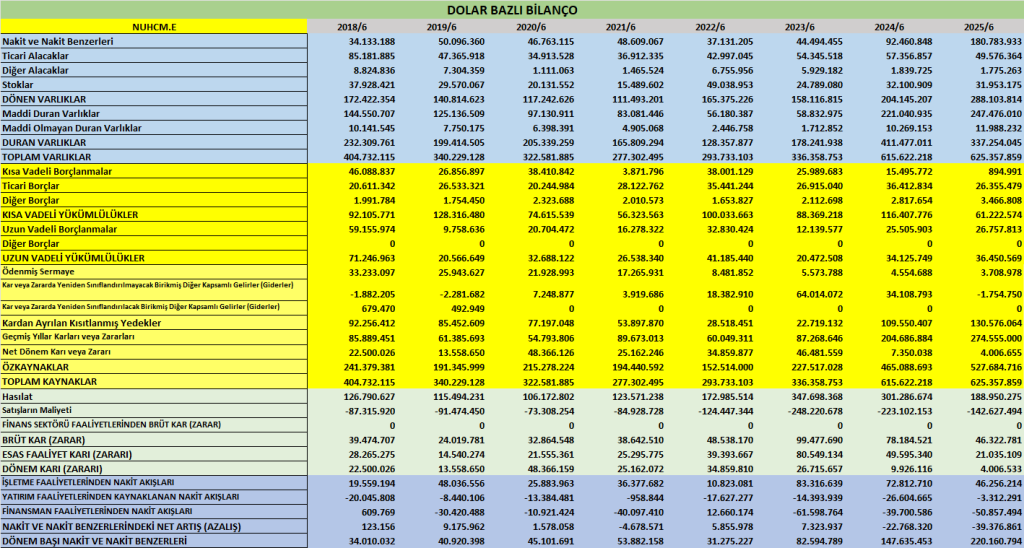
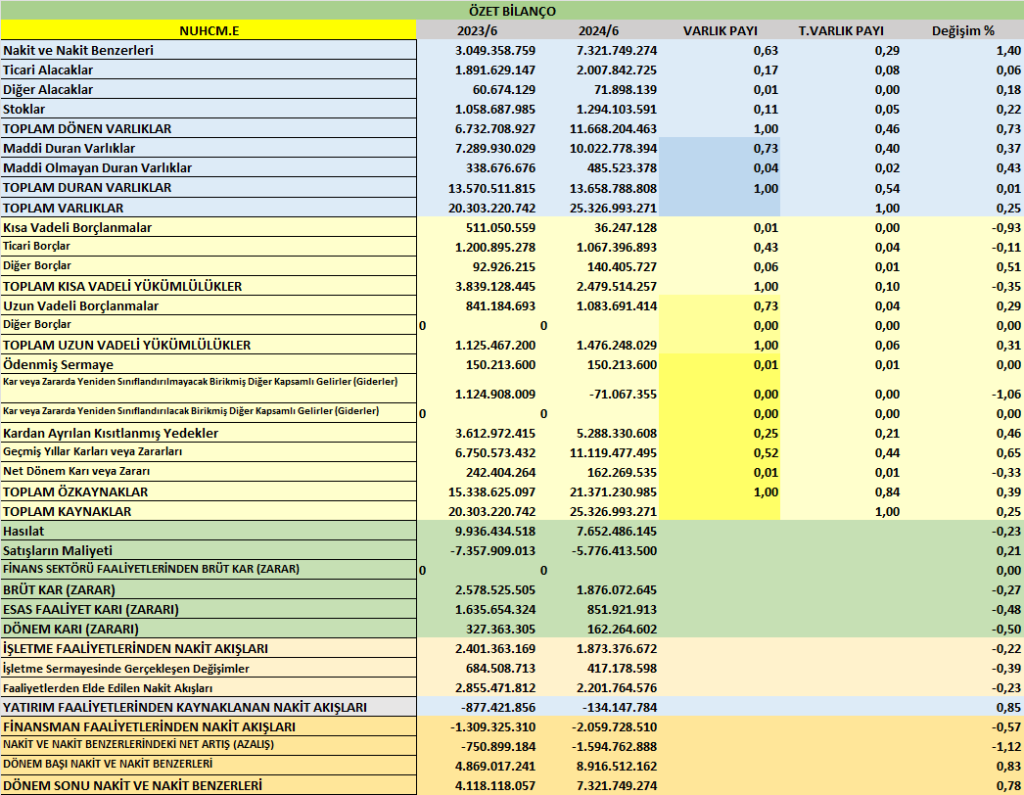
- Toplam Varlıklar: 25,3 milyar TL (2024 sonuna göre %10,5 düşüş).
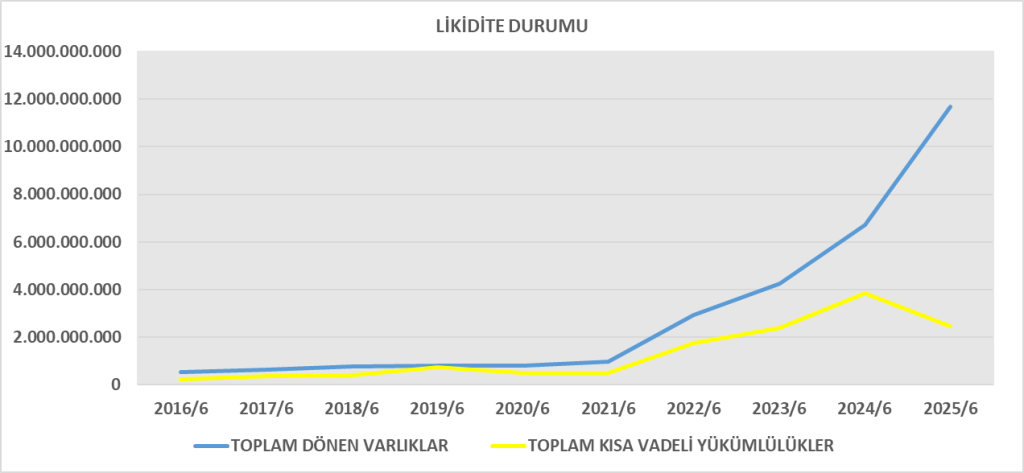
- Dönen Varlıklar: 11,7 milyar TL → nakit ve benzerlerinde düşüş (8,9 mlr TL → 7,3 mlr TL), stoklarda gerileme (1,97 mlr TL → 1,29 mlr TL).
- Duran Varlıklar: 13,7 milyar TL → maddi duran varlıklar ağırlıklı (10 mlr TL).
- Kısa Vadeli Yükümlülükler: 2,48 mlr TL (önceki 3,99 mlr TL → ciddi azalma).
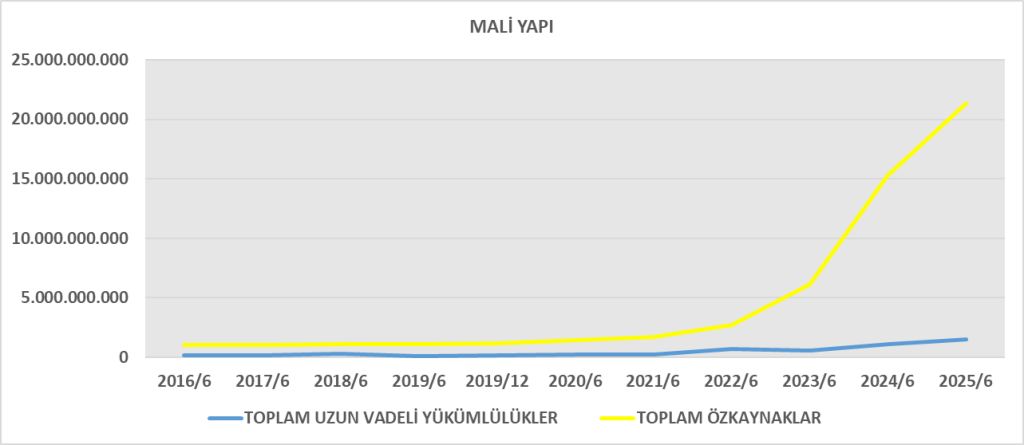
- Uzun Vadeli Yükümlülükler: 1,48 mlr TL (hafif azalış).
- Özkaynaklar: 21,37 mlr TL (2024 sonuna göre %6 düşüş).
Yorum:
- Şirketin borçluluk seviyesi düşük (yükümlülükler/varlıklar %15,6).
- Nakit çıkışı ve temettü ödemesi sebebiyle özkaynaklar zayıflamış.
- Likidite güçlü kalmaya devam ediyor.
2. Gelir Tablosu Analizi
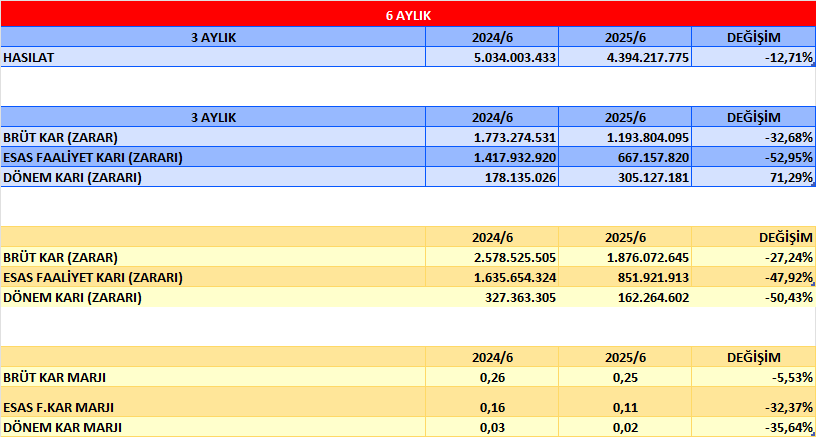
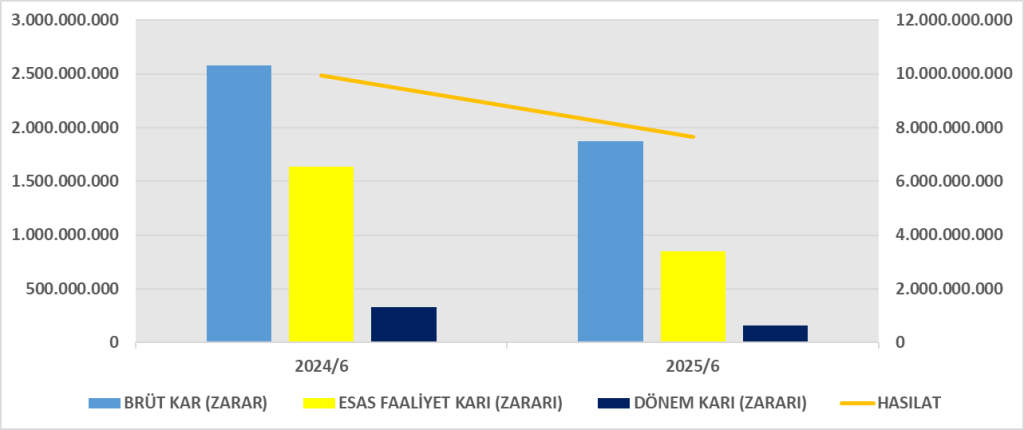
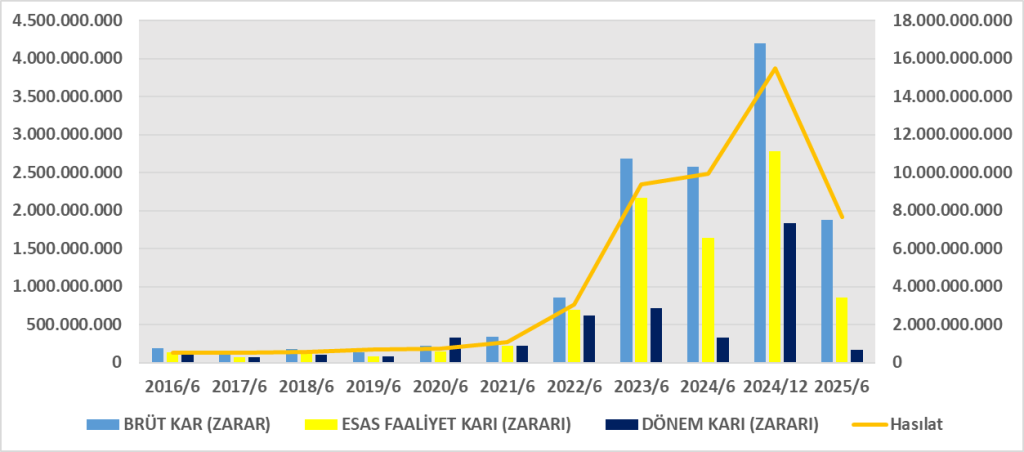
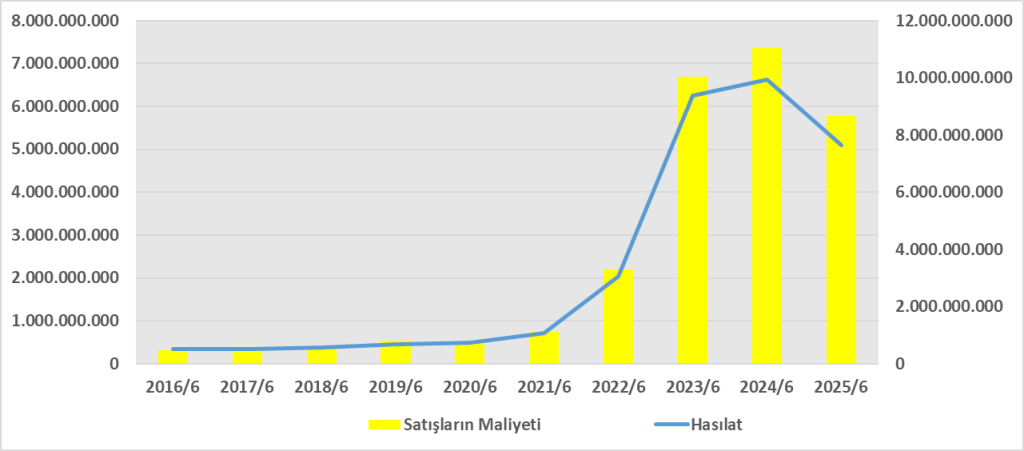
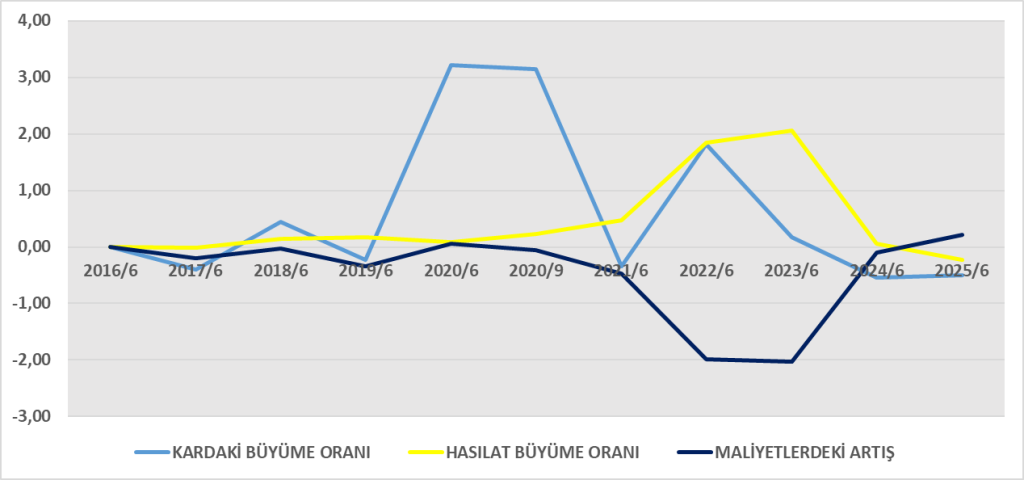
- Hasılat: 7,65 mlr TL (2024/6A: 9,93 mlr TL → %23 düşüş).
- Brüt Kâr: 1,87 mlr TL (2024/6A: 2,58 mlr TL → %27 azalma).
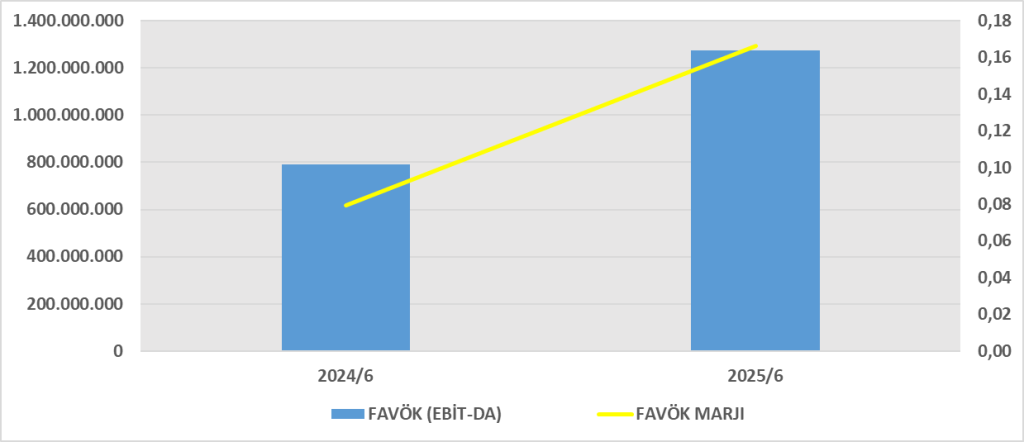
- Esas Faaliyet Kârı: 852 mn TL (2024/6A: 1,63 mlr TL → %48 düşüş).
- Vergi Öncesi Kâr: 501 mn TL (2024/6A: 785 mn TL).
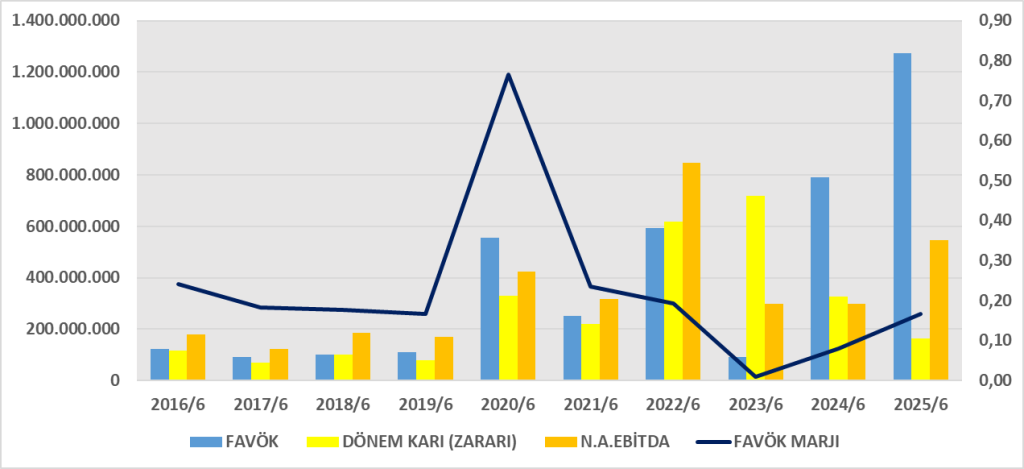
- Net Dönem Kârı: 162 mn TL (2024/6A: 327 mn TL → %50 düşüş).
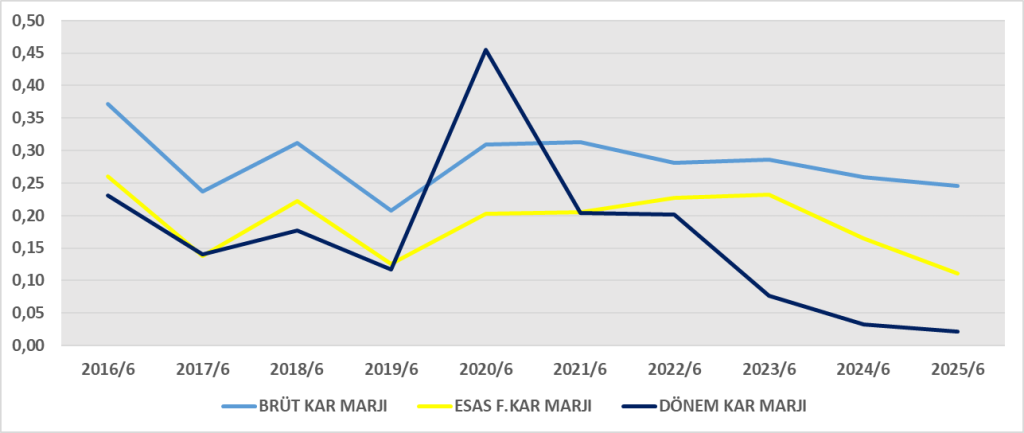
- Net Kâr Marjı: %2,1.
Yorum:
- Satışlarda düşüş ve maliyet baskısı net kârı yarı yarıya azaltmış.
- Finansman giderleri görece kontrol altında olsa da parasal pozisyon kayıpları kârlılığı ciddi daraltmış.
- Kâr marjları sektöre göre düşük seviyede.
3. Nakit Akış Tablosu Analizi
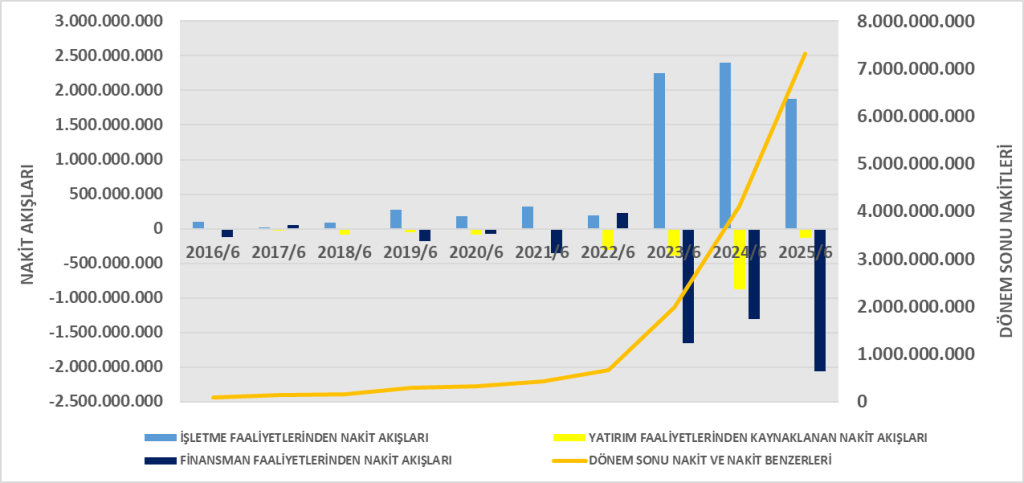
- Faaliyetlerden Nakit Akışı: +1,87 mlr TL (2024/6A: +2,40 mlr TL → düşüş).
- Yatırım Faaliyetleri: -134 mn TL (duran varlık yatırımları ağırlıklı).
- Finansman Faaliyetleri: -2,06 mlr TL (temettü ödemesi ve kredi geri ödemeleri).
- Dönem Sonu Nakit: 7,32 mlr TL (2024 sonu: 8,92 mlr TL → 1,6 mlr TL azalma).
Yorum:
- Şirket faaliyetlerinden güçlü nakit üretmeye devam ediyor.
- Ancak temettü ve kredi geri ödemeleri nedeniyle nakit mevcudu azalmış.
- Borç yükü düşük olduğu için finansal risk yönetilebilir.
4. DuPont Analizi
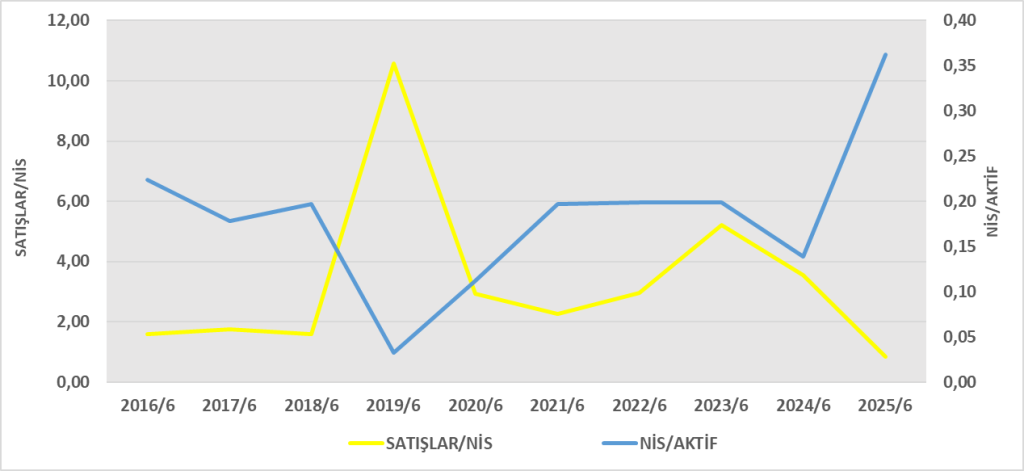
- ROE çok düşük seviyede, özkaynak kârlılığı zayıflamış.
- Düşük kâr marjı ve varlıkların yeterince verimli kullanılmaması en büyük etken.
- Finansal kaldıraç düşük, riskli borçluluk yok; ancak kaldıraç etkisi sınırlı olduğu için özkaynak kârlılığını artırmıyor.
Genel Değerlendirme
- Güçlü Yanlar: Sağlam bilanço yapısı, düşük borçluluk, güçlü nakit pozisyonu.
- Zayıf Yanlar: Satış ve kârlılıkta ciddi gerileme, enflasyon ve parasal kayıpların net kârı eritmesi.
- Yatırımcı Açısından: Defansif bilanço avantajlı; fakat kâr büyümesi ve ROE’de ciddi zayıflama şirketin cazibesini azaltıyor.
1. ROA (Aktif Karlılığı)
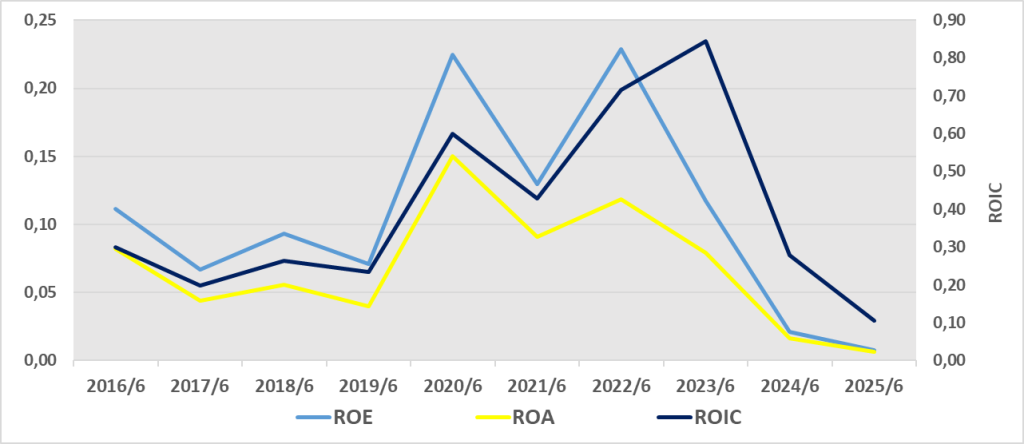
Şirket varlıklarını kullanarak %0,6 gibi çok düşük bir kârlılık elde etmiş. Varlıkların kâr yaratma gücü zayıflamış.
2. ROE (Özkaynak Karlılığı)
Özkaynakların getirisi oldukça düşük. 2024’te (2,14 mlr TL net kâr) bu oran çok daha yüksekti. 2025 ilk yarıda ciddi düşüş var.
3. ROIC (Yatırılan Sermaye Karlılığı)
- ROIC, ROE’ye göre daha yüksek çünkü şirket borçsuz, hatta net nakit pozisyonunda.
- Yatırılan sermayenin getirisi %4 civarında, bu da düşük. Sermaye maliyetinin (WACC) altında olabilir.
Genel Yorum
- ROA (%0,6) ve ROE (%0,7) çok zayıf, kârlılık ciddi şekilde erimiş.
- ROIC (%4,3) biraz daha iyi görünse de, düşük kaldığı için şirket sermayesini verimli kullanamıyor.
- 2025/6 aylık sonuçlar, operasyonel kârlılığın baskı altında olduğunu ve parasal kayıpların net kârı aşındırdığını net biçimde gösteriyor.



Faaliyet raporu:https://kap.org.tr/tr/Bildirim/1479267
Finansal rapor:https://kap.org.tr/tr/Bildirim/1479265