

KOZA POLYESTER SANAYİ VE TİCARET A.Ş.
BİLANÇO ANALİZİ
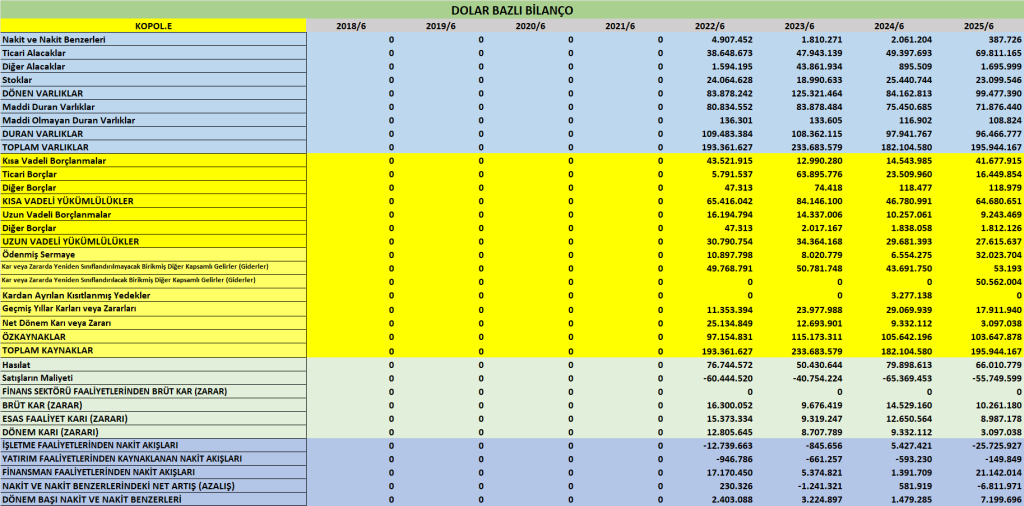
| Kalem | 30.06.2025 (TL) | 31.12.2024 (TL) | Değişim (%) | Yorum |
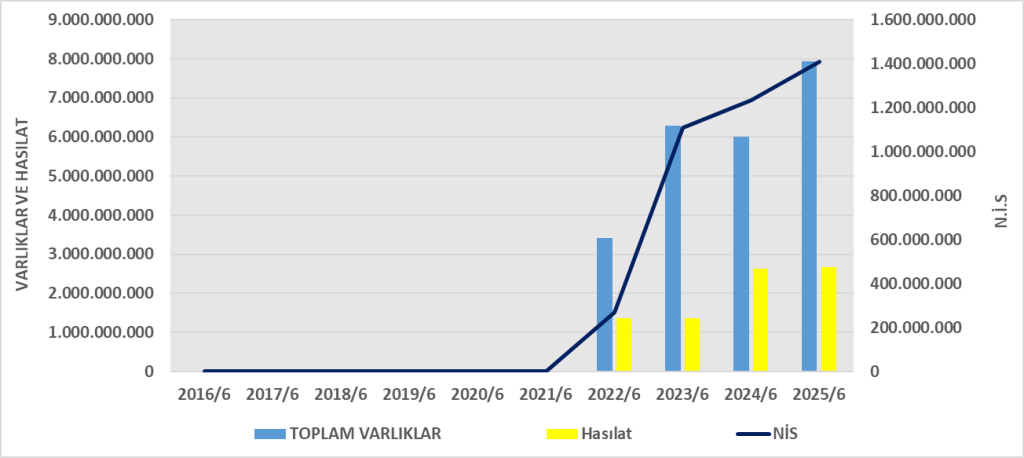
| Toplam Varlıklar | 7.935.738.760 | 6.719.573.807 | +18% | Varlıklar artmış, büyüme eğilimi sürüyor. |
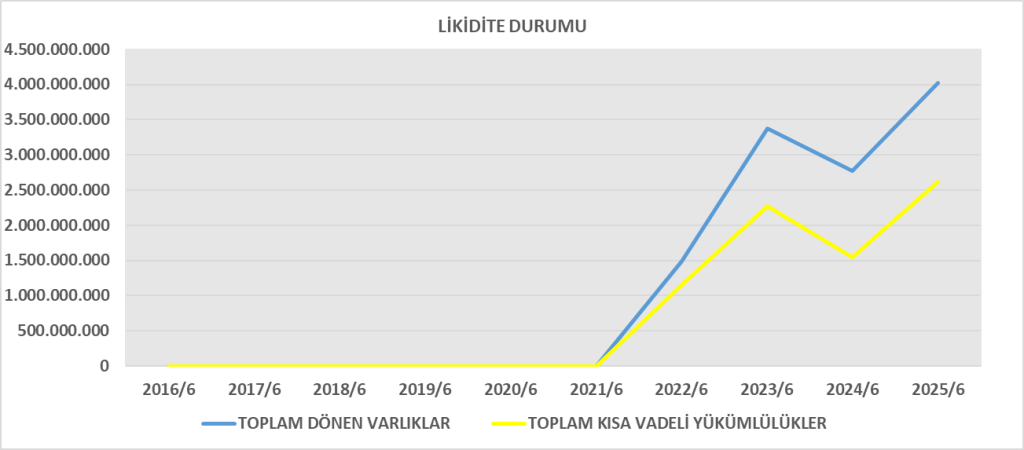
| Dönen Varlıklar | 4.028.834.309 | 3.123.087.278 | +29% | Ticari alacaklar ve stoklardaki artış dikkat çekiyor. |
| Duran Varlıklar | 3.906.904.451 | 3.596.486.529 | +9% | Yeni yatırım ve kapasite artışı etkili. |
| Kısa Vadeli Yükümlülükler | 2.619.566.384 | 1.791.431.908 | +46% | Borçlanma artmış; kısa vadeli borç yükü yükselmiş. |
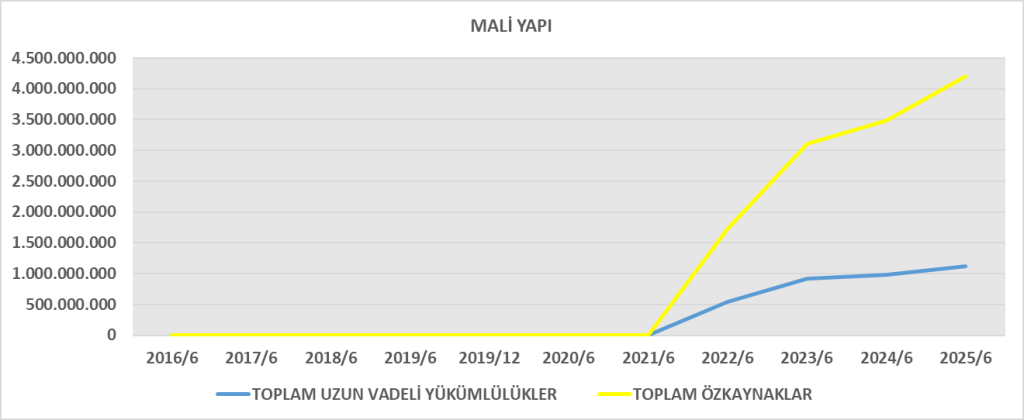
| Uzun Vadeli Yükümlülükler | 1.118.433.301 | 1.108.757.116 | +1% | Uzun vadeli borçlar sabit. |
| Toplam Özkaynaklar | 4.197.739.075 | 3.819.384.783 | +10% | Net dönem kârı ve kur farkı artışları özkaynakları desteklemiş. |
Bilanço Yorumu:
KOPOL’un varlıkları önemli ölçüde artarken, bu artışın kaynağı büyük oranda kısa vadeli finansman olmuştur. Net işletme sermayesi sınırlı düzeyde artmış, borç/özsermaye oranı %0,89’dan %0,89 civarında korunmuştur. Finansal kaldıraç dengeli ancak likidite baskısı görülebilir.
GELİR TABLOSU ANALİZİ
| Kalem | 2025/6A | 2024/6A | Değişim (%) | Yorum |
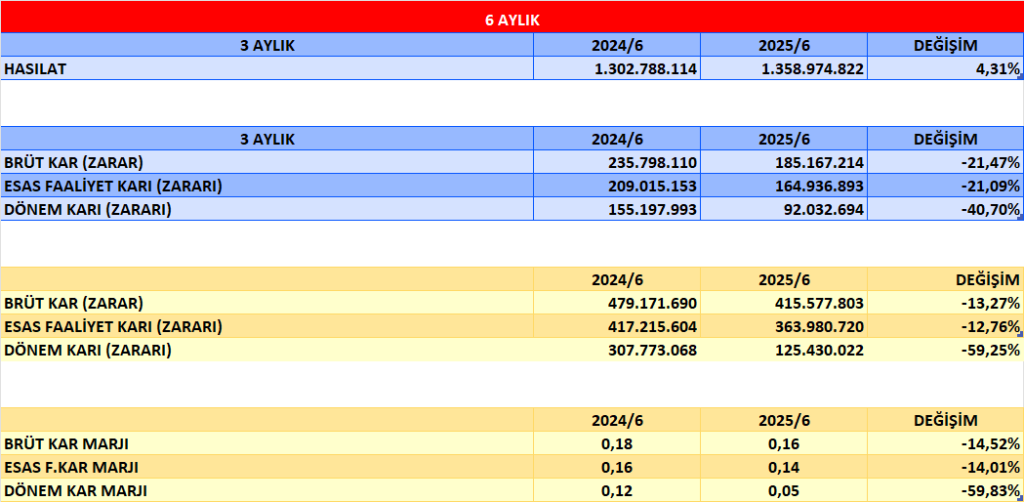
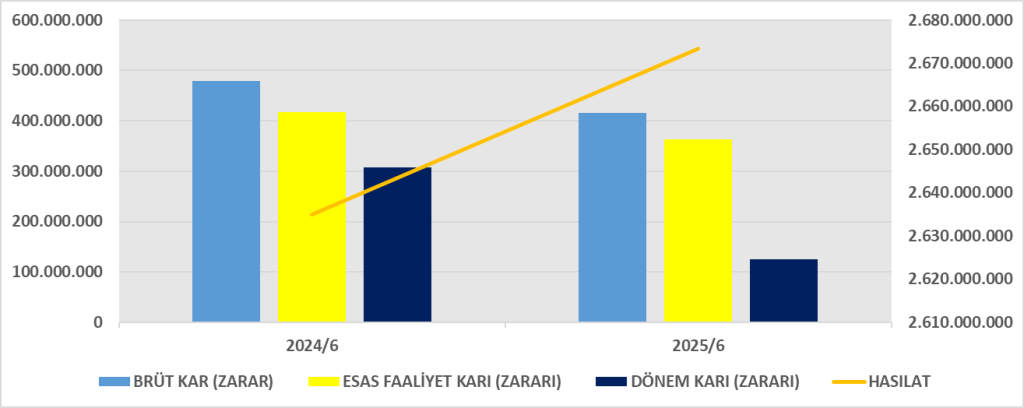
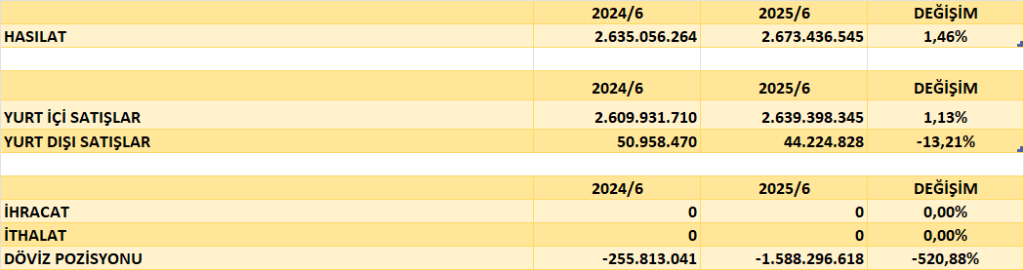
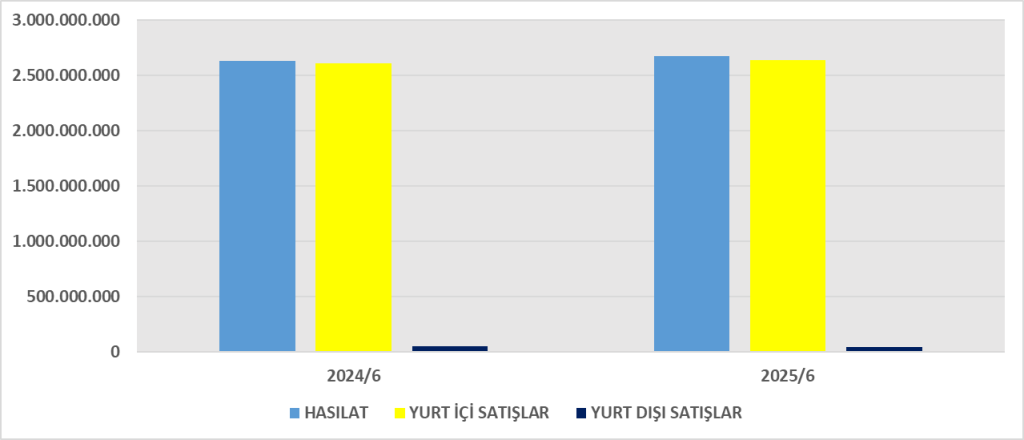
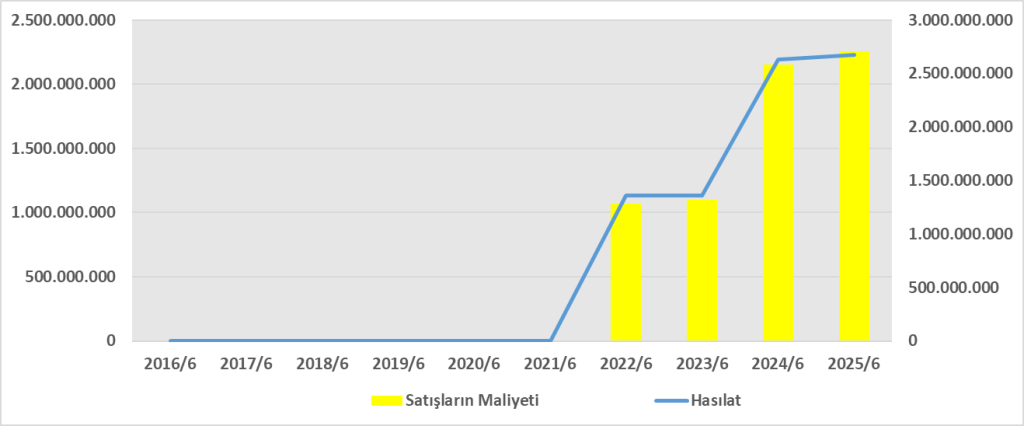
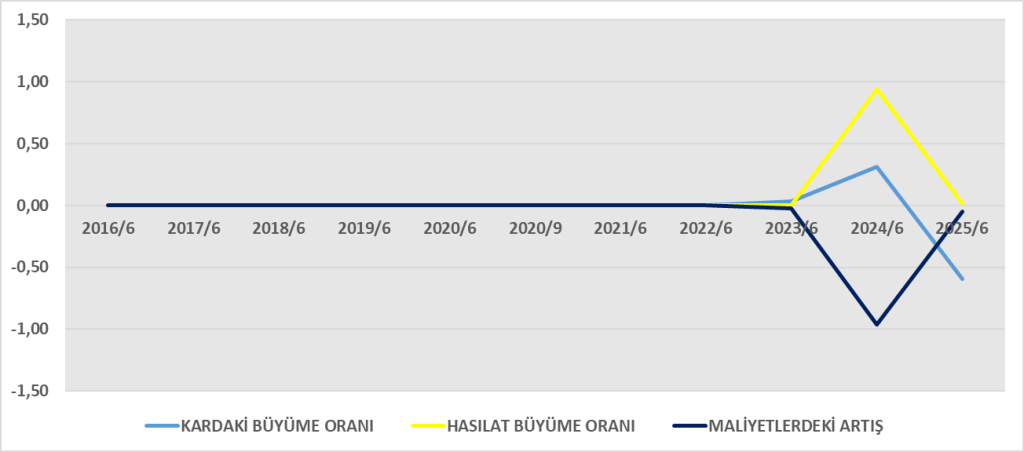
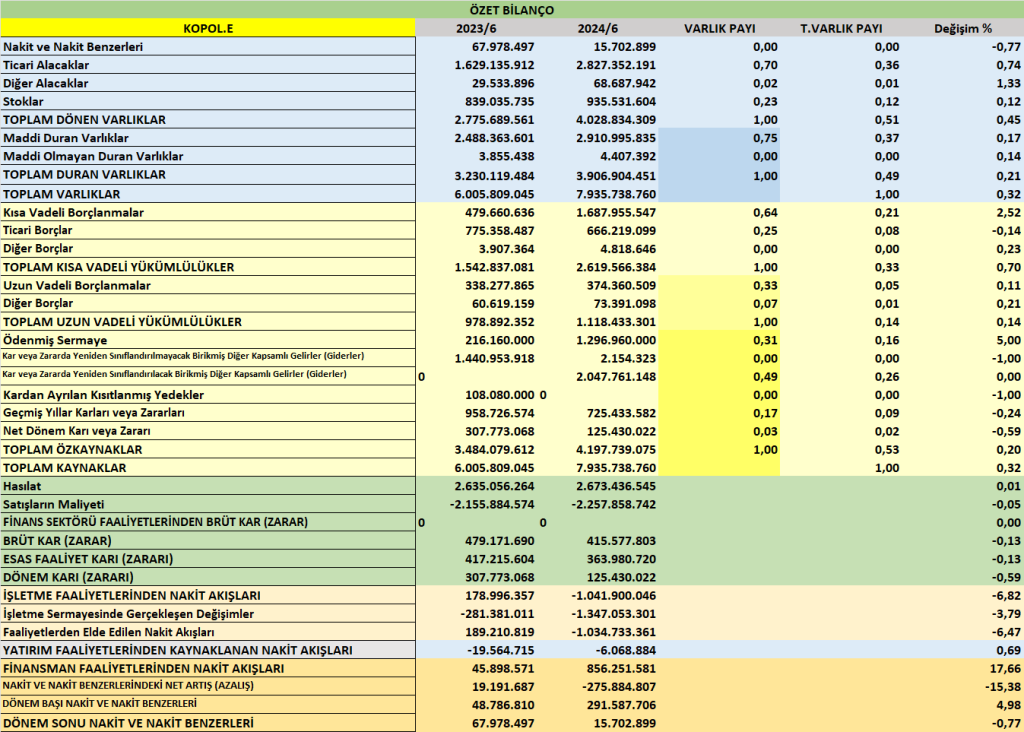
| Hasılat | 2.673.436.545 | 2.635.056.264 | +1% | Satış hacmi yatay, büyüme sınırlı. |
| Satışların Maliyeti | -2.257.858.742 | -2.155.884.574 | +5% | Maliyet artışı kârlılığı zayıflatıyor. |
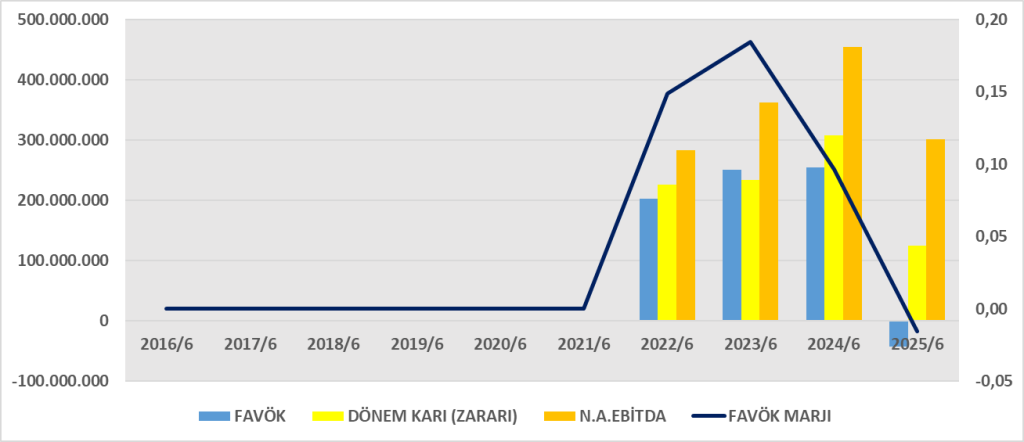
| Brüt Kâr | 415.577.803 | 479.171.690 | -13% | Kâr marjında düşüş var. |
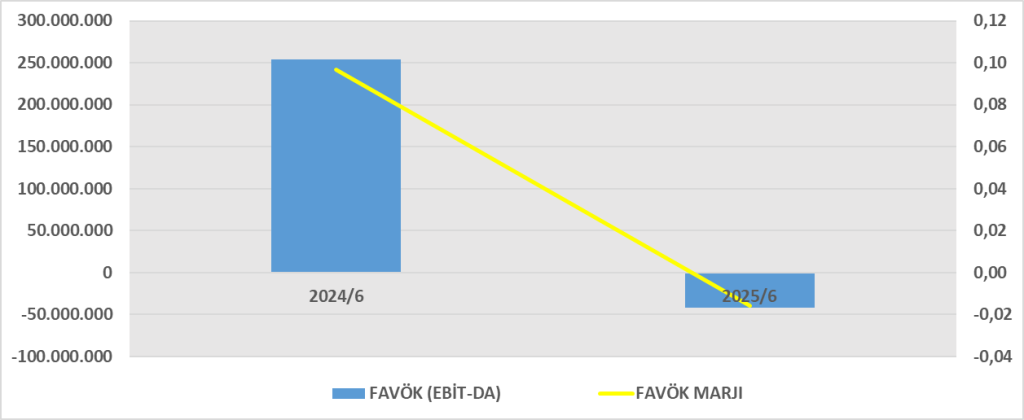
| Esas Faaliyet Kârı | 363.980.720 | 417.215.604 | -13% | Faaliyet giderleri ve finansman yükü etkili. |
| Finansman Giderleri | -223.877.787 | -130.877.900 | +71% | Artan kredi kullanımıyla faiz yükü yükselmiş. |
| Vergi Öncesi Kâr | 151.419.210 | 323.711.034 | -53% | Net finansal giderlerin etkisiyle sert düşüş. |
| Net Dönem Kârı | 125.430.022 | 307.773.068 | -59% | Net kâr yarıdan fazla azalmış. |
Gelir Tablosu Yorumu:
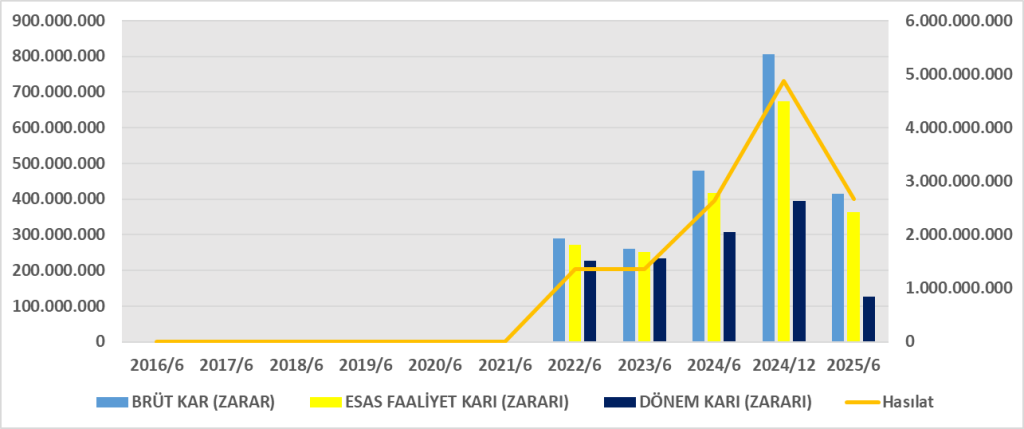
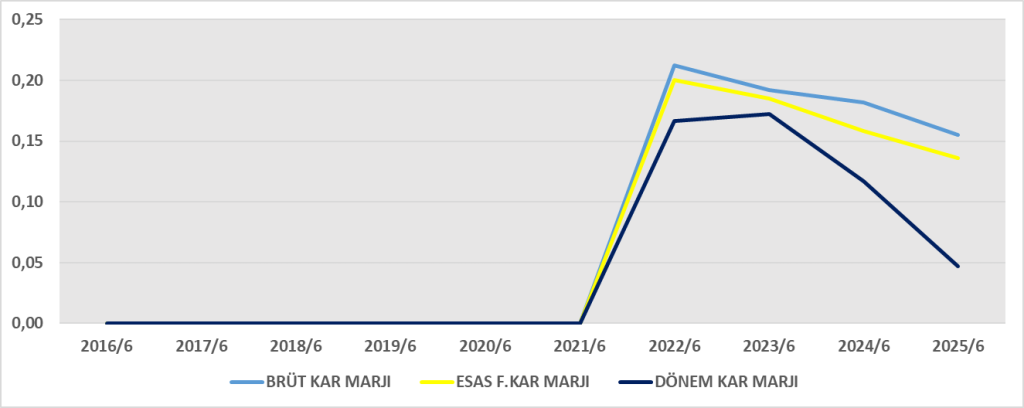
2025’in ilk yarısında KOPOL satışlarını korusa da, maliyetler ve finansman giderleri nedeniyle net kâr %59 oranında düşmüştür. Bu, finansal borçlanma maliyetlerinin kârlılığı doğrudan erittiğini gösteriyor.
NAKİT AKIŞ TABLOSU ANALİZİ
| Kalem | 2025/6A (TL) | 2024/6A (TL) | Yorum |
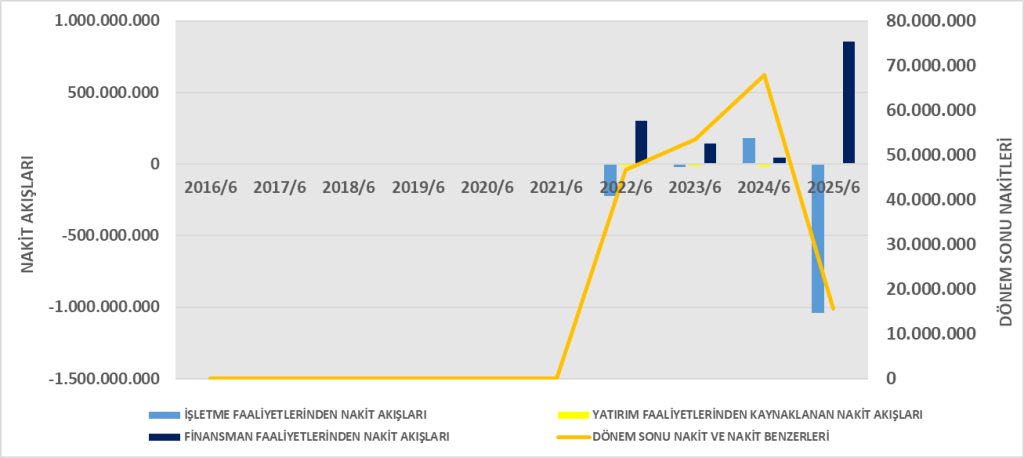
| İşletme Faaliyetlerinden Nakit Akışı | -1.041.900.046 | +178.996.357 | Net işletme nakit akışı negatife dönmüş. |
| Yatırım Faaliyetlerinden Nakit Akışı | -6.068.884 | -19.564.715 | Yatırım harcamaları azalmış. |
| Finansman Faaliyetlerinden Nakit Akışı | +856.251.581 | +45.898.571 | Artan borçlanma ile finanse edilmiş. |
| Net Nakit Değişimi | -275.884.807 | +19.191.687 | Nakit pozisyonu ciddi azalmış. |
| Dönem Sonu Nakit | 15.702.899 | 67.978.497 | Likidite zayıf. |
Nakit Akışı Yorumu:
Faaliyetlerden nakit çıkışı (özellikle ticari alacak ve stok artışı kaynaklı) işletme sermayesini zorlamış. Şirket nakit açığını borçlanmayla finanse etmiş; bu durum finansal riskleri artırıyor.
DUPONT ANALİZİ
| Oran | 2025/6A | 2024/6A | Değişim | Yorum |
| Net Kâr Marjı (Net Kâr / Satışlar) | 125.430.022 / 2.673.436.545 = %4,7 | 307.773.068 / 2.635.056.264 = %11,7 | Karlılık ciddi gerilemiş. | |
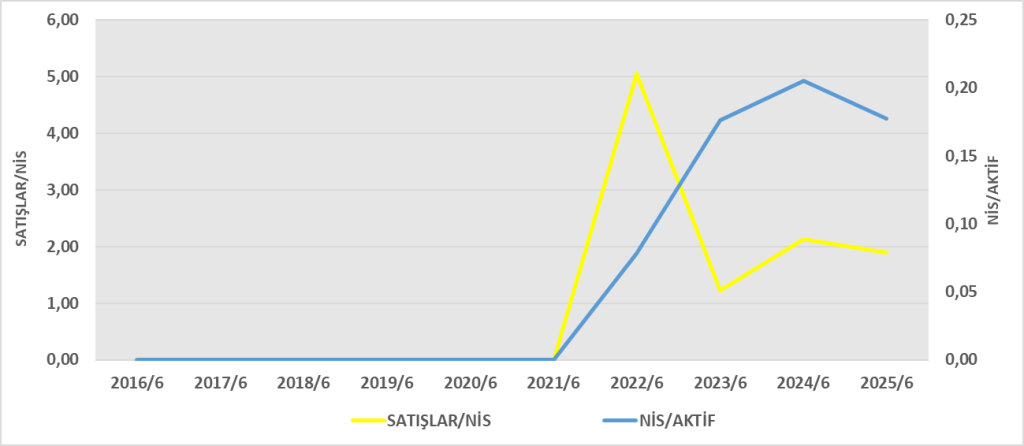
| Aktif Devir Hızı (Satışlar / Aktifler) | 2.673.436.545 / 7.935.738.760 = 0,34 | 2.635.056.264 / 6.719.573.807 = 0,39 | Aktiflerin verimliliği düşmüş. | |
| Finansal Kaldıraç (Aktif / Özkaynak) | 7.935.738.760 / 4.197.739.075 = 1,89 | 6.719.573.807 / 3.819.384.783 = 1,76 | Kaldıraç artmış. | |
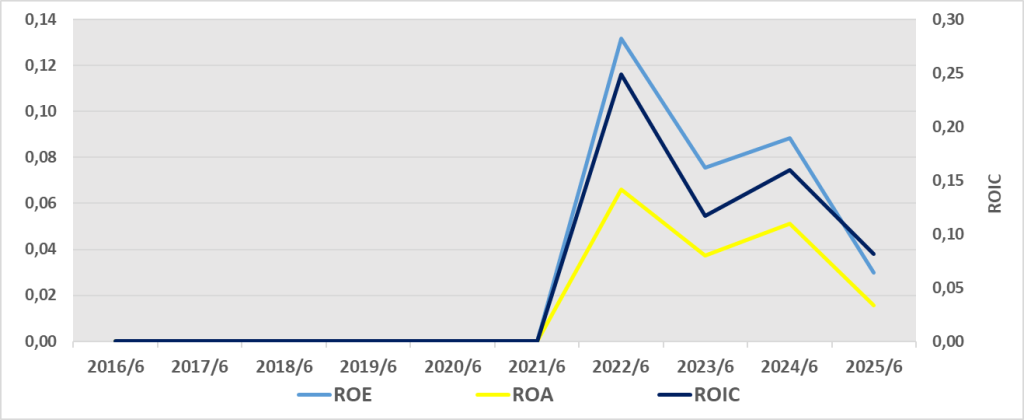
| ROE (Özkaynak Karlılığı) | 4,7% × 0,34 × 1,89 = %3,0 | 11,7% × 0,39 × 1,76 = %8,0 | -5 puan | Özsermaye verimliliği sert düşüşte. |
DuPont Yorumu:
ROE %8’den %3’e düşerek şirketin sermaye getirisi zayıflamıştır. Bu gerileme esas olarak:
- Net kâr marjındaki düşüş (%11,7 → %4,7),
- Aktif devir hızındaki yavaşlama,
- Artan finansal borç yükü nedeniyledir.
GENEL SONUÇ VE DEĞERLENDİRME
| Başlık | Durum | Yorum |
| Kârlılık | ⬇ Zayıf | Finansman giderleri ve maliyet artışı net kârı düşürmüş. |
| Likidite | ⬇ Riskli | Faaliyet nakit akışı negatif, borçla finanse ediliyor. |
| Büyüme | ⬆ Sınırlı | Satışlar yatay, aktifler artıyor. |
| Finansal Kaldıraç | ⬆ Artmış | Kısa vadeli borçlanma artışı dikkat çekiyor. |
| Yatırımlar | ↔ Durağan | Yatırım harcamaları düşük, yeni kapasite sınırlı. |
ROA – Aktif Karlılığı
- Şirketin aktif kârlılığı %4,6’dan %1,6’ya düşmüştür.
- Bu, KOPOL’un varlıklarını kâr yaratmada daha az verimli kullandığını gösteriyor.
- Sebepler:
- Finansman giderlerinin %71 artması (130,9 milyon TL → 223,9 milyon TL),
- Satışların yatay kalmasına karşın maliyetlerin artması,
- Artan ticari alacak ve stok seviyeleri nedeniyle duran fonların verimliliği azalması.
- ROA’nın %2’nin altına düşmesi, şirketin aktif büyüklüğünü kâra dönüştürme kapasitesinde ciddi zayıflama anlamına gelir.
ROIC – Yatırılan Sermaye Getirisi
ROA & ROIC Karşılaştırmalı Değerlendirme
| Göstergeler | 2024/06 | 2025/06 | Yorum |
| ROA | %4,6 | %1,6 | Aktif kârlılığı ciddi geriledi. |
| ROIC | %7,2 | %4,7 | Sermaye getirisi WACC’a yaklaşmış durumda. |
| ROIC > ROA | Yatırımlar, varlık ortalamasına göre hâlâ daha verimli; ancak fark daralıyor. |
Yorum:
- Her iki oran da düşüş eğiliminde; bu, 2025’te operasyonel verimliliğin azaldığını, borçlanma maliyetlerinin arttığını gösterir.
- ROIC’in %4,7’ye gerilemesi, KOPOL’un yatırılmış sermayeden getirisinin büyük olasılıkla WACC (sermaye maliyeti) seviyesine yaklaştığı anlamına gelir.
| Değerlendirme | Sonuç |
| ROA | %1,6 → düşük; aktifler kâra dönüştürmede zayıf. |
| ROIC | %4,7 → yatırılmış sermaye verimliliği azalmış. |
| Trend | Her iki oranda da düşüş. |
| Nedenler | Finansman giderlerindeki artış, maliyet baskısı, ticari alacak ve stok artışı. |
| Sonuç | Şirket operasyonel kârlılığını ve sermaye verimliliğini koruyamıyor; borç maliyetleri kârlılığı baskılıyor. |
Faaliyet raporu:https://kap.org.tr/tr/Bildirim/1476032
Finansal rapor:https://kap.org.tr/tr/Bildirim/1476033