HİTİT BİLGİSAYAR HİZMETLERİ A.Ş.
BİLANÇO ANALİZİ
| Kalem | 2025 (TL) | 2024 (TL) | Değişim | Yorum |
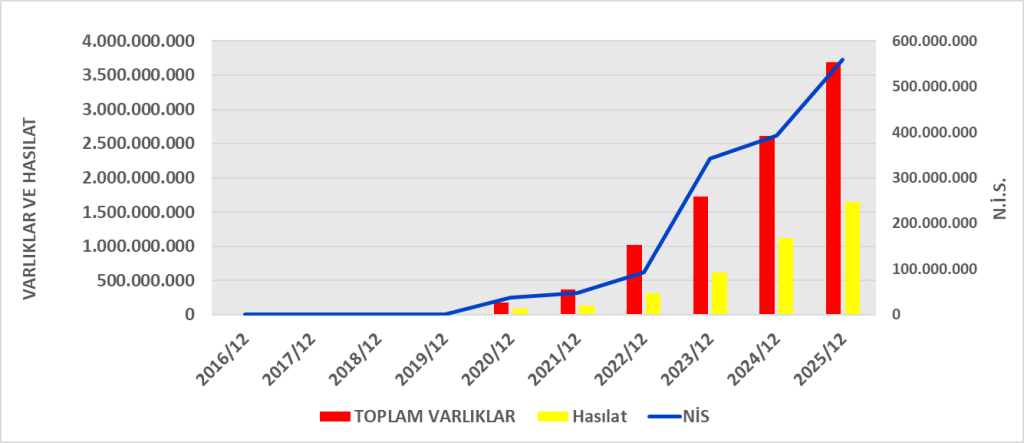
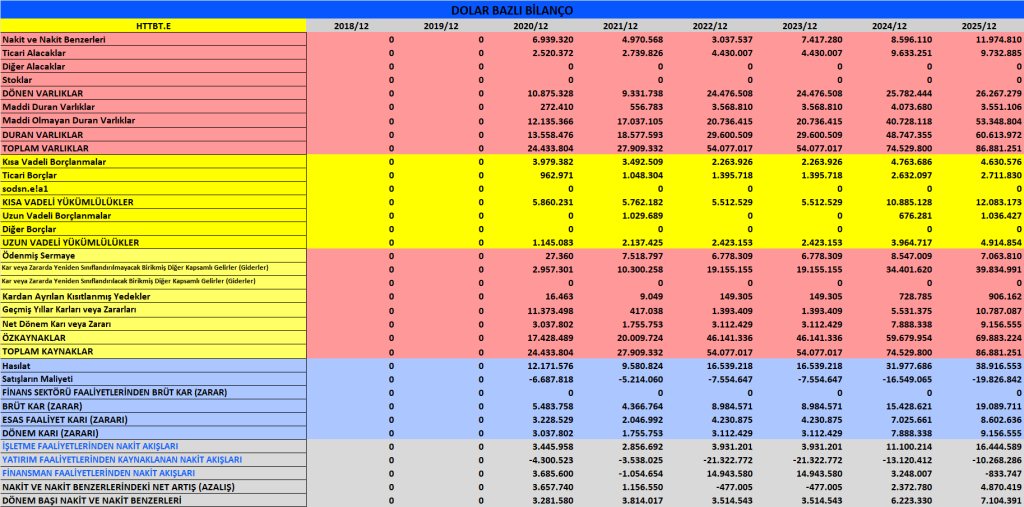
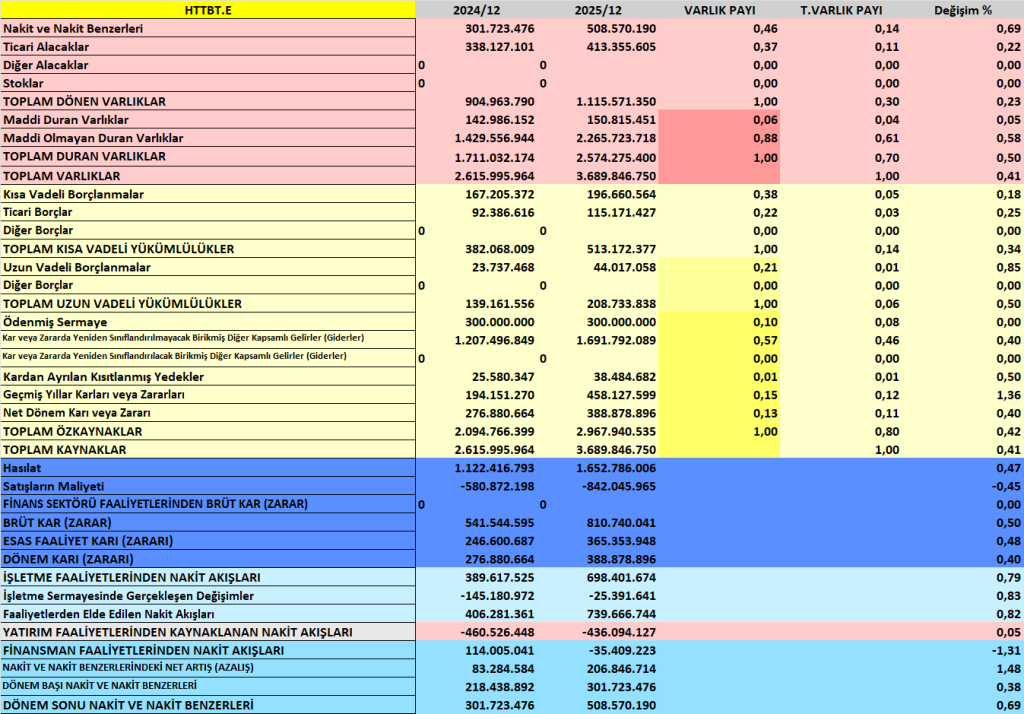
| Toplam Varlıklar | 3.689.846.750 | 2.615.995.964 | ↑ %41 | Güçlü büyüme |
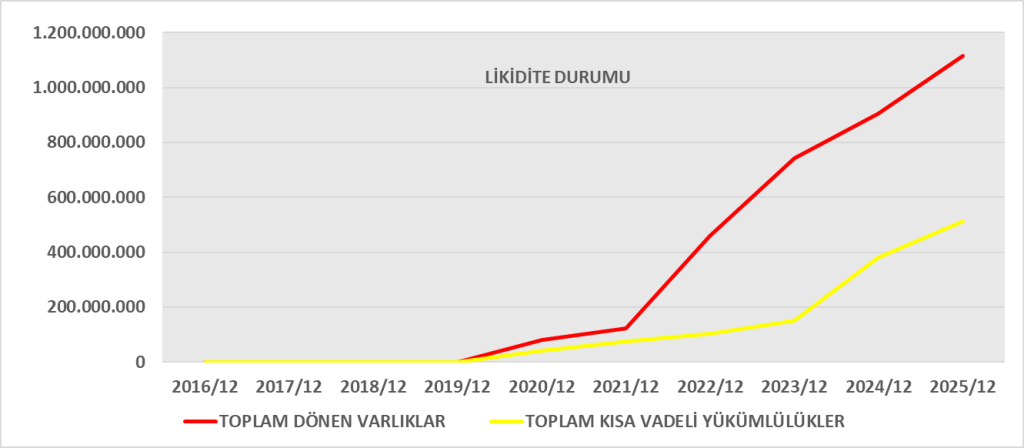
| Dönen Varlıklar | 1.115.571.350 | 904.963.790 | ↑ %23 | Likidite artışı |
| Duran Varlıklar | 2.574.275.400 | 1.711.032.174 | ↑ %50 | Yazılım yatırımı etkisi |
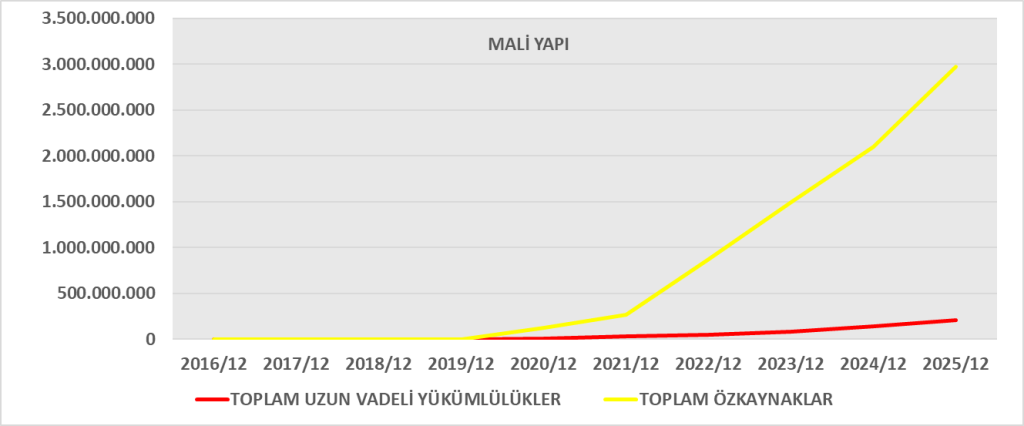
| Toplam Yükümlülükler | 721.906.215 | 521.229.565 | ↑ %38 | Kontrollü borç artışı |
| Özkaynaklar | 2.967.940.535 | 2.094.766.399 | ↑ %42 | Karlılık + kur farkı etkisi |
Likidite Analizi
| Oran | 2025 | 2024 | Yorum |
| Cari Oran | 2,17 | 2,37 | Güçlü likidite |
| Nakit Oranı | 0,99 | 0,79 | Nakit pozisyon güçlenmiş |
Şirket kısa vadeli borçlarını rahatlıkla karşılayabiliyor.
Nakit 508 milyon TL’ye yükselmiş.
Finansal Yapı Analizi
| Oran | 2025 | 2024 | Yorum |
| Borç / Aktif | %19,6 | %19,9 | Düşük kaldıraç |
| Borç / Özkaynak | %24 | %25 | Güçlü özkaynak yapısı |
Şirket finansal olarak oldukça sağlam.
Büyüme büyük ölçüde özkaynak kaynaklı.
Dikkat Çeken Nokta
Maddi olmayan duran varlıklar:
2,26 milyar TL (2024: 1,43 milyar TL)
Bu artış:
- Aktifleştirilen yazılım geliştirme maliyetlerinden kaynaklanıyor.
- Karlılığı destekliyor ancak nakit çıkışı yaratıyor.
GELİR TABLOSU ANALİZİ
| Kalem | 2025 | 2024 | Değişim |
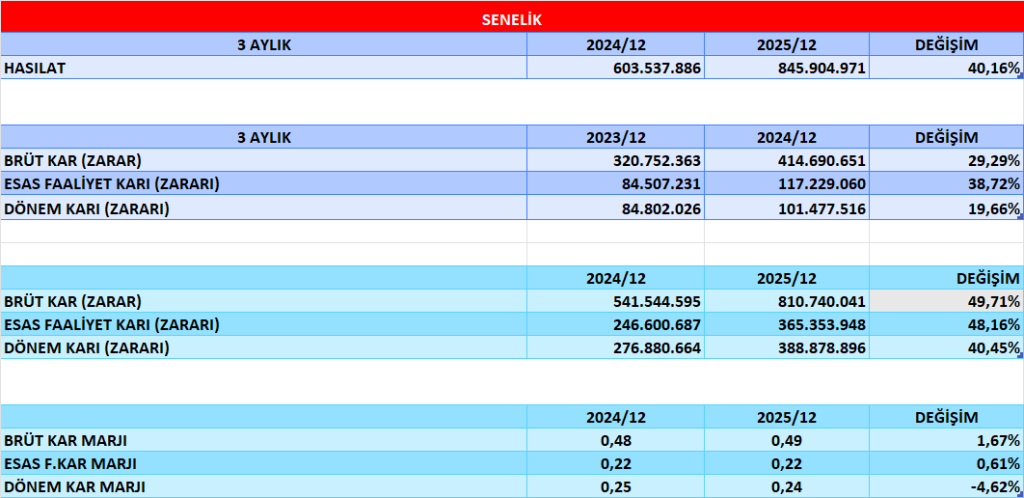
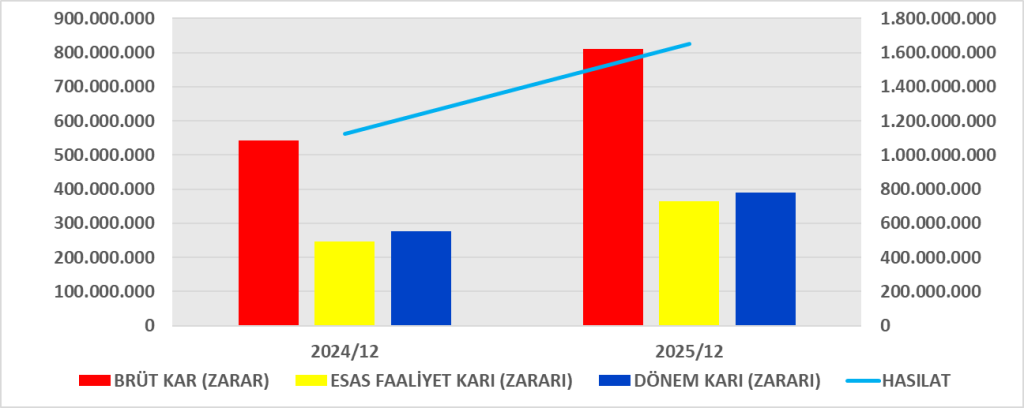
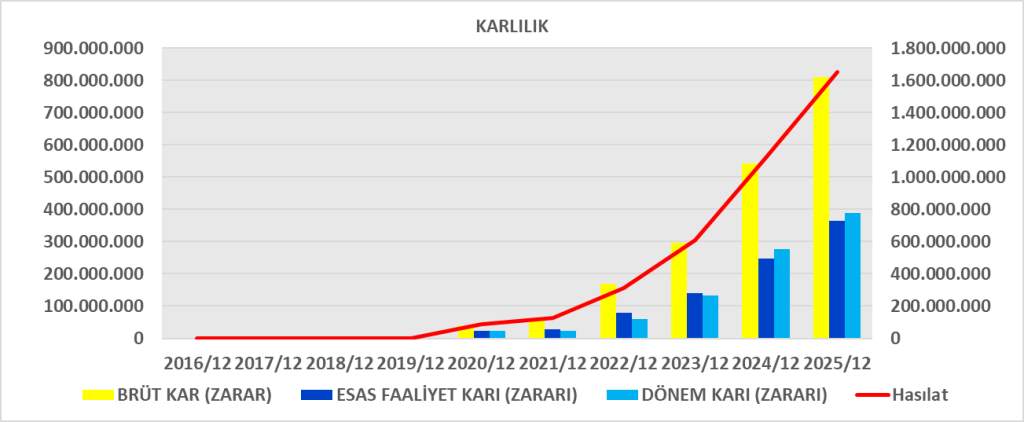
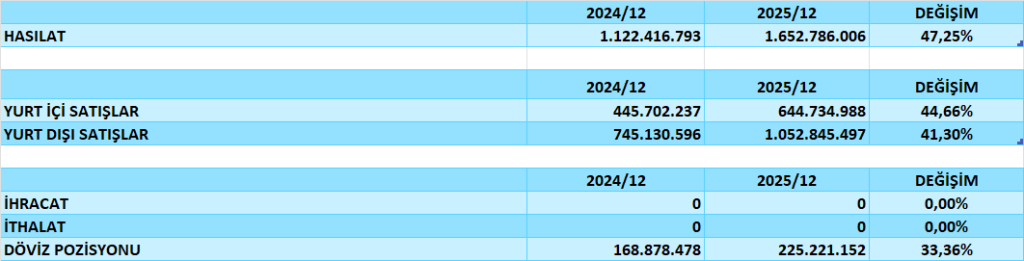
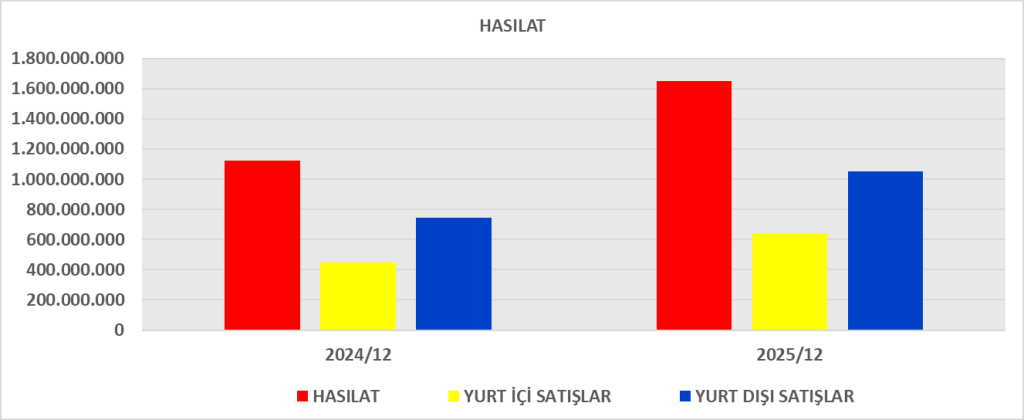
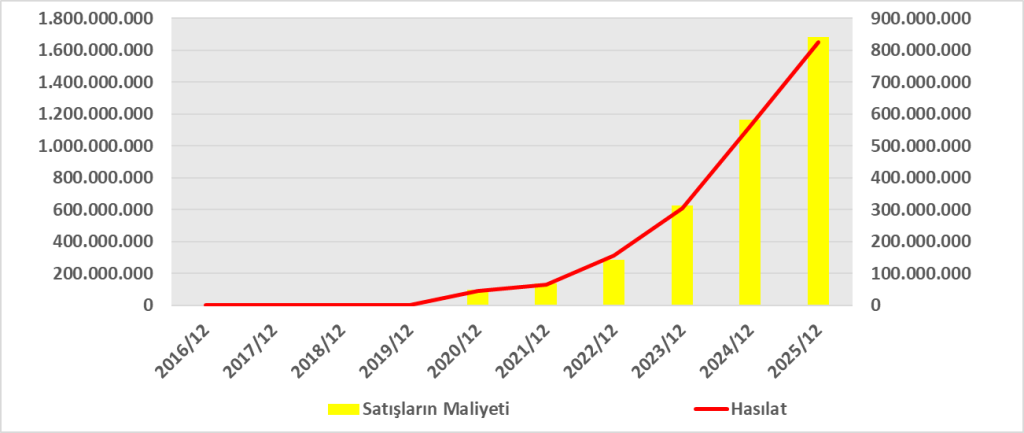
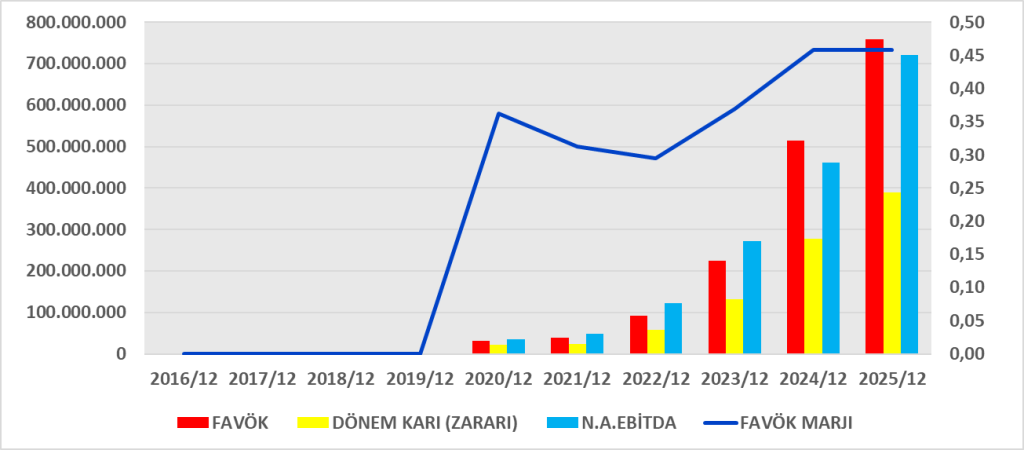
| Hasılat | 1.652.786.006 | 1.122.416.793 | ↑ %47 |
| Brüt Kar | 810.740.041 | 541.544.595 | ↑ %50 |
| Esas Faaliyet Karı | 365.353.948 | 246.600.687 | ↑ %48 |
| Net Kar | 388.878.896 | 276.880.664 | ↑ %40 |
Karlılık Oranları
| Oran | 2025 | 2024 | Yorum |
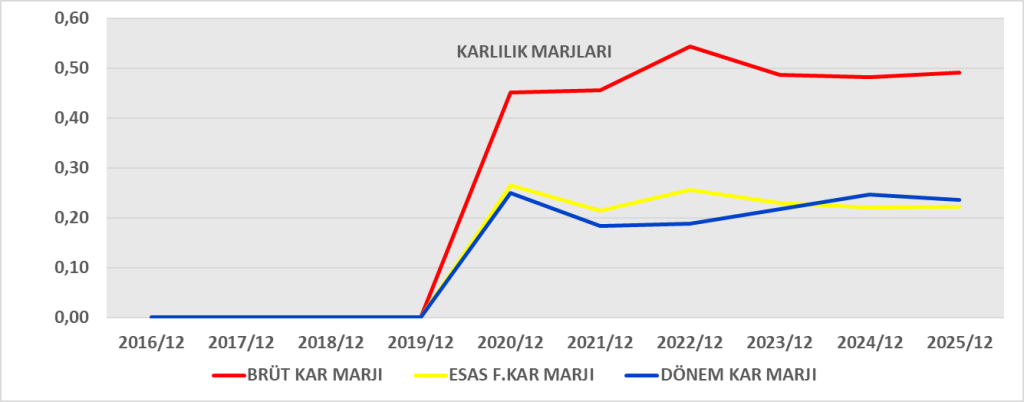
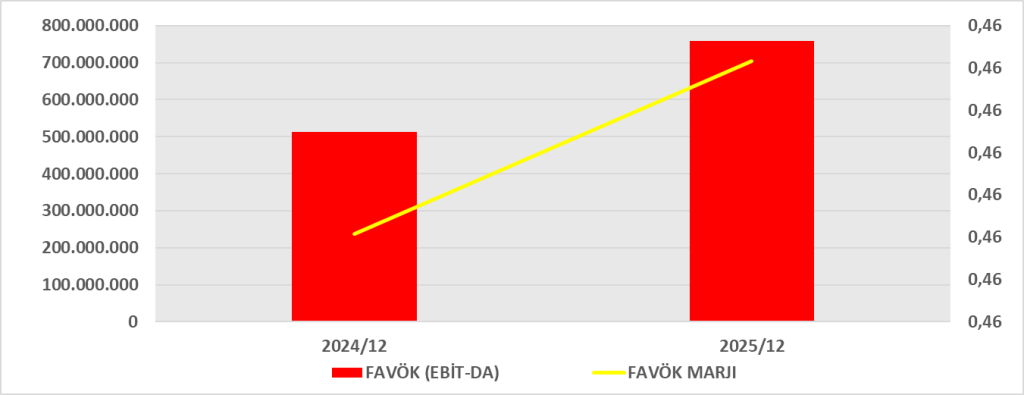
| Brüt Kar Marjı | %49 | %48 | Stabil |
| Faaliyet Marjı | %22 | %22 | Korunmuş |
| Net Kar Marjı | %23,5 | %24,7 | Hafif düşüş |
Ciro güçlü artmış.
Marjlar korunmuş.
Finansman giderleri artışı net marjı biraz baskılamış.
NAKİT AKIŞ TABLOSU ANALİZİ
| Kalem | 2025 | 2024 | Yorum |
| İşletme Faaliyet Nakit Akışı | 698.401.674 | 389.617.525 | Güçlü artış |
| Yatırım Nakit Akışı | -532.250.604 | -460.526.448 | Yüksek yatırım |
| Finansman Nakit Akışı | -35.409.223 | 114.005.041 | Borç geri ödeme |
| Net Nakit Artışı | 206.846.714 | 83.284.584 | Nakit büyüyor |
YORUM
Güçlü Yönler
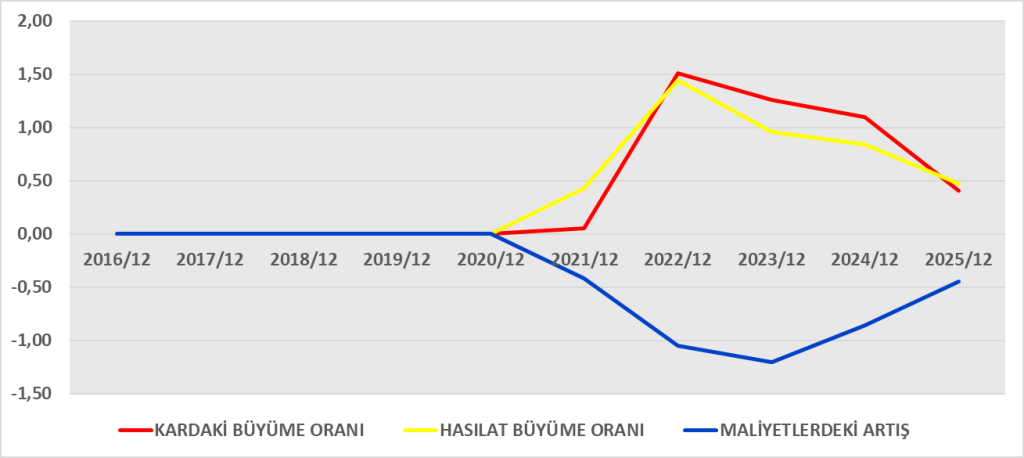
- %47 ciro büyümesi
- Güçlü özkaynak yapısı
- Düşük borçluluk
- Karlılığın nakde dönüşmesi
- Yüksek uluslararası gelir (kur farkı pozitif etkisi)
Risk Alanları
- Maddi olmayan varlıkların hızlı artışı
- Yüksek yatırım harcamaları
- Negatif serbest nakit akışı
- Kur etkisine yüksek duyarlılık
GENEL DEĞERLENDİRME
Hitit Bilgisayar Hizmetleri A.Ş.:
Büyüyen, Karlı, Nakit üreten
, Düşük borçlu, Ancak yatırım yoğun bir yazılım şirketi
ROA
| Yıl | Net Kar (TL) | Toplam Varlık (TL) | ROA |
| 2025 | 388.878.896 | 3.689.846.750 | %10,5 |
| 2024 | 276.880.664 | 2.615.995.964 | %10,6 |
Yorum
- ROA stabil kalmış.
- Şirket varlık büyümesini kârlılıkla paralel götürmüş.
- Yazılım şirketi için %10+ ROA oldukça iyi.
ROIC
🔎 Formül:
NOPAT ≈ 355 milyon TL
2024 ROIC ≈ %11 civarında
Yorum
ROIC > Borç maliyeti
Değer yaratımı var
Sermaye verimliliği korunuyor
Ancak:
- Büyük maddi olmayan varlık artışı ROIC’i aşağı baskılayabilir.
DUPONT ANALİZİ
| Yıl | Net Kar | Özkaynak | ROE |
| 2025 | 388,9 mn | 2.967,9 mn | %13,1 |
| 2024 | 276,9 mn | 2.094,8 mn | %13,2 |
ROE stabil.
YORUM
Karlılık Gücü
- Net marj yüksek (%23)
- Yazılım modeli ölçeklenebilir
Verimlilik
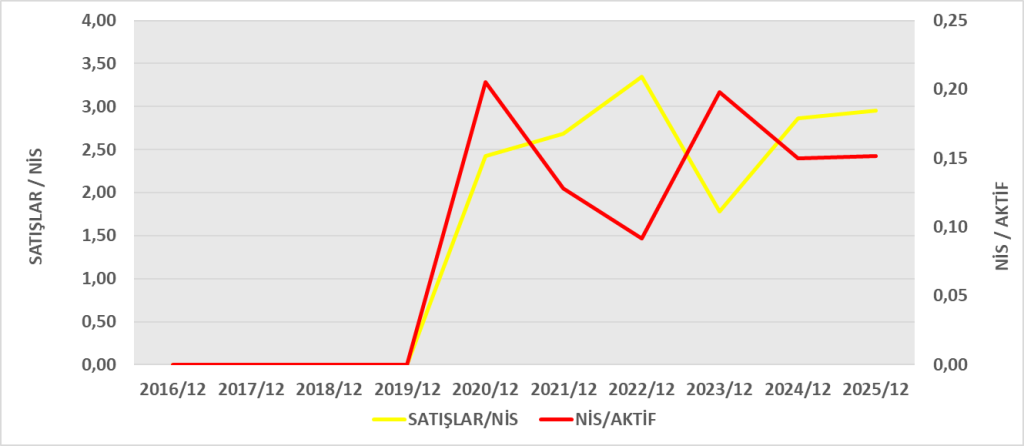
- Aktif devir hızı düşük (0,45)
- Sebep: Yüksek maddi olmayan varlık
Kaldıraç
- Finansal kaldıraç düşük (1,24)
- Borçla agresif büyüme yok
GENEL DEĞERLENDİRME
| Gösterge | Sonuç | Değerlendirme |
| ROA | %10,5 | Güçlü |
| ROIC | %11,2 | Değer yaratıyor |
| ROE | %13,1 | Sağlıklı |
| Kaldıraç | Düşük | Risk düşük |
Kritik Nokta
ROE artışı kaldıraçtan değil, operasyonel kârlılıktan geliyor.
Bu sağlıklı büyüme modelidir.
Ancak:
- Yazılım aktifleştirme devam ederse
- Aktif büyümesi ROE’yi aşağı çekebilir.
Temel Karşılaştırma
| Gösterge | 2025 (TL) | 2024 (TL) |
| Net Kar | 388.878.896 | 276.880.664 |
| CFO (İşletme Nakit Akışı) | 698.401.674 | 389.617.525 |
| CFO / Net Kar | 1,79x | 1,41x |
CFO > Net Kar
Bu çok olumlu bir göstergedir.
- 2025’te şirket 389 milyon TL kar açıklarken
- 698 milyon TL işletme nakdi üretmiştir.
Karlılık nakde güçlü şekilde dönüşüyor.
Net Kar → CFO Mutabakatı
Net Kar
388,9 mn TL
Nakit Dışı Kalemler
- Amortisman & İtfa: 345,3 mn
- Değer düşüklüğü: 13,5 mn
- Karşılıklar: 28,2 mn
- Kur farkı düzeltmeleri vb.
Toplam nakit dışı düzeltmeler: ≈ 376 mn TL
Bu zaten CFO’yu yukarı taşıyor.
İşletme Sermayesi Etkisi
| Kalem | Etki (TL) | Yorum |
| Ticari Alacak Artışı | -94,8 mn | Nakit çıkışı |
| Peşin Gider Artışı | -34,5 mn | Nakit çıkışı |
| Ticari Borç Artışı | +22,8 mn | Nakit girişi |
| Ertelenmiş Gelir Artışı | +41,3 mn | Nakit girişi |
Net işletme sermayesi etkisi: -25 mn TL
İşletme sermayesi CFO’yu ciddi baskılamamış.
Kar Kalitesi Analizi
CFO / Net Kar = 1,79
Genel değerlendirme kriteri:
| Oran | Anlamı |
| <1 | Kar kalitesi zayıf |
| ≈1 | Normal |
| >1,2 | Güçlü nakit dönüşümü |
✔ 1,79 → Oldukça güçlü
Yorum
Güçlü Yön
- Yüksek amortisman (yazılım aktifleştirme sonrası itfa)
- Kur farkı etkileri
- Operasyonel nakit üretimi güçlü
Kritik Nokta
Şirket yüksek yazılım yatırımı yapıyor (CAPEX 776 mn TL).
Bu yüzden:
- CFO güçlü
- Ancak FCF negatif
Yani:
Operasyon güçlü
Büyüme yatırımı nakdi tüketiyor
Trend Karşılaştırması
| Yıl | Net Kar Artışı | CFO Artışı |
| 2025 | %40 | %79 |
CFO büyümesi, kar büyümesinden daha yüksek.
Bu genellikle:
- Tahsilat gücü
- Operasyonel verimlilik
- Karlılık kalitesi artışı
anlamına gelir.
SONUÇ
Hitit Bilgisayar Hizmetleri A.Ş. için:
Kar nakde dönüşüyor
Muhasebe kârı şişirilmiş görünmüyor
İşletme sermayesi kontrol altında
Nakit üretim kabiliyeti güçlü
Ancak:
Yüksek yatırım harcaması nedeniyle serbest nakit akışı negatif.
Temel Veriler
| Gösterge | 2025 (TL) | 2024 (TL) |
| Net Kar | 388.878.896 | 276.880.664 |
| İşletme Nakit Akışı (CFO) | 698.401.674 | 389.617.525 |
| Toplam Yatırım Harcaması (CAPEX) | -776.212.159 | -620.326.970 |
| Serbest Nakit Akışı (FCF) | -77.810.485 | -230.709.445 |
Net Kar – FCF Karşılaştırması
| Gösterge | 2025 |
| Net Kar | +388,9 mn |
| FCF | -77,8 mn |
| FCF / Net Kar | -0,20x |
Şirket kârlı ama serbest nakit üretmiyor.
Neden FCF Negatif?
CFO güçlü:
+698 mn TL
Ancak:
CAPEX = -776 mn TL
Bunun büyük kısmı:
Maddi olmayan duran varlık (yazılım geliştirme)
Aktifleştirilen Ar-Ge harcamaları
Yani:
Operasyon nakit üretiyor
Büyüme yatırımı nakdi tüketiyor
Kar – CFO – FCF Zinciri
Net Kar → 388 mn
CFO → 698 mn (nakit dışı kalemler + amortisman etkisi)
FCF → -78 mn (yüksek yatırım nedeniyle)
Bu şu anlama gelir:
Şirket kazandığından fazlasını tekrar işe yatırıyor.
FCF Kalite Analizi
Genel değerlendirme kriteri:
| Durum | Anlam |
| Net Kar > FCF | Yatırım yoğun dönem |
| FCF > Net Kar | Olgun şirket |
| FCF sürekli negatif | Riskli olabilir |
Hitit için durum:
FCF negatif
Ancak yatırım kaynaklı
Borç oranı düşük
CFO güçlü
Bu yüzden şu an için yapısal risk görünmüyor.
Aktifleştirme Etkisi (Kritik Nokta)
2025’te maddi olmayan duran varlık artışı çok yüksek.
Eğer bu yazılım harcamaları gider yazılsaydı:
- Net kar ciddi düşerdi
- CFO düşerdi
- FCF daha negatif olurdu
Bu yüzden:
Muhasebe politikası FCF’yi değil, net karı yukarıda tutuyor.
Trend Yorumu
| Yıl | Net Kar | FCF |
| 2024 | 277 mn | -231 mn |
| 2025 | 389 mn | -78 mn |
FCF iyileşiyor
Yatırım hızına rağmen nakit açığı azalıyor
YORUM
Bu yapı genelde:
- SaaS / yazılım
- Ölçeklenebilir teknoloji şirketlerinde görülür.
Model:
İlk faz → Yüksek yatırım, düşük FCF
Olgunlaşma → Yatırım düşer, FCF patlar
Hitit şu an büyüme fazında.
GENEL DEĞERLENDİRME
Hitit Bilgisayar Hizmetleri A.Ş. için:
Karlılık güçlü
CFO güçlü
FCF negatif (yüksek yatırım nedeniyle)
Finansal yapı sağlam olduğu için sürdürülebilir