

GEZİNOMİ SEYAHAT TURİZM TİCARET A.Ş.
BİLANÇO ANALİZİ
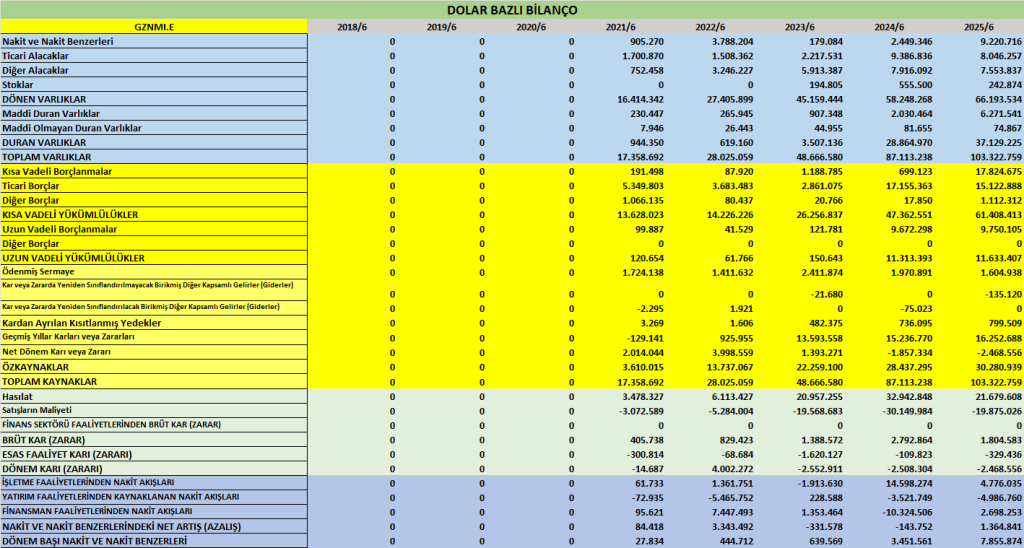
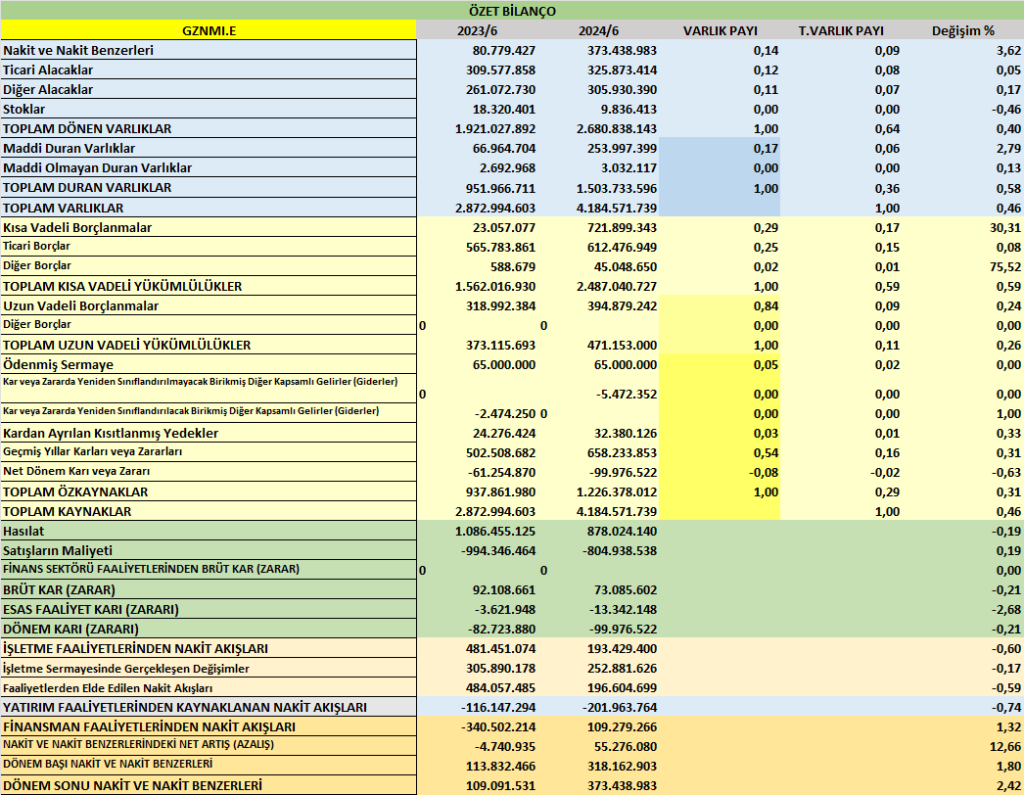
| Kalem | 30.06.2025 (TL) | 31.12.2024 (TL) | Değişim (%) |
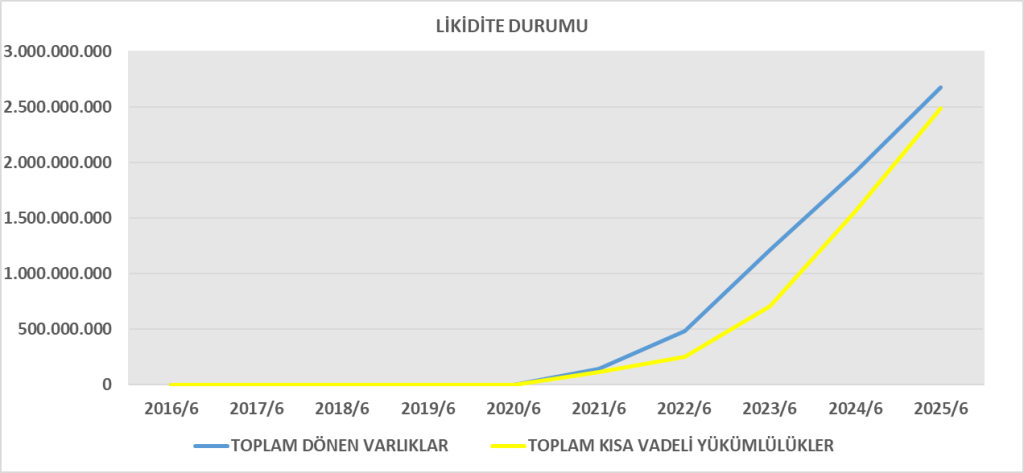
| Dönen Varlıklar | 2.680.838.143 | 2.286.283.038 | +17,3% |
| Duran Varlıklar | 1.503.733.596 | 1.168.399.816 | +28,7% |
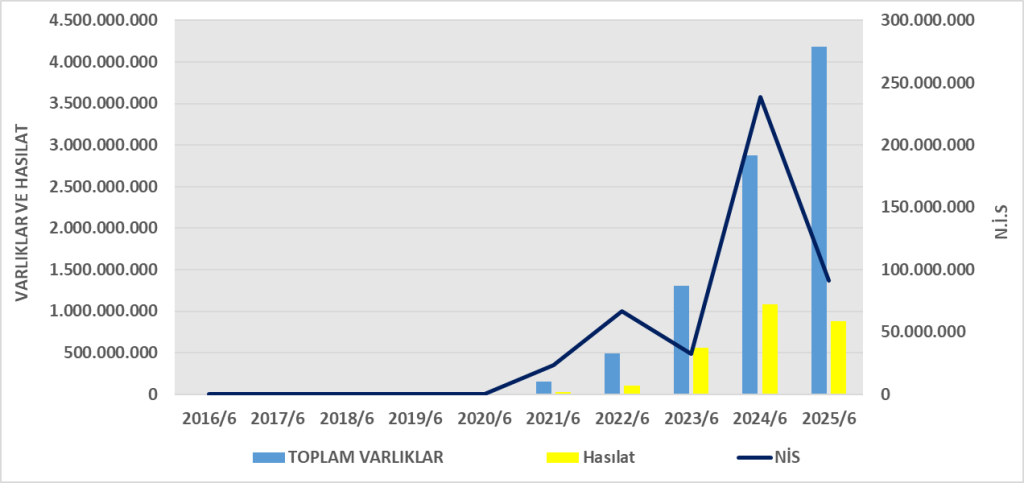
| Toplam Varlıklar | 4.184.571.739 | 3.454.682.854 | +21,1% |
| Kısa Vadeli Yükümlülükler | 2.487.040.727 | 1.708.487.160 | +45,6% |
| Uzun Vadeli Yükümlülükler | 471.153.000 | 420.027.415 | +12,2% |
| Toplam Yükümlülükler | 2.958.193.727 | 2.128.514.575 | +39,0% |
| Özkaynaklar | 1.226.378.012 | 1.326.168.279 | -7,5% |
Yorum:
- Varlıklar %21 artarak büyüme göstermiştir, ancak özkaynaklar düşmüştür.
- Kısa vadeli borçlarda %45 artış, işletmenin borçla finanse edildiğini göstermektedir.
- Finansal kaldıraç yükselmiştir (borç/özsermaye ≈ 2,41x).
- Likidite baskısı artmış, ancak aktif büyüme korunmuştur.
GELİR TABLOSU ANALİZİ
| Kalem | 2025/06 (TL) | 2024/06 (TL) | Değişim (%) |
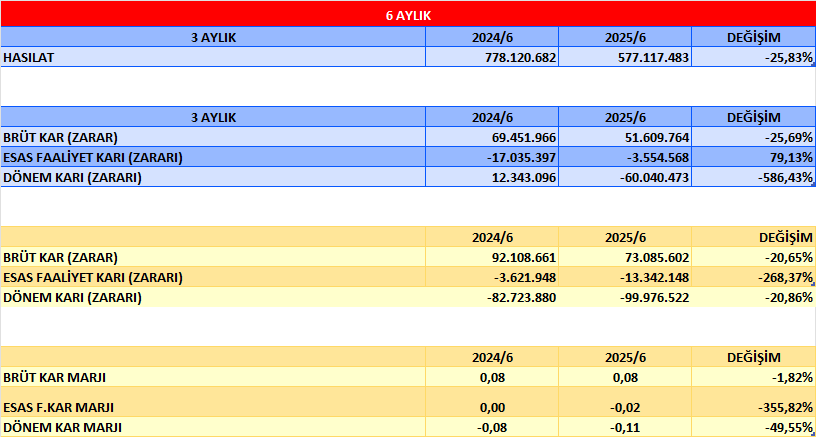
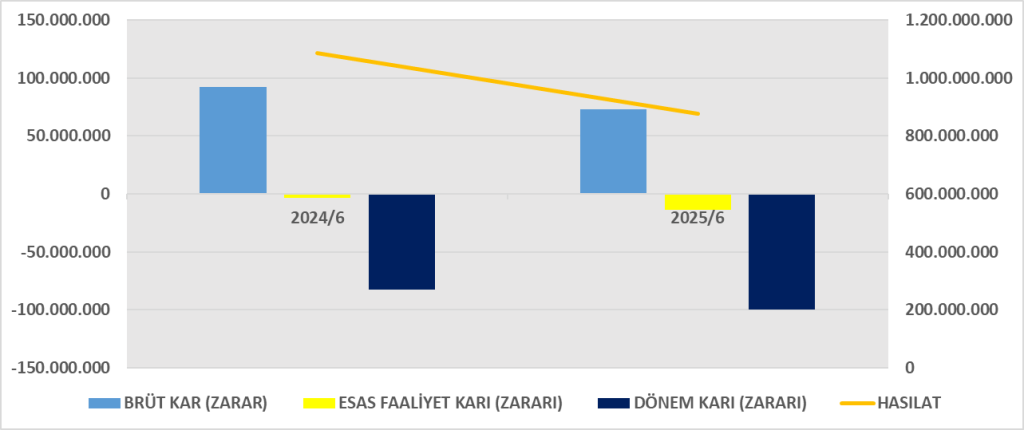
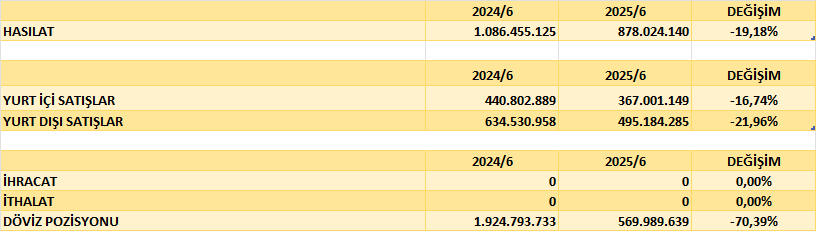
| Hasılat | 878.024.140 | 1.086.455.125 | -19,2% |
| Satışların Maliyeti | -804.938.538 | -994.346.464 | -19,0% |
| Brüt Kar | 73.085.602 | 92.108.661 | -20,7% |
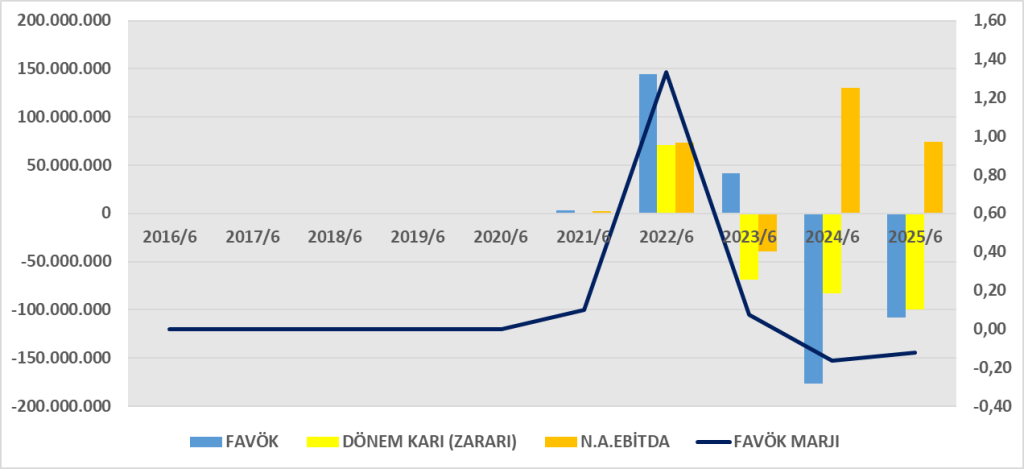
| Esas Faaliyet Karı | -13.342.148 | -3.621.948 | Daha kötü |
| Finansman Giderleri | -202.343.647 | -132.687.543 | +52,5% |
| Finansman Gelirleri | 117.562.006 | 38.010.177 | +209% |
| Dönem Net Karı (Zararı) | -99.976.522 | -82.723.880 | %21 daha fazla zarar |
Yorum:
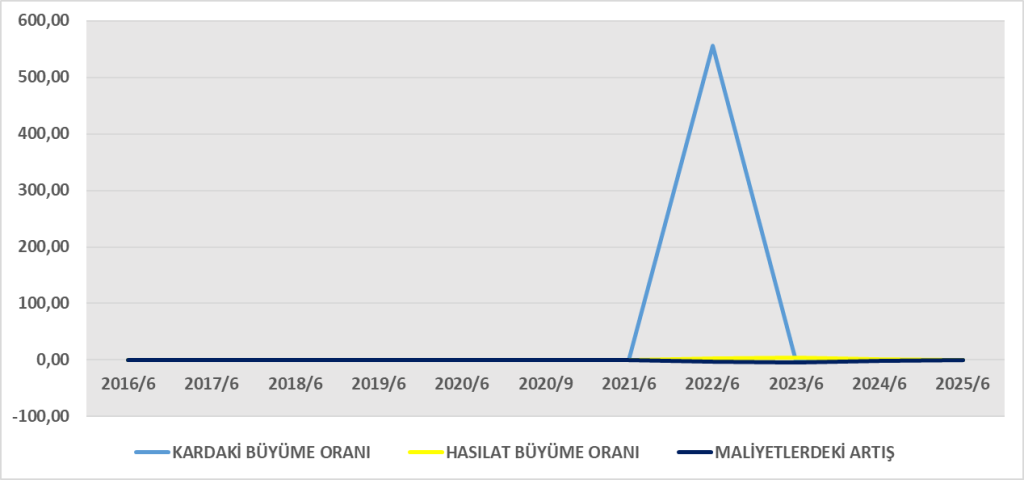
- Satış gelirleri %19 azalmış, brüt kâr düşmüştür.
- Artan finansman giderleri (özellikle faiz) net zararı büyütmüştür.
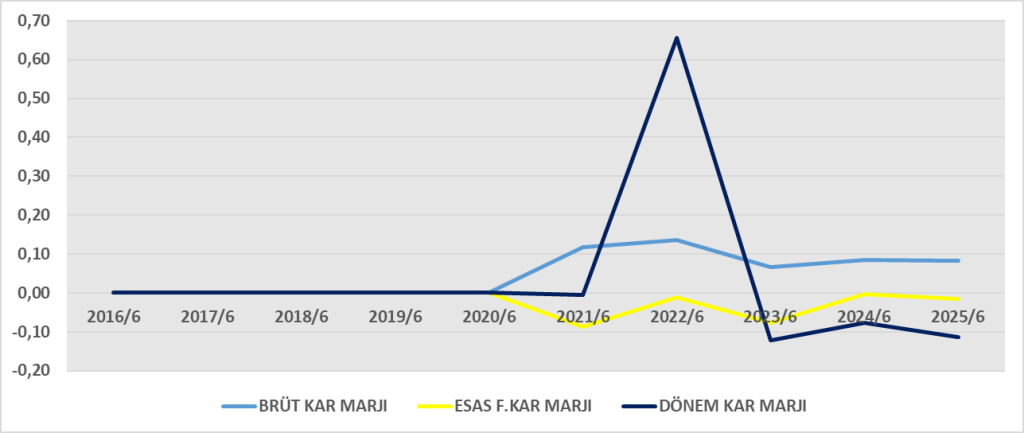
- Faaliyet zararı ve kârlılık oranlarında bozulma mevcuttur.
- 2025/6 aylık dönemde hisse başı zarar -1,54 TL olmuştur.
NAKİT AKIŞ TABLOSU ANALİZİ
| Kalem | 2025/06 (TL) | 2024/06 (TL) | Değişim |
| İşletme Faaliyetlerinden Nakit Akışı | 193.429.400 | 481.451.074 | -59,8% |
| Yatırım Faaliyetlerinden Nakit Akışı | -201.963.764 | -116.147.294 | daha fazla yatırım |
| Finansman Faaliyetlerinden Nakit Akışı | 109.279.266 | -340.502.214 | iyileşme |
| Net Nakit Artışı | 55.276.080 | -4.740.935 | pozitif dönüş |
Yorum:
- Nakit yaratma gücü düşmüştür ancak dönem sonunda nakit pozitif 373,4 milyon TL’ye ulaşmıştır.
- Yatırım harcamaları artmış, bu da uzun vadede kapasite artışına işaret eder.
- Finansman faaliyetlerinden gelen girişler borçlanma ile sağlanmıştır.
DUPONT ANALİZİ
- ROE negatif (%-7,9) → özsermaye kârlılığı olumsuzdur.
- Düşük aktif devir hızı (0,23) ve yüksek kaldıraç (3,0) riski artırmaktadır.
- Kârlılığın yeniden sağlanması için operasyonel giderlerin azaltılması ve borç finansman yükünün düşürülmesi gerekmektedir.
GENEL DEĞERLENDİRME
| Kriter | Durum | Yorum |
| Likidite | Zayıf | Kısa vadeli borçlar hızla artmış |
| Kârlılık | Negatif | Net zarar büyümüş |
| Faaliyet Verimliliği | Düşük | Aktif devir hızı düşük |
| Finansal Kaldıraç | Yüksek (3,0x) | Borçla büyüme devam ediyor |
| Nakit Akışı | Pozitif | Net nakit artışı görülüyor |
| ROE | -7,9% | Sermaye getirisi negatif |
ROA – Aktif Karlılığı
- Şirketin aktiflerini kullanarak kâr üretme gücü zayıflamış; her 100 TL varlıktan 2,6 TL zarar edilmiştir.
- Bu, operasyonel etkinliğin ve maliyet yönetiminin güçlendirilmesi gerektiğini gösteriyor.
ROIC – Yatırılan Sermaye Getirisi
- Yatırılan sermaye getirisi yalnızca %1 düzeyindedir.
- Sermayenin maliyetinin (WACC ≈ %25–30) çok altında olduğundan değer yaratılmıyor, aksine sermaye erimektedir.
BORÇ ÖDEME ORANLARI
| Oran | Formül | Hesaplama (TL) | Sonuç | Yorum |
| Cari Oran | Dönen Varlıklar / KV Yükümlülükler | 2.680.838.143 / 2.487.040.727 | 1,08 | Sınıra yakın, zayıf likidite. |
| Asit-Test (Likidite) Oranı | (Dönen Varlıklar – Stoklar) / KV Yükümlülükler | (2.680.838.143 – 9.836.413) / 2.487.040.727 | 1,07 | Stok bağımlılığı düşük ama nakit yeterliliği kritik seviyede. |
| Nakit Oranı | Nakit / KV Yükümlülükler | 373.438.983 / 2.487.040.727 | 0,15 | Her 1 TL kısa vadeli borç için 0,15 TL nakit var. |
Yorum:
- Borç ödeme gücü kritik seviyededir.
- Şirket borçlarını çevirebiliyor, ancak nakit tamponu zayıf.
- Finansman yükü (özellikle faiz giderleri) kârlılığı baskılamaktadır.
GENEL DEĞERLENDİRME
| Gösterge | Değer | Durum | Yorum |
| ROA | -2,6% | Negatif | Aktif kârlılığı düşük, verimsizlik yüksek |
| ROIC | 1,0% | Zayıf | Sermaye maliyetinin altında getiri |
| ROE | -7,9% | Negatif | Özsermaye değeri eriyor |
| Cari Oran | 1,08 | Sınırda | Kısa vadeli borç baskısı mevcut |
| Finansal Kaldıraç | 3,0x | Yüksek | Borçla büyüme sürüyor |
| Net Nakit Artışı | +55 milyon TL | Pozitif | Borçlanma desteğiyle sağlanmış |
SONUÇ ÖZETİ
- Gezinomi 2025/06 döneminde satışlardaki düşüş, yüksek faiz yükü ve gider artışları nedeniyle zarar açıklamıştır.
- ROA, ROE ve ROIC oranlarının tümü zayıf veya negatif seviyededir; bu da şirketin sermayesini etkin kullanamadığını göstermektedir.
- Ancak nakit akışı pozitiftir, bu da faaliyetlerin sürdürülebilir olduğunu ve kısa vadede likidite krizinin olmadığını gösterir.








Faaliyet raporu:https://kap.org.tr/tr/Bildirim/1480808
Finansal rapor:https://kap.org.tr/tr/Bildirim/1480807