

FUZUL GAYRİMENKUL YATIRIM ORTAKLIĞI A.Ş.
Özet Finansal Veriler
| Kalem | 30.06.2025 | 31.12.2024 |
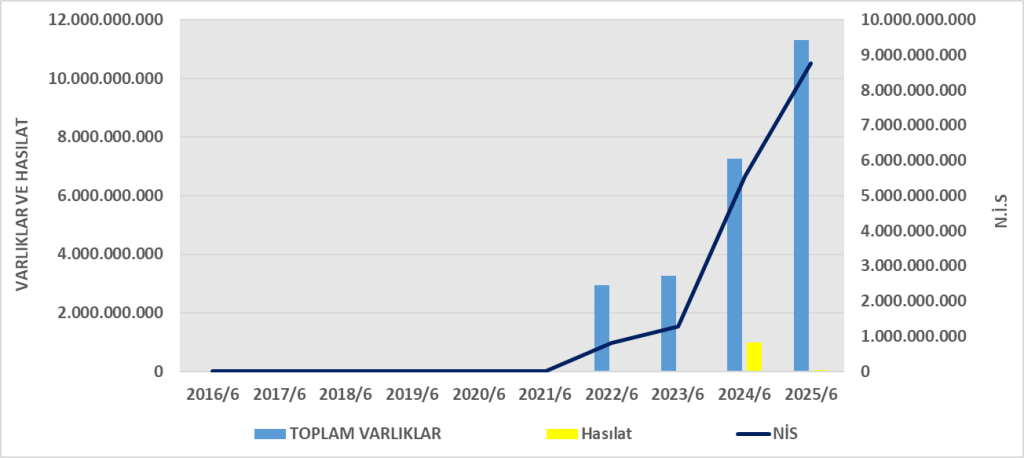
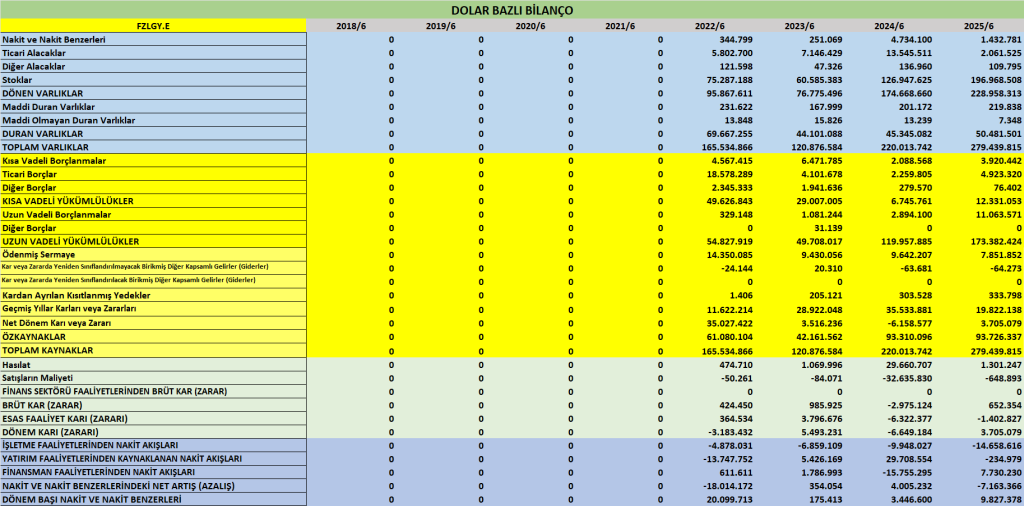
| Toplam Varlıklar | 11.317.312.498 TL | 10.273.997.857 TL |
| Özkaynaklar | 3.795.916.648 TL | 3.645.139.180 TL |
| Net Dönem Kârı (6A) | 150.055.708 TL | -233.316.791 TL |
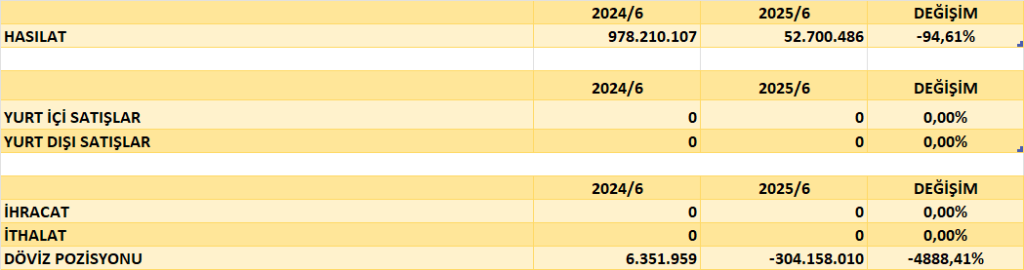
| Hasılat (6A) | 52.700.486 TL | 978.210.107 TL |
| İşletme Nakit Akışı (CFO) | -593.673.936 TL | -328.085.920 TL |
| Yatırım Nakit Akışı (CFI) | -9.516.665 TL | +979.788.099 TL |
| Finansman Nakit Akışı (CFF) | +313.074.296 TL | -519.609.626 TL |
| Dönem Sonu Nakit | 58.027.621 TL | 398.008.813 TL |
GELİR TABLOSU
| Kalem | 2025/06 (TL) | 2024/06 (TL) | Değişim (%) | Yorum |
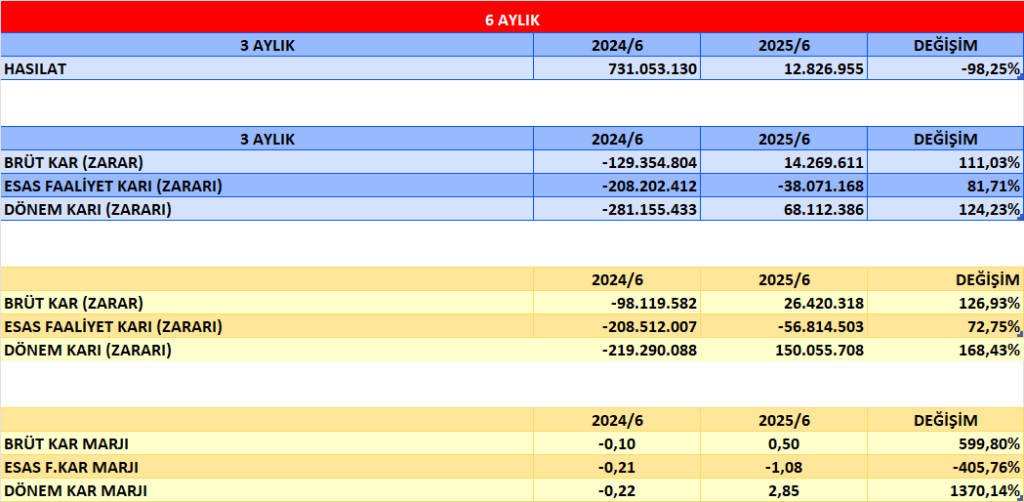
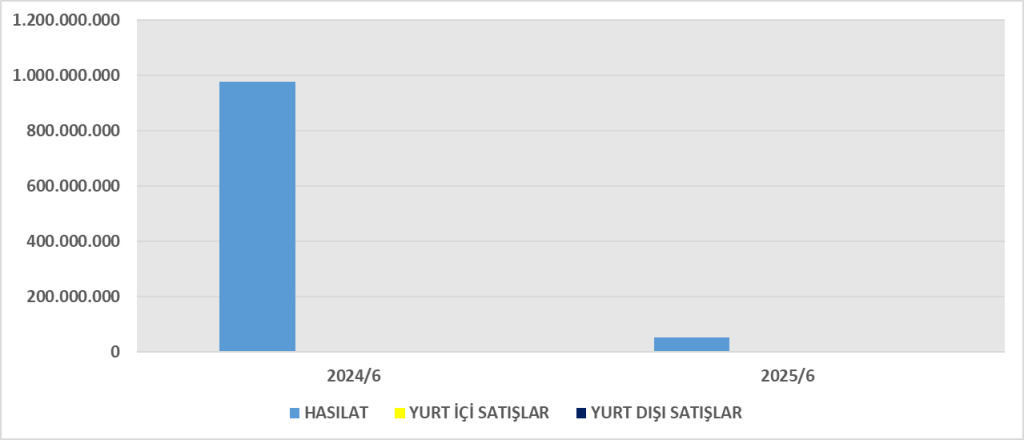
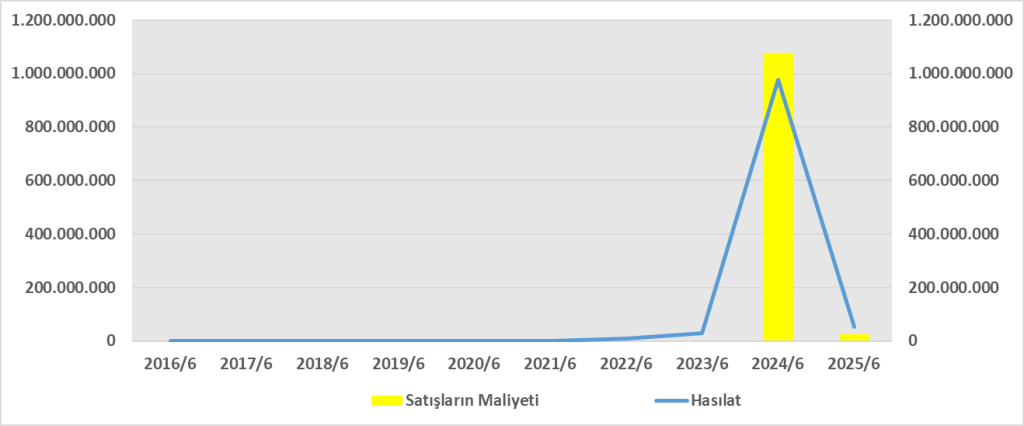
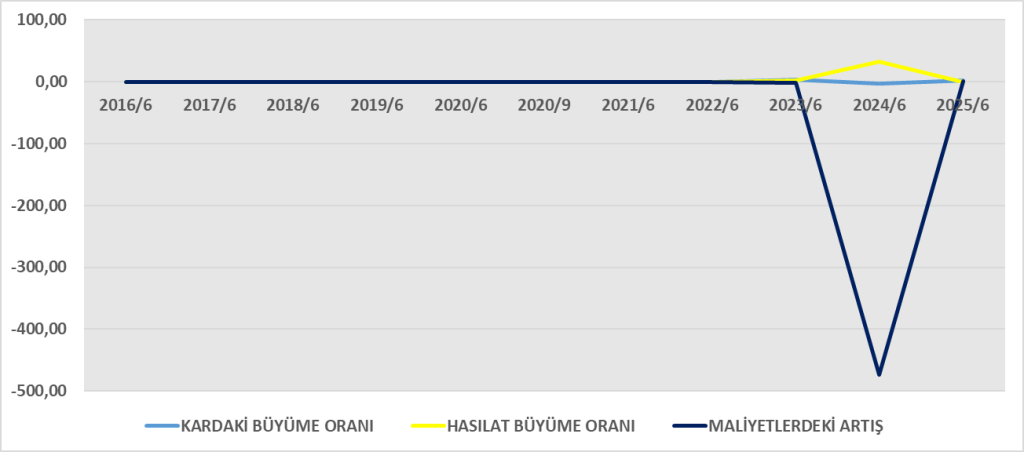
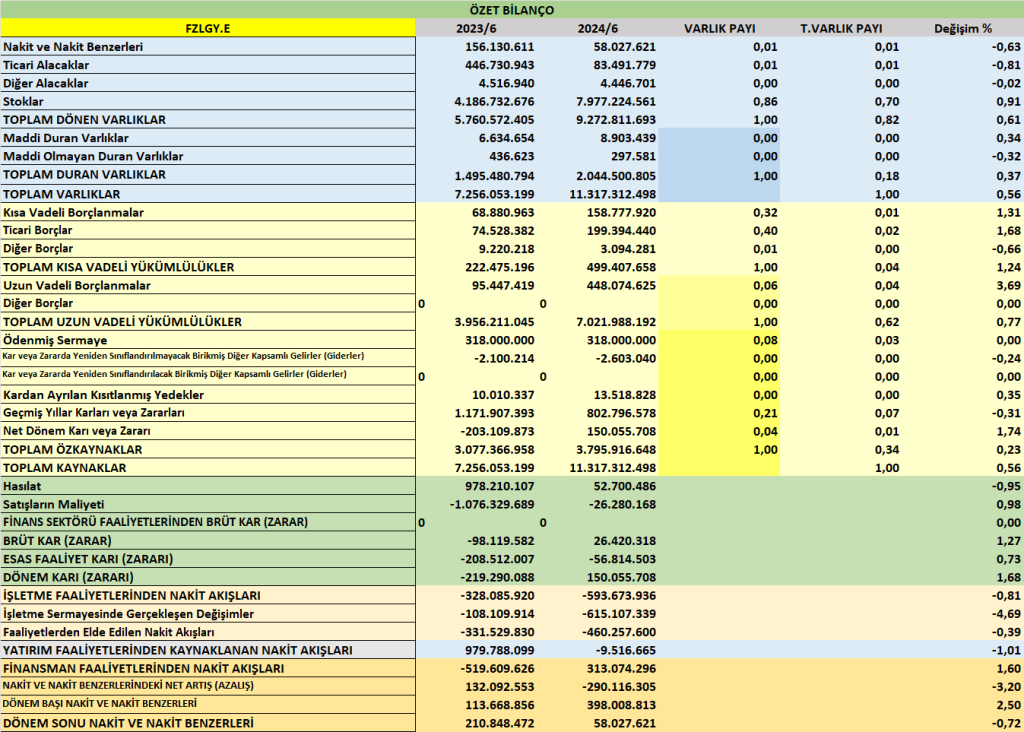
| Hasılat (Satış Gelirleri) | 52.700.486 | 978.210.107 | -94,6% | Satış gelirlerinde çok ciddi düşüş var; yeni proje satışlarının azaldığını veya gelirlerin ertelendiğini gösterir. |
| Satışların Maliyeti | -26.280.168 | -1.076.329.689 | -97,6% | Maliyet düşmüş, ancak satıştaki daralma kadar değil. |
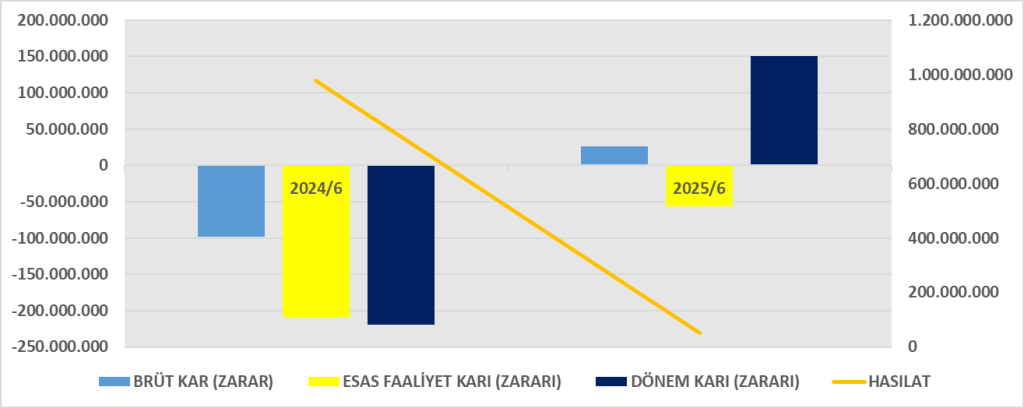
| Brüt Kâr (Zarar) | 26.420.318 | -98.119.582 | ▲ Dönüş | 2024’te zarar varken, 2025’te pozitif brüt kâr elde edilmiştir. |
| Genel Yönetim Giderleri | -47.239.933 | -45.513.738 | +3,8% | Yönetim giderleri artmış; gelir düşüşüyle birlikte yük haline gelmiş. |
| Pazarlama Giderleri | -20.088.656 | -10.732.536 | +87,3% | Satış faaliyetleri azalsa da pazarlama giderleri artmış; verimlilik düşmüş. |
| Esas Faaliyetlerden Diğer Gelirler | 40.033.006 | 37.269.992 | +7,4% | Büyük oranda kira ve faiz benzeri gelirlerdir. |
| Esas Faaliyetlerden Diğer Giderler | -55.939.238 | -91.416.143 | -38,8% | 2024’e göre düşüş, operasyonel zararı azaltmış. |
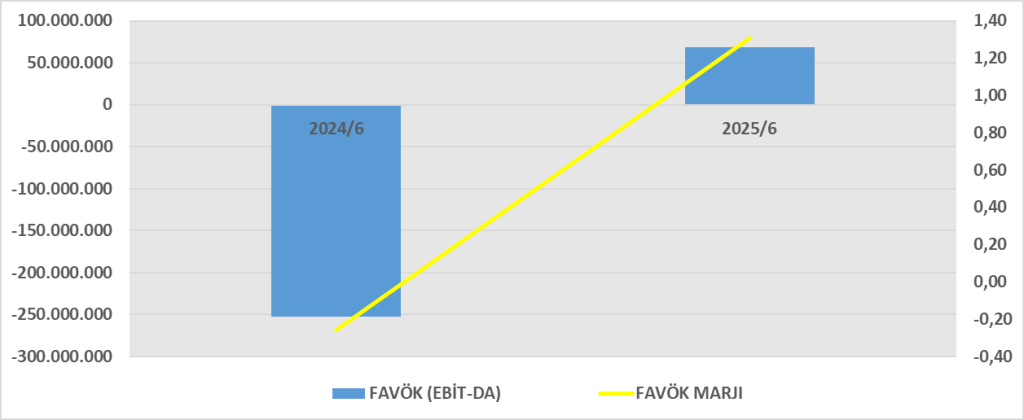
| Esas Faaliyet Kârı (Zararı) | -56.814.503 | -208.512.007 | +72,7% | Zarar azalmış ama hâlâ negatif. |
| Yatırım Faaliyetlerinden Net Gelir | -27.937 | -397.884 | ≈ | Önemsiz seviyede. |
| Finansman Gelirleri | 29.978.058 | 28.389.184 | +5,6% | Faiz ve kur farkı gelirleri sabit düzeyde. |
| Finansman Giderleri | -85.385.932 | -61.347.358 | +39,2% | Faiz giderleri artmış; borçlanma baskısı yüksek. |
| Net Parasal Pozisyon Kârı | 289.563.877 | 22.577.977 | > +1000% | Enflasyon muhasebesi kaynaklı kazanç; kârı yapay şekilde şişiriyor. |
| Vergi Öncesi Kâr | 177.313.563 | -219.290.088 | ▲ Dönüş | Finansal ve parasal kazançlarla pozitife dönülmüş. |
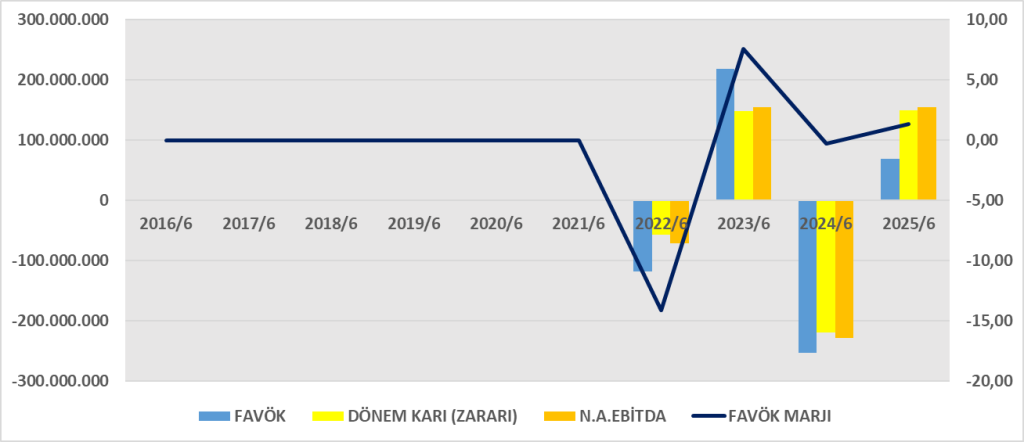
| Net Dönem Kârı | 150.055.708 | -219.290.088 | ▲ Dönüş | 2024’te zarar, 2025’te kâra dönüş; ancak operasyonel değil. |
GELİR TABLOSU YORUMU
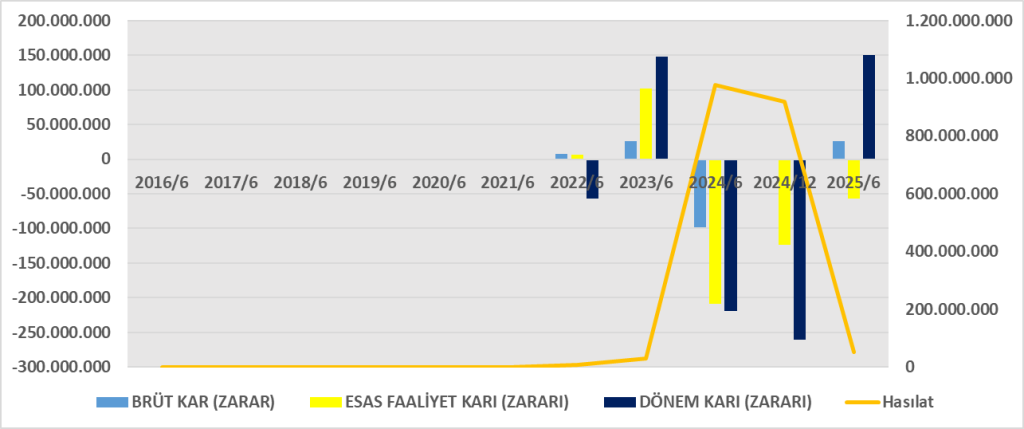
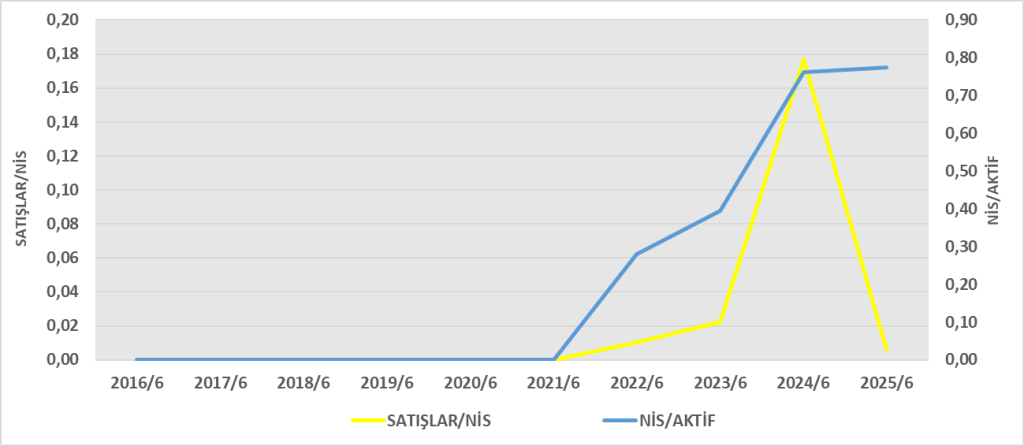
- Satış gelirlerinde sert düşüş (%-94,6) var; şirket gayrimenkul satışlarını durdurmuş veya gelir tanımını ertelemiş.
- Brüt kâr pozitif, ancak esas faaliyet kârı hâlâ negatif (-56,8 mn TL) — operasyonel kârlılık yok.
- Net kârın pozitif çıkmasının nedeni, 289,6 milyon TL parasal kazanç (enflasyon düzeltmesi) ve finansman kalemleridir.
- Bu nedenle 2025 kârı nitelik olarak düşük kaliteli bir kârdır; nakit yaratımıyla desteklenmiyor.
NAKİT AKIŞ TABLOSU
| Kalem | 2025/06 (TL) | 2024/06 (TL) | Değişim | Yorum |
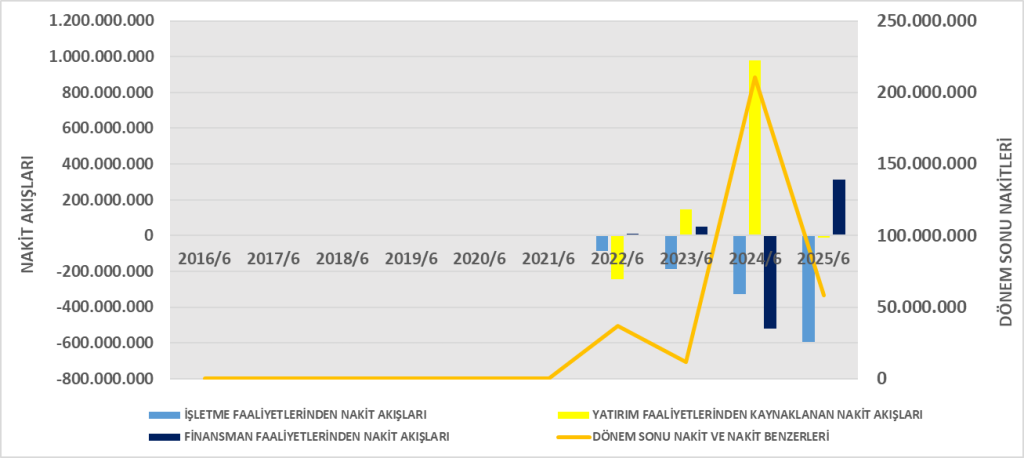
| İşletme Faaliyetlerinden Nakit Akışı (CFO) | -593.673.936 | -328.085.920 | ▼ -265,6 mn | Nakit yaratımı bozulmuş; faaliyetlerden net çıkış. |
| Yatırım Faaliyetlerinden Nakit Akışı (CFI) | -9.516.665 | +979.788.099 | ▼ -989 mn | 2024’te varlık satışlarıyla nakit girişi varken, 2025’te alımlar nedeniyle çıkış var. |
| Finansman Faaliyetlerinden Nakit Akışı (CFF) | +313.074.296 | -519.609.626 | ▲ +832 mn | 2025’te borçlanma yoluyla fonlama yapılmış. |
| Net Nakit Değişimi | -290.116.305 | +132.092.553 | ▼ -422 mn | Nakit azalmış; dönem sonu 58 mn TL’ye düşmüş. |
| Nakit ve Nakit Benzerleri (Dönem Sonu) | 58.027.621 | 210.848.472 | ▼ -72% | Likidite ciddi şekilde azalmış. |
NAKİT AKIŞ YORUMU
İşletme Faaliyetleri (CFO):
- Negatif 594 milyon TL → operasyonel olarak nakit tüketiliyor.
- En büyük etkenler:
- Stok artışı: -1,3 milyar TL (proje geliştirme yatırımları)
- Ticari borç azalışı: -60 milyon TL
- Ertelenmiş gelir artışı: +473 milyon TL (ön satışlar)
- Bu tablo, “muhasebe kârı” oluşsa da nakit bazda kayıp anlamına geliyor.
Yatırım Faaliyetleri (CFI):
- 2024’te yatırım amaçlı gayrimenkul satışından 1,06 milyar TL nakit girişi vardı;
2025’te ise 34,9 milyon TL yeni yatırım alımı yapıldığı için nakit çıkışı oluştu.
Finansman Faaliyetleri (CFF):
- 2025’te 390 milyon TL yeni kredi girişi, 350 milyon TL borç ödemesi var.
- Şirket nakit ihtiyacını borçla finanse etmiştir, operasyonlardan değil.
Net Etki:
- Nakit 398 milyon TL’den 58 milyon TL’ye düştü (−85%).
- Yani kârlı görünen şirket gerçekte nakit tüketiyor ve likidite daralıyor.
GELİR TABLOSU – NAKİT AKIŞ TABLOSU KARŞILAŞTIRMASI
| Unsur | 2025/06 | 2024/06 | Yorum |
| Net Kâr | +150.1 mn | -219.3 mn | Kâr dönüşü gerçekleşmiş ancak kalitesi düşük. |
| CFO | -593.7 mn | -328.1 mn | Kâr nakde dönüşmüyor; işletme sermayesi baskısı var. |
| CFO / Net Kâr | -3,96x | +1,50x | Negatif oran: muhasebe kârı ile nakit akışı arasında uçurum. |
| CFI | -9.5 mn | +979.8 mn | 2024’te varlık satışı, 2025’te yatırım harcaması. |
| CFF | +313.1 mn | -519.6 mn | Borçlanma artışıyla fon sağlanmış. |
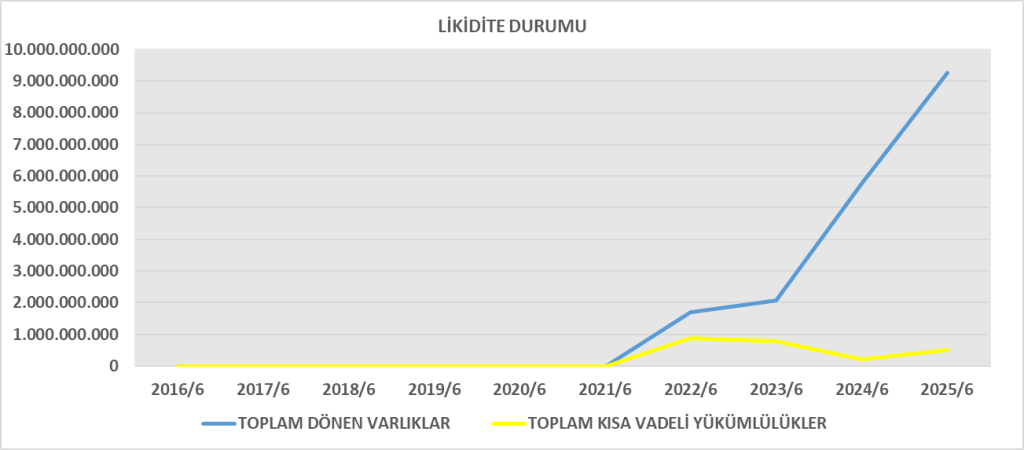
| Dönem Sonu Nakit | 58 mn | 210 mn | Nakit mevcudu azalmış; likidite zayıf. |
KARŞILAŞTIRMALI YORUM
- Kâr – Nakit Uyumsuzluğu:
- Şirket 2025’te kâr açıklasa da CFO negatif.
- Bu durum “kâğıt üzerinde kâr, fiilen nakit kaybı” anlamına gelir.
- Likidite Riski:
- Nakit varlıklar 398 mn → 58 mn TL’ye gerilemiş;
kısa vadeli yükümlülükler 499 mn TL → net işletme sermayesi negatif duruma yakın.
- Nakit varlıklar 398 mn → 58 mn TL’ye gerilemiş;
- Faaliyetlerden Nakit Akışı Neden Negatif?
- Stok birikimi (proje yatırımları) ve ticari alacak tahsil zayıflığı.
- Ertelenmiş gelirler (ön satışlar) bilanço üzerinde yükümlülük olarak birikmiş.
- Yatırım Faaliyetleri:
- Artık satış değil yatırım dönemine geçilmiş.
- Yeni proje geliştirme fazına girildiği görülüyor.
- Finansman Yapısı:
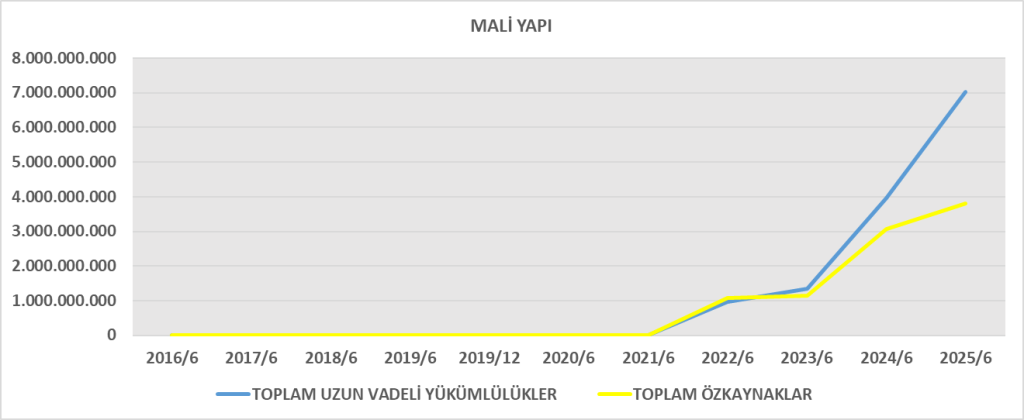
- Nakit açığı yeni borçlanmalarla kapatılmıştır.
- Bu durum uzun vadede borç-servis baskısı yaratır.
GENEL SONUÇ
| Alan | Değerlendirme |
| Operasyonel Performans | Satışlar çökmüş; esas faaliyet zararı sürüyor. |
| Finansal Kâr | Parasal kazançlar sayesinde pozitif kâr görüntüsü var. |
| Nakit Akışı | CFO negatif → operasyonlar nakit tüketiyor. |
| Yatırımlar | 2025’te yeniden yatırım fazına geçilmiş. |
| Finansman | Borçlanma ile likidite korunmaya çalışılmış. |
| Genel Görünüm | Kâr kalitesi düşük, nakit yaratımı zayıf, borçlanma baskısı artıyor. |
DuPont Analizi
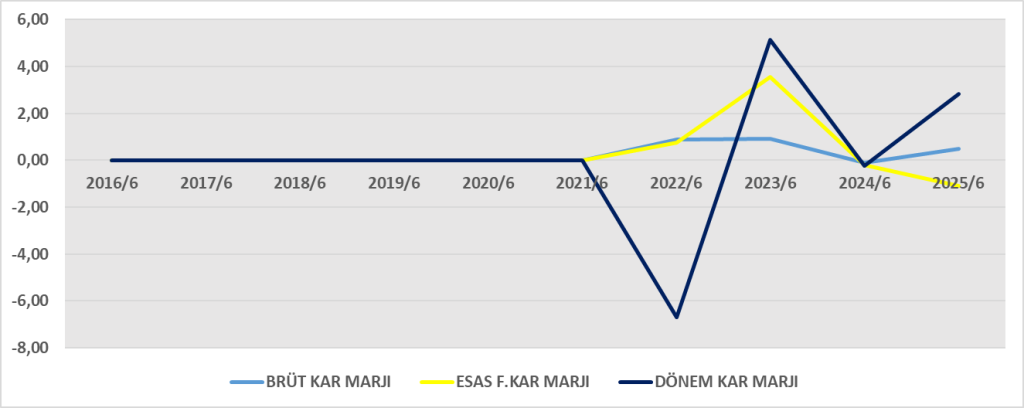
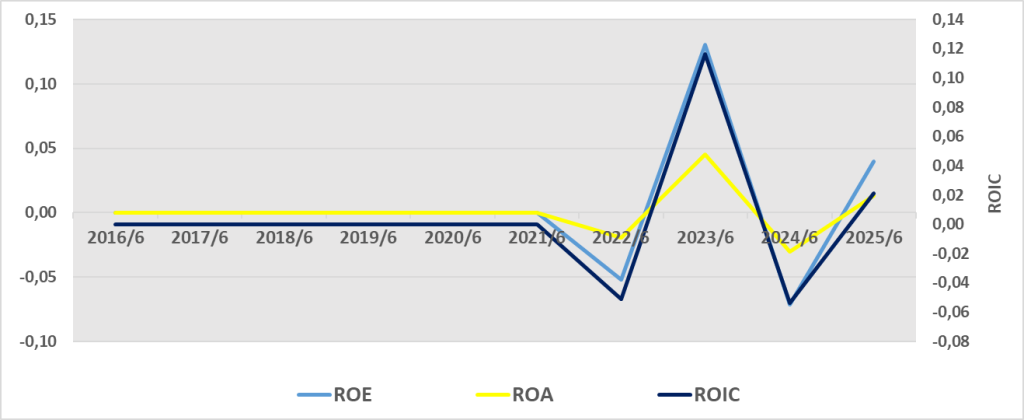
- 2025’te ROE pozitif (%4) olmuştur, 2024’te -%6,4 zarar düzeyinden toparlanmıştır.
- Bu toparlanmanın nedeni yüksek parasal kazançlar (289,6 milyon TL) ve vergi sonrası pozitif net kârdır.
- Ancak satış hacmi dramatik şekilde düşmüştür (978 milyon TL → 52,7 milyon TL).
Bu, şirketin gelir yaratma kapasitesinde ciddi zayıflama anlamına gelir. - Buna karşın yüksek kâr marjı, gayrimenkul değerleme ve parasal kazançlardan kaynaklanmaktadır, operasyonel sürdürülebilirliği sınırlıdır.
- Finansal kaldıraç artmıştır (2,98) → borçlanma seviyesi artmış ve özkaynak getirisi üzerinde kaldıraç etkisi oluşmuştur.
ROA (Aktif Karlılığı) ve ROIC Yorumları
| Oran | Formül | 2025/06 | 2024/12 | Yorum |
| ROA | Net Kâr / Toplam Varlıklar | 150.055.708 / 11.317.312.498 = %1,33 | -233.316.791 / 10.273.997.857 = -%2,27 | Şirket aktiflerini 2025’te pozitif verimle kullanmıştır, 2024’te zarar üretmekteydi. |
| ROIC (Yatırılan Sermaye Karlılığı) | NOPAT / (Borç + Özkaynak – Nakit) ≈ | (177,3 mn × (1-0,15)) / (7,52 + 3,80 – 0,06) ≈ %1,3 | Negatif | Sermaye maliyetinin altında, değer yaratmıyor. |
Yorum:
- ROA ve ROIC düşük düzeydedir, bu da varlıkların ve yatırımların etkin getiri yaratamadığını gösterir.
- ROIC < WACC (yaklaşık %15 civarı sektör ortalaması), yani ekonomik katma değer (EVA) negatiftir.

Faaliyet raporu:https://kap.org.tr/tr/Bildirim/1480304
Finansal rapor:https://kap.org.tr/tr/Bildirim/1480303