ESCORT TEKNOLOJİ YATIRIM A.Ş.
BİLANÇO ANALİZİ
| Kalem | 2025 (TL) | 2024 (TL) | Değişim | Yorum |
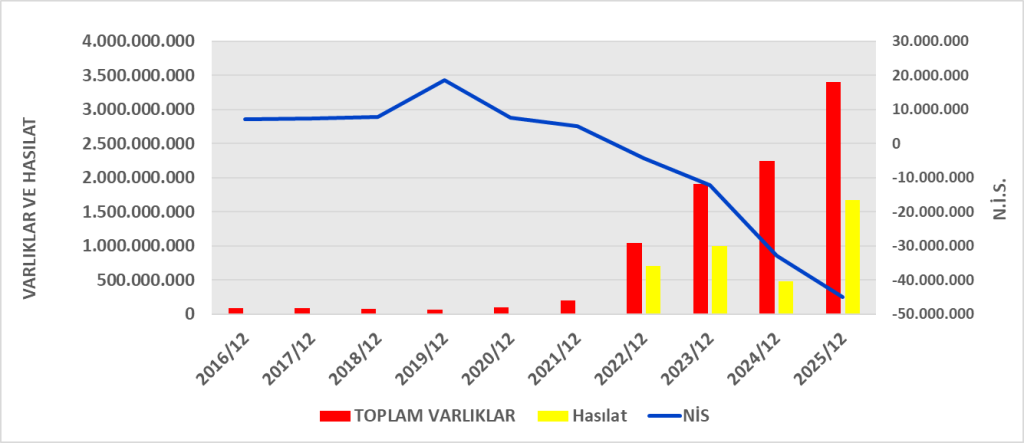
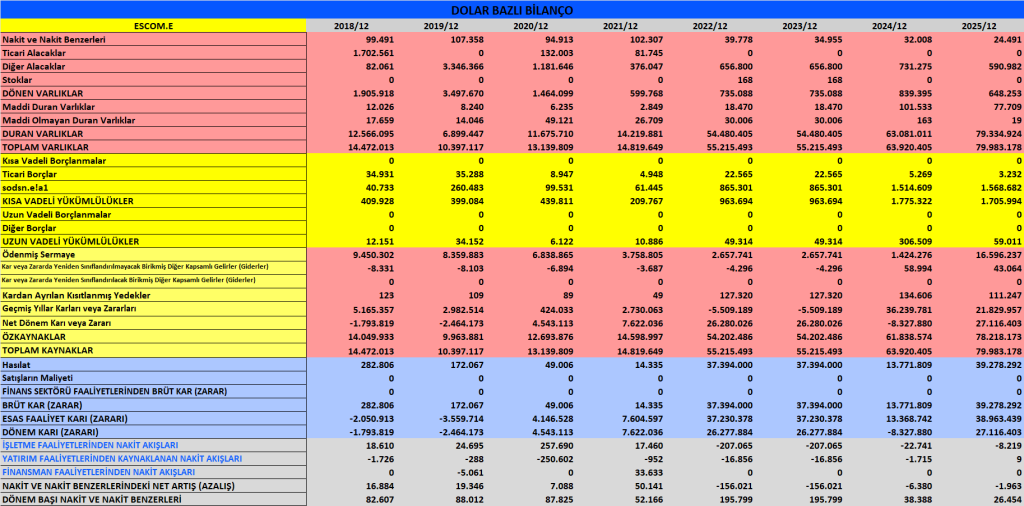
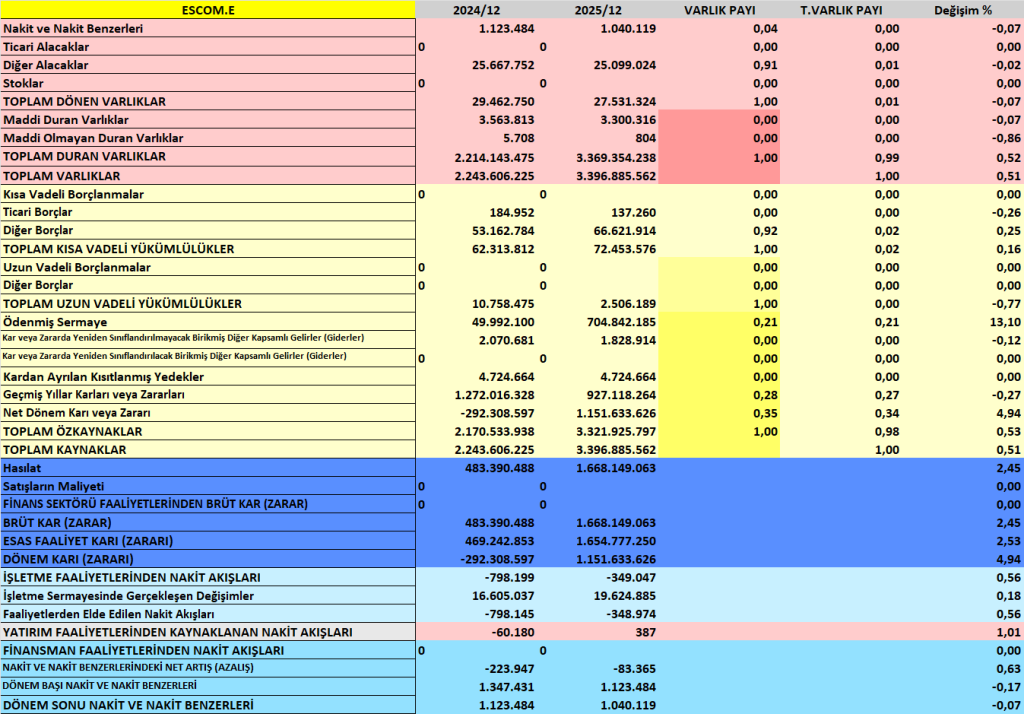
| Toplam Varlık | 3.396.885.562 | 2.243.606.225 | ↑ %51 | Çok güçlü büyüme |
| Finansal Yatırımlar | 3.363.876.790 | 2.208.361.529 | ↑ %52 | Varlıkların %99’u finansal yatırım |
| Dönen Varlık | 27.531.324 | 29.462.750 | ↓ | Operasyonel varlık düşük |
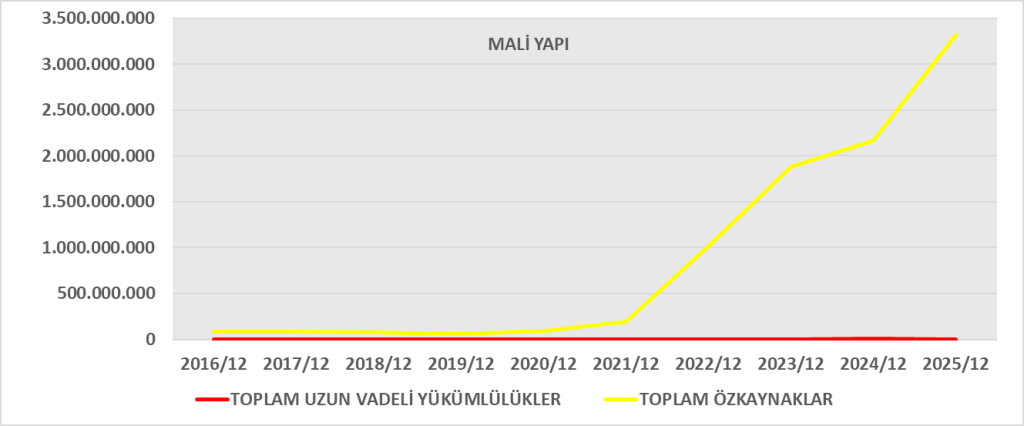
| Toplam Borç | 74.959.765 | 73.072.287 | ≈ | Borç seviyesi çok düşük |
| Özkaynak | 3.321.925.797 | 2.170.533.938 | ↑ %53 | Kâr etkisi + sermaye artışı |
Bilanço Oran Analizi
| Oran | 2025 | 2024 | Yorum |
| Borç / Varlık | %2,2 | %3,2 | Çok düşük finansal risk |
| Borç / Özkaynak | %2,25 | %3,3 | Neredeyse borçsuz yapı |
| Dönen Varlık / Kısa Vadeli Borç | 0,38 | 0,47 | Cari oran düşük |
| Finansal Yatırımlar / Toplam Varlık | %99 | %98 | Holding tipi yapı |
Bilanço Yorumu
- Şirket klasik bir operasyon şirketi değil, yatırım holdingi yapısında.
- Varlıkların tamamına yakını gerçeğe uygun değerle ölçülen finansal yatırımlardan oluşuyor.
- Finansal kaldıraç neredeyse yok → Risk düşük.
- Ancak likidite zayıf (cari oran <1).
- Büyüme, yatırım değer artışlarından kaynaklanıyor.
GELİR TABLOSU ANALİZİ
Gelir Tablosu Özet
| Kalem | 2025 | 2024 | Değişim |
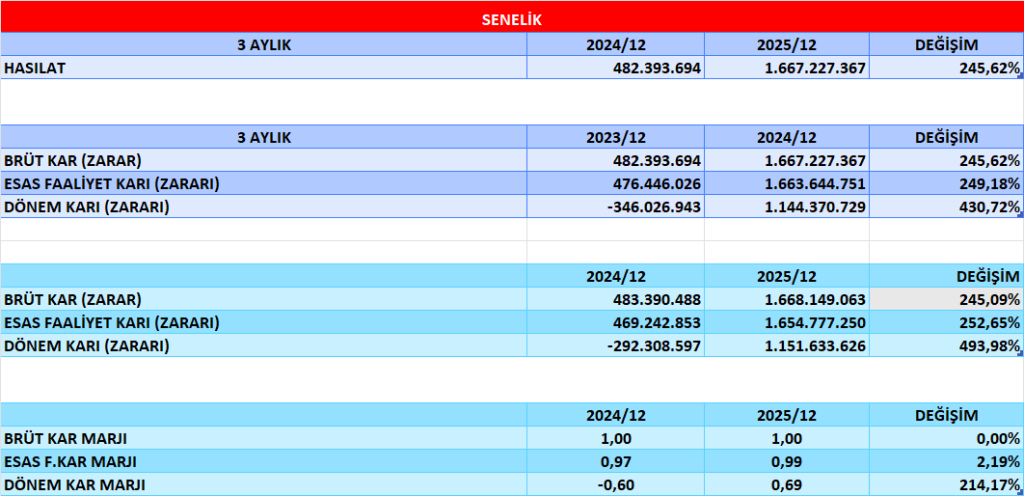
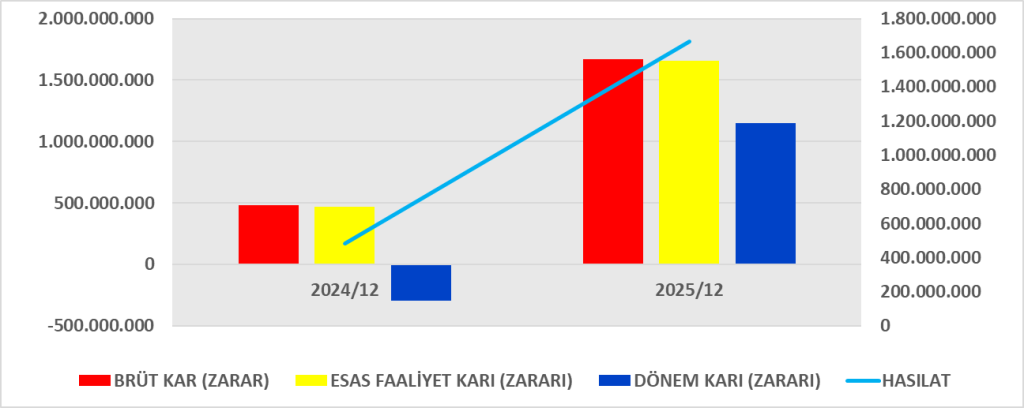
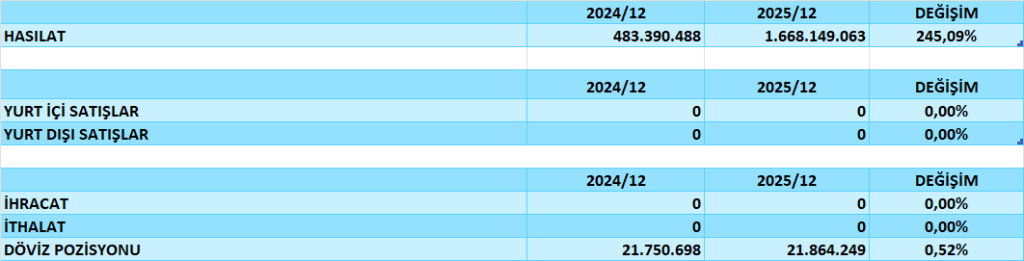
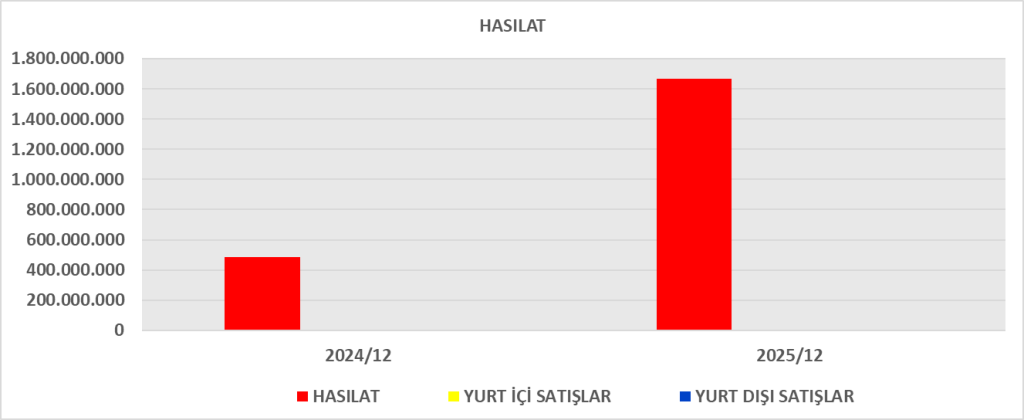
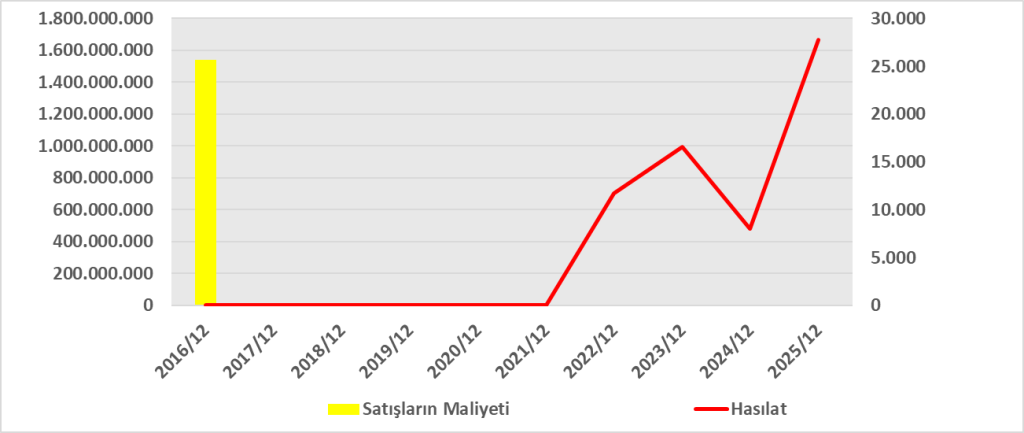
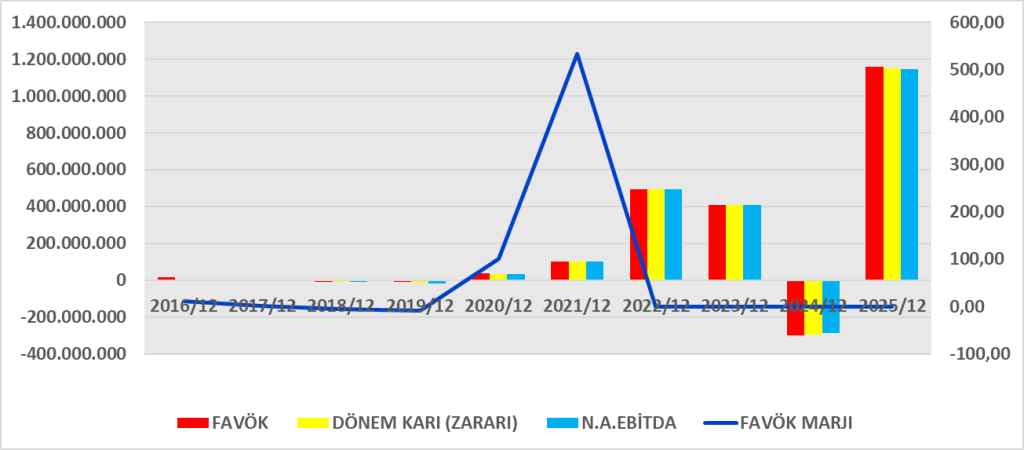
| Hasılat | 1.668.149.063 | 483.390.488 | ↑ %245 |
| Esas Faaliyet Karı | 1.654.777.250 | 469.242.853 | ↑ %252 |
| Net Parasal Pozisyon Zararı | -509.972.450 | -754.330.877 | İyileşme |
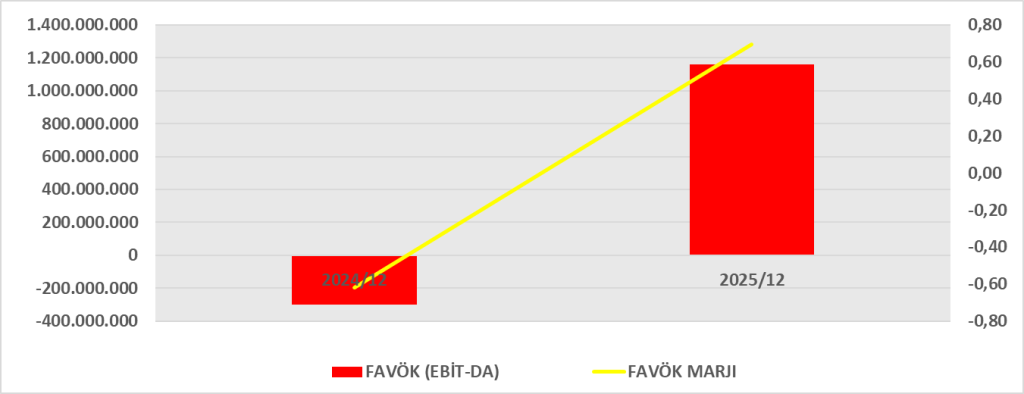
| Net Kar | 1.151.633.626 | -292.308.597 | Büyük dönüş |
Karlılık Oranları
| Oran | 2025 | 2024 | Yorum |
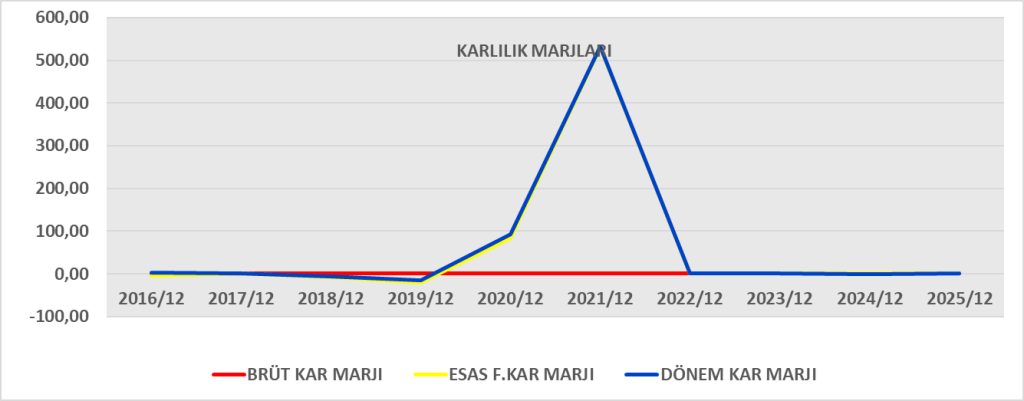
| Net Kar Marjı | %69 | -%60 | Çok yüksek |
| ROA | %33,9 | -%13 | Güçlü |
| ROE | %34,7 | -%13 | Çok güçlü |
Gelir Tablosu Yorumu
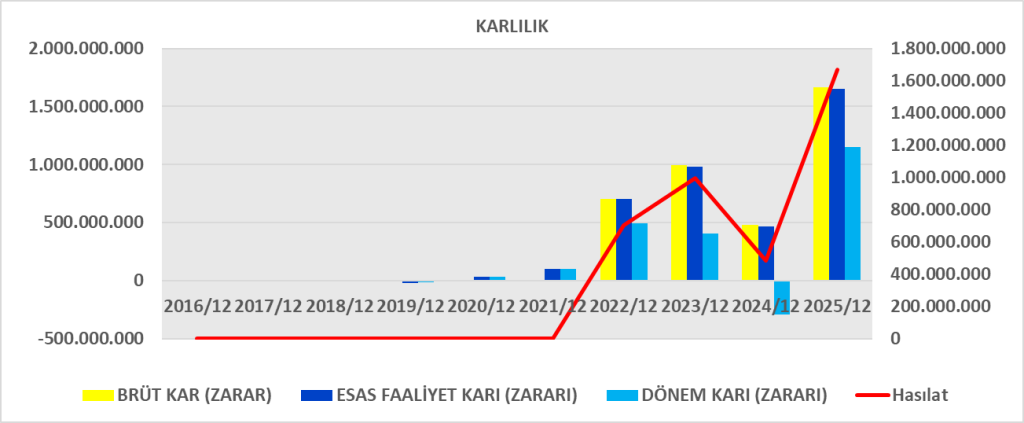
- 2024 zarar → 2025 güçlü kara dönüş.
- Karın büyük kısmı finansal varlık değer artışından geliyor.
- Net parasal pozisyon zararı hala yüksek (enflasyon etkisi).
- Operasyonel giderler düşük.
Kar kalitesi sorgulanmalı çünkü nakit üretimi zayıf.
NAKİT AKIŞ TABLOSU ANALİZİ
| Kalem | 2025 | 2024 | Yorum |
| Net Kar | 1.151.633.626 | -292.308.597 | Güçlü artış |
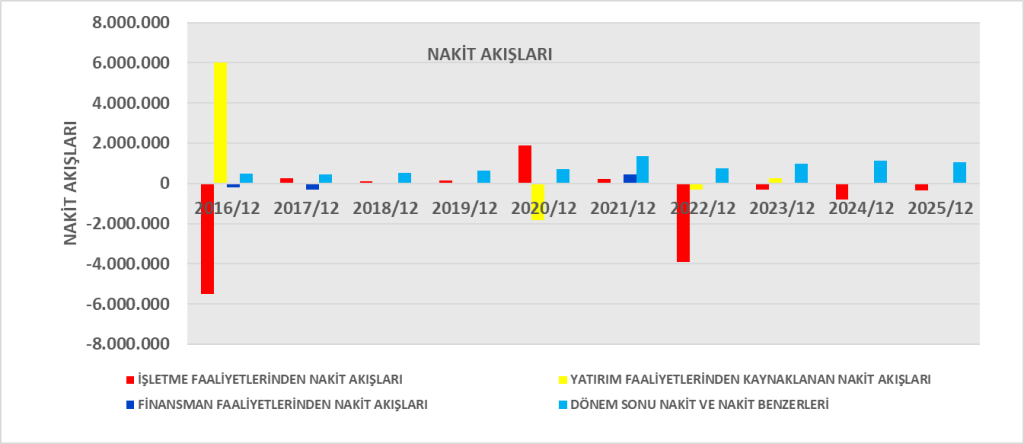
| İşletme Faaliyet Nakit Akışı | -349.047 | -798.199 | Negatif |
| Yatırım Faaliyetleri | 525 | -60.180 | Düşük |
| Dönem Sonu Nakit | 1.040.119 | 1.123.484 | Azalış |
- Kar var ama nakit yok.
- 1,66 milyar TL gerçeğe uygun değer kazancı var.
- Bu muhasebe kârı → nakit yaratmıyor.
- Şirket yatırım değer artışı ile büyüyor.
YORUM
Escort Teknoloji:
Borçsuz
Özkaynak güçlü
2025’te güçlü kar
Yatırım değer artışı ana gelir kaynağı
Ancak:
- Operasyonel nakit üretimi yok
- Kar volatil olabilir (piyasa değerine bağlı)
- Enflasyon etkisi yüksek
SONUÇ
Şirket bir yüksek riskli – yüksek getiri potansiyelli yatırım holdingidir.
Finansal performans:
- Değer artışına bağlı
- Nakit üretimine değil
ROA
| Yıl | Net Kar (TL) | Toplam Varlık (TL) | ROA |
| 2025 | 1.151.633.626 | 3.396.885.562 | %33,9 |
| 2024 | -292.308.597 | 2.243.606.225 | -%13,0 |
ROA Yorumu
- 2024’te zarar → 2025’te güçlü toparlanma.
- %33,9 ROA olağanüstü yüksek.
- Ancak bu getiri operasyonel değil, finansal yatırımların gerçeğe uygun değer artışından kaynaklı.
- Varlıkların %99’u finansal yatırım → ROA piyasa değerine aşırı duyarlı.
Bu ROA sürdürülebilir değil; değerleme volatilitesine bağlı.
ROIC
| Yıl | ROIC |
| 2025 | %49-50 |
| 2024 | Negatif |
ROIC Yorumu
- Çok yüksek sermaye verimliliği.
- Ancak NOPAT içinde gerçeğe uygun değer kazançları var.
- Gerçek operasyonel ROIC bu kadar yüksek değil.
- Yatırım holdingi yapısında ROIC → piyasa performansına bağlı.
ROIC yüksek ama ekonomik katma değer analizi yapılmadan kalıcı kabul edilemez.
DUPONT ANALİZİ
| Bileşen | Değer |
| Net Kar Marjı | %69 |
| Varlık Devir Hızı | 0,49 |
| Finansal Kaldıraç | 1,02 |
| ROE | %34,7 |
DuPont Yorumu
ROE’nin kaynağı:
Yüksek kar marjı
Düşük varlık devir hızı
Kaldıraç yok denecek kadar az
Yani:
ROE yüksek çünkü marj çok yüksek.
Kaldıraç etkisi yok.
Operasyonel çevrim zayıf.
Bu, klasik üretim şirketi ROE’si değil; değer artışı temelli ROE.
| Gösterge | 2024 | 2025 | Yorum |
| ROA | -%13 | %33,9 | Güçlü dönüş |
| ROIC | Negatif | ~%50 | Değer artışı etkisi |
| ROE | -%13 | %34,7 | Marj kaynaklı |
GENEL STRATEJİK DEĞERLENDİRME
Escort Teknoloji:
- Borçsuz yapı
- Kaldıraç kullanmıyor
- ROE tamamen değerleme kazançlarından geliyor
- Nakit üretimi düşük
Kritik Risk:
Finansal yatırımların gerçeğe uygun değeri düşerse:
- ROA hızla düşer
- ROIC negatife dönebilir
- ROE volatil olur
Temel Veriler
| (TL) | 2025 | 2024 |
| Net Dönem Kârı | 1.151.633.626 | -292.308.597 |
| CFO (İşletme Nakit Akışı) | -349.047 | -798.199 |
| CFO / Net Kâr | ≈ 0% | Negatif |
En Kritik Gözlem
2025’te 1,15 milyar TL net kâr var.
Ancak CFO negatif (-349 bin TL).
Bu şu anlama gelir:
Muhasebe kârı var, nakit üretimi yok.
Bu durum “kazanç kalitesi” analizinde kırmızı bayraktır.
Net Kâr → CFO Köprü Analizi
Net Kâr: 1.151.633.626 TL
CFO’ya giderken en büyük düzeltmeler:
| Düzeltme Kalemi | Tutar (TL) | Etki |
| Gerçeğe Uygun Değer Kazancı | -1.661.220.284 | Nakit değil |
| Net Parasal Pozisyon Düzeltmesi | +510.411.822 | Enflasyon etkisi |
| Diğer İşletme Sermayesi Değişimleri | +19.624.885 | Sınırlı |
Sonuç:
Net kârın büyük kısmı:
Finansal varlık değer artışı
Enflasyon muhasebesi düzeltmesi
Nakit girişine dönüşmemiş
Neden CFO Düşük?
Şirket yapısal olarak:
- Operasyon şirketi değil
- Yatırım holdingi
- Geliri temettü ve değer artışı
Gerçeğe uygun değer kazançları:
Gelir tablosuna girer
Nakit yaratmaz
Ancak satış gerçekleşirse nakit oluşur.
2024 – 2025 Karşılaştırmalı Değerlendirme
| Gösterge | 2024 | 2025 | Yorum |
| Net Kar | Negatif | Çok güçlü | Büyük dönüş |
| CFO | Negatif | Negatif | Değişmedi |
| Kar – Nakit Uyumu | Zayıf | Çok zayıf | Yapısal fark |
Stratejik Yorum
Escort Teknoloji’de:
Kar volatil ama yüksek
CFO düşük ama bu model gereği normal
Değer artışı sürdükçe kâr devam eder
Risk:
Finansal yatırımların piyasa değeri düşerse:
- Kar hızla düşer
- CFO yine düşük kalır
- Çift negatif etki oluşur
Bu şirket için:
“Kar var ama nakit yok” problemi
operasyonel zayıflıktan değil,
değerleme temelli gelir modelinden kaynaklanıyor.
Kar – FCF Karşılaştırma Tablosu
| Yıl | Net Kar | FCF | FCF / Net Kar |
| 2025 | 1,15 milyar | -449 bin | ≈ 0% |
| 2024 | -292 milyon | -898 bin | – |
En Kritik Tespit
2025’te 1,15 milyar TL kâr var
Ama serbest nakit akışı NEGATİF
Bu şu anlama gelir:
Kâr tamamen muhasebe kaynaklı
Nakit üretimi yok
Neden FCF Negatif?
En büyük sebep:
Gerçeğe uygun değer kazancı
- 1,66 milyar TL finansal yatırım değer artışı
- Gelir tablosuna giriyor
- Nakit üretmiyor
Enflasyon muhasebesi etkisi
- Net parasal pozisyon düzeltmeleri
- Muhasebe etkisi var
- Nakit etkisi yok
İş modeli
Operasyon şirketi değil
Üretim yapmıyor
Yatırım holdingi
Dolayısıyla FCF doğal olarak düşük.
Kar Kalitesi Analizi
📌 FCF / Net Kar ≈ 0
Sağlıklı şirketlerde:
- %70+ → yüksek kalite
- %50 civarı → normal
- %0 → zayıf
- Negatif → dikkat
Escort’ta:
Kar nakde dönüşmüyor
Tamamen piyasa değerine bağlı
Yorum
Escort Teknoloji için:
Bu bir “nakit üreten şirket” değil,
“değer artışı üreten yatırım şirketi”.
Dolayısıyla:
FCF analizi klasik üretim şirketi gibi yorumlanmamalı.
Ancak yatırımcı açısından:
Kâr volatil
FCF yok
Değer artışı sürdükçe güçlü görünür