EBEBEK MAĞAZACILIK A.Ş.
BİLANÇO ANALİZİ
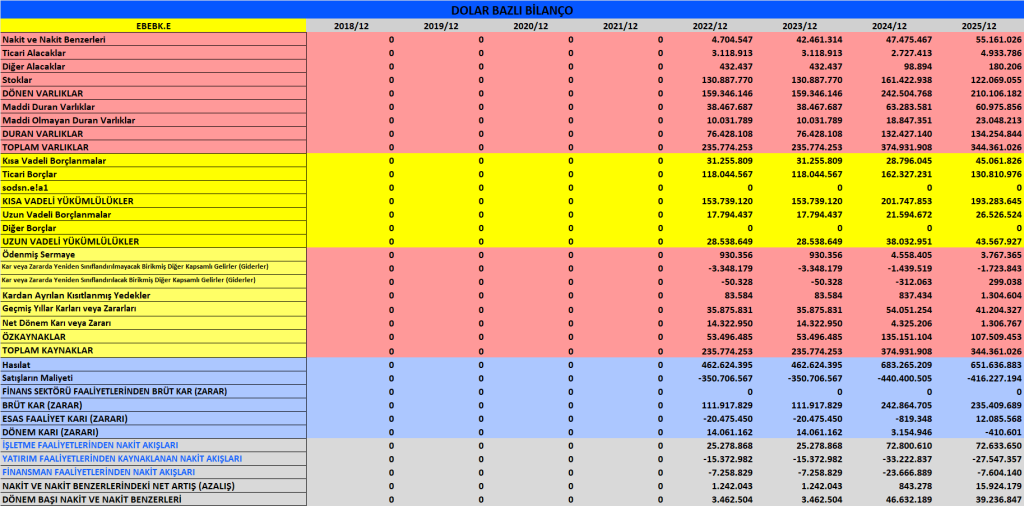
Varlık Yapısı
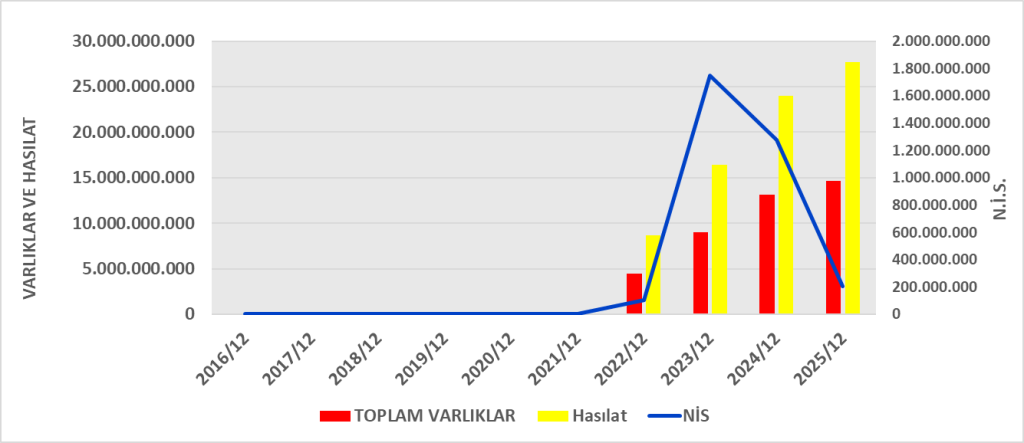
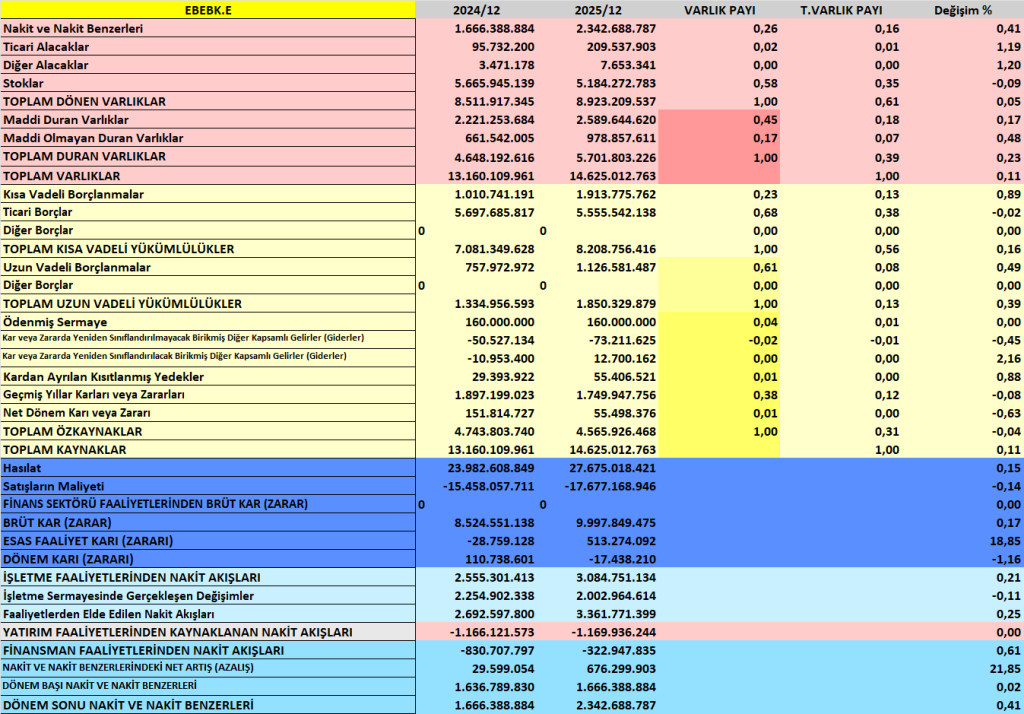
Toplam Varlıklar:
2025: 14,63 milyar TL
2024: 13,16 milyar TL
%11 büyüme
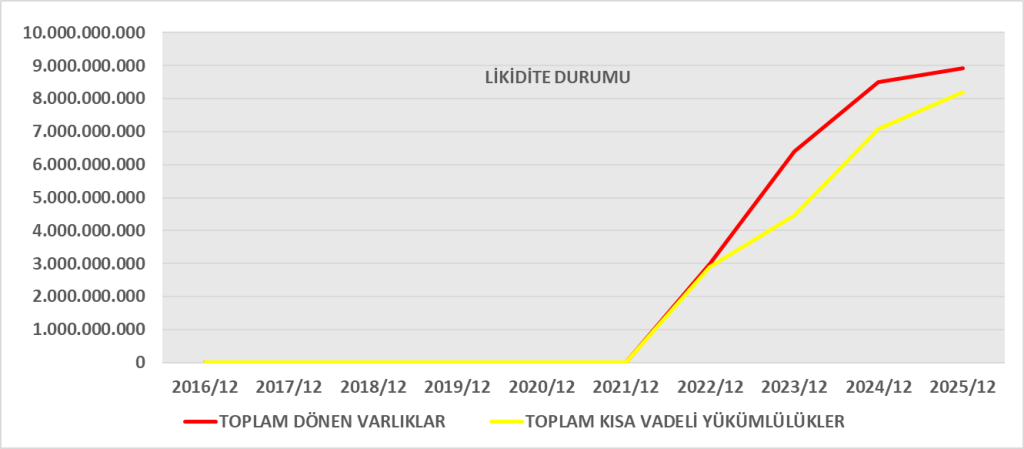
Dönen Varlıklar (8,92 milyar TL)
- Nakit: 2,34 milyar TL (↑ güçlü artış)
- Stoklar: 5,18 milyar TL (2024: 5,66 milyar TL → düşüş)
- Ticari alacaklar artmış (95 milyon → 209 milyon TL)
Yorum:
- Stokların azalması olumlu (stok yönetimi iyileşmiş).
- Nakit artışı likiditeyi güçlendirmiş.
- Ancak alacaklardaki artış ciro büyümesine paralel izlenmeli.
Duran Varlıklar (5,70 milyar TL)
- Maddi duran varlıklar artmış.
- Kullanım hakkı varlıkları artmış (mağaza kiraları).
- Maddi olmayan duran varlıklar belirgin artmış (661 milyon → 978 milyon TL).
Yorum:
- Şirket büyümeye ve mağaza yatırımlarına devam ediyor.
- Ancak yatırım temposu yüksek → nakit baskısı yaratabilir.
Borçluluk Yapısı
Toplam Yükümlülükler:
2025: 10,06 milyar TL
2024: 8,42 milyar TL
%19 artış (varlık büyümesinden daha hızlı)
Kısa Vadeli Yükümlülükler:
8,21 milyar TL (yüksek)
Finansal Borçlar:
- Kısa vadeli borçlar ciddi artmış (1,01 milyar → 1,91 milyar TL)
- Uzun vadeli borçlar da artmış
- Toplam finansal borç ≈ 3,19 milyar TL
Yorum:
- Borç artışı operasyonel büyümeden daha hızlı.
- Kısa vadeli yükümlülük oranı yüksek → likidite riski dikkat edilmeli.
- Net borç pozisyonu yükseliyor.
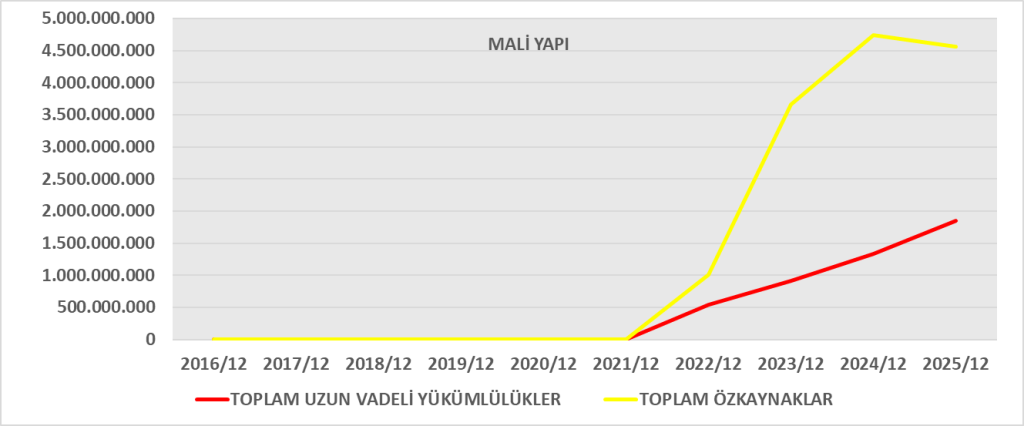
Özkaynaklar
2025: 4,56 milyar TL
2024: 4,74 milyar TL
Özkaynak düşmüş (temettü + düşük kârlılık etkisi)
Net dönem karı (ana ortaklık):
2024: 151 milyon TL
2025: 55 milyon TL
Yorum:
- Kârlılık ciddi düşmüş.
- Temettü dağıtımı özkaynağı azaltmış.
- Borç/özsermaye oranı yükseliyor.
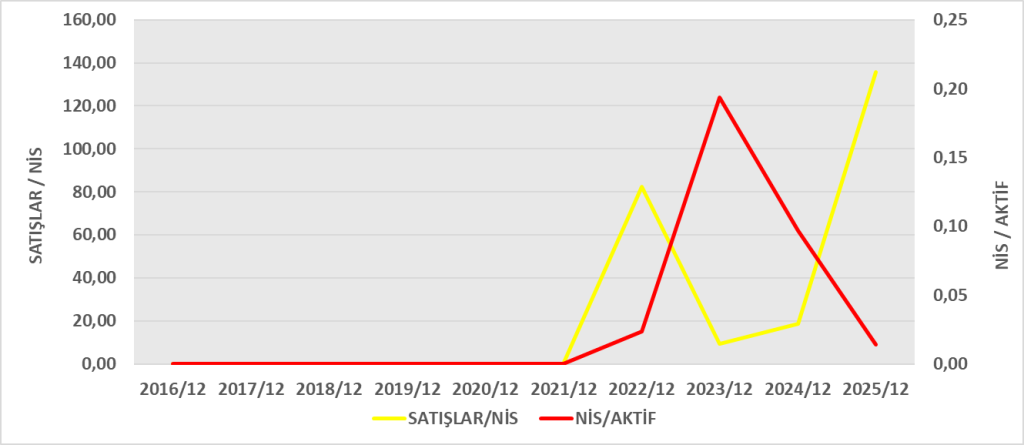
GELİR TABLOSU ANALİZİ
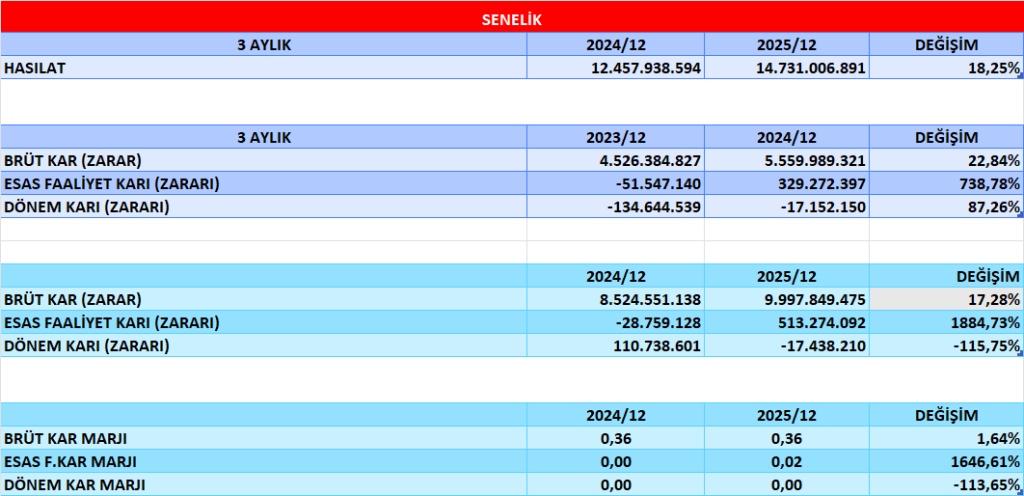
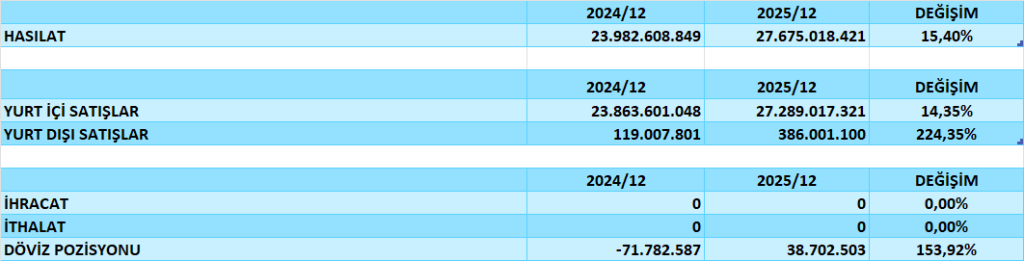
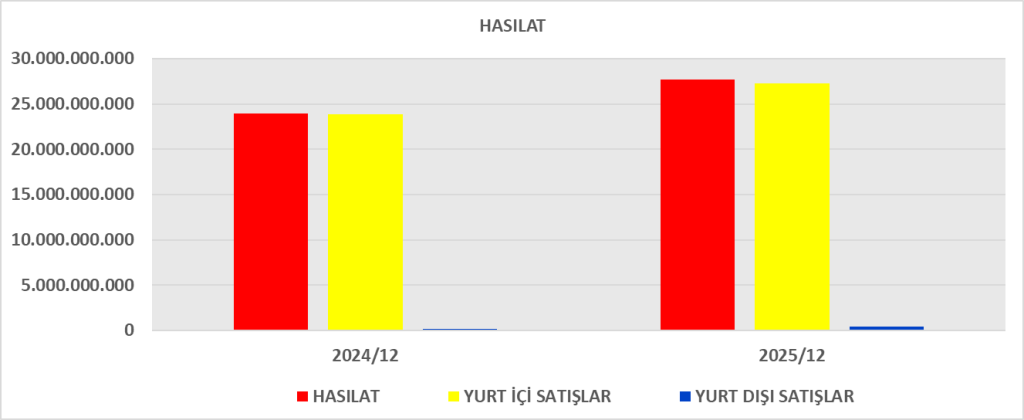
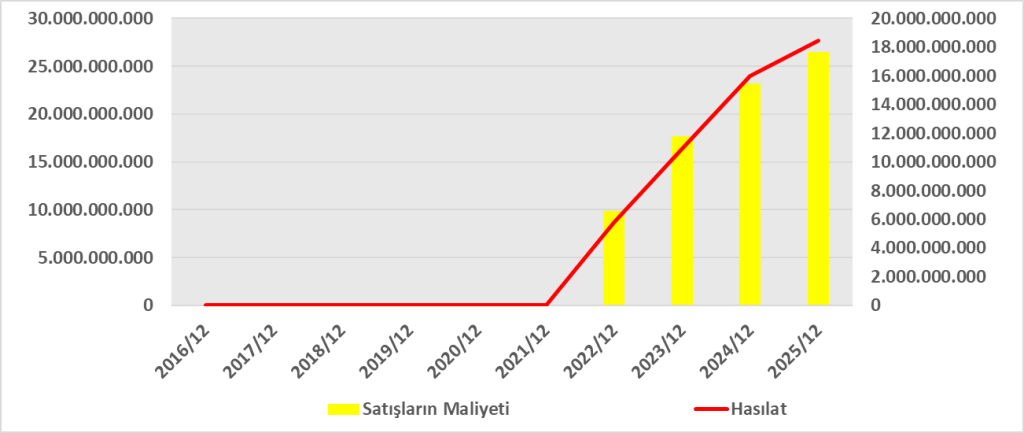
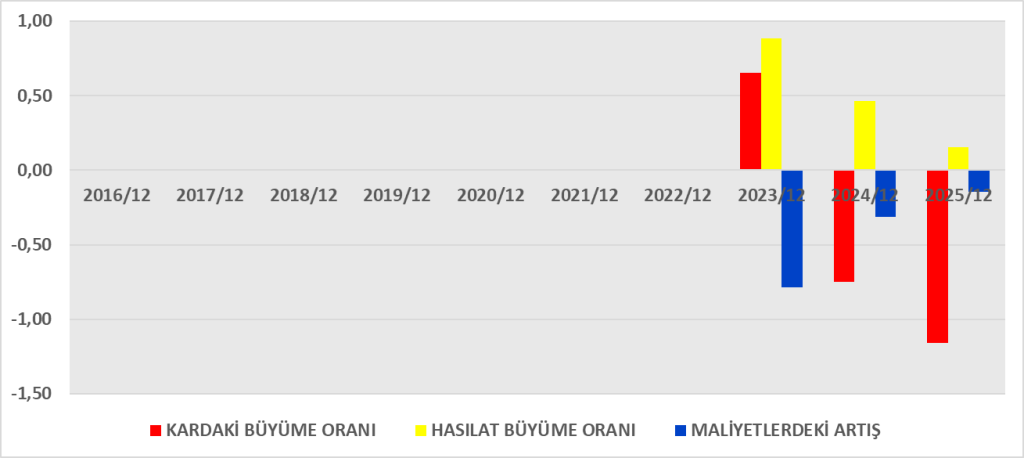
Hasılat:
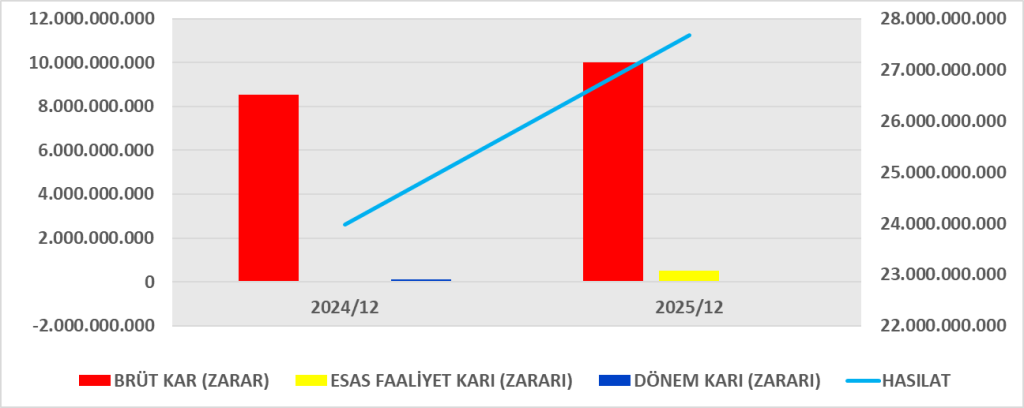
2025: 27,68 milyar TL
2024: 23,98 milyar TL
%15 büyüme
Brüt Kar:
2025: 9,99 milyar TL
2024: 8,52 milyar TL
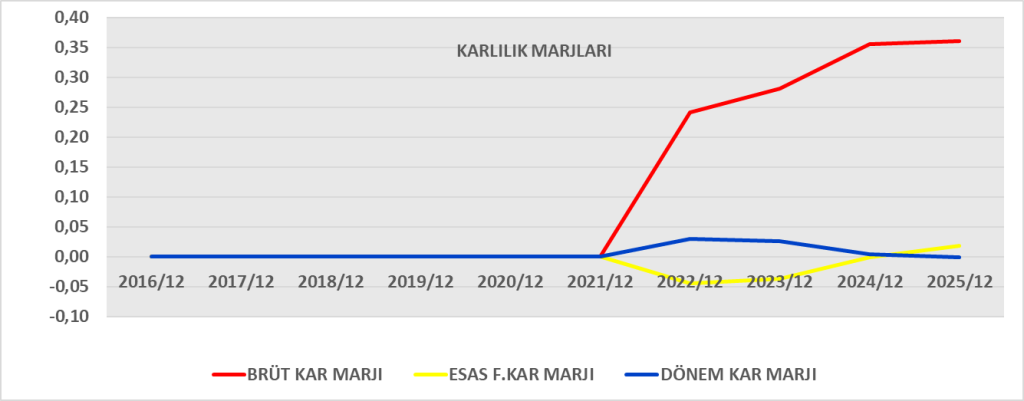
Brüt marj ≈ %36 (korunmuş)
Yorum:
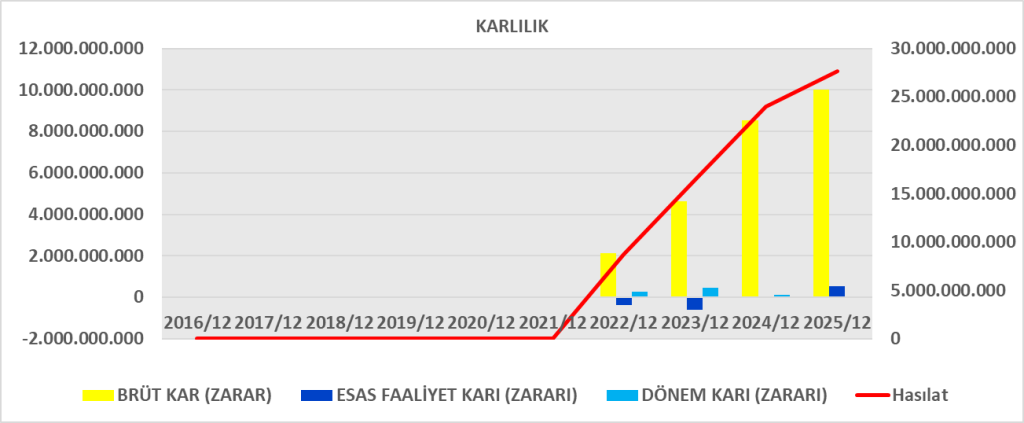
Operasyonel olarak satış büyümesi sağlıklı.
Operasyonel Karlılık
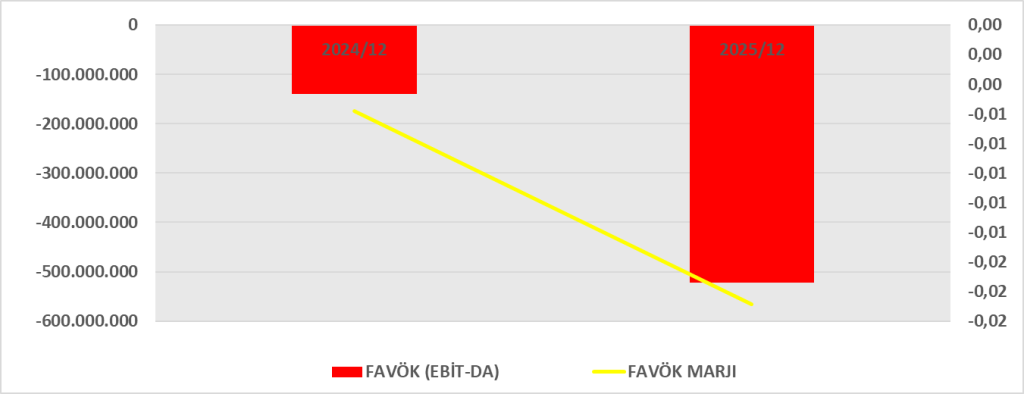
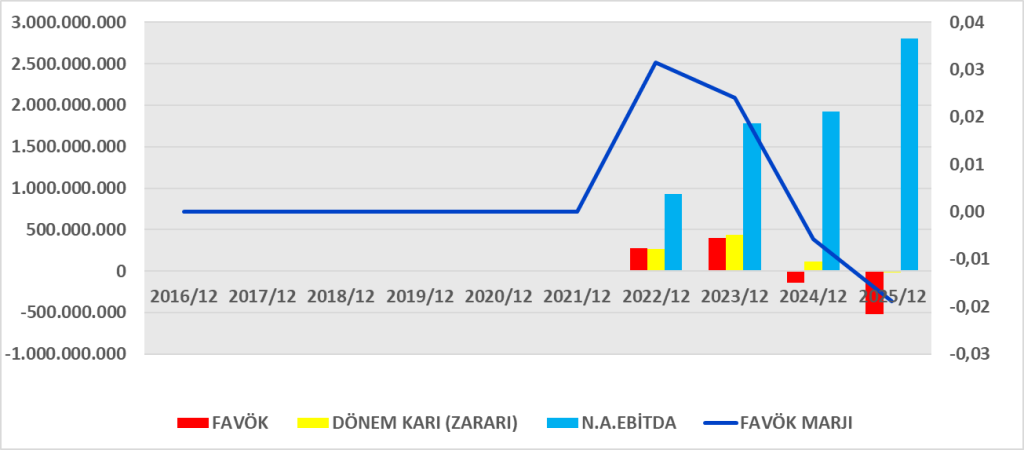
Esas faaliyet karı:
2024: -28 milyon TL
2025: 513 milyon TL
Operasyonel toparlanma var.
Ancak:
Finansman gideri:
2025: -1,27 milyar TL
(2024: -743 milyon TL)
Sorun burada.
Yüksek faiz gideri operasyonel karı eritiyor.
Net Kar
Vergi sonrası:
2024: 110 milyon TL
2025: -17 milyon TL (konsolide)
Ana ortaklık karı: 55 milyon TL
Yorum:
- Faaliyet kârlı.
- Finansman yükü ve vergi etkisi net karı baskılıyor.
- Borç maliyeti şirketin en büyük riski.
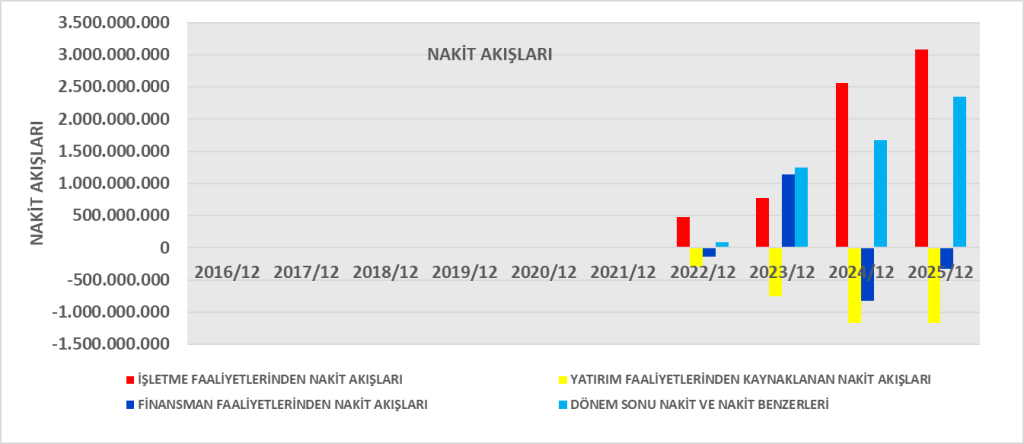
NAKİT AKIŞ ANALİZİ
İşletme Faaliyetlerinden Nakit
2025: 3,08 milyar TL
2024: 2,55 milyar TL
Net kar negatif olmasına rağmen güçlü nakit üretilmiş.
Dikkat:
- Amortisman yüksek (1,13 milyar TL)
- Ticari borç artışı nakit yaratmış (1,20 milyar TL)
- Stok azalışı nakit sağlamış
Yorum:
Şirket kârdan bağımsız güçlü nakit yaratıyor.
Yatırım Nakit Akışı
-1,71 milyar TL
Yüksek yatırım harcaması var (mağaza + maddi olmayan varlık).
Finansman Nakit Akışı
-322 milyon TL
- Yeni kredi alınmış
- Kredi geri ödemeleri var
- 665 milyon TL faiz ödenmiş
- 161 milyon TL temettü ödenmiş
GENEL DEĞERLENDİRME
Güçlü Yönler
- Satış büyümesi devam ediyor.
- Brüt marj korunmuş.
- İşletme nakit akışı güçlü.
- Stok yönetimi iyileşmiş.
Riskli Alanlar
- Finansman giderleri çok yüksek.
- Borç artışı özkaynak büyümesinden hızlı.
- Net kârlılık zayıf.
- Kısa vadeli yükümlülük oranı yüksek.
Yorum
Şirketin temel problemi:
Operasyonel olarak güçlü → Finansal yapı baskı altında
Eğer:
- Faizler düşerse
- Borç seviyesi kontrol altına alınırsa
- Yatırım temposu dengelenirse
Kârlılık hızla toparlanabilir.
Ancak mevcut durumda:
- Finansman maliyeti kârlılığı baskılıyor.
- Borç/özsermaye oranı artıyor.
- Net kar marjı zayıf.
ROA
2025
- Net kar (ana ortaklık): 55,5 milyon TL
- Toplam varlık: 14,63 milyar TL
ROA ≈ %0,38
2024
- Net kar: 151,8 milyon TL
- Toplam varlık: 13,16 milyar TL
ROA ≈ %1,15
ROA Yorumu
- ROA ciddi düşmüş.
- Varlıklar %11 artarken net kar dramatik azalmış.
- Şirket varlıklarını kâra dönüştürmekte zorlanıyor.
- Sorun operasyon değil, finansman maliyeti.
Perakende sektöründe sağlıklı ROA genelde %5+ civarındadır.
Bu seviye oldukça düşük.
ROIC
ROIC 2025
≈ %7,1
2024 ROIC
Faaliyet karı: -28 milyon TL
ROIC ≈ negatif
ROIC Yorumu
- 2025’te operasyonel toparlanma var.
- %7 ROIC fena değil ancak:
- Türkiye’de borç maliyetleri (faiz) %40-50 civarı.
Yani:
ROIC < Borç maliyeti → değer yaratımı zayıf
Şirket operasyonel olarak sermaye getirisi üretmeye başlamış ama finansman maliyeti bunu eritiyor.
DUPONT ANALİZİ
Yorum
ROE düşüşünün nedeni:
Net kar marjı çöküşü
Aktif devir iyi
Kaldıraç yüksek
Yani:
Sorun operasyon değil → net kar marjı (finansman gideri baskısı)
| Gösterge | 2024 | 2025 | Yorum |
| ROA | %1,15 | %0,38 | Zayıflama |
| ROIC | Negatif | %7 | Operasyon toparlandı |
| ROE | %3,2 | %1,2 | Marj baskısı |
| Aktif Devir | 1,82 | 1,89 | Güçlü |
| Net Marj | %0,63 | %0,20 | Çok düşük |
Sonuç
Satıyor
Operasyonel kar üretiyor
Sermaye verimliliği toparlıyor
Ama:
Faiz yükü yüksek
Net marj çok düşük
Kaldıraç riskli
Temel Veriler
2025
- Net dönem karı (konsolide): -17 milyon TL
- Ana ortaklık net karı: 55 milyon TL
- CFO: 3,08 milyar TL
2024
- Net kar: 110 milyon TL
- CFO: 2,55 milyar TL
Kar – CFO Farkı
2025’te:
Net kar ≈ 0
CFO = 3,08 milyar TL
Arada çok büyük fark var.
İşletme sermayesi etkisi
+2,00 milyar TL
Buradaki kritik kalem:
Ticari borç artışı
+1,20 milyar TL
Stok azalışı
+480 milyon TL
Sağlıklı Kısım:
- Amortisman yüksek (mağaza yatırımları doğal sonucu)
- Stok yönetimi iyileşmiş
Dikkat Edilmesi Gereken Kısım:
- Ticari borç artışı 1,2 milyar TL
Bu şu anlama gelir:
Şirket tedarikçilere daha geç ödeme yaparak nakit yaratmış olabilir.
Bu sürdürülebilir mi?
Sonsuza kadar değil.
Kar / CFO Oranı
2025
Net kar ≈ 0
CFO = 3,08 milyar TL
Oran anlamsız derecede düşük.
2024
110 milyon / 2,55 milyar ≈ %4
Bu şirketin tipik özelliği:
Kar düşük – Nakit üretimi yüksek
Bu perakende sektöründe sık görülür.
Yorum
Pozitif Senaryo
- Şirket güçlü nakit üretiyor.
- Borç servis kapasitesi var.
- Likidite sorunu görünmüyor.
Riskli Senaryo
- CFO’nun önemli kısmı ticari borç artışından geliyor.
- Bu sürdürülebilir değilse ileride baskı oluşabilir.
- Finansman gideri karı eritmeye devam ederse özkaynak zayıflar.
Sonuç
Şirket şu an:
Nakit üretebilen
Operasyonel olarak ayakta
Borcunu çevirebilen
Ama:
Net kar marjı çok düşük
Finansman yükü yüksek
CFO’nun bir kısmı geçici etkilerden geliyor
2025
- CFO: 3.084 milyon TL
- Yatırım Nakit Çıkışı: -1.716 milyon TL
- Maddi + maddi olmayan yatırımlar: ~1.486 milyon TL (ana CapEx)
FCF ≈ 3.084 – 1.716 = 1.368 milyon TL
2024
- CFO: 2.555 milyon TL
- Yatırım Nakit Çıkışı: -1.166 milyon TL
FCF ≈ 1.389 milyon TL
Net Kâr ile FCF Karşılaştırması
| Yıl | Net Kâr | FCF | Yorum |
| 2024 | 110 mn | 1.389 mn | FCF >> Kâr |
| 2025 | -17 mn | 1.368 mn | FCF >> Kâr |
2025’te:
Net kâr ≈ 0
Ama şirket 1,37 milyar TL serbest nakit üretiyor.
Bu çok önemli bir fark.
Farkın Kaynağı
Amortisman yüksek
1,13 milyar TL
(Kârı düşürür ama nakit çıkışı yok)
İşletme sermayesi katkısı
+2 milyar TL
(özellikle ticari borç artışı)
Finansman gideri muhasebe etkisi
Kârı düşürüyor ama FCF hesaplamasında operasyonel nakdi direkt azaltmıyor.
FCF Kalitesi
Olumlu taraf:
- Operasyonel nakit güçlü.
- Yatırım harcamaları karşılanabiliyor.
- Borç ödemesi yapılabiliyor.
- Temettü ödenmiş.
Dikkat edilmesi gereken:
- FCF’nin bir kısmı ticari borç artışından geliyor.
- Eğer tedarikçiler ödeme vadelerini kısaltırsa FCF düşebilir.
- Finansman maliyeti yüksek kalırsa net kâr baskılanmaya devam eder.
Kar – FCF Uyumsuzluğu Analizi
Genelde sağlıklı şirketlerde:
Net Kâr ≈ FCF (uzun vadede)
Burada ise:
FCF sürekli net kârdan çok daha yüksek.
Bu genelde şu durumlarda olur:
Yüksek amortismanlı şirket
Perakende (tedarikçi finansmanı modeli)
Enflasyon muhasebesi etkisi
Ebebek bu üçüne de uyuyor.
Yorum
Şirket şu anda:
Nakit üretme kabiliyeti yüksek
Yatırımı kendi nakdiyle finanse edebiliyor
Borç servis edebiliyor
Ama:
Muhasebe kârlılığı zayıf
Finansman gideri değer yaratımını sınırlıyor
İşletme sermayesi etkisi normalize olursa FCF düşebilir
2025’te:
FCF ≈ 1,37 milyar TL
Net borç ≈ 850 milyon TL
Yani:
1 yılda net borcu kapatabilecek FCF potansiyeli var.
Bu önemli bir güç.
Sonuç
Ebebek:
Operasyonel olarak nakit üreten bir şirket.
Muhasebe kârı finansman yükü nedeniyle baskı altında.
Eğer:
- Faizler düşerse
- Borç azalırsa
Net kâr hızla FCF seviyesine yaklaşabilir.