

1. Bilanço
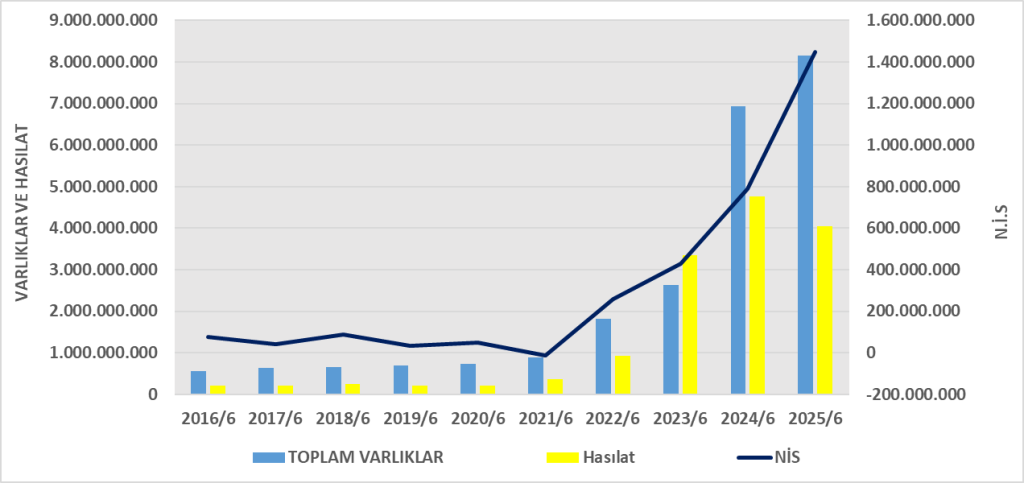
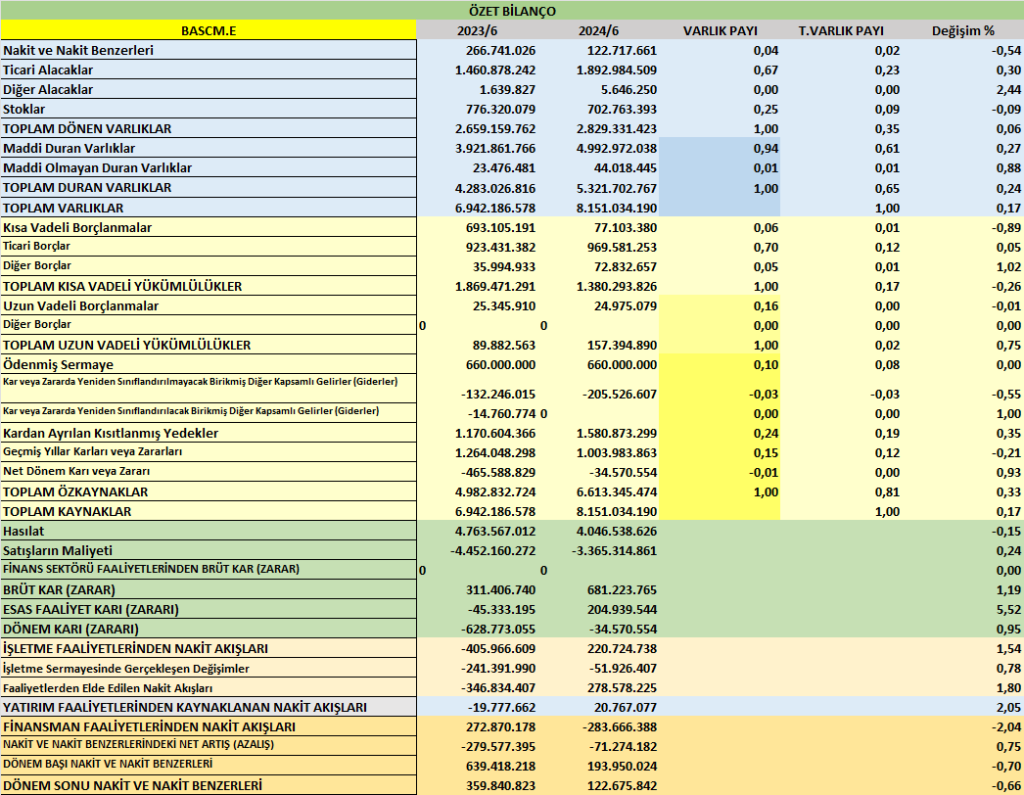
- Toplam Varlıklar: 8.151.034.190 TL
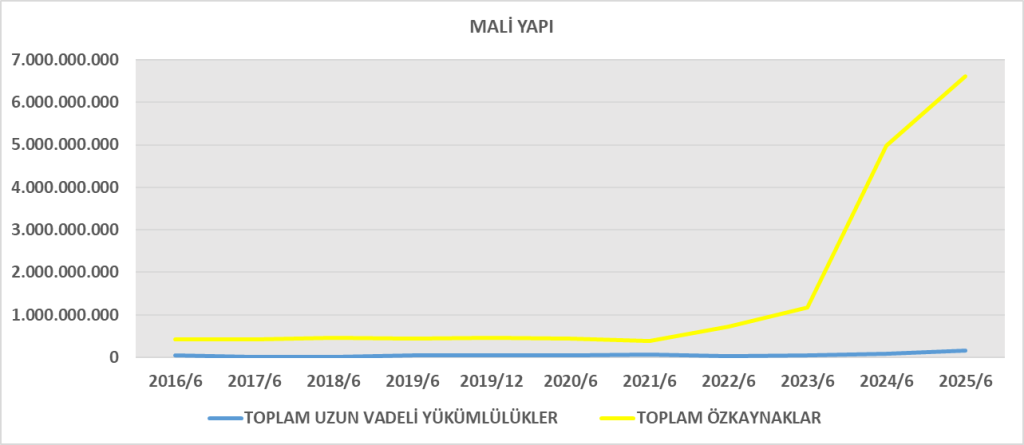
- Toplam Yükümlülükler: 1.537.688.716 TL
- Özkaynaklar: 6.613.345.474 TL
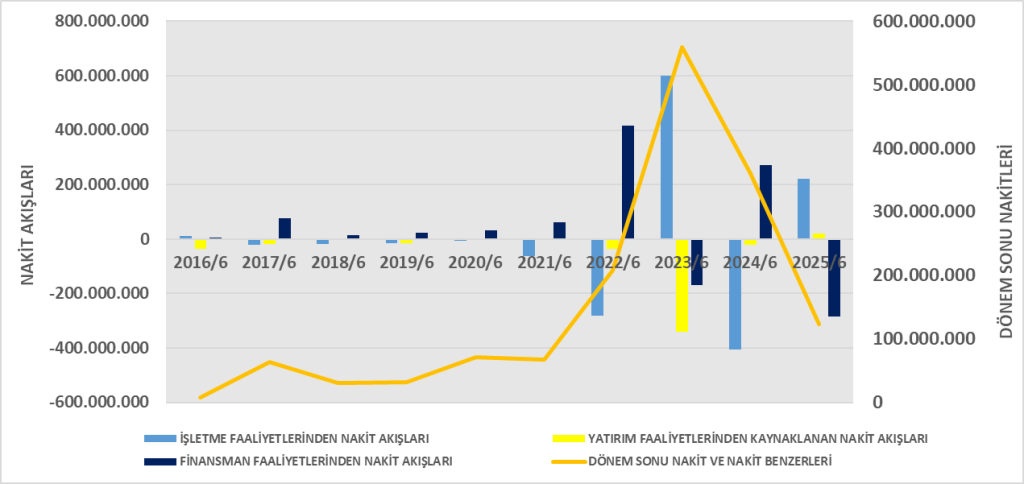
- Nakit & Nakit Benzerleri: 122,7 mn TL (önceki dönemde 194 mn TL → düşüş var)
- Stoklar: 702,7 mn TL
- Ticari Alacaklar: 1,89 milyar TL
Yorum:
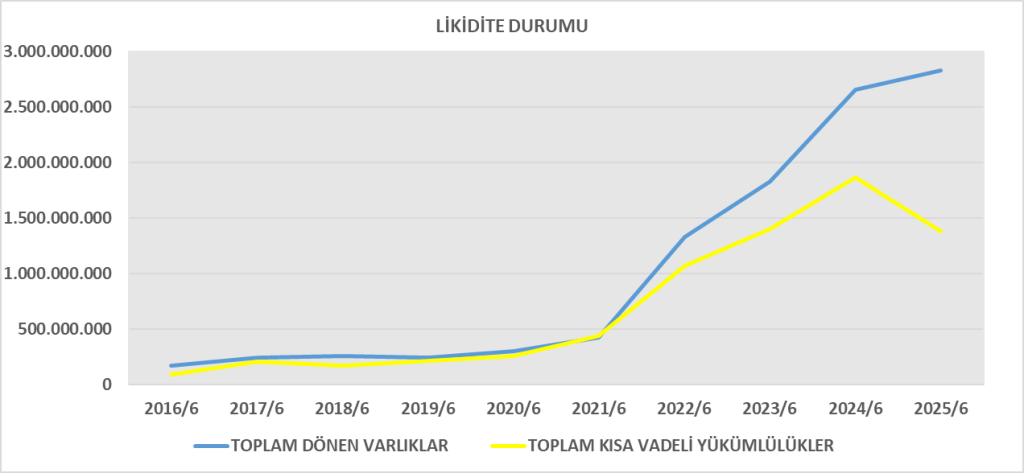
Şirketin borç/özkaynak yapısı güçlü (borçların toplam kaynaklara oranı yalnızca %19). Ancak dönen varlıklarda azalma dikkat çekiyor (özellikle nakitte ve stoklarda düşüş).
2. Gelir Tablosu
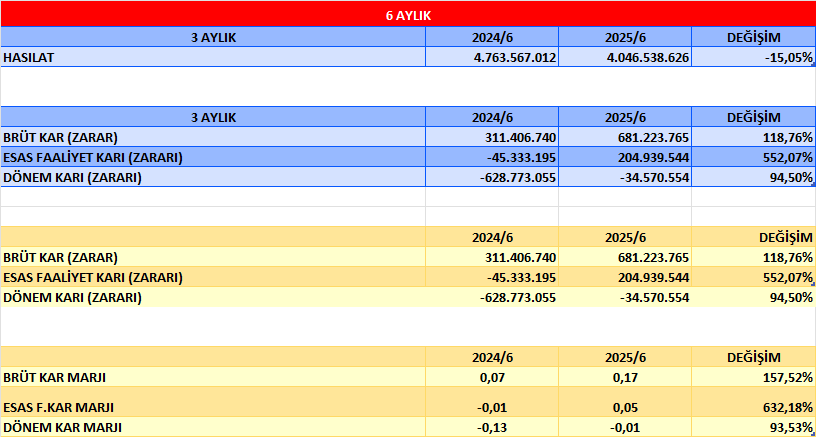
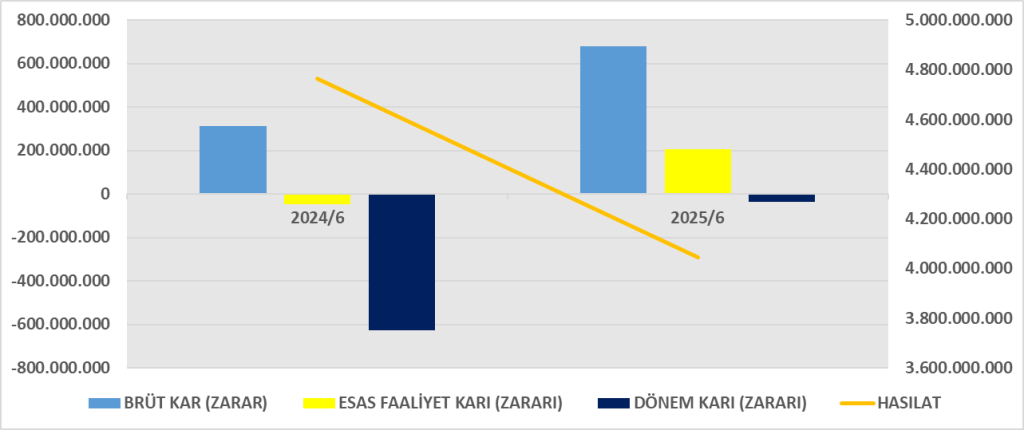
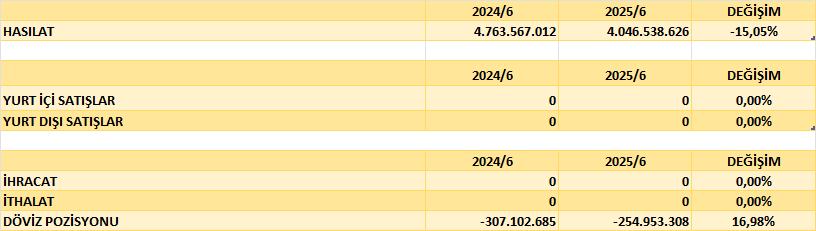
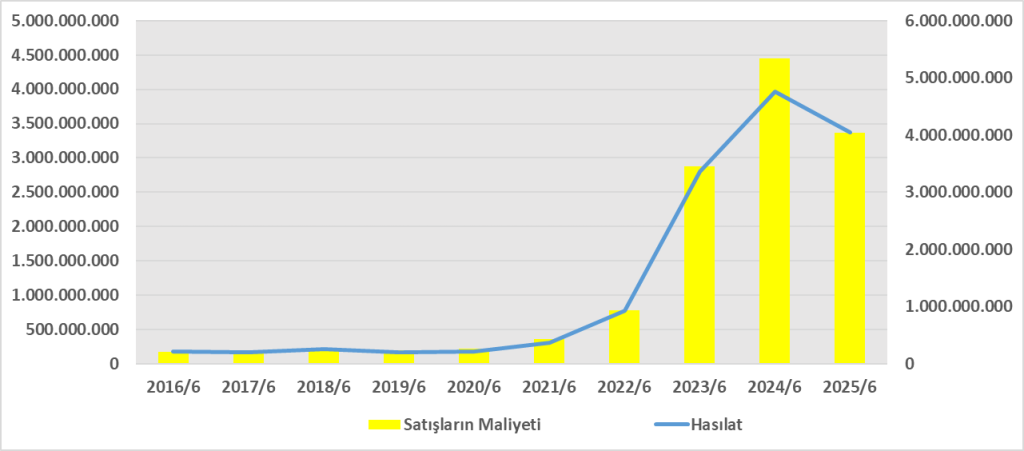
- Hasılat: 4.046.538.626 TL (2024 aynı döneme göre %15 düşüş)
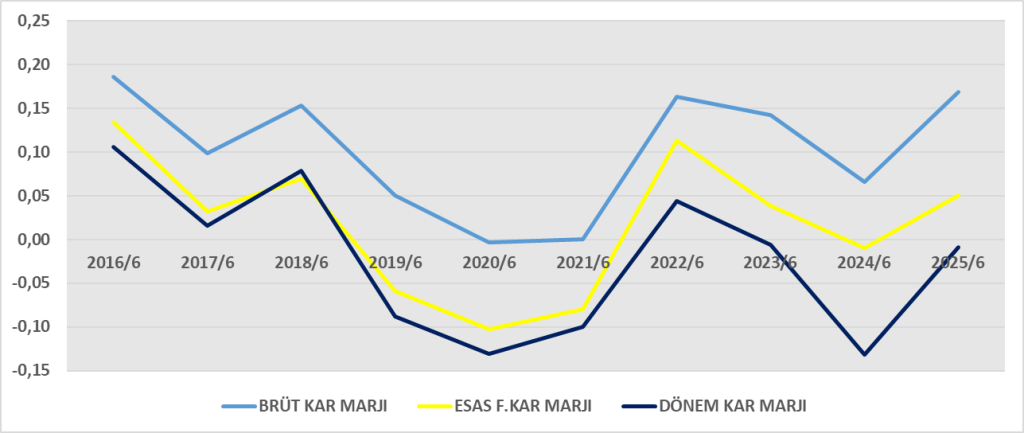
- Brüt Kar: 681.223.765 TL (önemli artış; brüt kâr marjı %16,8)
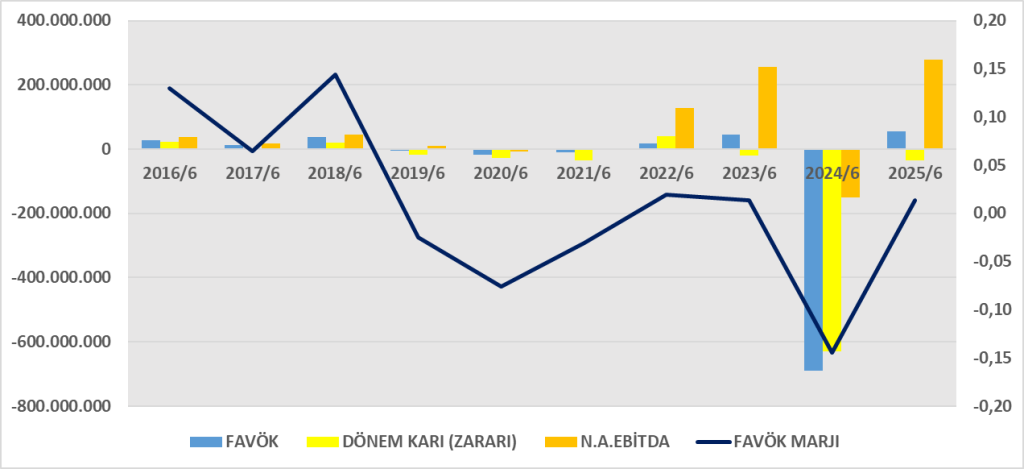
- Esas Faaliyet Kârı: 204.939.544 TL (geçen yıl -45 mn TL idi → pozitif dönüş)
- Vergi Öncesi Kar: 27.777.143 TL
- Net Dönem Zararı: -34.570.554 TL (geçen yıl -628 mn TL → zarar ciddi azalmış)
Yorum:
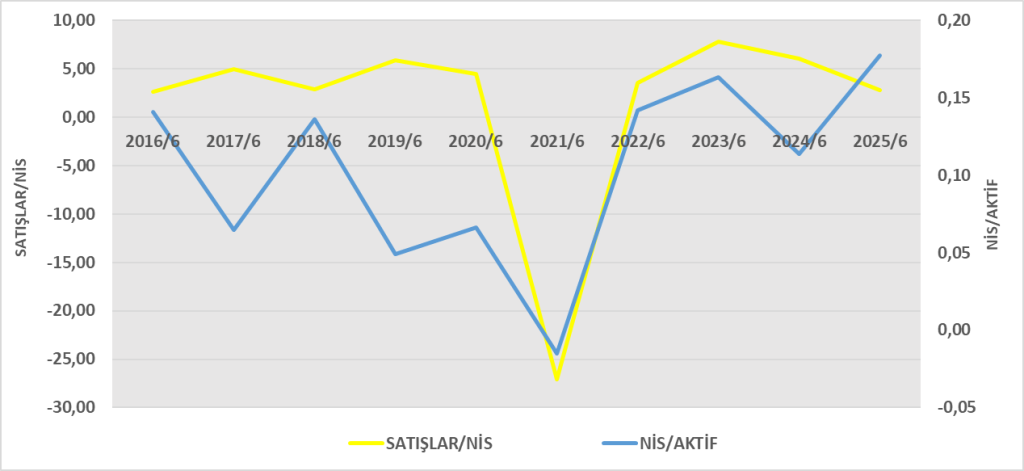
Satışlar gerilese de maliyet kontrolü ile kârlılık toparlanmış. Net zarar küçük düzeyde, esas faaliyetlerde kâra geçilmesi önemli olumlu sinyal.
3. Nakit Akış Tablosu
- İşletme Faaliyetlerinden Nakit: +220,7 mn TL (2024’te -405 mn TL → olumluya dönmüş)
- Yatırım Faaliyetlerinden Nakit: +20,7 mn TL
- Finansman Faaliyetlerinden Nakit: -283,7 mn TL (borç ödemeleri ve faiz giderleri nedeniyle çıkış)
- Dönem Sonu Nakit: 122,7 mn TL (dönem başı 194 mn TL)
Yorum:
Operasyonlardan güçlü nakit yaratılıyor. Ancak borç geri ödemeleri nedeniyle net nakit azalıyor.
4. DuPont Analizi
- Şirket varlıklarını etkin kullanıyor (devir hızı 0,5).
- Borç kullanımı düşük olduğundan finansal kaldıraç sınırlı.
- Ana sorun: Net kâr marjı hâlâ negatif. Esas faaliyetlerde kâr var fakat finansman giderleri ve vergi yükü net kârı eksiye çekiyor.
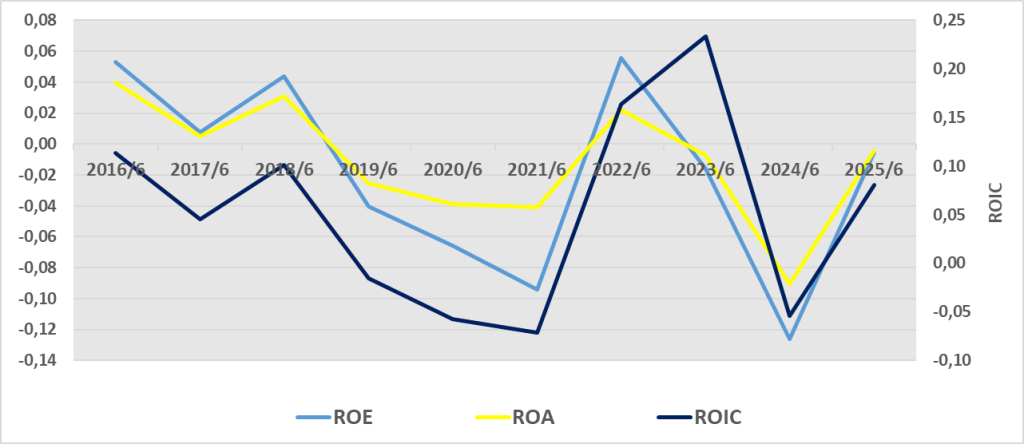
- ROE yaklaşık -%0,5: özkaynak kârlılığı çok düşük seviyede. Ancak geçen yıla kıyasla büyük bir toparlanma var (2024/6 ayda ROE çok daha negatiftir).
1. ROA – Varlıkların Kârlılığı
- Şirket varlıklarını kullanarak pozitif operasyonel kâr üretmesine rağmen, net seviyede zarar ettiğinden ROA negatiftir.
- Ancak zarar oldukça küçüktür; geçen yılki -7%’lere varan seviyelere göre ciddi toparlanma söz konusu.
- Operasyonel etkinlik artmış ama finansman giderleri ve vergi yükü bu oranı aşağı çekmiş.
2. ROE – Özkaynak Kârlılığı
- Şirketin özkaynak büyüklüğü çok yüksek, borçluluk düşük. Bu nedenle küçük bir zarar bile özkaynak kârlılığını zayıf gösteriyor.
- ROE negatif, fakat geçen yıl aynı dönemde -%9 civarındaydı → toparlanma belirgin.
- Yatırımcı açısından özkaynak getirisi hâlen yetersiz, ancak trend pozitife dönme potansiyeli taşıyor.
3. ROIC – Yatırılan Sermayenin Getirisi
- ROIC pozitif ve ROE’den yüksek çıkıyor. Bunun sebebi, net zararın esasen finansman giderleri ve vergi yükünden kaynaklanmasıdır.
- Faaliyet düzeyinde yatırılan sermaye %2,3 getiri sağlamış.
- Bu oran sermaye maliyetinin (Türkiye koşullarında %20+ civarında) oldukça altında → ekonomik katma değer yaratılmıyor.
Genel Değerlendirme:
- ROA: Negatif ama toparlanıyor → varlıkların kullanımında iyileşme var.
- ROE: Çok düşük ve negatif → yatırımcı getirisi zayıf.






Faaliyet raporu:
Finansal rapor:https://www.kap.org.tr/tr/Bildirim/1476101