

BAK AMBALAJ SANAYİ VE TİCARET A.Ş.
1. Bilanço Analizi
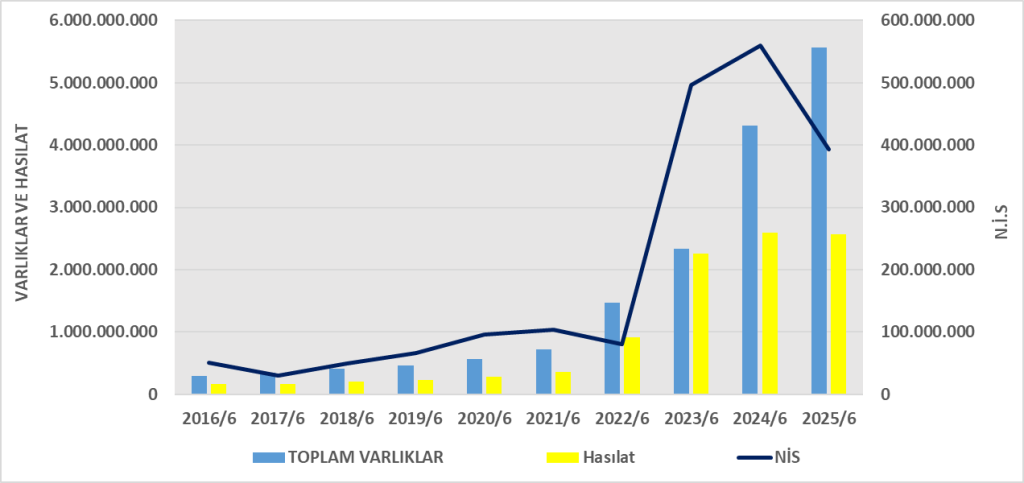
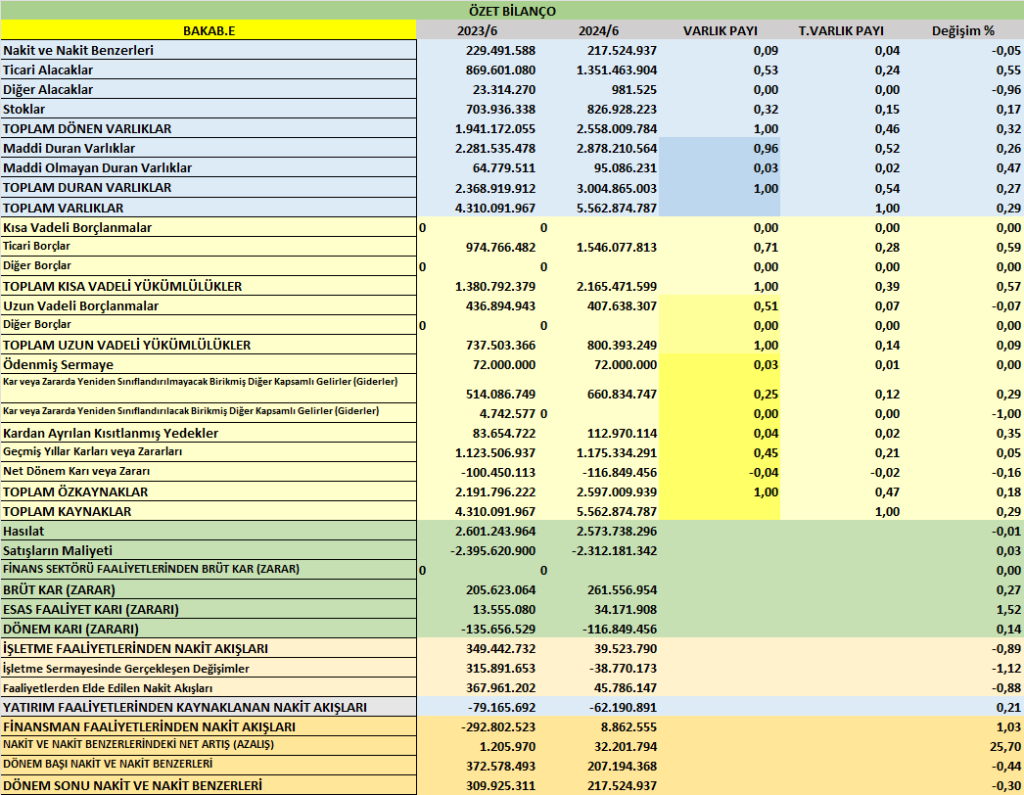
- Toplam Varlıklar: 5.562.874.787 TL (2024 sonuna göre %7,7 artış).
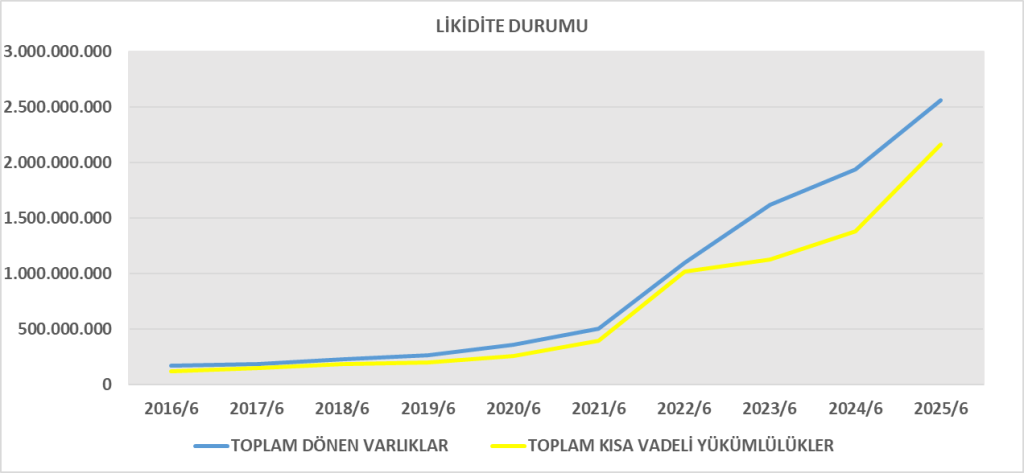
- Dönen Varlıklar: 2.558.009.784 TL → güçlü büyüme (%23 artış). Özellikle ticari alacaklar (1,35 milyar TL) ve stoklar (827 milyon TL) yükselmiş.
- Duran Varlıklar: 3.004.865.003 TL → %2,6 azalış; maddi duran varlıklar küçülmüş.
- Kısa Vadeli Yükümlülükler: 2.165.471.599 TL → %34 artış. Özellikle ticari borçlar (1,55 milyar TL) ve kısa vadeli finansal borçlar (506 milyon TL) artmış.
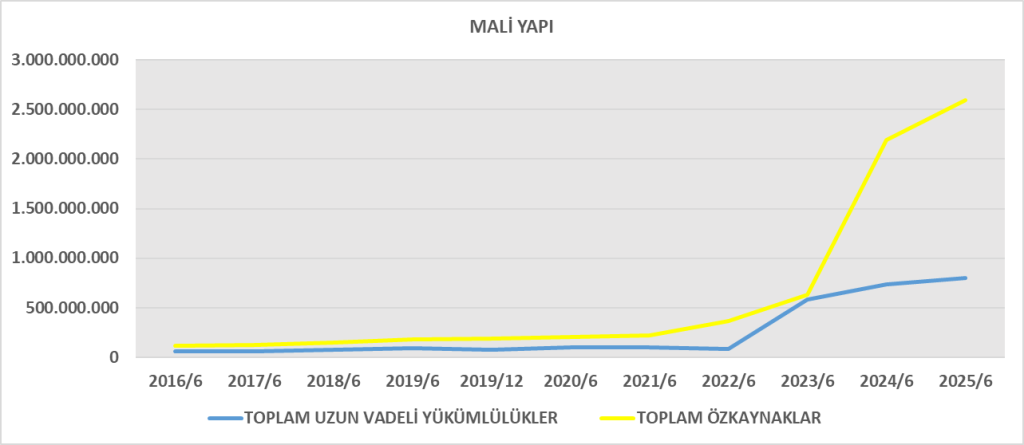
- Uzun Vadeli Yükümlülükler: 800.393.249 TL → hafif düşüş.
- Özkaynaklar: 2.597.009.939 TL → %4,5 azalmış. Dönem zararı (-116,8 milyon TL) bu düşüşe neden olmuş.
Değerlendirme:
Şirketin bilançosu büyüyor fakat finansman yükü özellikle kısa vadeli borçlarda artış gösteriyor. Alacak ve stok artışı işletme sermayesi baskısı yaratıyor. Özkaynaklarda erime var.
2. Gelir Tablosu Analizi
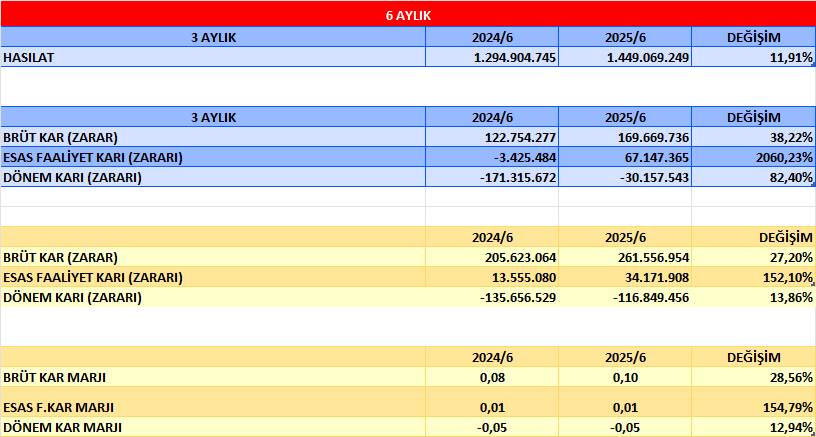
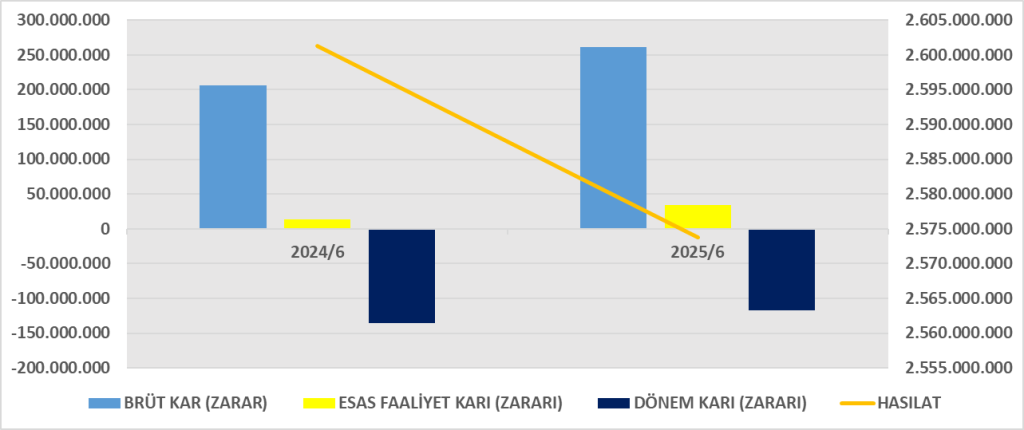
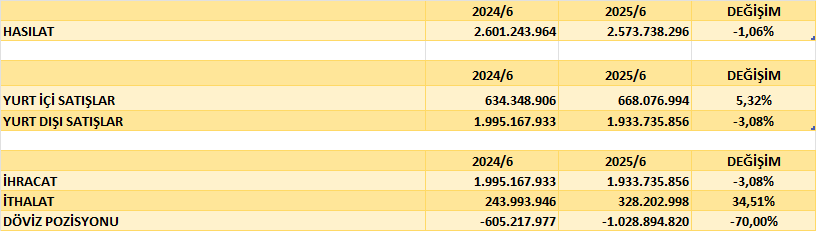
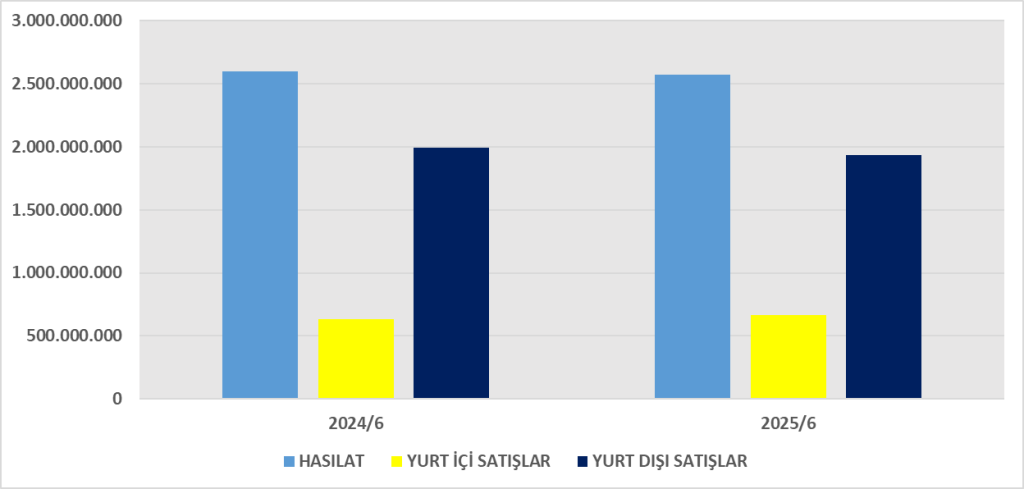
- Hasılat: 2.573.738.296 TL (geçen yıl aynı döneme göre %1 azalış).
- Brüt Kar: 261.556.954 TL (geçen yıla göre %27 artış) → maliyetlerde iyileşme var.
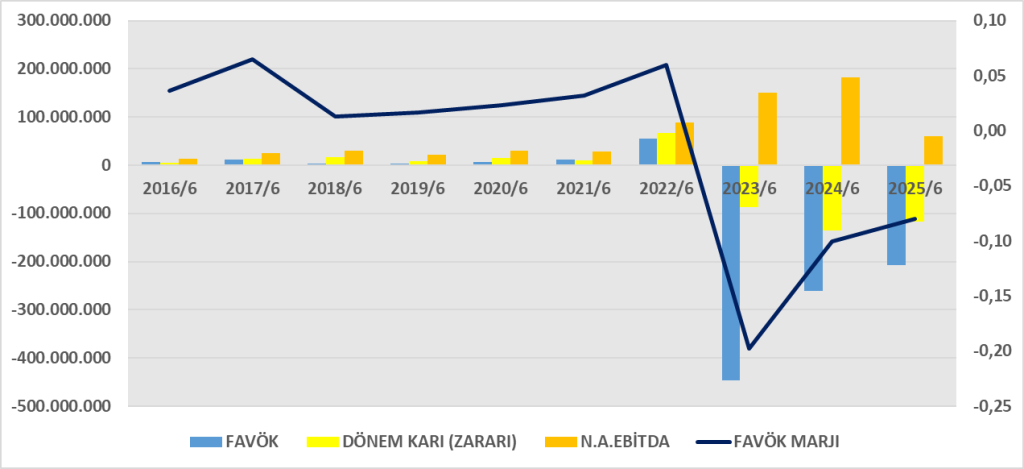
- Esas Faaliyet Kârı: 34.171.908 TL (2024/6A’da 13,5 milyon TL idi). Faaliyet kârlılığı artmış.
- Finansman Giderleri: -276.421.208 TL (önceki yıl -195,2 milyon TL).
- Vergi Öncesi Zarar: -129.358.267 TL.
- Net Dönem Zararı: -116.849.456 TL (geçen yıl -135,6 milyon TL idi).
Değerlendirme:
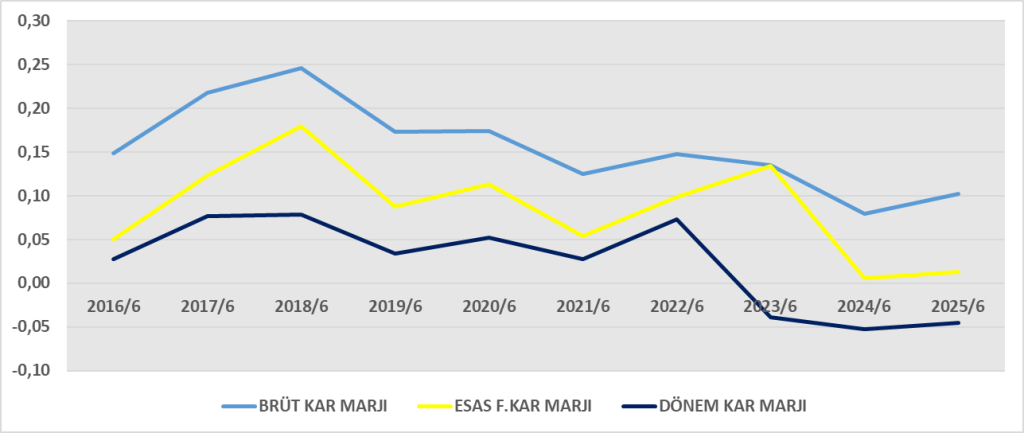
Operasyonel kârlılık gelişmiş olsa da finansman giderleri (yüksek borç ve faiz maliyetleri) net kârı baskılıyor. Satışlar sabit kalırken brüt kâr marjı %10,2’ye çıkmış (önceki dönem %7,9).
3. Nakit Akış Tablosu Analizi
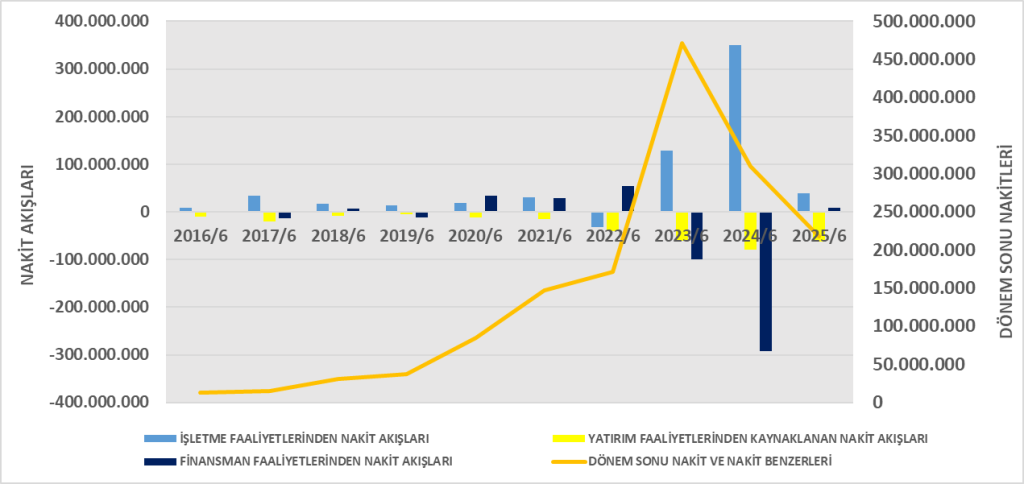
- Faaliyetlerden Nakit Akışı: +39,5 milyon TL (önceki yıl 349 milyon TL idi → büyük düşüş).
- Yatırım Faaliyetleri: -62,2 milyon TL (duran varlık alımları).
- Finansman Faaliyetleri: +8,8 milyon TL (borçlanma ile sağlanan nakit, faiz ödemeleri yüksek).
- Net Nakit Artışı: +32,2 milyon TL → nakit pozisyonu 217,5 milyon TL’ye çıkmış.
Değerlendirme:
Faaliyet nakit akışı ciddi şekilde düşmüş. Bu, alacak ve stok artışından kaynaklanıyor. Şirket nakit ihtiyacını borçlanma ile kapatıyor.
4. Dupont Analizi
- Şirket özkaynak kârlılığı negatif.
- Operasyonel marj iyileşse de yüksek finansman giderleri nedeniyle net zarar var.
- Kaldıraç yüksek (borç yükü ağır). Bu, riskli bir yapı oluşturuyor.
Genel Sonuç:
- Bak Ambalaj satışlarını korumuş, brüt kârlılığını artırmış.
- Ancak kısa vadeli borçların yükselmesi ve finansman giderleri net kârlılığı olumsuz etkiliyor.
- Nakit akışlarında ciddi bozulma var.
- Dupont analizi, özkaynak kârlılığının negatif olduğunu ve temel sorunun finansman maliyetleri olduğunu ortaya koyuyor.
1. ROA (Aktif Karlılığı)
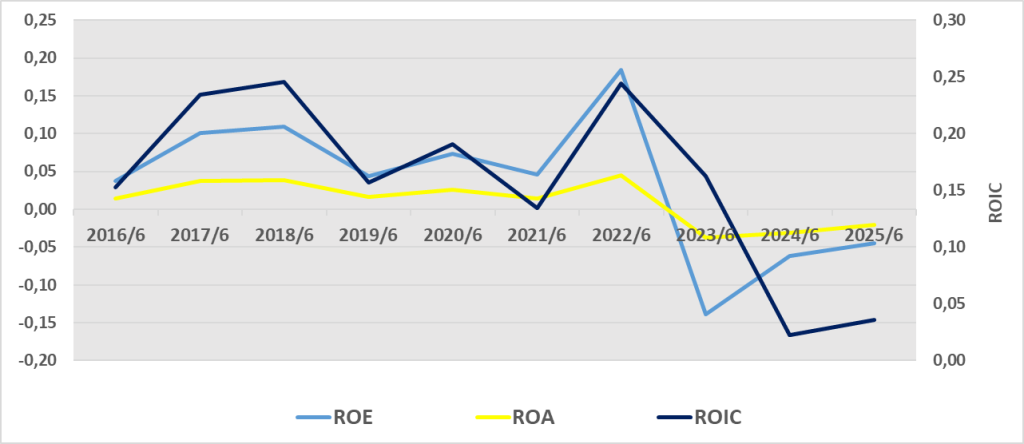
Yorum: Şirket varlıklarını kâra dönüştüremiyor, %2 seviyesinde zarar yazıyor. Varlık verimliliği düşük.
2. ROE (Özkaynak Karlılığı)
Yorum: Özkaynak kârlılığı negatife dönmüş. Yatırımcı açısından olumsuz bir sinyal, özkaynakların getirisi yok, aksine erime var.
3. ROIC (Yatırılan Sermaye Getirisi)
Yorum: ROIC çok düşük (%1’in altında). Şirket sermayesini maliyetinin çok altında getiriyor. Bu da borçlanma maliyetlerinin (yüksek faiz) kârlılığı erittiğini gösteriyor.
Genel Değerlendirme
- ROA: -%2,1 → Varlıklar zarar üretiyor.
- ROE: -%4,5 → Özkaynak sahipleri zarar ediyor.
- ROIC: %0,8 → Sermaye getirisi yok denecek kadar düşük, WACC’nin çok altında.
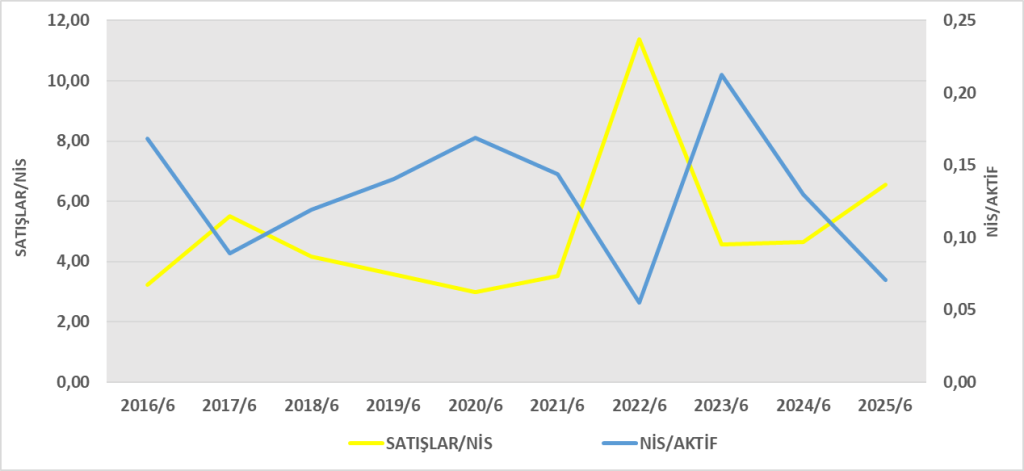
Sorunun kaynağı operasyonlardan ziyade yüksek finansman giderleri. Satışlar sabit, brüt kâr artıyor ama borç yükü ve faiz maliyetleri kârlılığı bitiriyor.






Faaliyet raporu:https://www.kap.org.tr/tr/Bildirim/1480253
Finansal rapor:https://www.kap.org.tr/tr/Bildirim/1480252