

ARZUM ELEKTRİKLİ EV ALETLERİ SANAYİ VE TİCARET A.Ş.
1. Bilanço Analizi
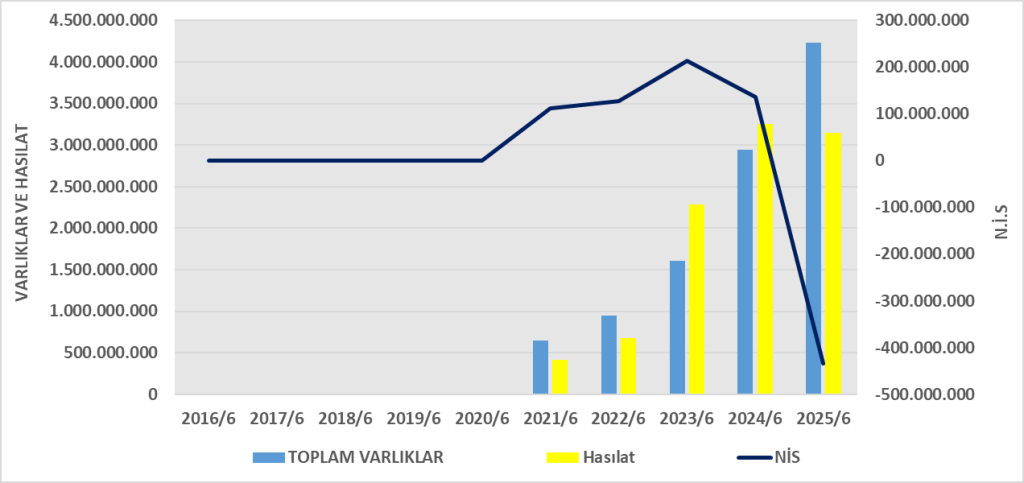
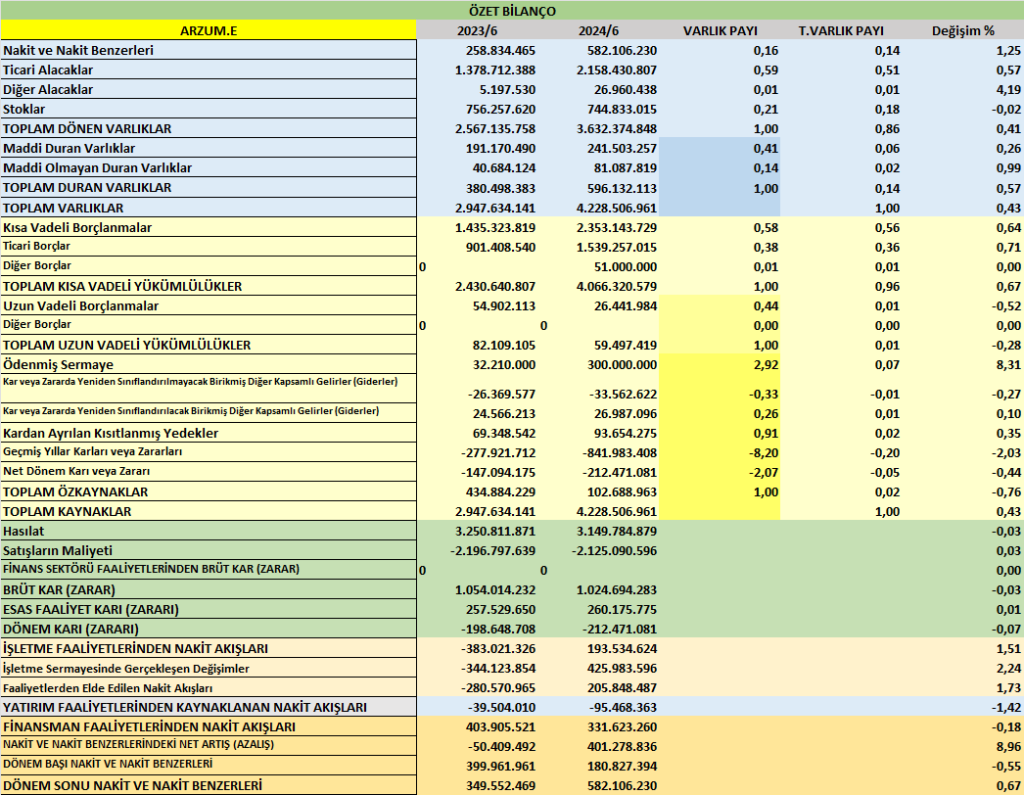
- Toplam Varlıklar: 4,23 milyar TL (2024 sonu: 3,81 milyar TL, %11 artış)
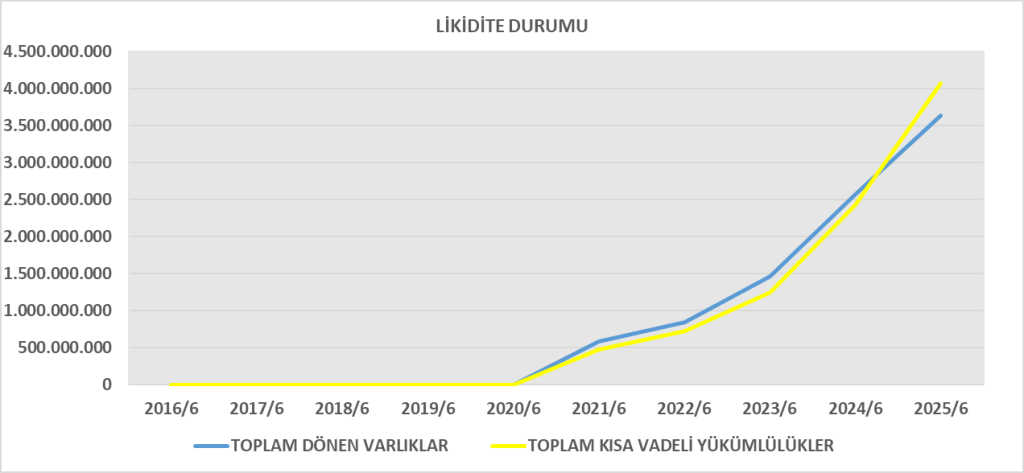
- Dönen Varlıklar: 3,63 milyar TL → şirketin varlıklarının %86’sı dönen varlıklardan oluşuyor (yüksek likidite).
- Nakit ve nakit benzerleri: 582 milyon TL (önceki 181 milyon TL’ye göre güçlü artış).
- Ticari alacaklar: 2,16 milyar TL (önemli bir artış, tahsilat riski var).
- Stoklar: 745 milyon TL (önceki 1,03 milyar TL’den düşmüş, stok yönetimi iyileşmiş).
- Kısa Vadeli Yükümlülükler: 4,07 milyar TL (önceki 3,41 milyar TL).
- Borçlanmaların önemli kısmı kısa vadeli: 2,35 milyar TL.
- Ticari borçlar: 1,54 milyar TL.
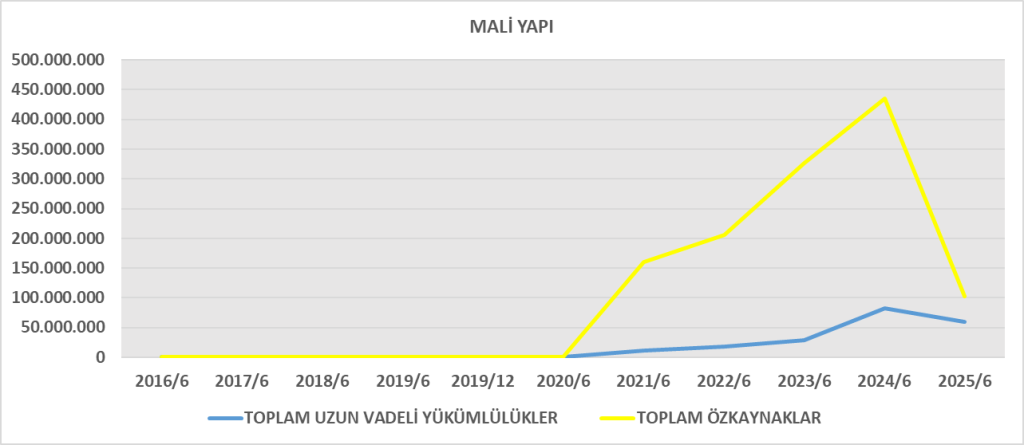
- Uzun Vadeli Yükümlülükler: 59,5 milyon TL (önceki 86,5 milyon TL).
- Özkaynaklar: 102,7 milyon TL (önceki 316,6 milyon TL, ciddi düşüş).
Yorum:
Şirket varlık büyümesini borçla finanse etmiş. Borç/özkaynak oranı çok yükselmiş; finansal kaldıraç riskli seviyede. Stok azaltımı pozitif ama ticari alacaklar çok yükseldiği için nakit akış yönetimi kritik durumda.
2. Gelir Tablosu Analizi
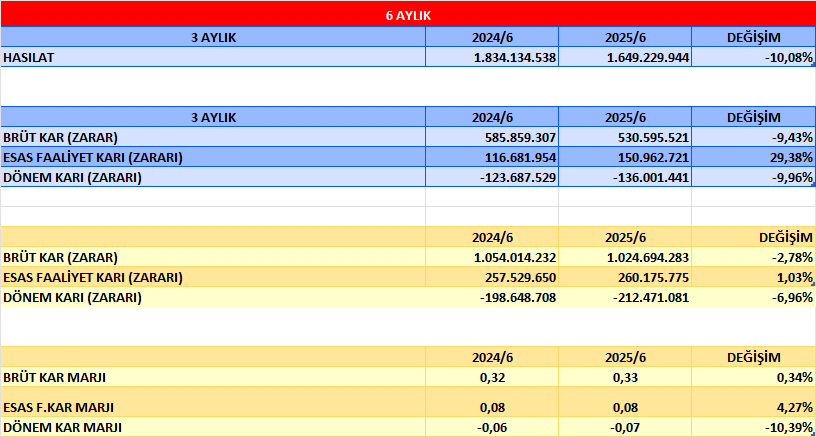
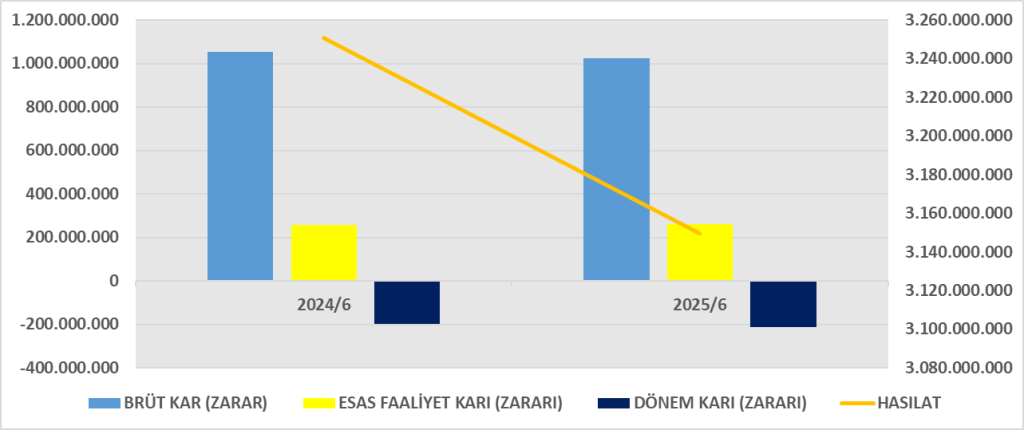
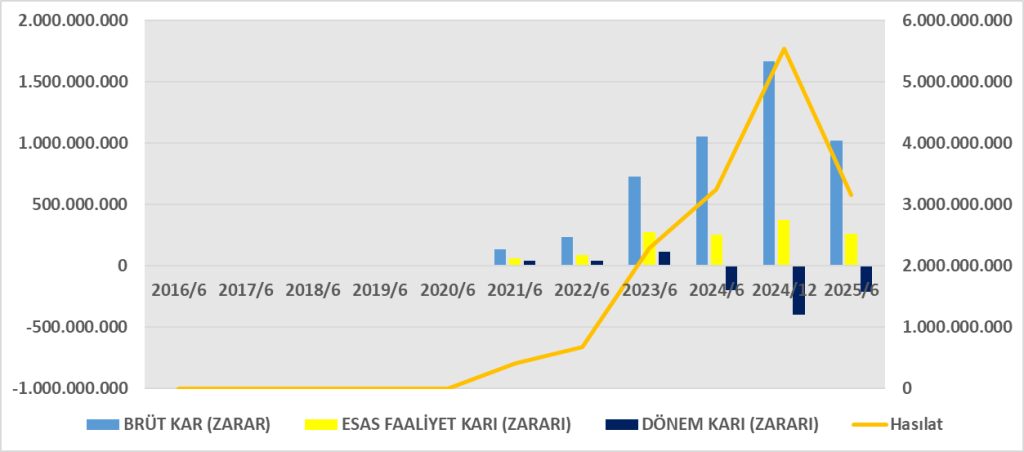
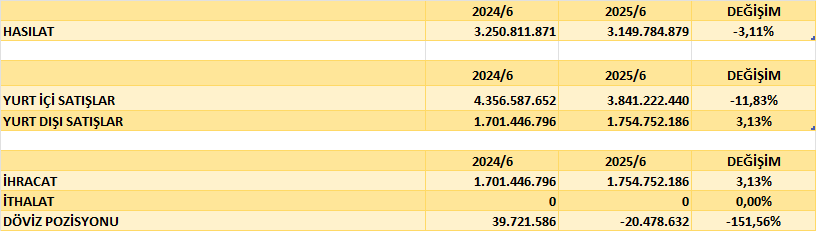
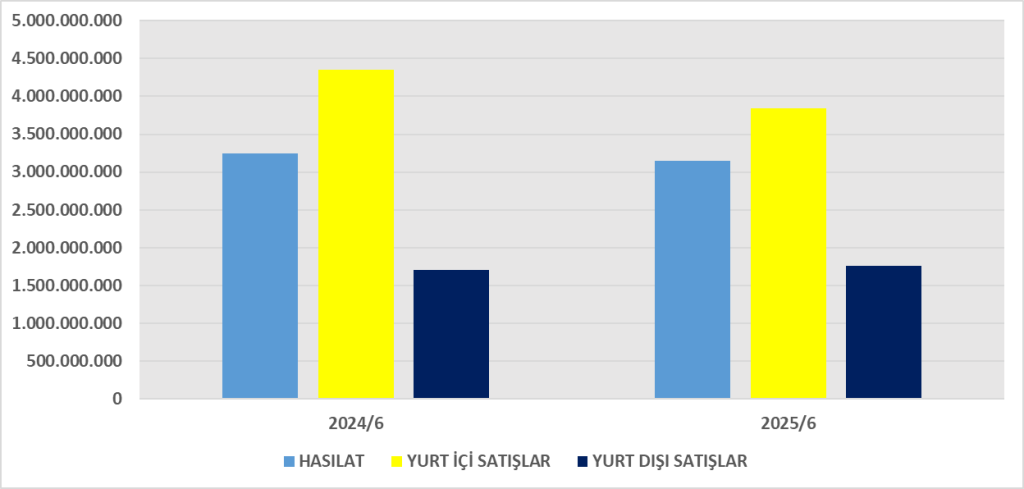
- Hasılat: 3,15 milyar TL (2024/06: 3,25 milyar TL → %3 düşüş).
- Brüt Kâr: 1,02 milyar TL (%32,5 brüt marj).
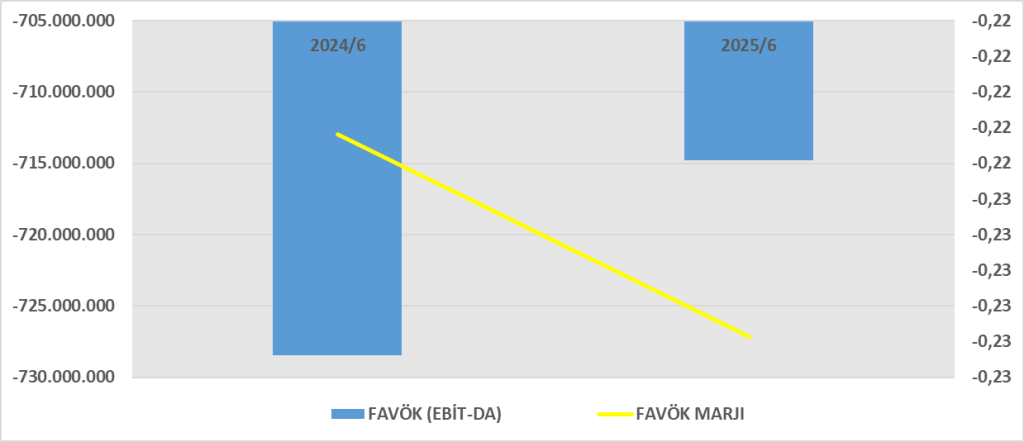
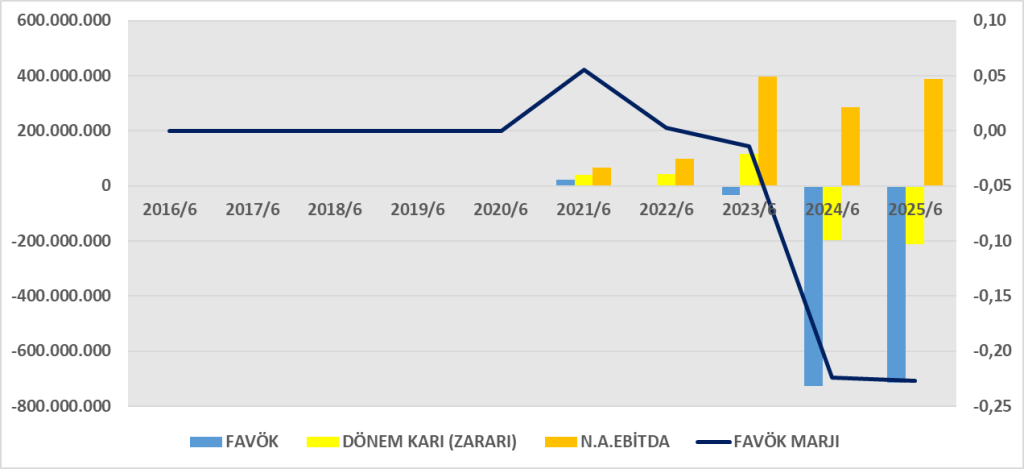
- Esas Faaliyet Kârı: 260 milyon TL (2024/06’ya göre yatay).
- Finansman Giderleri: -705 milyon TL (önceki yıl -569 milyon TL’den daha kötü).
- Net Dönem Zararı: -212 milyon TL (2024/06: -199 milyon TL).
Yorum:
Şirket operasyonel kârlılığını korusa da yüksek faiz ve finansman yükü nedeniyle zarar etmeye devam ediyor. Brüt marj güçlü (%32 civarı), fakat finansman giderleri neredeyse faaliyet kârını fazlasıyla götürüyor.
3. Nakit Akış Tablosu Analizi
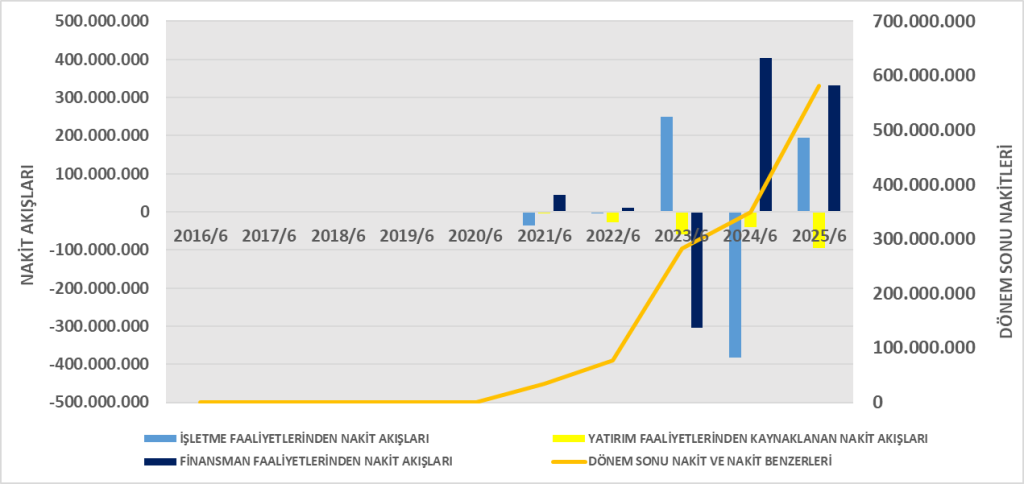
- İşletme Faaliyetlerinden Nakit Akışı: +194 milyon TL (önceki yıl -383 milyon TL → çok olumlu dönüş).
- Yatırım Faaliyetlerinden Nakit Akışı: -95 milyon TL (duran varlık yatırımları).
- Finansman Faaliyetlerinden Nakit Akışı: +332 milyon TL (yeni borçlanma).
- Dönem Sonu Nakit: 582 milyon TL (önceki yıl 350 milyon TL).
Yorum:
Operasyonlardan nakit yaratma gücü artmış (pozitifleşmiş). Ancak nakit artışı esas olarak borçlanma sayesinde. Bu durum sürdürülebilir değil, borç servis yükünü artırıyor.
4. DuPont Analizi (ROE Ayrıştırma)
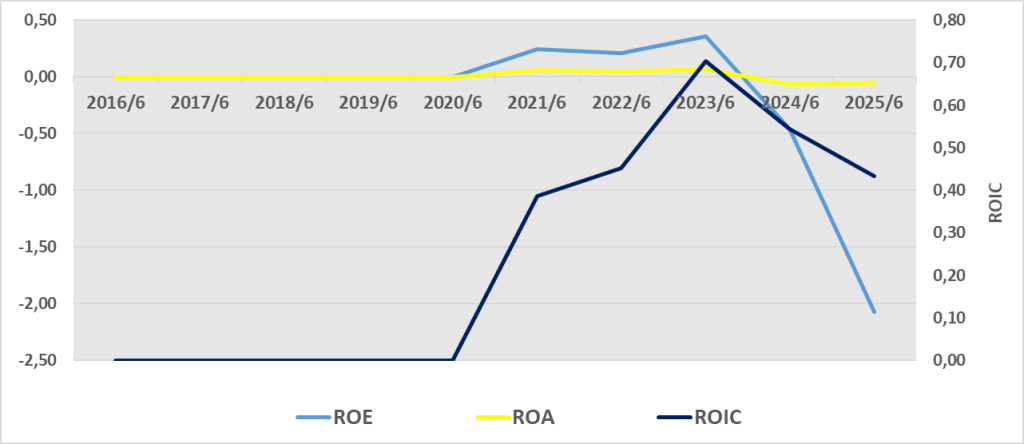
- Şirket özkaynaklarını hızla eriten negatif ROE üretiyor.
- Temel sebep yüksek finansal kaldıraç ve faiz giderleri.
- Operasyonel olarak kârlı olmasına rağmen, borç baskısı nedeniyle zarar yazıyor.
- Sürdürülebilirlik için borç azaltımı veya özsermaye güçlendirmesi gerekiyor.
Genel Sonuç:
- Operasyonel performans güçlü (brüt kâr marjı iyi), fakat borçluluk aşırı.
- Finansman giderleri şirketin tüm kârlılığını eritiyor.
- Nakit akışı toparlanmış olsa da, esas neden borçlanma.
- Acil sermaye artırımı, borç yapılandırması veya faiz yükünü azaltacak stratejiler olmazsa özkaynakların tamamen erime riski var.
1. ROA (Aktif Karlılığı)
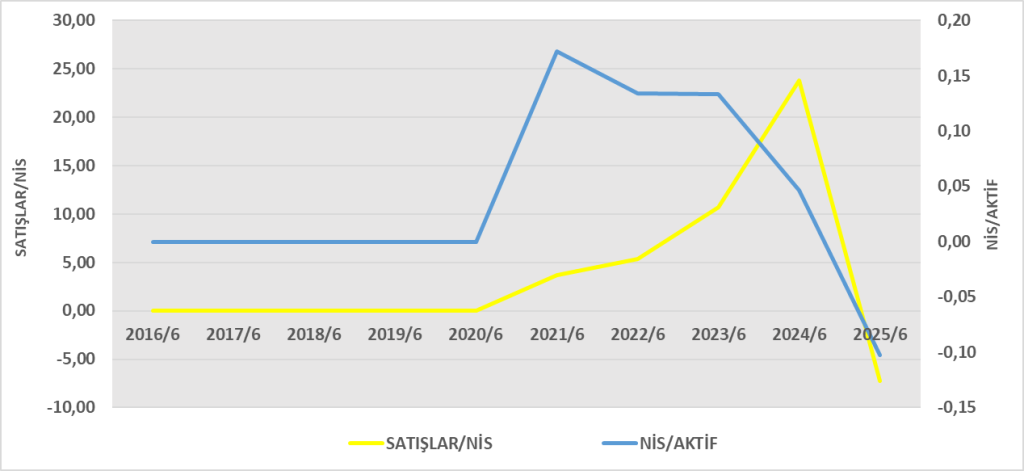
Şirket, sahip olduğu varlıkların %5’i oranında zarar üretiyor. Bu, varlıkların etkin kullanıldığını ama yüksek finansman giderlerinin kârlılığı negatife çevirdiğini gösteriyor. Operasyonel kârlılık olmasına rağmen finansal gider yükü aktif karlılığını baskılıyor.
2. ROE (Özkaynak Karlılığı)
- Çok yüksek negatif ROE, özkaynakların hızla eridiğini gösteriyor.
- Kaldıraç çok yüksek (Varlık/Özkaynak ≈ 41), bu da küçük özkaynak tabanına göre borç yükünün aşırı olduğunu ortaya koyuyor.
- Özkaynak yatırımcıları için ciddi bir değer kaybı riski var.
3. ROIC (Yatırılan Sermaye Karlılığı)
- Şirket yatırılan sermayeden yaklaşık %5,7 getiri üretiyor.
- Ancak borçlanma maliyetleri (faiz giderleri %15–20 arası) ROIC’in çok üzerinde. Bu da net kârın negatife dönmesine yol açıyor.
- Yani faaliyetler değer yaratıyor, fakat finansman yapısı (yüksek borç + yüksek faiz) yaratılan değeri yok ediyor.
Genel Değerlendirme
- ROA (-%5,0): Varlıklar zarar yazdırıyor.
- ROE (-%207): Özkaynak yatırımcıları için büyük risk, kaldıraç çok yüksek.
- ROIC (%5,7): Operasyonlar fena değil, fakat borç maliyeti çok yüksek olduğundan değer yok ediliyor.
Çözüm: Şirketin finansal yapısını düzeltmesi (borç azaltma, sermaye artırımı, faiz yükünü hafifletme) şart. Operasyonel olarak sürdürülebilir ama finansman modeli çok riskli.





Faaliyet raporu:https://www.kap.org.tr/tr/Bildirim/1481031
Finansal rapor:https://www.kap.org.tr/tr/Bildirim/1481026