
ALKİM KAĞIT SANAYİ VE TİCARET A.Ş.
1. Bilanço Analizi
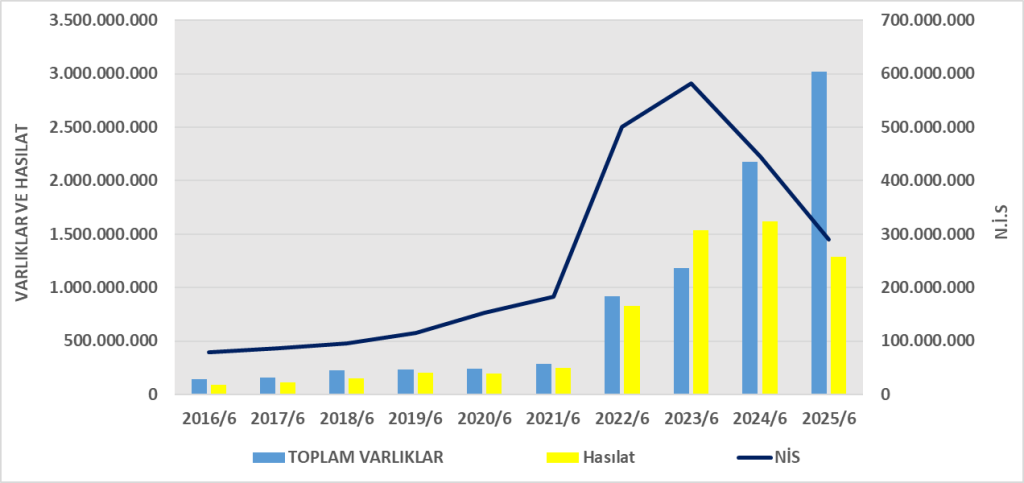
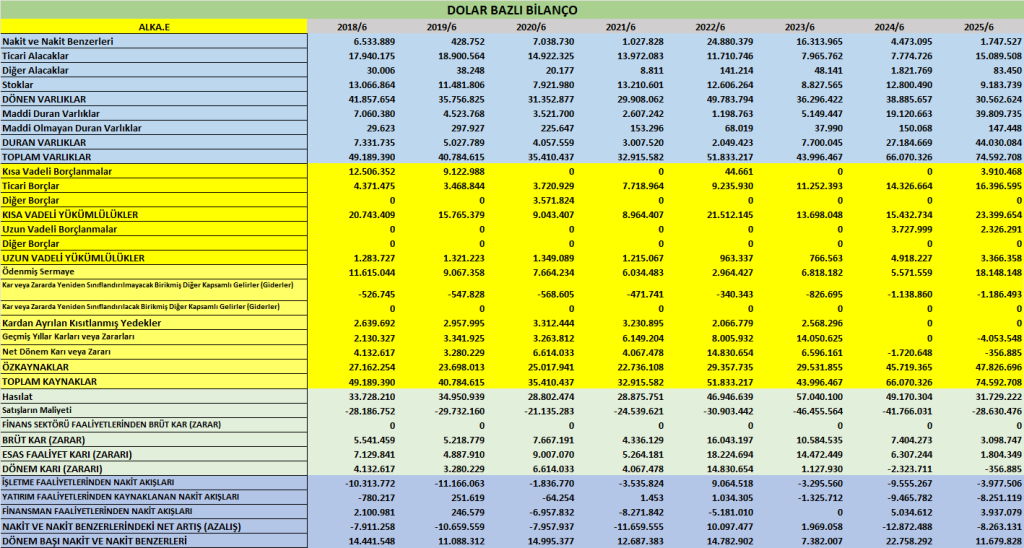
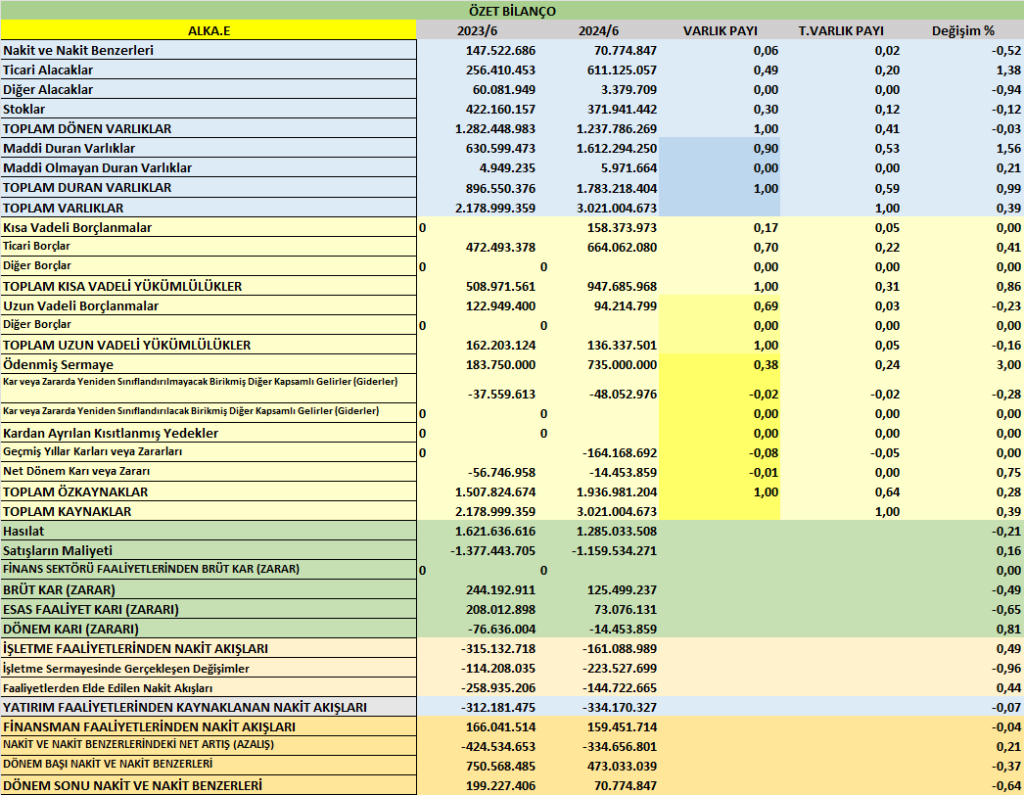
- Toplam Varlıklar: 3.021 milyar TL (2024 sonu: 2.837 milyar TL, %6,5 artış)
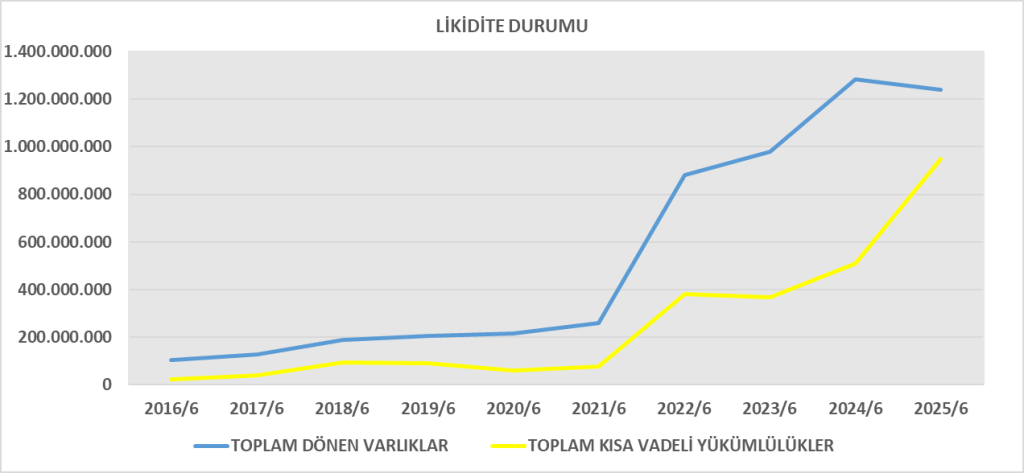
- Dönen Varlıklar: 1.238 milyar TL → Nakit 70,7 milyon TL’ye gerilemiş (2024 sonu: 473 milyon TL), ciddi düşüş.
- Duran Varlıklar: 1.783 milyar TL (özellikle maddi duran varlıklarda artış: 1.612 milyar TL → kapasite yatırımları yüksek).
- Kısa Vadeli Yükümlülükler: 947,7 milyon TL (önemli artış, borçlanma ve ticari borç kaynaklı).
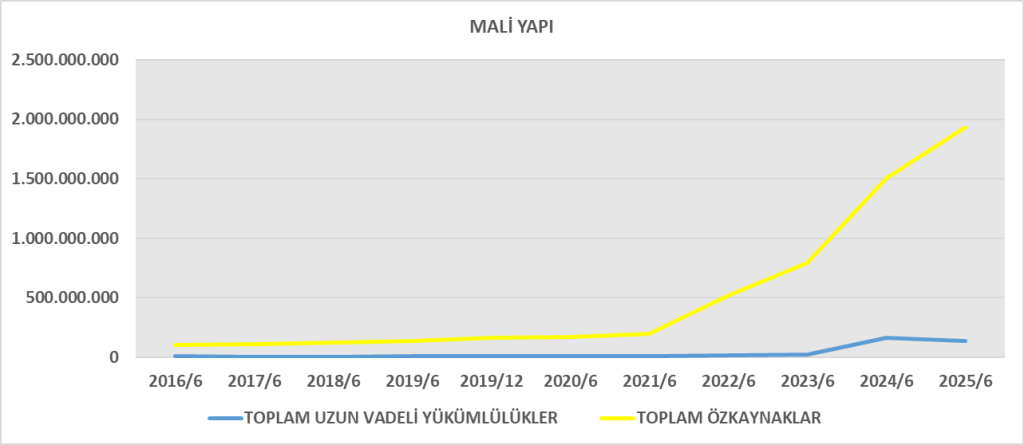
- Uzun Vadeli Yükümlülükler: 136,3 milyon TL (azalma var).
- Özkaynaklar: 1.937 milyar TL (hafif düşüş, dönem zararı etkisiyle).
Yorum:
- Şirketin nakit pozisyonu ciddi azalmış, yatırım harcamaları ve operasyonel nakit çıkışları nedeniyle.
- Kısa vadeli borçlarda artış → likidite riski yükselmiş.
- Öz kaynaklar güçlü kalmaya devam ediyor (%64 özkaynak oranı), fakat net zarar baskı yaratıyor.
2. Gelir Tablosu Analizi
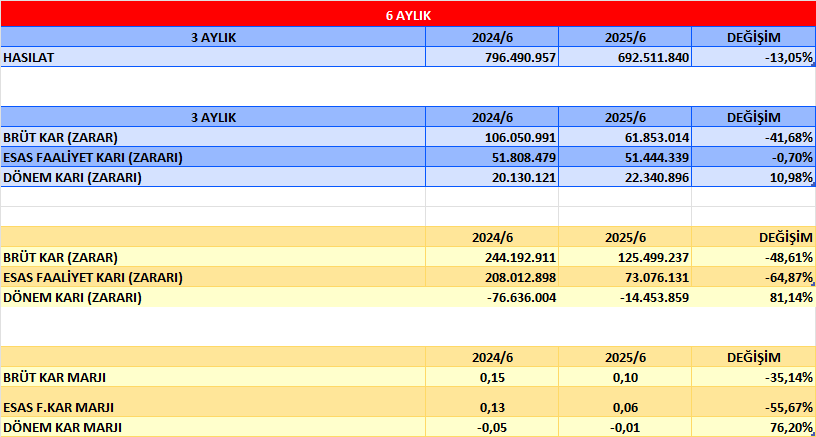
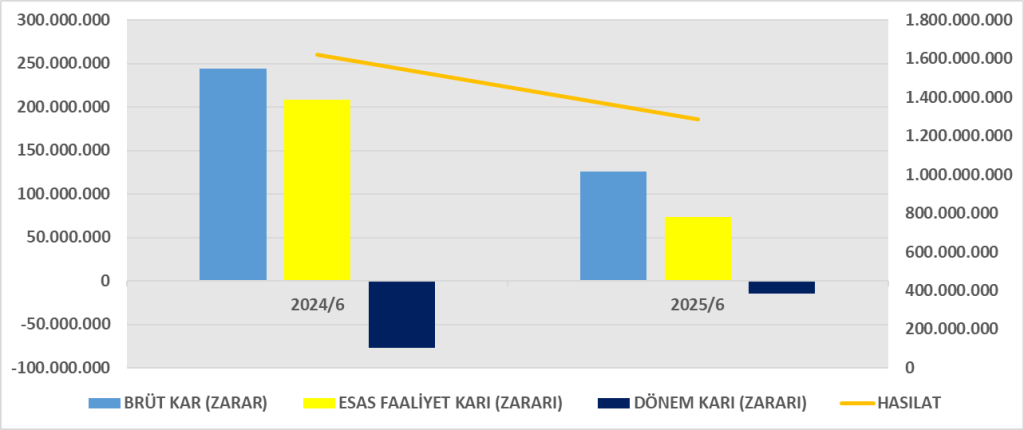
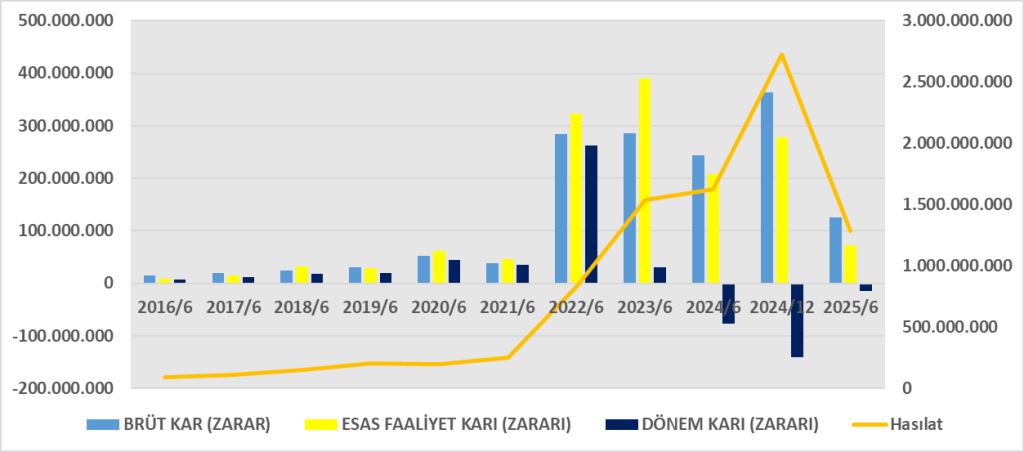
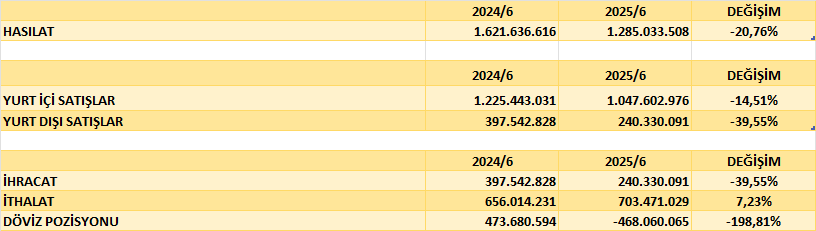
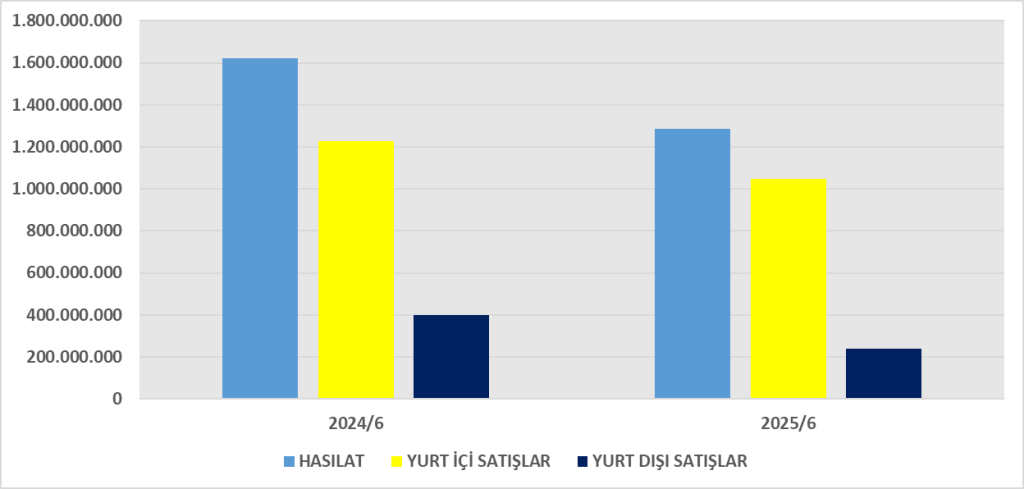
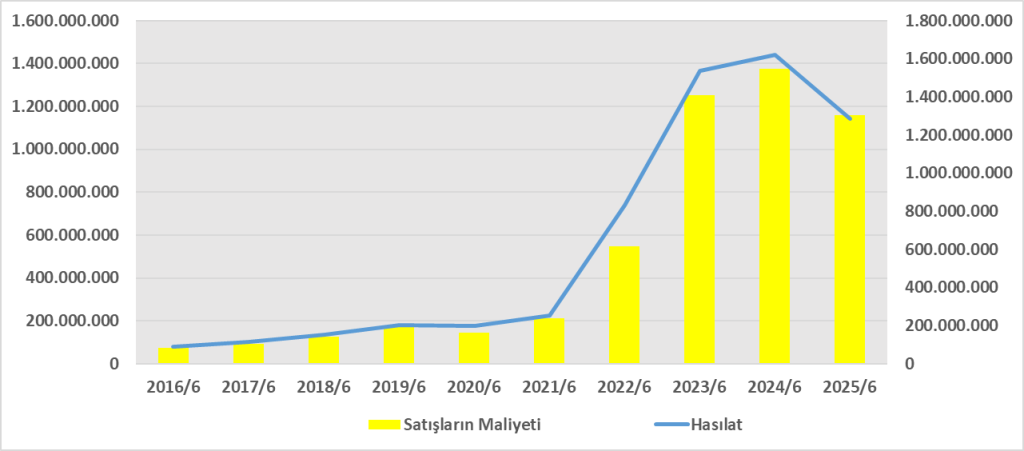
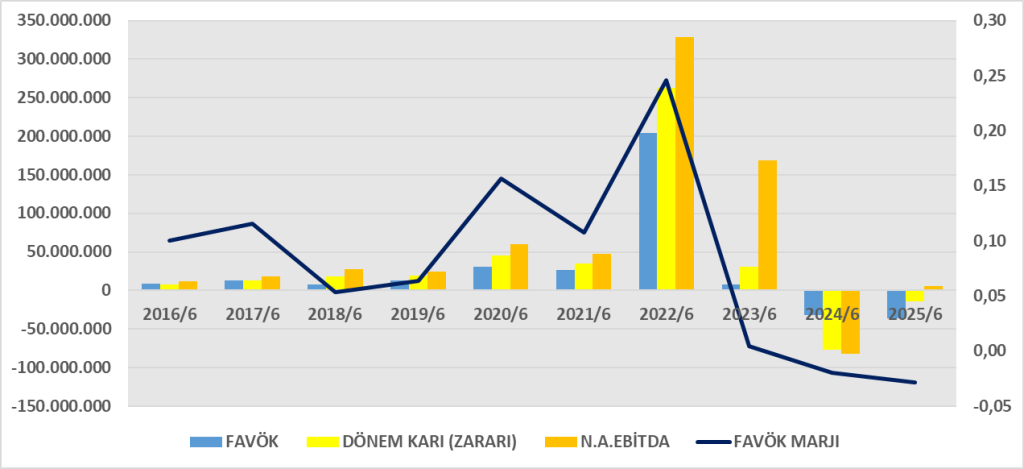
- Hasılat: 1,285 milyar TL (2024 aynı dönem: 1,622 milyar TL, %20 düşüş).
- Brüt Kar: 125,5 milyon TL (2024: 244,2 milyon TL, yarı yarıya düşmüş).
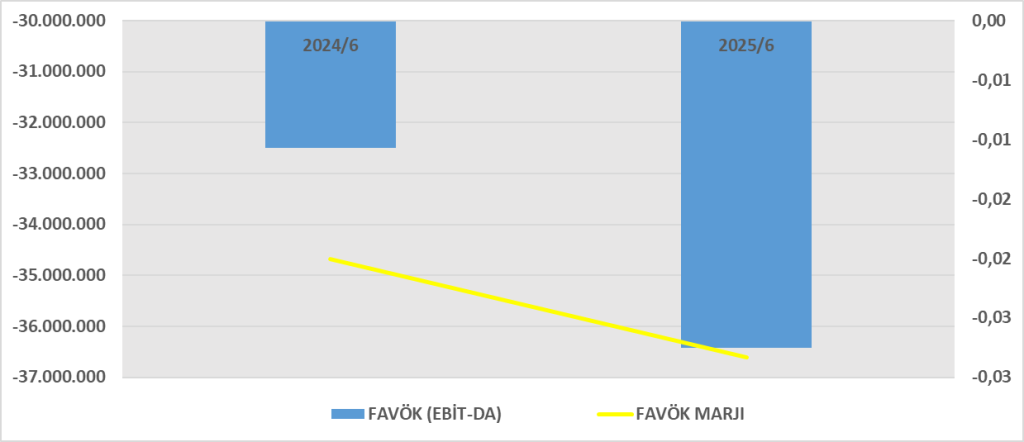
- Esas Faaliyet Kârı: 73,1 milyon TL (2024: 208 milyon TL).
- Vergi Öncesi Kâr/Zarar: -11,1 milyon TL (2024: -78,2 milyon TL).
- Net Dönem Kârı/Zararı: -14,5 milyon TL (2024: -76,6 milyon TL, zarar küçülmüş).
Yorum:
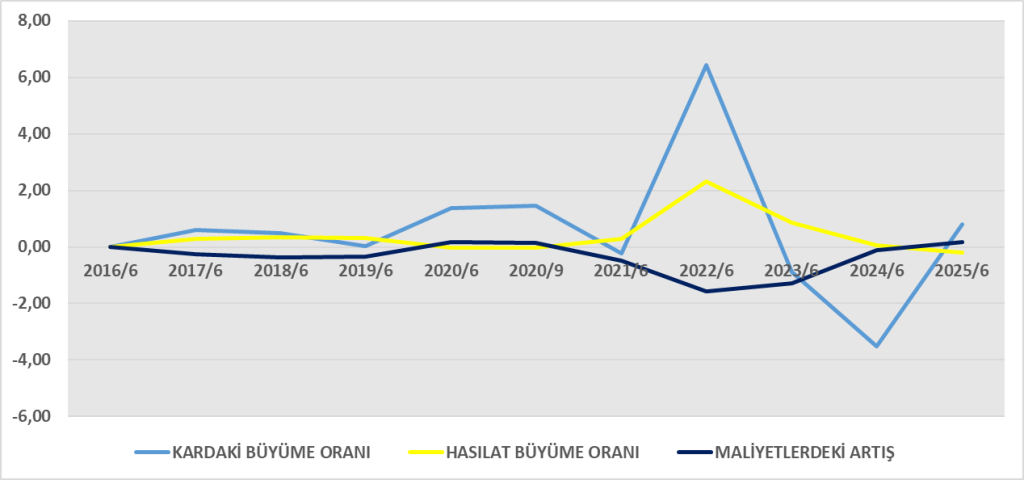
- Satışlarda ve brüt kârda ciddi düşüş var, maliyet baskısı yüksek.
- Finansman giderleri ve parasal pozisyon kayıpları zararı artırmış.
- Geçen yıla göre zarar azalmış ama yine de kârlılık düşük seyrediyor.
3. Nakit Akış Tablosu
- İşletme Faaliyetlerinden Nakit Akışı: -161 milyon TL (2024: -315 milyon TL) → faaliyetlerden nakit çıkışı devam ediyor.
- Yatırım Faaliyetleri: -334 milyon TL → büyük ölçüde makine/tesis yatırımları.
- Finansman Faaliyetleri: +159 milyon TL → borçlanma ile fonlanmış.
- Dönem Sonu Nakit: 70,7 milyon TL (2024 sonu: 473 milyon TL).
Yorum:
- Şirket operasyonlarından nakit yaratamıyor, üstüne yoğun yatırım yapıyor.
- Bu nedenle nakit rezervi erimiş, borçlanmaya bağımlılık artmış.
4. DuPont Analizi
- Şirketin özkaynak kârlılığı negatif (% -0,7).
- Zararın ana nedeni net kâr marjının ekside olması.
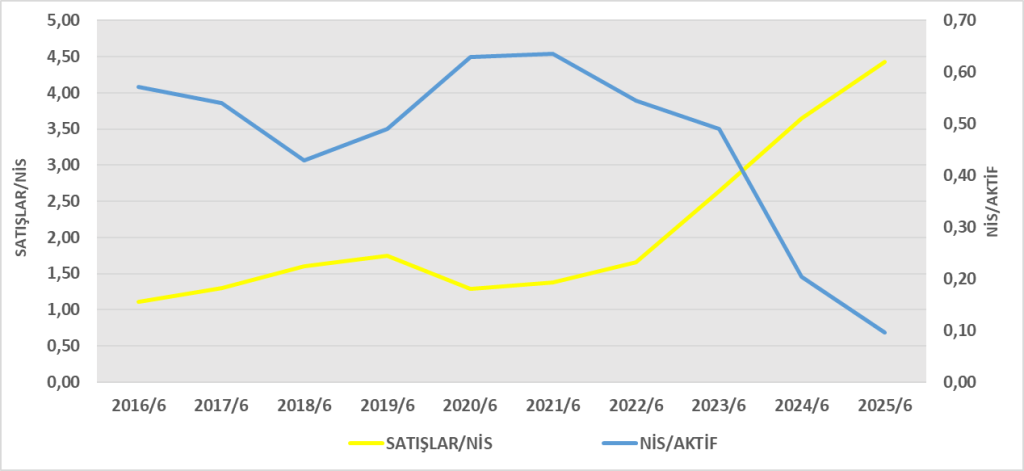
- Varlık kullanım verimliliği (0,43) düşük → yatırımlar satışlara dönüşmemiş.
- Kaldıraç makul (1,56), finansal risk aşırı değil.
Genel Değerlendirme
- Pozitif: Özkaynak oranı yüksek, geçen yılki ağır zarara göre daha sınırlı zarar.
- Negatif: Nakit azalması, operasyonel nakit çıkışı, satışlardaki %20 daralma ve düşük kârlılık.
- Sonuç: ALKA yatırımlarını artırmış ancak bu yatırımlar henüz satış ve kârlılığa yansımamış. Orta vadede yatırımların üretim ve satışlara katkısı artmazsa likidite riski büyüyebilir.
1. ROA (Aktif Karlılığı)
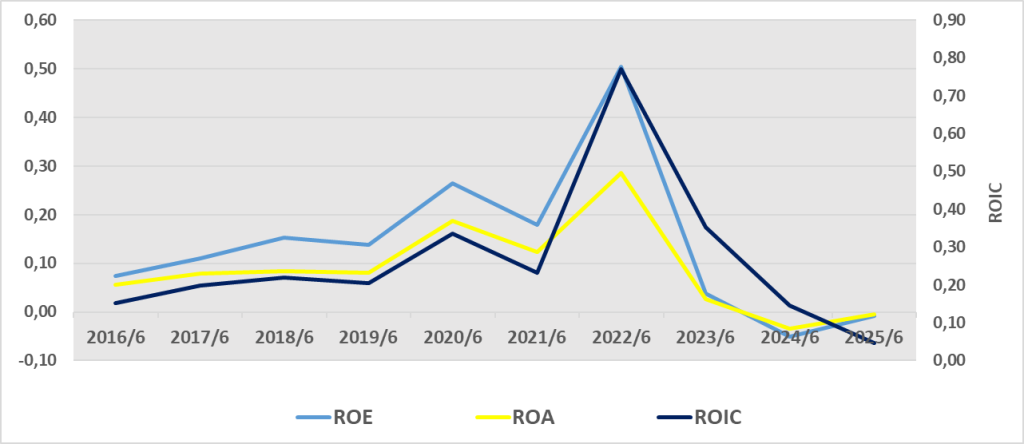
Yorum: Şirket aktiflerini kâr üretmekte verimli kullanamıyor, zarar yaratıyor.
2. ROE (Özkaynak Karlılığı)
Yorum: Sermaye sahipleri için negatif getiri söz konusu. Geçen yıl aynı dönemde zarar daha büyüktü, bu nedenle bir iyileşme var ama hâlâ özkaynak kârlılığı zayıf.
3. ROIC (Yatırılan Sermaye Karlılığı)
Yorum: Şirket yatırılan sermayeden pozitif fakat çok düşük getiri sağlıyor. ROIC, Türkiye’deki ortalama sermaye maliyetinin (WACC ~ %25–30 enflasyonist ortamda) çok altında → ekonomik değer yaratmıyor.
Genel Değerlendirme
- ROA: -0,5% → varlık kârlılığı düşük ve negatif.
- ROE: -0,7% → özkaynak getirisi negatif.
- ROIC: +2,5% → operasyonlardan ufak pozitif getiri var ama sermaye maliyetini karşılamıyor.
Sonuç: Şirketin yatırımları henüz satışlara ve kârlılığa dönüşmemiş. Operasyonel verimlilik ve maliyet kontrolü artmazsa, uzun vadede özkaynak kârlılığı baskı altında kalacak.



Faaliyet raporu:https://www.kap.org.tr/tr/Bildirim/1476264
Finansal rapor:https://www.kap.org.tr/tr/Bildirim/1476263