

AKSU ENERJİ VE TİCARET A.Ş.
1. Bilanço
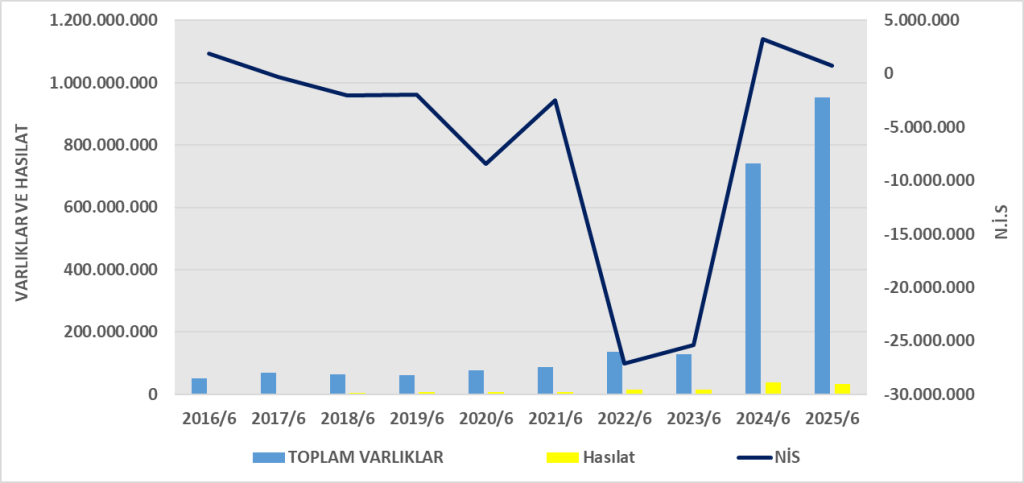
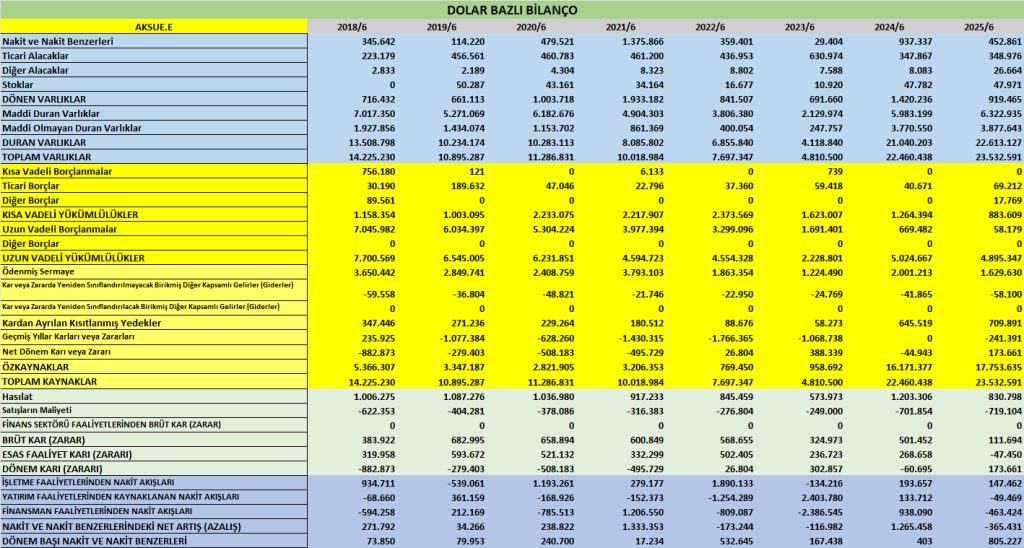
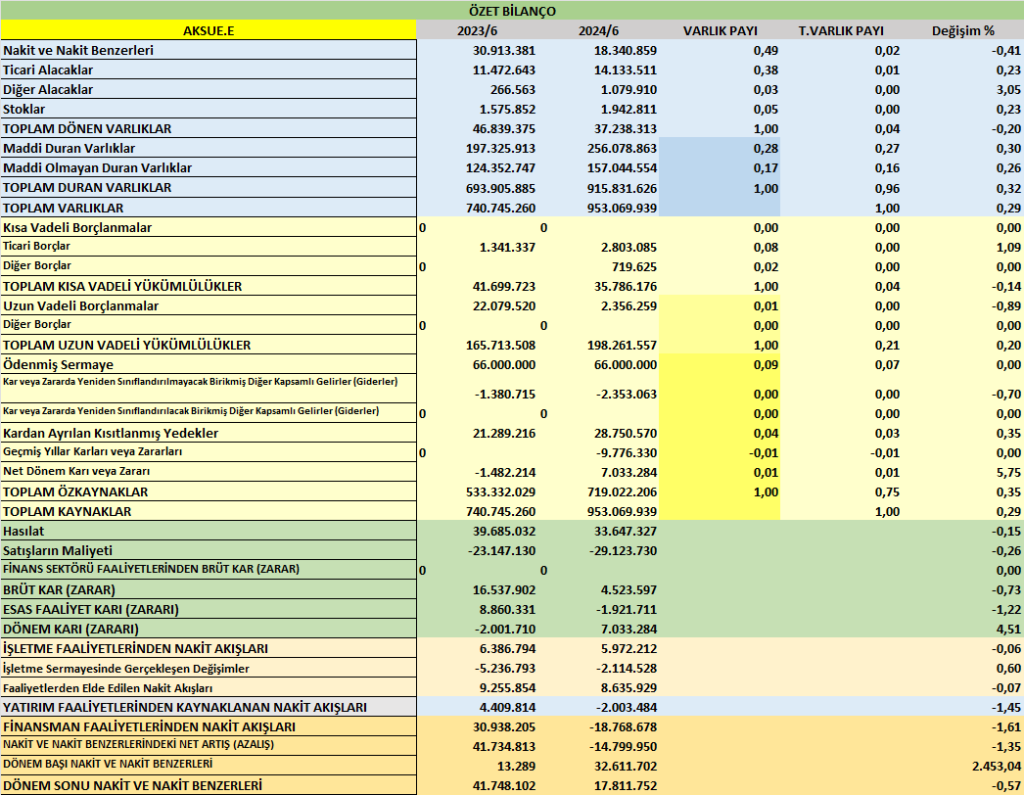
- Toplam Varlıklar: 953,1 mn TL
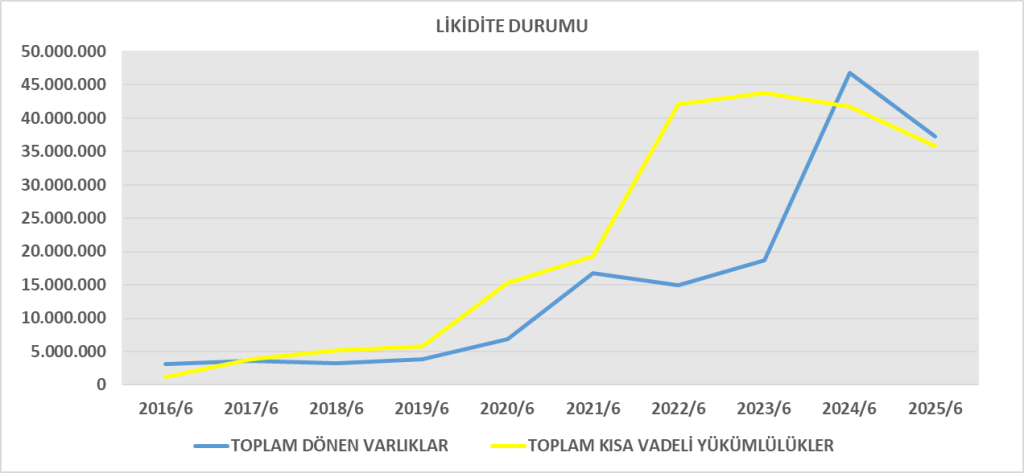
- Dönen Varlıklar: 37,2 mn TL (önceki dönem 47,6 mn TL, %↓21)
- Duran Varlıklar: 915,8 mn TL (büyük kısmı finansal yatırımlar ve maddi duran varlıklar)
- Toplam Yükümlülükler: 234,0 mn TL (önceki dönem 263,7 mn TL, %↓11)
- Kısa Vadeli: 35,8 mn TL
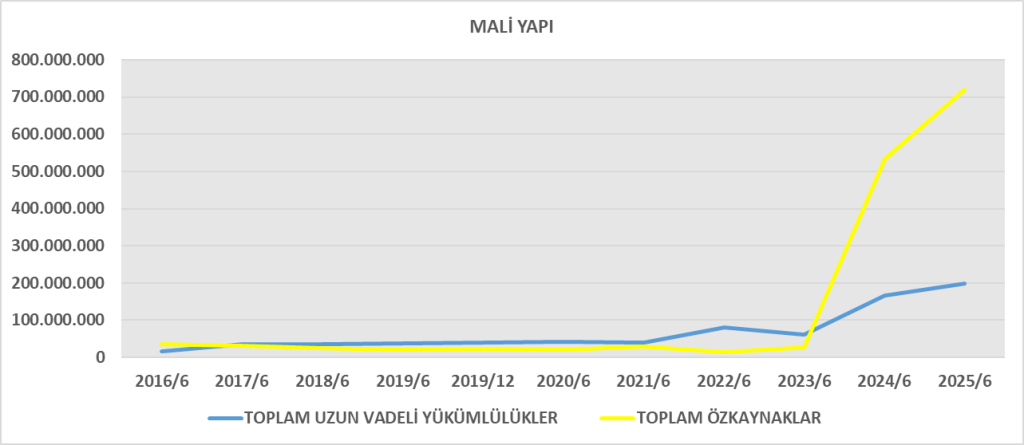
- Uzun Vadeli: 198,3 mn TL
- Özkaynaklar: 719,0 mn TL (önceki dönem 711,5 mn TL, hafif artış)
Yorum:
- Şirket varlıklarının %96’sı duran varlıklardan oluşuyor → sabit sermaye yoğun bir yapı.
- Borç/Özkaynak oranı ≈ 0,32 → düşük borçluluk.
- Özkaynakların korunması güçlü, borç geri ödemeleri yapılmış (uzun vadeli borçlar azalmış).
2. Gelir Tablosu
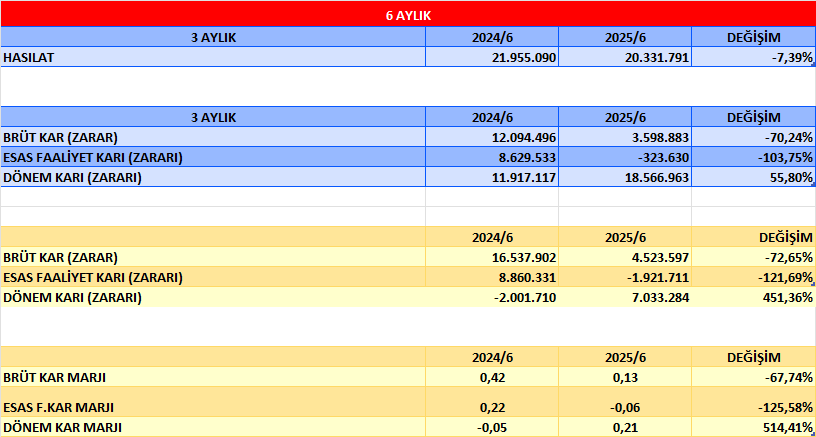
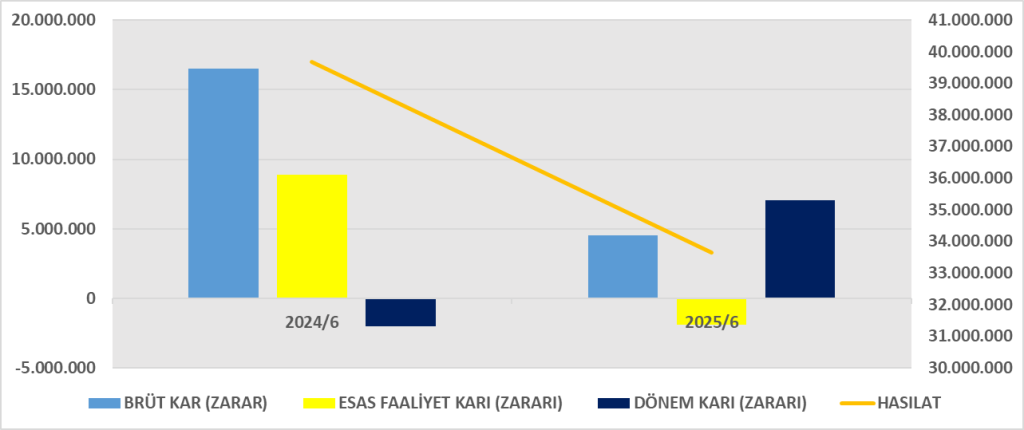
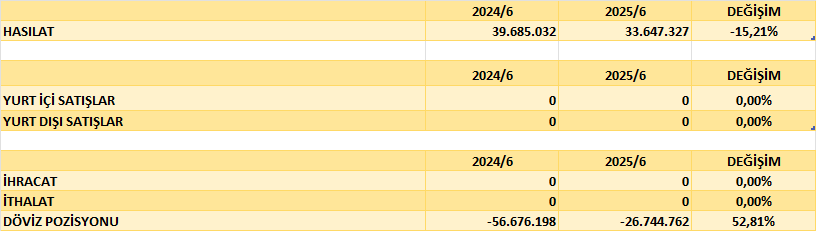
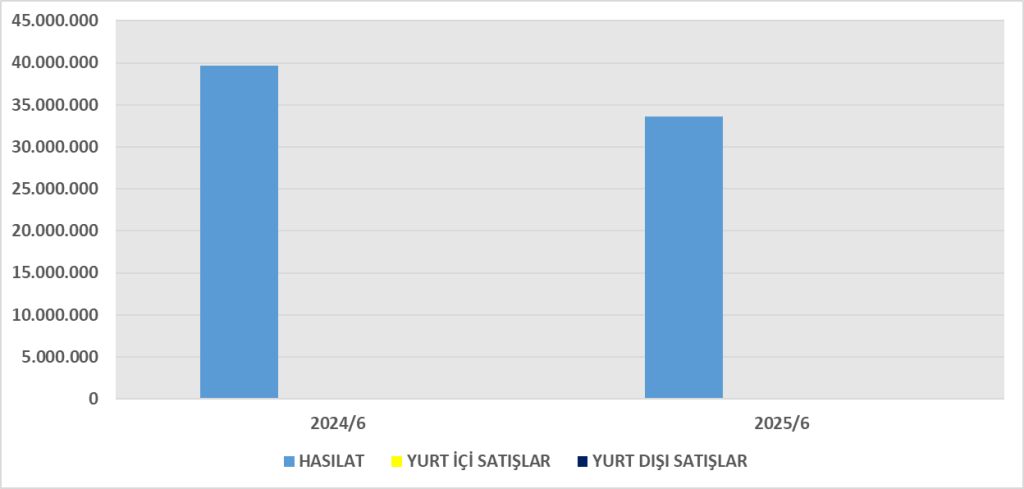
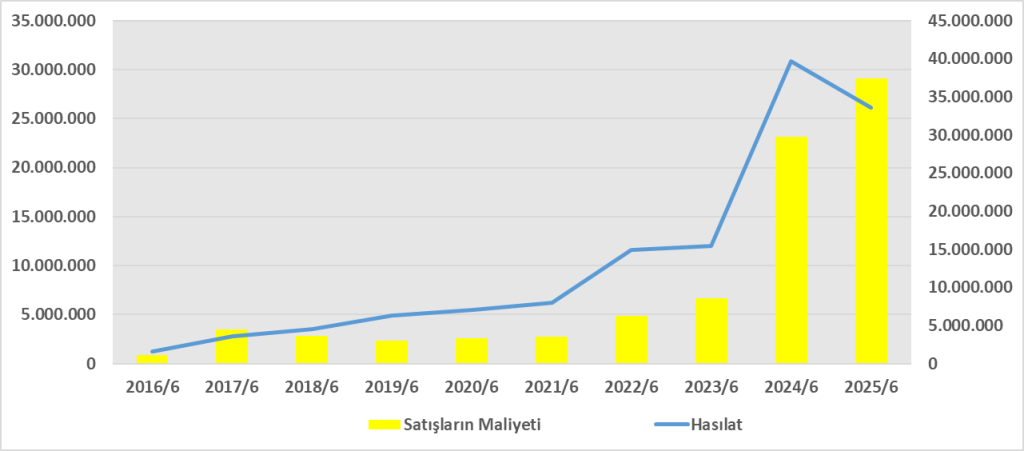
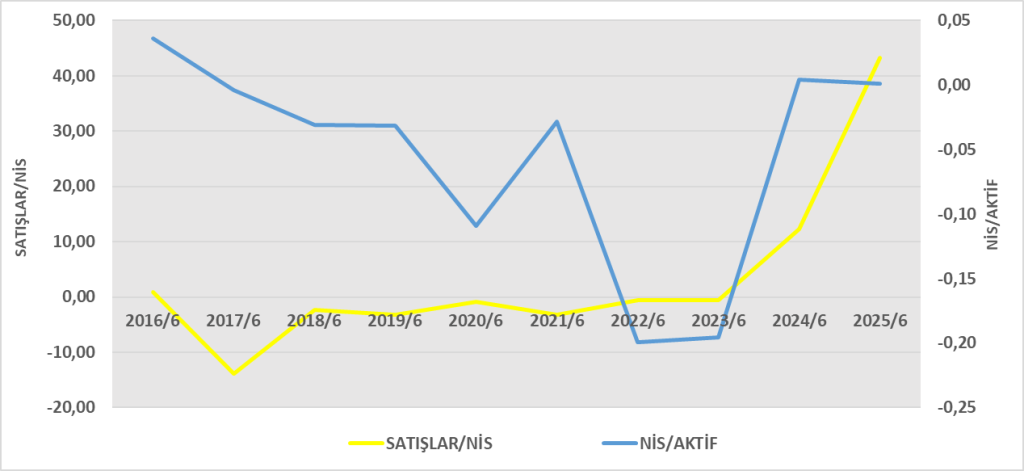
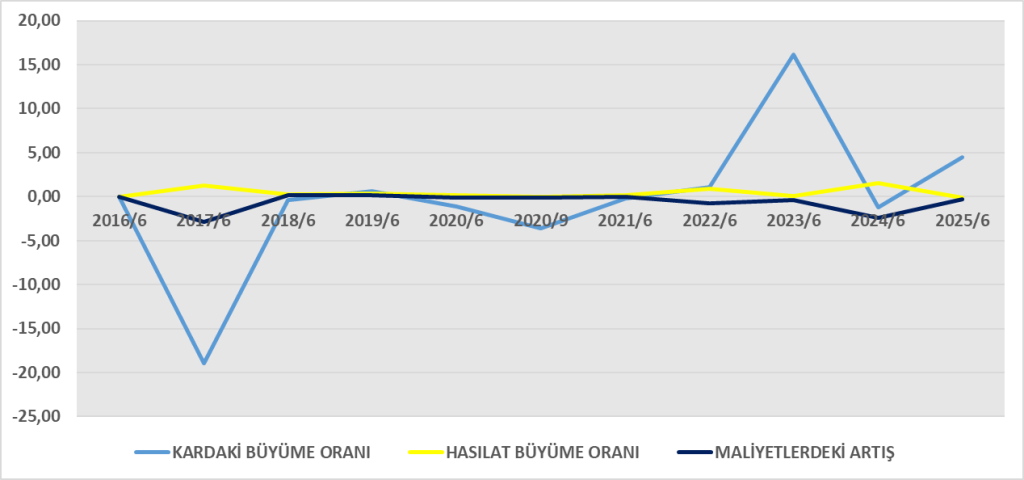
- Hasılat: 33,6 mn TL (önceki yıl aynı dönem 39,7 mn TL, %↓15)
- Brüt Kar: 4,5 mn TL (önceki yıl 16,5 mn TL, %↓73)
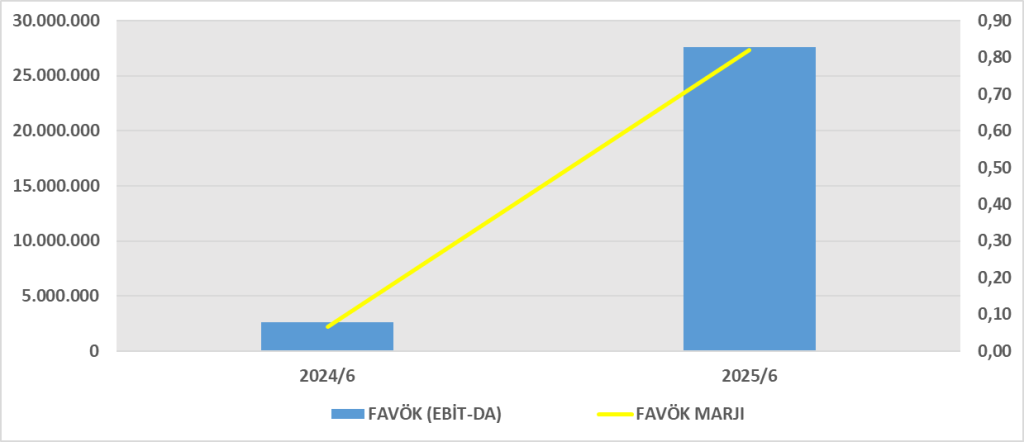
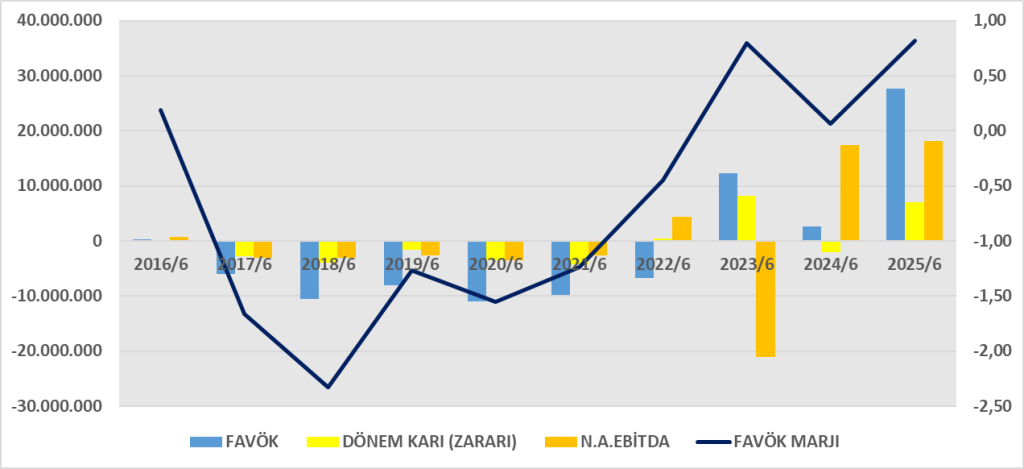
- Esas Faaliyet Karı: -1,9 mn TL (önceki yıl +8,9 mn TL)
- Finansman Giderleri: -11,1 mn TL
- Vergi Öncesi Kar: -4,8 mn TL
- Net Dönem Karı: +7,0 mn TL (önceki yıl -2,0 mn TL)
Yorum:
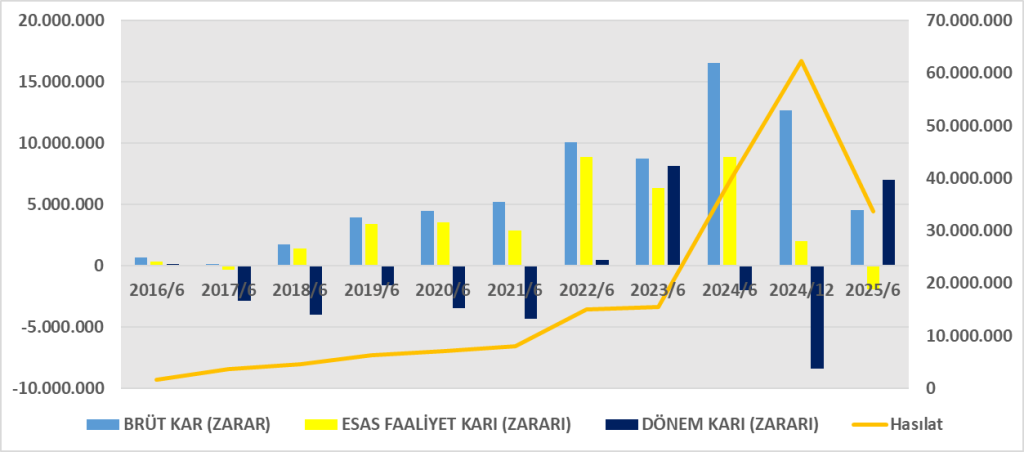
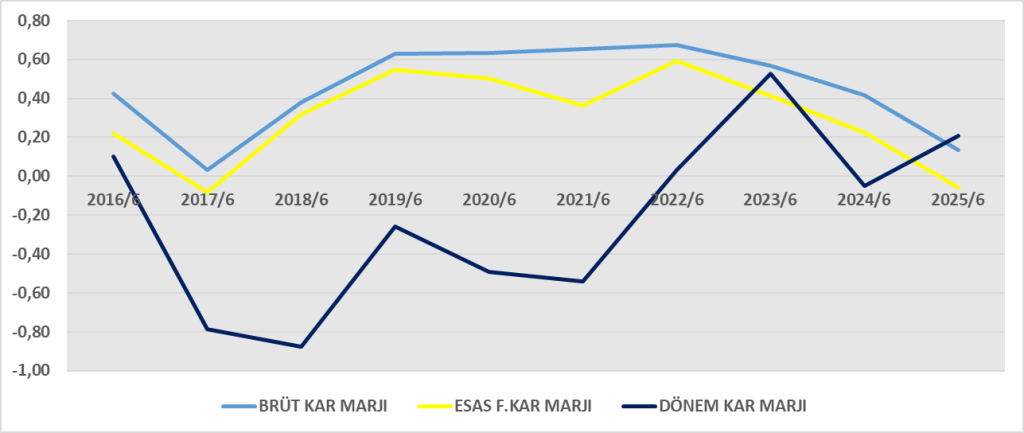
- Operasyonel karlılık ciddi şekilde gerilemiş; brüt kâr marjı %13,4’e düşmüş.
- Şirket esas faaliyetlerinden zarar yazmasına rağmen ertelenmiş vergi gelirleri sayesinde net kâr açıklamış.
- Net karın sürdürülebilirliği düşük görünüyor çünkü operasyonlar negatif, kârın kaynağı büyük ölçüde vergi geliri.
3. Nakit Akış Tablosu
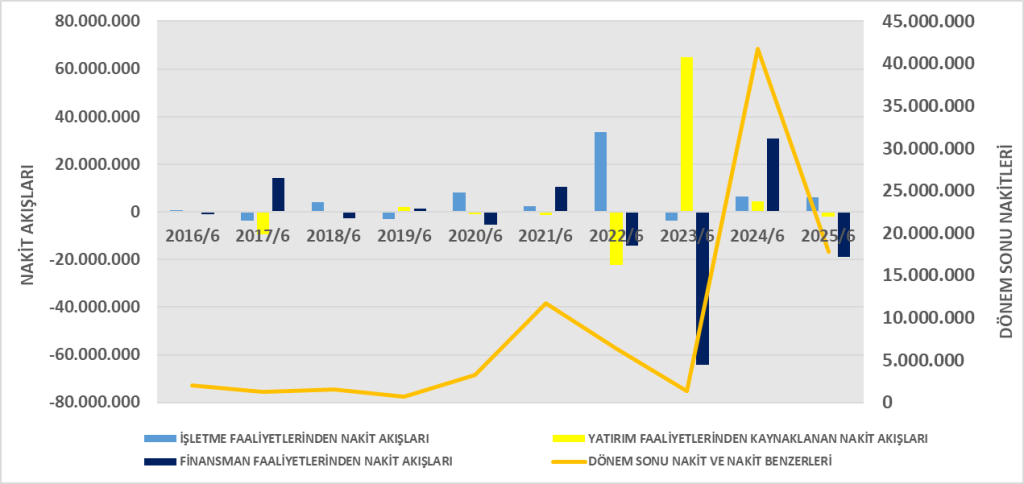
- İşletme Faaliyetlerinden Nakit: +6,0 mn TL (önceki yıl 6,4 mn TL’ye yakın)
- Yatırım Faaliyetleri: -2,0 mn TL (sabit varlık alımı)
- Finansman Faaliyetleri: -18,8 mn TL (borç geri ödemeleri, kira yükümlülükleri, faiz ödemeleri)
- Dönem Sonu Nakit: 17,8 mn TL (önceki yıl 41,7 mn TL’den ciddi düşüş)
Yorum:
- İşletme faaliyetleri nakit yaratıyor ama düşük.
- Finansman kaynaklı çıkışlar (borç ödemeleri + kira yükümlülükleri) nakit pozisyonunu zayıflatmış.
- Nakit rezervi yarıdan fazla erimiş → likidite riski artmış.
4. DuPont Analizi
- Net kâr marjı yüksek görünse de (vergi geliri etkisiyle), çok düşük varlık devir hızı ve düşük finansal kaldıraç nedeniyle ROE düşük kalmış.
- Özsermaye getirisi %1’in altında → yatırımcı açısından tatmin edici değil.
- Operasyonel zarar dikkate alındığında esas faaliyetlerin sürdürülebilirliği sorgulanmalı.
Genel Değerlendirme:
- Şirketin bilanço yapısı sağlam (düşük borçluluk, yüksek özkaynak).
- Ancak faaliyet kârlılığı ciddi şekilde bozulmuş, net kâr vergi muhasebesi kaynaklı.
- Nakit rezervleri hızla azalıyor, finansman çıkışları baskı yaratıyor.
- ROE çok düşük; sürdürülebilir kârlılık için esas faaliyetlerde iyileşme şart.
1. ROA (Aktif Karlılığı)
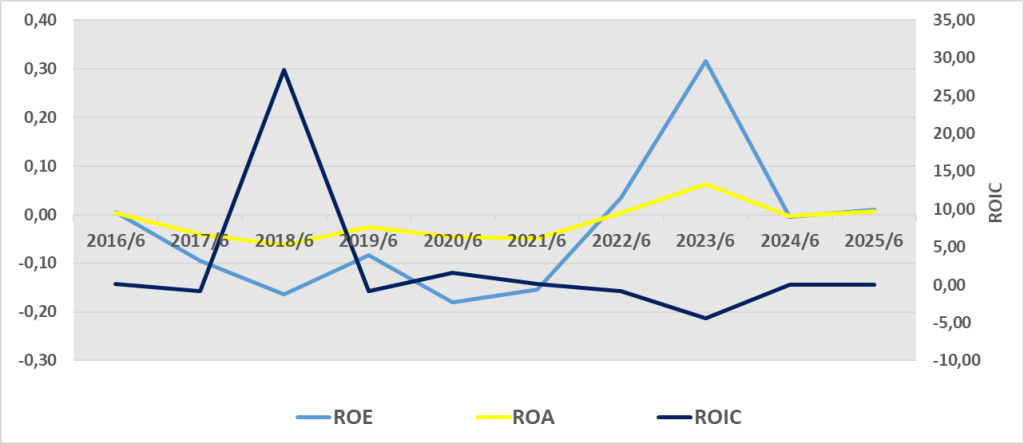
Şirketin varlıklarının getiri üretme gücü çok düşük. Büyük duran varlık yatırımlarına rağmen kâr yaratma oranı %1’in altında kalmış. Operasyonel zayıflık burada da kendini gösteriyor.
2. ROE (Özkaynak Karlılığı)
Özkaynakların getirisi çok düşük. %1,0 gibi bir oran, yatırımcılar için cazip değil. Net kâr esas faaliyetlerden değil, ertelenmiş vergi gelirinden kaynaklandığı için ROE’nin sürdürülebilirliği de zayıf.
3. ROIC (Sermaye Getirisi)
- ROIC negatif → şirket faaliyetlerinden sermaye maliyetini karşılayacak getiri üretemiyor.
- Operasyonel kâr zararına düştüğü için, sermaye etkinliği oldukça zayıf.
- Bu durum uzun vadede sürdürülebilir değil; nakit rezervlerinin erimesi ile birleşince risk artıyor.
Genel Değerlendirme
- ROA = %0,7 → Varlıklar kârsız.
- ROE = %1,0 → Özkaynak getirisi çok düşük.
- ROIC = -%0,2 → Sermaye, değer yaratmak yerine kayıp yazıyor.
Sonuç olarak: Aksu Enerji’nin bilanço yapısı güçlü olsa da, operasyonel kârlılık bozulmuş durumda. Net kâr sadece vergi muhasebesi sayesinde oluşmuş; gerçek faaliyet verimliliği ise olumsuz.

Faaliyet raporu:https://www.kap.org.tr/tr/Bildirim/1475883
Finansal rapor:https://www.kap.org.tr/tr/Bildirim/1475879