

AKMERKEZ GAYRİMENKUL YATIRIM ORTAKLIĞI A.Ş.
1. Bilanço Analizi
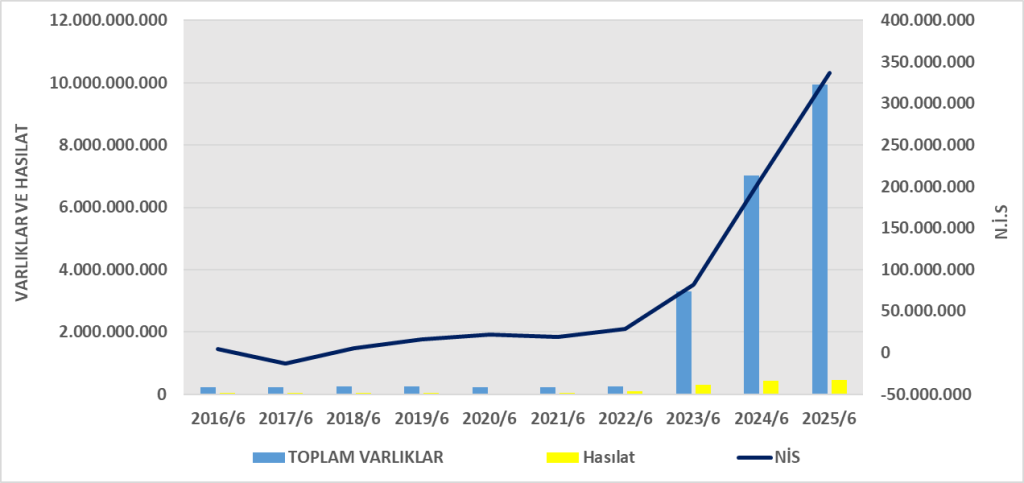
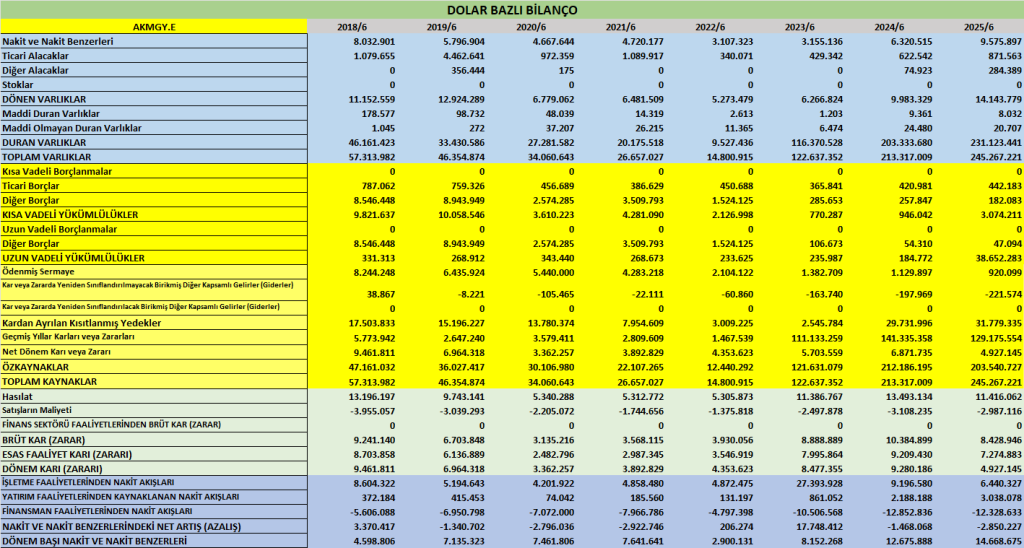
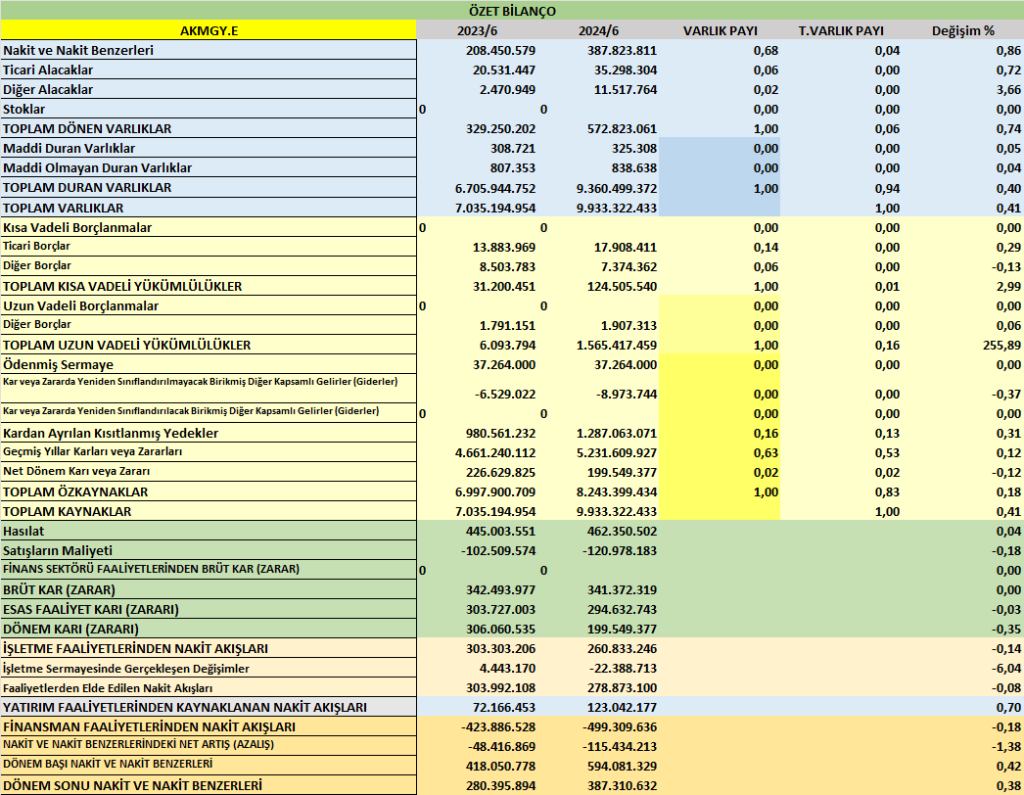
· Toplam Varlıklar: 9,93 milyar TL (2024 sonu: 10,10 milyar TL → %1,7 düşüş).
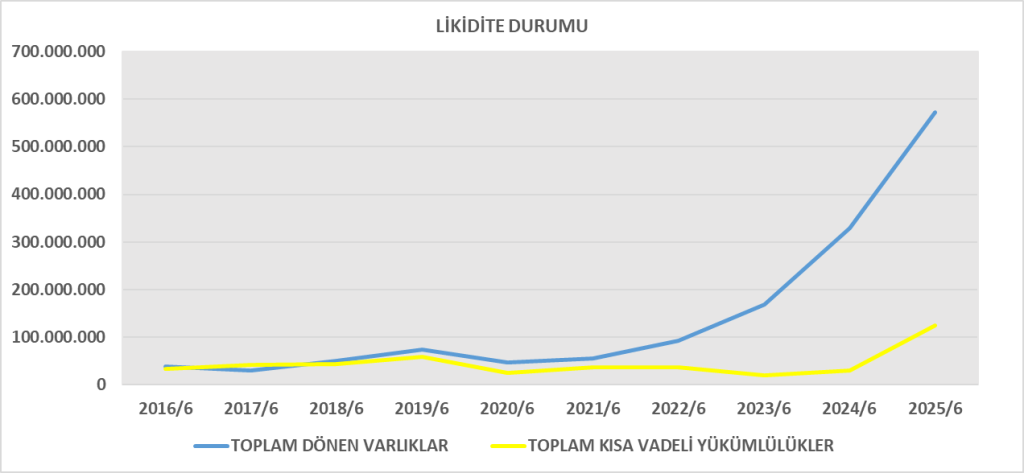
· Dönen Varlıklar: 573 milyon TL (önceki dönem 777 milyon TL).
o Nakit ve benzerlerinde ciddi düşüş var: 595 mn TL → 388 mn TL.
· Duran Varlıklar: 9,36 milyar TL (ağırlıklı yatırım amaçlı gayrimenkuller).
· Yükümlülükler:
o Kısa vadeli: 124,5 mn TL (önceki dönem 31,6 mn TL → önemli artış).
o Uzun vadeli: 1,57 milyar TL.
· Özkaynaklar: 8,24 milyar TL (önceki 8,54 milyar TL → %3,5 düşüş).
Yorum: Şirket çok düşük borçlulukla çalışıyor. Borç/Özkaynak oranı ≈ %20 civarında. Ancak nakit azalması ve özkaynaklarda temettü nedeniyle gerileme dikkat çekiyor.
2. Gelir Tablosu Analizi
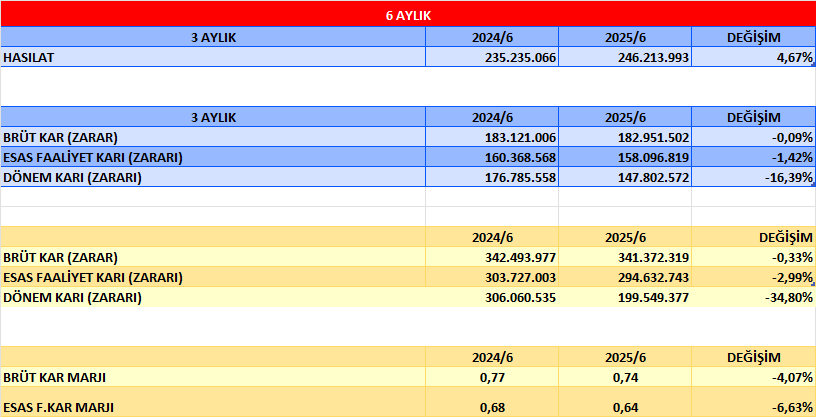
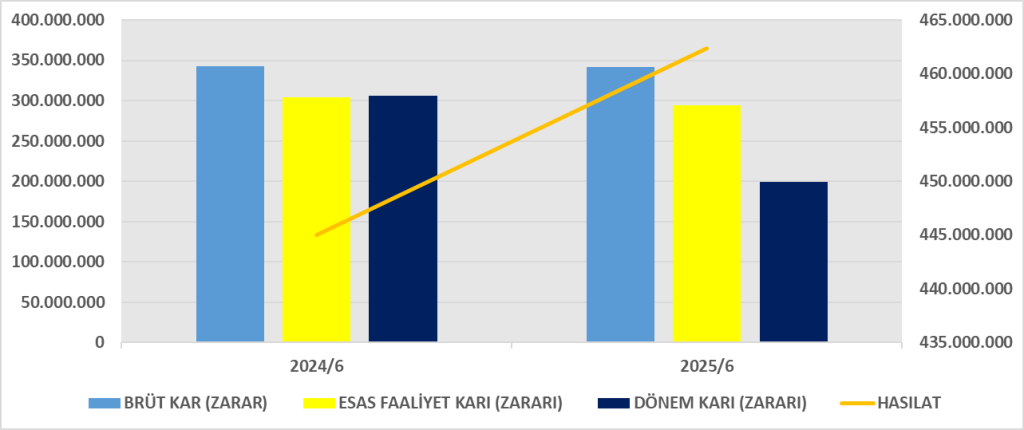
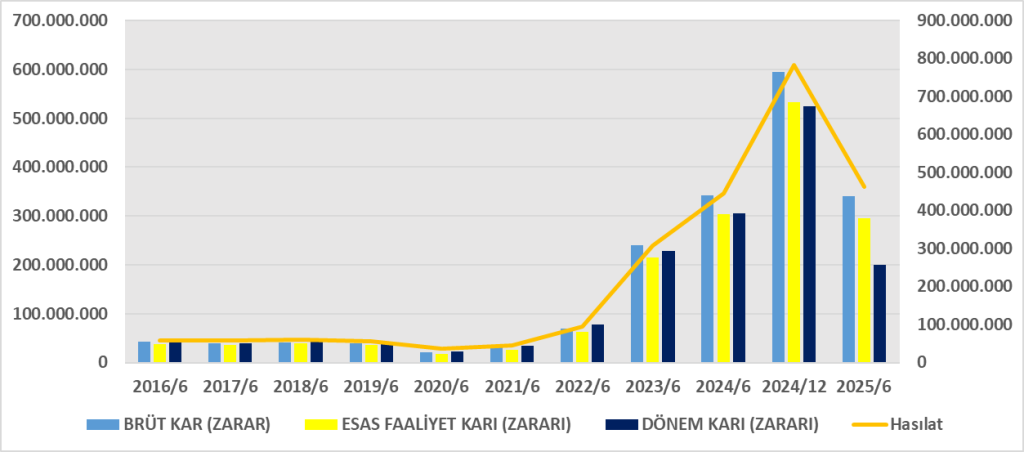
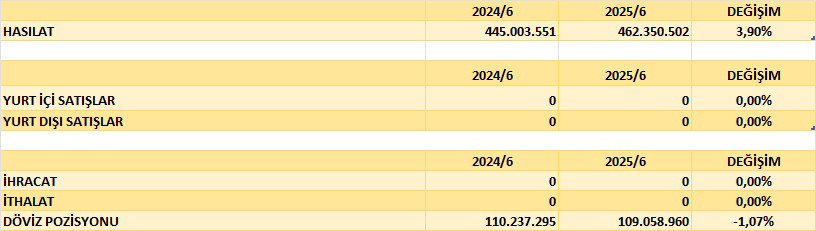
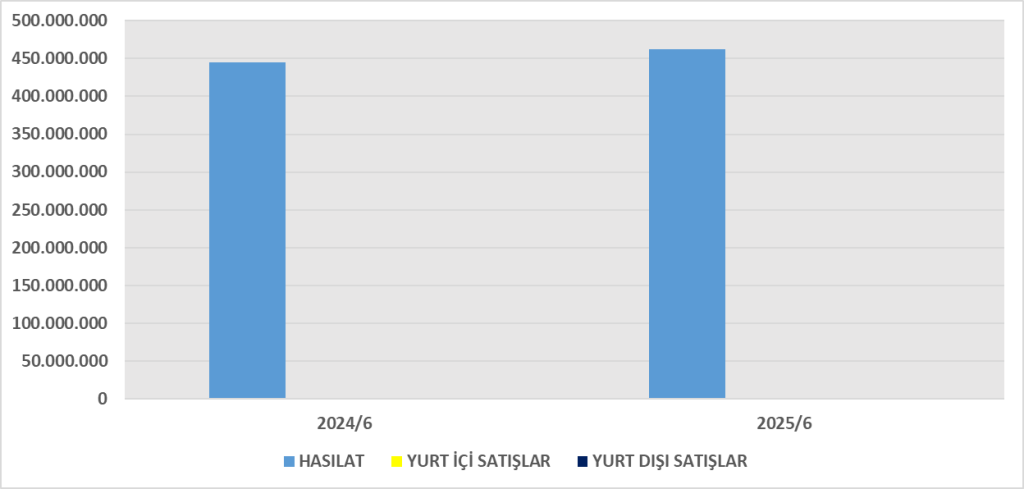
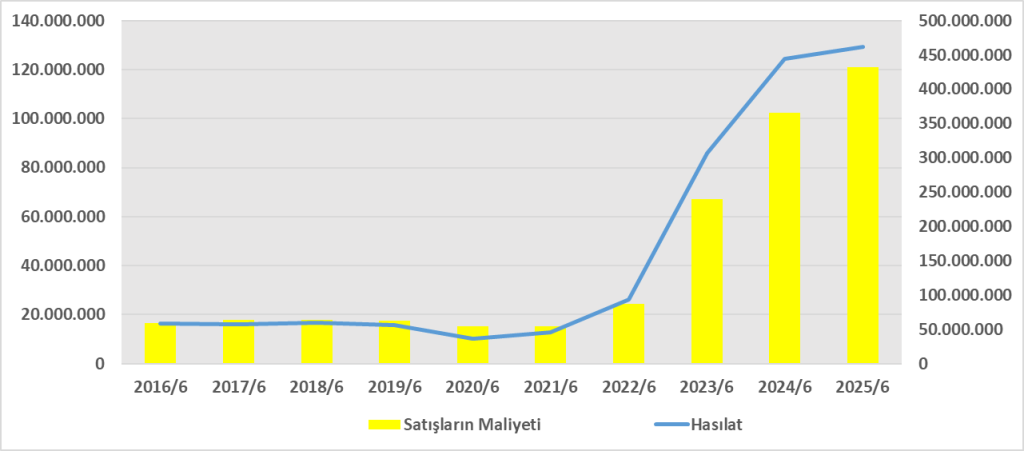
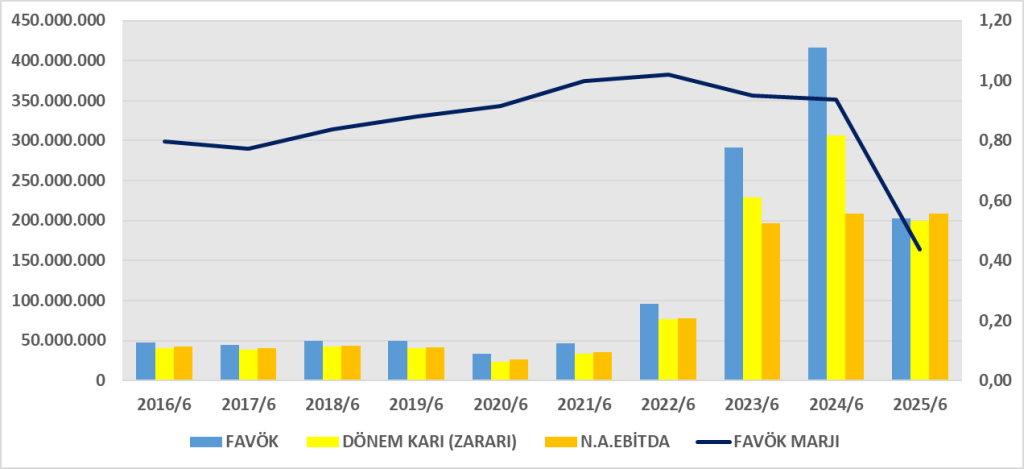
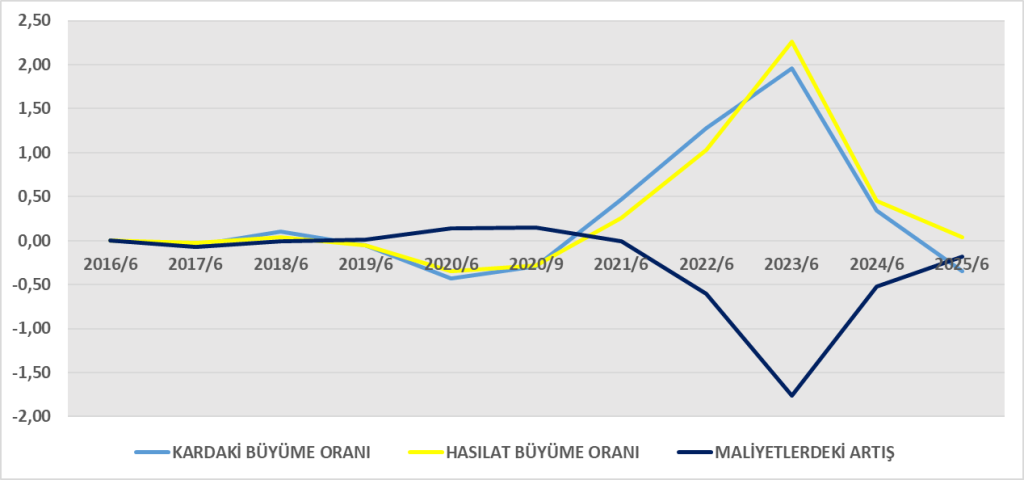
· Hasılat: 462,3 mn TL (2024/6A: 445 mn TL → %3,9 artış).
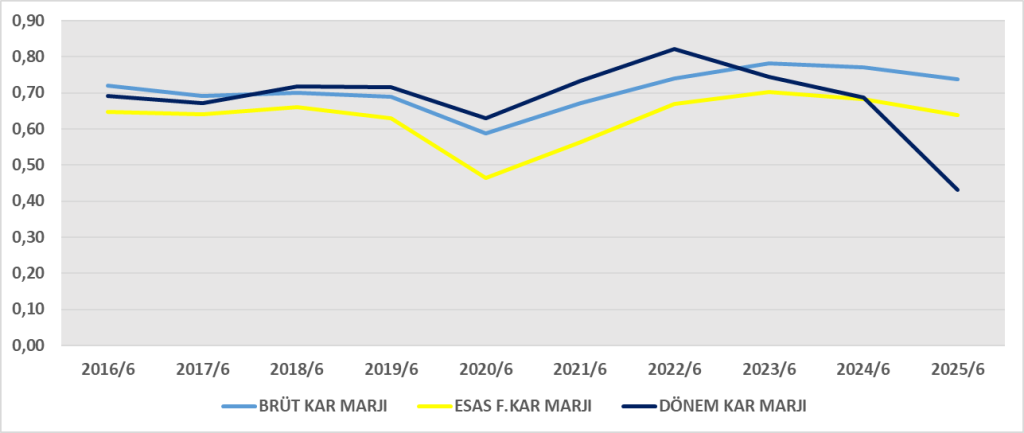
· Brüt Kar: 341,4 mn TL (marj ≈ %74 → çok yüksek).
· Esas Faaliyet Kârı: 294,6 mn TL.
· Vergi Öncesi Kâr: 341,3 mn TL.
· Net Kâr: 199,5 mn TL (2024/6A: 306 mn TL → %35 düşüş).
· Pay Başına Kâr: 5,36 TL (önceki yıl 8,21 TL).
Yorum: Gelir artmasına rağmen net kâr azalmış. Bunun sebebi:
· Vergi gideri (141,7 mn TL)
· Net parasal pozisyon kaybı (97,8 mn TL)
3. Nakit Akış Tablosu Analizi
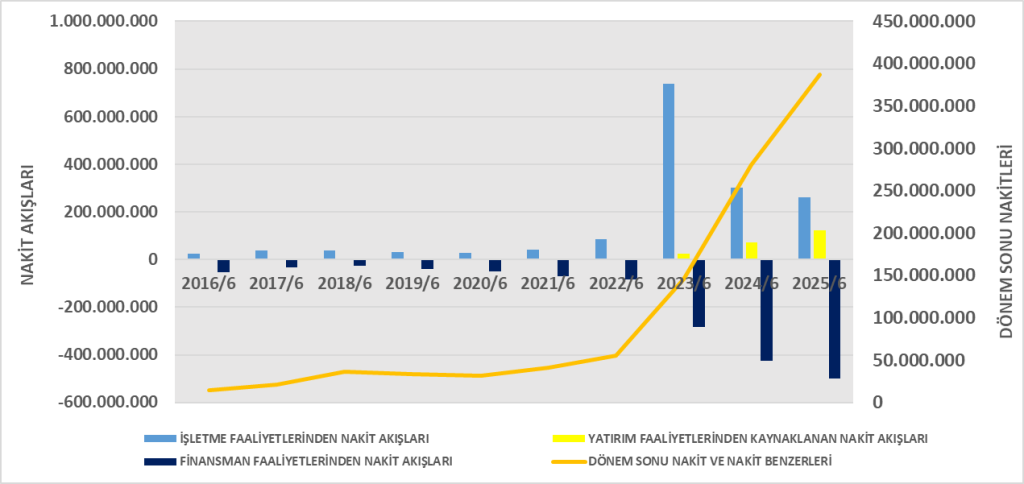
· İşletme Faaliyetleri: +260,8 mn TL nakit girişi.
· Yatırım Faaliyetleri: +123,0 mn TL (esas olarak faiz gelirlerinden).
· Finansman Faaliyetleri: -499,3 mn TL (tamamı temettü ödemeleri).
· Dönem Sonu Nakit: 387 mn TL (önceki dönem 594 mn TL → %35 azalma).
Yorum: Operasyonlar güçlü nakit yaratıyor, ancak yüksek temettü ödemesi nakit rezervlerini azaltmış.
4. DuPont Analizi
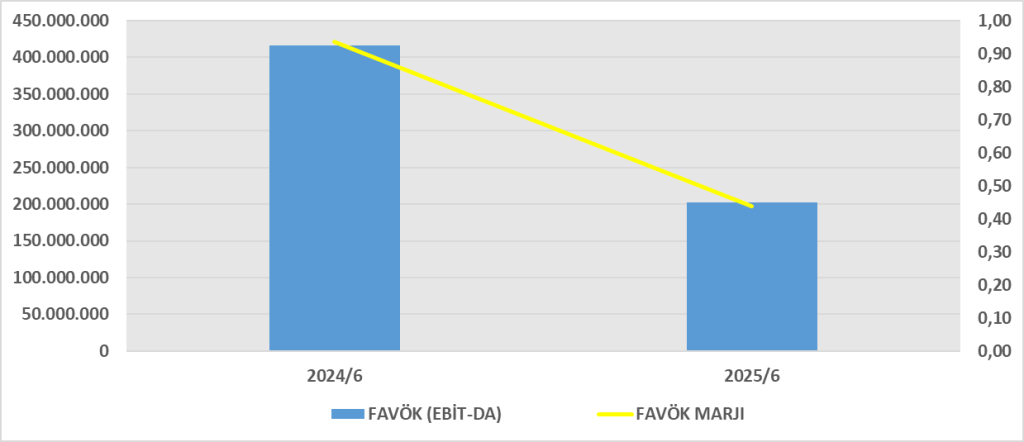
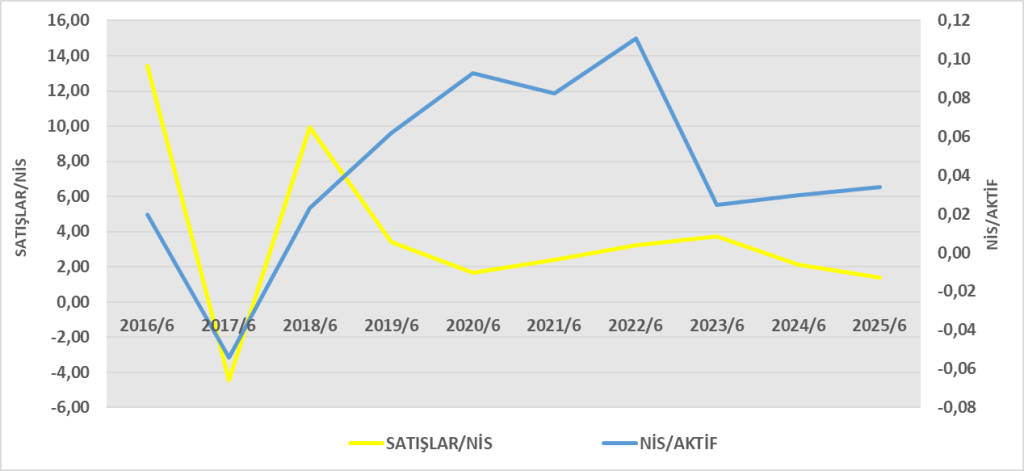
· Karlılık yüksek brüt marj sayesinde güçlü görünüyor.
· Ancak varlık devir hızı çok düşük (gayrimenkul GYO yapısından kaynaklı).
· Düşük kaldıraç da ROE’yi sınırlıyor.
· 2024’teki 306 mn TL net kâra göre gerileme, yatırımcı getirilerini baskılıyor.
Genel Değerlendirme:
· AKMGY, güçlü bilanço yapısı ve düşük borçlulukla güvenli bir profil çiziyor.
· Ancak nakit çıkışı (temettü) ve net kârdaki düşüş, kârlılıkta zayıflama işareti.
· DuPont analizi, yüksek kâr marjına rağmen düşük varlık devir hızı ve düşük kaldıraç nedeniyle ROE’nin sınırlı kaldığını gösteriyor.
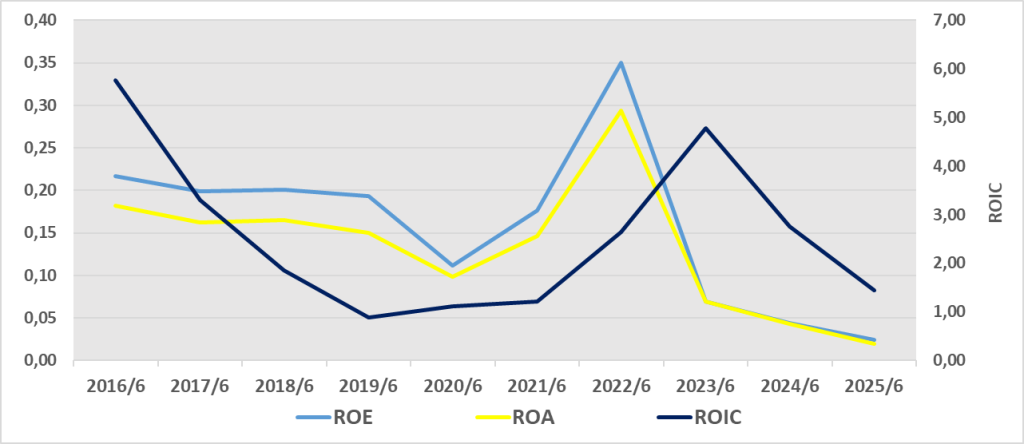
1. ROA (Aktif Karlılığı)
Yorum: Şirketin varlıklarını kâra dönüştürme gücü düşük. Bunun temel nedeni, GYO’larda varlıkların büyük kısmının düşük devir hızına sahip gayrimenkullerden oluşması.
2. ROE (Özkaynak Karlılığı)
Yorum: 2024’te net kâr daha yüksek olduğundan ROE daha güçlüydü. 2025’te temettü ödemeleri ve net kârın azalması, özkaynak kârlılığını sınırlamış durumda.
3. ROIC (Yatırılan Sermaye Karlılığı)
Yorum: ROIC, ROE’ye yakın çünkü şirketin neredeyse borcu yok → finansal kaldıraç etkisi zayıf. Yani şirketin yatırım sermayesinden elde ettiği getiri, özkaynak kârlılığı ile hemen hemen aynı.
Genel Değerlendirme
- ROA (%4 yıllık): Varlıkların kârlılığı düşük → gayrimenkul sektöründe normal.
- ROE (%4,8 yıllık): Yatırımcı açısından getiriler zayıflamış, özellikle 2024’e göre net kâr düşüşünden ötürü.
- ROIC (%5 yıllık): Borçsuz yapı nedeniyle ROE ile neredeyse aynı. Sermaye getirisi düşük ama güvenli.
Sonuç: AKMGY, düşük riskli ama aynı zamanda düşük getiri sağlayan bir profil çiziyor. Borçsuzluk nedeniyle kriz dayanıklılığı yüksek, fakat yatırımcıya yüksek özkaynak kârlılığı sunamıyor.


Faaliyet raporu:https://www.kap.org.tr/tr/Bildirim/1475177
Finansal rapor:https://www.kap.org.tr/tr/Bildirim/1475171