


“📊 DÖNEN VARLIKLAR (KISA VADELİ LİKİDİTE) DEĞERLENDİRMESİ:
Şirketin kısa vadeli likiditesini ve operasyonel varlıklarını temsil eden Toplam Dönen Varlıklar, önceki döneme (7.956.054.463 TL) kıyasla %11,88 oranında artarak 8.901.523.308 TL seviyesine ulaşmış ve hacimsel olarak genişlemiştir.
- Dönen Varlıkların toplam aktifler içindeki payı (Dikey Analiz) %58,84 seviyesinden %54,38 seviyesine düşmüştür. Kısa vadeli varlıkların bilanço içindeki ağırlığı daralmıştır.
🔍 ALT KALEM DİNAMİKLERİ VE LİKİDİTE KALİTESİ:
- Nakit ve Nakit Benzerleri: 764.091.113 TL (Önceki: 578.711.376 TL) – Şirketin hazır nakit rezervleri güçlenmiştir.
- Ticari Alacaklar: 396.981.928 TL (Önceki: 376.656.151 TL) – Müşterilerden tahsilat bekleyen alacaklarda artış (fon bağlanması) söz konusudur.
- Stoklar: 6.948.717.592 TL (Önceki: 6.158.277.244 TL) – Stoklara bağlanan fonlar artmıştır, stok devir hızı izlenmelidir.
🎯 STRATEJİK ANALİZ VE İŞ MODELİ TEŞHİSİ:
Dönen varlıklardaki büyüme, nakitten ziyade ticari alacaklar ve stoklara bağlanan fonlardan kaynaklanmaktadır. Bu durum satış hacmindeki agresif büyümeyi yansıtabileceği gibi, tahsilat döngüsünün uzaması ve stok yığılması kaynaklı ‘likidite tuzağı’ risklerini de barındırmaktadır.”
“📊 DURAN VARLIKLAR (UZUN VADELİ KAPASİTE) DEĞERLENDİRMESİ:
Şirketin uzun vadeli yatırım ve üretim kapasitesini temsil eden Duran Varlıkları, önceki döneme (5.566.016.626 TL) kıyasla %34,16 oranında artarak 7.467.096.586 TL seviyesine ulaşmış ve uzun vadeli varlık havuzu genişlemiştir.
🔍 ALT KALEM DİNAMİKLERİ:
- Şirketin asıl üretim gücünü (tesis, makine, arsa) yansıtan Maddi Duran Varlıklar 4.592.645.842 TL (Önceki: 3.246.257.401 TL) seviyesinde gerçekleşerek, duran varlıklar içindeki temel kapasite eğilimini yukarı yönlü desteklemiştir.
- Maddi Duran Varlıkların toplam aktifler içindeki payı (Dikey Analiz) %24,01 seviyesinden %28,06 seviyesine çıkmıştır.
🎯 STRATEJİK ANALİZ VE İŞ MODELİ TEŞHİSİ:
Şirket, üretim veya hizmet kapasitesini artırmak amacıyla fiziki duran varlık yatırımlarına (CAPEX) ağırlık vermektedir. Organik büyüme potansiyelini destekleyen bu kapasite genişlemesinin, uzun vadeli yabancı kaynaklar veya özkaynaklarla fonlanıp fonlanmadığı yakından izlenmelidir.”
“📊 BİLANÇO BÜYÜKLÜĞÜ VE VARLIK (AKTİF) YAPISI DEĞERLENDİRMESİ:
Şirketin Toplam Varlıkları (Aktif büyüklüğü) önceki döneme (13.522.071.089 TL) kıyasla %21,05 oranında artarak 16.368.619.894 TL seviyesine ulaşmış ve şirket bilançosu genişlemiştir.
🔍 ALT KALEM DİNAMİKLERİ VE LİKİDİTE KOMPOZİSYONU:
- Kısa vadeli likiditeyi ve operasyonel döngüyü temsil eden Toplam Dönen Varlıklar 8.901.523.308 TL (Önceki: 7.956.054.463 TL) seviyesinde gerçekleşerek, toplam varlıklar içindeki ağırlığını (Dikey Analiz) %58,84 seviyesinden %54,38 seviyesine düşürmüştür. Likidite ağırlığı azalmıştır.
- Uzun vadeli kapasiteyi temsil eden Duran Varlıklar ise 7.467.096.586 TL (Önceki: 5.566.016.626 TL) seviyesinde gerçekleşerek, varlıklar içindeki payını %41,16 seviyesinden %45,62 seviyesine çıkarmıştır. Bilanço daha durağan/sabit bir yapıya bürünmüştür.
🎯 STRATEJİK ANALİZ VE İŞ MODELİ TEŞHİSİ:
Bilanço büyümesinin ana itici gücü Duran Varlıklar olmuştur. Şirket ağırlıklı olarak kapasite artışına (CAPEX), yeni tesis veya teknoloji yatırımlarına odaklanarak fiziki büyüme stratejisi izlemektedir.”
“📊 GENEL DEĞERLENDİRME:
Toplam Kaynaklar (Pasif) önceki döneme göre %21 oranında artarak 16.368.619.894 TL seviyesine ulaşmıştır.
🔍 ALT KALEM DİNAMİKLERİ:
- Kısa Vadeli Yabancı Kaynakların (KVYK) kaynaklar içindeki payı %24 seviyesinden %23 seviyesine gerilemiştir. Likidite baskısının azalması finansal esneklik açısından olumlu bir gelişmedir.
- Operasyonel fonlamanın (satıcı kredileri) kritik bir unsuru olan Ticari Borçların payı %0 seviyesinden %0 seviyesine sabit kalmıştır.
- Uzun Vadeli Yabancı Kaynakların (UVYK) payı %12 seviyesinden %14 seviyesine çıkmıştır. Uzun vadeli finansman kapasitesinin artması duran varlık yatırımları açısından pozitif değerlendirilebilir.
- Finansal bağımsızlığın göstergesi olan Özkaynakların payı %63 seviyesinden %63 seviyesine düşmüştür. Dış kaynağa bağımlılık artmış olup, mali risk düzeyi yükselmiştir.
🎯 STRATEJİK ANALİZ VE FONLAMA YAPISI:
Şirket mevcut durumda %63 Özkaynak, %37 Yabancı Kaynak ile finanse edilmektedir. Özkaynak ağırlıklı ve güvenli bir finansman yapısı mevcuttur. Büyümenin uzun vadeli borçlarla sağlandığı, yatırıma yönelik dengeli bir kaldıraç politikası izlendiği görülmektedir.”
“📊 ÖZKAYNAKLAR (SERMAYE) DEĞERLENDİRMESİ:
Şirketin finansal bağımsızlığının ve net değerinin temel göstergesi olan Toplam Özkaynaklar, önceki döneme (8.552.816.831 TL) kıyasla %19,65 oranında artarak 10.233.617.543 TL seviyesine ulaşmış ve mali yapı güçlenmiştir.
🔍 ALT KALEM DİNAMİKLERİ:
- Ödenmiş Sermaye: 825.327.029 TL (Önceki: 547.595.240 TL) – Dönem içinde sermaye artırımına gidilerek şirkete taze kaynak (ortak fonu) sağlanmıştır.
- Geçmiş Yıllar Kâr/Zararları: 3.535.260.682 TL (Önceki: 3.443.353.194 TL) – Şirketin geçmişten gelen güçlü bir kâr birikimi (oto-finansman) bulunmaktadır.
- Net Dönem Kârı/Zararı: -224.462.404 TL (Önceki: -15.087.236 TL) – Cari dönem zararla kapatılmış olup, mevcut özkaynaklardan (şirket değerinden) tüketilmiştir.
🎯 STRATEJİK ANALİZ VE RİSK TEŞHİSİ:
Özkaynaklardaki artış operasyonel kârlılıktan ziyade (şirket faaliyetleri nakit/kâr yaratamamakta), ortakların şirkete enjekte ettiği taze sermaye (bedelli/nakit artırım) ile sağlanmıştır. Ortaklar şirketi dışarıdan fonlayarak ayakta tutmaktadır, ancak ana faaliyetlerin acilen kârlılığa dönmesi elzemdir.”
“📊 BİLANÇO GENEL DEĞERLENDİRMESİ VE STRATEJİK ANALİZ:
📈 1. BÜYÜKLÜK VE HACİM:
Şirketin Toplam Varlıkları (Bilanço Büyüklüğü) önceki döneme göre %21,1 oranında artarak 16.368.619.894 TL’ye ulaşmıştır.
🏢 2. VARLIK YAPISI (AKTİF DİNAMİKLERİ):
- Dönen Varlıkların payı %59 seviyesinden %54 seviyesine gerilemiştir. Buna karşılık Duran Varlıkların payının %46 seviyesine çıkması, şirketin duran varlık yatırımlarına ağırlık verdiğini göstermektedir.
⚖️ 3. FİNANSMAN YAPISI (PASİF DİNAMİKLERİ):
- Kısa Vadeli Yabancı Kaynakların (KVYK) payı %24 seviyesinden %23 seviyesine düşmüştür. Kısa vadeli borç riski hafiflemiştir.
- Özkaynakların payı %63 seviyesinden %63 seviyesine gerilemiştir. Dış finansmana bağımlılık ve mali risk düzeyi artmıştır.
🎯 4. STRATEJİK SENTEZ VE RİSK ANALİZİ:
Şirket duran varlık yatırımlarını (büyümeyi) ağırlıklı olarak Uzun Vadeli Yabancı Kaynaklar (UVYK) ve/veya Özkaynaklar ile finanse etmektedir. Vade-varlık uyumunun gözetildiği sağlıklı bir yatırım stratejisi izlenmektedir.”


“📊 BRÜT KÂR VE SATIŞ PERFORMANS ANALİZİ:
📈 1. HASILAT (SATIŞ HACMİ) DİNAMİKLERİ:
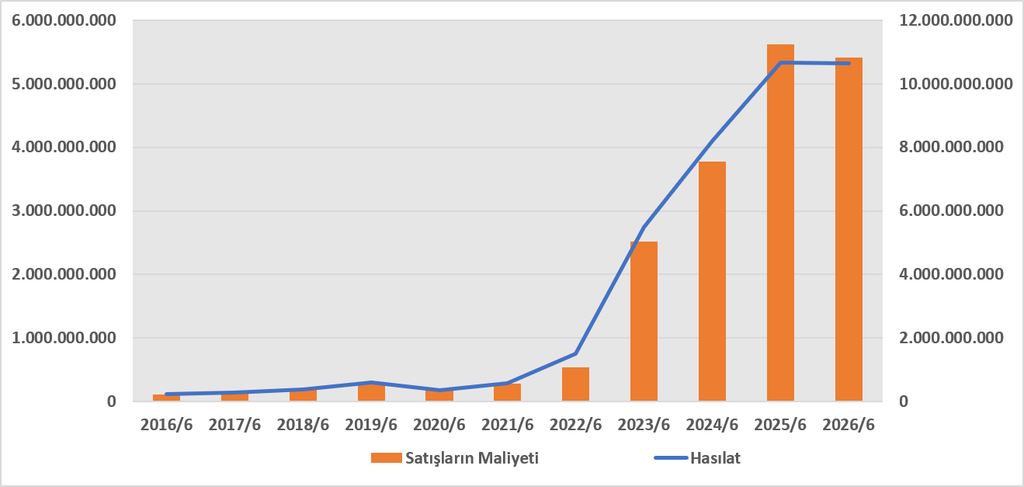
Net Satışlar (Hasılat) önceki döneme göre %0,1 oranında daralarak 10.643.303.839 TL seviyesine gerilemiştir.
💰 2. MALİYET YÖNETİMİ VE KÂR MARJI:
Satışların Maliyeti’nin net satışlar içindeki payı %52,8 seviyesinden %50,9 seviyesine düşmüştür. Bu iyileşme, başarılı bir maliyet kontrolü sağlandığını göstermektedir.
Buna bağlı olarak Brüt sonuç önceki dönem 5.029.688.503 TL KÂR iken, bu dönem 5.230.699.782 TL KÂR olarak gerçekleşmiştir. Brüt Kâr Marjı ise %47,2 seviyesinden %49,1 seviyesine çıkarak birim kârlılıkta güçlenmeye işaret etmektedir.
🎯 3. STRATEJİK SENTEZ VE SENARYO ANALİZİ:
Satış hacmindeki daralmaya karşın kâr marjının iyileşmesi, şirketin kârsız satışları ve verimsiz müşterileri terk ederek yüksek marjlı/niş ürünlere odaklandığı seçici bir toparlanma stratejisi izlediğine işaret edebilir.
💡 4. BU TABLONUN OLASI TEMEL NEDENLERİ:
- Kârsız müşterilerin, bayilerin veya verimsiz ürün gruplarının stratejik olarak terk edilmesi
- Satış hacminden (tonaj/adet) feragat etme pahasına kârlılığı korumak için yapılan sert fiyat zamları
- Şirketin ‘niş’ veya ‘premium’ segmente yönelme politikası”
“📊 ESAS FAALİYET KÂRI VE OPERASYONEL PERFORMANS ANALİZİ:
📈 1. ESAS FAALİYET SONUCU (EFK) GELİŞİMİ:
Esas Faaliyet sonucu önceki dönem 30.453.181 TL ZARAR iken, bu dönem 160.280.982 TL KÂR olarak gerçekleşmiştir. Net Satışlar içindeki EFK marjı ise %-0,3 seviyesinden %1,5 seviyesine yükselmiştir.
🏢 2. FAALİYET GİDERLERİ (OPEX) DİNAMİKLERİ:
- Genel Yönetim Giderleri’nin satışlara oranı %6,5’den %6,6’ye çıkmış olup, idari maliyet ve bürokrasi yükü artmıştır.
- Pazarlama Giderleri’nin satışlara oranı %43,1’den %42,5’ye düşmüştür. Pazarlama faaliyetlerinde ölçek ekonomisi/verimlilik yakalanmıştır.
🎯 3. STRATEJİK SENTEZ VE GİDER YÖNETİMİ:
Şirket hem Brüt Kâr Marjını hem de Esas Faaliyet Kâr Marjını artırmayı başarmıştır. Satış maliyetleri ve faaliyet giderleri eş zamanlı olarak mükemmel yönetilmektedir.
💡 4. BU TABLONUN OLASI TEMEL NEDENLERİ:
- Satış hacmindeki artışın hem üretim hem de idari/pazarlama giderlerinde güçlü bir ölçek ekonomisi yaratması
- Bütüncül ve tavizsiz bir maliyet/gider kontrol politikası uygulanması
- Güçlü fiyatlama gücü sayesinde tüm maliyet ve OPEX enflasyonunun müşteriye yansıtılabilmesi”
“📊 FİNANSMAN ÖNCESİ FAALİYET KÂRLILIĞI (EBIT) VE YATIRIM ETKİSİ ANALİZİ:
📈 1. FİNANSMAN ÖNCESİ SONUÇ (EBIT) GELİŞİMİ:
Finansman Geliri (Gideri) Öncesi Faaliyet sonucu önceki dönem 32.900.265 TL ZARAR iken, bu dönem 255.683.186 TL KÂR olarak gerçekleşmiştir. Net Satışlar içindeki payı (EBIT marjı) ise %-0,3 seviyesinden %2,4 seviyesine yükselmiştir.
💼 2. YATIRIM FAALİYETLERİNİN KÂRLILIĞA ETKİSİ:
Esas Faaliyet Kârı (EFK) ile Finansman Öncesi Kâr arasındaki geçişi belirleyen ‘Yatırım Faaliyetlerinden Gelirler’ ciro içindeki payını %0,7 seviyesinden %1,0 seviyesine çıkarmıştır. Yatırım Faaliyetlerinden Giderlerin ciroya oranı ise %0,7 seviyesinden %0,1 seviyesine düşerek operasyonel kârlılık üzerindeki negatif etkiyi hafifletmiştir.
🎯 3. STRATEJİK SENTEZ VE KÂR KALİTESİ (EARNINGS QUALITY):
Şirket hem Esas Faaliyet Kâr (EFK) marjını hem de Finansman Öncesi Kâr marjını artırmayı başarmıştır. Çekirdek operasyonlardaki başarı, yatırım faaliyetleri neticesiyle de desteklenmekte olup; üretilen kârın organik yapısı ve kalitesi yüksektir.
💡 4. BU TABLONUN OLASI TEMEL NEDENLERİ:
- Hem ana faaliyetlerde (üretim/satış) organik kârlılığın artması hem de iştiraklerden gelen güçlü kâr payı/temettü destekleri
- Duran varlıkların etkin kullanılması ve yatırım amaçlı gayrimenkullerden elde edilen rutin kira/değerleme gelirleri”
“📊 VERGİ ÖNCESİ KÂR/ZARAR (EBT) VE FİNANSAL YÜK ANALİZİ:
📈 1. VERGİ ÖNCESİ SONUÇ (EBT) GELİŞİMİ:
Sürdürülen Faaliyetler Vergi Öncesi sonucu önceki dönem 61.693.939 TL ZARAR iken, bu dönem 92.695.094 TL KÂR olarak gerçekleşmiştir. Net Satışlar içindeki EBT marjı ise %-0,6 seviyesinden %0,9 seviyesine yükselmiştir.
💳 2. FİNANSMAN YÜKÜ VE ENFLASYON ETKİSİ:
- Finansman Giderleri’nin ciro içindeki payı %6,8 seviyesinden %6,1 seviyesine düşmüştür. Borçluluk yapısındaki iyileşme veya düşen faiz maliyetleri net sonucu desteklemektedir.
- Net Parasal Pozisyon Kayıplarının (Enflasyon Muhasebesi) satışlara oranı %3,8 seviyesinden %3,5 seviyesine gerilemiş ve enflasyonist erime baskısı hafiflemiştir.
🎯 3. STRATEJİK SENTEZ VE FİNANSAL KALDIRAÇ RİSKİ:
Şirket operasyonel marjını (EBIT) artırırken, finansman ve enflasyon etkilerini de başarıyla yöneterek Vergi Öncesi sonucunu (EBT) iyileştirmiştir. Hem faaliyet hem de finansman bacağında son derece sağlıklı ve sürdürülebilir bir yapı mevcuttur.
💡 4. BU TABLONUN OLASI TEMEL NEDENLERİ:
- Güçlü operasyonel nakit yaratımı sayesinde dış finansman (kredi) ihtiyacının azalması
- Etkin kur risk yönetimi (hedging) ve optimize edilmiş borçlanma maliyetleri
- Bilançodaki net nakit pozisyonu sayesinde elde edilen yapısal faiz gelirleri”
“📊 SÜRDÜRÜLEN FAALİYETLER DÖNEM SONUCU VE VERGİ YÜKÜ ANALİZİ:
📈 1. NİHAİ DÖNEM SONUCU GELİŞİMİ:
Sürdürülen Faaliyetler Dönem sonucu önceki dönem 19.931.841 TL ZARAR iken, bu dönem 224.463.598 TL ZARAR olarak gerçekleşmiştir. Net Satışlar içindeki Sürdürülen Faaliyetler Net Marjı ise %-0,2 seviyesinden %-2,1 seviyesine gerilemiştir.
🏛️ 2. VERGİ YÜKÜ VE ERTELENMİŞ VERGİ ETKİSİ:
Dönem Vergi ve Ertelenmiş Vergi kalemlerinin nihai tabloya etkisi incelendiğinde; cari dönemde Vergi Öncesi marj (%0,9) ile Net Dönem marjı (%-2,1) arasındaki fark dikkate alındığında, vergi giderlerinin nihai kârlılığı aşağı çektiği veya dönemin zararını derinleştirdiği saptanmıştır.
🎯 3. STRATEJİK SENTEZ VE NİHAİ KÂR KALİTESİ:
Vergi Öncesi (EBT) marj artmasına karşın, yüksek dönem vergi karşılıkları veya ertelenmiş vergi giderleri nedeniyle net marj erimiştir. Şirketin ürettiği kâr vergi yükü altında kalmış, potansiyel net kâr budanmıştır.
💡 4. BU TABLONUN OLASI TEMEL NEDENLERİ:
- Önceki yıllarda faydalanılan yatırım teşviklerinin veya kurumlar vergisi istisnalarının sona ermesi (vergi kalkanı kaybı)
- Yüksek Kanunen Kabul Edilmeyen Giderler (KKEG – ceza, bağış, kur farkı kısıtlamaları vb.) nedeniyle ticari kârın çok üzerinde bir mali kâr (vergi matrahı) oluşması
- Enflasyon muhasebesi (VUK) veya değerleme farkları iptalleri kaynaklı yüklü ‘Ertelenmiş Vergi Gideri’ yazılması”
“📊 GELİR TABLOSU GENEL DEĞERLENDİRMESİ VE STRATEJİK SENTEZ:
📈 1. BÜYÜME VE BRÜT KÂRLILIK DİNAMİKLERİ:
Net Satışlar (Hasılat) önceki döneme göre %0,1 daralarak 10.643.303.839 TL olmuştur. Brüt marj ise %47,2’den %49,1’ye çıkarak işletmenin fiyatlama gücünün arttığını ve maliyetleri müşteriye yansıtabildiğini göstermektedir.
🏢 2. OPERASYONEL VERİMLİLİK (ESAS FAALİYET):
Esas Faaliyet sonucu önceki dönem 30.453.181 TL ZARAR iken, bu dönem 160.280.982 TL KÂR olmuştur. Ciro içindeki Esas Faaliyet (EFK) marjının %1,5 seviyesine yükselmesi, faaliyet giderlerinin (OPEX) verimli yönetildiğini gösterir.
⚖️ 3. FİNANSMAN YÜKÜ VE NİHAİ TABLO (BOTTOM-LINE):
Dönem Net sonucu (Sürdürülen Faaliyetler) önceki dönem 19.931.841 TL ZARAR iken, bu dönem 224.463.598 TL ZARAR olarak gerçekleşmiştir. Nihai net marj %-0,2’den %-2,1’ye gerilemiştir. Net marj ile Esas Faaliyet marjı (%1,5) arasındaki makas incelendiğinde; özellikle Finansman Giderleri (%6,1) ve Net Parasal Pozisyon Kayıplarının (%3,5) nihai tablo üzerinde ağır bir baskı yarattığı ve operasyonel başarıyı sömürdüğü anlaşılmaktadır.
🎯 4. BAŞ YÖNETİCİ (CEO) STRATEJİK SENTEZİ:
⚠️ KRİTİK UYARI: Hem ciro daralmakta hem de nihai net marj erimektedir (veya zarar büyümektedir). Şirket; pazar payı kaybı, yönetilemeyen maliyet katılıkları ve ağır finansman yükü üçgeninde çift yönlü bir çöküş yaşamaktadır. Acil operasyonel ve finansal yeniden yapılandırma şarttır.
➤ Olası Sebepler: Sektörel daralma veya makroekonomik kriz, rakiplerin ezici teknoloji/fiyat avantajı sağlaması, sabit maliyetlerin (amortisman, kira, personel) düşen ciroya oranla çok yüksek kalarak kârlılığı yutması veya yanlış konumlandırma.”


Şirketin İşletme Faaliyetlerinden Nakit Akışları (İFNA) cari dönemde 1.211.973.167 TL seviyesinde gerçekleşerek, önceki döneme (1.304.991.440 TL) kıyasla düşüş göstermiş olsa da pozitif nakit yaratma kapasitesini sürdürmüştür. Alt kırılımlara bakıldığında, çekirdek operasyonel nakit yaratma gücünü gösteren Faaliyetlerden Elde Edilen Nakit Akışları (FENA) 1.664.367.375 TL (Önceki: 1.749.618.807 TL) olarak pozitif yönde gerçekleşmiştir. Ayrıca İşletme Sermayesindeki Değişimlerin nakit akışına etkisi negatif yönde olup (-363.102.194 TL), faaliyetleri sürdürmek için işletme sermayesine ek fon bağlandığını yansıtmaktadır. STRATEJİK ANALİZ: Şirketin ana operasyonları kârlı olup nakit yaratsa da, artan işletme sermayesi ihtiyacı bu organik nakdi hızla tüketmektedir. Bu durumun temel nedenleri; agresif büyüme stratejisiyle pazar payı kapmak için bayilere sunulan tavizkâr vadeler, tedarik zinciri risklerine karşı yığılan tampon stoklar veya bozulan makro iklimde uzayan alacak tahsil süreleri olabilir. ‘Kâr eden ancak nakit yakan’ bir yapıya dönüşülmemesi adına Nakit Dönüşüm Süresi (CCC) acilen optimize edilmelidir.
İşletme Sermayesinde Gerçekleşen Değişimler cari dönemde -363.102.194 TL seviyesinde gerçekleşmiş olup, önceki dönemin (-103.029.424 TL) nakit tüketen yapısına kıyasla ciddi bir bozulma yaşayarak yüksek düzeyde nakit emilimine (bağlanmasına) geçmiştir. Alt kalemlerin nakit akışına (likiditeye) etkileri incelendiğinde; Stoklardaki Değişim 702.142.885 TL, Ticari Alacaklardaki Değişim 377.713.182 TL, Ticari Borçlardaki Değişim -880.788.550 TL ve Peşin Ödenmiş Giderlerdeki Değişim -335.510.577 TL olarak tabloya yansımıştır. STRATEJİK ANALİZ VE GÖRÜNÜM: YÜKSEK RİSK: İşletme sermayesi döngüsü ardışık dönemlerde kronik olarak nakit tüketmeye (bilançoya fon bağlamaya) devam etmektedir. Şirketin faaliyet döngüsü (stok-alacak-borç) yapısal bir tıkanıklık içindedir ve Nakit Dönüşüm Süresi (CCC) alarm vermektedir. Bu tablo, şirketin ‘Aşırı Ticaret (Overtrading)’ riski taşıdığını; yani operasyonları sürdürebilmek için sürekli stok ve alacak fonlamak zorunda kaldığını, ancak tedarikçilerin bu finansman yükünü paylaşmadığını gösterir. Nakit yanmasını durdurmak ve potansiyel bir likidite/temerrüt krizini önlemek adına acil optimizasyona (tahsilatların agresif hızlandırılması, atıl stokların iskontolu eritilmesi, satıcı vadelerinin yeniden yapılandırılması) gidilmesi kritik önemdedir.
Şirketin çekirdek operasyonel performansının en net göstergesi olan Faaliyetlerden Elde Edilen Nakit Akışları (FENA), cari dönemde 1.664.367.375 TL olarak gerçekleşmiş olup, önceki döneme (1.749.618.807 TL) kıyasla kısmi bir düşüş/ivme kaybı gösterse de pozitif nakit yaratma döngüsünü korumuştur. Bu nakit akışını şekillendiren gelir tablosu düzeltmeleri incelendiğinde; muhasebesel kâr ile fiili nakit arasındaki makası kapatan en büyük ‘nakit çıkışı gerektirmeyen (non-cash)’ gider kalemi olan Amortisman ve İtfa Giderleri’nin fon kaynağı olarak katkısı 1.121.425.304 TL (Önceki: 1.090.794.910 TL) seviyesinde gerçekleşmiştir. Kârın nakde dönüşüm kalitesini (EBITDA-to-Cash) belirleyen en kritik alt dinamik olan İşletme Sermayesindeki Değişimler ise cari dönemde negatif etkiyle şirket nakdini emerek (-363.102.194 TL); nihai faaliyet nakit akışına yön vermiştir. STRATEJİK ANALİZ VE KÂR KALİTESİ: Çekirdek faaliyetler muhasebesel olarak kârlı olup nakit üretme potansiyeline sahip olsa da, agresif büyüme, artan stok gereksinimi veya uzayan müşteri vadeleri nedeniyle artan işletme sermayesi ihtiyacı, üretilen nakdin büyük kısmını şirket bilançosunda bağlamaktadır. Bu ‘Büyüme Tuzağı (Growth Trap)’ durumu; kârlı satışların banka hesabı yerine ticari alacak ve depodaki stok olarak birikmesi anlamına gelir. Kârlı büyümenin finansman maliyetleriyle (faiz yükü) sekteye uğramaması için Nakit Dönüşüm Süresi (CCC) acilen optimize edilmelidir.
Şirketin gelecekteki pazar gücünü ve vizyonunu yansıtan Yatırım Faaliyetlerinden Kaynaklanan Nakit Akışları, cari dönemde 753.894.245 TL olarak gerçekleşmiş olup, önceki dönemin (-307.809.791 TL) yapısına kıyasla pozitif bölgeye geçerek (veya artarak) şirkete olağandışı bir likidite kaynağı yaratmıştır. Büyümenin ve teknolojik altyapının en temel göstergesi olan Maddi ve Maddi Olmayan Duran Varlık Alımından Kaynaklanan Nakit Çıkışları (CAPEX) ise bu dönem -442.787.852 TL (Önceki: -297.626.944 TL) seviyesinde kaydedilmiştir. STRATEJİK ANALİZ VE SERMAYE TAHSİSİ: Şirket operasyonel devamlılık için zorunlu ‘Yenileme Yatırımlarına’ (Maintenance CAPEX) devam etmesine rağmen, stratejik olmayan (core-dışı) iştiraklerini veya atıl duran varlıklarını elden çıkararak yatırım faaliyetlerinden net pozitif nakit girişi sağlamıştır. Bu ‘varlık optimizasyonu’ adımı tek seferlik bir likidite enjeksiyonu olup, şirketin ana faaliyet kârlılığı veya sürdürülebilir nakit yaratma gücü ile karıştırılmamalıdır.
Bütünsel Nakit Akış Analizi: Şirketin nakit ve nakit benzerlerinde cari dönemde -4.438.128 TL azalış (net nakit çıkışı) gerçekleşmiştir. Ana faaliyet döngüsünü yansıtan İşletme Faaliyetlerinden Nakit Akışları 1.211.973.167 TL ile pozitif nakit üretirken, Yatırım Faaliyetlerinden 753.894.245 TL nakit girişi (muhtemel varlık satışı/tasfiye) sağlanmış ve Finansman Faaliyetlerinde -1.970.305.540 TL net borç ödemesi kaynaklı nakit çıkışı yaşanmıştır. STRATEJİK DEĞERLENDİRME VE İŞ MODELİ TEŞHİSİ: Olgunluk Dönemi / Nakit İnek: Operasyonlar nakit üretiyor, yatırım yapılmayıp üzerine varlık/iştirak satışı yapılıyor ve sağlanan tüm devasa likidite doğrudan borç veya temettü ödemesine (deleveraging) gidiyor.
“STRATEJİK DEĞERLEME VE FİNANSAL UYUM RAPORU
- İŞLETME SERMAYESİ VE SATIŞ DİNAMİKLERİ: DİKKAT! Satış hacmi daralırken ticari alacaklar artmaktadır. Bu durum pazar payını korumak adına tavizli vade politikası uygulandığına veya tahsilat problemlerine (asimetrik bilgi/kredi riski) işaret eder. Ayrıca, satışlardaki düşüşe rağmen stokların artması, talep daralması veya elde kalan stok riskini yansıtmaktadır.
- KAR KALİTESİ VE NAKİT DÖNÜŞÜMÜ: OLUMLU UYUMSUZLUK: Net dönem zararına rağmen, amortisman etkisi veya işletme sermayesi yönetimi sayesinde operasyonel nakit akışı (İFNA) pozitiftir. Nakit çarkı çalışmaktadır.
- YATIRIM POLİTİKASI VE FİNANSMAN KALİTESİ: Şirket agresif duran varlık yatırımlarını (CAPEX) ağırlıklı olarak uzun vadeli yabancı kaynaklarla (UVYK) finanse etmektedir. Bu durum vade eşleşmesi prensibine uygun olup likidite riskini minimize eder.
- ÇAPRAZ TABLO UYUM VE NAKİT DÖNGÜSÜ KONTROLÜ: STOK UYUMSUZLUĞU: Bilançoda stoklar artarken nakit akış tablosunda stok düzeltmesi pozitif (nakit girişi) görünmektedir. Bu durum enflasyon muhasebesi (TFRS 29) değerleme farkı, kur etkisi veya gayrinakdi stok girişlerini işaret eder. ALACAK UYUMSUZLUĞU: Bilançoda ticari alacaklar artmasına rağmen, nakit akışında alacak düzeltmeleri pozitif (nakit girişi) etki yaratmıştır. Şüpheli alacak iptalleri veya kur farkları incelenmelidir. BORÇ UYUMU: Şirket ticari borçlarını kapatmış ve bu durum nakit akışında beklendiği gibi borç ödeme (nakit çıkışı) olarak raporlanmıştır.
ÖZET YÖNETİCİ ÇIKTISI: Faaliyet nakit akışı, mevcut finansman yükünü çevirebilecek kapasitededir.”
