“📊 DÖNEN VARLIKLAR (KISA VADELİ LİKİDİTE) DEĞERLENDİRMESİ:
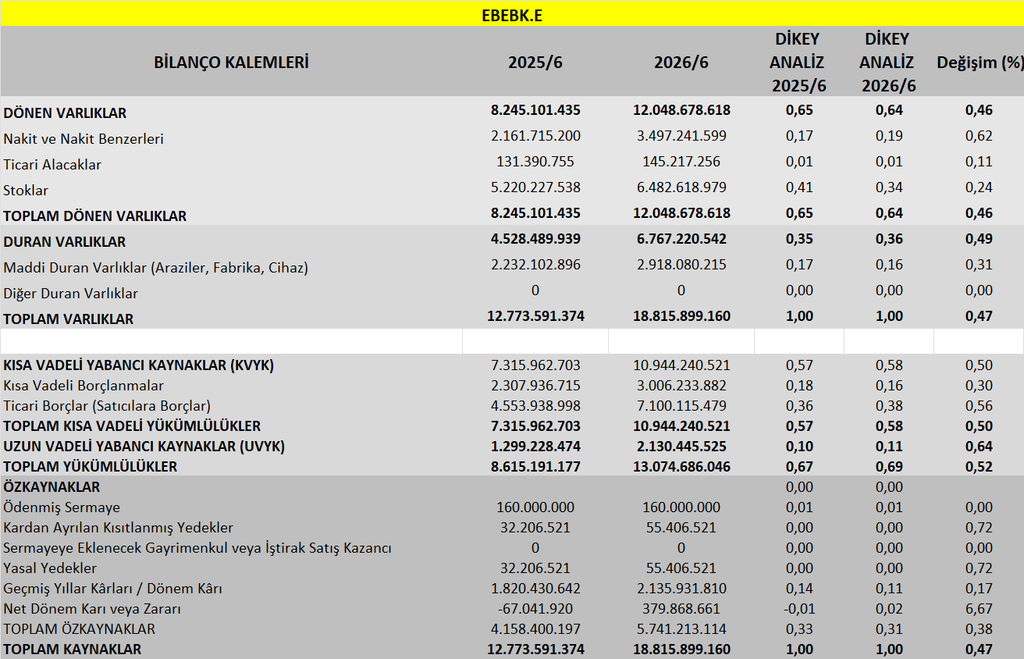
Şirketin kısa vadeli likiditesini ve operasyonel varlıklarını temsil eden Toplam Dönen Varlıklar, önceki döneme (8.245.101.435 TL) kıyasla %46,13 oranında artarak 12.048.678.618 TL seviyesine ulaşmış ve hacimsel olarak genişlemiştir.
- Dönen Varlıkların toplam aktifler içindeki payı (Dikey Analiz) %64,55 seviyesinden %64,03 seviyesine düşmüştür. Kısa vadeli varlıkların bilanço içindeki ağırlığı daralmıştır.
🔍 ALT KALEM DİNAMİKLERİ VE LİKİDİTE KALİTESİ:
- Nakit ve Nakit Benzerleri: 3.497.241.599 TL (Önceki: 2.161.715.200 TL) – Şirketin hazır nakit rezervleri güçlenmiştir.
- Ticari Alacaklar: 145.217.256 TL (Önceki: 131.390.755 TL) – Müşterilerden tahsilat bekleyen alacaklarda artış (fon bağlanması) söz konusudur.
- Stoklar: 6.482.618.979 TL (Önceki: 5.220.227.538 TL) – Stoklara bağlanan fonlar artmıştır, stok devir hızı izlenmelidir.
🎯 STRATEJİK ANALİZ VE İŞ MODELİ TEŞHİSİ:
Dönen varlıklardaki büyüme, nakitten ziyade ticari alacaklar ve stoklara bağlanan fonlardan kaynaklanmaktadır. Bu durum satış hacmindeki agresif büyümeyi yansıtabileceği gibi, tahsilat döngüsünün uzaması ve stok yığılması kaynaklı ‘likidite tuzağı’ risklerini de barındırmaktadır.”
“📊 DURAN VARLIKLAR (UZUN VADELİ KAPASİTE) DEĞERLENDİRMESİ:
Şirketin uzun vadeli yatırım ve üretim kapasitesini temsil eden Duran Varlıkları, önceki döneme (4.528.489.939 TL) kıyasla %49,44 oranında artarak 6.767.220.542 TL seviyesine ulaşmış ve uzun vadeli varlık havuzu genişlemiştir.
🔍 ALT KALEM DİNAMİKLERİ:
- Şirketin asıl üretim gücünü (tesis, makine, arsa) yansıtan Maddi Duran Varlıklar 2.918.080.215 TL (Önceki: 2.232.102.896 TL) seviyesinde gerçekleşerek, duran varlıklar içindeki temel kapasite eğilimini yukarı yönlü desteklemiştir.
- Maddi Duran Varlıkların toplam aktifler içindeki payı (Dikey Analiz) %17,47 seviyesinden %15,51 seviyesine düşmüştür.
🎯 STRATEJİK ANALİZ VE İŞ MODELİ TEŞHİSİ:
Şirket, üretim veya hizmet kapasitesini artırmak amacıyla fiziki duran varlık yatırımlarına (CAPEX) ağırlık vermektedir. Organik büyüme potansiyelini destekleyen bu kapasite genişlemesinin, uzun vadeli yabancı kaynaklar veya özkaynaklarla fonlanıp fonlanmadığı yakından izlenmelidir.”
“📊 BİLANÇO BÜYÜKLÜĞÜ VE VARLIK (AKTİF) YAPISI DEĞERLENDİRMESİ:
Şirketin Toplam Varlıkları (Aktif büyüklüğü) önceki döneme (12.773.591.374 TL) kıyasla %47,30 oranında artarak 18.815.899.160 TL seviyesine ulaşmış ve şirket bilançosu genişlemiştir.
🔍 ALT KALEM DİNAMİKLERİ VE LİKİDİTE KOMPOZİSYONU:
- Kısa vadeli likiditeyi ve operasyonel döngüyü temsil eden Toplam Dönen Varlıklar 12.048.678.618 TL (Önceki: 8.245.101.435 TL) seviyesinde gerçekleşerek, toplam varlıklar içindeki ağırlığını (Dikey Analiz) %64,55 seviyesinden %64,03 seviyesine düşürmüştür. Likidite ağırlığı azalmıştır.
- Uzun vadeli kapasiteyi temsil eden Duran Varlıklar ise 6.767.220.542 TL (Önceki: 4.528.489.939 TL) seviyesinde gerçekleşerek, varlıklar içindeki payını %35,45 seviyesinden %35,97 seviyesine çıkarmıştır. Bilanço daha durağan/sabit bir yapıya bürünmüştür.
🎯 STRATEJİK ANALİZ VE İŞ MODELİ TEŞHİSİ:
Bilanço büyümesi ağırlıklı olarak Dönen Varlıklardan kaynaklanmaktadır. Şirket likiditeyi veya işletme sermayesi unsurlarını büyüterek kısa vadeli varlık odaklı bir genişleme stratejisi izlemektedir.”
“📊 GENEL DEĞERLENDİRME:
Toplam Kaynaklar (Pasif) önceki döneme göre %47 oranında artarak 18.815.899.160 TL seviyesine ulaşmıştır.
🔍 ALT KALEM DİNAMİKLERİ:
- Kısa Vadeli Yabancı Kaynakların (KVYK) kaynaklar içindeki payı %57 seviyesinden %58 seviyesine yükselmiştir. Bu durum kısa vadeli borç baskısını ve likidite riskini artırmaktadır.
- Operasyonel fonlamanın (satıcı kredileri) kritik bir unsuru olan Ticari Borçların payı %0 seviyesinden %0 seviyesine sabit kalmıştır.
- Uzun Vadeli Yabancı Kaynakların (UVYK) payı %10 seviyesinden %11 seviyesine çıkmıştır. Uzun vadeli finansman kapasitesinin artması duran varlık yatırımları açısından pozitif değerlendirilebilir.
- Finansal bağımsızlığın göstergesi olan Özkaynakların payı %33 seviyesinden %31 seviyesine düşmüştür. Dış kaynağa bağımlılık artmış olup, mali risk düzeyi yükselmiştir.
🎯 STRATEJİK ANALİZ VE FONLAMA YAPISI:
Şirket mevcut durumda %31 Özkaynak, %69 Yabancı Kaynak ile finanse edilmektedir. Yabancı kaynak (borç) ağırlıklı bir yapı söz konusu olup, finansal kaldıraç riski taşınmaktadır. Varlık büyümesinin ağırlıklı olarak kısa vadeli borçlarla finanse edildiği, agresif bir borçlanma politikası izlendiği görülmektedir. Net işletme sermayesi noksanlığına karşı dikkatli olunmalıdır.”
“📊 ÖZKAYNAKLAR (SERMAYE) DEĞERLENDİRMESİ:
Şirketin finansal bağımsızlığının ve net değerinin temel göstergesi olan Toplam Özkaynaklar, önceki döneme (4.158.400.197 TL) kıyasla %38,06 oranında artarak 5.741.213.114 TL seviyesine ulaşmış ve mali yapı güçlenmiştir.
🔍 ALT KALEM DİNAMİKLERİ:
- Ödenmiş Sermaye: 55.406.521 TL (Önceki: 32.206.521 TL) – Dönem içinde sermaye artırımına gidilerek şirkete taze kaynak (ortak fonu) sağlanmıştır.
- Geçmiş Yıllar Kâr/Zararları: 2.135.931.810 TL (Önceki: 1.820.430.642 TL) – Şirketin geçmişten gelen güçlü bir kâr birikimi (oto-finansman) bulunmaktadır.
- Net Dönem Kârı/Zararı: 379.868.661 TL (Önceki: -67.041.920 TL) – Cari dönem faaliyetleri kârlılıkla sonuçlanmış ve özkaynak büyümesine organik katkı sağlamıştır.
🎯 STRATEJİK ANALİZ VE RİSK TEŞHİSİ:
Şirket, faaliyetlerinden elde ettiği kârlar (Net Dönem Kârı) ile özkaynaklarını organik olarak büyütmektedir. Bu durum, dış kaynağa bağımlılığı azaltan, yüksek oto-finansman kapasitesine sahip, son derece sağlıklı ve sürdürülebilir bir büyüme modelidir.”
“📊 BİLANÇO GENEL DEĞERLENDİRMESİ VE STRATEJİK ANALİZ:
📈 1. BÜYÜKLÜK VE HACİM:
Şirketin Toplam Varlıkları (Bilanço Büyüklüğü) önceki döneme göre %47,3 oranında artarak 18.815.899.160 TL’ye ulaşmıştır.
🏢 2. VARLIK YAPISI (AKTİF DİNAMİKLERİ):
- Dönen Varlıkların payı %65 seviyesinden %64 seviyesine gerilemiştir. Buna karşılık Duran Varlıkların payının %36 seviyesine çıkması, şirketin duran varlık yatırımlarına ağırlık verdiğini göstermektedir.
⚖️ 3. FİNANSMAN YAPISI (PASİF DİNAMİKLERİ):
- Kısa Vadeli Yabancı Kaynakların (KVYK) payı %57 seviyesinden %58 seviyesine çıkmıştır. Kısa vadeli borç ödeme baskısı artmaktadır.
- Özkaynakların payı %33 seviyesinden %31 seviyesine gerilemiştir. Dış finansmana bağımlılık ve mali risk düzeyi artmıştır.
🎯 4. STRATEJİK SENTEZ VE RİSK ANALİZİ:
Şirket duran varlık yatırımlarını (büyümeyi) ağırlıklı olarak Uzun Vadeli Yabancı Kaynaklar (UVYK) ve/veya Özkaynaklar ile finanse etmektedir. Vade-varlık uyumunun gözetildiği sağlıklı bir yatırım stratejisi izlenmektedir.”


“📊 BRÜT KÂR VE SATIŞ PERFORMANS ANALİZİ:
📈 1. HASILAT (SATIŞ HACMİ) DİNAMİKLERİ:
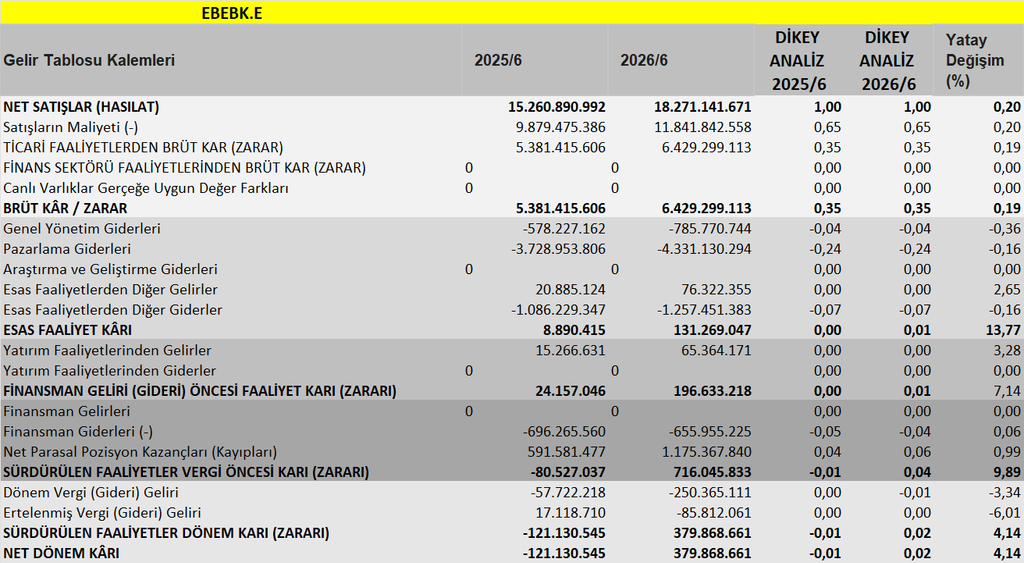
Net Satışlar (Hasılat) önceki döneme göre %19,7 oranında artarak 18.271.141.671 TL seviyesine ulaşmıştır.
💰 2. MALİYET YÖNETİMİ VE KÂR MARJI:
Satışların Maliyeti’nin net satışlar içindeki payı %64,7 seviyesinden %64,8 seviyesine yükselmiştir. Bu durum artan maliyet baskısına ve operasyonel verimlilik kaybına işaret etmektedir.
Buna bağlı olarak Brüt sonuç önceki dönem 5.381.415.606 TL KÂR iken, bu dönem 6.429.299.113 TL KÂR olarak gerçekleşmiştir. Brüt Kâr Marjı ise %35,3 seviyesinden %35,2 seviyesine gerileyerek ticari kârlılıkta daralmaya neden olmuştur.
🎯 3. STRATEJİK SENTEZ VE SENARYO ANALİZİ:
Satışlardaki hacimsel büyümeye rağmen brüt marj daralmıştır. Pazar payı kazanmak için agresif fiyat indirimleri yapıldığı veya enflasyonist maliyet artışlarının (hammadde/işçilik) satış fiyatlarına tam yansıtılamadığı ‘kârsız büyüme’ tehlikesi görülmektedir.”
“📊 ESAS FAALİYET KÂRI VE OPERASYONEL PERFORMANS ANALİZİ:
📈 1. ESAS FAALİYET SONUCU (EFK) GELİŞİMİ:
Esas Faaliyet sonucu önceki dönem 8.890.415 TL KÂR iken, bu dönem 131.269.047 TL KÂR olarak gerçekleşmiştir. Net Satışlar içindeki EFK marjı ise %0,1 seviyesinden %0,7 seviyesine yükselmiştir.
🏢 2. FAALİYET GİDERLERİ (OPEX) DİNAMİKLERİ:
- Genel Yönetim Giderleri’nin satışlara oranı %3,8’den %4,3’ye çıkmış olup, idari maliyet ve bürokrasi yükü artmıştır.
- Pazarlama Giderleri’nin satışlara oranı %24,4’den %23,7’ye düşmüştür. Pazarlama faaliyetlerinde ölçek ekonomisi/verimlilik yakalanmıştır.
🎯 3. STRATEJİK SENTEZ VE GİDER YÖNETİMİ:
Brüt Kâr Marjındaki daralmaya rağmen Esas Faaliyet Kâr Marjı artmıştır. Şirket azalan brüt kârlılığı, faaliyet giderlerinde (OPEX) sağladığı ciddi tasarruf ve operasyonel verimlilikle başarılı bir şekilde telafi etmiştir.”
“📊 FİNANSMAN ÖNCESİ FAALİYET KÂRLILIĞI (EBIT) VE YATIRIM ETKİSİ ANALİZİ:
📈 1. FİNANSMAN ÖNCESİ SONUÇ (EBIT) GELİŞİMİ:
Finansman Geliri (Gideri) Öncesi Faaliyet sonucu önceki dönem 24.157.046 TL KÂR iken, bu dönem 196.633.218 TL KÂR olarak gerçekleşmiştir. Net Satışlar içindeki payı (EBIT marjı) ise %0,2 seviyesinden %1,1 seviyesine yükselmiştir.
💼 2. YATIRIM FAALİYETLERİNİN KÂRLILIĞA ETKİSİ:
Esas Faaliyet Kârı (EFK) ile Finansman Öncesi Kâr arasındaki geçişi belirleyen ‘Yatırım Faaliyetlerinden Gelirler’ ciro içindeki payını %0,1 seviyesinden %0,4 seviyesine çıkarmıştır. Yatırım Faaliyetlerinden Giderlerin ciroya oranı ise %0,0 seviyesinden %0,0 seviyesine değişmemiştir.
🎯 3. STRATEJİK SENTEZ VE KÂR KALİTESİ (EARNINGS QUALITY):
Şirket hem Esas Faaliyet Kâr (EFK) marjını hem de Finansman Öncesi Kâr marjını artırmayı başarmıştır. Çekirdek operasyonlardaki başarı, yatırım faaliyetleri neticesiyle de desteklenmekte olup; üretilen kârın organik yapısı ve kalitesi yüksektir.”
“📊 VERGİ ÖNCESİ KÂR/ZARAR (EBT) VE FİNANSAL YÜK ANALİZİ:
📈 1. VERGİ ÖNCESİ SONUÇ (EBT) GELİŞİMİ:
Sürdürülen Faaliyetler Vergi Öncesi sonucu önceki dönem 80.527.037 TL ZARAR iken, bu dönem 716.045.833 TL KÂR olarak gerçekleşmiştir. Net Satışlar içindeki EBT marjı ise %-0,5 seviyesinden %3,9 seviyesine yükselmiştir.
💳 2. FİNANSMAN YÜKÜ VE ENFLASYON ETKİSİ:
- Finansman Giderleri’nin ciro içindeki payı %4,6 seviyesinden %3,6 seviyesine düşmüştür. Borçluluk yapısındaki iyileşme veya düşen faiz maliyetleri net sonucu desteklemektedir.
- Net Parasal Pozisyon Kayıplarının (Enflasyon Muhasebesi) satışlara oranı %3,9 seviyesinden %6,4 seviyesine yükselerek vergi öncesi sonucu negatif yönde ciddi şekilde etkilemiştir.
🎯 3. STRATEJİK SENTEZ VE FİNANSAL KALDIRAÇ RİSKİ:
Şirket operasyonel marjını (EBIT) artırırken, finansman ve enflasyon etkilerini de başarıyla yöneterek Vergi Öncesi sonucunu (EBT) iyileştirmiştir. Hem faaliyet hem de finansman bacağında son derece sağlıklı ve sürdürülebilir bir yapı mevcuttur.”
“📊 SÜRDÜRÜLEN FAALİYETLER DÖNEM SONUCU VE VERGİ YÜKÜ ANALİZİ:
📈 1. NİHAİ DÖNEM SONUCU GELİŞİMİ:
Sürdürülen Faaliyetler Dönem sonucu önceki dönem 121.130.545 TL ZARAR iken, bu dönem 379.868.661 TL KÂR olarak gerçekleşmiştir. Net Satışlar içindeki Sürdürülen Faaliyetler Net Marjı ise %-0,8 seviyesinden %2,1 seviyesine yükselmiştir.
🏛️ 2. VERGİ YÜKÜ VE ERTELENMİŞ VERGİ ETKİSİ:
Dönem Vergi ve Ertelenmiş Vergi kalemlerinin nihai tabloya etkisi incelendiğinde; cari dönemde Vergi Öncesi marj (%3,9) ile Net Dönem marjı (%2,1) arasındaki fark dikkate alındığında, vergi giderlerinin nihai kârlılığı aşağı çektiği veya dönemin zararını derinleştirdiği saptanmıştır.
🎯 3. STRATEJİK SENTEZ VE NİHAİ KÂR KALİTESİ:
Şirket Vergi Öncesi (EBT) marjdaki artışı, vergi yükümlülüklerine rağmen net dönem sonucuna başarıyla taşımıştır. Faaliyetlerden ve finansman yönetiminden gelen başarı, nihai tabloya organik ve güçlü bir şekilde yansımıştır.”
“📊 GELİR TABLOSU GENEL DEĞERLENDİRMESİ VE STRATEJİK SENTEZ:
📈 1. BÜYÜME VE BRÜT KÂRLILIK DİNAMİKLERİ:
Net Satışlar (Hasılat) önceki döneme göre %19,7 artarak 18.271.141.671 TL olmuştur. Brüt marj ise %35,3’den %35,2’ye inerek enflasyonist maliyet baskısına ve ticari kârlılıkta erimeye işaret etmektedir.
🏢 2. OPERASYONEL VERİMLİLİK (ESAS FAALİYET):
Esas Faaliyet sonucu önceki dönem 8.890.415 TL KÂR iken, bu dönem 131.269.047 TL KÂR olmuştur. Ciro içindeki Esas Faaliyet (EFK) marjının %0,7 seviyesine yükselmesi, faaliyet giderlerinin (OPEX) verimli yönetildiğini gösterir.
⚖️ 3. FİNANSMAN YÜKÜ VE NİHAİ TABLO (BOTTOM-LINE):
Dönem Net sonucu (Sürdürülen Faaliyetler) önceki dönem 121.130.545 TL ZARAR iken, bu dönem 379.868.661 TL KÂR olarak gerçekleşmiştir. Nihai net marj %-0,8’den %2,1’ye çıkmıştır. Net marj ile Esas Faaliyet marjı (%0,7) arasındaki makas incelendiğinde; özellikle Finansman Giderleri (%3,6) ve Net Parasal Pozisyon Kayıplarının (%6,4) nihai tablo üzerinde sınırlı bir etki yarattığı, faaliyet kârının nihai tabloya başarıyla taşındığı anlaşılmaktadır.
🎯 4. BAŞ YÖNETİCİ (CEO) STRATEJİK SENTEZİ:
Şirket hem satış hacmini büyütmüş hem de maliyet/finansman/vergi gibi tüm süzgeçleri başarıyla yöneterek nihai net kârlılığını artırmıştır. Kusursuz, kaliteli ve organik bir büyüme stratejisi icra edilmektedir.”

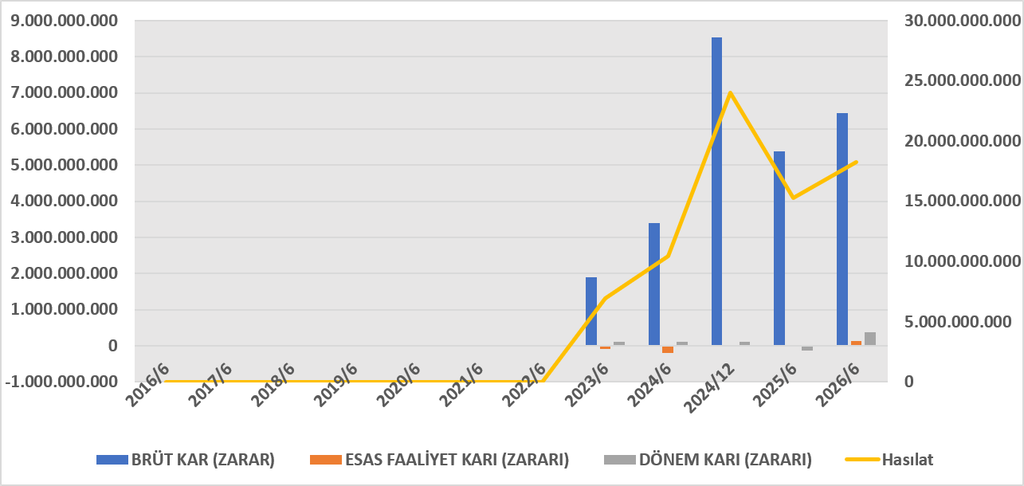

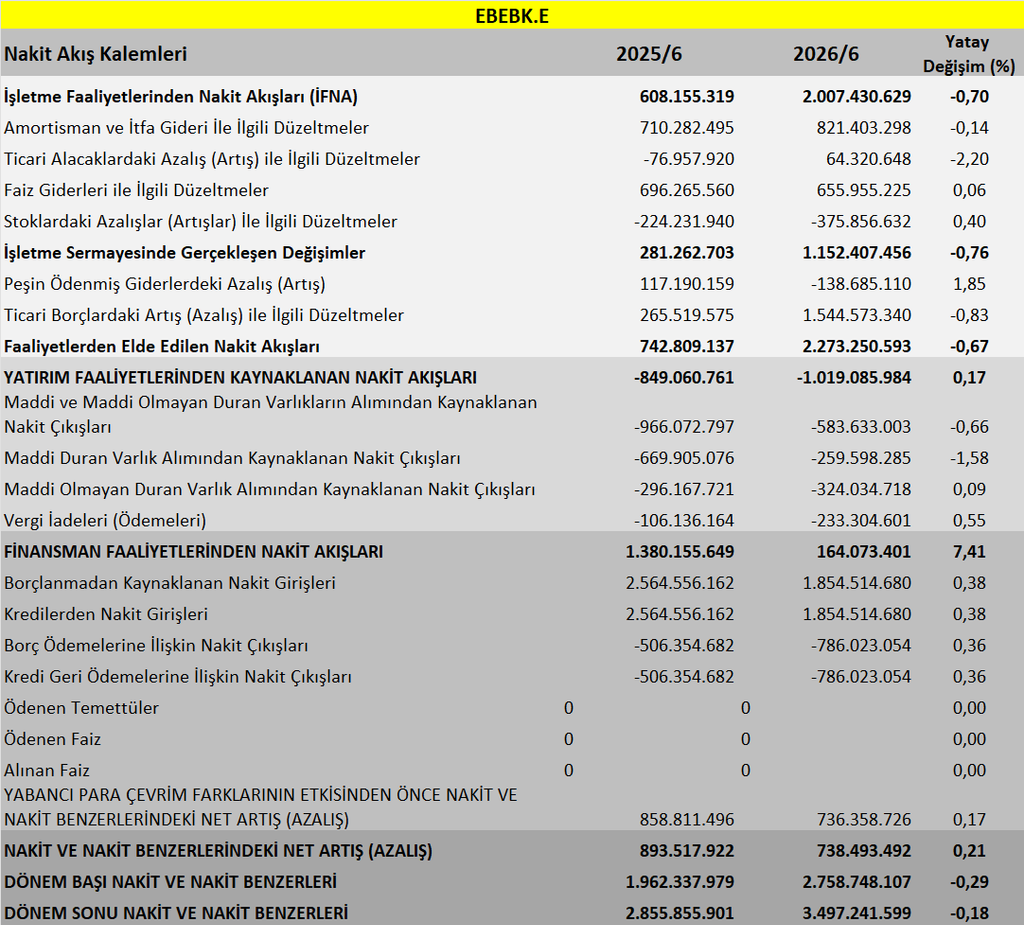
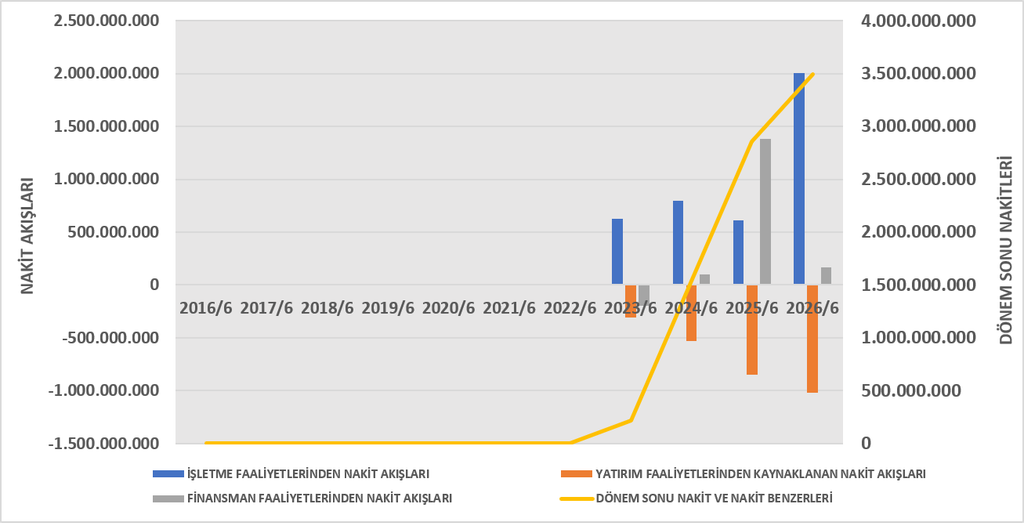
Şirketin İşletme Faaliyetlerinden Nakit Akışları (İFNA) cari dönemde 2.007.430.629 TL seviyesinde gerçekleşerek, önceki döneme (608.155.319 TL) kıyasla artış göstermiş ve pozitif ivmesini korumuştur. Alt kırılımlara bakıldığında, çekirdek operasyonel nakit yaratma gücünü gösteren Faaliyetlerden Elde Edilen Nakit Akışları (FENA) 2.273.250.593 TL (Önceki: 742.809.137 TL) olarak pozitif yönde gerçekleşmiştir. Ayrıca İşletme Sermayesindeki Değişimlerin nakit akışına etkisi pozitif yönde olup (1.152.407.456 TL), tahsilat veya stok döngüsünün likidite yarattığına işaret etmektedir. STRATEJİK ANALİZ: Şirket hem ana operasyonlarından (FENA) nakit üretmekte hem de işletme sermayesini likiditeyi destekleyecek şekilde verimli yönetmektedir. En ideal nakit akış profili sergilenmektedir.
İşletme Sermayesinde Gerçekleşen Değişimler cari dönemde 1.152.407.456 TL seviyesinde gerçekleşmiş olup, önceki dönemin (281.262.703 TL) nakit yaratan yapısına kıyasla gelişim göstererek pozitif nakit katkısını artırmıştır. Alt kalemlerin likiditeye nakdi etkileri incelendiğinde; Stoklardaki Değişim -375.856.632 TL, Ticari Alacaklardaki Değişim 64.320.648 TL, Ticari Borçlardaki Değişim 1.544.573.340 TL ve Peşin Ödenmiş Giderlerdeki Değişim -138.685.110 TL olarak tabloya yansımıştır. STRATEJİK ANALİZ: İşletme sermayesi yönetimi (tahsilat, stok devri ve tedarikçi ödeme dengesi) şirketin genel likiditesini destekleyici yönde çalışmaktadır. Faaliyet döngüsü kendi içinden nakit üreterek dış finansman ihtiyacını azaltmaktadır.
Şirketin Faaliyetlerden Elde Edilen Nakit Akışları cari dönemde 2.273.250.593 TL olarak gerçekleşmiş olup, önceki döneme (742.809.137 TL) kıyasla artış göstererek pozitif ivmesini güçlendirmiştir. Bu nakit akışını şekillendiren temel alt kalemler (düzeltmeler) incelendiğinde; kârlılık üzerinde nakit çıkışı gerektirmeyen bir gider olan Amortisman ve İtfa Giderleri düzeltmesinin katkısı 821.403.298 TL (Önceki: 710.282.495 TL) seviyesinde kalmıştır. Faaliyet nakdini belirleyen en kritik alt dinamik olan İşletme Sermayesindeki Değişimler ise cari dönemde pozitif etkiyle likiditeyi destekleyerek (1.152.407.456 TL); nihai faaliyet nakit akışına yön vermiştir. STRATEJİK ANALİZ: Operasyonel döngü (satış/üretim) kendi başına nakit yaratırken, işletme sermayesi yönetimi de bu durumu tam olarak desteklemektedir. Organik büyüme ve likidite kalitesi açısından mükemmel uyum söz konusudur.
Şirketin Yatırım Faaliyetlerinden Kaynaklanan Nakit Akışları cari dönemde -1.019.085.984 TL olarak gerçekleşmiş olup, önceki dönemin (-849.060.761 TL) yapısına kıyasla yatırım harcamaları kaynaklı nakit çıkışı derinleşerek şirketin yatırım adımlarının hızlandığına işaret etmiştir. Büyümenin en temel göstergesi olan Maddi ve Maddi Olmayan Duran Varlık Alımından Kaynaklanan Nakit Çıkışları (CAPEX) ise bu dönem -583.633.003 TL (Önceki: -966.072.797 TL) seviyesinde kaydedilmiştir. STRATEJİK ANALİZ: Yatırım faaliyetleri genel olarak nakit tüketmekte ve duran varlık alımları (kapasite inşası) sürmektedir. Bu durum, şirketin gelecekteki operasyonel büyümesini fonlamak için teknoloji veya fiziki kapasite yatırımı yaptığı sağlıklı ve beklenen bir büyüme evresidir.
Şirketin Finansman Faaliyetlerinden Kaynaklanan Nakit Akışları cari dönemde 164.073.401 TL seviyesinde gerçekleşerek, önceki döneme (1.380.155.649 TL) kıyasla düşüş gösterse de net dış kaynak girişinin devam ettiğine işaret etmiştir. Bu yapıyı şekillendiren temel alt kalemler incelendiğinde; yeni kredi kullanımını gösteren Borçlanmadan Kaynaklanan Nakit Girişleri 1.854.514.680 TL (Önceki: 2.564.556.162 TL), Borç Ödemelerine İlişkin Nakit Çıkışları ise -786.023.054 TL (Önceki: -506.354.682 TL) olarak kaydedilmiştir. STRATEJİK ANALİZ: Şirket, borç ödemelerinden daha yüksek tutarda yeni borçlanmaya giderek bilançosuna net dış kaynak (kaldıraç) sağlamaktadır. Bu durum, genellikle faaliyet veya yatırım açığını fonlamak için finansal borçluluğun artırıldığını gösterir.
Bütünsel Nakit Akış Analizi: Şirketin nakit ve nakit benzerlerinde cari dönemde 738.493.492 TL artış gerçekleşmiştir. Ana faaliyet döngüsünü yansıtan İşletme Faaliyetlerinden Nakit Akışları 2.007.430.629 TL ile pozitif nakit üretirken, Yatırım Faaliyetlerinden -1.019.085.984 TL nakit çıkışı (duran varlık/CAPEX harcaması) yapılmış ve Finansman Faaliyetlerinde 164.073.401 TL net fon (borç/sermaye) girişi yaşanmıştır. STRATEJİK DEĞERLENDİRME VE İŞ MODELİ TEŞHİSİ: Sağlıklı ve Agresif Büyüme: Operasyonel nakit pozitif durumda; ancak yatırım/büyüme iştahı (CAPEX) o kadar yüksek ki, operasyonel nakit yetmediği için ilave dış finansman (borçlanma/sermaye) ile bu büyüme destekleniyor.