
“📊 DÖNEN VARLIKLAR (KISA VADELİ LİKİDİTE) DEĞERLENDİRMESİ:
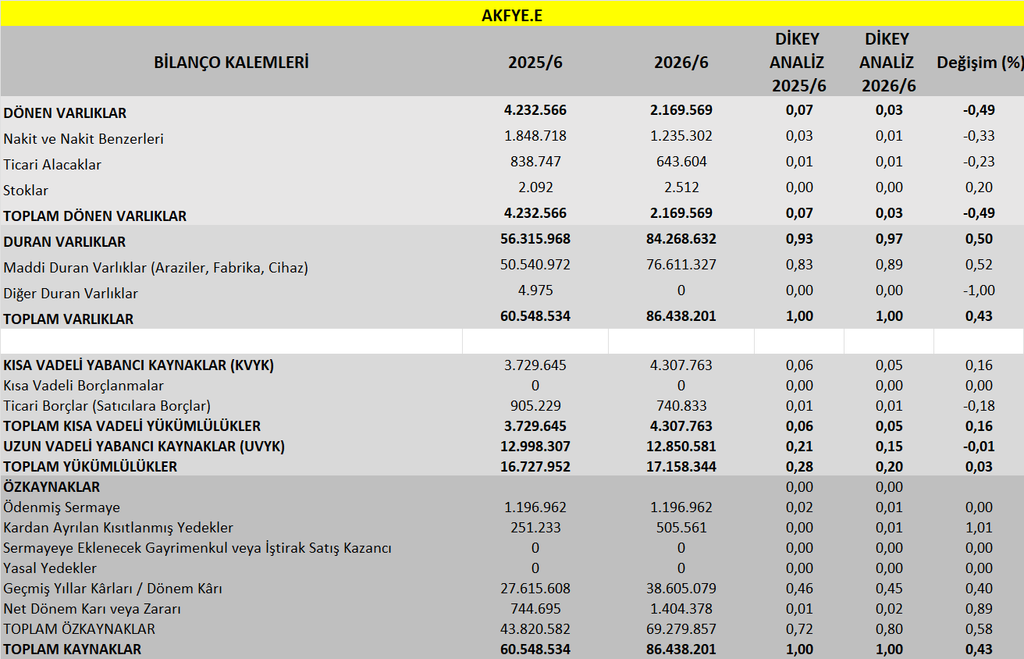
Şirketin kısa vadeli likiditesini ve operasyonel varlıklarını temsil eden Toplam Dönen Varlıklar, önceki döneme (4.232.566 TL) kıyasla %48,74 oranında azalarak 2.169.569 TL seviyesine gerilemiş ve daralmıştır.
- Dönen Varlıkların toplam aktifler içindeki payı (Dikey Analiz) %6,99 seviyesinden %2,51 seviyesine düşmüştür. Kısa vadeli varlıkların bilanço içindeki ağırlığı daralmıştır.
🔍 ALT KALEM DİNAMİKLERİ VE LİKİDİTE KALİTESİ:
- Nakit ve Nakit Benzerleri: 1.235.302 TL (Önceki: 1.848.718 TL) – Hazır değerlerde (nakit) erime yaşanarak sıcak likidite azalmıştır.
- Ticari Alacaklar: 643.604 TL (Önceki: 838.747 TL) – Alacaklar tahsil edilerek veya satış hacmi daralmasıyla azalmıştır.
- Stoklar: 2.512 TL (Önceki: 2.092 TL) – Stoklara bağlanan fonlar artmıştır, stok devir hızı izlenmelidir.
🎯 STRATEJİK ANALİZ VE İŞ MODELİ TEŞHİSİ:
Dönen varlıklardaki küçülme ve nakit havuzunun erimesi, kısa vadeli yükümlülüklerin karşılanmasında likidite krizine yol açabilir. Şirketin acil işletme sermayesi desteğine ihtiyacı olabilir.”
“📊 DURAN VARLIKLAR (UZUN VADELİ KAPASİTE) DEĞERLENDİRMESİ:
Şirketin uzun vadeli yatırım ve üretim kapasitesini temsil eden Duran Varlıkları, önceki döneme (56.315.968 TL) kıyasla %49,64 oranında artarak 84.268.632 TL seviyesine ulaşmış ve uzun vadeli varlık havuzu genişlemiştir.
🔍 ALT KALEM DİNAMİKLERİ:
- Şirketin asıl üretim gücünü (tesis, makine, arsa) yansıtan Maddi Duran Varlıklar 76.611.327 TL (Önceki: 50.540.972 TL) seviyesinde gerçekleşerek, duran varlıklar içindeki temel kapasite eğilimini yukarı yönlü desteklemiştir.
- Maddi Duran Varlıkların toplam aktifler içindeki payı (Dikey Analiz) %83,47 seviyesinden %88,63 seviyesine çıkmıştır.
🎯 STRATEJİK ANALİZ VE İŞ MODELİ TEŞHİSİ:
Şirket, üretim veya hizmet kapasitesini artırmak amacıyla fiziki duran varlık yatırımlarına (CAPEX) ağırlık vermektedir. Organik büyüme potansiyelini destekleyen bu kapasite genişlemesinin, uzun vadeli yabancı kaynaklar veya özkaynaklarla fonlanıp fonlanmadığı yakından izlenmelidir.”
“📊 BİLANÇO BÜYÜKLÜĞÜ VE VARLIK (AKTİF) YAPISI DEĞERLENDİRMESİ:
Şirketin Toplam Varlıkları (Aktif büyüklüğü) önceki döneme (60.548.534 TL) kıyasla %42,76 oranında artarak 86.438.201 TL seviyesine ulaşmış ve şirket bilançosu genişlemiştir.
🔍 ALT KALEM DİNAMİKLERİ VE LİKİDİTE KOMPOZİSYONU:
- Kısa vadeli likiditeyi ve operasyonel döngüyü temsil eden Toplam Dönen Varlıklar 2.169.569 TL (Önceki: 4.232.566 TL) seviyesinde gerçekleşerek, toplam varlıklar içindeki ağırlığını (Dikey Analiz) %6,99 seviyesinden %2,51 seviyesine düşürmüştür. Likidite ağırlığı azalmıştır.
- Uzun vadeli kapasiteyi temsil eden Duran Varlıklar ise 84.268.632 TL (Önceki: 56.315.968 TL) seviyesinde gerçekleşerek, varlıklar içindeki payını %93,01 seviyesinden %97,49 seviyesine çıkarmıştır. Bilanço daha durağan/sabit bir yapıya bürünmüştür.
🎯 STRATEJİK ANALİZ VE İŞ MODELİ TEŞHİSİ:
Bilanço büyümesinin ana itici gücü Duran Varlıklar olmuştur. Şirket ağırlıklı olarak kapasite artışına (CAPEX), yeni tesis veya teknoloji yatırımlarına odaklanarak fiziki büyüme stratejisi izlemektedir.”
“📊 GENEL DEĞERLENDİRME:
Toplam Kaynaklar (Pasif) önceki döneme göre %43 oranında artarak 86.438.201 TL seviyesine ulaşmıştır.
🔍 ALT KALEM DİNAMİKLERİ:
- Kısa Vadeli Yabancı Kaynakların (KVYK) kaynaklar içindeki payı %6 seviyesinden %5 seviyesine gerilemiştir. Likidite baskısının azalması finansal esneklik açısından olumlu bir gelişmedir.
- Operasyonel fonlamanın (satıcı kredileri) kritik bir unsuru olan Ticari Borçların payı %0 seviyesinden %0 seviyesine gerilemiştir. Tedarikçilere yapılan ödemelerin hızlandığı veya ticari borç devir süresinin kısaldığı anlaşılmaktadır. Bu durum nakit çıkışını hızlandırarak kısa vadeli likidite üzerinde ilave baskı yaratabilir.
- Uzun Vadeli Yabancı Kaynakların (UVYK) payı %21 seviyesinden %15 seviyesine düşmüştür.
- Finansal bağımsızlığın göstergesi olan Özkaynakların payı %72 seviyesinden %80 seviyesine yükselmiştir. İşletmenin oto-finansman kapasitesi artmış ve mali yapısı güçlenmiştir.
🎯 STRATEJİK ANALİZ VE FONLAMA YAPISI:
Şirket mevcut durumda %80 Özkaynak, %20 Yabancı Kaynak ile finanse edilmektedir. Özkaynak ağırlıklı ve güvenli bir finansman yapısı mevcuttur. Büyümenin temel olarak özkaynaklarla (kârlılık veya sermaye artırımı) desteklendiği, sürdürülebilir ve sağlıklı bir strateji izlenmektedir.”
“📊 ÖZKAYNAKLAR (SERMAYE) DEĞERLENDİRMESİ:
Şirketin finansal bağımsızlığının ve net değerinin temel göstergesi olan Toplam Özkaynaklar, önceki döneme (43.820.582 TL) kıyasla %58,10 oranında artarak 69.279.857 TL seviyesine ulaşmış ve mali yapı güçlenmiştir.
🔍 ALT KALEM DİNAMİKLERİ:
- Ödenmiş Sermaye: 505.561 TL (Önceki: 251.233 TL) – Dönem içinde sermaye artırımına gidilerek şirkete taze kaynak (ortak fonu) sağlanmıştır.
- Geçmiş Yıllar Kâr/Zararları: 38.605.079 TL (Önceki: 27.615.608 TL) – Şirketin geçmişten gelen güçlü bir kâr birikimi (oto-finansman) bulunmaktadır.
- Net Dönem Kârı/Zararı: 1.404.378 TL (Önceki: 744.695 TL) – Cari dönem faaliyetleri kârlılıkla sonuçlanmış ve özkaynak büyümesine organik katkı sağlamıştır.
🎯 STRATEJİK ANALİZ VE RİSK TEŞHİSİ:
Şirket, faaliyetlerinden elde ettiği kârlar (Net Dönem Kârı) ile özkaynaklarını organik olarak büyütmektedir. Bu durum, dış kaynağa bağımlılığı azaltan, yüksek oto-finansman kapasitesine sahip, son derece sağlıklı ve sürdürülebilir bir büyüme modelidir.”
“📊 BİLANÇO GENEL DEĞERLENDİRMESİ VE STRATEJİK ANALİZ:
📈 1. BÜYÜKLÜK VE HACİM:
Şirketin Toplam Varlıkları (Bilanço Büyüklüğü) önceki döneme göre %42,8 oranında artarak 86.438.201 TL’ye ulaşmıştır.
🏢 2. VARLIK YAPISI (AKTİF DİNAMİKLERİ):
- Dönen Varlıkların payı %7 seviyesinden %3 seviyesine gerilemiştir. Buna karşılık Duran Varlıkların payının %97 seviyesine çıkması, şirketin duran varlık yatırımlarına ağırlık verdiğini göstermektedir.
⚖️ 3. FİNANSMAN YAPISI (PASİF DİNAMİKLERİ):
- Kısa Vadeli Yabancı Kaynakların (KVYK) payı %6 seviyesinden %5 seviyesine düşmüştür. Kısa vadeli borç riski hafiflemiştir.
- Özkaynakların payı %72 seviyesinden %80 seviyesine yükselmiştir. Şirketin mali yapısı güçlenmiş ve dış kaynağa bağımlılığı azalmıştır.
🎯 4. STRATEJİK SENTEZ VE RİSK ANALİZİ:
Şirket duran varlık yatırımlarını kısa vadeli borçlarla finanse etme eğilimindedir. Vade uyuşmazlığı, net işletme sermayesi noksanlığına ve potansiyel likidite krizine yol açabilir.”


“📊 BRÜT KÂR VE SATIŞ PERFORMANS ANALİZİ:
📈 1. HASILAT (SATIŞ HACMİ) DİNAMİKLERİ:
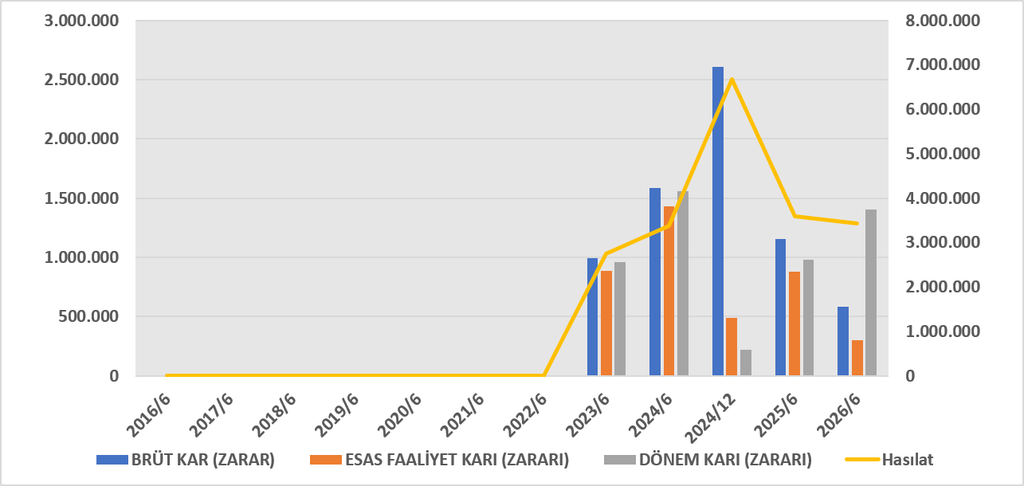
Net Satışlar (Hasılat) önceki döneme göre %4,6 oranında daralarak 3.424.273 TL seviyesine gerilemiştir.
💰 2. MALİYET YÖNETİMİ VE KÂR MARJI:
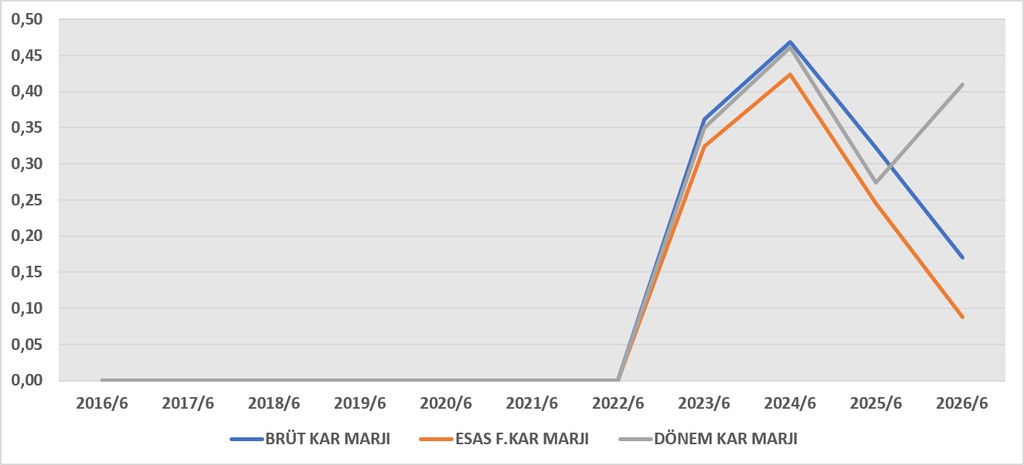
Satışların Maliyeti’nin net satışlar içindeki payı %67,8 seviyesinden %83,0 seviyesine yükselmiştir. Bu durum artan maliyet baskısına ve operasyonel verimlilik kaybına işaret etmektedir.
Buna bağlı olarak Brüt sonuç önceki dönem 1.154.384 TL KÂR iken, bu dönem 580.854 TL KÂR olarak gerçekleşmiştir. Brüt Kâr Marjı ise %32,2 seviyesinden %17,0 seviyesine gerileyerek ticari kârlılıkta daralmaya neden olmuştur.
🎯 3. STRATEJİK SENTEZ VE SENARYO ANALİZİ:
Şirket hem satış hacminde daralma yaşamakta hem de brüt kâr marjı erimektedir. Talep daralmasına maliyet katılıklarının eşlik ettiği bu durum, şirketin rekabet ve fiyatlama gücünü kaybettiğini gösteren en riskli (stagflasyonist) senaryodur.”
“📊 ESAS FAALİYET KÂRI VE OPERASYONEL PERFORMANS ANALİZİ:
📈 1. ESAS FAALİYET SONUCU (EFK) GELİŞİMİ:
Esas Faaliyet sonucu önceki dönem 880.992 TL KÂR iken, bu dönem 301.598 TL KÂR olarak gerçekleşmiştir. Net Satışlar içindeki EFK marjı ise %24,5 seviyesinden %8,8 seviyesine gerilemiştir.
🏢 2. FAALİYET GİDERLERİ (OPEX) DİNAMİKLERİ:
- Genel Yönetim Giderleri’nin satışlara oranı %7,2’den %7,8’ye çıkmış olup, idari maliyet ve bürokrasi yükü artmıştır.
- Pazarlama Giderleri’nin satışlara oranı %0,0’den %0,0’ye sabit kalmıştır.
🎯 3. STRATEJİK SENTEZ VE GİDER YÖNETİMİ:
Şirket hem Brüt Kâr düzeyinde hem de Esas Faaliyet Kârı düzeyinde marj daralması yaşamaktadır. Artan satış maliyetlerine, yükselen faaliyet giderlerinin (OPEX) de eklenmesiyle operasyonel kârlılık çift yönlü baskı altındadır. Maliyet ve gider bütçeleri acilen revize edilmelidir.”
“📊 FİNANSMAN ÖNCESİ FAALİYET KÂRLILIĞI (EBIT) VE YATIRIM ETKİSİ ANALİZİ:
📈 1. FİNANSMAN ÖNCESİ SONUÇ (EBIT) GELİŞİMİ:
Finansman Geliri (Gideri) Öncesi Faaliyet sonucu önceki dönem 889.971 TL KÂR iken, bu dönem 310.262 TL KÂR olarak gerçekleşmiştir. Net Satışlar içindeki payı (EBIT marjı) ise %24,8 seviyesinden %9,1 seviyesine gerilemiştir.
💼 2. YATIRIM FAALİYETLERİNİN KÂRLILIĞA ETKİSİ:
Esas Faaliyet Kârı (EFK) ile Finansman Öncesi Kâr arasındaki geçişi belirleyen ‘Yatırım Faaliyetlerinden Gelirler’ ciro içindeki payını %0,3 seviyesinden %0,3 seviyesine çıkarmıştır. Yatırım Faaliyetlerinden Giderlerin ciroya oranı ise %0,0 seviyesinden %0,0 seviyesine değişmemiştir.
🎯 3. STRATEJİK SENTEZ VE KÂR KALİTESİ (EARNINGS QUALITY):
Şirket hem Esas Faaliyet Kâr marjında hem de Finansman Öncesi EBIT marjında eş zamanlı daralma yaşamaktadır. Çekirdek operasyonlardaki kan kaybını telafi edebilecek güçlü bir yatırım geliri bulunmamakta olup, zayıf performans tablonun geneline yayılmıştır.”
“📊 VERGİ ÖNCESİ KÂR/ZARAR (EBT) VE FİNANSAL YÜK ANALİZİ:
📈 1. VERGİ ÖNCESİ SONUÇ (EBT) GELİŞİMİ:
Sürdürülen Faaliyetler Vergi Öncesi sonucu önceki dönem 173.217 TL KÂR iken, bu dönem 367.361 TL ZARAR olarak gerçekleşmiştir. Net Satışlar içindeki EBT marjı ise %4,8 seviyesinden %-10,7 seviyesine gerilemiştir.
💳 2. FİNANSMAN YÜKÜ VE ENFLASYON ETKİSİ:
- Finansman Giderleri’nin ciro içindeki payı %33,7 seviyesinden %39,8 seviyesine çıkmıştır. Artan borçlanma maliyetleri veya kur farkı zararları şirket bilançosu üzerinde ağır bir baskı yaratmaktadır.
- Net Parasal Pozisyon Kayıplarının (Enflasyon Muhasebesi) satışlara oranı %7,8 seviyesinden %19,2 seviyesine yükselerek vergi öncesi sonucu negatif yönde ciddi şekilde etkilemiştir.
🎯 3. STRATEJİK SENTEZ VE FİNANSAL KALDIRAÇ RİSKİ:
Hem Finansman Öncesi (EBIT) marjı hem de Vergi Öncesi (EBT) marjı eş zamanlı daralmıştır. Şirket operasyonel düzeyde yeterli performans üretemediği gibi, mevcut borç yükü, finansman giderleri ve parasal kayıplar bu finansal bozulmayı daha da hızlandırmaktadır (Çift Yönlü Baskı).”
“📊 SÜRDÜRÜLEN FAALİYETLER DÖNEM SONUCU VE VERGİ YÜKÜ ANALİZİ:
📈 1. NİHAİ DÖNEM SONUCU GELİŞİMİ:
Sürdürülen Faaliyetler Dönem sonucu önceki dönem 981.588 TL KÂR iken, bu dönem 1.404.944 TL KÂR olarak gerçekleşmiştir. Net Satışlar içindeki Sürdürülen Faaliyetler Net Marjı ise %27,3 seviyesinden %41,0 seviyesine yükselmiştir.
🏛️ 2. VERGİ YÜKÜ VE ERTELENMİŞ VERGİ ETKİSİ:
Dönem Vergi ve Ertelenmiş Vergi kalemlerinin nihai tabloya etkisi incelendiğinde; cari dönemde Vergi Öncesi marj (%-10,7) ile Net Dönem marjı (%41,0) arasındaki fark dikkate alındığında, vergi etkisinin (ör. ertelenmiş vergi geliri) nihai net sonucu desteklediği / zararı hafiflettiği görülmektedir.
🎯 3. STRATEJİK SENTEZ VE NİHAİ KÂR KALİTESİ:
Vergi Öncesi (EBT) marjda daralma yaşanmasına rağmen net dönem marjı iyileşmiştir. Bu durum, nihai kârlılığın operasyonel/finansal başarıdan ziyade vergi avantajları veya ertelenmiş vergi gelirleriyle (suni destek) kurtarıldığını göstermektedir.”
“📊 GELİR TABLOSU GENEL DEĞERLENDİRMESİ VE STRATEJİK SENTEZ:
📈 1. BÜYÜME VE BRÜT KÂRLILIK DİNAMİKLERİ:
Net Satışlar (Hasılat) önceki döneme göre %4,6 daralarak 3.424.273 TL olmuştur. Brüt marj ise %32,2’den %17,0’ye inerek enflasyonist maliyet baskısına ve ticari kârlılıkta erimeye işaret etmektedir.
🏢 2. OPERASYONEL VERİMLİLİK (ESAS FAALİYET):
Esas Faaliyet sonucu önceki dönem 880.992 TL KÂR iken, bu dönem 301.598 TL KÂR olmuştur. Ciro içindeki Esas Faaliyet (EFK) marjının %8,8 seviyesine düşmesi, pazarlama veya genel yönetim gibi operasyonel giderlerin kârlılığı törpülediğini gösterir.
⚖️ 3. FİNANSMAN YÜKÜ VE NİHAİ TABLO (BOTTOM-LINE):
Dönem Net sonucu (Sürdürülen Faaliyetler) önceki dönem 981.588 TL KÂR iken, bu dönem 1.404.944 TL KÂR olarak gerçekleşmiştir. Nihai net marj %27,3’den %41,0’ye çıkmıştır. Net marj ile Esas Faaliyet marjı (%8,8) arasındaki makas incelendiğinde; özellikle Finansman Giderleri (%39,8) ve Net Parasal Pozisyon Kayıplarının (%19,2) nihai tablo üzerinde sınırlı bir etki yarattığı, faaliyet kârının nihai tabloya başarıyla taşındığı anlaşılmaktadır.
🎯 4. BAŞ YÖNETİCİ (CEO) STRATEJİK SENTEZİ:
Satış hacmindeki (Ciro) daralmaya rağmen nihai net marjın artması, şirketin agresif küçülme ve verimlilik odaklı (kârsız ürün/müşteri terk etme) oldukça başarılı bir defansif toparlanma stratejisi izlediğini göstermektedir.”


Şirketin İşletme Faaliyetlerinden Nakit Akışları (İFNA) cari dönemde 1.175.015 TL seviyesinde gerçekleşerek, önceki döneme (634.844 TL) kıyasla artış göstermiş ve pozitif ivmesini korumuştur. Alt kırılımlara bakıldığında, çekirdek operasyonel nakit yaratma gücünü gösteren Faaliyetlerden Elde Edilen Nakit Akışları (FENA) 792.104 TL (Önceki: 859.655 TL) olarak pozitif yönde gerçekleşmiştir. Ayrıca İşletme Sermayesindeki Değişimlerin nakit akışına etkisi negatif yönde olup (-793.758 TL), faaliyetleri sürdürmek için işletme sermayesine ek fon bağlandığını yansıtmaktadır. STRATEJİK ANALİZ: Ana operasyonlar nakit yaratsa da, büyüme veya tahsilat/stok döngüsündeki yavaşlama kaynaklı işletme sermayesi ihtiyacı bu nakdi tüketmektedir. Alacak ve stok yönetimi optimize edilmelidir.
İşletme Sermayesinde Gerçekleşen Değişimler cari dönemde -793.758 TL seviyesinde gerçekleşmiş olup, önceki dönemin (-1.500.091 TL) nakit tüketen yapısına kıyasla toparlanma belirtisi gösterse de operasyonları fonlamak için nakit tüketmeye devam etmiştir. Alt kalemlerin likiditeye nakdi etkileri incelendiğinde; Stoklardaki Değişim 0 TL, Ticari Alacaklardaki Değişim -110.650 TL, Ticari Borçlardaki Değişim -809.233 TL ve Peşin Ödenmiş Giderlerdeki Değişim 0 TL olarak tabloya yansımıştır. STRATEJİK ANALİZ: İşletme sermayesi döngüsü ardışık dönemlerde şirketin nakdini tüketmeye devam etmektedir. Şirketin faaliyet döngüsü (stok-alacak-borç) kendi kendini fonlayamamakta olup, nakit yanmasını durdurmak için acil işletme sermayesi optimizasyonuna (stok eritme, tahsilat hızlandırma, satıcı vadelerini uzatma) gidilmelidir.
Şirketin Faaliyetlerden Elde Edilen Nakit Akışları cari dönemde 792.104 TL olarak gerçekleşmiş olup, önceki döneme (859.655 TL) kıyasla düşüş gösterse de pozitif nakit yaratma kapasitesini korumuştur. Bu nakit akışını şekillendiren temel alt kalemler (düzeltmeler) incelendiğinde; kârlılık üzerinde nakit çıkışı gerektirmeyen bir gider olan Amortisman ve İtfa Giderleri düzeltmesinin katkısı 1.330.852 TL (Önceki: 1.030.039 TL) seviyesinde kalmıştır. Faaliyet nakdini belirleyen en kritik alt dinamik olan İşletme Sermayesindeki Değişimler ise cari dönemde negatif etkiyle şirket nakdini emerek (-793.758 TL); nihai faaliyet nakit akışına yön vermiştir. STRATEJİK ANALİZ: Çekirdek faaliyetler nakit üretiyor olsa da, artan işletme sermayesi ihtiyacı (stok yığılması, ticari alacak artışı) üretilen nakdin şirket içinde bağlanmasına yol açmaktadır. Kârlı büyümenin finansmanı için işletme sermayesi optimizasyonu şarttır.
Şirketin Yatırım Faaliyetlerinden Kaynaklanan Nakit Akışları cari dönemde -159.852 TL olarak gerçekleşmiş olup, önceki dönemin (-2.625.187 TL) yapısına kıyasla negatif bölgede kalsa da yatırım kaynaklı net nakit çıkışları yavaşlamıştır. Büyümenin en temel göstergesi olan Maddi ve Maddi Olmayan Duran Varlık Alımından Kaynaklanan Nakit Çıkışları (CAPEX) ise bu dönem -168.516 TL (Önceki: -2.635.308 TL) seviyesinde kaydedilmiştir. STRATEJİK ANALİZ: Yatırım faaliyetleri genel olarak nakit tüketmekte ve duran varlık alımları (kapasite inşası) sürmektedir. Bu durum, şirketin gelecekteki operasyonel büyümesini fonlamak için teknoloji veya fiziki kapasite yatırımı yaptığı sağlıklı ve beklenen bir büyüme evresidir.
Şirketin Finansman Faaliyetlerinden Kaynaklanan Nakit Akışları cari dönemde -1.728.280 TL seviyesinde gerçekleşerek, önceki döneme (2.336.217 TL) kıyasla ciddi bir yön değişimiyle net nakit çıkışına dönmüş veya mevcut fon çıkışını derinleştirmiştir. Bu yapıyı şekillendiren temel alt kalemler incelendiğinde; yeni kredi kullanımını gösteren Borçlanmadan Kaynaklanan Nakit Girişleri 0 TL (Önceki: 3.889.494 TL), Borç Ödemelerine İlişkin Nakit Çıkışları ise -1.184.517 TL (Önceki: -1.002.739 TL) olarak kaydedilmiştir. STRATEJİK ANALİZ: Şirket yeni borçlanma yapsa da, ödediği borç (veya temettü) tutarı sağladığı taze kaynaktan daha yüksektir. Şirket net bazda borç azaltıcı (deleveraging) bir politika izlemekte ve dış finansman yükünü hafifletmektedir.
Bütünsel Nakit Akış Analizi: Şirketin nakit ve nakit benzerlerinde cari dönemde -492.679 TL azalış (net nakit çıkışı) gerçekleşmiştir. Ana faaliyet döngüsünü yansıtan İşletme Faaliyetlerinden Nakit Akışları 1.175.015 TL ile pozitif nakit üretirken, Yatırım Faaliyetlerinden -159.852 TL nakit çıkışı (duran varlık/CAPEX harcaması) yapılmış ve Finansman Faaliyetlerinde -1.728.280 TL net borç ödemesi kaynaklı nakit çıkışı yaşanmıştır. STRATEJİK DEĞERLENDİRME VE İŞ MODELİ TEŞHİSİ: Mükemmel Senaryo (Nakit Jeneratörü): Operasyonlar (İFNA) güçlü nakit üretiyor. Bu nakitle hem kapasite yatırımları (CAPEX) fonlanıyor hem de finansal borçlar ödenerek kaldıraç düşürülüyor. En ideal nakit akış profilidir.