YAYLA AGRO GIDA SANAYİ VE TİCARET A.Ş.
BİLANÇO ANALİZİ
| Kalem | 2025 (TL) | 2024 (TL) | Değişim | Yorum |
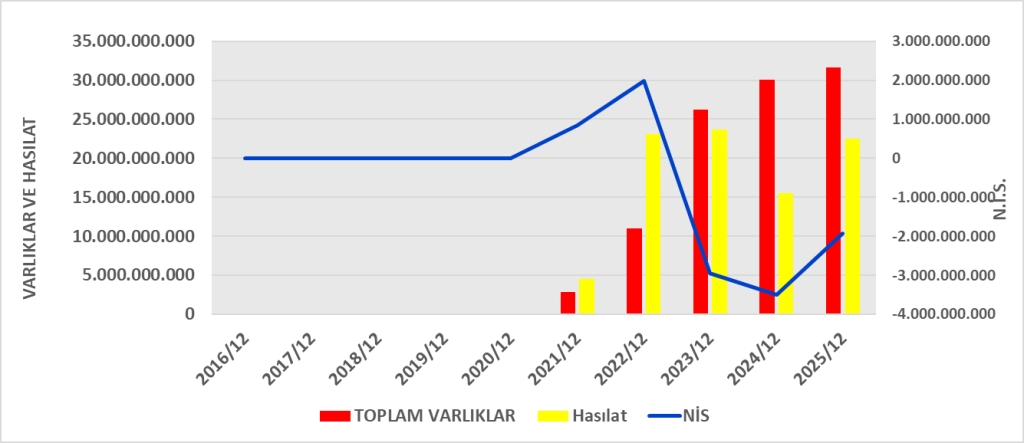
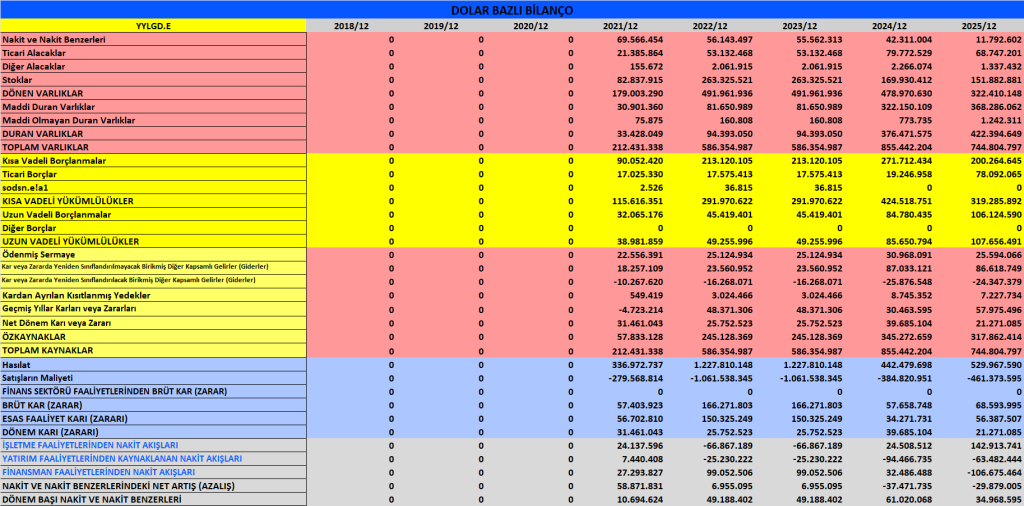
| Toplam Varlıklar | 31,63 mlr | 30,03 mlr | ↑ %5 | Sınırlı büyüme |
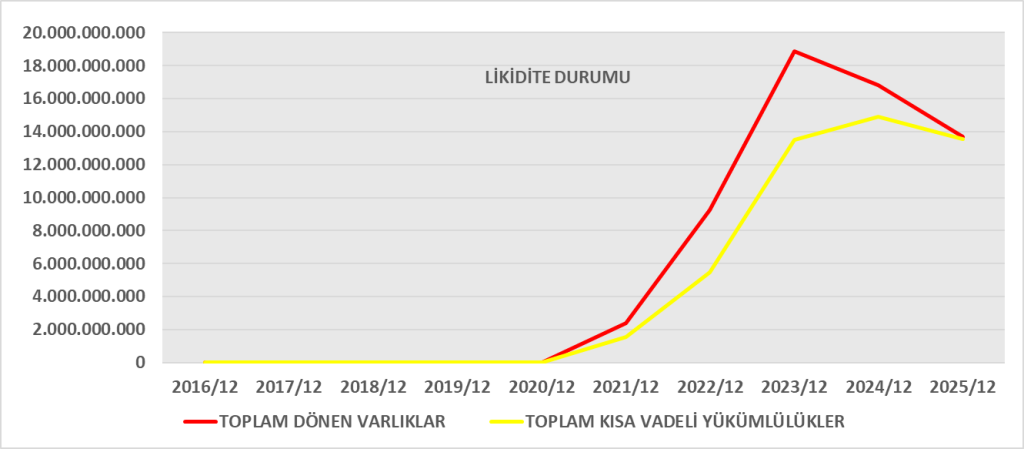
| Dönen Varlıklar | 13,69 mlr | 16,81 mlr | ↓ | Likit yapı zayıflamış |
| Duran Varlıklar | 17,94 mlr | 13,21 mlr | ↑ | Yatırım artışı |
| Toplam Borçlar | 18,13 mlr | 17,91 mlr | ≈ | Borç seviyesi korunmuş |
| Özkaynaklar | 13,50 mlr | 12,12 mlr | ↑ %11 | Güçlü artış |
Likidite Analizi
| Oran | 2025 | 2024 | Yorum |
| Cari Oran (DV/KVY) | 1,01 | 1,13 | Kritik seviyeye düşmüş |
| Nakit Oranı | 0,04 | 0,10 | Nakit tamponu zayıf |
| Net İşletme Sermayesi | +132 mn TL | +1,91 mlr TL | Ciddi daralma |
Değerlendirme:
Şirketin likidite gücü 2025’te belirgin şekilde azalmıştır. Dönen varlıklar düşerken kısa vadeli yükümlülükler yüksek kalmıştır. İşletme sermayesi baskı altında.
Finansal Yapı Analizi
| Oran | 2025 | 2024 | Yorum |
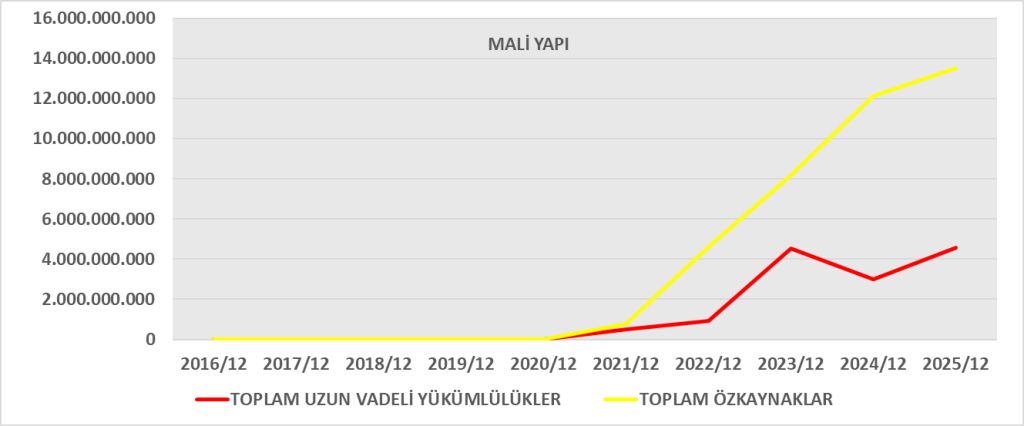
| Borç / Aktif | %57 | %60 | Hafif iyileşme |
| Borç / Özkaynak | 1,34 | 1,48 | Finansal yapı güçlenmiş |
| KV Borç / Toplam Borç | %75 | %83 | Vade yapısı uzamış |
Değerlendirme:
Uzun vadeli borçların artması finansman vadesinin uzatıldığını göstermektedir. Bu olumlu bir gelişmedir.
Varlık Yapısı
- Maddi duran varlıklar %38 artmış → Yatırım dönemi
- Finansal yatırımlar ciddi düşmüş → Likidite amaçlı varlık çözülmüş olabilir
- Stoklar artmış → İşletme sermayesi ihtiyacı yükselmiş
Yorum:
Şirket, kısa vadeli finansal varlıklardan çıkıp üretim kapasitesine yatırım yapmış görünmektedir.
GELİR TABLOSU ANALİZİ
| Kalem | 2025 | 2024 | Değişim | Yorum |
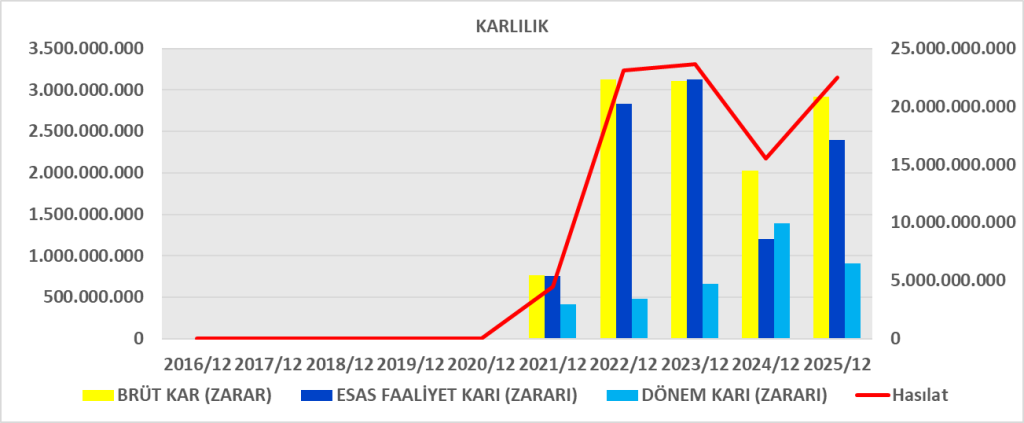
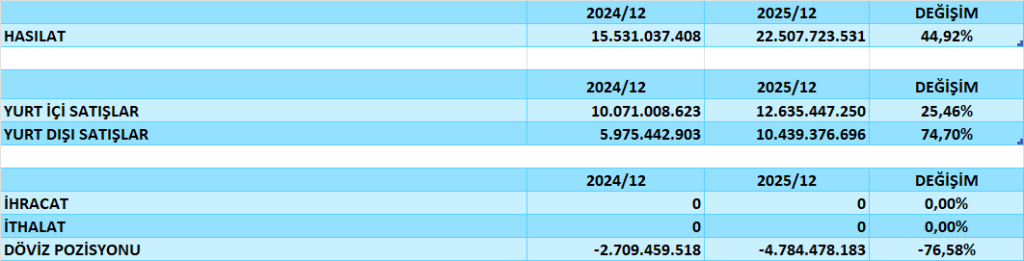
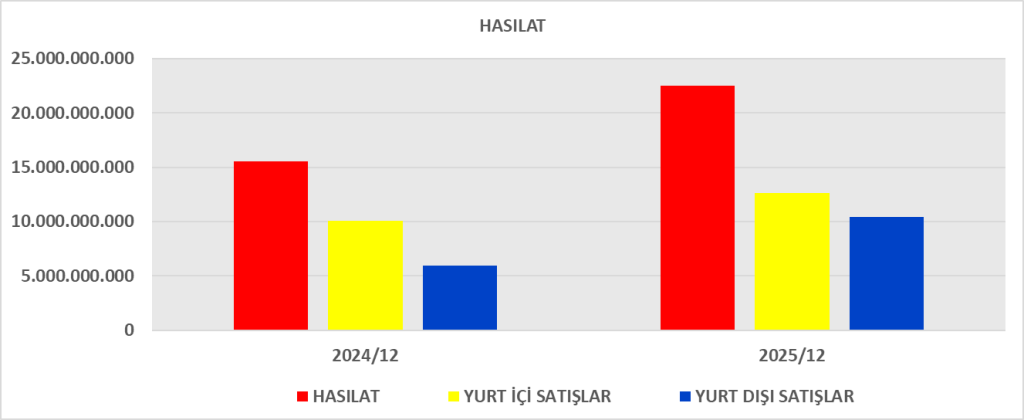
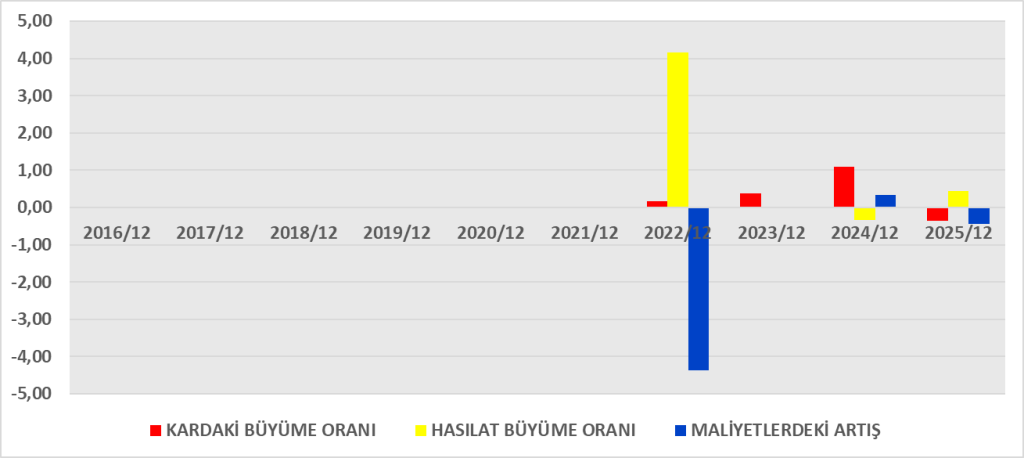
| Hasılat | 22,5 mlr | 15,5 mlr | ↑ %45 | Güçlü büyüme |
| Brüt Kar | 2,91 mlr | 2,02 mlr | ↑ | Operasyonel iyileşme |
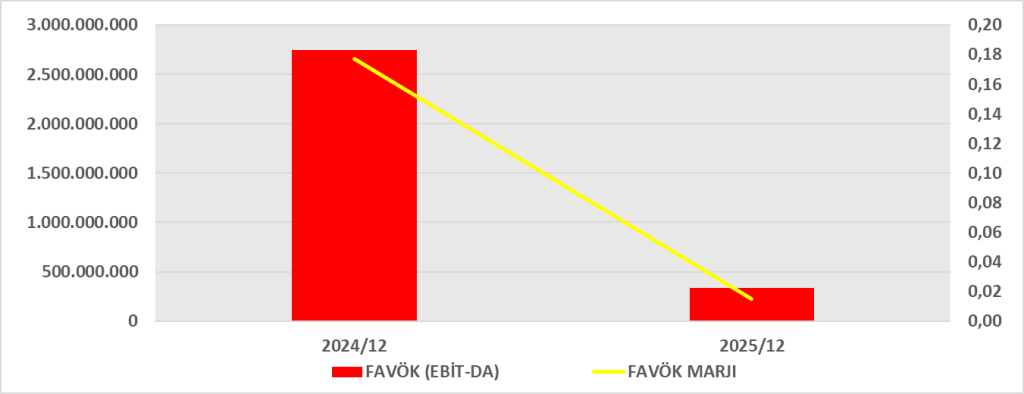
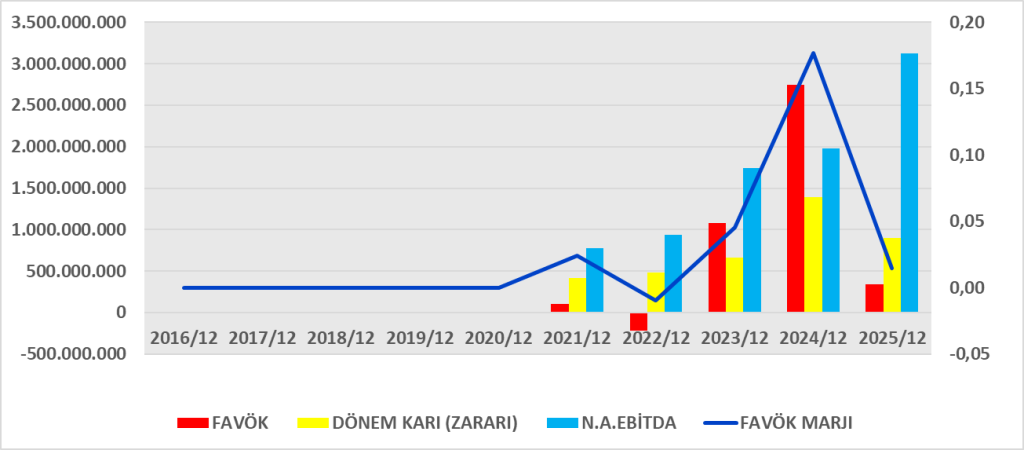
| Esas Faaliyet Karı | 2,39 mlr | 1,20 mlr | ↑ %99 | Verimlilik artışı |
| Net Kar | 903 mn | 1,39 mlr | ↓ %35 | Finansman baskısı |
Karlılık Oranları
| Oran | 2025 | 2024 | Yorum |
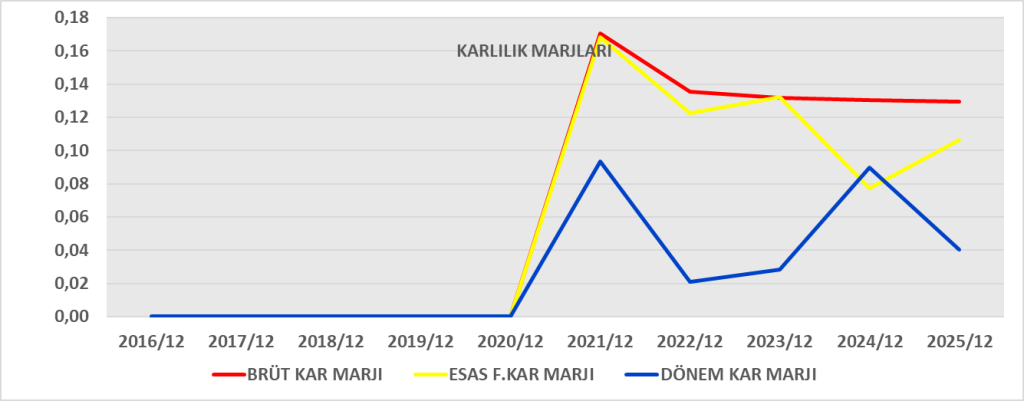
| Brüt Kar Marjı | %12,9 | %13,0 | Stabil |
| Faaliyet Kar Marjı | %10,6 | %7,7 | Güçlü artış |
| Net Kar Marjı | %4,0 | %9,0 | Düşüş |
Sonuç:
Operasyonel olarak güçlü bir yıl olmasına rağmen, finansman yükü ve enflasyon muhasebesi net karı baskılamıştır.
NAKİT AKIŞ TABLOSU ANALİZİ
| Kalem | 2025 | 2024 | Yorum |
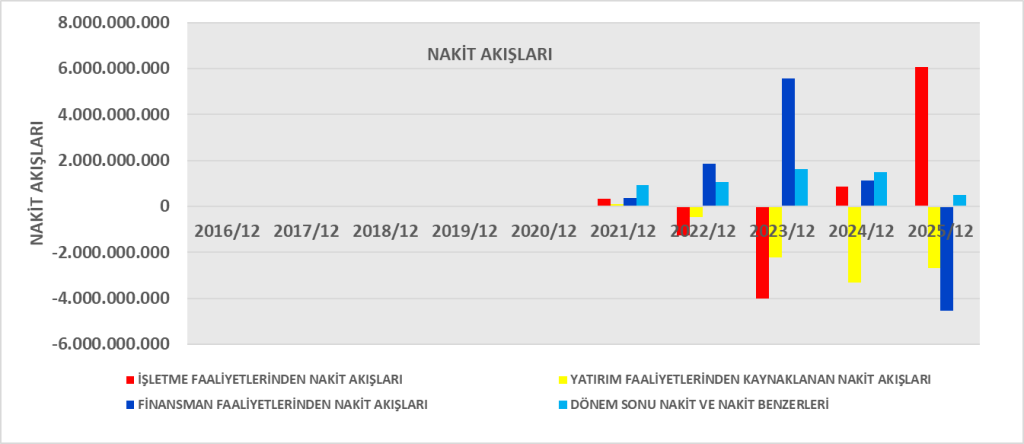
| İşletme Faaliyetlerinden Nakit | +6,07 mlr | +860 mn | Çok güçlü artış |
| Yatırım Faaliyetleri | -2,81 mlr | -3,31 mlr | Yüksek yatırım |
| Finansman Faaliyetleri | -4,53 mlr | +1,14 mlr | Borç geri ödeme |
| Net Nakit Değişimi | -1,27 mlr | -1,31 mlr | Azalış sürüyor |
Pozitif:
- İşletme faaliyetlerinden güçlü nakit üretimi
- Ticari borç artışı işletme nakdini desteklemiş
- Finansal yatırımlarda çözülme nakit yaratmış
Negatif:
- 2,84 mlr TL faiz ödemesi
- Nakit bakiyesi 1,48 mlr TL’den 500 mn TL’ye düşmüş
- Yüksek yatırım harcaması
SONUÇ
Yayla Agro Gıda Sanayi ve Ticaret A.Ş. 2025 yılında:
- Ciro ve operasyonel karlılıkta güçlü büyüme sağlamış
- Yatırım dönemine girmiş
- Borç vadesini uzatmış
- Ancak finansman giderleri nedeniyle net karı düşmüştür
- Likidite açısından dikkat edilmesi gereken bir noktadadır
ROA – Aktif Karlılığı
Hesaplama
| 2025 | 2024 | |
| Net Kar | 903 mn TL | 1.393 mn TL |
| Ortalama Aktif | 30,83 mlr TL | ~ (varsayım: 2023 verisi yok → yıl sonu bazlı) |
| ROA | %2,9 | %4,6 (yaklaşık) |
Yorum
- ROA düşmüştür.
- Şirket varlıklarını büyütmüş ancak net kar azalmıştır.
- Yatırım dönemi etkisi + finansman giderleri baskısı.
ROIC
- ROIC ≈ %6
- Türkiye’de sermaye maliyeti (WACC) %30+ ortamında düşünüldüğünde ekonomik katma değer yaratımı zayıf.
- Operasyonel karlılık iyi fakat sermaye maliyeti yüksek.
DUPONT ANALİZİ
| Bileşen | 2025 | 2024 | Yorum |
| Net Kar Marjı | %4,0 | %9,0 | Sert düşüş |
| Aktif Devir | 0,71 | 0,52 | İyileşme |
| Kaldıraç | 2,34 | 2,48 | Hafif düşüş |
| ROE | %6,6 | %11–12 | Gerileme |
Stratejik Yorum
ROE düşüşünün ana sebebi:
Net kar marjındaki sert düşüş
(→ finansman giderleri + enflasyon muhasebesi)
Pozitif taraf:
Satış hacmi büyümüş
Aktif devir hızı artmış
Kaldıraç kontrollü düşmüş
- Operasyonel olarak büyüyor
- Ancak finansman maliyeti karlılığı aşındırıyor
- Yatırım döneminde olduğu için kısa vadede baskı normal
NET KAR vs CFO (İşletme Faaliyetlerinden Nakit Akışı)
| 2025 | 2024 | |
| Net Kar | 903 mn TL | 1.393 mn TL |
| CFO | 6.070 mlr TL | 860 mn TL |
| CFO / Net Kar | 6,7x | 0,6x |
Yorum – 2025
🔹 Net kar 903 mn TL
🔹 CFO 6,07 mlr TL (çok güçlü)
Bu şu anlama gelir:
- Muhasebe karı düşük görünse de
- Şirket operasyonlardan güçlü nakit üretmiştir
| Kalem | Etki |
| Finansal yatırımlarda azalış | +3,34 mlr TL |
| Ticari borç artışı | +4,84 mlr TL |
| Stok artışı | -498 mn TL |
| Faiz düzeltmeleri | +2,52 mlr TL |
Önemli Nokta: CFO’nun önemli kısmı işletme sermayesi hareketlerinden geliyor.
Bu sürdürülebilir mi?
→ Ticari borç artışı kalıcı değilse CFO normalleşebilir.
(FCF) Analizi
| 2025 | 2024 | |
| CFO | 6,07 mlr | 0,86 mlr |
| CAPEX | 2,88 mlr | 3,66 mlr |
| FCF | 3,19 mlr TL | -2,80 mlr TL |
Yorum
FCF pozitif ve güçlü
Şirket yatırım yapmasına rağmen nakit fazlası üretmiş
Ancak dikkat:
- Finansman faaliyetlerinden -4,53 mlr TL çıkış var
- Ödenen faiz: 2,84 mlr TL
- Net nakit pozisyonu düşmüş
Yani FCF var ama borç servisi nakdi eritmiş.
Kar – Nakit Kalitesi Analizi
2025’te CFO’nun büyük kısmı:
Ticari borç artışından geliyor
Finansal yatırımların çözülmesinden geliyor
Dolayısıyla bu operasyonel sürdürülebilir nakit değil, kısmen bilanço ayarlaması.
4️⃣ Kar – FCF – Borç İlişkisi
| Gösterge | 2025 |
| Net Kar | 903 mn |
| CFO | 6,07 mlr |
| FCF | 3,19 mlr |
| Finansman Nakit Çıkışı | -4,53 mlr |
| Dönem Sonu Nakit | 500 mn |
Şirket ürettiği FCF’yi borç azaltımı ve faiz ödemesinde kullanmış.
Güçlü Taraflar
- Operasyonlar nakit üretiyor
- Yatırım sonrası FCF pozitif
- Borç geri ödeme kapasitesi var
Riskler
- CFO’nun önemli kısmı işletme sermayesi etkisi
- Faiz yükü çok yüksek (3,7 mlr gider)
- Nakit bakiyesi düşmüş
- Yüksek sermaye maliyeti ortamı
Sonuç
- Karlılığı düşmüş
- Ancak nakit üretim kapasitesi artmış
- Yatırım yaparken borç servisi gerçekleştirmiş
- Nakit tamponunu azaltmış
Bu tablo bir “geçiş/yatırım dönemi” profiline benziyor.