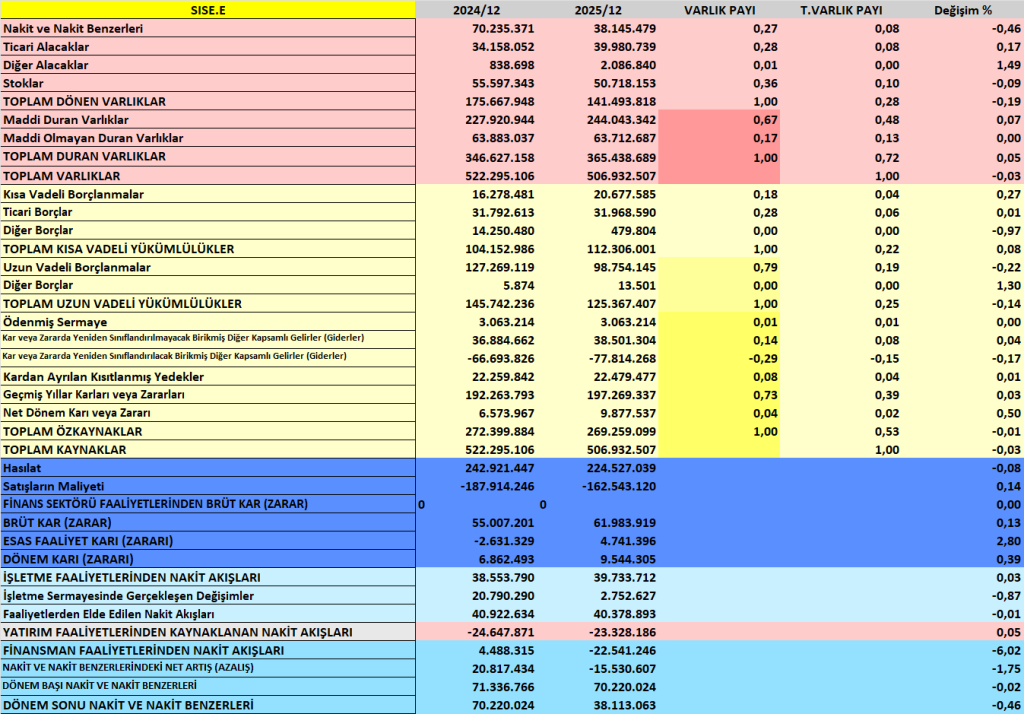
TÜRKİYE ŞİŞE VE CAM FABRİKALARI A.Ş. (1000 TL)
BİLANÇO ANALİZİ
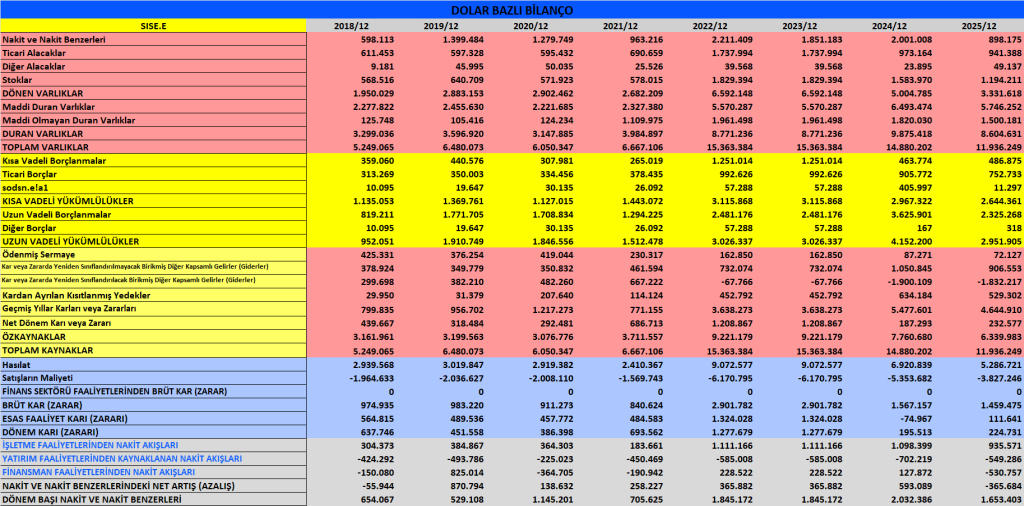
| Kalem | 2025 | 2024 | Değişim | Yorum |
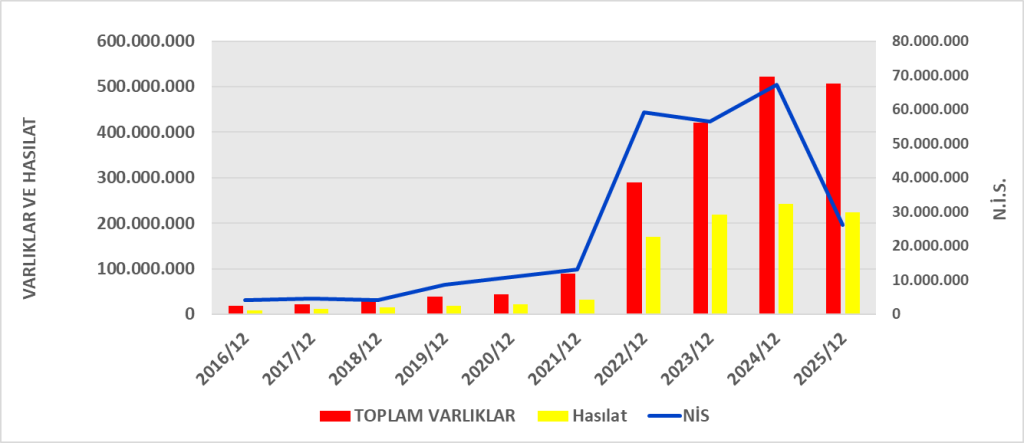
| Toplam Varlık | 506,9 mlr TL | 522,3 mlr TL | ▼ %3 | Aktif küçülme; nakit ve finansal yatırımlardaki azalış etkili |
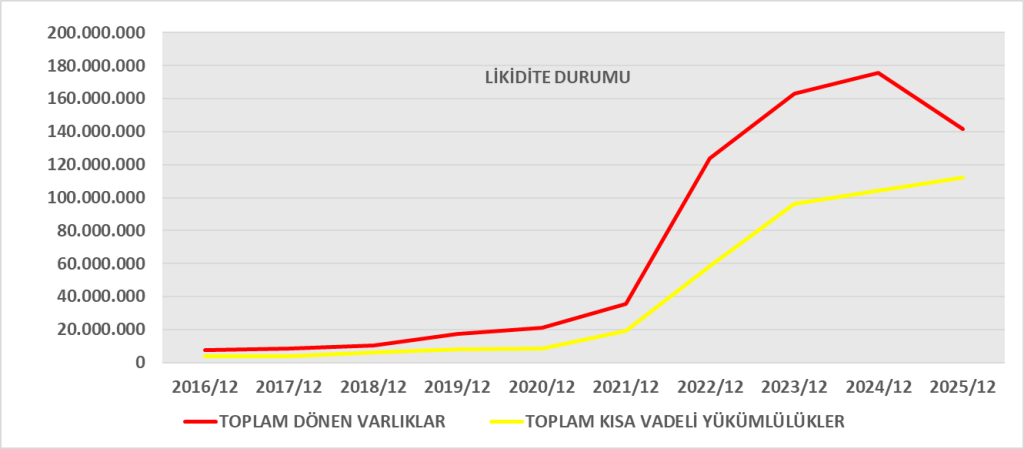
| Dönen Varlıklar | 141,5 mlr TL | 175,7 mlr TL | ▼ %19 | Nakit düşüşü ve stok azalışı belirleyici |
| Duran Varlıklar | 365,4 mlr TL | 346,6 mlr TL | ▲ %5 | Yatırım ve yeniden değerleme etkisi |
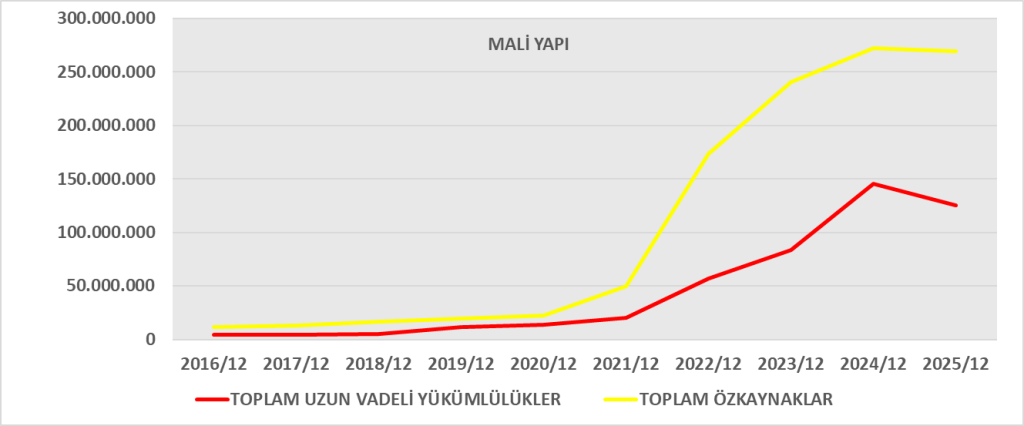
| Toplam Borçlar | 237,7 mlr TL | 249,9 mlr TL | ▼ %5 | Net borçlulukta iyileşme |
| Özkaynaklar | 269,3 mlr TL | 272,4 mlr TL | ▼ %1 | Kur farkı ve hedge kayıpları baskı oluşturmuş |
Likidite Analizi
| Oran | 2025 | 2024 | Yorum |
| Cari Oran | 1,26 | 1,69 | Likidite zayıflamış ancak 1’in üzerinde |
| Nakit / Kısa Vadeli Borç | 0,34 | 0,67 | Nakit tampon ciddi düşmüş |
| Net İşletme Sermayesi | 29,2 mlr TL | 71,5 mlr TL | İşletme sermayesi daralmış |
Değerlendirme:
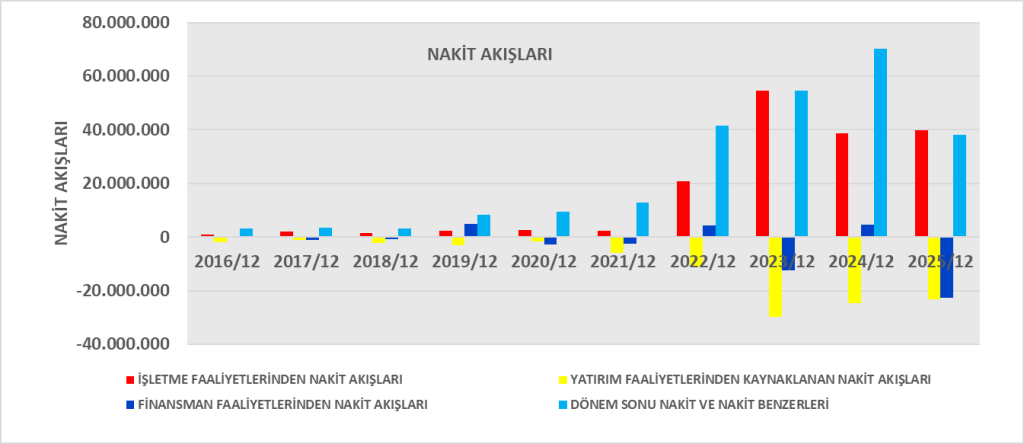
2025’te nakit pozisyonu 70,2 mlr TL’den 38,1 mlr TL’ye düşmüş. Bunun ana nedeni yüksek yatırım harcamaları ve finansman giderleri.
Finansal Yapı Analizi
| Oran | 2025 | 2024 | Yorum |
| Borç / Aktif | %47 | %48 | Borç oranı hafif iyileşmiş |
| Borç / Özkaynak | 0,88 | 0,92 | Kaldıraç hafif azalmış |
| Uzun Vadeli Borç / Toplam Borç | %53 | %58 | Vade yapısı kısalmış |
Yorum:
Şirket borçluluğu kontrollü seviyede. Ancak kısa vadeli borç payındaki artış finansal risk yaratabilir.
GELİR TABLOSU ANALİZİ
| Kalem | 2025 | 2024 | Değişim | Yorum |
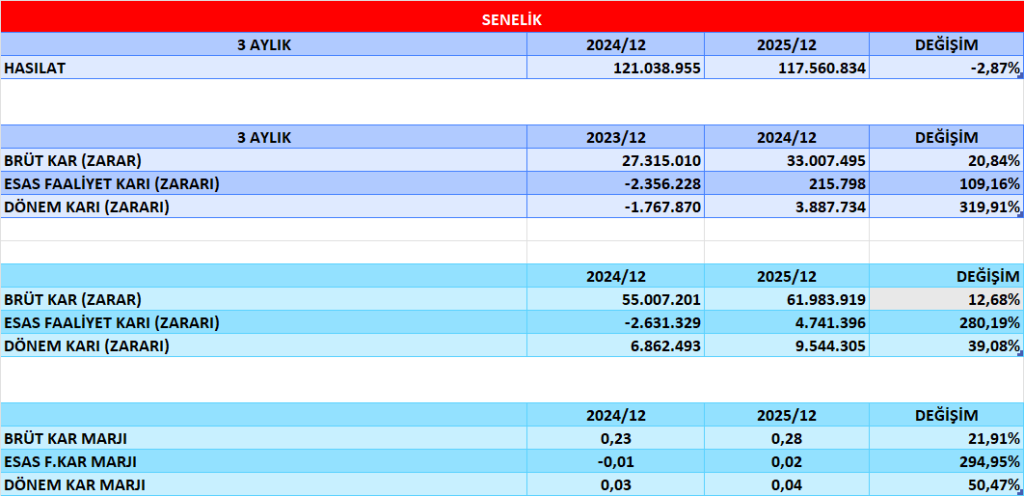
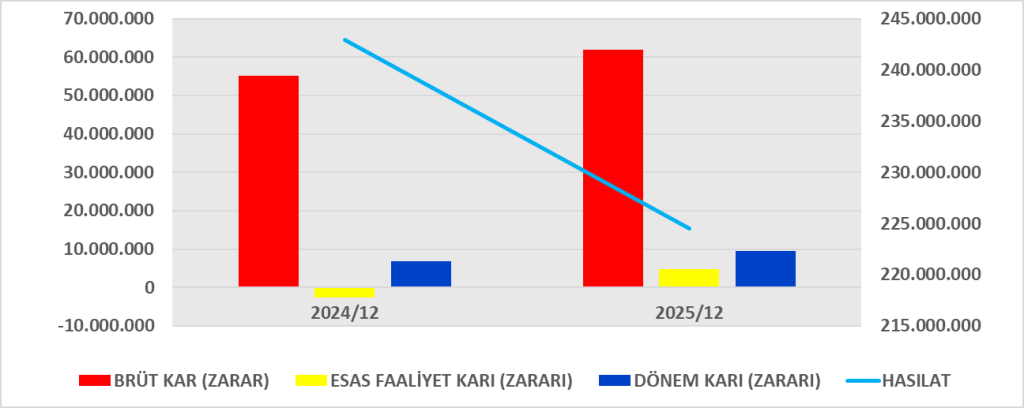
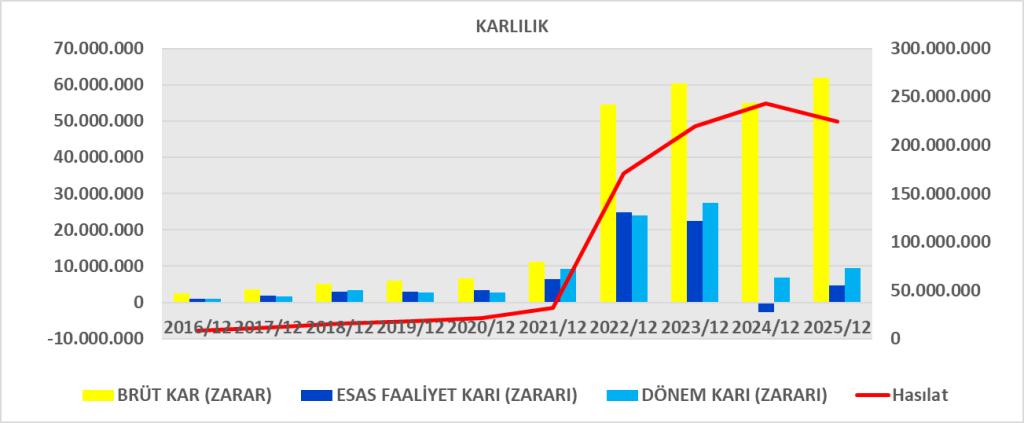
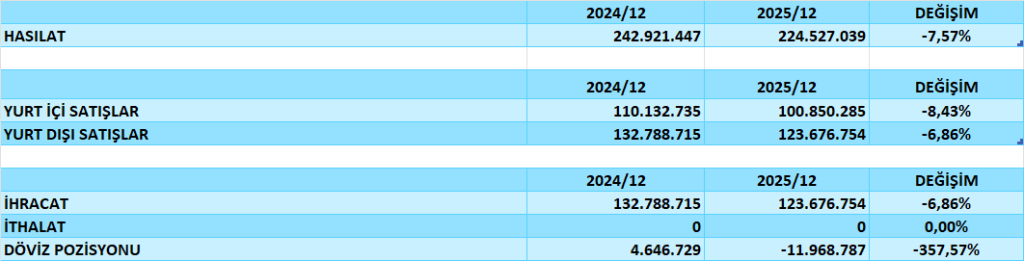
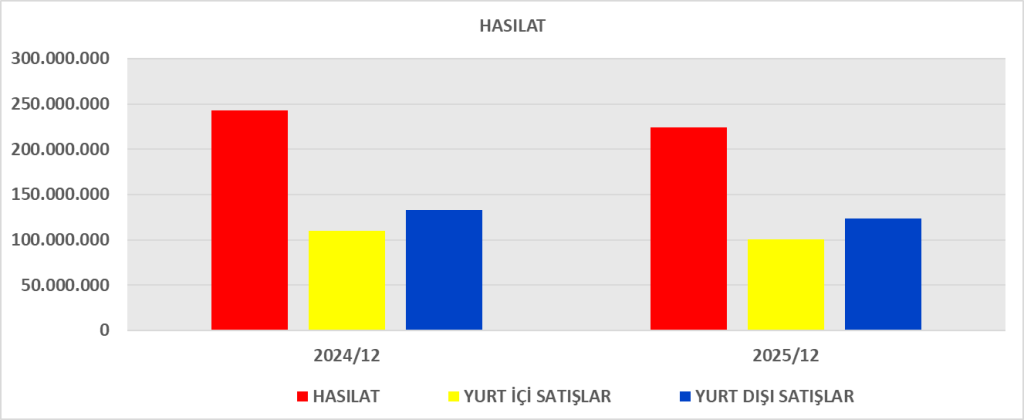
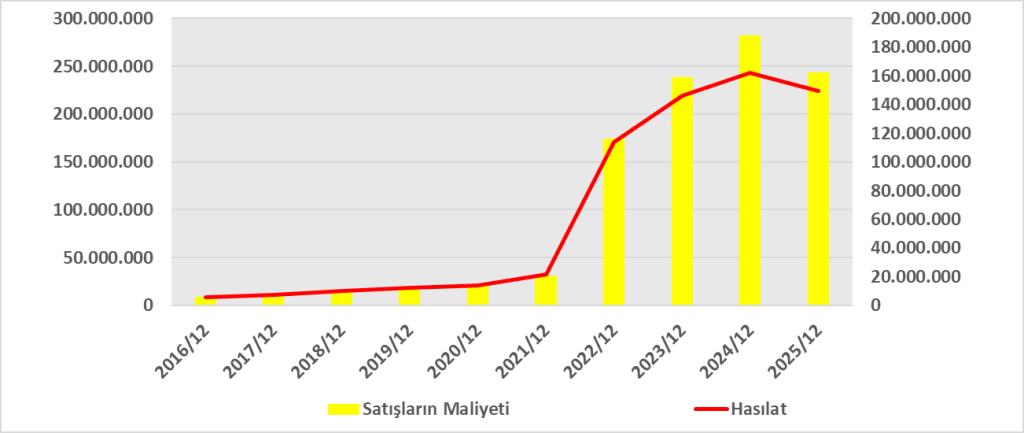
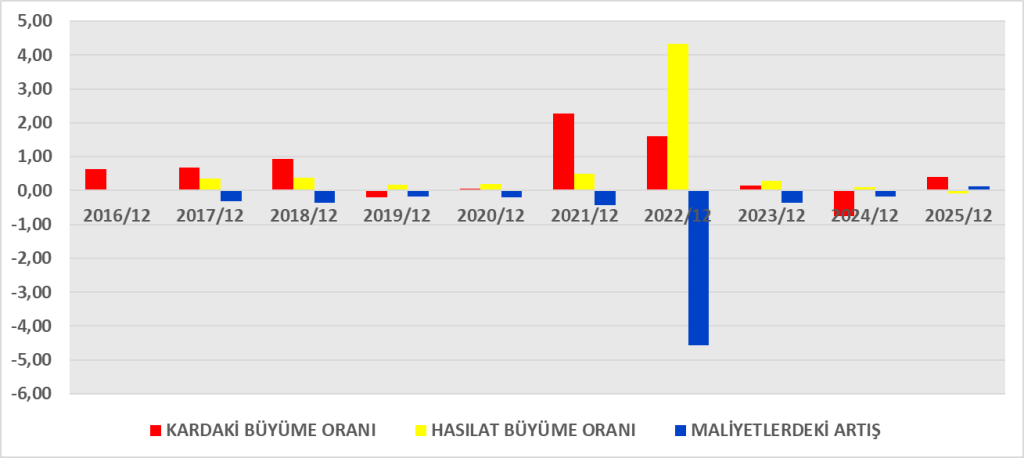
| Hasılat | 224,5 mlr TL | 242,9 mlr TL | ▼ %8 | Satış hacmi veya fiyat baskısı |
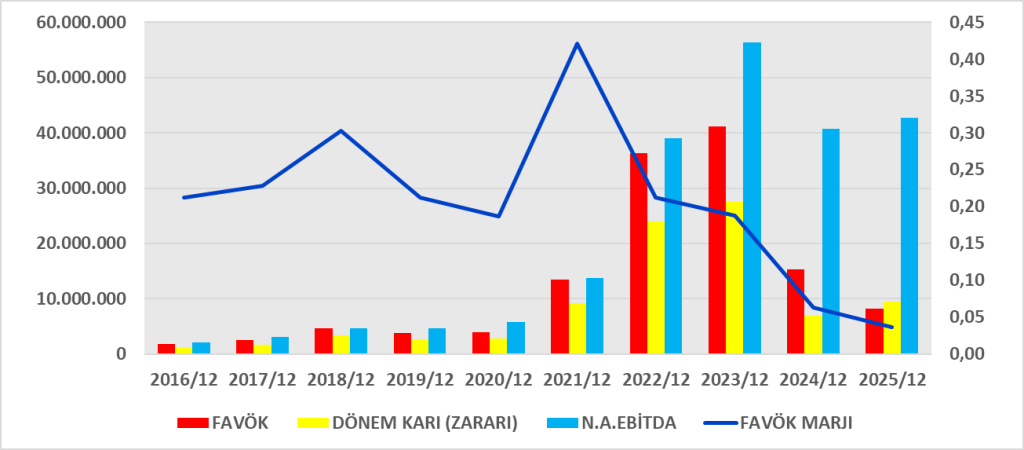
| Brüt Kar | 62,0 mlr TL | 55,0 mlr TL | ▲ %13 | Marj iyileşmiş |
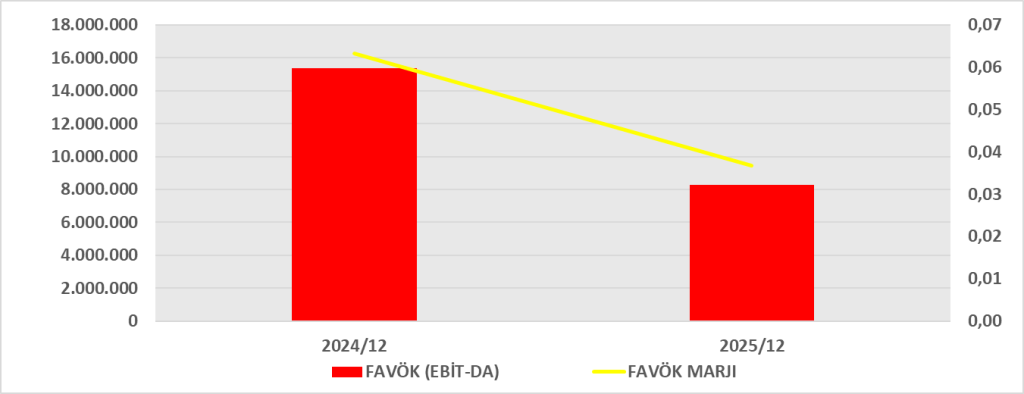
| Esas Faaliyet Karı | 4,7 mlr TL | -2,6 mlr TL | Güçlü toparlanma | |
| Net Kar | 9,9 mlr TL | 6,6 mlr TL | ▲ %50 | Finansal gelir ve parasal kazanç etkili |
Karlılık Oranları
| Oran | 2025 | 2024 | Yorum |
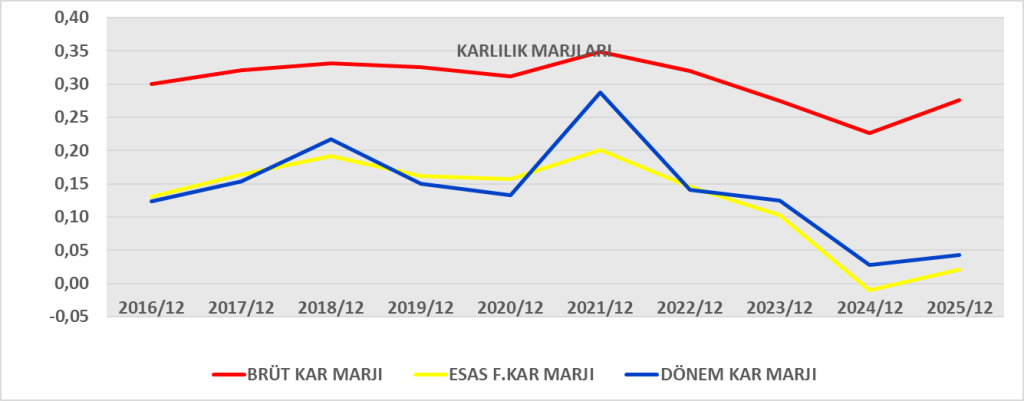
| Brüt Kar Marjı | %27,6 | %22,6 | Güçlü iyileşme |
| Faaliyet Kar Marjı | %2,1 | -%1,1 | Operasyonel toparlanma |
| Net Kar Marjı | %4,4 | %2,7 | Karlılık artmış |
Yorum:
Satışlar düşmesine rağmen marjlar iyileşmiş. En önemli katkı:
- Net parasal pozisyon kazancı
- Finansman gelirleri
Ancak finansman giderleri hâlâ yüksek (44,9 mlr TL).
NAKİT AKIŞ TABLOSU ANALİZİ
| Kalem | 2025 | 2024 | Yorum |
| İşletme Nakit Akışı (CFO) | 39,7 mlr TL | 38,6 mlr TL | Güçlü ve stabil |
| Yatırım Nakit Akışı | -31,6 mlr TL | -24,6 mlr TL | Yatırım harcamaları yüksek |
| Finansman Nakit Akışı | -22,5 mlr TL | +4,5 mlr TL | Borç geri ödemeleri artmış |
GENEL DEĞERLENDİRME
Güçlü Yönler
- Brüt marj artışı
- Faaliyet zararından kara geçiş
- Güçlü işletme nakit akışı
- Borç oranında iyileşme
Riskler
- Nakit pozisyonunda ciddi düşüş
- Yüksek finansman giderleri
- Hedge ve kur farkı kaynaklı özkaynak dalgalanması
- Kısa vadeli borç oranının artması
YORUM
- Operasyonel olarak toparlanmış,
- Yatırım döneminde,
- Nakit üretme kapasitesi güçlü,
- Ancak finansman maliyeti baskısı altında.
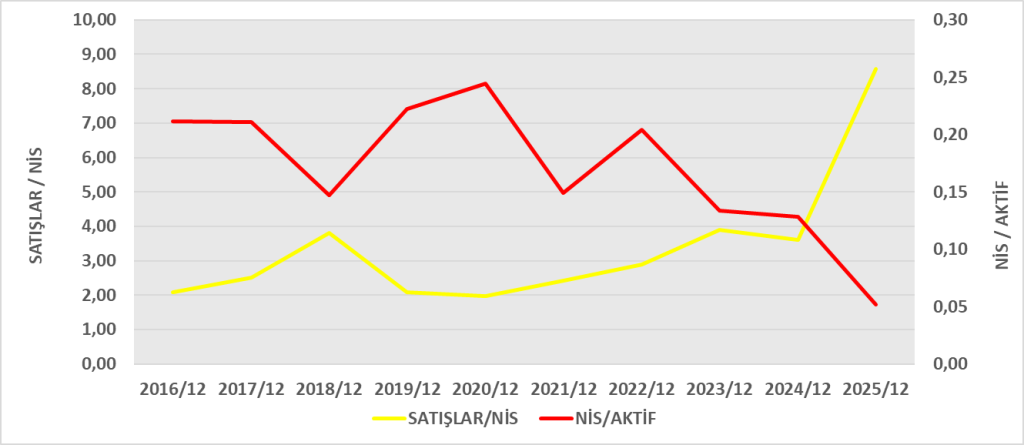
ROA
| 2025 | 2024 | |
| Net Kar (Ana Ortaklık) | 9.877 mn TL | 6.574 mn TL |
| Toplam Varlık | 506.933 mn TL | 522.295 mn TL |
| ROA | %1,95 | %1,26 |
Yorum
- ROA belirgin şekilde artmış.
- Aktifler hafif küçülürken net kâr %50 artmış.
- Varlık verimliliği iyileşmiş ancak hala düşük seviyede (sermaye yoğun sektör etkisi).
ROIC
| 2025 | 2024 | |
| NOPAT | 3.746 | -2.078 |
| Yatırılan Sermaye | 468.787 | 452.060 |
| ROIC | %0,80 | -%0,46 |
Yorum
- 2024’te operasyonel zarar nedeniyle negatif ROIC vardı.
- 2025’te pozitif ancak çok düşük (%0,8).
- Bu oran muhtemel WACC’ın (≈ %20+ Türkiye koşulları) oldukça altında.
- Şirket şu an yatırım sermayesi maliyetini karşılayamıyor.
DUPONT ANALİZİ
| Bileşen | 2025 | 2024 | Yorum |
| Net Kar Marjı | %4,4 | %2,7 | Güçlü iyileşme |
| Aktif Devir Hızı | 0,44 | 0,46 | Hafif düşüş |
| Finansal Kaldıraç | 1,88 | 1,92 | Risk azalmış |
| ROE | %3,6 | %2,4 | Artış var ancak düşük |
GENEL DEĞERLENDİRME
İyileşen Alanlar
- Karlılık toparlanmış
- ROA ve ROE yükselmiş
- Operasyonel zarar dönemi bitmiş
Zayıf Alanlar
- ROIC çok düşük
- Sermaye yoğun yapı
- Finansman maliyeti baskısı
- Aktif devir hızı düşük
Sonuç
- Operasyonel toparlanma sürecinde
- Ancak henüz sermaye maliyetini karşılayan bir getiri üretmiyor
- Karlılık artışı büyük ölçüde finansal ve parasal kazanç etkili
NET KAR – CFO İLİŞKİSİ
| 2025 | 2024 | |
| CFO / Net Kar | 4,0x | 5,9x |
Yorum
- CFO, net kârın 4 katı.
- Bu çok güçlü nakit üretimi anlamına gelir.
- Kar muhasebe kalemlerinden değil, gerçek nakit akışından destekleniyor.
CFO’yu Güçlendiren Unsurlar (2025)
| Kalem | Etki |
| Amortisman | +17,4 mlr TL |
| Karşılık artışları | +5,1 mlr TL |
| Parasal pozisyon kazancı | +23,4 mlr TL |
| Stok azalışı | +5,0 mlr TL |
| Ticari alacak değişimi | +2,7 mlr TL |
Özellikle:
- Enflasyon muhasebesi kaynaklı parasal kazanç
- Amortisman yüksekliği
CFO’yu yukarı taşıyor.
NET KAR – FCF İLİŞKİSİ
| 2025 | 2024 | |
| FCF / Net Kar | %40 | Negatif |
Yorum
- 2025’te FCF pozitif ancak sınırlı.
- 2024’te yatırım yoğunluğu nedeniyle negatif.
- Şirket yatırım döngüsünde.
KAR – NAKİT KALİTESİ ANALİZİ
| Gösterge | 2025 | Değerlendirme |
| CFO > Net Kar | Evet | Sağlıklı |
| FCF Pozitif | Evet | Sınırlı |
| CFO – Capex farkı | Düşük | Yatırım baskısı |
| Finansman nakit akışı | -22,5 mlr TL | Borç geri ödemesi var |
STRATEJİK ANALİZ
Olumlu
- Güçlü operasyonel nakit üretimi
- Nakit kalitesi yüksek
- Kar manipülasyon riski düşük
- Çalışma sermayesi yönetimi iyi
Riskli Alan
- Capex çok yüksek
- Finansman giderleri baskı yaratıyor
- FCF marjı düşük (%1,7 civarı)
SONUÇ
- Operasyonel olarak güçlü nakit üretiyor,
- Ancak yatırım döngüsünde olduğu için FCF baskılanıyor,
- Kar kalitesi yüksek,
- Finansal dayanıklılık orta seviyede.