
EKOS TEKNOLOJİ VE ELEKTRİK A.Ş.
Bilanço Özeti
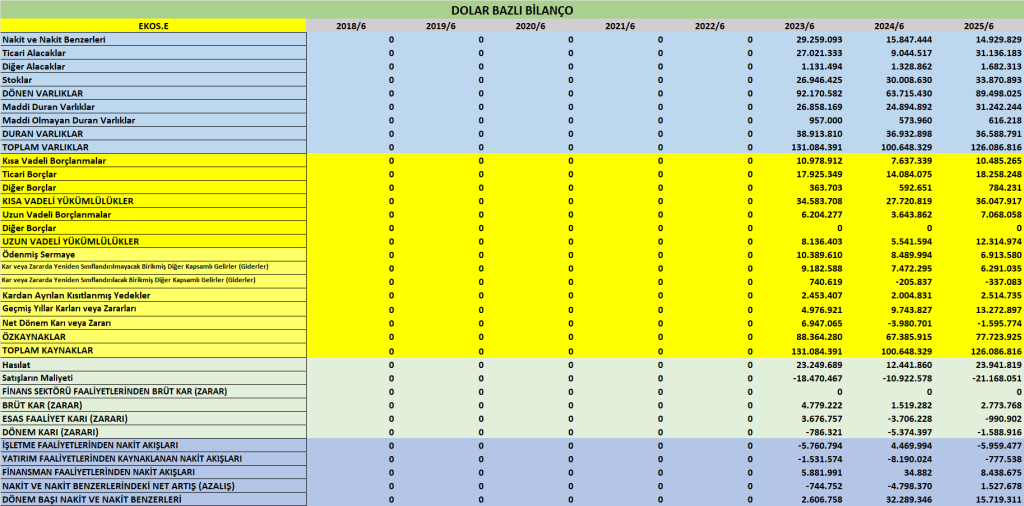
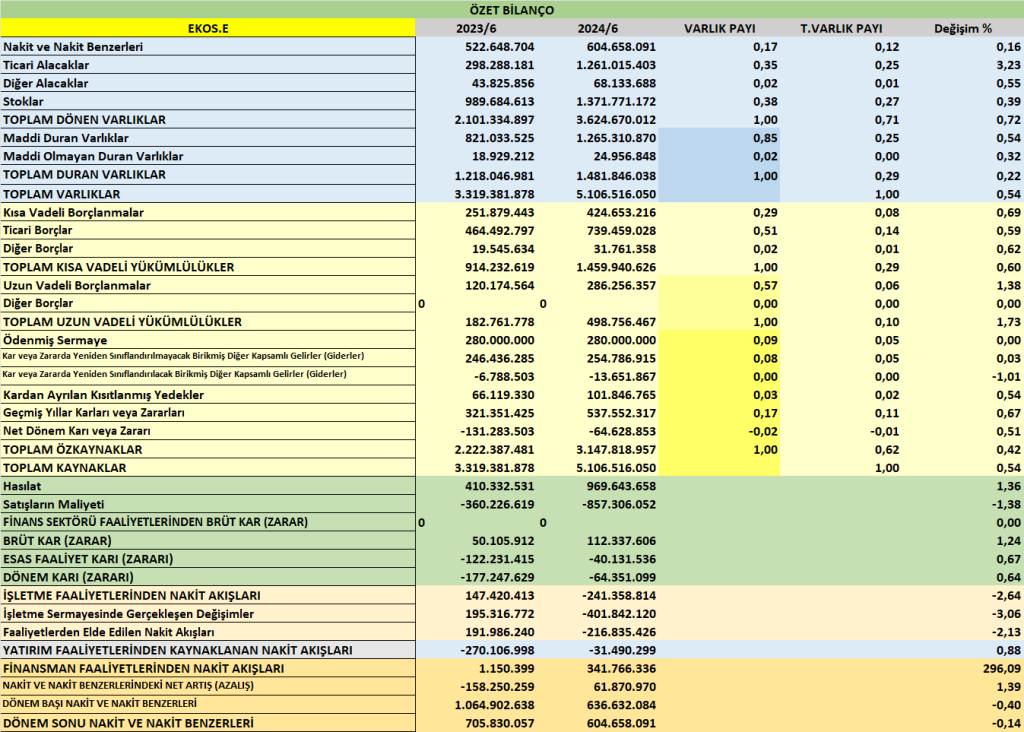
| Kalem | 30.06.2025 | 31.12.2024 | Değişim | Yorum |
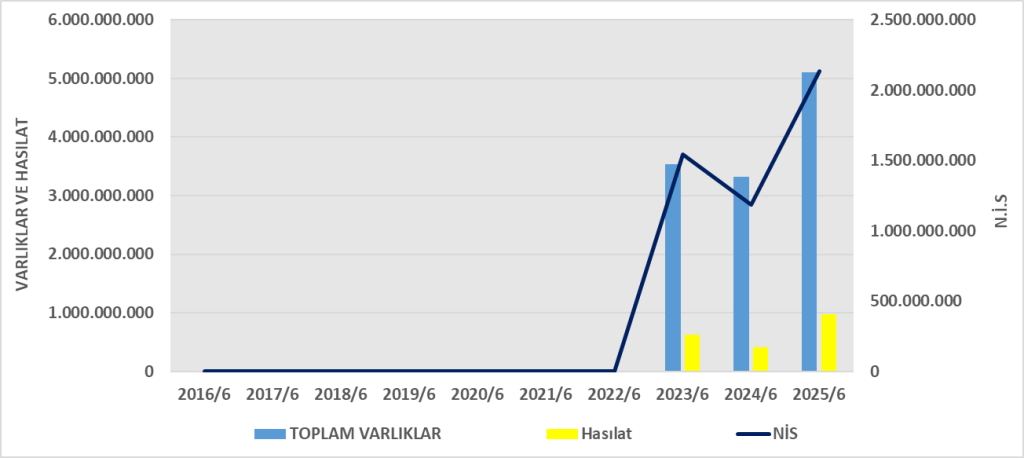
| Toplam Varlıklar | 5.106.516.050 | 4.648.996.314 | %9,8 ↑ | Varlıklar artmış, büyüme sürüyor. |
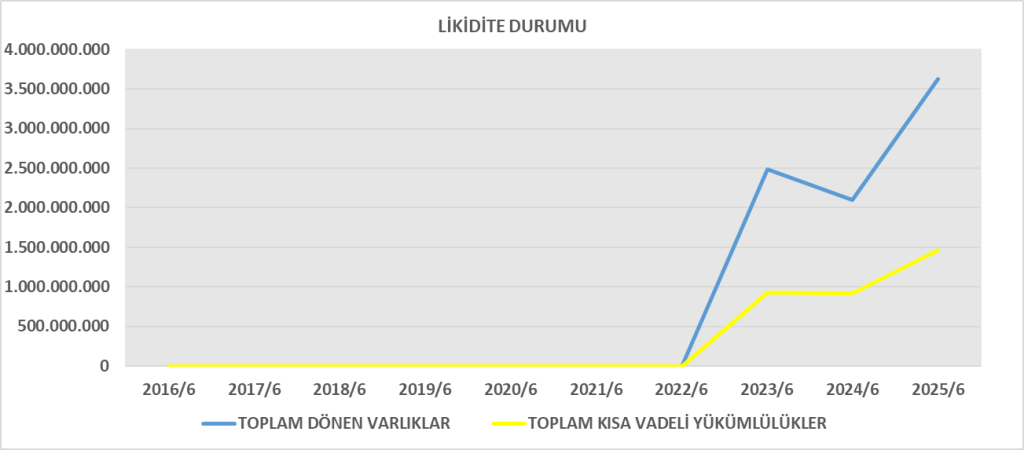
| Dönen Varlıklar | 3.624.670.012 | 3.155.197.737 | %14,9 ↑ | Stok ve diğer dönen varlık artışı etkili. |
| Duran Varlıklar | 1.481.846.038 | 1.493.798.577 | %0,8 ↓ | Sabit varlık düzey korunmuş. |
| Kısa Vadeli Yükümlülükler | 1.459.940.626 | 1.165.155.253 | %25,3 ↑ | Ticari borç ve ertelenmiş gelir artışı var. |
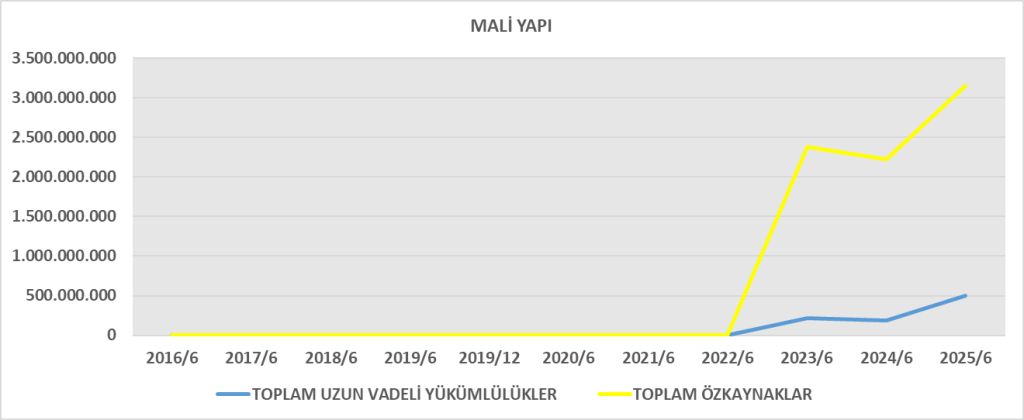
| Uzun Vadeli Yükümlülükler | 498.756.467 | 264.528.179 | %88,6 ↑ | Uzun vadeli borçlarda ciddi artış. |
| Toplam Yükümlülükler | 1.958.697.093 | 1.429.683.432 | %37 ↑ | Finansal borçlanma artışı dikkat çekici. |
| Özkaynaklar | 3.147.818.957 | 3.219.312.882 | %2,2 ↓ | Net dönem zararı özkaynakları azaltmış. |
Yorum:
Şirketin bilançosu büyümüş, ancak büyüme borçlanma kaynaklı olmuştur.
Likidite hâlâ güçlü (Cari oran ≈ 2,5), fakat borç yükü yükselmiştir.
Gelir Tablosu Özeti
| Kalem | 2025/06 | 2024/06 | Değişim | Yorum |
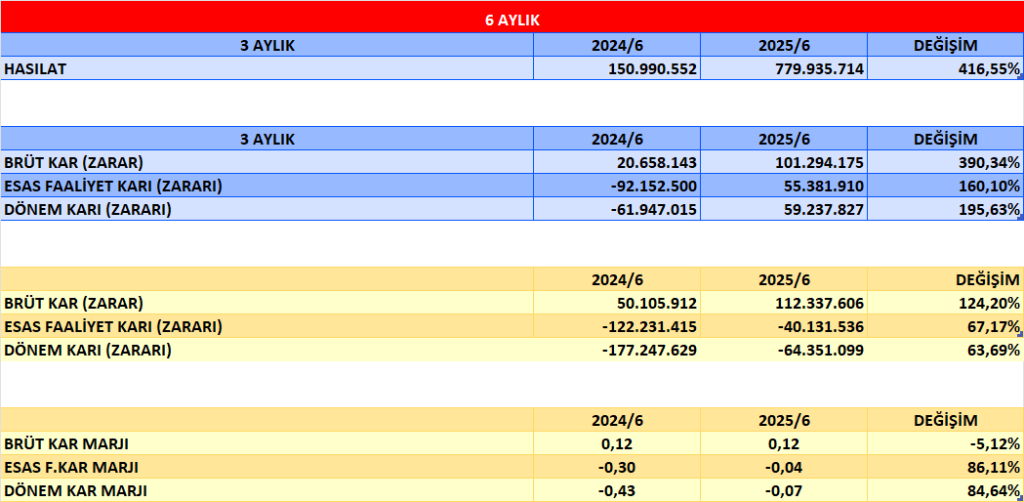
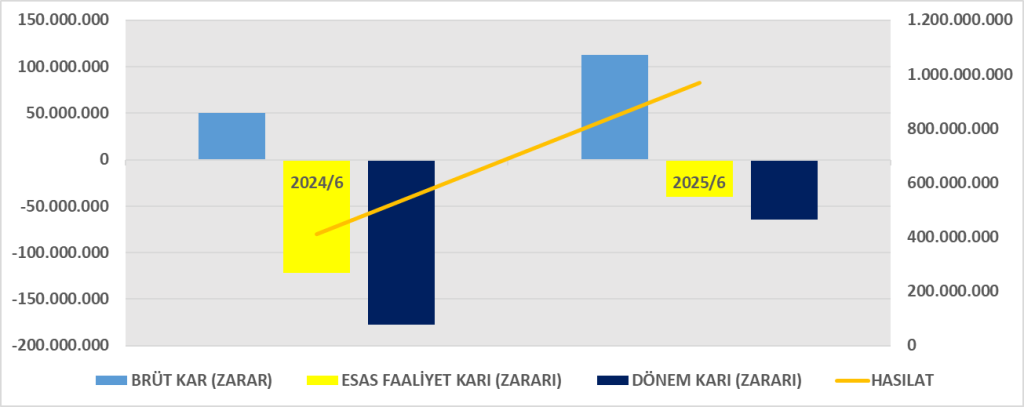
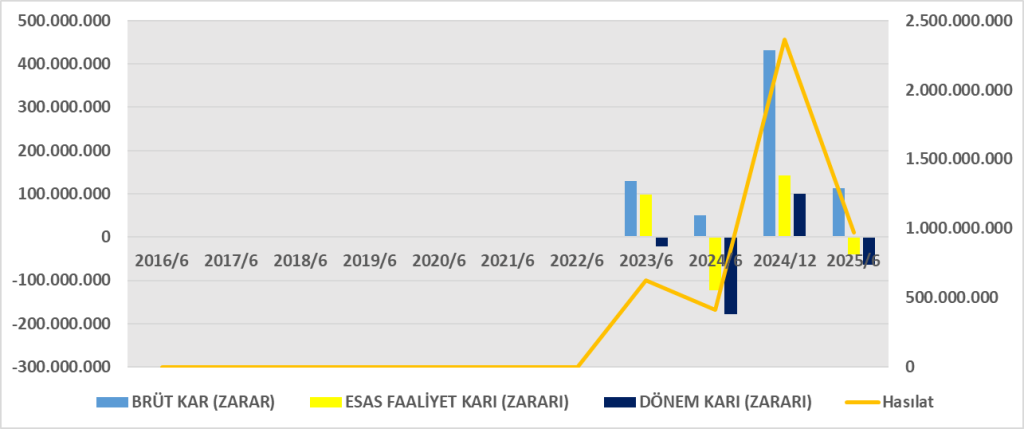
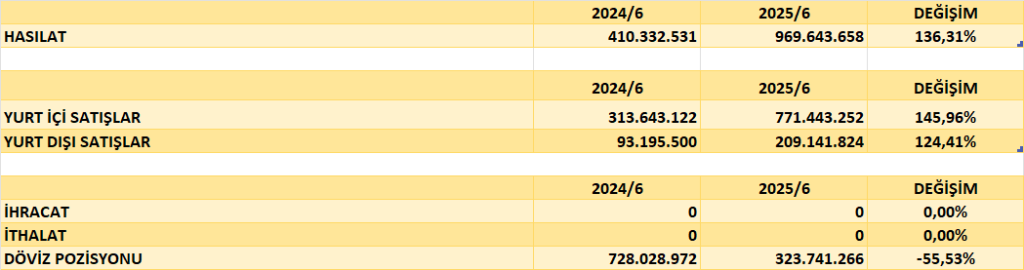
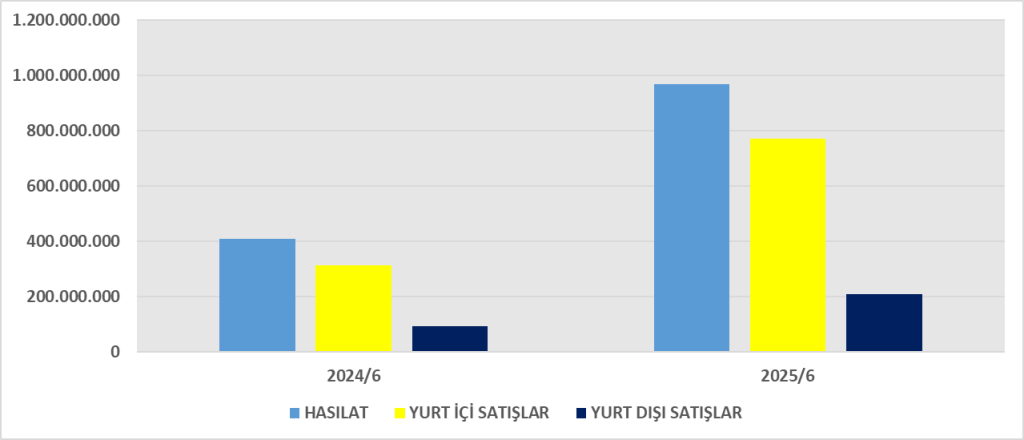
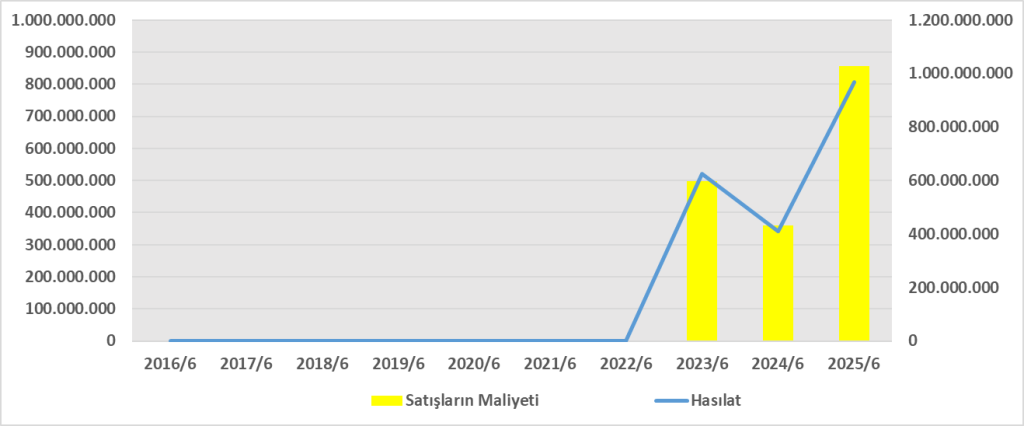
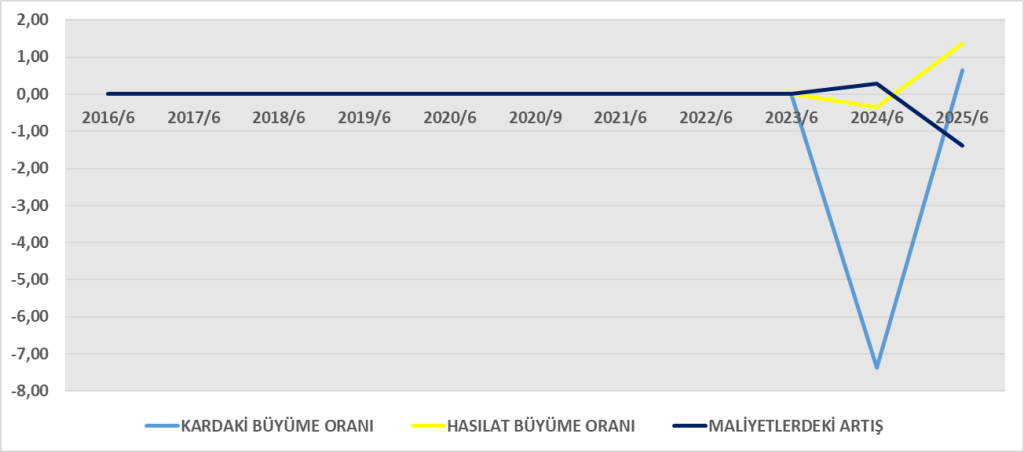
| Hasılat (Satışlar) | 969.643.658 | 410.332.531 | %136 ↑ | Satışlar iki katına çıkmış. |
| Satışların Maliyeti | -857.306.052 | -360.226.619 | %138 ↑ | Maliyet artışı satış artışına paralel. |
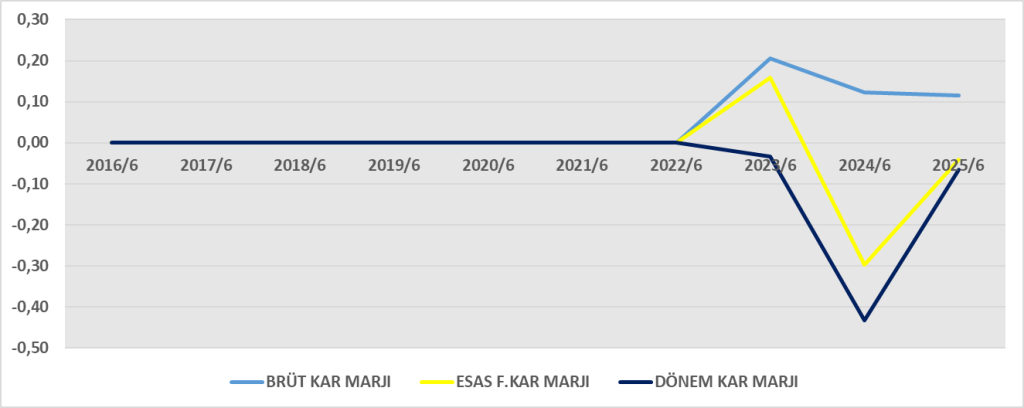
| Brüt Kâr | 112.337.606 | 50.105.912 | %124 ↑ | Brüt kâr büyümüş, marj korunmuş. |
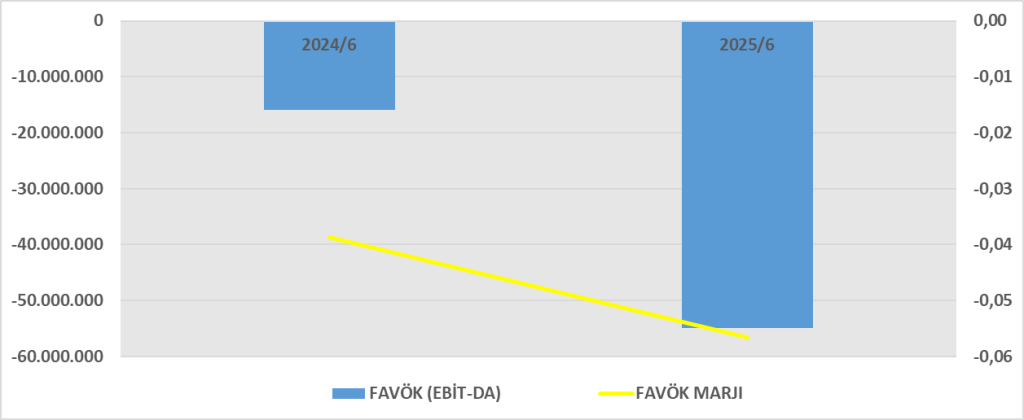
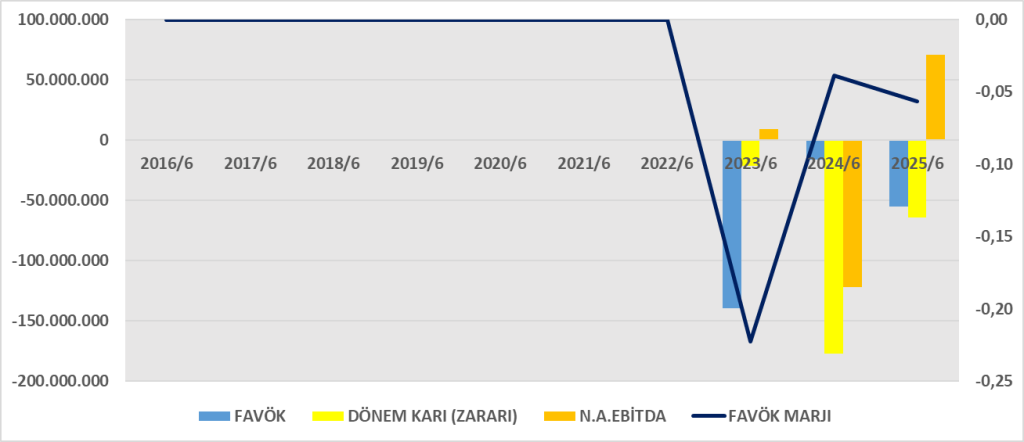
| Esas Faaliyet Kârı | -40.131.536 | -122.231.415 | Zarar azaldı (%67 iyileşme) | Giderlerde azalma sayesinde operasyonel iyileşme var. |
| Net Dönem Kârı (Zararı) | -64.628.853 | -177.296.609 | %64 iyileşme | Hâlâ zarar, ancak küçülmüş. |
Yorum:
Faaliyet kârlılığı halen negatif olmasına rağmen 2024’e göre ciddi toparlanma vardır.
Satışlardaki artışa rağmen operasyonel giderler kârı baskılamıştır.
DuPont Analizi
| Bileşen | Formül | 2025/06 | 2024/06 | Değişim | Yorum |
| Net Kâr Marjı | Net Kâr / Satışlar | -64.628.853 / 969.643.658 = -6,66% | -177.296.609 / 410.332.531 = -43,2% | +36,5 puan | Kârlılık hâlâ negatif ama ciddi iyileşme var. |
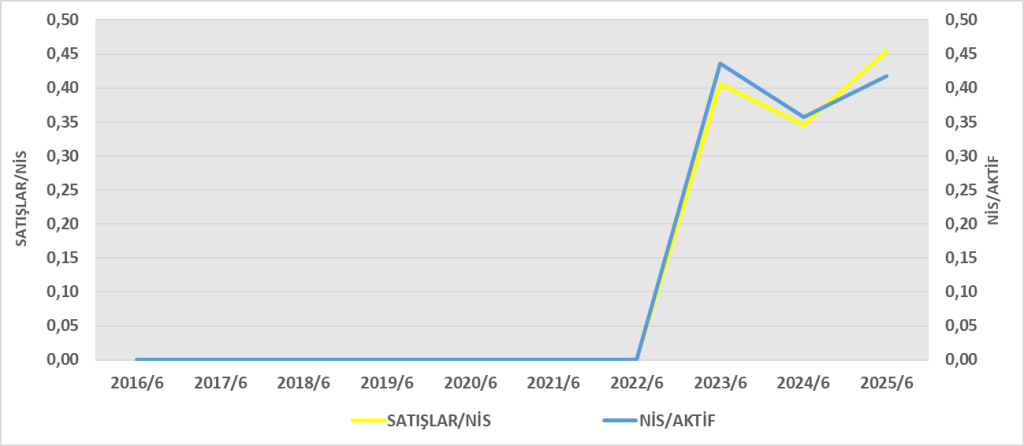
| Aktif Devir Hızı | Satışlar / Toplam Varlıklar | 969.643.658 / 5.106.516.050 = 0,19 | 410.332.531 / 4.648.996.314 = 0,09 | +0,10 | Varlıkların gelir yaratma verimi artmış. |
| Finansal Kaldıraç | Toplam Varlık / Özkaynak | 5.106.516.050 / 3.147.818.957 = 1,62 | 4.648.996.314 / 3.219.312.882 = 1,44 | +0,18 | Borç oranı artmış. |
| ROE (Özkaynak Karlılığı) | -6,66% × 0,19 × 1,62 = -2,05% | -43,2% × 0,09 × 1,44 = -5,6% | +3,5 puan | Zarar küçülmüş; kârlılığa dönüş eğilimi var. |
DuPont Sonuç Yorumu
| Gözlem | Açıklama |
| Net kâr marjı | 2024’e göre toparlanma var. Faaliyet zararının azalması ve finansman gelirleri bunu desteklemiş. |
| Aktif devir hızı | Satışların artmasıyla varlık verimliliği yükselmiş. |
| Finansal kaldıraç | Borçlanma artışı ROE’yi bir miktar desteklemiş ancak risk de yükselmiş. |
| ROE eğilimi | -5,6% → -2,05% arası iyileşme, hâlâ negatif. Kârlılığın 2025 ikinci yarısında pozitife dönme potansiyeli bulunuyor. |
Genel Değerlendirme
Güçlü Yönler
- Satışlarda %136 artış ile güçlü büyüme
- Esas faaliyet zararı azalmış (operasyonel iyileşme)
- Net zarar %64 oranında azalmış
- Varlık verimliliği (aktif devir hızı) artmış
Zayıf Noktalar
- Hâlâ negatif net kâr ve ROE
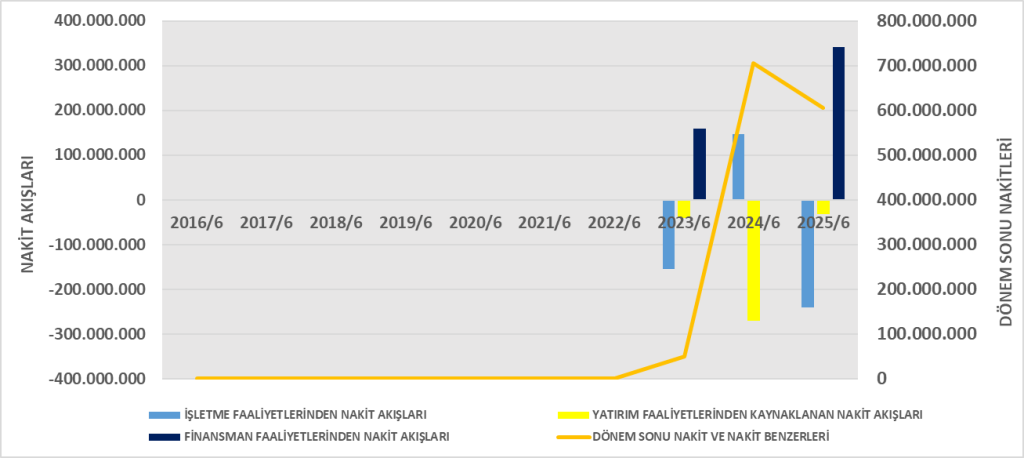
- İşletme faaliyetlerinden nakit çıkışı (CFO: -241 milyon TL)
- Borçluluk oranı artmış (%37 yükümlülük artışı)
- Stok birikimi ve nakit azalışı
Sonuç
Ekos Teknoloji ve Elektrik A.Ş., 2025’in ilk yarısında satışlarını iki katına çıkararak faaliyet performansını iyileştirmiştir.
Ancak net kârlılık hâlâ negatiftir. DuPont analizi, 2024’e kıyasla özkaynak kârlılığındaki düşüşün azaldığını ve toparlanma sinyali verdiğini göstermektedir.
Kârlılığın sürdürülebilmesi için operasyonel giderlerin kontrolü ve nakit akışının güçlendirilmesi gerekmektedir.
ROA (Aktif Karlılığı)
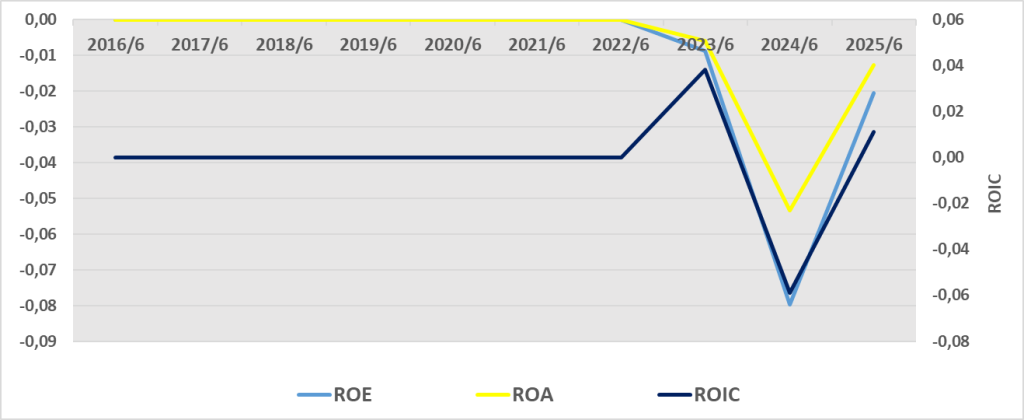
2024 yılında aktifler pozitif getiri sağlarken 2025 ilk yarısında aktifler zarar üretmiştir.
Faaliyet kârı ve nakit akışındaki bozulma nedeniyle varlık verimliliği gerilemiştir.
ROE (Özkaynak Karlılığı)
Şirket özkaynaklarını 2024’te %3,6 oranında kâra dönüştürürken, 2025’te zarara geçmiştir.
Zararın nedeni, faaliyet giderleri ve yüksek finansman maliyetleridir.
Buna rağmen özkaynak oranı (%62) yüksek olduğu için finansal risk sınırlıdır.
ROIC / EOIC (Yatırılan Sermayenin Getirisi)
Şirket, yatırılmış sermayesinden pozitif getiri elde edememiştir.
Operasyonel faaliyet zararı (NOPAT negatif) olduğu için ROIC de negatiftir.
2024 yılında bu oran tahmini olarak %2–3 civarındaydı, yani yatırımlar değer yaratıyordu; 2025’te bu avantaj kaybedilmiştir.
Karşılaştırmalı Özet Tablo
| Oran | 2025/06 | 2024/12 | Değişim | Yorum |
| ROA | -1,27% | +2,5% | ↓ 3,8 puan | Varlıkların getirisi negatife döndü. |
| ROE | -2,05% | +3,6% | ↓ 5,6 puan | Özkaynak kârlılığı zayıfladı. |
| ROIC (EOIC) | -0,83% | +2–3% (tah.) | ↓ 3 puan | Sermaye verimliliği kayboldu. |
Genel Yorum
| Başlık | Değerlendirme |
| Kârlılık | Faaliyet ve net kârlılık negatife dönmüş, bu da tüm oranları aşağı çekmiştir. |
| Sermaye Verimliliği | ROIC ve ROA, hem operasyonel hem yatırım açısından düşük verim göstermektedir. |
| Finansal Yapı | Borç artışı (%37) olsa da özkaynak oranı yüksek (%62); bu, riski sınırlı tutmaktadır. |
| Gelecek Görünümü | Satışlardaki artış sürerse ve faaliyet kârlılığı korunursa 2025 yıl sonuna doğru ROA ve ROE yeniden pozitife dönebilir. |
Sonuç:
Ekos Teknoloji ve Elektrik A.Ş., 2025’in ilk yarısında büyümesini sürdürse de,
faaliyet zararları nedeniyle ROA (-1,27%), ROE (-2,05%) ve ROIC (-0,83%) oranlarında gerileme yaşamıştır.
Şirketin kârlılığı kısa vadede düşük, ancak güçlü özkaynak yapısı ve yüksek satış artışı toparlanma potansiyeli göstermektedir.

Faaliyet raporu:https://kap.org.tr/tr/Bildirim/1480192
Finansal rapor:https://kap.org.tr/tr/Bildirim/1480191