

BMS BİRLEŞİK METAL SANAYİ VE TİCARET A.Ş.
Bilanço Analizi
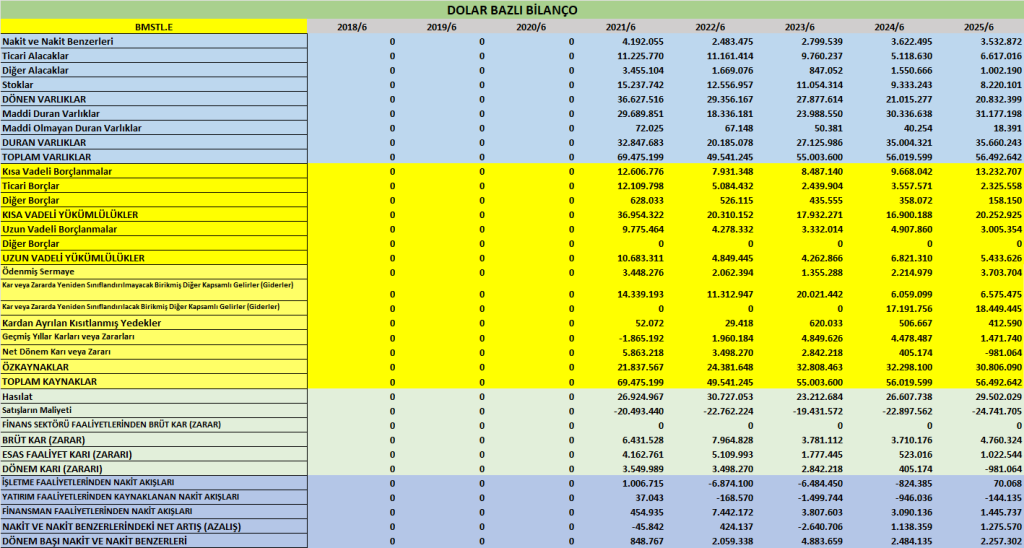
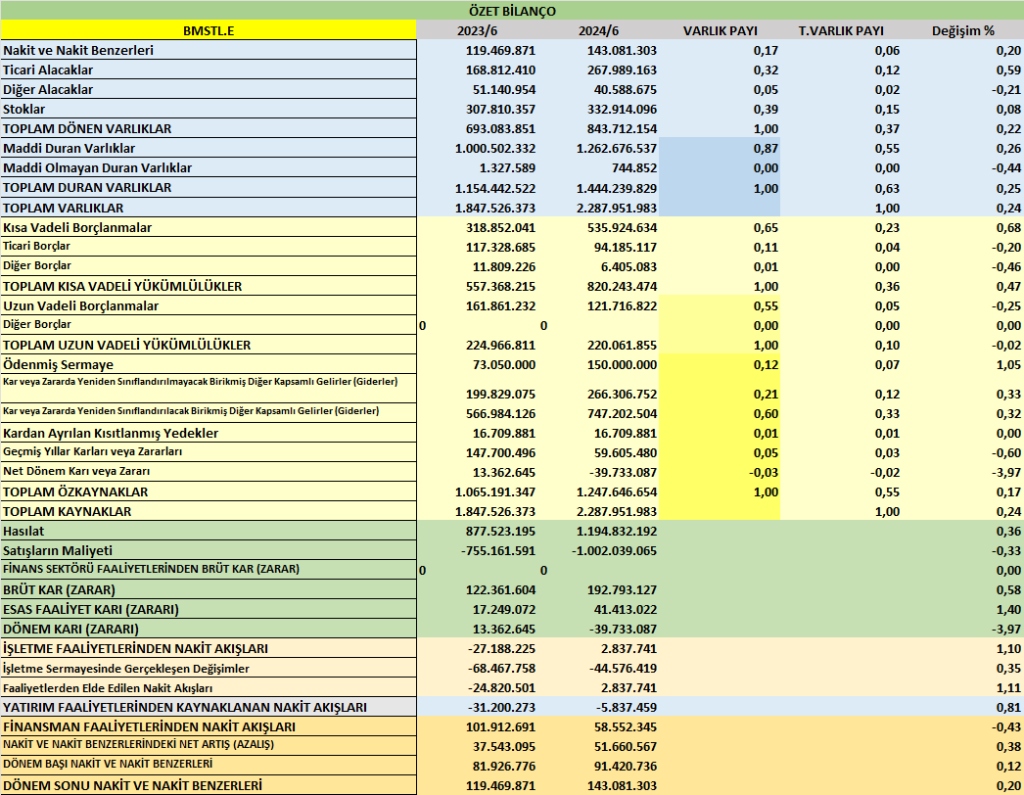
| Kalem | 30.06.2025 (TL) | 31.12.2024 (TL) | Değişim (%) |
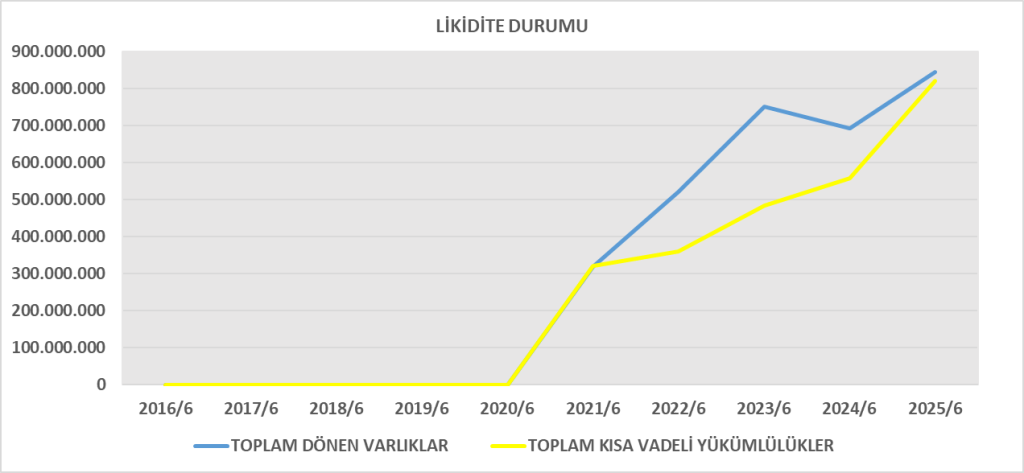
| Dönen Varlıklar | 843.712.154 | 780.104.232 | +8,2 |
| Duran Varlıklar | 1.444.239.829 | 1.301.981.927 | +10,9 |
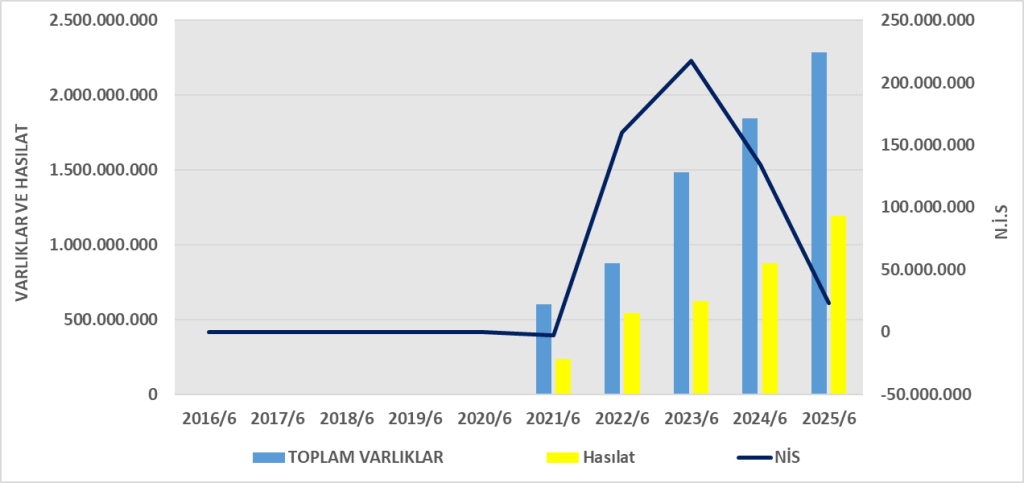
| Toplam Varlıklar | 2.287.951.983 | 2.082.086.159 | +9,9 |
| Kısa Vadeli Yükümlülükler | 820.243.474 | 716.755.762 | +14,4 |
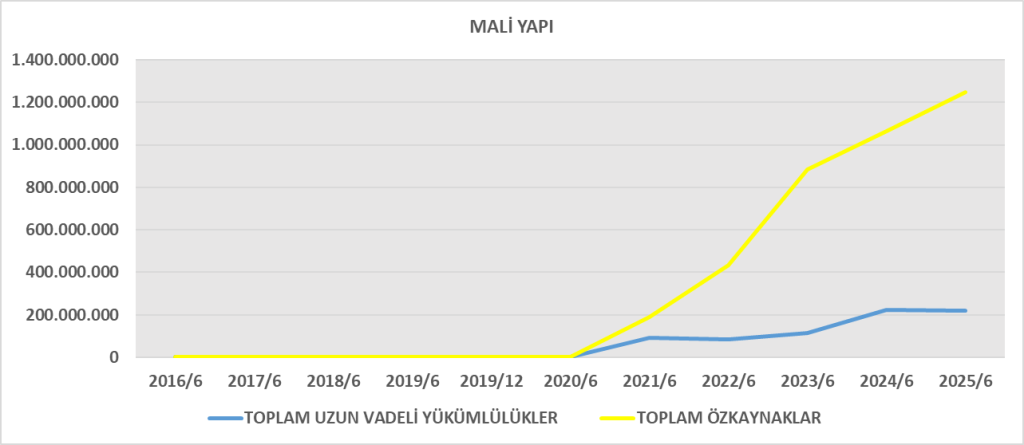
| Uzun Vadeli Yükümlülükler | 220.061.855 | 221.998.371 | -0,9 |
| Toplam Yükümlülükler | 1.040.305.329 | 938.754.133 | +10,8 |
| Özkaynaklar | 1.247.646.654 | 1.143.332.026 | +9,1 |
Finansal Göstergeler:
- Borç / Özkaynak oranı: 1.040.305.329 / 1.247.646.654 = 0,83
- Özkaynak / Toplam Varlık oranı: 1.247.646.654 / 2.287.951.983 = 54,5%
- Cari oran (Dönen varlıklar / KVY): 843.712.154 / 820.243.474 = 1,03
- Likidite riski yüksek, zira cari oran kritik sınır olan 1,0 civarında.
Yorum:
Aktifler %10 büyürken borçlar da artmış, ancak özkaynakların payı hâlâ güçlü (%55). Bu durum sermaye yapısının dengeli olduğunu gösteriyor. Nakit artışı (91,4 → 143,0 milyon TL) kısa vadeli borç artışına rağmen likiditeyi desteklemiş.
Gelir Tablosu Analizi
| Kalem | 2025/6A (TL) | 2024/6A (TL) | Değişim (%) |
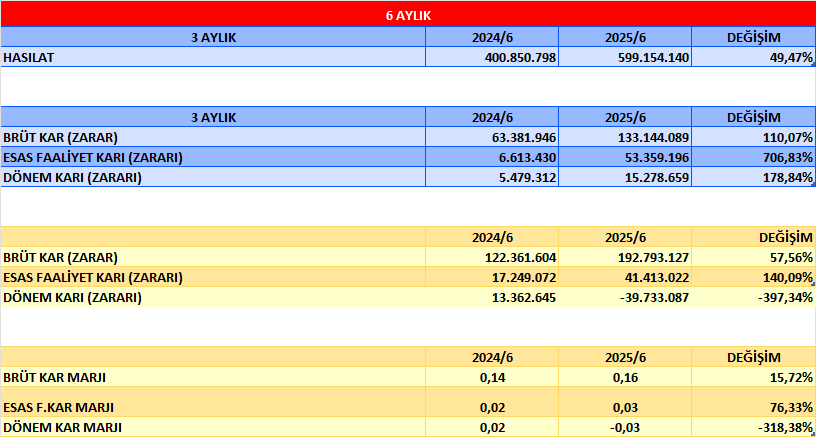
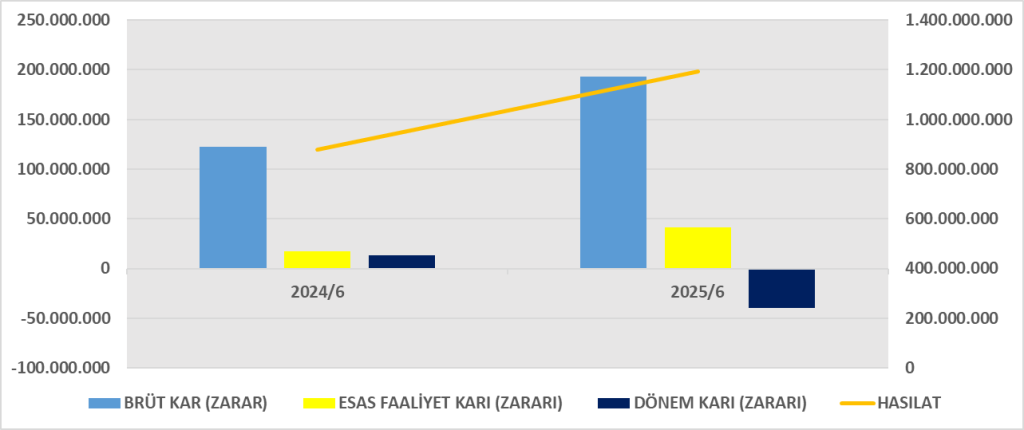
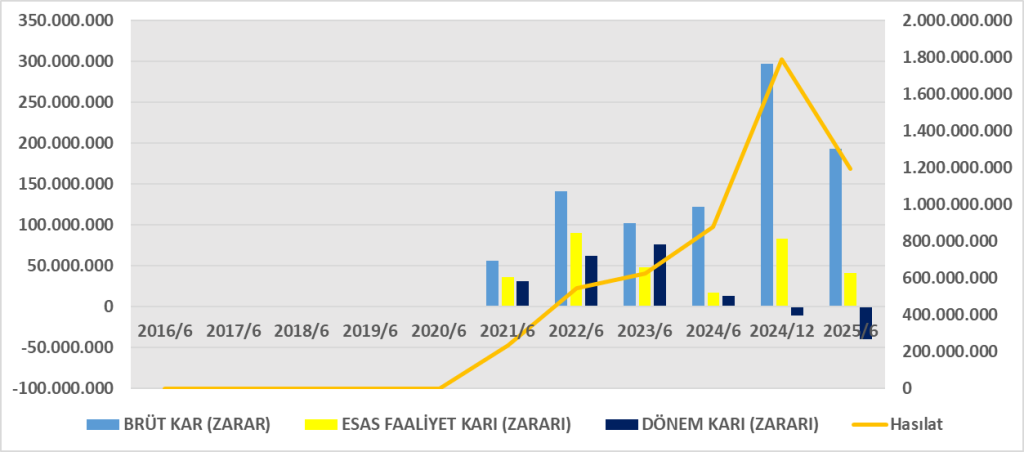
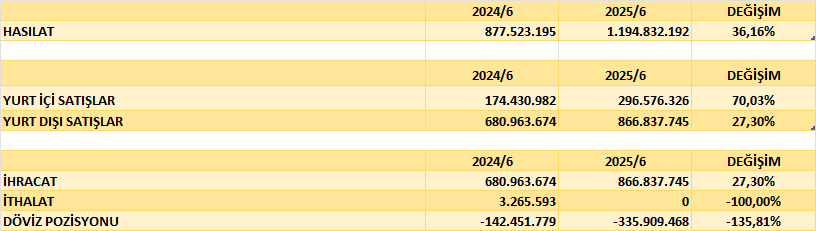
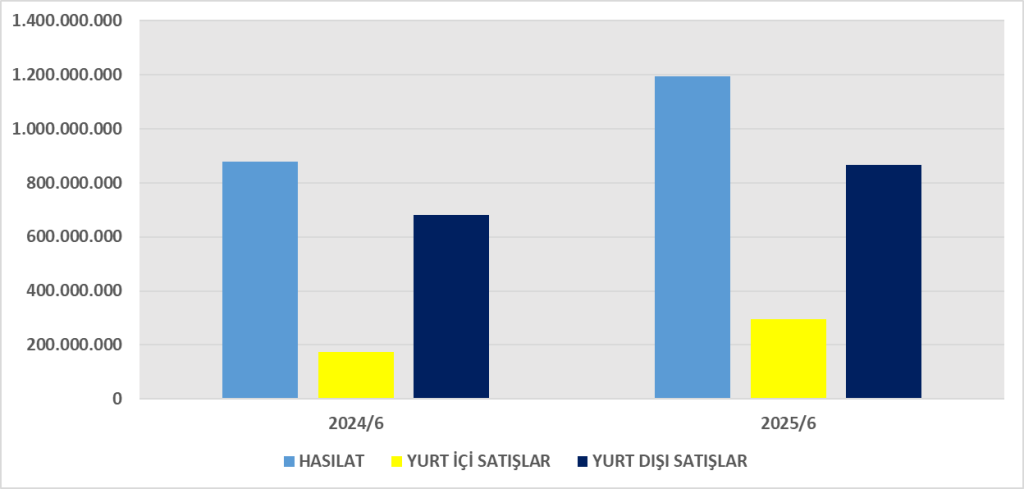
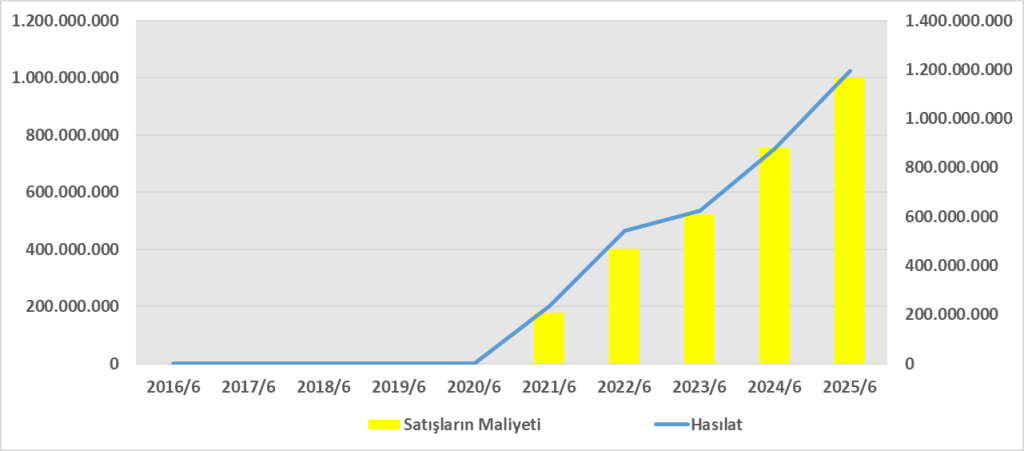
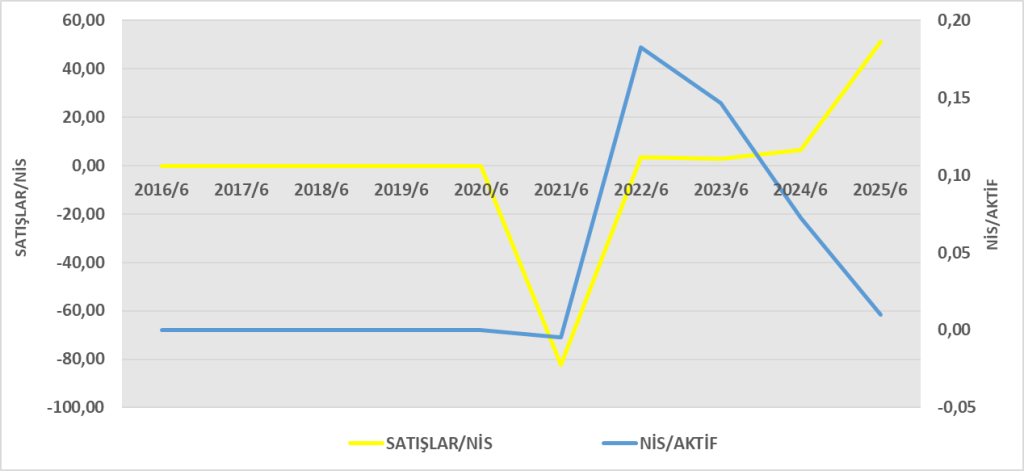
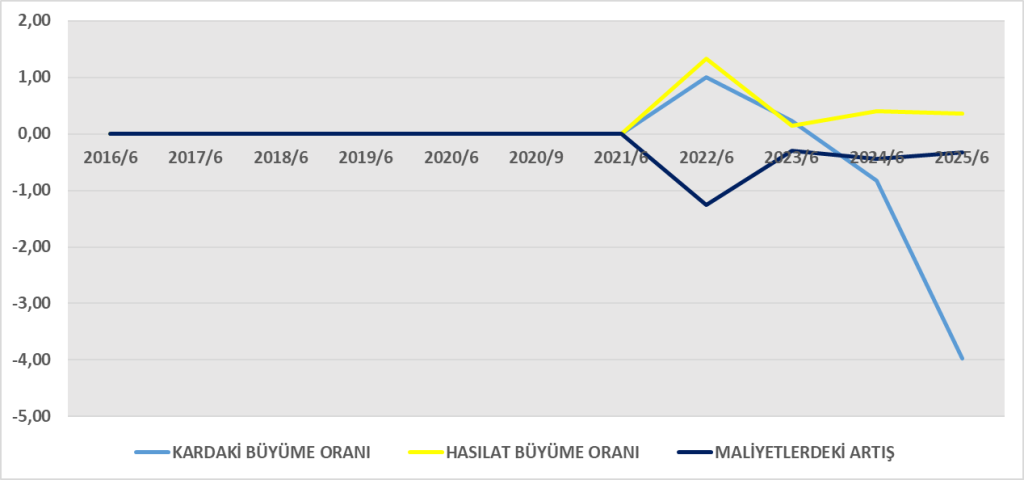
| Hasılat | 1.194.832.192 | 877.523.195 | +36,2 |
| Satışların Maliyeti | -1.002.039.065 | -755.161.591 | +32,7 |
| Brüt Kar | 192.793.127 | 122.361.604 | +57,6 |
| Faaliyet Giderleri (GYG+PG) | -144.536.456 | -108.259.419 | +33,5 |
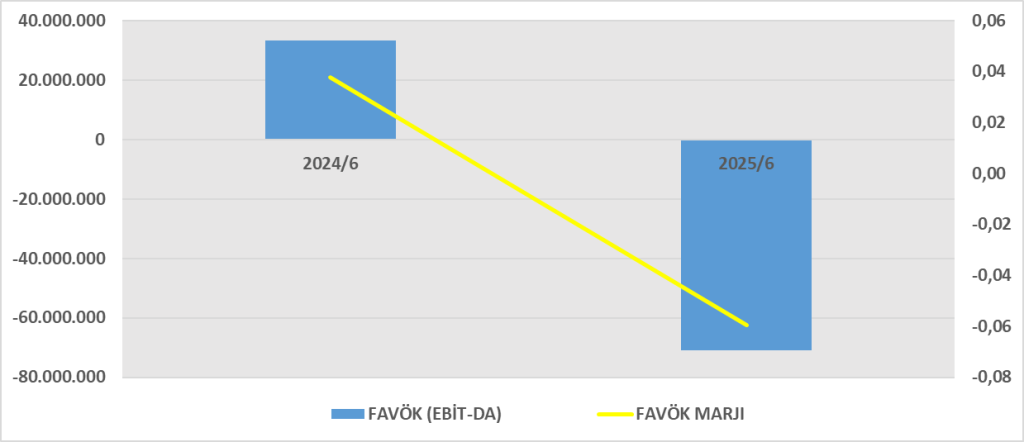
| Esas Faaliyet Karı | 41.413.022 | 17.249.072 | +140,2 |
| Finansman Geliri | 8.333.184 | 21.557.348 | -61,3 |
| Finansman Gideri | -90.614.248 | -39.442.169 | +129,6 |
| Vergi Öncesi Kar/Zarar | -40.868.042 | -1.247.906 | |
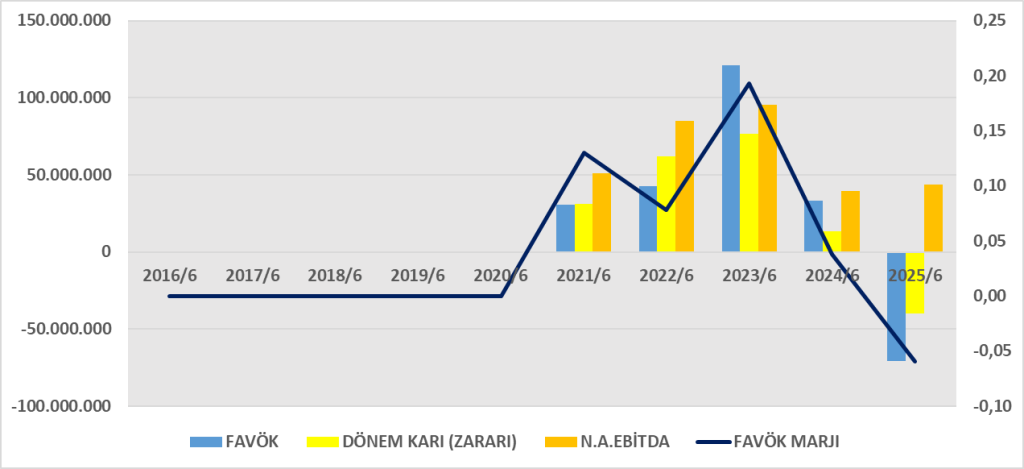
| Net Dönem Karı/Zararı | -39.733.087 | +13.362.645 |
Kârlılık Oranları:
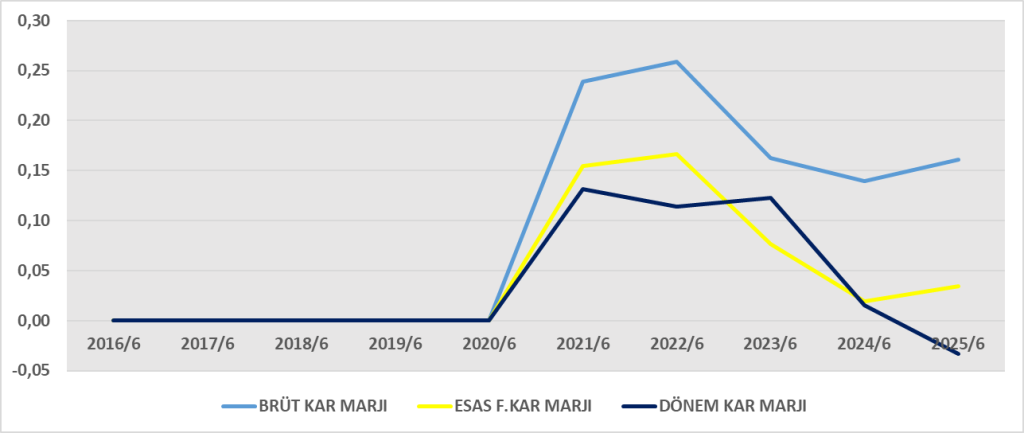
- Brüt kâr marjı: 192.793.127 / 1.194.832.192 = %16,1
- Faaliyet kâr marjı: 41.413.022 / 1.194.832.192 = %3,5
- Net kâr marjı: -39.733.087 / 1.194.832.192 = -%3,3
Yorum:
Satışlar artmış ancak finansman giderleri net kârı negatife çevirmiş. Esas faaliyet kârlılığı artarken yüksek faiz maliyeti kârı eritmiş. Faaliyet performansı güçlü ama borçlanma yükü yüksek.
Nakit Akış Tablosu Analizi
| Kalem | 2025/6A (TL) | 2024/6A (TL) |
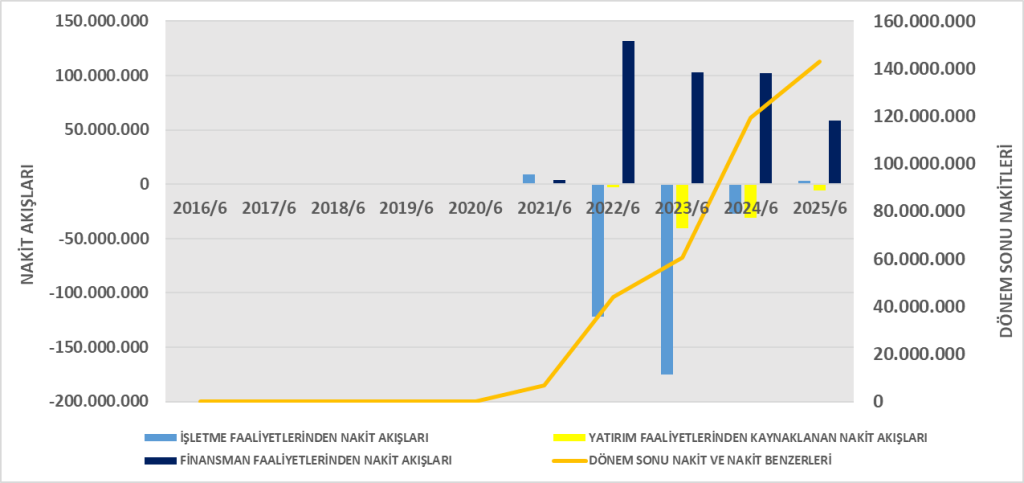
| İşletme Faaliyetlerinden Nakit Akışı | 2.837.741 | -27.188.225 |
| Yatırım Faaliyetlerinden Nakit Akışı | -5.837.459 | -31.200.273 |
| Finansman Faaliyetlerinden Nakit Akışı | 58.552.345 | 101.912.691 |
| Net Nakit Artışı | 51.660.567 | 37.543.095 |
| Dönem Sonu Nakit | 143.081.303 | 119.469.871 |
Yorum:
Operasyonlardan pozitif nakit yaratılması olumlu (önceki dönem negatifti). Ancak büyüme yatırımları nedeniyle yatırım kaynaklı çıkışlar sürüyor. Nakit artışı büyük ölçüde borçlanma kaynaklı.
DuPont Analizi
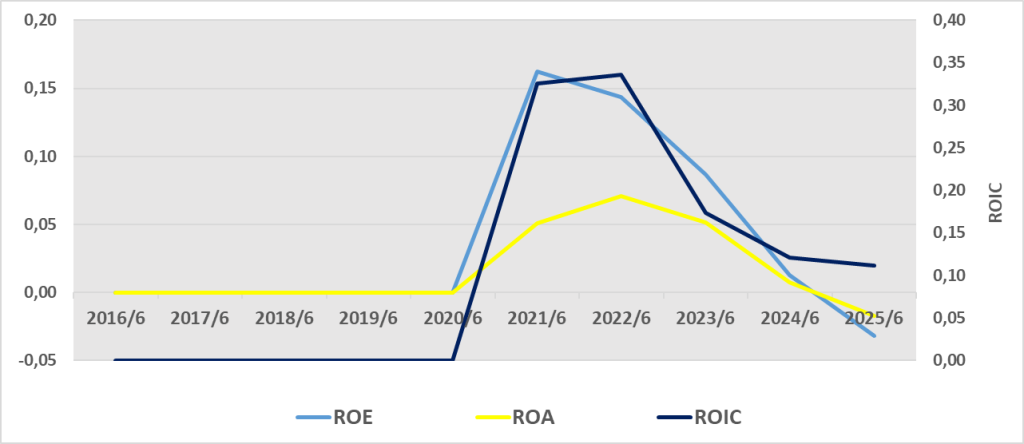
- Şirketin özsermaye kârlılığı (ROE) ≈ -%3,3’tür.
- Faaliyet kârlılığı yüksek olmasına rağmen finansman giderleri net zarara yol açmıştır.
- 2024/6A döneminde pozitif kâr varken, 2025’te yüksek borçlanma maliyetleriyle özkaynak kârlılığı eksiye dönmüştür.
Genel Değerlendirme
| Alan | Durum | Yorum |
| Likidite | Zayıf | Cari oran ≈ 1,03 sınırda |
| Borçluluk | Orta | Borç/Özkaynak 0,83 makul |
| Faaliyet Kârlılığı | Güçlü | Esas faaliyet karı %140 artış |
| Finansman Gideri Etkisi | Olumsuz | Net kârı negatife çevirmiş |
| Nakit Akışı | Olumlu | Operasyonlardan pozitif nakit akışı |
| ROE (Özkaynak Kârlılığı) | Negatif | -%3,3, sermaye verimliliği düşmüş |
ROA – Aktif Kârlılığı
- Şirketin aktif kârlılığı -%1,8’dir.
- 2024 döneminde pozitif kâr olması nedeniyle ROA muhtemelen +%1 civarındaydı, ancak 2025’te yüksek finansman giderleri sonucu negatifleşmiştir.
- Bu, işletmenin sahip olduğu varlıkları gelir yaratmada etkin kullandığını ancak borç maliyetleri nedeniyle varlık verimliliğinin düştüğünü gösterir.
ROIC – Yatırılmış Sermaye Getirisi
- ROIC ≈ %1,9’dur.
- Bu oran, şirketin yatırımlarından vergi sonrası yaklaşık %2 getiri elde ettiğini gösterir.
- Ancak finansman giderlerinin etkisiyle ROE ve ROA negatif olduğu için, faaliyet bazlı kârlılık borç maliyetlerini karşılayamamaktadır.
Özet Karşılaştırma
| Oran | 2024/6A | 2025/6A | Yorum |
| ROA | +%1,2 (tahmini) | -%1,8 | Aktifler gelir yaratıyor ama borç yükü zarara yol açtı |
| ROE | +%4,5 (yaklaşık) | -%3,3 | Özsermaye kârlılığı negatife dönmüş |
| ROIC | +%3,8 | %1,9 | Operasyonel getiri düşmüş, borç maliyeti daha yüksek |
Genel Değerlendirme
- Şirketin faaliyet performansı (EBIT artışı) güçlü olsa da, yüksek faiz giderleri ve kur farkı etkisi net kârlılığı düşürmüştür.
- ROIC’in pozitif, ROE’nin negatif olması, işletmenin operasyonel olarak kazanç ürettiğini ama finansman yapısının bu kazancı sildiğini gösterir.
- Eğer finansman maliyetleri 2025’in ikinci yarısında düşerse, şirket hızla yeniden pozitif ROE’ye dönebilir.

Faaliyet raporu:https://kap.org.tr/tr/Bildirim/1475216
Finansal rapor:https://kap.org.tr/tr/Bildirim/1475201