

LDR TURİZM A.Ş.
1. BİLANÇO
| Kalem | 30.06.2025 (TL) | 31.12.2024 (TL) |
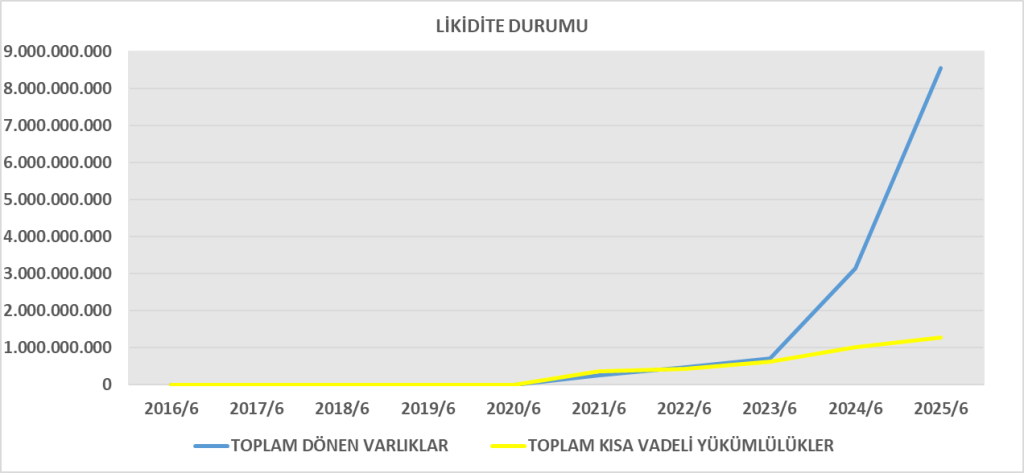
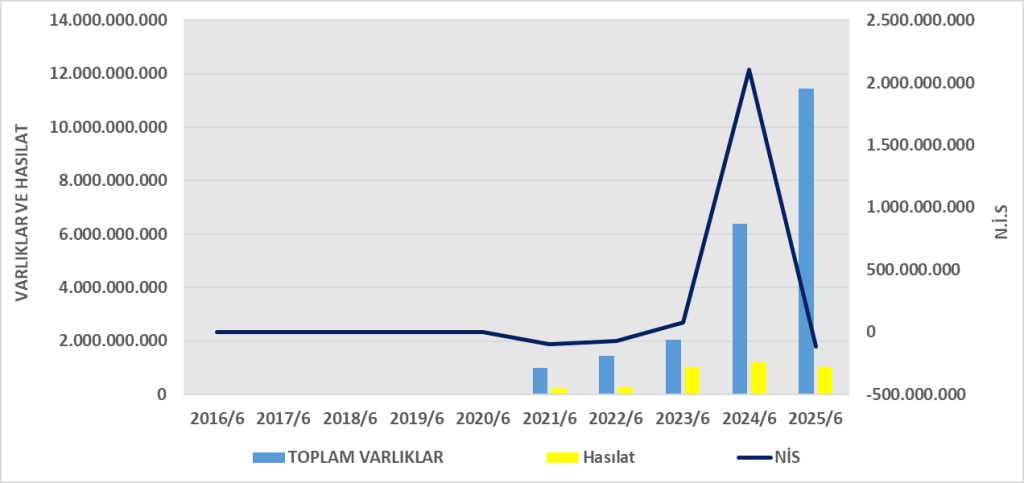
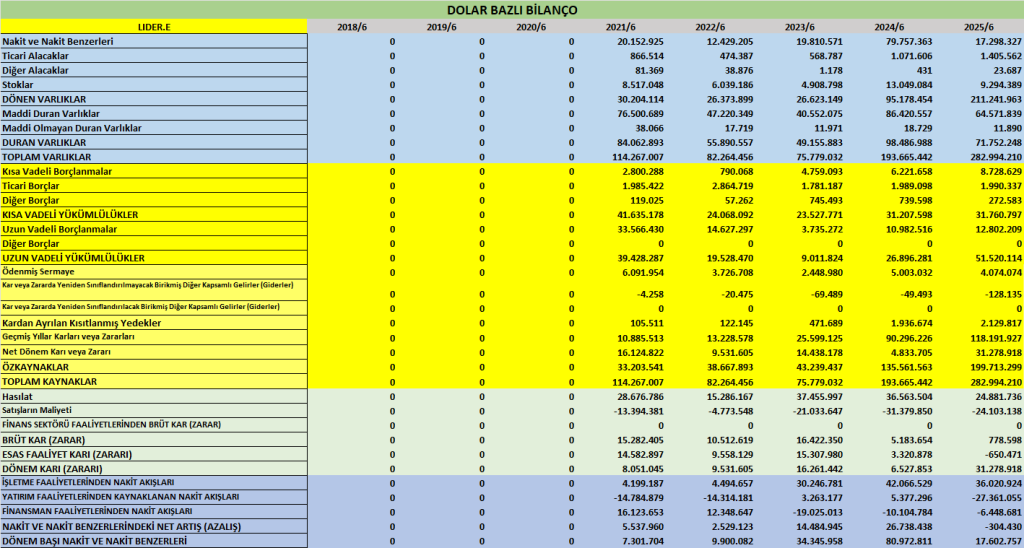
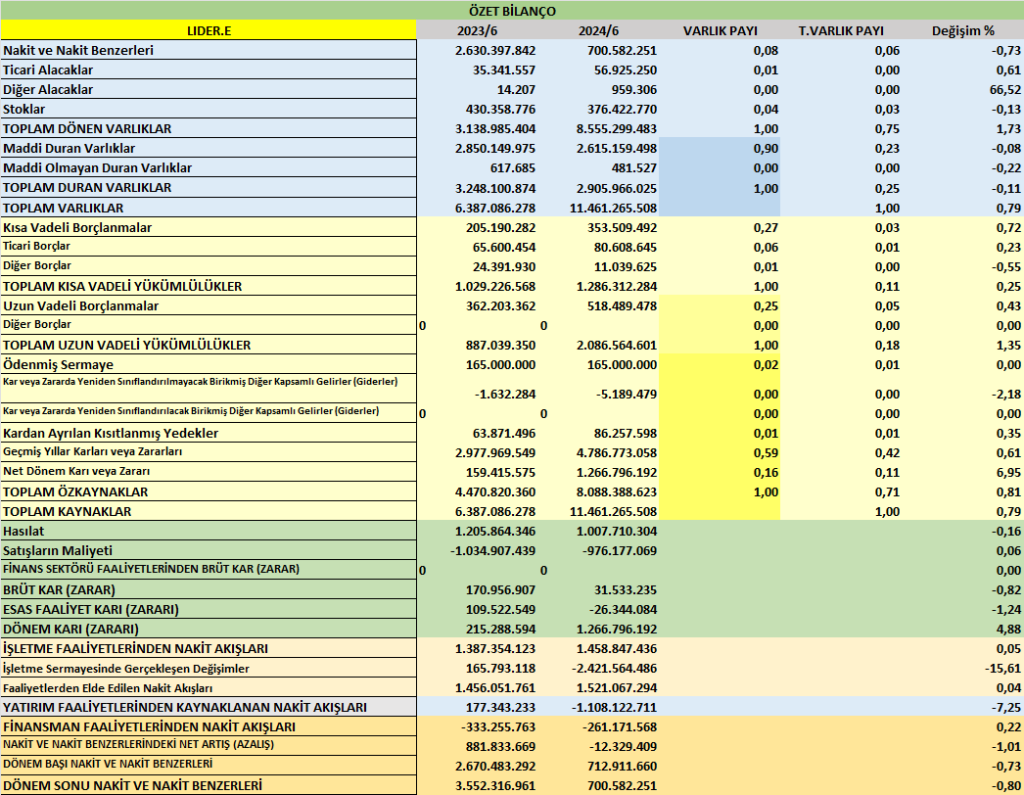
| Toplam Varlıklar | 11.461.265.508 | 9.544.726.057 |
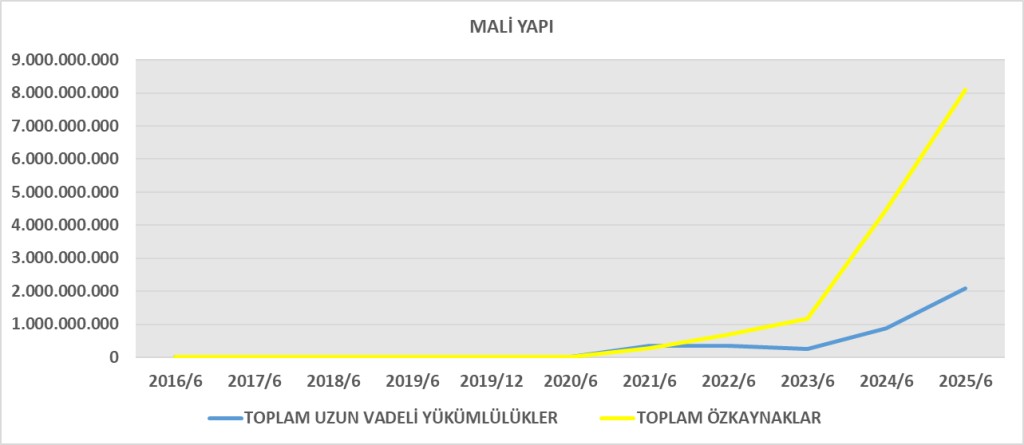
| Toplam Yükümlülükler | 3.372.876.885 | 2.675.788.903 |
| Özkaynaklar | 8.088.388.623 | 6.868.937.154 |
| Nakit ve Benzerleri | 700.582.251 | 712.911.660 |
| Maddi Duran Varlıklar | 2.615.159.498 | 3.090.025.027 |
| Finansal Yatırımlar | 7.382.374.301 | 4.972.450.601 |
Yorum:
- Varlıklar %20 artarken, özkaynaklardaki büyüme %18 civarında gerçekleşmiş.
- Borç/özsermaye oranı ≈ 0,42 olup oldukça düşük; bu da finansal kaldıraç riskinin az olduğunu gösteriyor.
- Likit varlıklar güçlü seviyede, finansal yatırımların payı çok yüksek (%64), bu durum yatırım gelirlerinin kârlılığa etkisini açıklıyor.
2. GELİR TABLOSU
| Kalem | 2025/6A (TL) | 2024/6A (TL) |
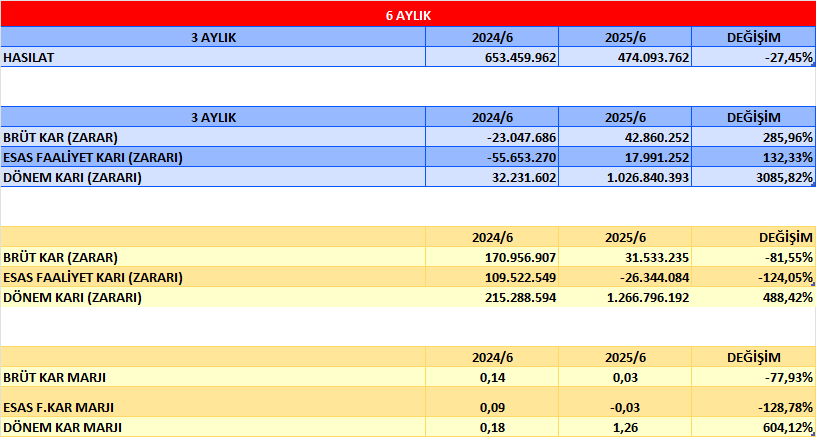
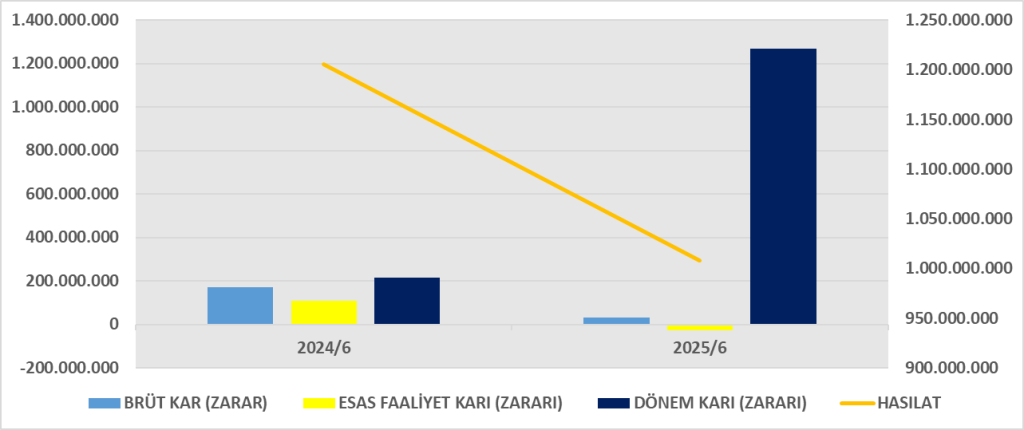
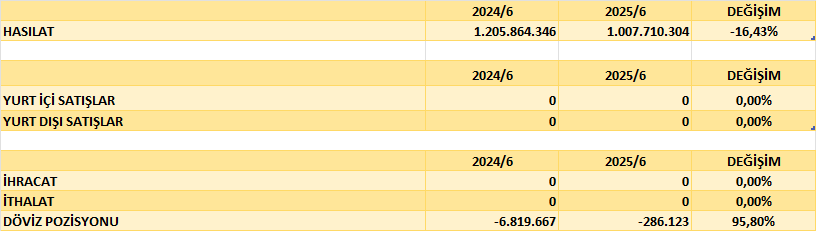
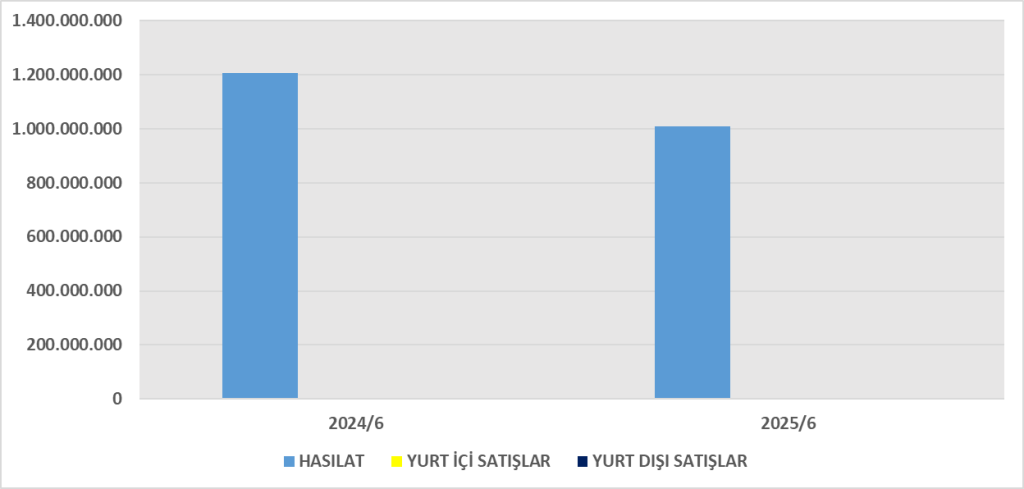
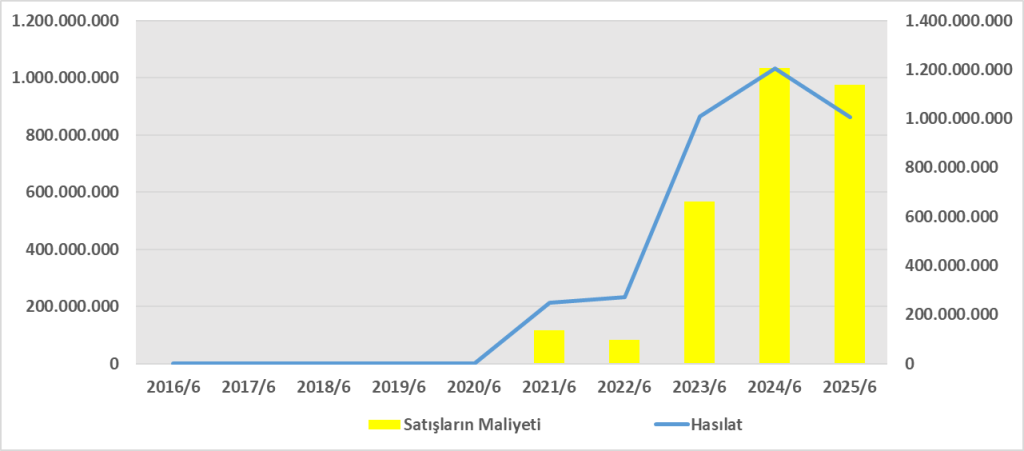
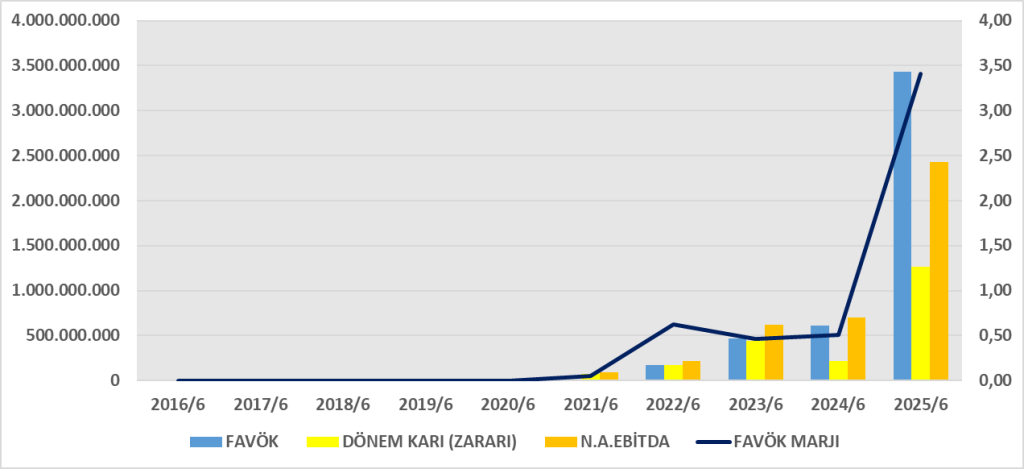
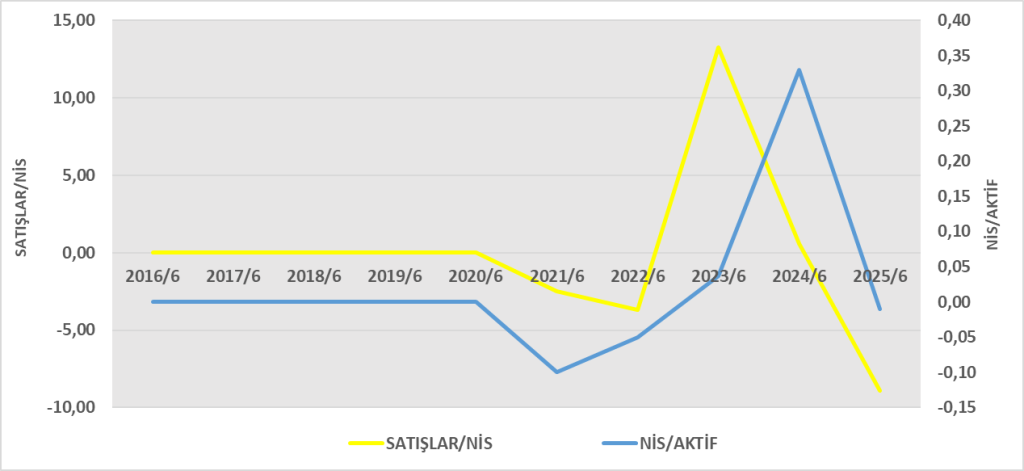
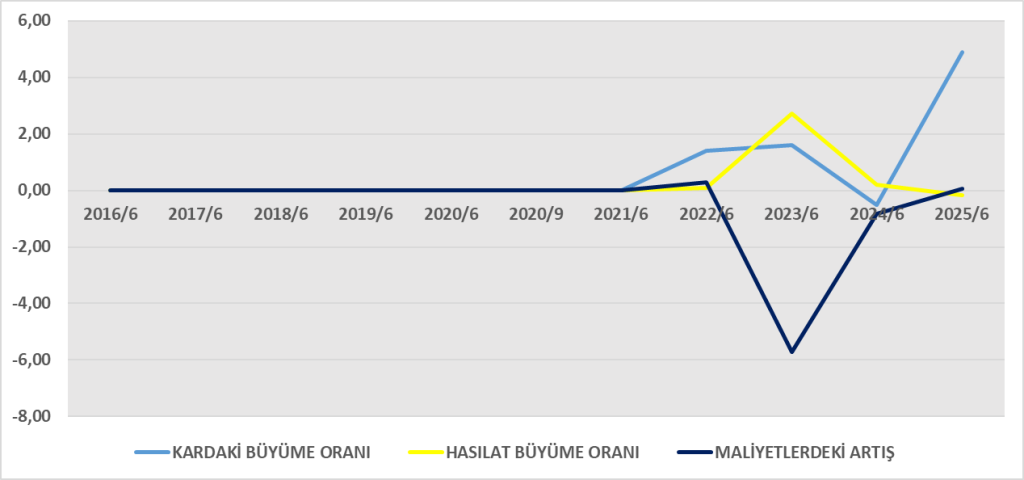
| Hasılat | 1.007.710.304 | 1.205.864.346 |
| Satışların Maliyeti | -976.177.069 | -1.034.907.439 |
| Brüt Kâr | 31.533.235 | 170.956.907 |
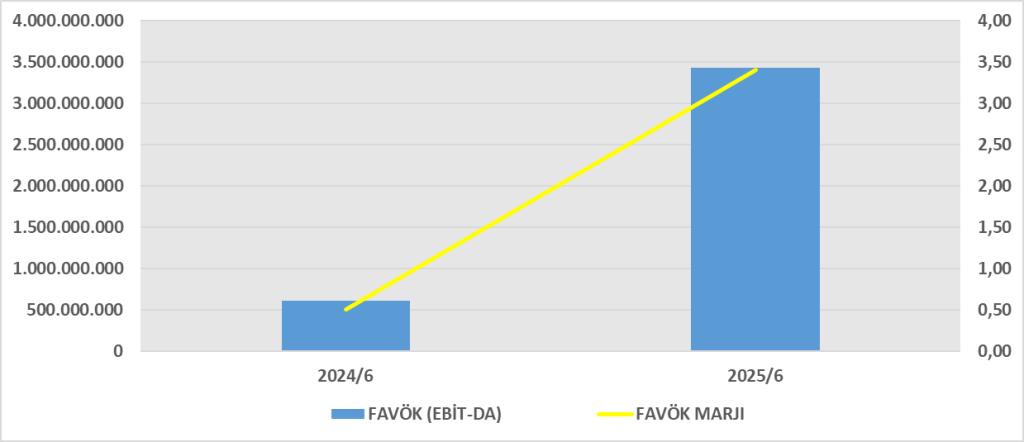
| Esas Faaliyet Kârı | -26.344.084 | 109.522.549 |
| Yatırım Faaliyetlerinden Gelir | 2.900.322.205 | 790.466.318 |
| Finansman Giderleri | -373.431.197 | -393.313.077 |
| Net Parasal Kayıp | -658.260.606 | -234.441.699 |
| Dönem Net Kârı | 1.266.796.192 | 215.288.594 |
Yorum:
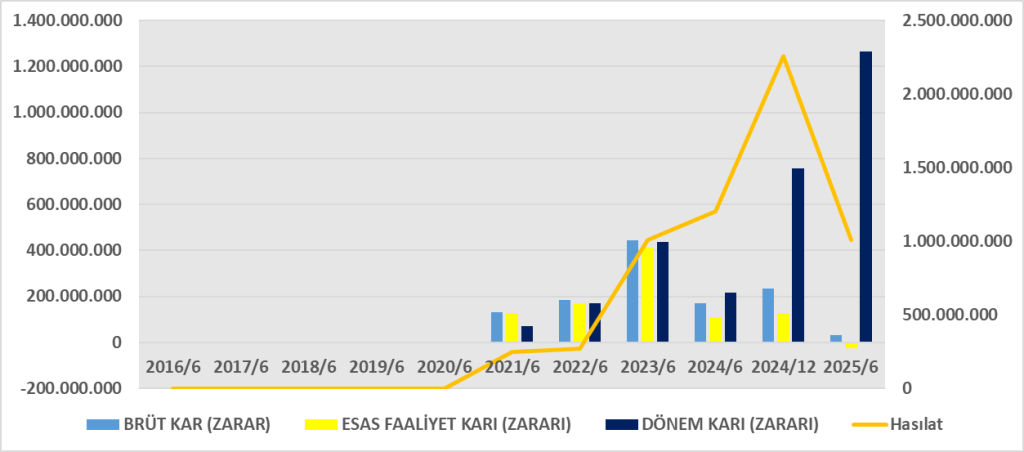
- Faaliyet kârlılığı zayıf, ancak yatırım gelirleri çok yüksek (özellikle finansal yatırımlardan elde edilen kazançlar).
- 2024’e göre net kâr yaklaşık 6 kat artmış.
- Net kârın büyük bölümü yatırım kazançlarından kaynaklanıyor, operasyonel sürdürülebilirlik düşük.
3. NAKİT AKIŞ TABLOSU
| Kalem | 2025/6A (TL) | 2024/6A (TL) |
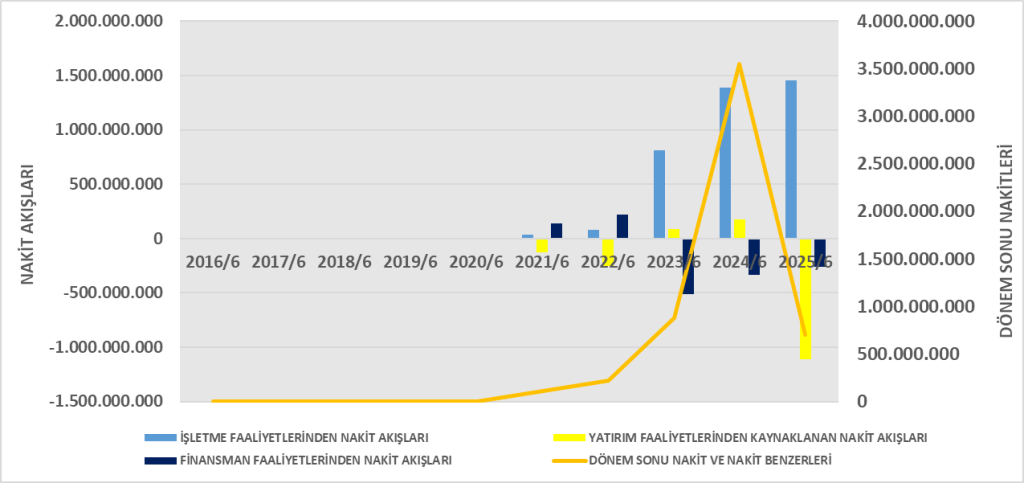
| İşletme Faaliyetlerinden Nakit Akışı | 1.458.847.436 | 1.387.354.123 |
| Yatırım Faaliyetlerinden Nakit Akışı | -1.108.122.711 | +177.343.233 |
| Finansman Faaliyetlerinden Nakit Akışı | -261.171.568 | -333.255.763 |
| Dönem Sonu Nakit | 700.582.251 | 3.552.316.961 |
Yorum:
- İşletme faaliyetlerinden güçlü nakit yaratımı var, ancak yatırım faaliyetleri nedeniyle net nakit azalmış.
- Yatırımların büyük kısmı finansal yatırımlarda yoğunlaşmış durumda.
- Nakit pozisyonu sağlam, fakat 2024’teki yüksek nakit bazına göre azalmış.
4. DUPONT ANALİZİ
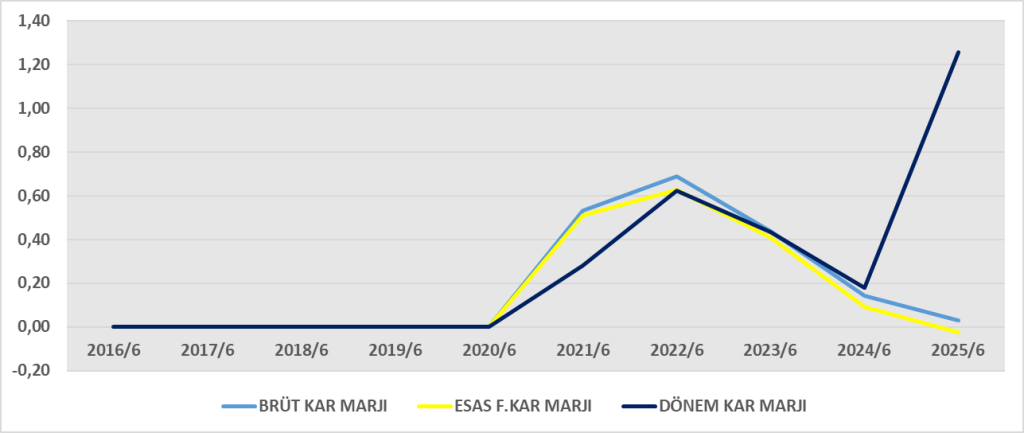
- Net Kâr Marjı %125,7 gibi olağanüstü yüksek; bu oran yatırım gelirlerinden kaynaklanıyor.
- Aktif Devir Hızı 0,09 ile düşük, bu da varlıkların satış yaratma gücünün zayıf olduğunu gösterir.
- Finansal Kaldıraç 1,42, yani borç oranı düşük, risk yönetimi açısından olumlu.
- Genel olarak yüksek ROE’nin nedeni operasyonel verimlilik değil, yatırım kazançlarıdır.
5. ORANLAR VE YORUMLAR
| Oran | Hesaplama | Sonuç | Yorum |
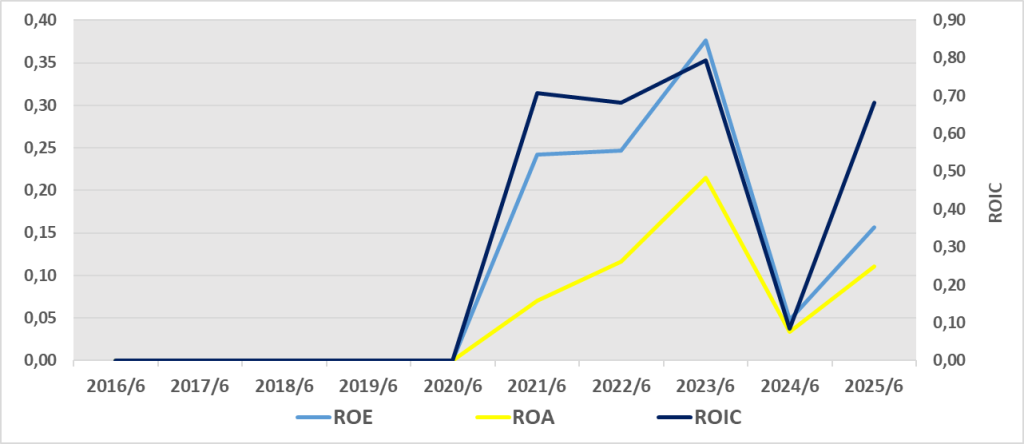
| ROA (Aktif Karlılığı) | Net Kâr / Toplam Varlık | 1.266.796.192 / 11.461.265.508 = %11,0 | Varlıkların kârlı kullanımı güçlü. |
| ROE (Özkaynak Karlılığı) | Net Kâr / Özkaynak | 1.266.796.192 / 8.088.388.623 = %15,7 | Özsermaye kârlılığı artış eğiliminde. |
| ROIC (Sermaye Getirisi) | (Vergi Sonrası Faaliyet Kârı) / (Borç + Özkaynak – Nakit) | Yaklaşık %8–9 | Operasyonel getiri yatırım kârına göre daha sınırlı. |
Genel Değerlendirme
- Yatırım gelirleri kârlılığı sürükleyen ana faktör.
- Faaliyet kârlılığı zayıf, esas iş kolunda verimlilik artışı gerekiyor.
- Borçluluk düşük ve nakit üretimi yüksek, bu da finansal sağlamlık yaratıyor.
- ROE ve ROA olumlu ancak sürdürülebilirliği için operasyonel kârlılık iyileştirilmeli.
1. ROA (Aktif Karlılığı)
- Şirket 2025’in ilk 6 ayında varlıklarını ortalama %11 getiri ile kullanmıştır.
- Bu oran, 2024 yılı aynı döneminde yaklaşık %2–3 civarındaydı (215 milyon TL net kâr / ~9,5 milyar TL varlık).
- Yani ROA yaklaşık 4 kat artmış, ancak bu artışın nedeni esas faaliyetlerden değil, yatırım faaliyetlerinden elde edilen olağanüstü kazançlardır.
- Operasyonel etkinlik zayıf olmasına rağmen, varlık tabanının yüksek yatırım kazançları üretmesi toplam varlık getirisini güçlendirmiştir.
Sonuç: Yatırım gelirleri kaynaklı yüksek aktif kârlılık, sürdürülebilir operasyonel kârlılığın sinyali değildir.
2. ROE (Özkaynak Karlılığı)
- Şirketin özkaynak kârlılığı %15,7’dir.
- 2024 döneminde bu oran yaklaşık %3,1 civarındaydı (215 milyon TL / 6,9 milyar TL).
- Bu artış, şirketin özsermayesini etkin kullandığını ancak bu getirinin yatırım kazançlarına dayandığını gösterir.
- Finansal kaldıraç düşük (1,42x), dolayısıyla borçla değil öz kaynakla finanse edilen güçlü bir getiri söz konusudur.
- Ancak esas faaliyet zararı (−26 milyon TL) dikkate alındığında, ROE’nin kalitesi düşüktür — sürdürülebilirliği tartışmalıdır.
Sonuç: ROE yüksek, ancak operasyonel değil yatırım odaklı kâr yaratımı nedeniyle kalitesi zayıf.
3. ROIC (Yatırılan Sermaye Getirisi)
- ROIC negatif çıkmıştır; bu, şirketin faaliyetlerinden sermaye maliyetini karşılayacak getiri elde edemediğini gösterir.
- Yatırılan sermaye verimliliği çok düşüktür.
- Bu durum, DuPont analizinde de görülen esas faaliyet zararının etkisidir.
- Yani ROA ve ROE pozitif, ancak ROIC negatif — bu, yatırım gelirlerinin operasyonel performansı maskelediğini gösterir.
4. Genel Yorum ve Değerlendirme
| Oran | 2024/6A | 2025/6A | Değişim | Yorumu |
| ROA | ≈ %2,3 | %11,0 | +8,7 puan | Varlıklar daha kârlı, ama yatırım etkisi yüksek |
| ROE | ≈ %3,1 | %15,7 | +12,6 puan | Özsermaye getirisi yükseldi |
| ROIC | ≈ %1–2 | -%0,17 | Düşüş | Operasyonel kârlılık zayıf |
Sonuç Olarak:
- ROA yüksek → Şirket varlıklarından güçlü nominal getiri üretmiş.
- ROE yüksek → Özsermaye yatırımcısı için getiriler artmış.
- ROIC düşük/negatif → Operasyonel kârlılık sermaye maliyetini karşılamıyor.
Yatırımcı bakış açısından:
Kâr oranları cazip görünse de sürdürülebilir kârlılığın düşük olması ve esas faaliyet zararının devam etmesi, gelecekte ROA–ROE oranlarının gerileme riski taşıdığını gösteriyor.

Faaliyet raporu:https://kap.org.tr/tr/Bildirim/1476169
Finansal rapor:https://kap.org.tr/tr/Bildirim/1476168