

YEŞİL YAPI ENDÜSTRİSİ A.Ş.
1. Bilanço Analizi
Varlıklar:
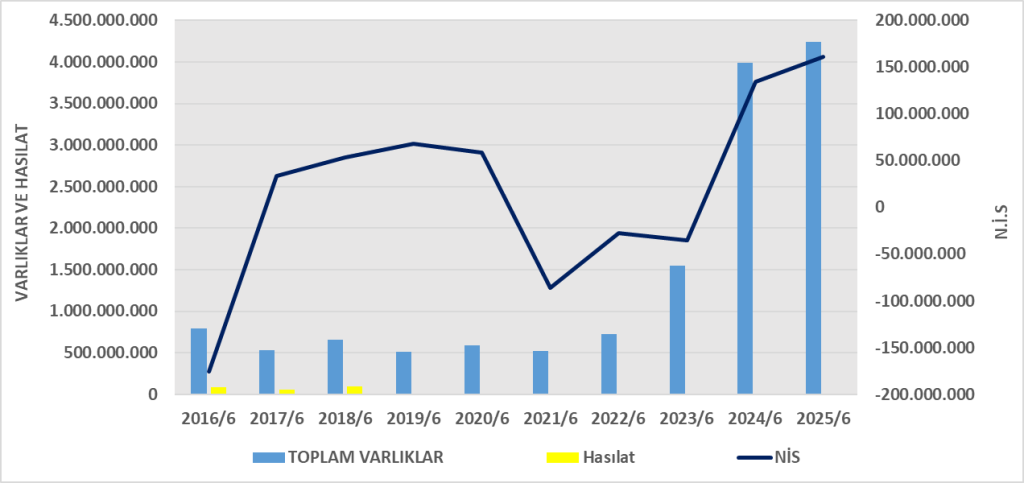
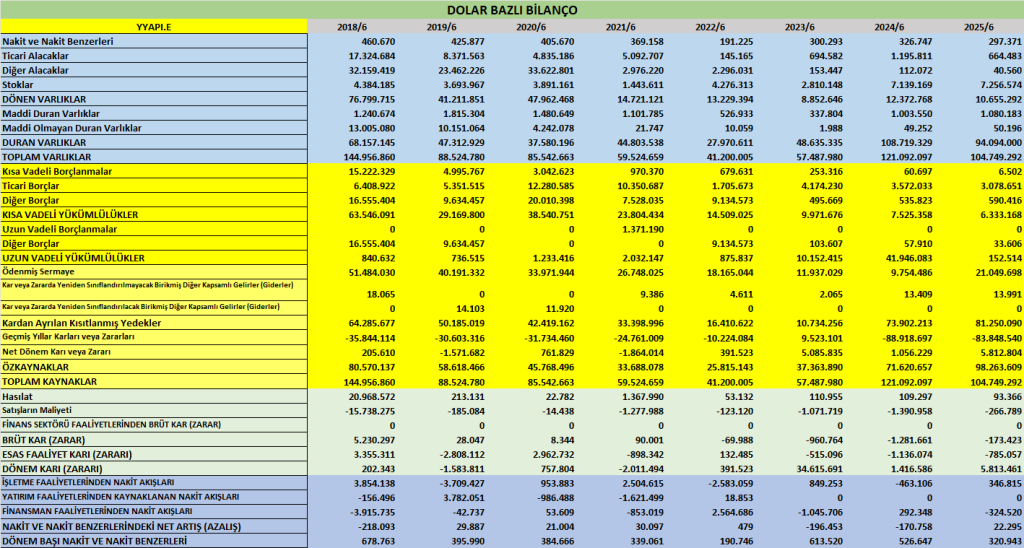
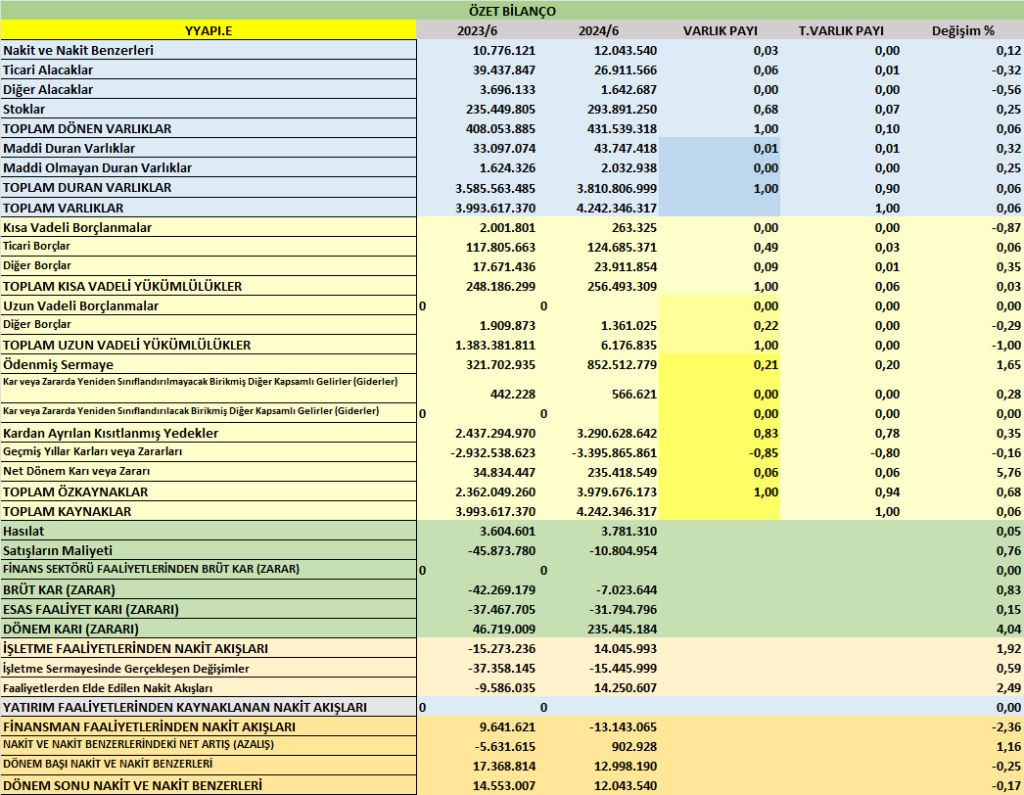
- Toplam Varlıklar: 4.242.346.317 TL
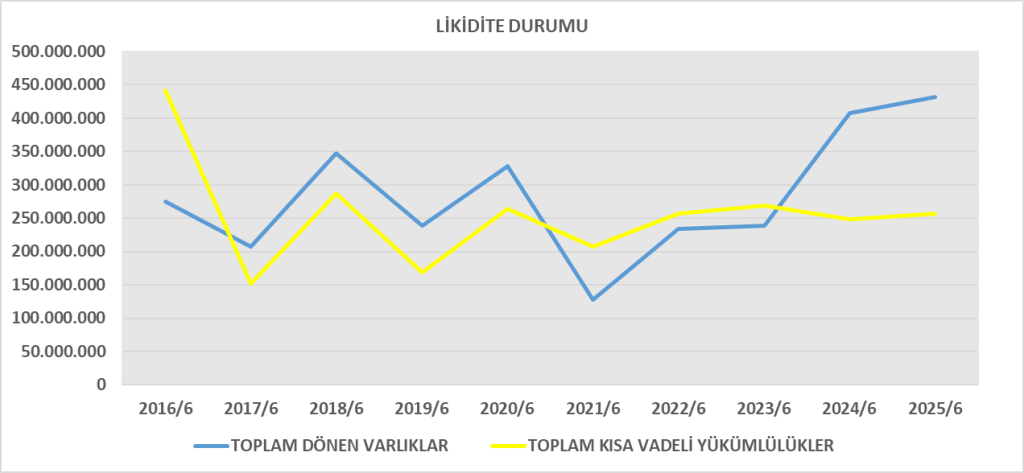
(2024 sonuna göre %4,9 artış) - Dönen Varlıklar: 431,5 milyon TL → %6 azalma
(stoklar ve finansal yatırımlarda azalma dikkat çekici) - Duran Varlıklar: 3,81 milyar TL → %6 artış
(özellikle “özkaynak yöntemiyle değerlenen yatırımlar” 2,55 milyar TL’ye yükselmiş)
Kaynaklar:
- Kısa Vadeli Yükümlülükler: 256,5 milyon TL → %12 azalma
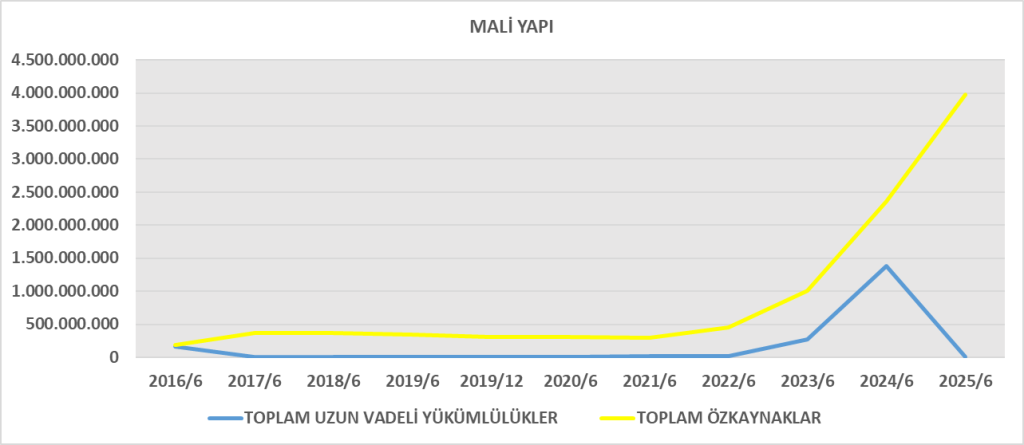
- Uzun Vadeli Yükümlülükler: 6,2 milyon TL
- Toplam Borçlar: 262,7 milyon TL
- Özkaynaklar: 3.979,7 milyon TL → güçlü bir sermaye yapısı
Finansal Yapı Göstergeleri:
- Borç/Özkaynak Oranı: 262,7 / 3.979,7 ≈ 0,066 → %6,6
→ Borçluluk çok düşük, finansal risk minimal. - Duran Varlık / Toplam Varlık: 3.810 / 4.242 ≈ %90
→ Şirketin varlıkları büyük ölçüde uzun vadeli yatırımlardan oluşuyor.
Yorum:
Yeşil Yapı’nın bilançosu çok sağlam; kısa vadeli borçlar azalmış, özkaynaklar güçlenmiş. Borçsuz yapı, gelecekteki nakit akışı dalgalanmalarına karşı direnç sağlıyor.
2. Gelir Tablosu Analizi
| Kalem | 2025/06 (TL) | 2024/06 (TL) | Değişim |
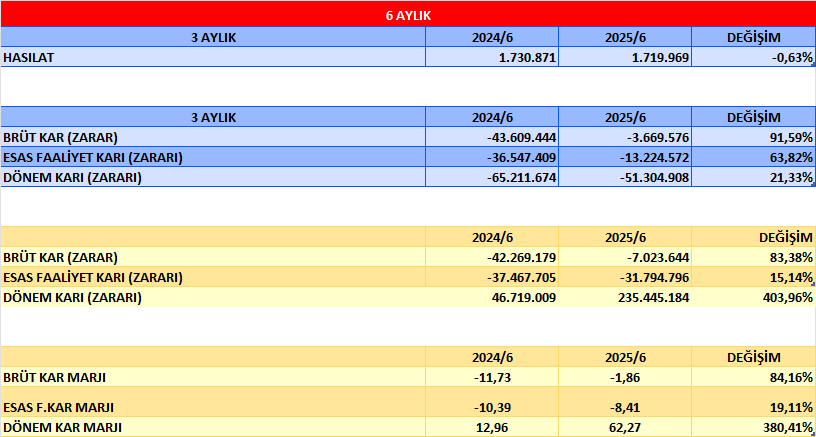
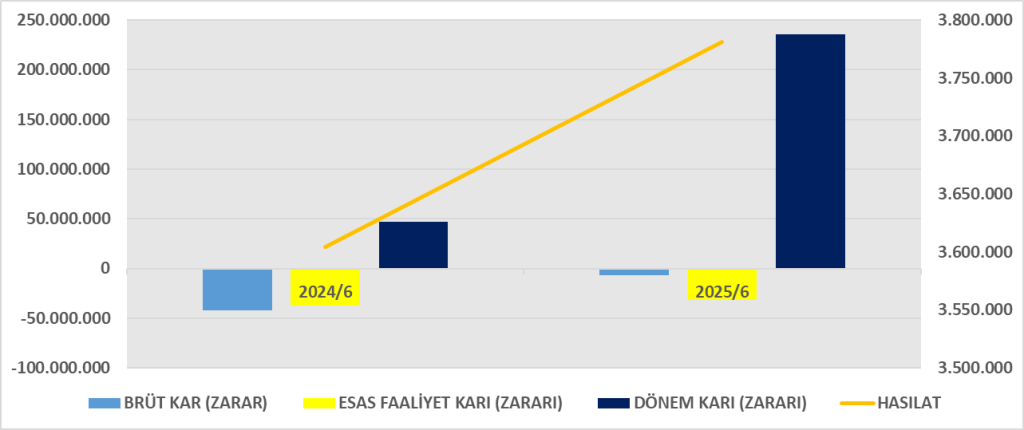
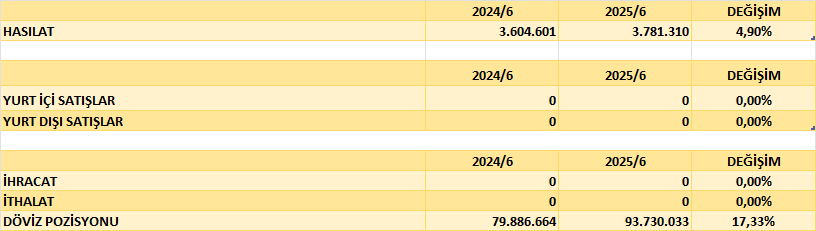
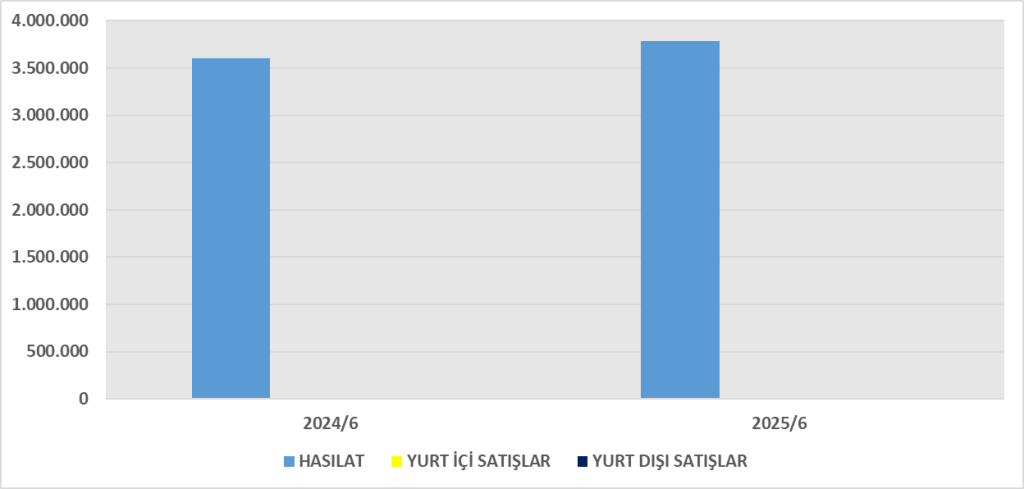
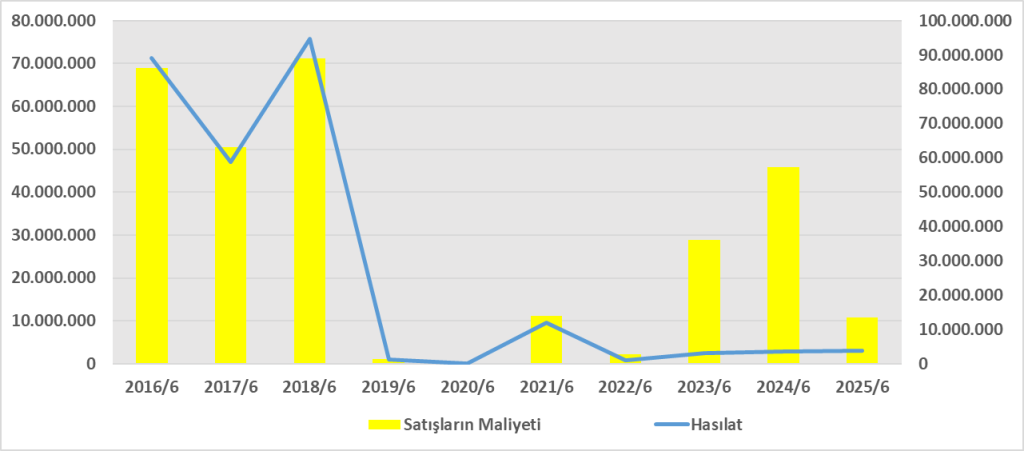
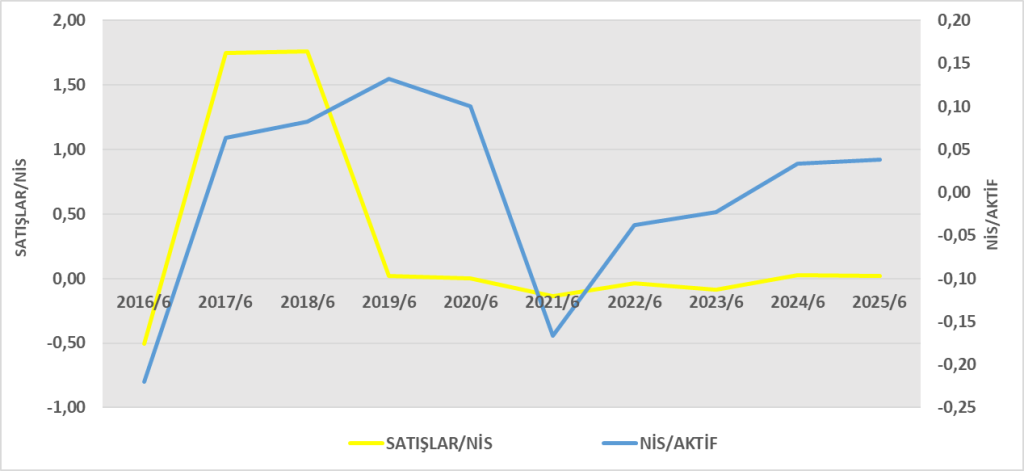
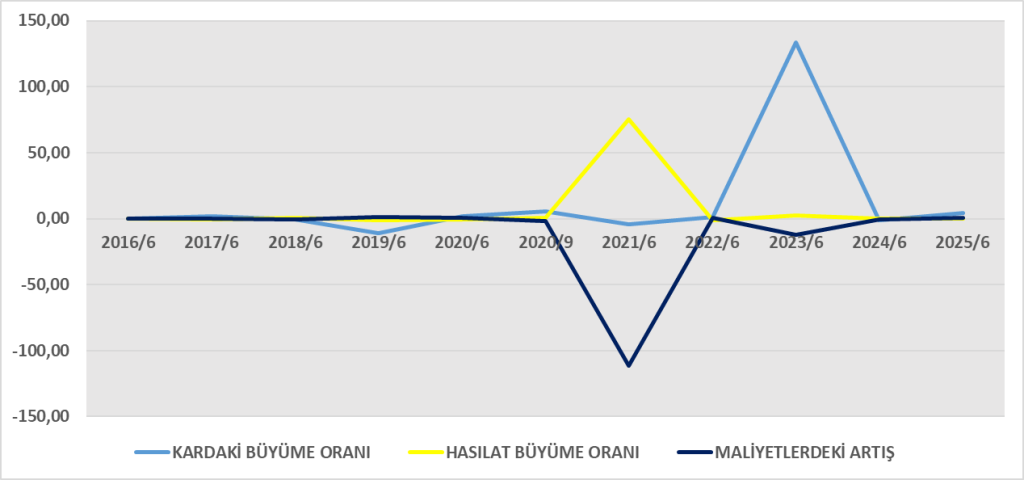
| Hasılat | 3.781.310 | 3.604.601 | %+4,9 |
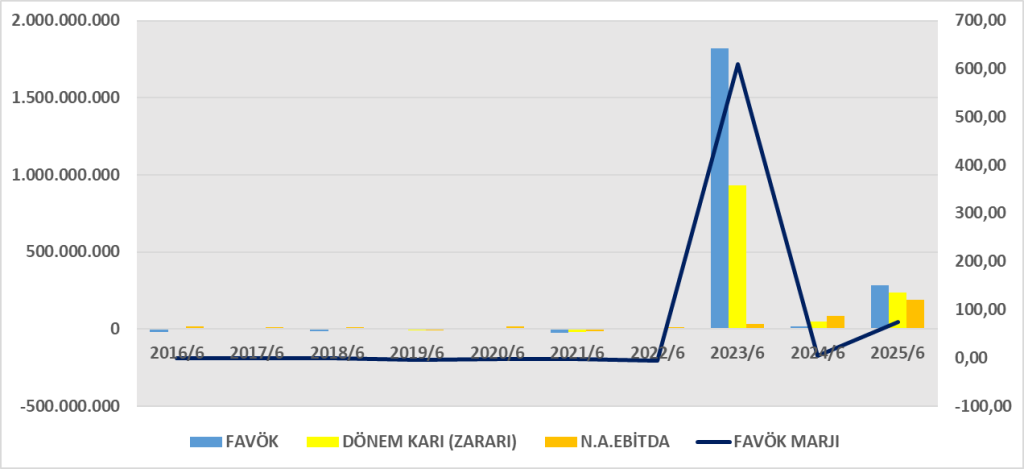
| Brüt Kar (Zarar) | -7.023.644 | -42.269.179 | Zarar daralmış |
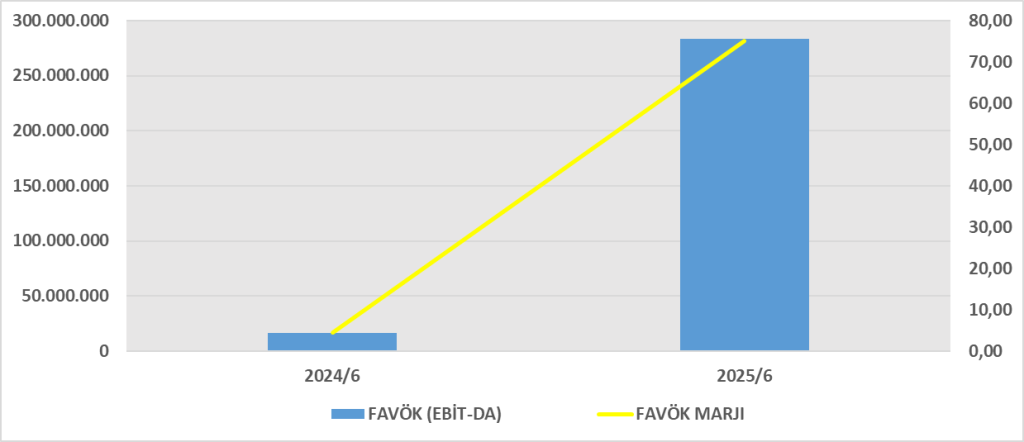
| Esas Faaliyet Karı | -31.794.796 | -37.467.705 | İyileşme |
| Özkaynak Yöntemiyle Yatırım Geliri | 185.018.583 | 59.899.430 | +%208 |
| Dönem Karı | 235.445.184 | 46.719.009 | %404 artış |
Yorum:
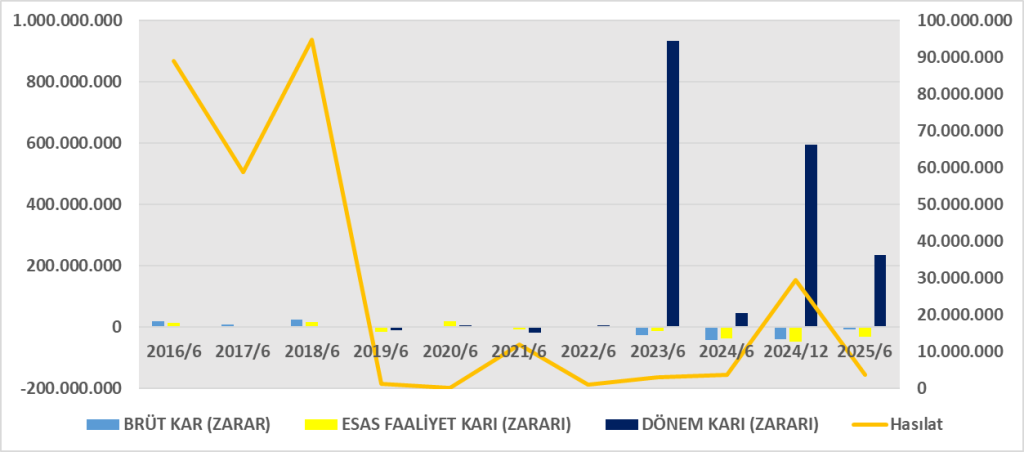
- Ana faaliyetlerde zarar sürüyor, ancak bağlı ortaklıklardan gelen kar payları (özellikle gayrimenkul iştiraklerinden) sonucu pozitif etkiliyor.
- Vergi gelirinin (ertelenmiş vergi kazancı) katkısıyla net kar ciddi biçimde artmış.
- Hasılat düşük olsa da, iştirak performansı sayesinde güçlü kârlılık korunmuş.
3. Nakit Akış Tablosu Analizi
| Kalem | 2025/06 (TL) | 2024/06 (TL) | Değişim |
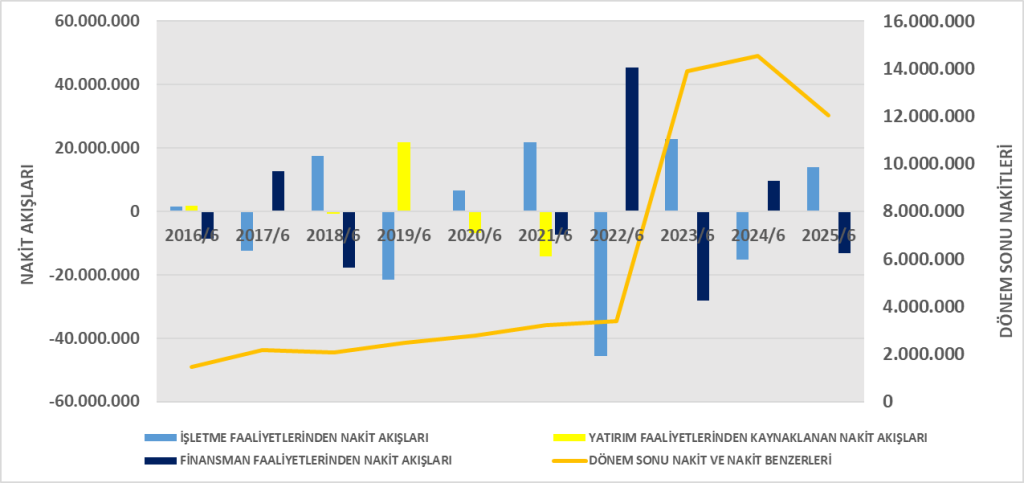
| İşletme Faaliyetleri | +14.045.993 | -15.273.236 | Pozitife dönmüş |
| Yatırım Faaliyetleri | 0 | 0 | – |
| Finansman Faaliyetleri | -13.143.065 | +9.641.621 | Borç ödemesi etkili |
| Dönem Sonu Nakit | 12.043.540 | 14.553.007 | -%17 azalma |
Yorum:
- Net nakit akışı pozitif (≈ +0,9 milyon TL).
- 2024’te negatif işletme nakit akışı varken bu dönem pozitif olması olumlu bir dönüş.
- Finansman nakit çıkışı, borç geri ödemesi kaynaklı.
- Şirket faaliyetlerinden para yaratmaya başlamış durumda.
4. DuPont Analizi
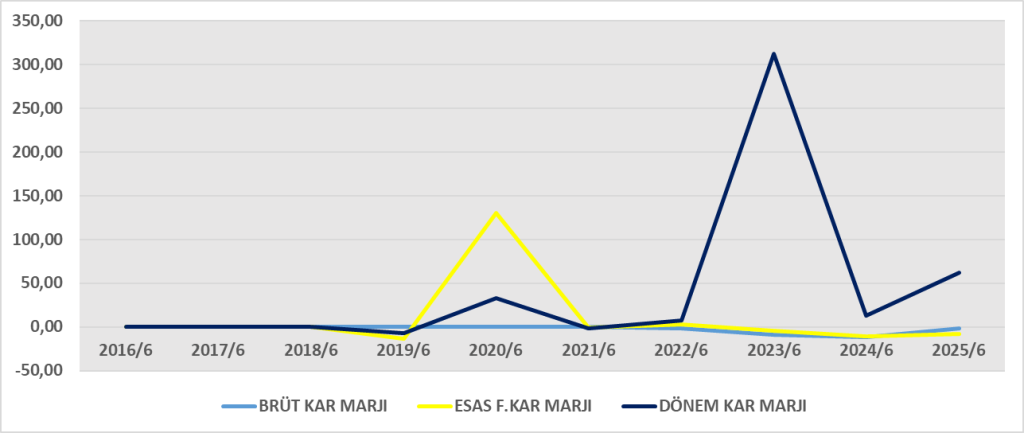
- Görünürde net kar oranı anormal yüksek, ancak esas faaliyetlerin zararda olması bu oranın sürdürülebilir olmadığını gösteriyor.
- Şirketin özkaynak karlılığı %6 civarında, yani yatırım getirisi sınırlı.
- Faaliyet karlılığını artırmak için satış hacmi ve maliyet kontrolü kritik.
5. ROA, ROE, ROIC Oranları
| Oran | Formül | 2025/06 Sonuç | Yorum |
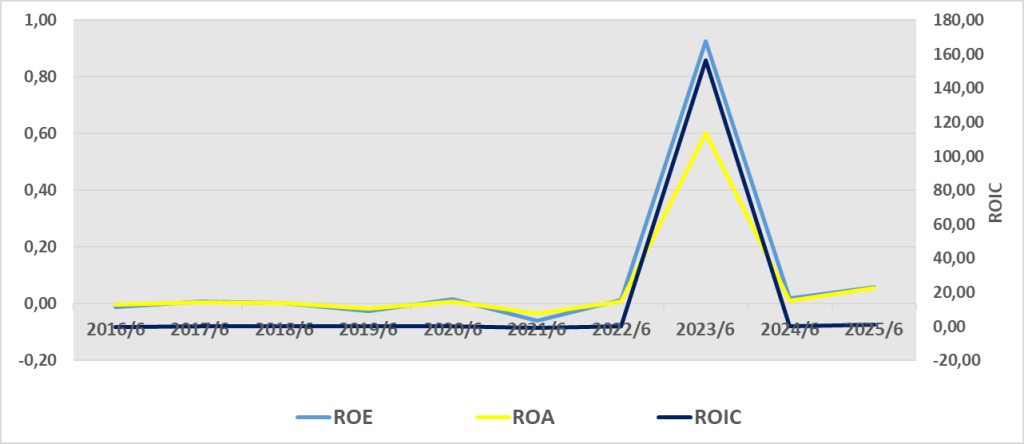
| ROA (Varlık Karlılığı) | Net Kar / Toplam Varlık | 235.418.549 / 4.242.346.317 = %5,5 | Varlıklarını etkin kullanıyor. |
| ROE (Özkaynak Karlılığı) | Net Kar / Özkaynak | 235.418.549 / 3.975.827.685 = %5,9 | Sermaye getirisi makul, ancak potansiyel altında. |
| ROIC (Yatırılan Sermaye Getirisi) | NOPAT / (Borç + Özkaynak) ≈ 174.486.000 / 4.242.000.000 = %4,1 | Yatırımların getirisi düşük ama pozitif. |
Genel Değerlendirme:
- 2024’e göre önemli bir toparlanma var.
- Faaliyet zararı azalırken net kar çok yükselmiş.
- Özellikle iştirak gelirleri ve ertelenmiş vergi kazançları net karı şişiriyor.
- Operasyonel karlılığın sürdürülebilir hale gelmesi gerekiyor.
Genel Sonuç
- Finansal yapı güçlü, borç az.
- Esas faaliyet karlılığı zayıf, ancak yatırım gelirleriyle net kar korunuyor.
- Nakit akışı pozitife dönmüş, bu ciddi bir iyileşme.
- ROE ve ROA oranları makul seviyede (yaklaşık %5–6).
- Şirketin önümüzdeki dönem hedefi: faaliyet gelirlerini artırarak sürdürülebilir büyümeye geçmek olmalı.
1. ROA – Aktif Karlılığı
- Şirketin elindeki toplam varlıkların her 100 TL’si yaklaşık 5,5 TL net kar üretmiş.
- Bu oran, özellikle gayrimenkul ve yatırım şirketleri için makul bir seviyedir; fakat üretim ya da perakende gibi operasyonel yoğun sektörlere göre nispeten düşük.
- ROA’nın artmasında ana etken bağlı ortaklıklardan gelen kar payları ve ertelenmiş vergi geliri olmuştur; faaliyet karlılığından kaynaklanan bir artış değil.
- Bu nedenle ROA, sürdürülebilir karlılık açısından sınırlı güven verir.
2. ROE – Özsermaye Karlılığı
- Şirketin ortakları açısından her 100 TL’lik sermaye yaklaşık 5,9 TL kazanç sağlamış.
- 2024’te bu oran yaklaşık %1 civarındaydı → ciddi bir iyileşme var.
- Fakat %6 civarındaki ROE hâlâ orta seviyede; yüksek özkaynak büyüklüğüne rağmen faaliyet zararı bu oranı baskılıyor.
- Eğer esas faaliyetlerde karlılık artarsa, ROE’nin çift haneli seviyelere (>%10) çıkma potansiyeli var.
- Düşük borçluluk oranı nedeniyle finansal kaldıraç etkisi sınırlı; bu da ROE’yi doğal olarak aşağıda tutuyor (yani güvenli ama verim düşük).
3. ROIC – Yatırılan Sermaye Getirisi
- Şirketin kullandığı toplam sermaye (borç + özkaynak) her 100 TL’de yaklaşık 4,1 TL kazanç yaratmış.
- Bu oran, sermayenin maliyetine yakın, yani ekonomik değer yaratımı sınırlı.
- Ancak pozitif olması önemli; zarar dönemlerinden çıkış sinyali veriyor.
- Yatırılan sermaye verimliliği düşük kalmış; bunun ana nedeni esas faaliyet zararının devam etmesi.
Genel Değerlendirme
| Oran | Değer | Durum | Yorum |
| ROA | %5,5 | Pozitif, toparlanma eğiliminde | Varlıklar etkin kullanılmaya başlanmış |
| ROE | %5,9 | Orta seviye | Sermaye güçlü ama karlılık sınırlı |
| ROIC | %4,1 | Düşük ama pozitif | Yatırımlar verimlilik aşamasında |
Sonuç:
- Şirket, 2024’e göre karlılığını önemli ölçüde iyileştirmiş, ancak bu artış esas faaliyet performansından değil, yatırım gelirleri ve vergi etkilerinden kaynaklanıyor.
- ROA, ROE ve ROIC oranları pozitif ve yükseliş eğiliminde, ancak henüz sürdürülebilir karlılık seviyesinde değil.
- Faaliyet kârının güçlenmesi durumunda bu üç oran da kalıcı şekilde yükselecektir.

Faaliyet raporu:https://kap.org.tr/tr/Bildirim/1481115
Finansal rapor:https://kap.org.tr/tr/Bildirim/1481114