

ÇELİK HALAT VE TEL SANAYİİ A.Ş.
1. Bilanço
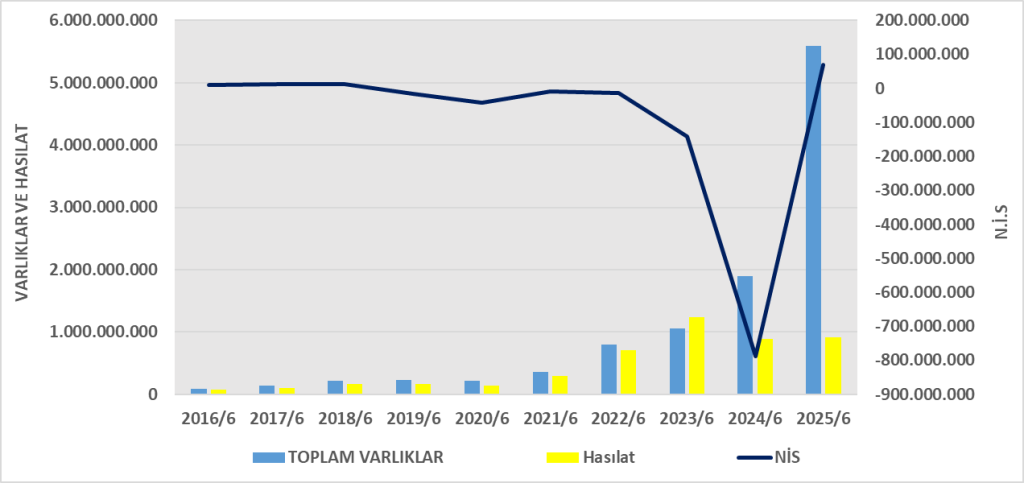
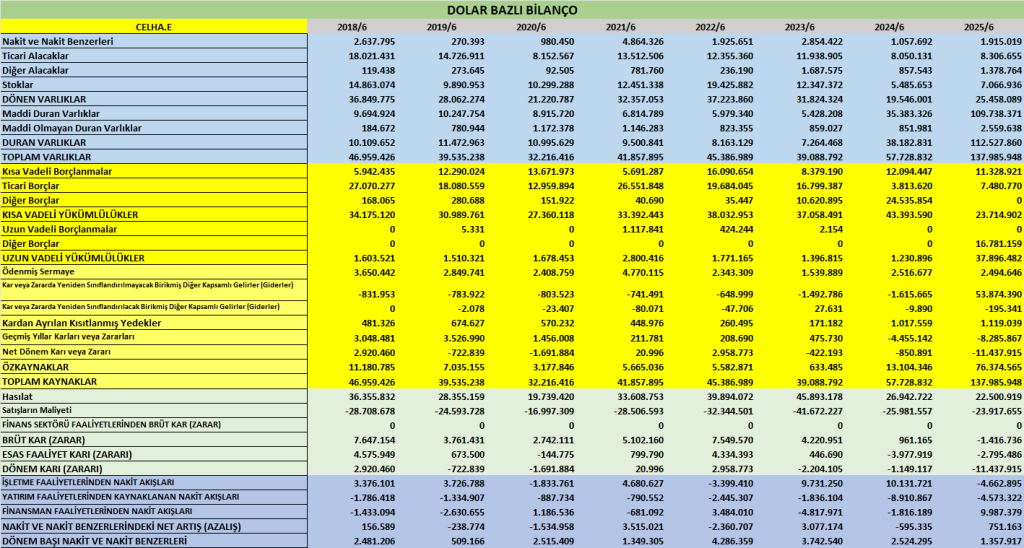
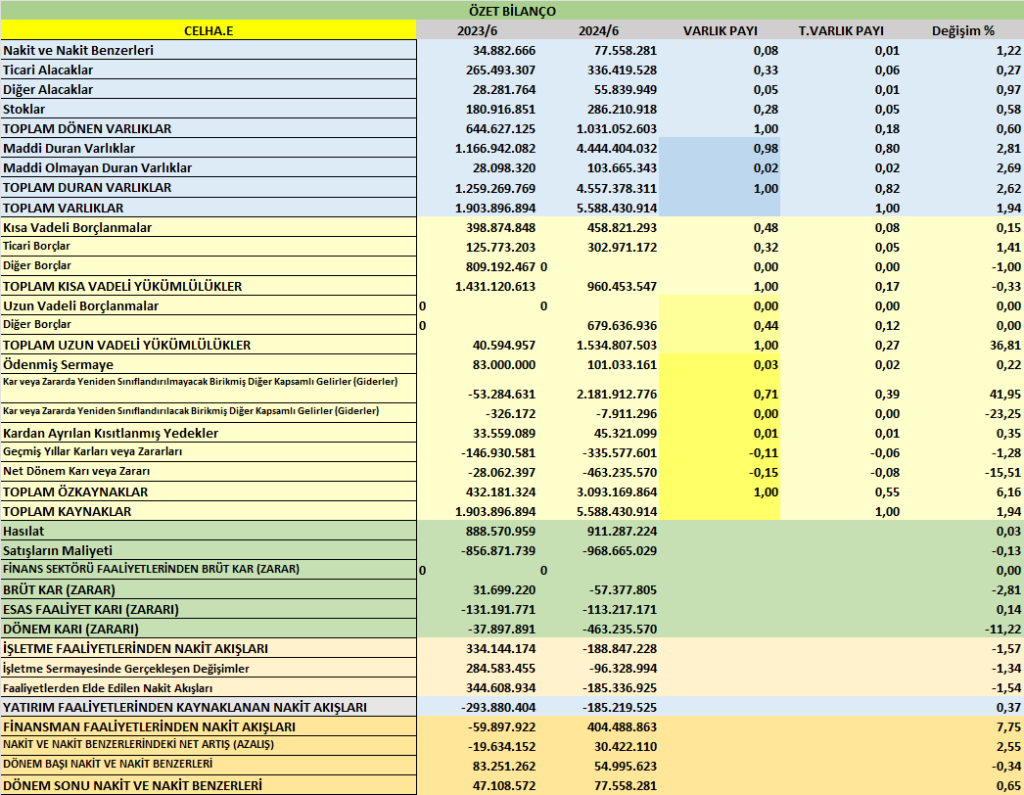
- Toplam Varlıklar: 5,59 milyar TL
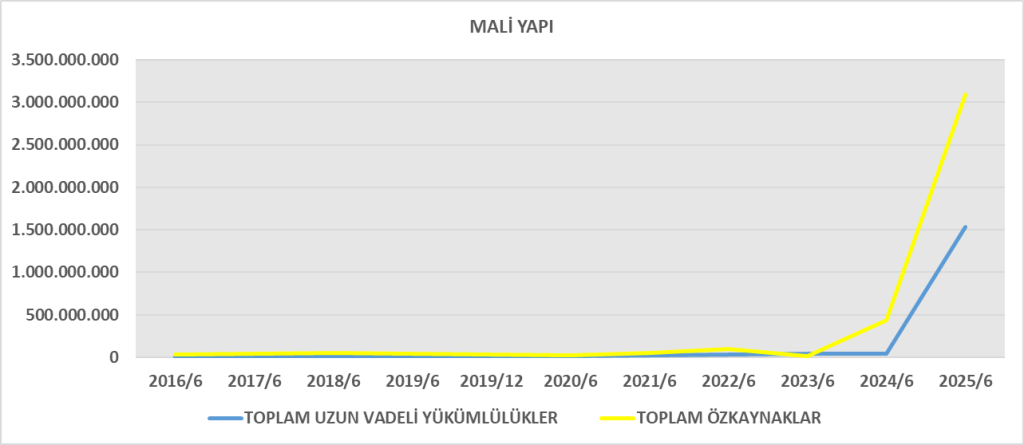
- Özkaynaklar: 3,09 milyar TL (önceki dönem 3,56 milyar TL → ciddi düşüş, zarar kaynaklı)
- Toplam Yükümlülükler: 2,49 milyar TL (önceki 1,83 milyar TL → borçlanma artmış)
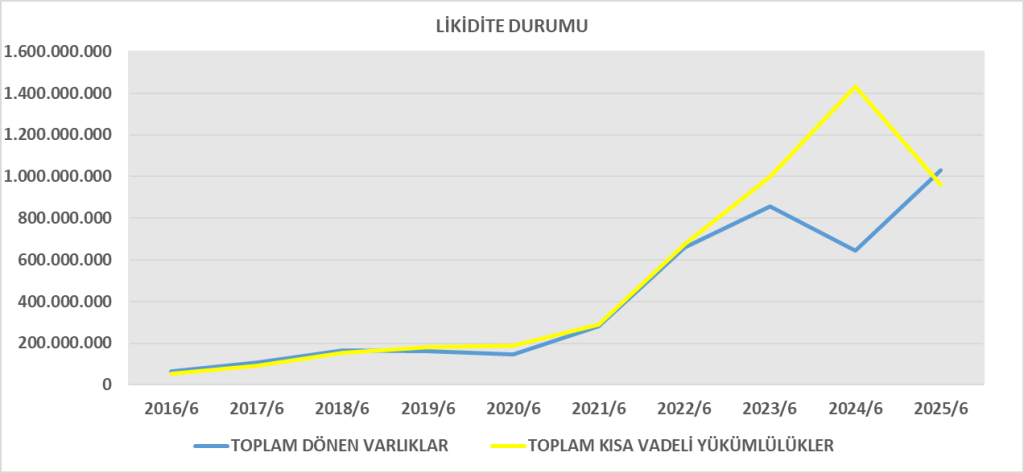
- Kısa Vadeli Borçlar: 960 mn TL
- Uzun Vadeli Borçlar: 1,53 milyar TL (özellikle ilişkili taraflara olan borçlar artmış)
Yorum:
- Şirket özkaynaklarını eriten ciddi bir zarar yazmış.
- Borç yükü artmış, özellikle uzun vadeli ilişkili taraf borçları dikkat çekiyor.
- Kaldıraç oranı yükseldi, finansal risk arttı.
2. Gelir Tablosu
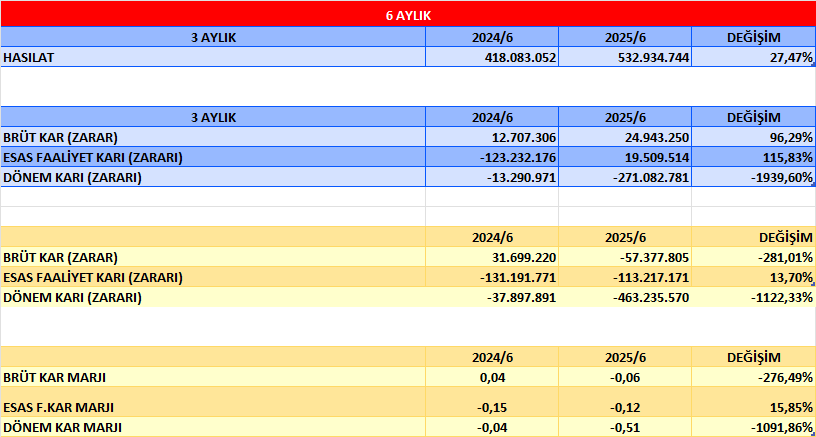
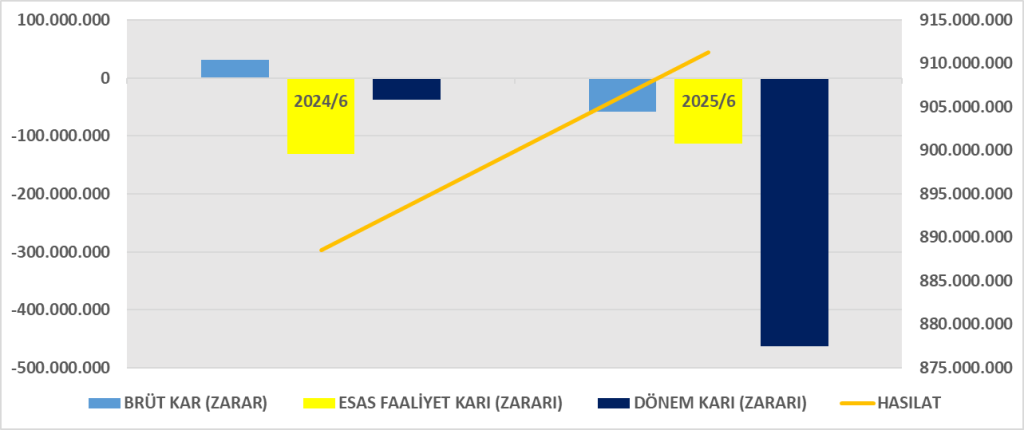
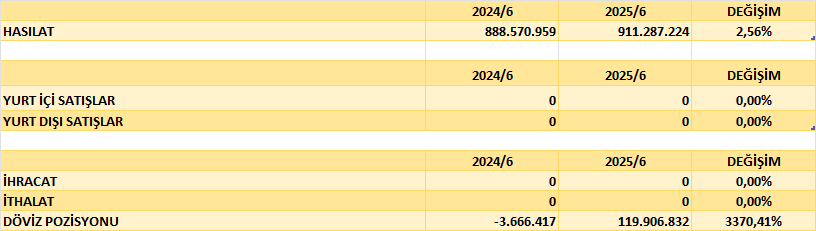
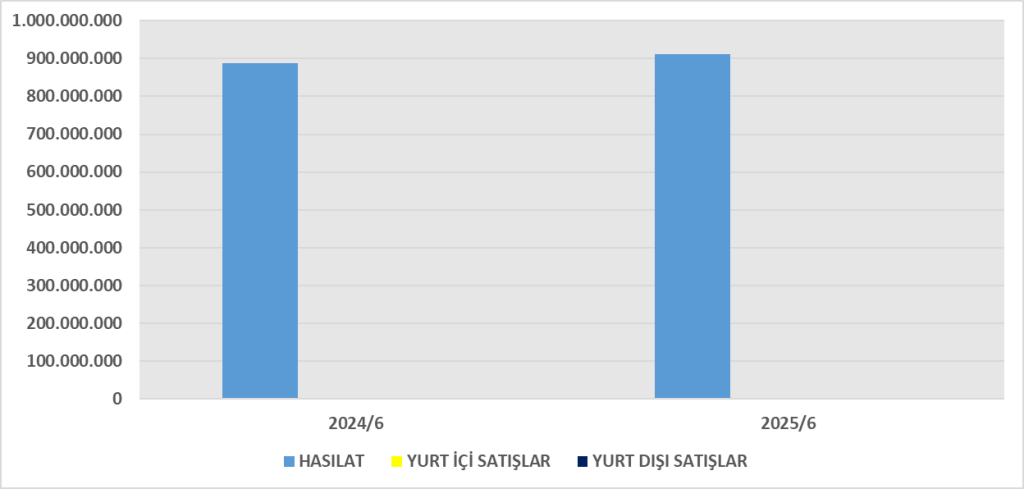
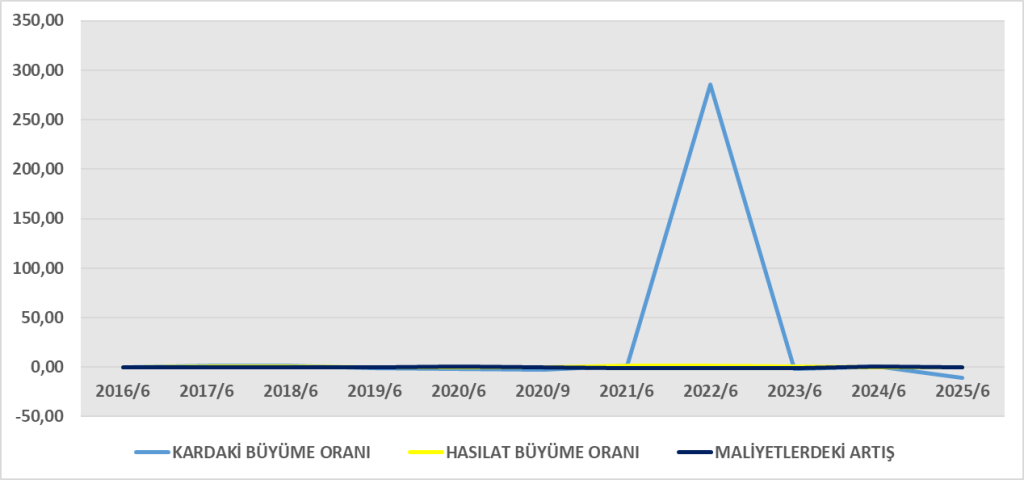
- Hasılat: 911 mn TL (geçen yıl aynı dönemde 889 mn TL → hafif artış)
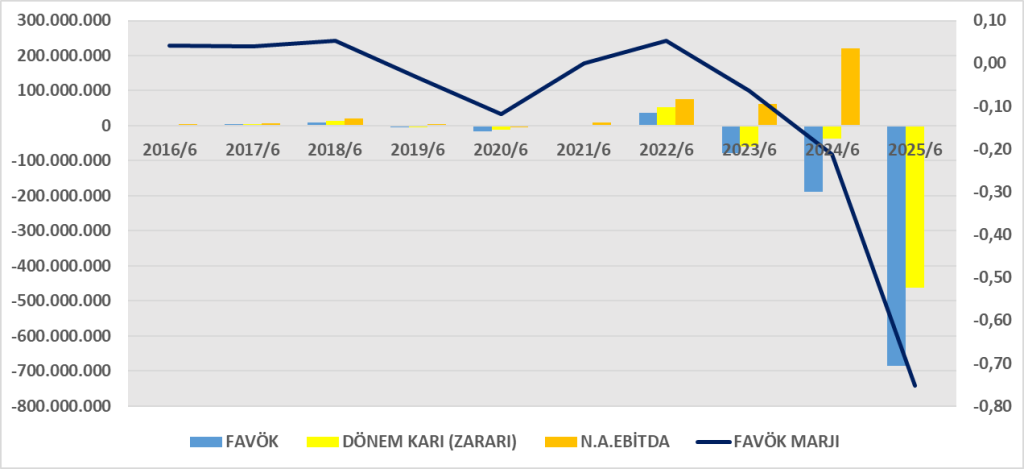
- Brüt Zarar: -57 mn TL (önceki yıl 32 mn TL brüt kâr → marjlarda büyük bozulma)
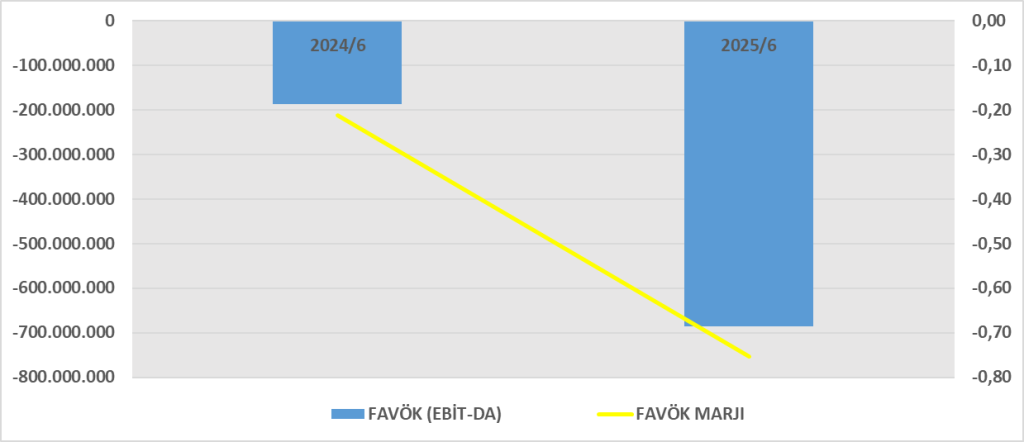
- Esas Faaliyet Zararı: -113 mn TL
- Vergi Öncesi Zarar: -276 mn TL
- Dönem Net Zararı: -463 mn TL
Yorum:
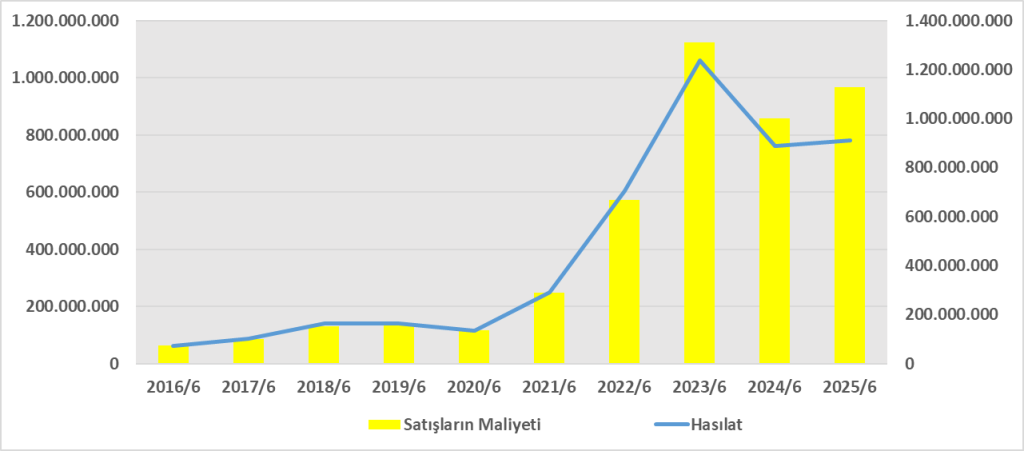
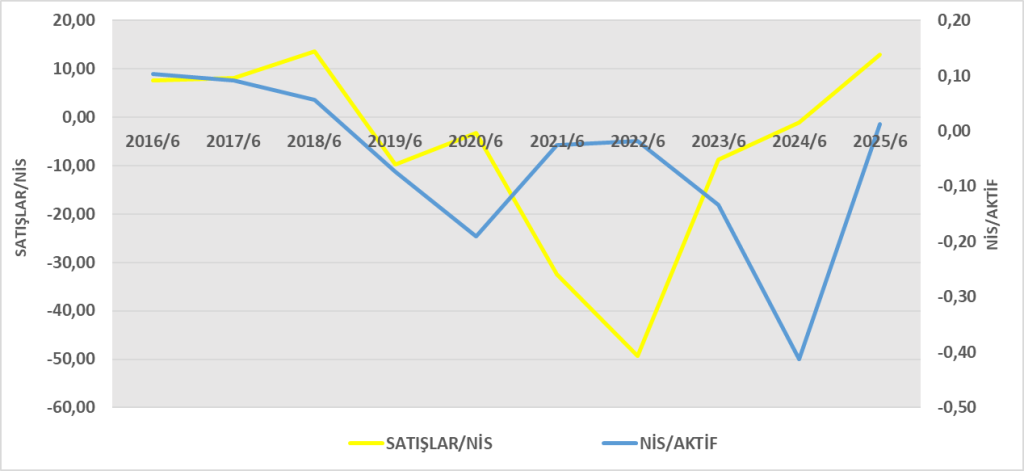
- Satışlar yatay kalmasına rağmen maliyetler ciddi artmış → brüt zarar oluşmuş.
- Finansman giderleri ve kur farkı etkileri çok yüksek.
- Net zarar özkaynakları eritmiş.
3. Nakit Akış Tablosu
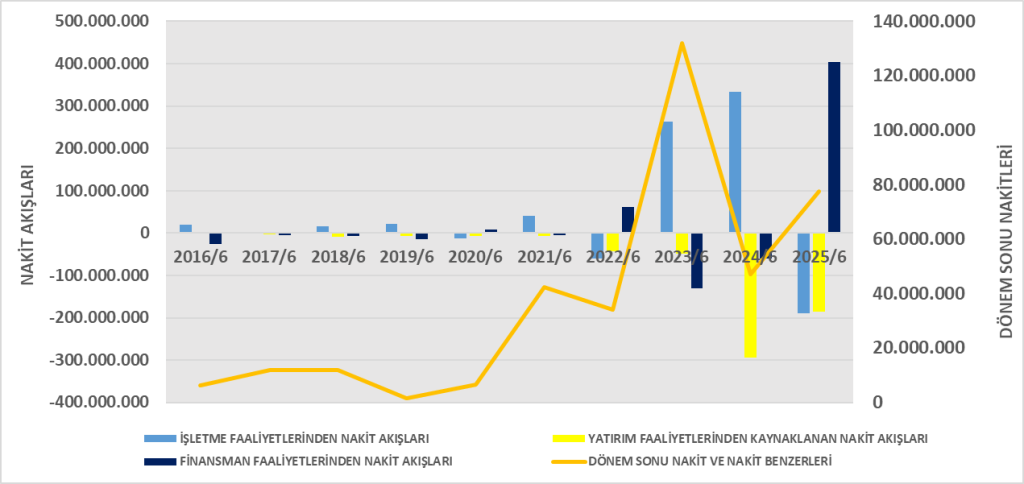
- Faaliyetlerden Nakit Akışı: -189 mn TL (önceki yıl +334 mn TL → negatifleşmiş)
- Yatırım Faaliyetleri: -185 mn TL (sabit kıymet yatırımları nedeniyle çıkış)
- Finansman Faaliyetleri: +404 mn TL (özellikle borçlanma artışı ve ilişkili taraf borçları sayesinde)
- Net Nakit Artışı: +30 mn TL
Yorum:
- Operasyonlardan nakit üretemiyor, faaliyetler zarar yazıyor.
- Yatırımlar sürüyor ama borçlanma ile finanse ediliyor.
- Şirketin nakit pozisyonu borçla çevriliyor.
4. Dupont Analizi
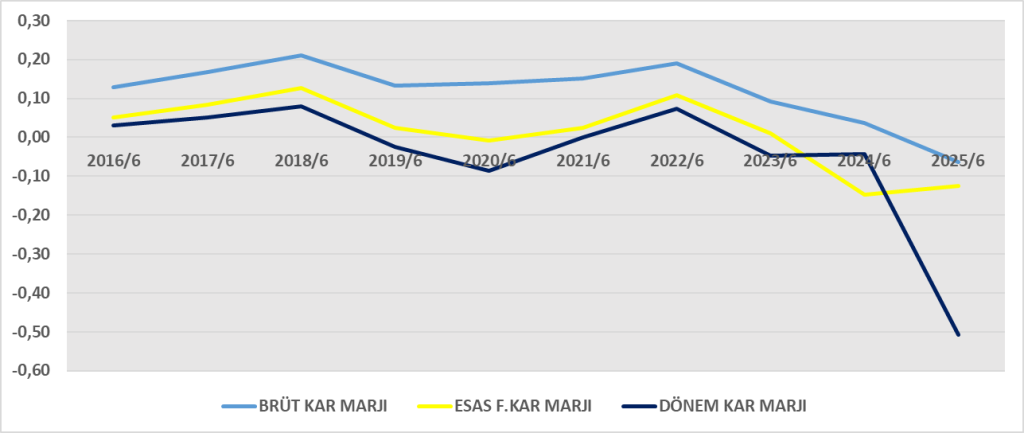
- Kârlılık (net marj) çok kötü → şirket satışlarından ciddi zarar yazıyor.
- Varlıkların satışa dönüşüm hızı düşük (0,16) → varlıklar etkin kullanılmıyor.
- Kaldıraç (1,8) makul seviyede ama negatif kârlılık nedeniyle ROE’yi daha da olumsuzlaştırıyor.
- Sonuç: Özkaynak kârlılığı çok ciddi ölçüde negatife dönmüş.
Genel Değerlendirme
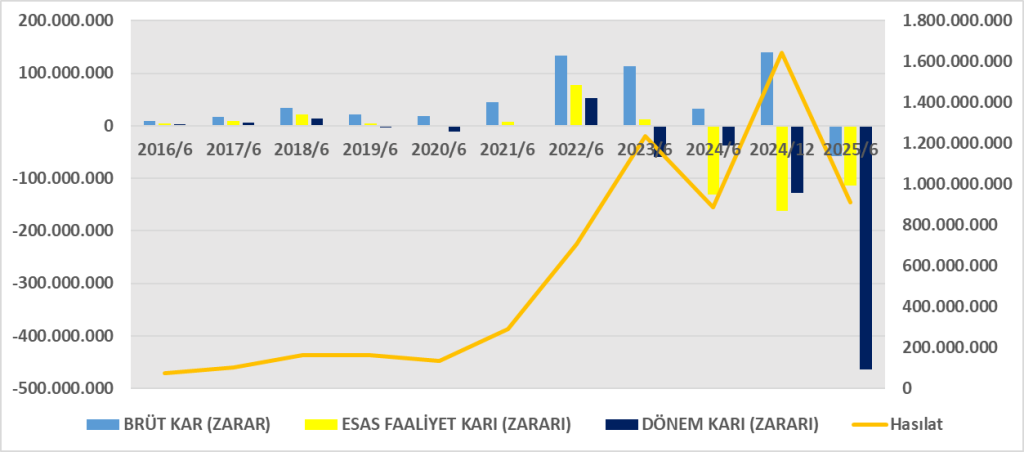
- CELHA 2025/06 döneminde ciddi zarar yazmış ve faaliyetlerinden nakit üretememiştir.
- Satış hacmi korunsa da maliyetler ve finansman giderleri kârlılığı yok etmiştir.
- Şirket, nakit ihtiyacını büyük ölçüde borçlanarak karşılamaktadır.
- Özkaynaklar hızla erimekte → sürdürülebilirlik açısından riskli.
1. ROA (Aktif Karlılığı)
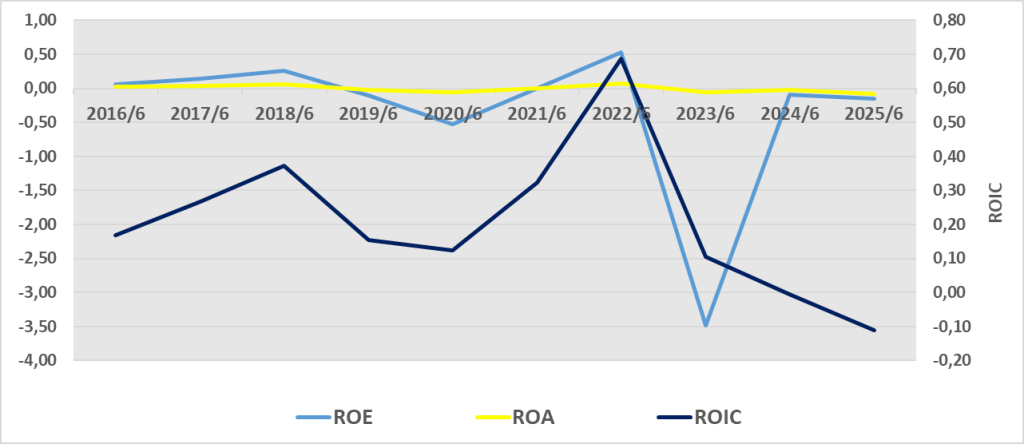
- Şirket aktiflerini kullanarak kâr yaratmak yerine zarar üretmiş.
- Ortalama sanayi şirketlerinde %5–10 ROA iyi kabul edilirken, CELHA’nın -%8,3 olması varlıkların verimsiz kullanıldığını gösteriyor.
2. ROE (Özsermaye Karlılığı)
- Özsermaye kârlılığı -%15 → hissedarların yatırdığı sermaye değer kaybediyor.
- Geçmiş dönemde (2024/06) şirket zararı daha küçüktü (yaklaşık -38 mn TL), bu yıl kayıp katlanarak artmış → özkaynak erimesi hızlanmış.
3. ROIC (Yatırılan Sermaye Karlılığı)
- Şirket yatırılan sermayeyi negatif getiriyor, yani sermaye maliyetinin çok altında.
- Bu durum uzun vadede borçlanmayı sürdürülemez kılar.
Genel Sonuç
- ROA: -%8,3 → Varlıklar verimsiz, zarar üretiyor.
- ROE: -%15 → Hissedarların sermayesi değer kaybediyor.
- ROIC: -%7,8 → Yatırılan sermaye maliyetinin çok altında getiri sağlıyor.
CELHA’nın 2025/06 finansalları, operasyonel kârsızlık ve yüksek finansman giderleri nedeniyle sermaye getirilerini olumsuz etkilemiş. Şirketin kısa vadede maliyet kontrolü ve finansman yapısını iyileştirmesi gerekiyor.

Faaliyet raporu:https://www.kap.org.tr/tr/Bildirim/1480200
Finansal rapor:https://www.kap.org.tr/tr/Bildirim/1480198