

BURÇELİK VANA SANAYİ VE TİCARET A.Ş.
1. Bilanço
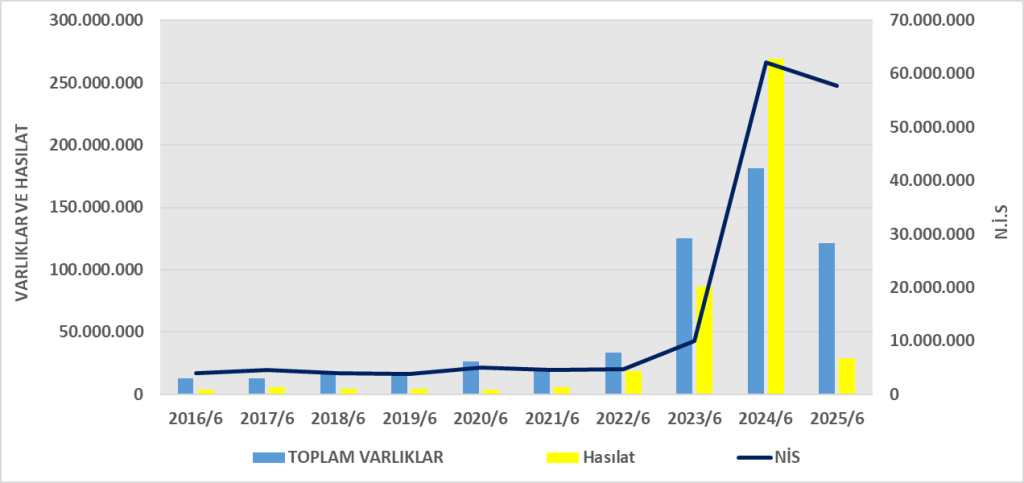
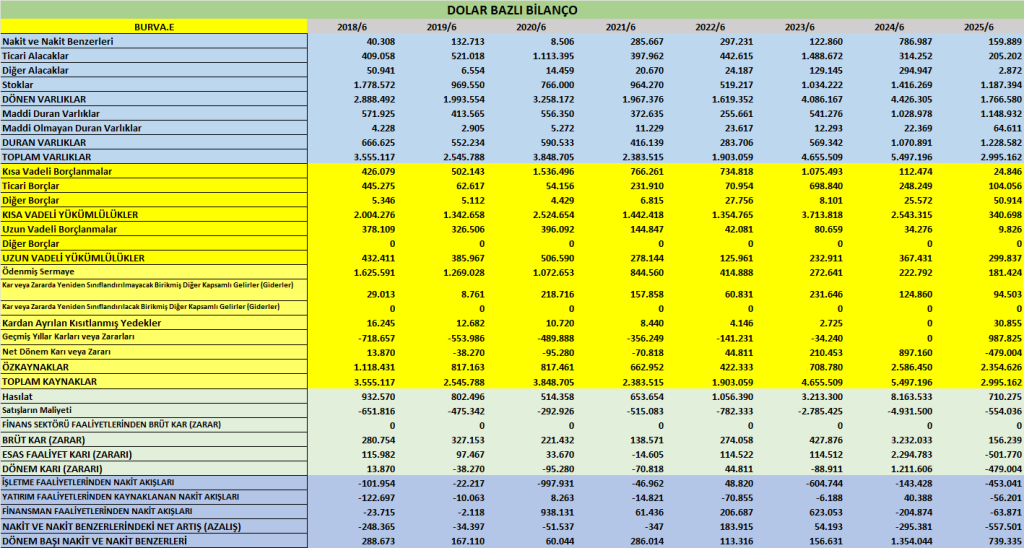
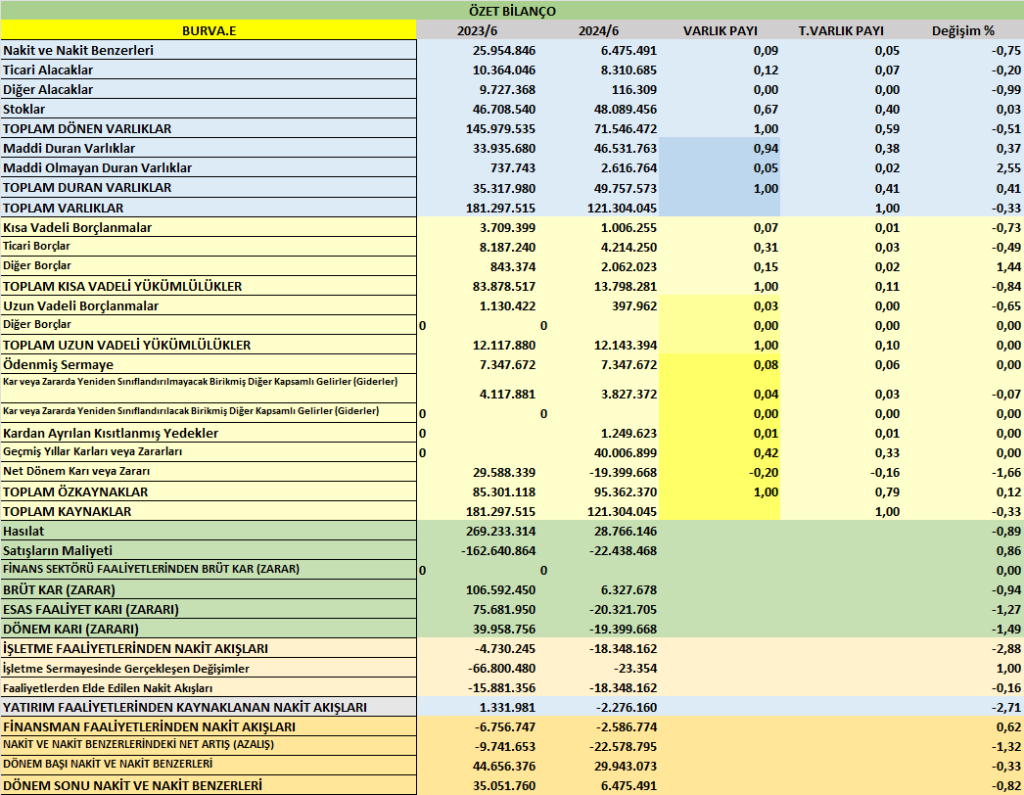
- Toplam Varlıklar: 121,3 mn TL (2024 sonu: 145,4 mn TL) → %17 düşüş
- Dönen Varlıklar: 71,5 mn TL (önceki 94,8 mn TL) → nakit ve alacaklarda azalma
- Nakit: 6,5 mn TL (önceki 29,9 mn TL) → ciddi düşüş
- Stoklar: 48,1 mn TL (stabil)
- Duran Varlıklar: 49,8 mn TL (önceki 50,6 mn TL) → küçük düşüş
- Kısa Vadeli Yükümlülükler: 13,8 mn TL (önceki 16,5 mn TL)
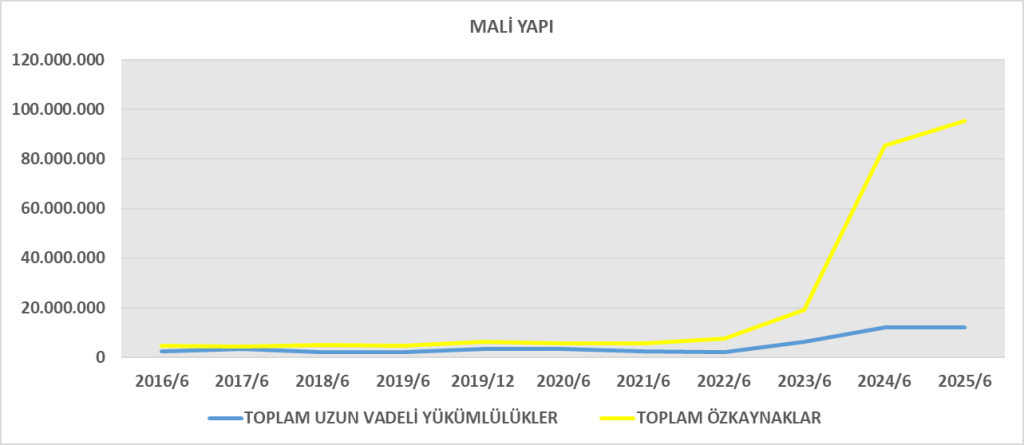
- Uzun Vadeli Yükümlülükler: 12,1 mn TL (önceki 14,4 mn TL)
- Toplam Yükümlülükler: 25,9 mn TL (önceki 30,9 mn TL)
- Özkaynaklar: 95,4 mn TL (önceki 114,5 mn TL) → dönem zararı kaynaklı düşüş
Yorum: Şirket nakitini büyük ölçüde tüketmiş, alacaklarını artırmış, fakat borçluluğunu da azaltmış. Özkaynaklarda 19,4 mn TL zarar nedeniyle gerileme var.
2. Gelir Tablosu
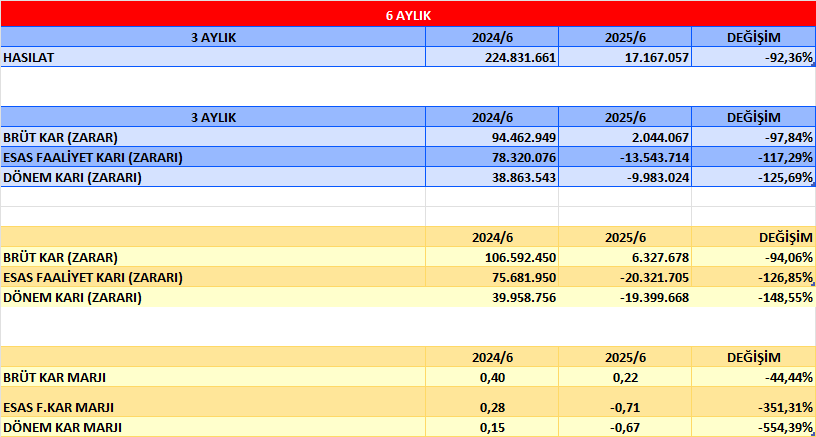
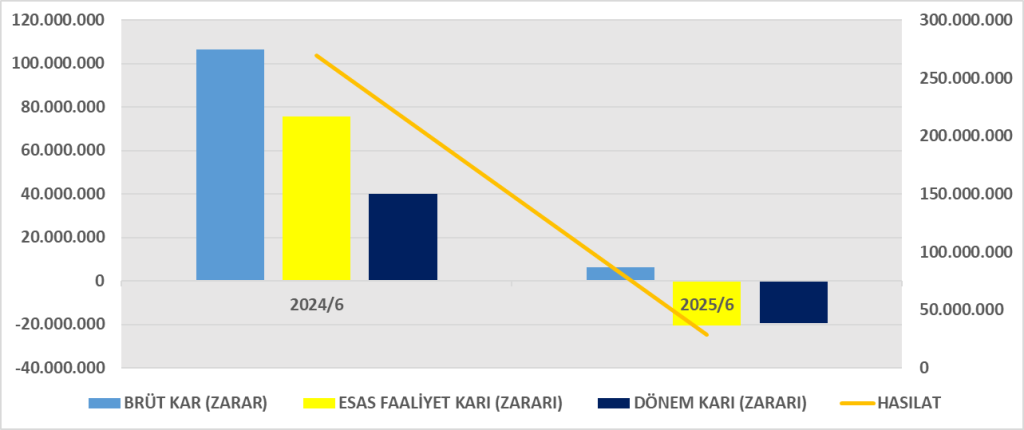
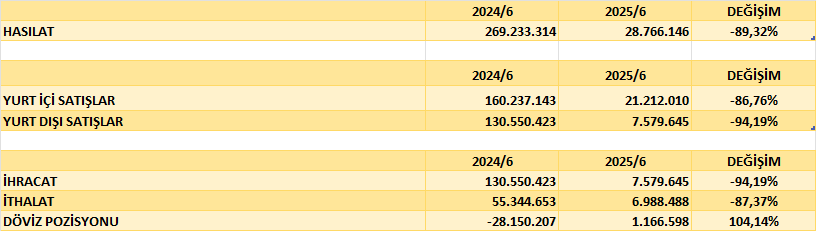
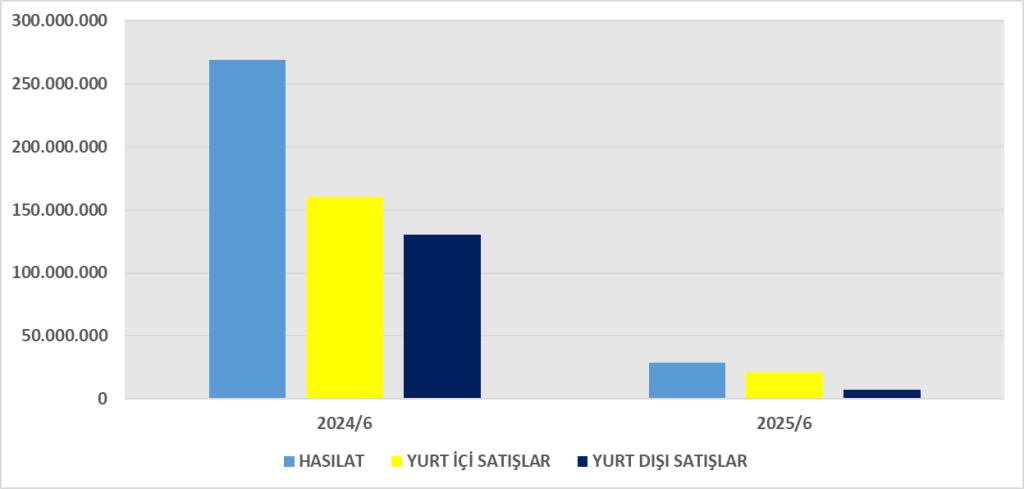
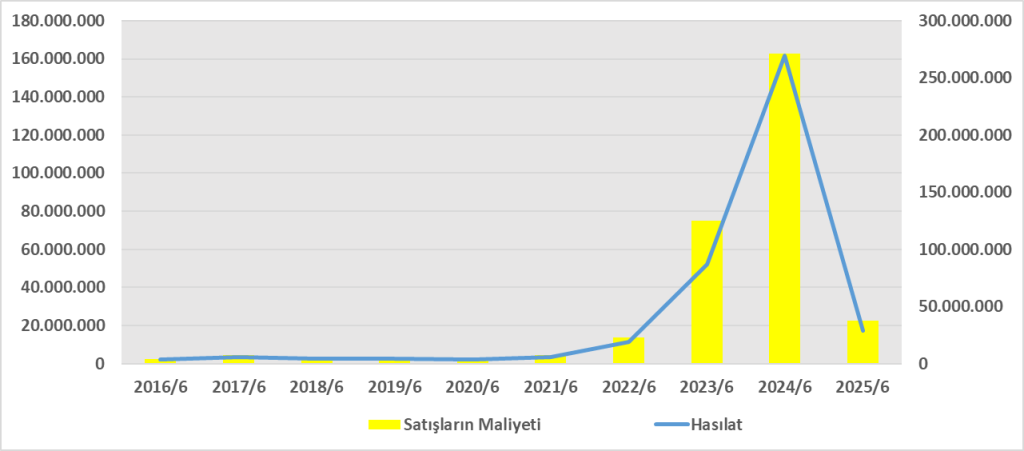
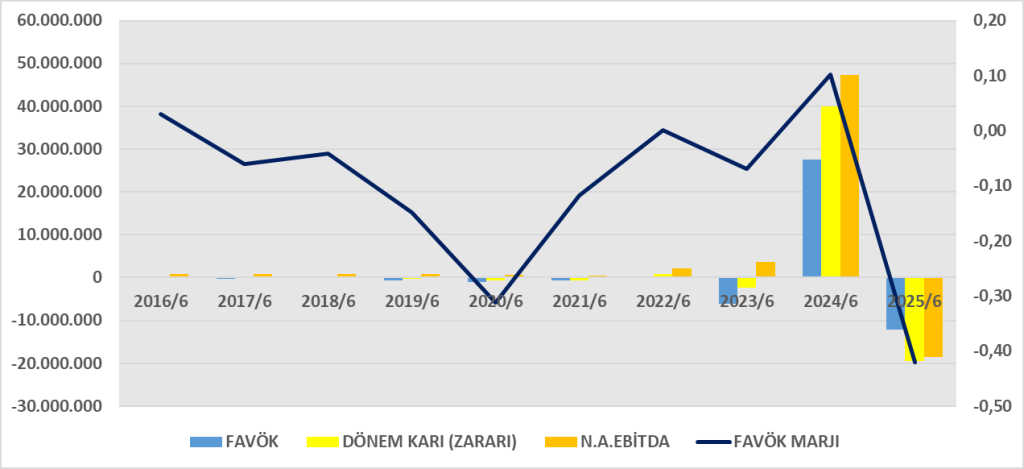
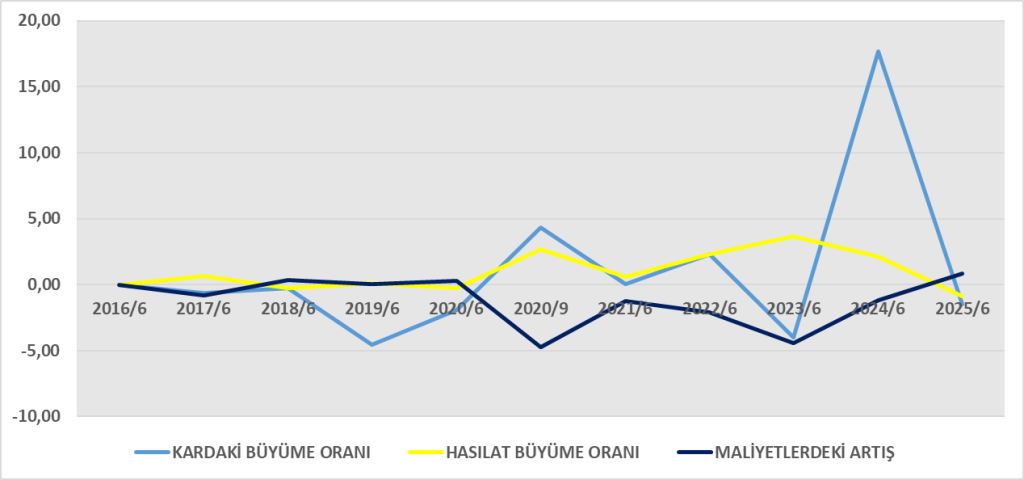
- Hasılat: 28,8 mn TL (önceki yıl aynı dönem: 269,2 mn TL) → %90 düşüş
- Brüt Kar: 6,3 mn TL (önceki 106,6 mn TL)
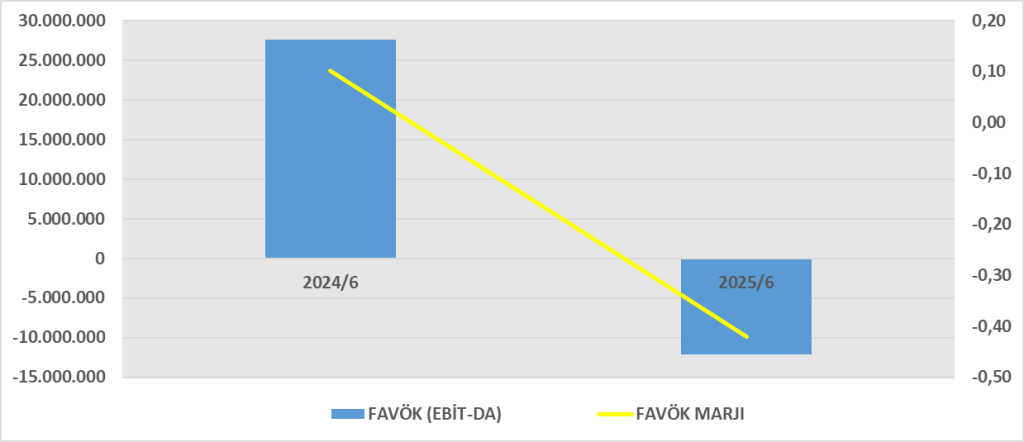
- Esas Faaliyet Zararı: -20,3 mn TL (önceki +75,7 mn TL)
- Finansman Geliri: 1,9 mn TL
- Finansman Gideri: -0,7 mn TL (önceki -3,8 mn TL)
- Vergi Öncesi Zarar: -21,9 mn TL (önceki +53,8 mn TL)
- Net Dönem Zararı: -19,4 mn TL (önceki +40 mn TL)
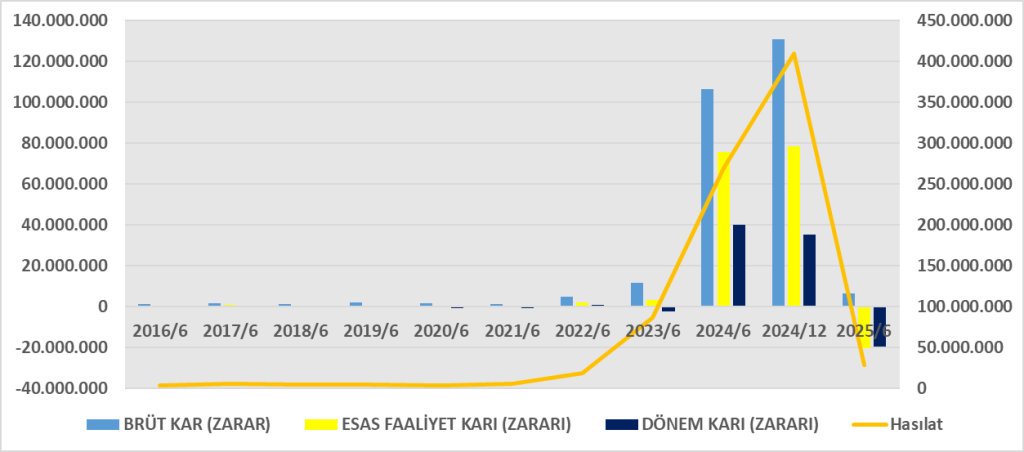
Yorum: Satışlarda dramatik düşüş, kârlılığı eritti. Operasyonel verimlilik ciddi bozulmuş. Kârlı geçen 2024’ün tam tersine büyük zarar var.
3. Nakit Akış Tablosu
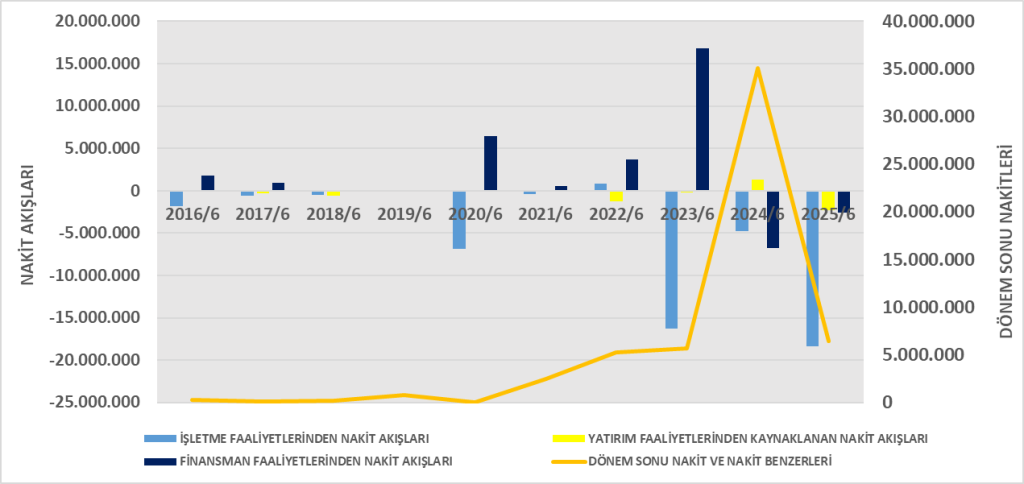
- İşletme Faaliyetleri Nakit Akışı: -18,3 mn TL (önceki -4,7 mn TL) → negatif
- Yatırım Faaliyetleri: -2,3 mn TL (önceki +1,3 mn TL) → duran varlık alımları
- Finansman Faaliyetleri: -2,6 mn TL (önceki -6,8 mn TL) → borç geri ödemeleri
- Net Nakit Değişimi: -22,6 mn TL → nakit 29,9 mn TL’den 6,5 mn TL’ye düştü
Yorum: Operasyonlar nakit tüketiyor. Yatırımlar da ek yük getirmiş. Finansmanda yeni kaynak girişi yok, borç ödemeleri nakdi azalttı.
4. DuPont Analizi
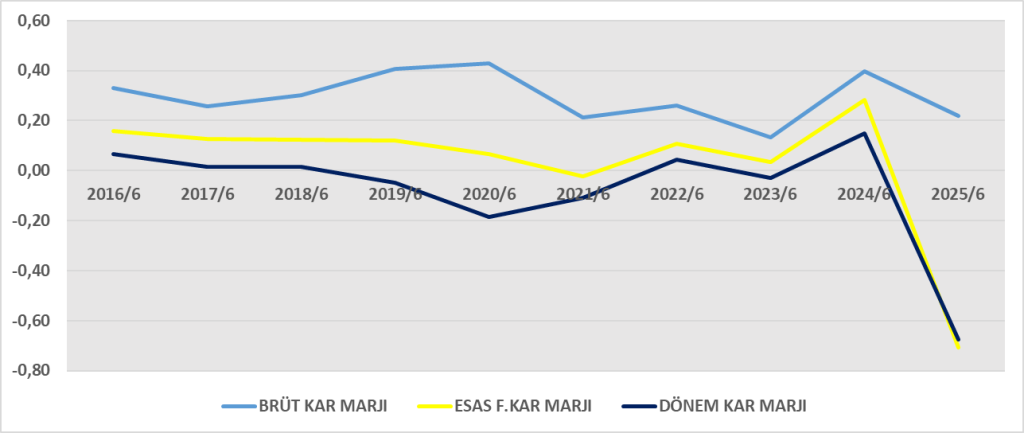
- Net kâr marjındaki sert düşüş (yüksek zarar) ROE’yi negatife çevirdi.
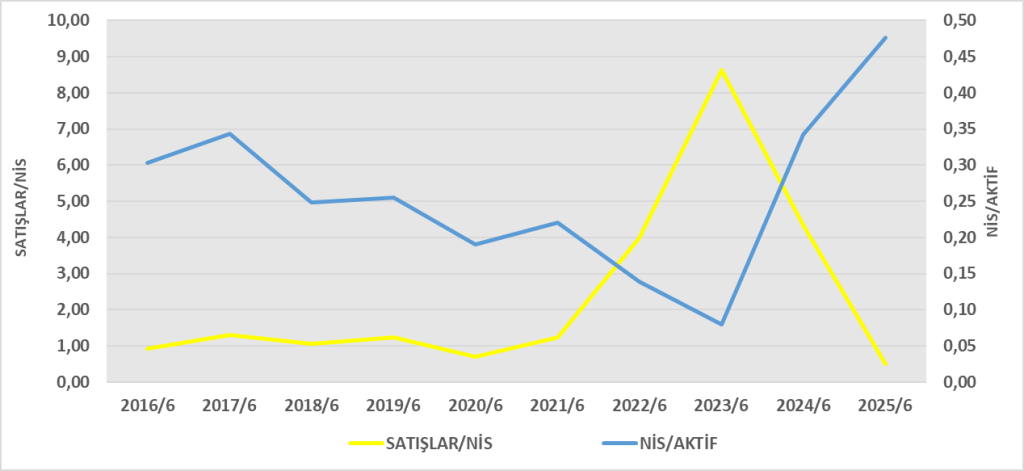
- Varlık devir hızı düşük (0,24), satış kapasitesinin çok altında çalışıldığını gösteriyor.
- Kaldıraç oranı düşük (1,27) → borç yükü az, fakat bu ROE’yi yukarı çekememiş.
Genel Değerlendirme
- Bilanço: Borçluluk düşük ama özkaynaklar zararla eriyor.
- Gelir Tablosu: Satışlarda %90 daralma, esas faaliyet zararı büyük risk.
- Nakit Akışı: İşletme nakit yaratamıyor, tüketiyor.
- DuPont: Negatif ROE’nin ana sebebi satış daralması ve faaliyet zararlarıdır.
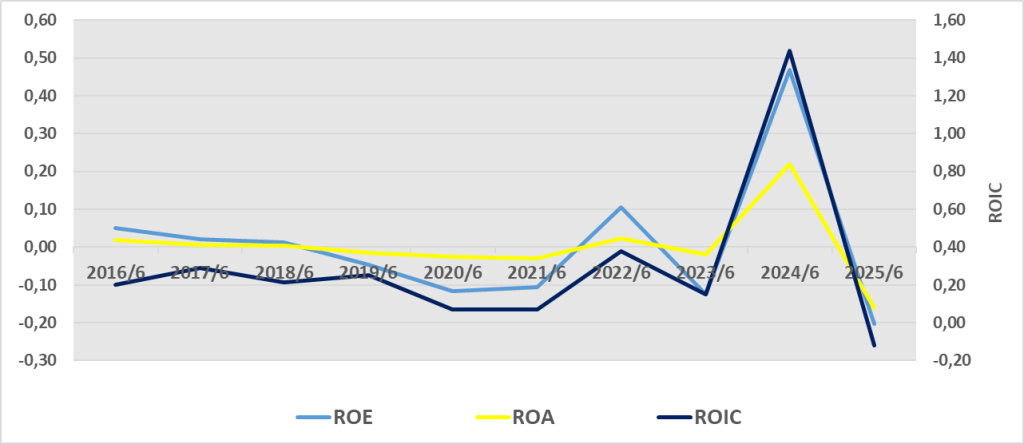
1. ROA (Aktif Karlılığı)
- Şirket her 100 TL varlıkla yaklaşık 16 TL zarar üretmiş.
- Önceki yıl aynı dönemde +%27 seviyesindeydi.
- Satışlardaki sert düşüş ve esas faaliyet zararları, aktif kârlılığını negatife çevirmiş.
2. ROE (Özsermaye Karlılığı)
- Özkaynak kârlılığı negatife dönmüş, yatırımcı için değer kaybı var.
- 2024/06’da yaklaşık +%35’ti → çok keskin bozulma söz konusu.
- Dönem zararı özkaynakları eritmeye başlamış.
3. ROIC (Yatırılan Sermaye Getirisi)
- Şirket yatırılan sermayeden getiri sağlayamıyor, tam tersine zarar yaratıyor.
- ROIC’in negatif olması, sermaye maliyetinin çok altında performans anlamına geliyor.
- 2024’te pozitif olan bu oran, 2025’te operasyonel çöküş nedeniyle negatife döndü.
Genel Sonuç
- ROA negatif → varlıklar verimli kullanılmıyor.
- ROE negatif → özkaynak sahipleri zarar ediyor.
- ROIC negatif → yatırılan sermaye değer kaybediyor, şirket sermaye maliyetini karşılayamıyor.
Şirket 2024’te güçlü kârlılıktan, 2025’te ciddi zarara geçerek bütün kârlılık oranlarını negatife çevirmiş durumda.


Faaliyet raporu:https://www.kap.org.tr/tr/Bildirim/1476003
Finansal rapor:https://www.kap.org.tr/tr/Bildirim/1475998