
ATAKULE GAYRİMENKUL YATIRIM ORTAKLIĞI A.Ş.
1. Bilanço Analizi
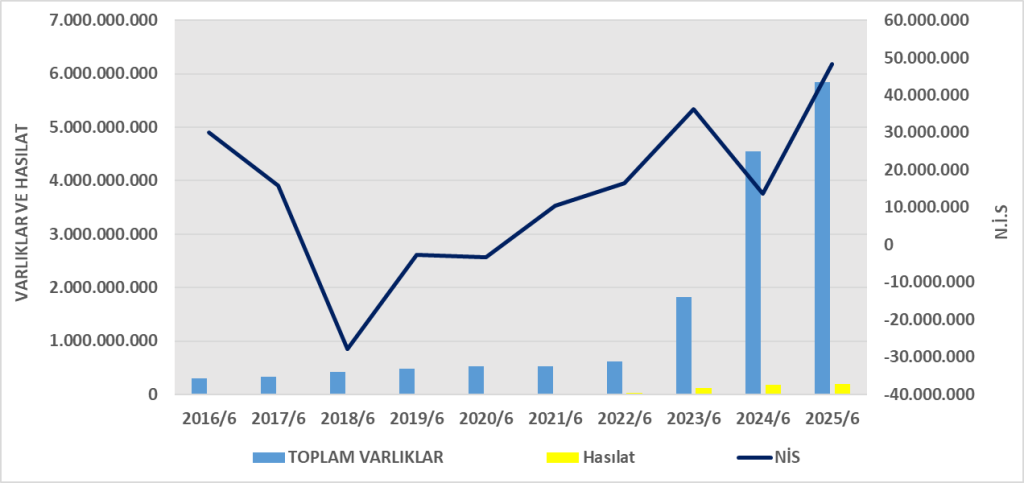
- Toplam Varlıklar: 5.843 milyar TL (2024 sonuna göre hafif artış).
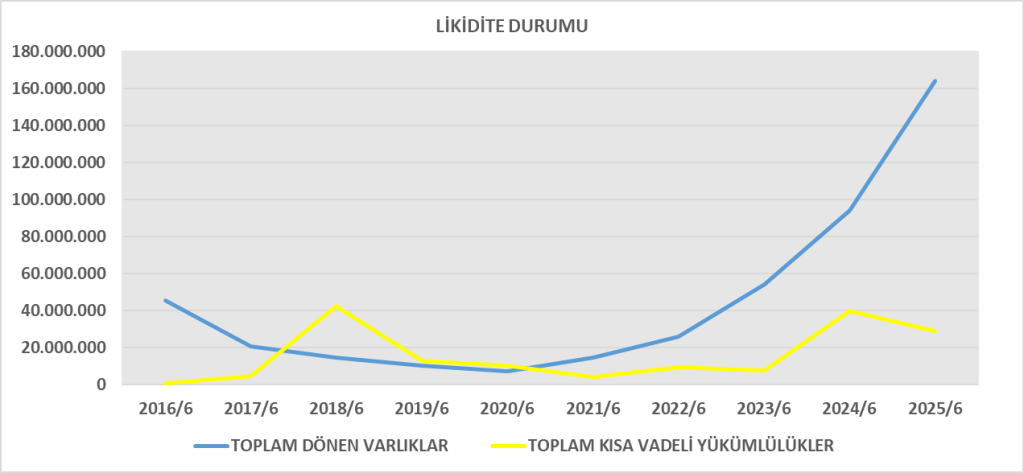
- Dönen Varlıklar: 164 milyon TL → Şirket varlıklarının %2,8’i, çok düşük oranda. Likidite düşük.
- Duran Varlıklar: 5.679 milyar TL → Varlıkların %97’si yatırım amaçlı gayrimenkuller ve duran varlıklardan oluşuyor.
- Toplam Yükümlülükler: 632 milyon TL → Varlıkların yalnızca %10,8’i borçla finanse edilmiş.
- Özkaynaklar: 5.211 milyar TL → Güçlü özkaynak yapısı var, borçluluk düşük.
Yorum: Agyo çok düşük borçluluk oranına sahip. Gayrimenkul yatırım ortaklığı modeli gereği yüksek duran varlık ve düşük dönen varlık yapısı dikkat çekiyor. Likidite zayıf, ancak borçların düşüklüğü finansal riski sınırlıyor.
2. Gelir Tablosu Analizi
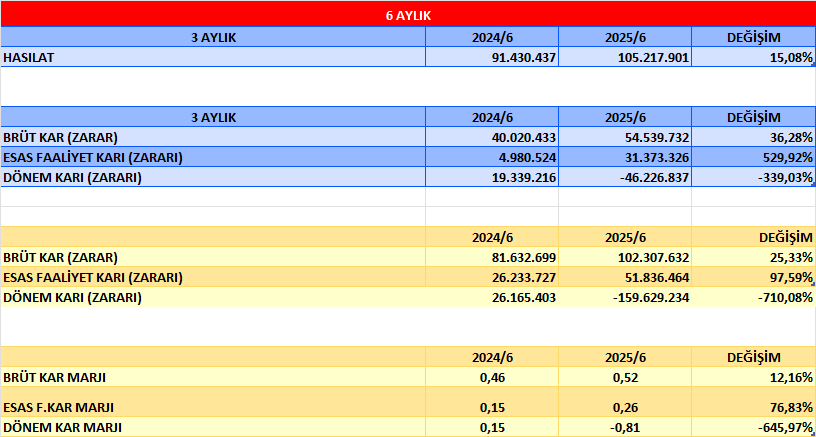
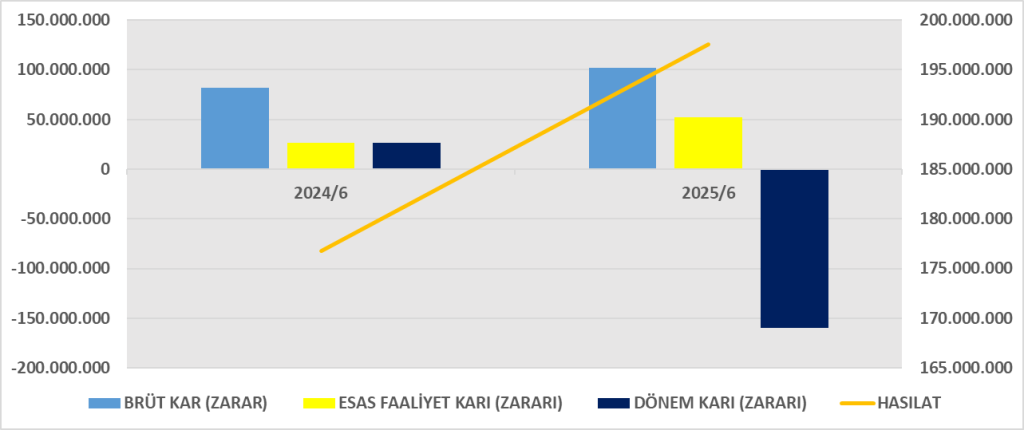
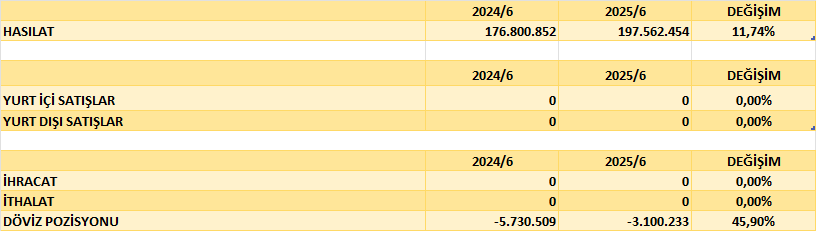
- Hasılat: 197,6 milyon TL (2024 aynı dönem: 176,8 milyon TL) → %11,7 artış.
- Brüt Kar: 102,3 milyon TL (2024: 81,6 milyon TL) → karlılık artmış.
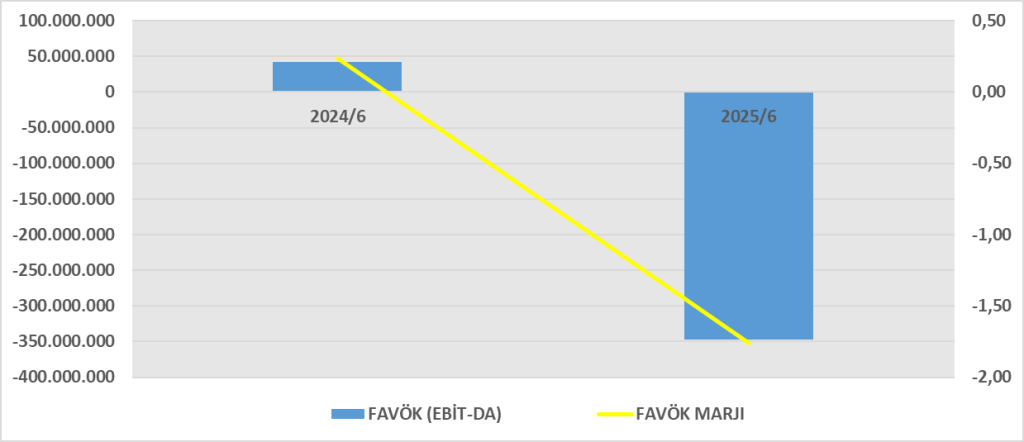
- Esas Faaliyet Karı: 51,8 milyon TL (2024: 26,2 milyon TL) → %97 artış.
- Vergi Öncesi Kar: 49,5 milyon TL.
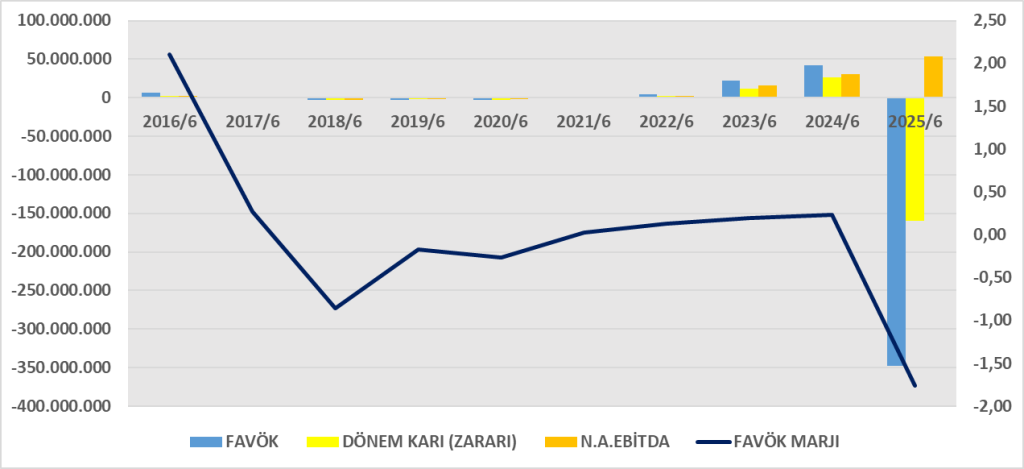
- Net Dönem Karı: -159,6 milyon TL zarar (2024: +26,2 milyon TL kar).
Zarara dönüşün temel nedeni:
- 209 milyon TL ertelenmiş vergi gideri → esas faaliyet güçlü olsa da muhasebesel vergi etkisi büyük kayba yol açmış.
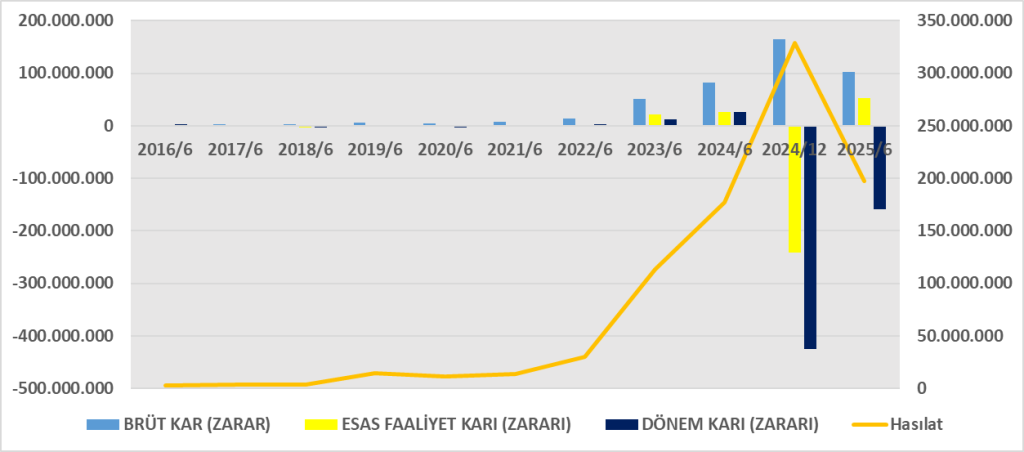
Yorum: Operasyonel performans güçlü, fakat yüksek ertelenmiş vergi gideri kârlılığı bozmuş. Faaliyet kârı artmasına rağmen net zarar dikkat çekici.
3. Nakit Akış Tablosu Analizi
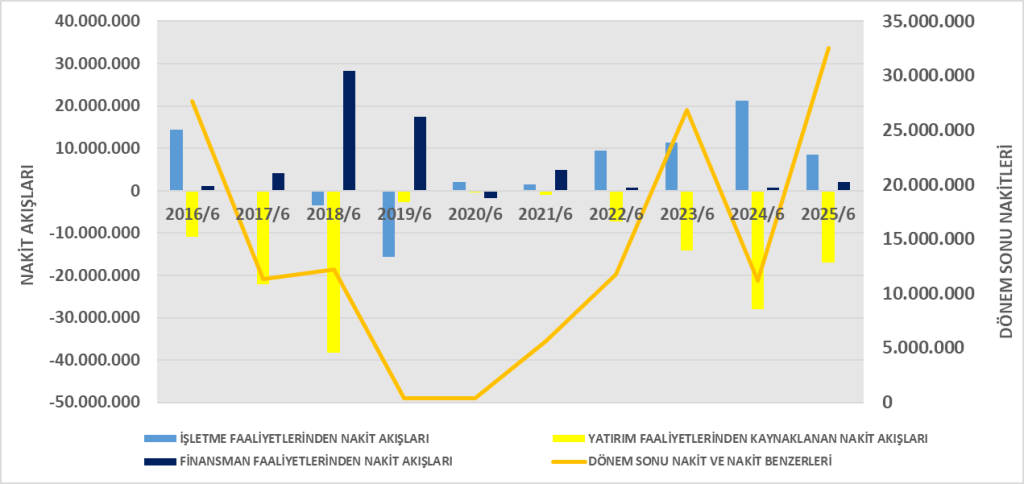
- İşletme Faaliyetleri: +8,5 milyon TL nakit girişi (2024: +21,2 milyon TL) → nakit yaratma gücü azalmış.
- Yatırım Faaliyetleri: -17,0 milyon TL nakit çıkışı (gayrimenkul alımları ve duran varlık yatırımları).
- Finansman Faaliyetleri: +2,0 milyon TL (faiz gelirleri ve sınırlı kredi hareketleri).
- Dönem Sonu Nakit: 32,6 milyon TL (2024 sonu: 34,0 milyon TL).
Yorum: Operasyonlardan nakit yaratılıyor ancak yatırım harcamaları nakit çıkışını artırıyor. Nakit pozisyonu düşüş eğiliminde.
4. DuPont Analizi
- Operasyonel olarak olumlu tablo olsa da ertelenmiş vergi gideri nedeniyle özkaynak kârlılığı negatife dönmüş.
- Borçluluk düşük olduğu için kaldıraç katkısı zayıf.
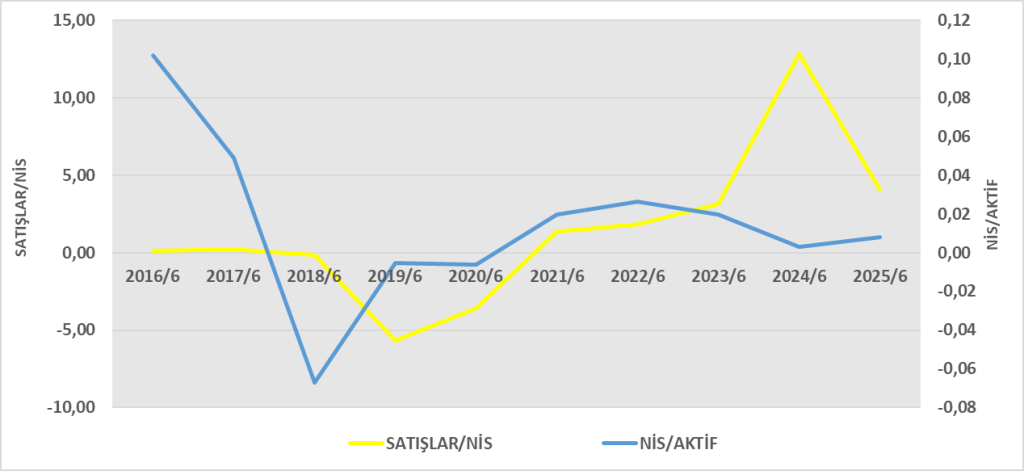
- Varlık devir hızı düşük (sektör normali).
Genel Değerlendirme:
- Agyo’nun bilanço yapısı çok sağlam, borçluluk çok düşük.
- Faaliyet kârı güçlü artış göstermiş.
- Ancak yüksek ertelenmiş vergi gideri nedeniyle net zarar oluşmuş ve ROE negatif.
- Nakit yaratma kapasitesi düşmekte, yatırımlar nakit çıkışına neden olmakta.
1. ROA (Aktif Karlılık Oranı)
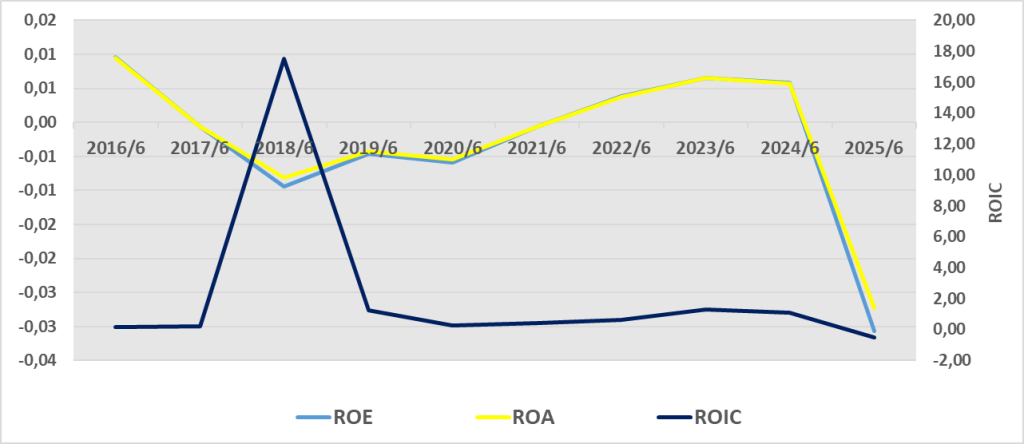
Şirketin toplam varlıklarının kârlılığa dönüşüm oranı negatif. Bu durum, faaliyetlerin aslında kâr üretebilmesine rağmen ertelenmiş vergi giderinin toplam varlık kârlılığını bozduğunu gösteriyor.
2. ROE (Özkaynak Karlılık Oranı)
Özkaynakların getirisi negatif. Yani ortaklar, bu dönem itibarıyla yatırımlarından getiri sağlayamamış. Bunun ana sebebi faaliyet zararı değil, yüksek ertelenmiş vergi gideri.
3. ROIC (Yatırılan Sermayenin Getirisi)
- Şirket yatırımlarından %1’e bile yaklaşmayan bir getiri elde etmiş.
- Bu oran, sermaye maliyetinin çok altında. Yani ekonomik katma değer yaratılmamış.
Genel Değerlendirme
- ROA: -%2,7 → varlıkların kârlılığı olumsuz.
- ROE: -%3,1 → ortaklara negatif getiri.
- ROIC: %0,8 → sermaye maliyetinin altında, değer yaratmıyor.
- Esas faaliyetler güçlü kâr üretiyor fakat ertelenmiş vergi gideri finansalları baskılamış.







Faaliyet raporu:https://www.kap.org.tr/tr/Bildirim/1480652
Finansal rapor:https://www.kap.org.tr/tr/Bildirim/1480637