

1. Bilanço Analizi
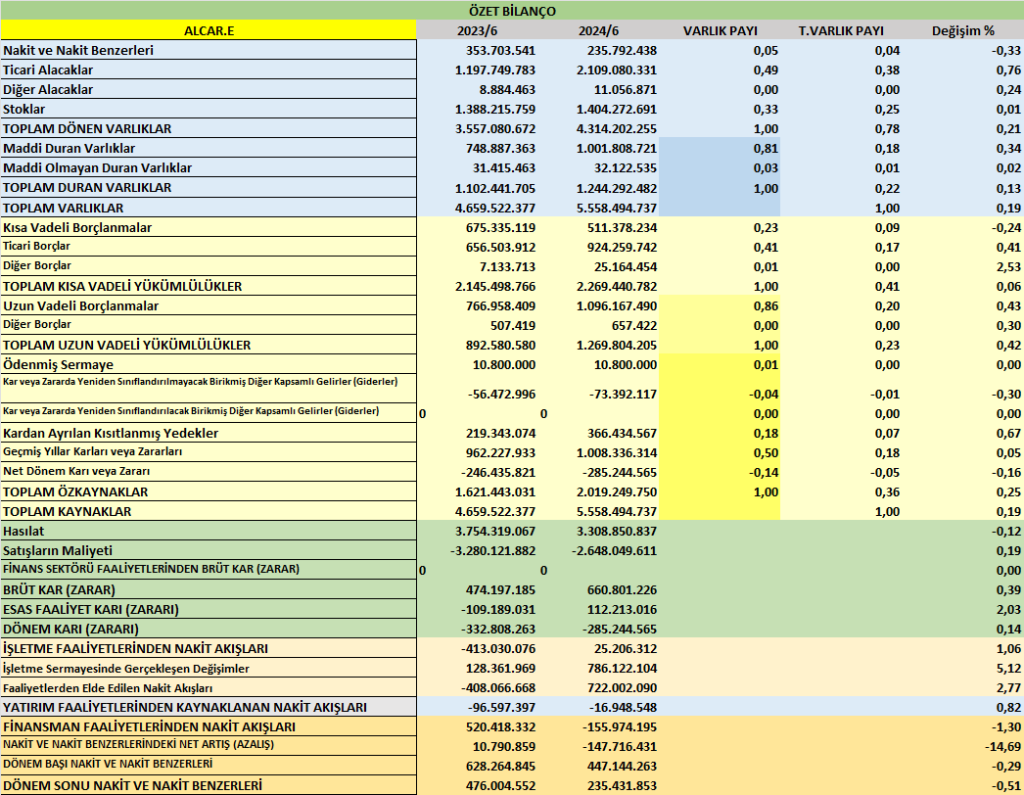
| Kalem | Değer (2025 Q2) | Önceki döneme göre değişim / trend |
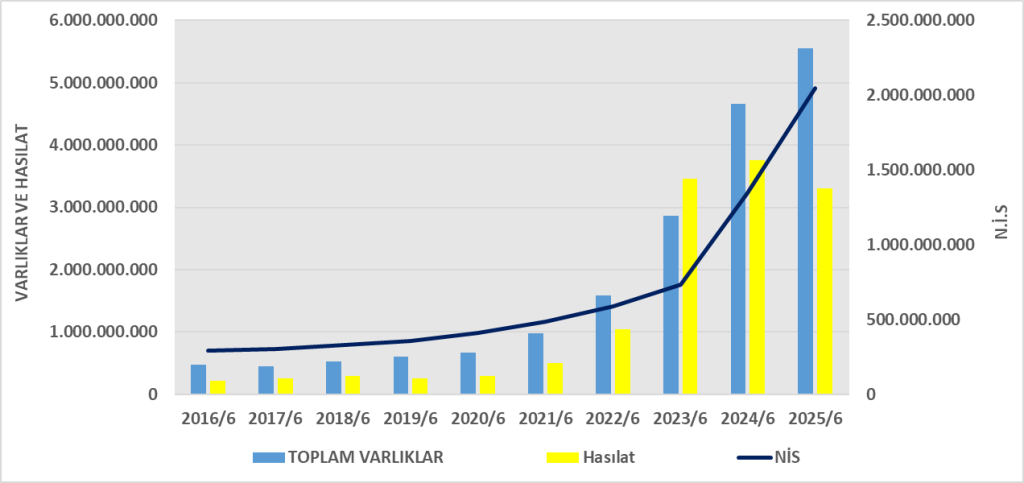
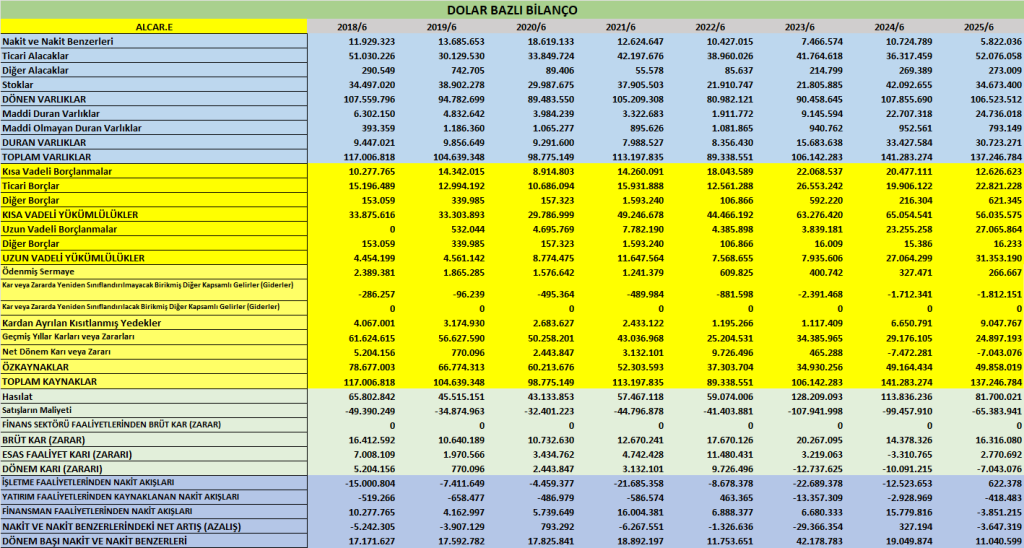
| Toplam Varlıklar | ~ 5.558.495 bin TRY | Önceki çeyreğe göre düşüş (yaklaşık -15 %) |
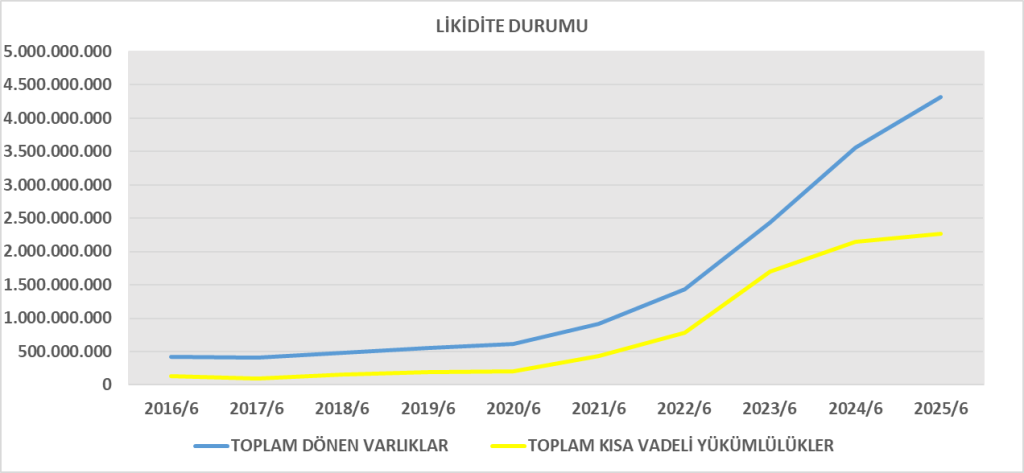
| Dönen Varlıklar | ~ 4.314.202 bin TRY | Dönen varlıklarda da düşüş var; likidite varlıkları azalıyor. |
| Duran Varlıklar | ~ 1.244.292 bin TRY | Duran varlıklar nispeten stabil ya da hafif düşüş eğiliminde. |
| Kısa Vadeli Yükümlülükler | ~ 2.269.441 bin TRY | Bir miktar azalma eğilimi; finansal borçların kısa vadeli kısmı değişken. |
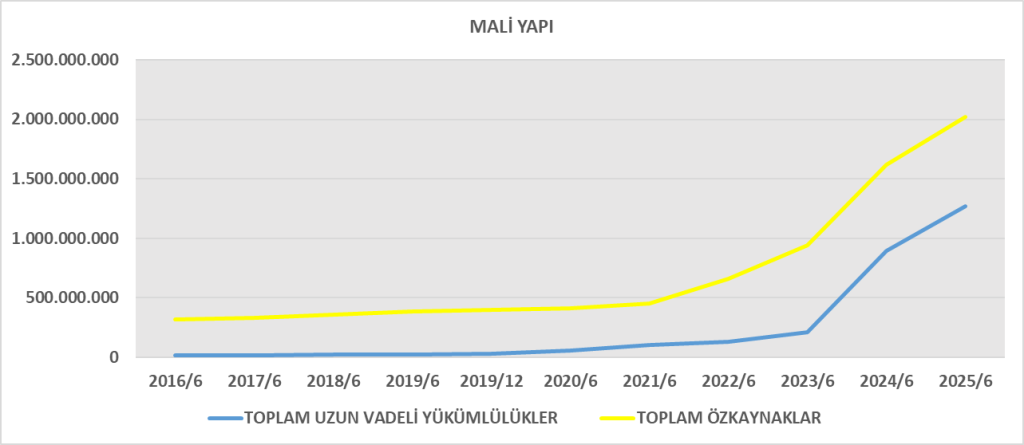
| Uzun Vadeli Yükümlülükler | ~ 1.269.804 bin TRY | Görece stabil durum; önceki dönemle kıyasla çok büyük değişimler yok. |
| Özkaynaklar | ~ 2.019.250 bin TRY | Öz sermayede düşüş gözüküyor; karın dağıtımı / zarar yazımı / işletme performansı etkili olabilir. |
Yorumlar:
- Şirketin toplam varlıkları özellikle dönen varlık kısmında düşüş gösteriyor; nakit benzerleri, ticari alacaklar, stok gibi kalemlerde değişiklikler var.
- Dönen varlıklarda azalma likidite sıkışması riski doğurabilir.
- Finansal borçların kısa vadeli kısmı önemli; kısa vadeli borç ödemeleri ve yükümlülükler nakit akışını baskılayabilir.
- Öz sermaye düşüşü, ya şirketin zarar etmesi ya da karların dağıtılması ya da pandemik / döviz / maliyet baskılarının etkisi olabilir; öz sermayedeki azalma, finansal kaldıraç oranını artırır ki bu risk yaratır.
2. Gelir Tablosu Analizi
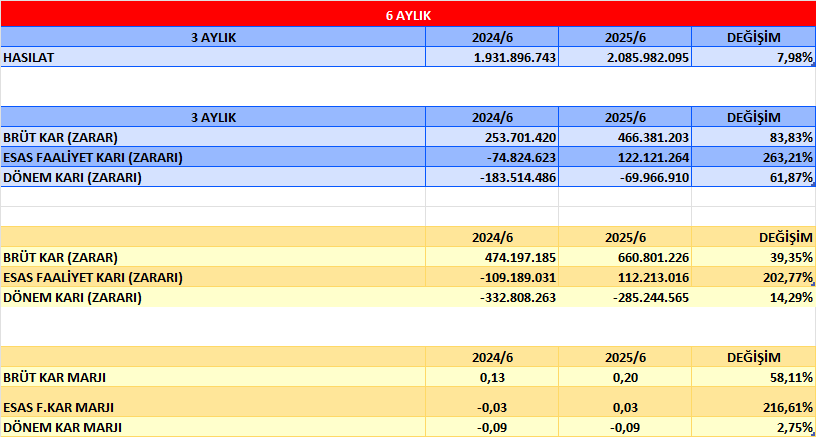
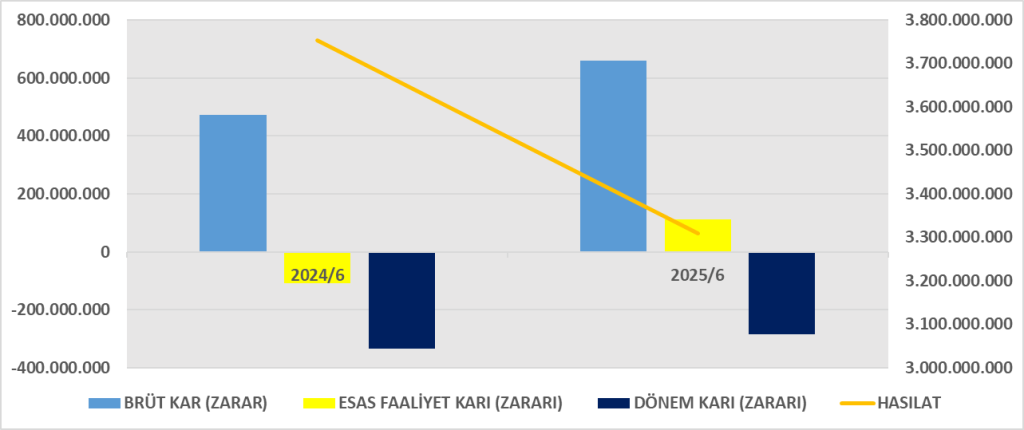
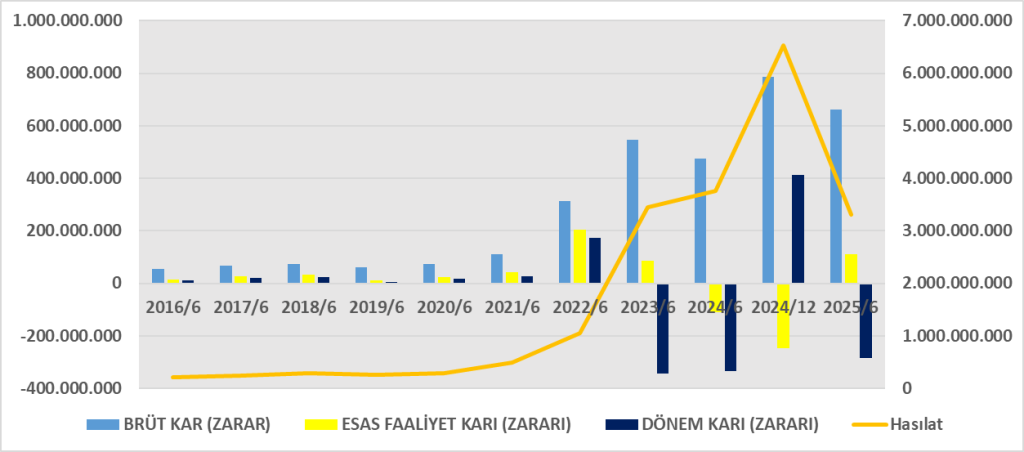
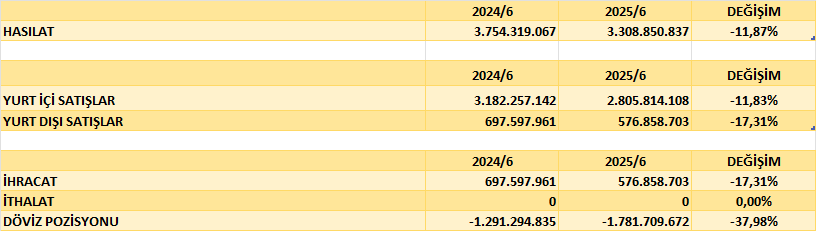
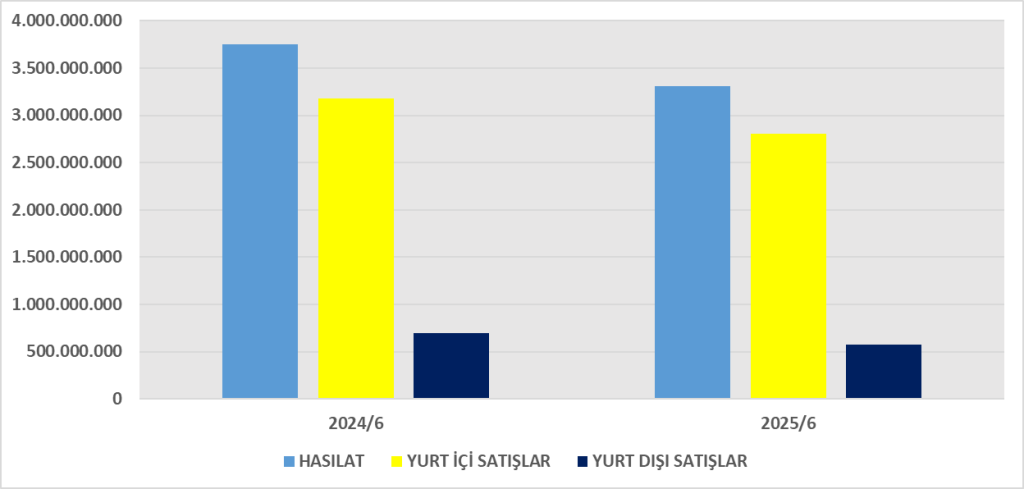
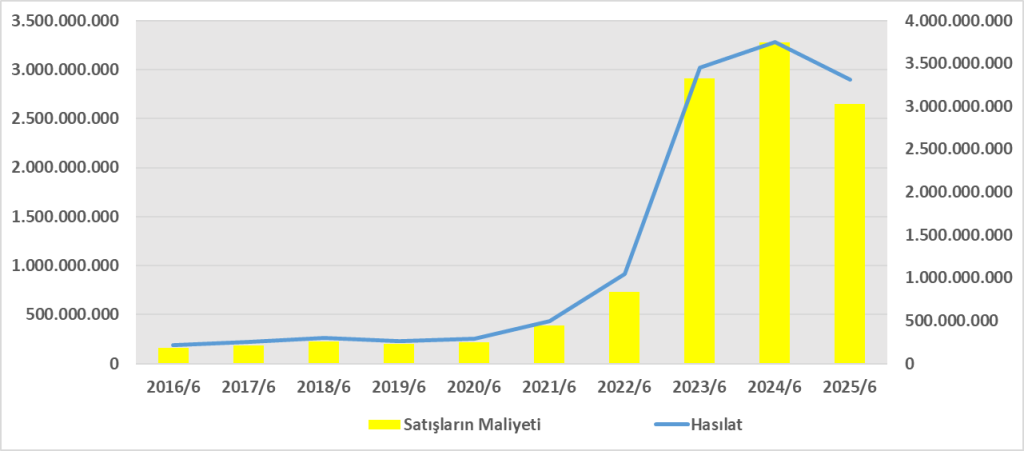
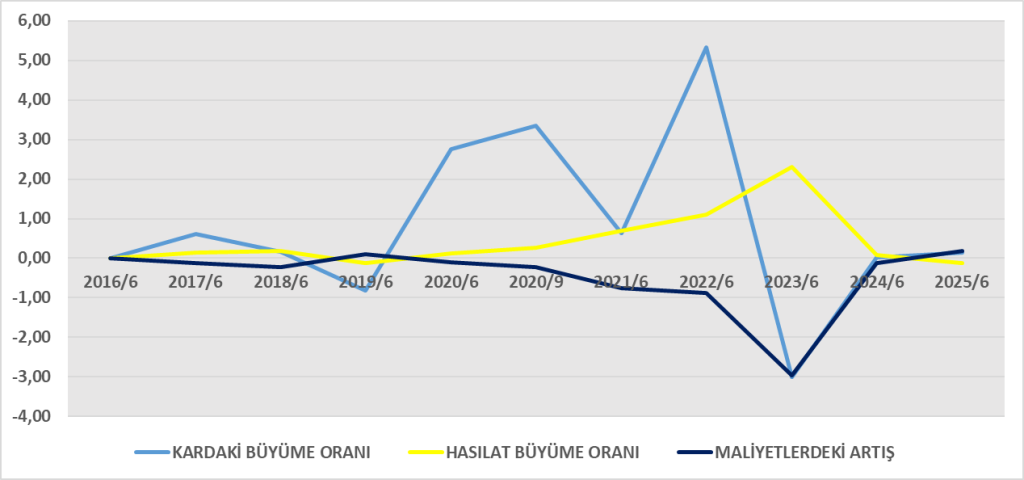
- Gelir (hasılat) büyüme: geçmiş dönemlere göre önemli dalgalanmalar görülüyor; bazı dönemlerde gelir artışı yüksek, bazı dönemlerde az ya da negatif.
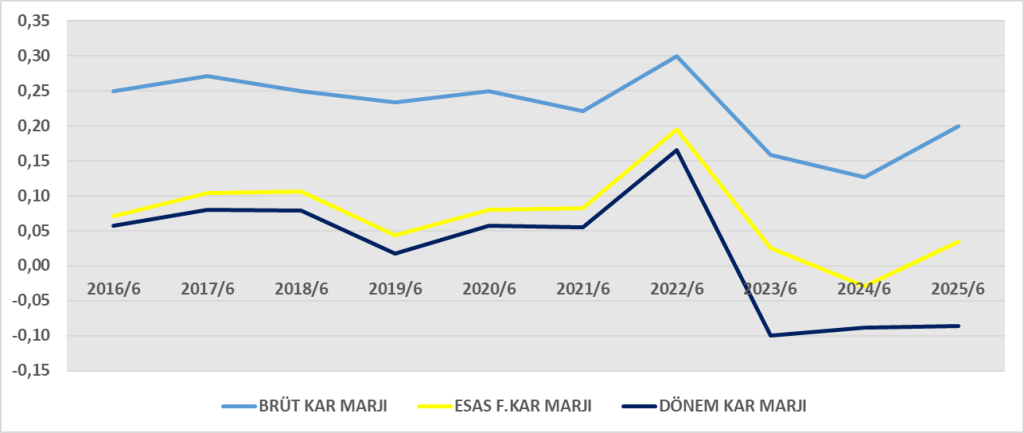
- Satışların maliyeti / giderler yüksek; brüt kâr marjı bazı dönemlerde düşüşte. Örneğin brüt kar marjında bir önceki dönemlere göre zorluklar var
- Faaliyet giderlerinin payı artıyor olabilir; “Diğer faaliyet giderleri” kalemi büyük ve büyüyen bir gider kalemi görünüyor.
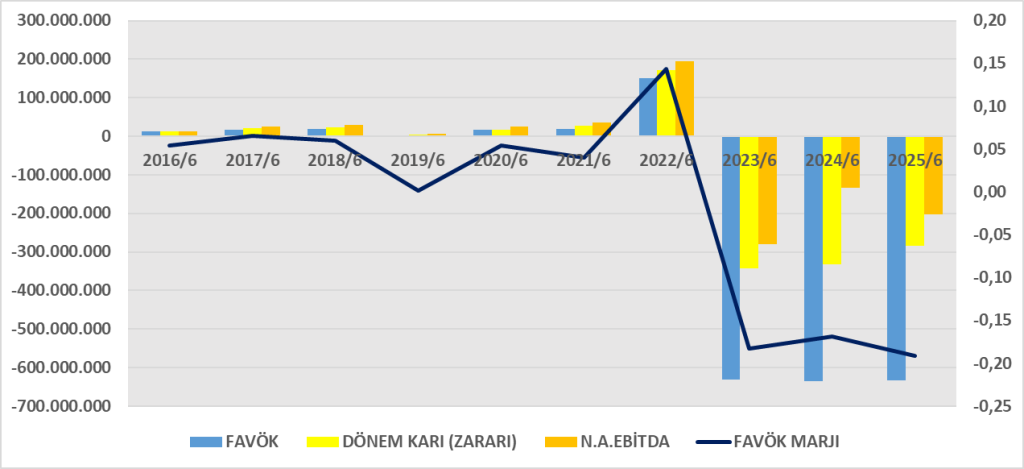
- Net dönem karı bazı dönemlerde negatif; şirket bazı dönemlerde zarar yazmış görünüyor.
Yorumlar:
- Gelirlerdeki dalgalanma şirketin operasyonel riskini yükseltiyor; maliyet kontrolü ve sabit giderlerin yönetimi kritik.
- Brüt marj düşüşü, üretim maliyetleri, hammadde fiyatları ya da döviz kuru etkilerinden kaynaklanabilir.
- Faaliyet karından sonra net kara geçişte vergi, finansman giderleri vs etkili olur; eğer finansman giderleri yüksekse şirketin karını baskılar.
- Zarar dönemleri şirketin öz kaynaklarını azaltır ve finansal kaldıraçlı durumdaysa likidite sorunlarına yol açabilir.
3. Nakit Akış Tablosu Analizi
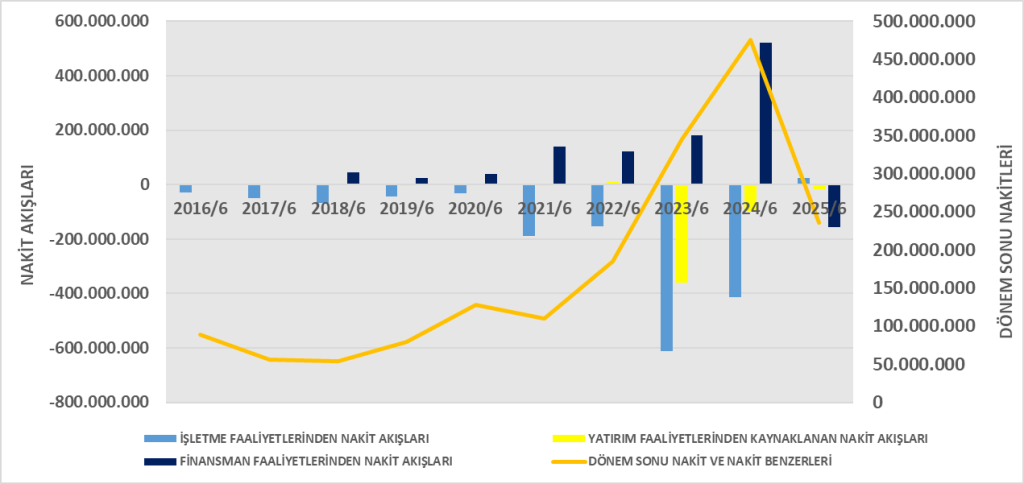
- Dönen varlıklardaki azalma, stok / ticari alacaklarda düşüş nakit yaratmış olabilir; ama bunun sürdürülebilir olup olmadığı önemli.
- Finansal borçların kısa vadeli kısmı, faiz ve anapara ödemeleri nakit çıkışı oluşturuyor; nakit akışı üzerindeki baskı söz konusu olabilir.
- Eğer şirket zarar ediyorsa, faaliyetlerden gelen nakit akışı muhtemelen yetersiz; bu durumda yatırım faaliyetleri ve finansman kalemleri sonucu net nakit akışı negatif olabilir.
Yorumlar:
- İşletme faaliyeti nakit yaratabilmeli ki borç servisleri, sermaye yatırım harcamaları, kar dağıtımı sürdürülebilir olsun.
- Borçların vadesi, faiz maliyeti, döviz pozisyonu şirketin nakit yönetimini etkiler.
- Nakit sıkışıklığı, ödeme güçlüğü, stokların likit olmayan hallerde olması gibi durumlar risktir.
4. Dupont Analizi
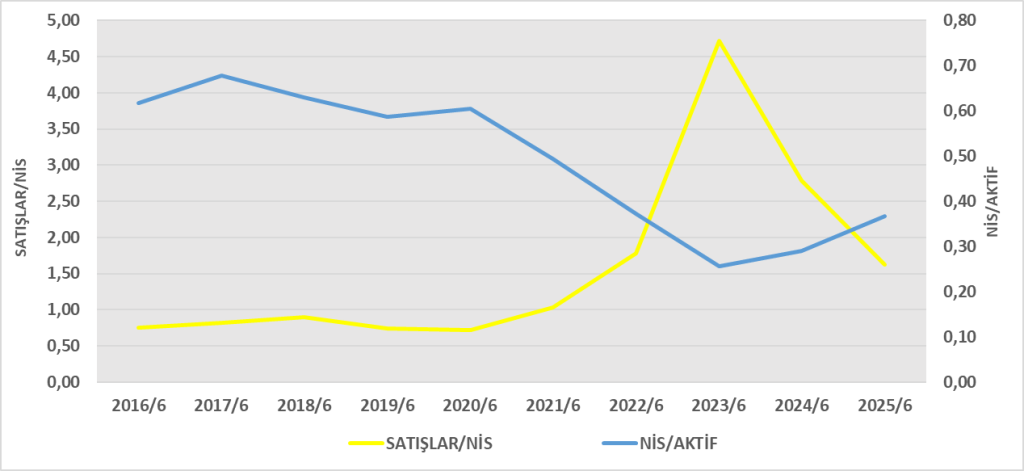
- Finansal kaldıraç şirket için önemli bir kaldıraç unsuru; varlıkların özsermayeye oranı yaklaşık 2,7-3 civarı görünüyor. Yani varlıkların finansmanında yükümlülüklerin (borç ve diğer yükümlülükler) önemli bir payı var.
- Eğer net kar marjı düşük kalırsa (örn. maliyetler yüksek, satış fiyatları baskıda), yüksek varlık devir hızı olsa bile ROE istenen düzeyde olmaz.
- ROE’yi olumlu tutmak için şirketin ya net kar marjını artırması ya da varlık devirini (yani satış / varlık oranını) yükseltmesi ya da finansal kaldıraç verimli kullanılmalı; ancak kaldıraç artışı risk getirir, özellikle borçların maliyeti yüksekse.
5. Genel Yorum & Riskler
- ALCAR’ın bilançosu ve gelir tablosu verileri, şirketin operasyonel ve finansman açısından maliyet baskısı altında olduğunu gösteriyor. Döviz, hammadde, enerji maliyetleri gibi dışsal faktörlerin etkisi olabilir.
- Likidite riski (dönen varlıkların azalması, borçların kısa vadeli kısmının görece yüksek olması) önemli bir uyarı.
- Karlılık bazen pozitif olsa da sürdürülebilirliği tartışmalı; zarar dönemleri özsermayeyi azaltıcı etkide bulunuyor.
- Finansal kaldıraç avantaj yaratabilir ama aynı zamanda risk; faiz yükü arttığında kar marjlarına negatif etkisi olur.
1. ROA (Aktif Karlılık)
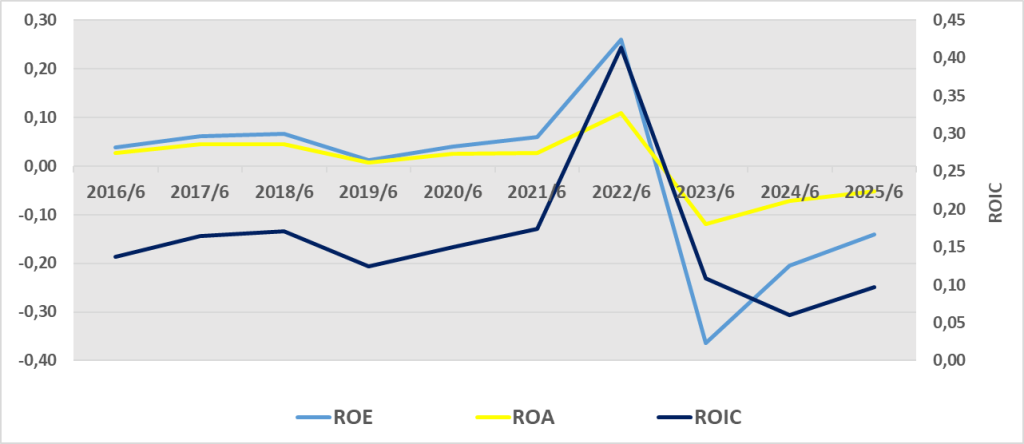
- Negatif ROA, şirketin sahip olduğu tüm varlıkları kârlı şekilde kullanamadığını gösterir.
- Operasyonel maliyetler, hammadde/döviz giderleri veya talep daralması kârlılığı baskılamış olabilir.
- Pozitif dönemlerde bile ALCAR’ın ROA’sı genellikle %5’in altında kalıyor; bu da varlık verimliliğinin sınırlı olduğunu düşündürür.
2. ROE (Özsermaye Karlılığı)
- Negatif ROE, yatırımcı sermayesinin değer kaybettiğini gösterir.
- Pozitif olduğunda bile sektör ortalamalarıyla kıyaslandığında ALCAR’ın ROE’si çok yüksek değil, yani özsermaye getirisi sınırlı.
- Yatırımcı gözüyle bakıldığında, özsermaye getirisi dalgalı ve riskli.
3. ROIC (Yatırılan Sermayenin Getirisi)
- Negatif ROIC, şirketin yatırım yaptığı sermayeden beklenen getiriyi sağlayamadığını gösteriyor.
- Sermaye maliyetinin (WACC) altında ROIC çıkması, şirket değer kaybına işaret eder.
- Eğer ilerleyen dönemlerde faaliyet kârı toparlanmazsa, yatırım yapılan her TL şirket değerini artırmak yerine azaltabilir.
4. Genel Değerlendirme
- ROA negatif → varlık verimliliği zayıf, operasyonel sıkıntılar var.
- ROE negatif → özsermaye yatırımcıları zarar etmiş durumda.
- ROIC negatif → yatırılan sermaye maliyetini karşılayamıyor.
Riskler:
- Döviz kurları, enerji/hammadde maliyetleri ve talep daralması finansalları baskılıyor.
- Karlılığın sürdürülebilirliği düşük; özkaynak erimesi riski var.
Olumlu senaryo: Eğer faaliyet kârlılığı toparlanır ve maliyet kontrolü sağlanırsa, ALCAR’ın düşük borçluluk oranı sayesinde ROE ve ROIC hızlı toparlanabilir.


Faaliyet raporu:https://www.kap.org.tr/tr/Bildirim/1475360
Finansal rapor:https://www.kap.org.tr/tr/Bildirim/1475358