

SODAŞ SODYUM SANAYİİ A.Ş.
1. Bilanço Analizi
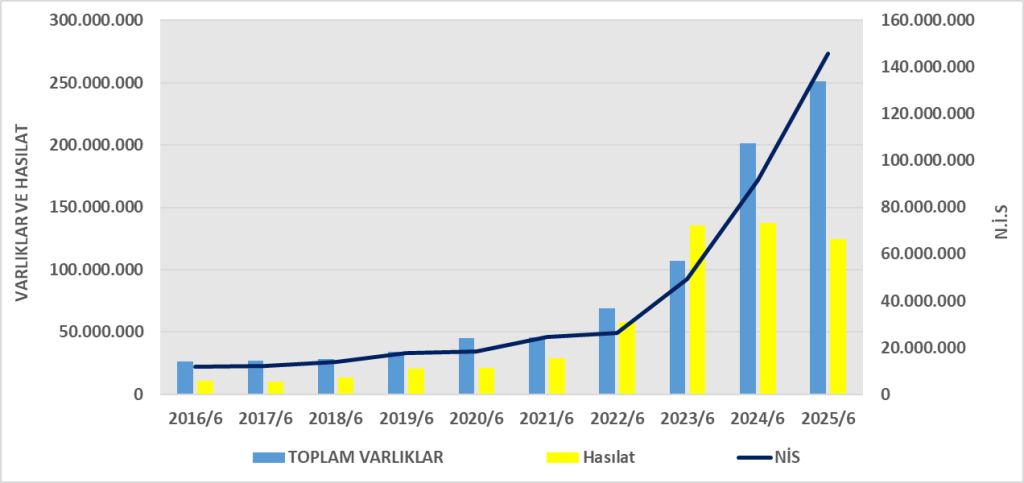
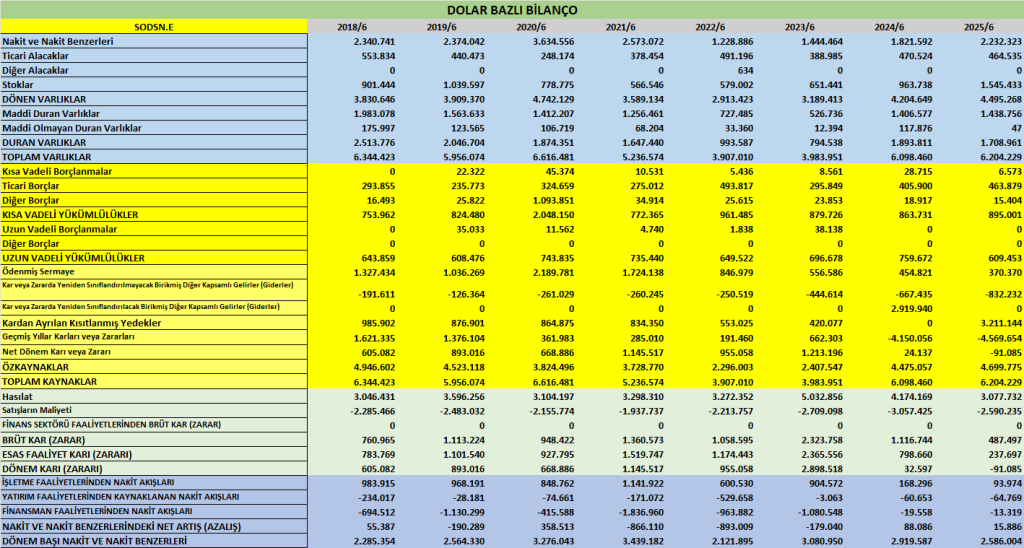
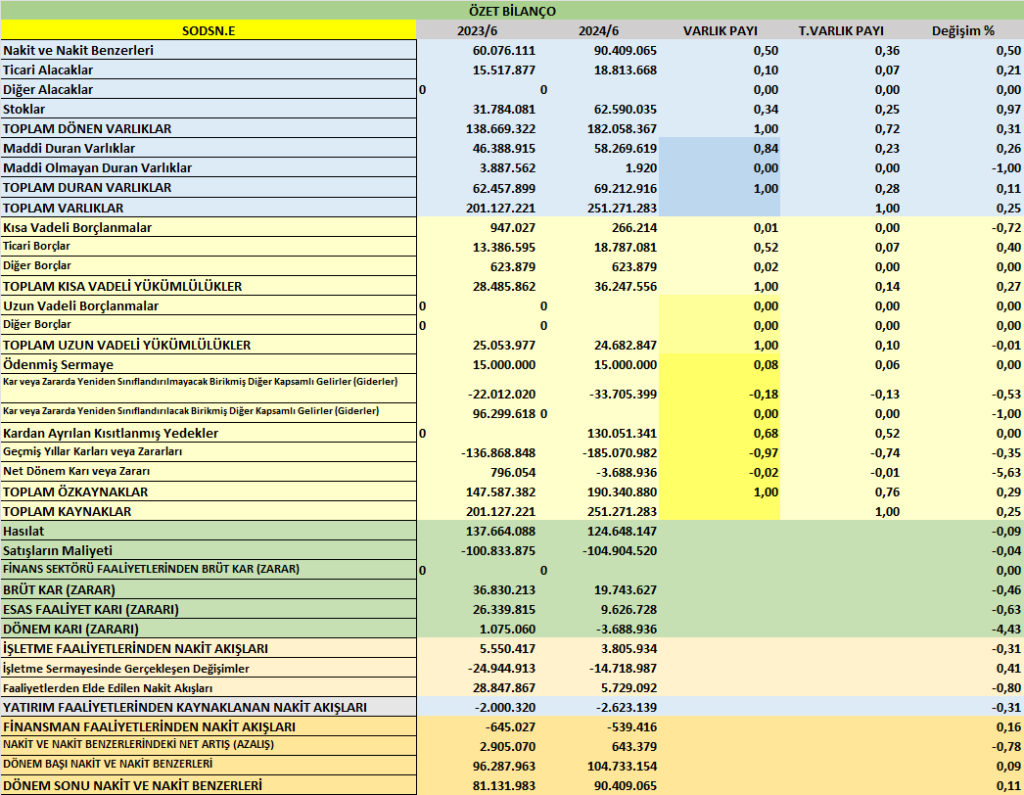
- Toplam Varlıklar: 251,3 mn TL (2024 sonu: 260,9 mn TL). Yılbaşına göre küçülme var.
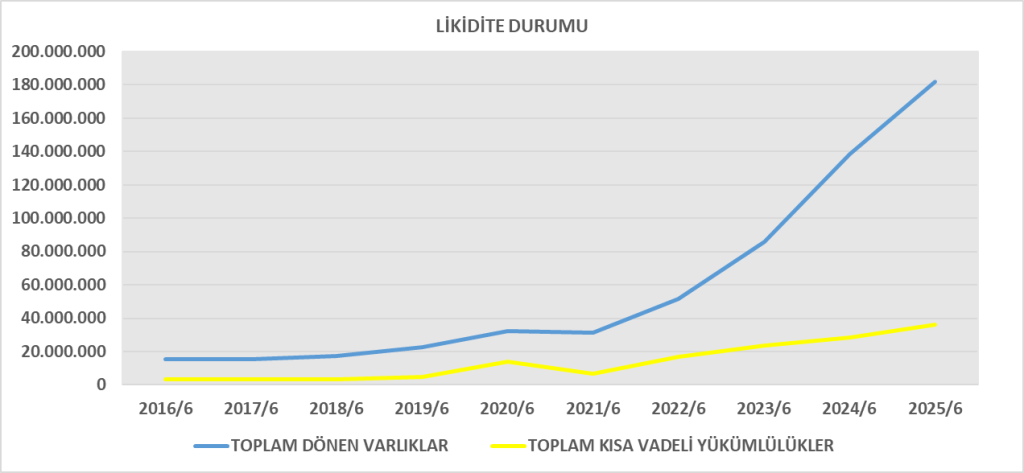
- Dönen Varlıklar: 182,1 mn TL → toplamın %72’si. Stoklarda artış (62,6 mn TL → 58,9 mn TL) dikkat çekiyor.
- Duran Varlıklar: 69,2 mn TL → toplamın %28’i. Maddi duran varlıklarda hafif azalış var.
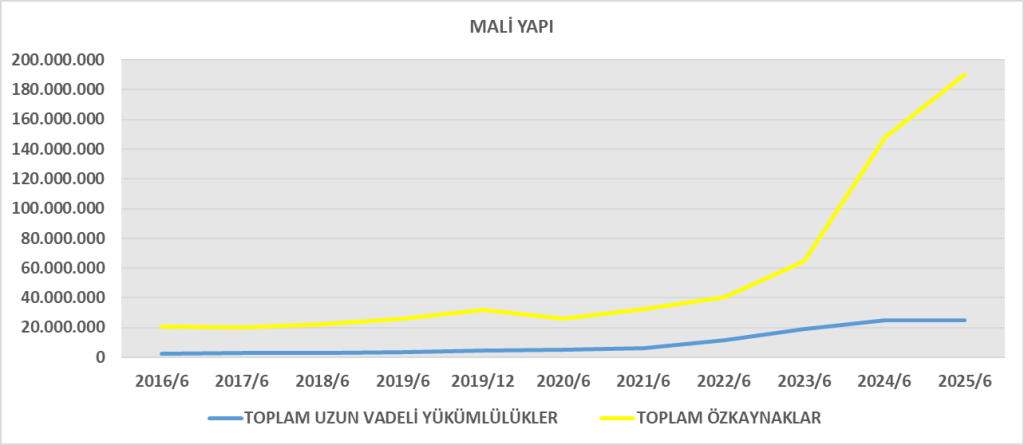
- Yükümlülükler: 60,9 mn TL. Bunun 36,2 mn TL’si kısa vadeli.
- Özkaynaklar: 190,3 mn TL (2024 sonu: 197,1 mn TL). Net dönem zararı (-3,7 mn TL) özkaynakları azaltmış.
Değerlendirme:
Şirketin borçluluk oranı düşük (Borç/Toplam Varlık ≈ %24). Yüksek özkaynak oranı finansal sağlamlığı destekliyor. Ancak net zarar ve özkaynakların küçülmesi olumsuz.
2. Gelir Tablosu Analizi
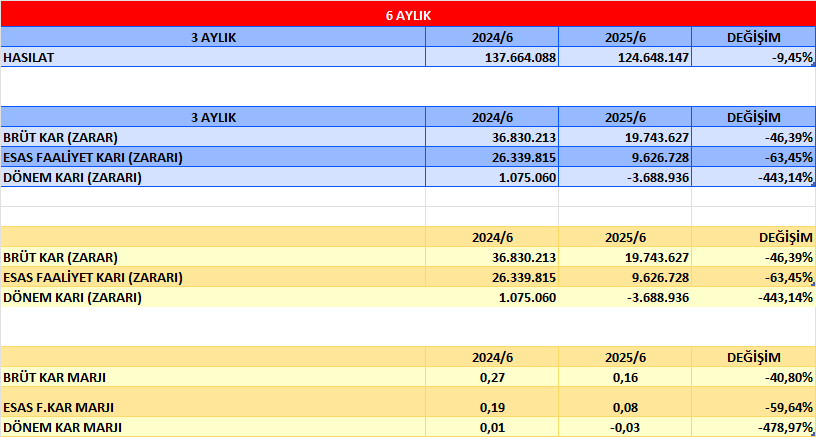
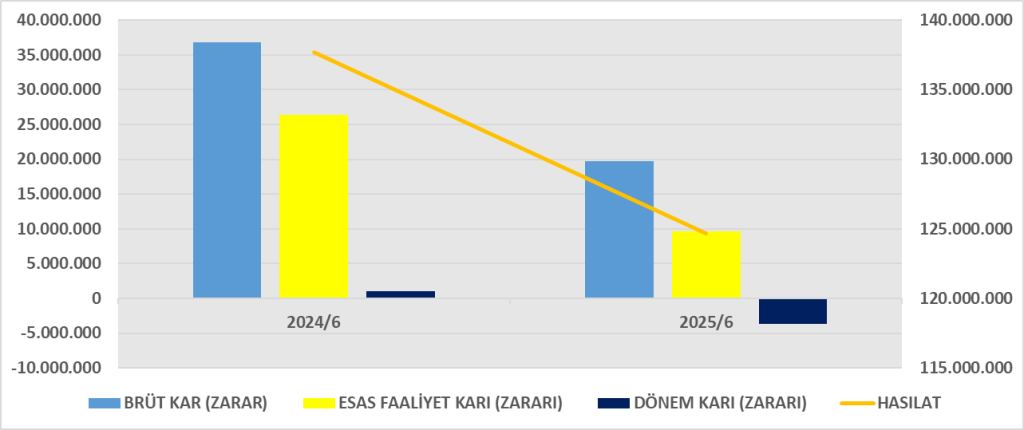
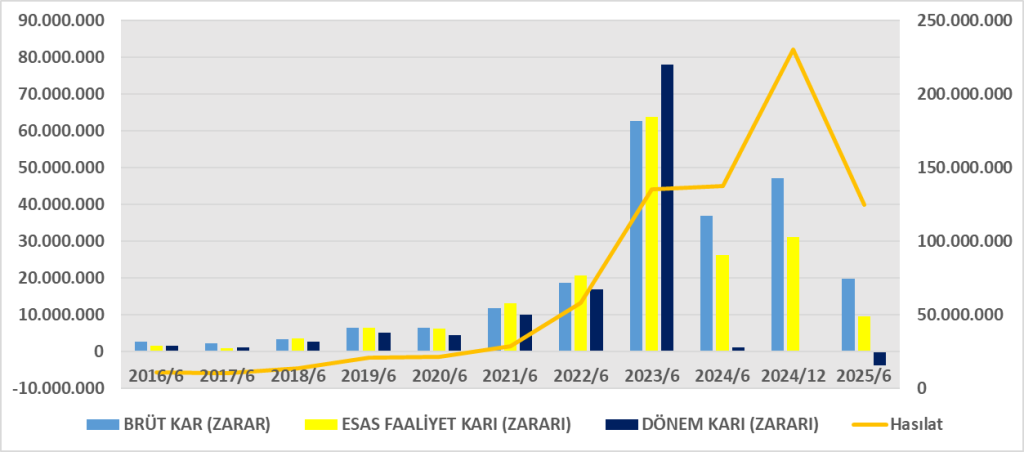
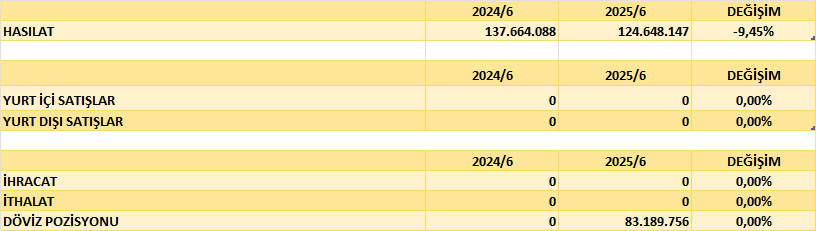
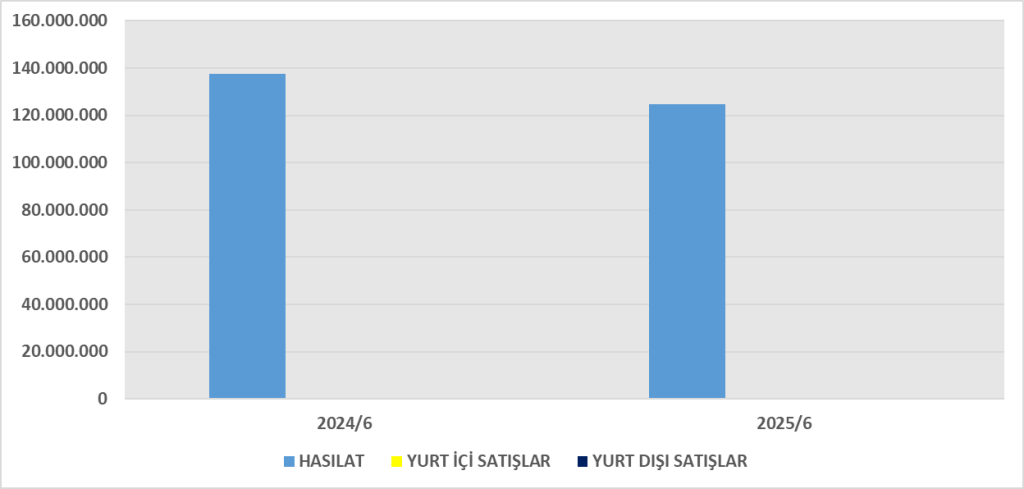
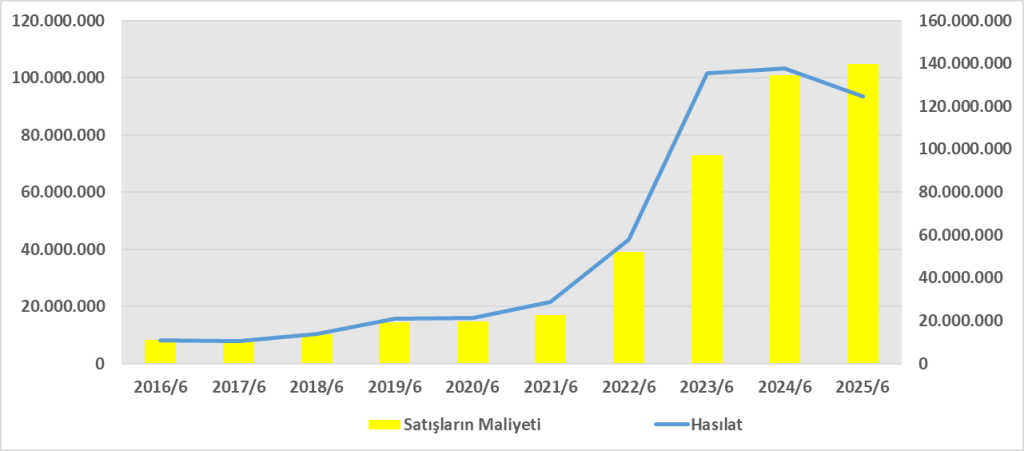
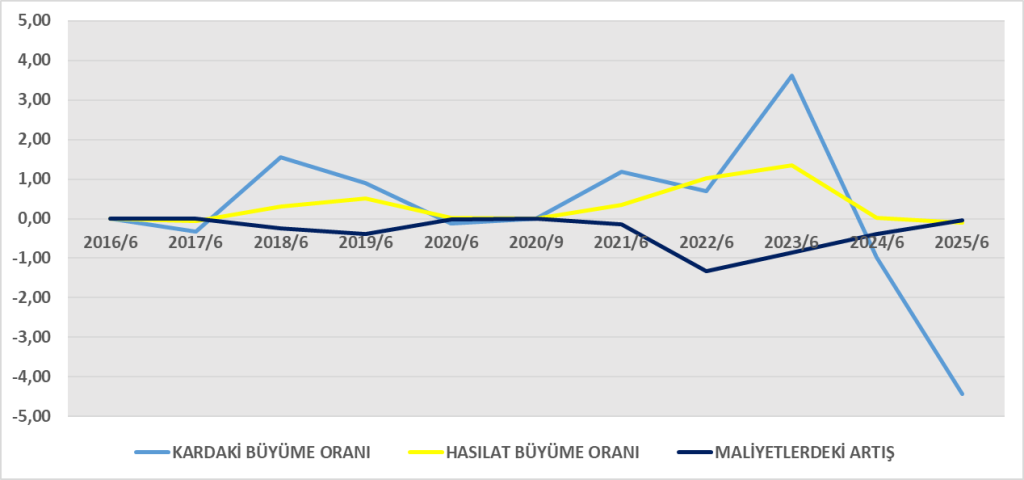
- Hasılat: 124,6 mn TL (2024/6A: 137,7 mn TL). Satışlarda %9,5 düşüş var.
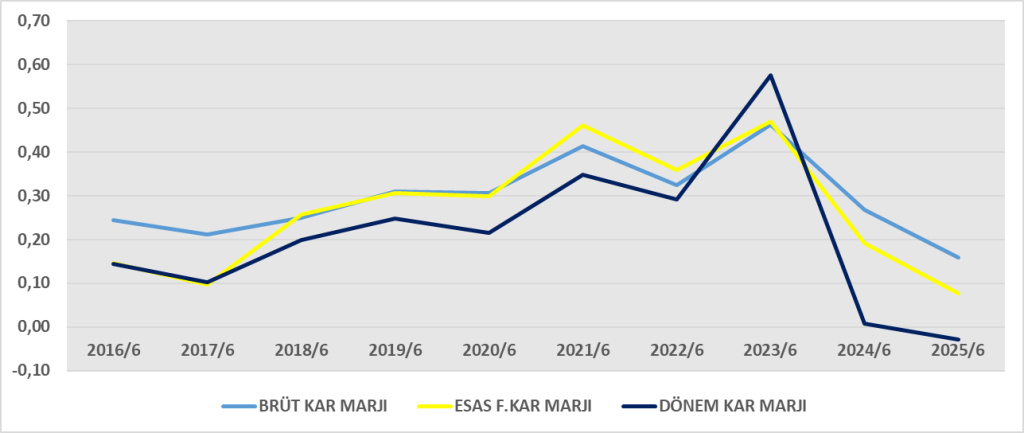
- Brüt Kar: 19,7 mn TL (önceki yıl 36,8 mn TL). Marjlar ciddi bozulmuş.
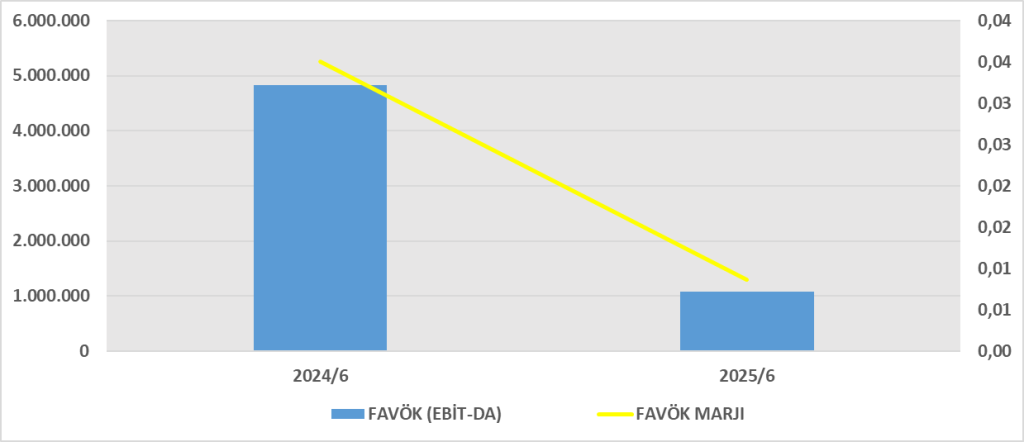
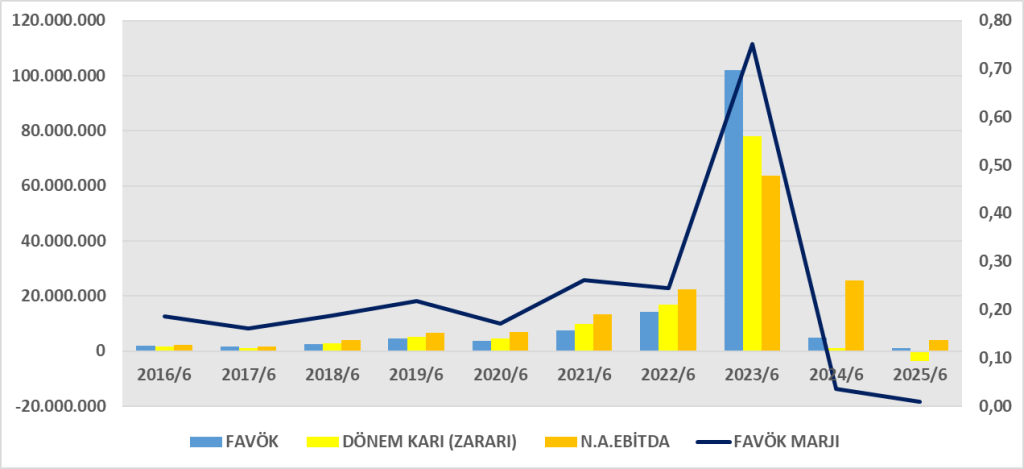
- Faaliyet Karı: 9,6 mn TL (önceki yıl 26,3 mn TL). Operasyonel verimlilik düşmüş.
- Vergi Öncesi Kar: 1,6 mn TL.
- Dönem Net Karı/Zararı: -3,7 mn TL (2024/6A: +1,1 mn TL).
Değerlendirme:
Satış hacmi ve kârlılık gerilemiş. Finansman gideri düşük olsa da parasal pozisyon kaybı (11,9 mn TL) sonucu net zarar yazılmış.
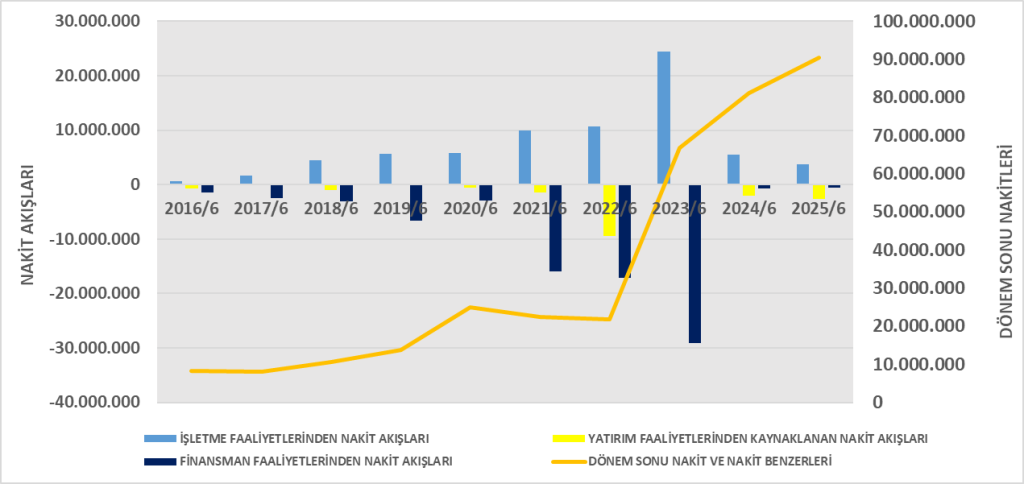
3. Nakit Akış Tablosu Analizi
- İşletme Faaliyetlerinden Nakit: +3,8 mn TL (geçen yıl +5,6 mn TL). Zayıf ama pozitif.
- Yatırım Faaliyetleri: -2,6 mn TL → duran varlık alımlarından kaynaklanıyor.
- Finansman Faaliyetleri: -0,5 mn TL → kira borçları ödemesi.
- Net Nakit Değişimi: +0,64 mn TL.
Değerlendirme:
Zarara rağmen işletme nakit akışı pozitif. Nakit yönetimi kontrollü. Fakat stok artışı ve alacaklardaki dalgalanmalar işletme sermayesini zorluyor.
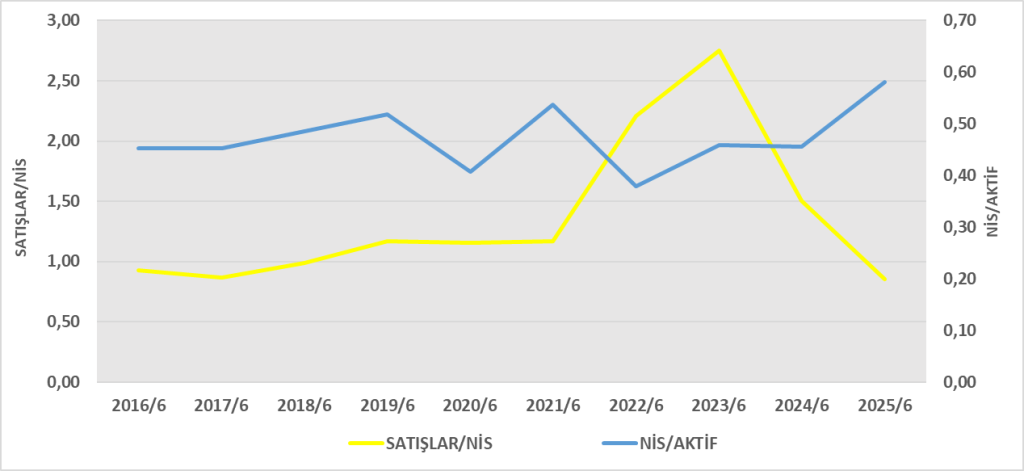
4. DuPont Analizi
- 2024/6A’da kâr varken 2025/6A’da zarar yazılmış.
- En büyük baskı net kar marjında (zarar nedeniyle negatif).
- Varlıkların etkin kullanımı (0,50) düşük, satışların zayıflığını gösteriyor.
- Borçluluk düşük olduğu için finansal kaldıraç katkısı sınırlı.
Genel Yorum
- Güçlü Yönler: Borçsuz yapıya yakın, nakit akışı pozitif, özkaynak oranı yüksek.
- Zayıf Yönler: Satışlarda düşüş, brüt kâr marjı zayıflaması, parasal kayıplar ve net zarar.
- Risk: Enflasyon ve parasal kayıplar net kârlılığı eritiyor.
- Sonuç: Şirket bilanço anlamında sağlam ama operasyonel ve finansal performansı zayıflamış. Orta vadede kârlılık yeniden sağlanamazsa özkaynak erimesi sürebilir.
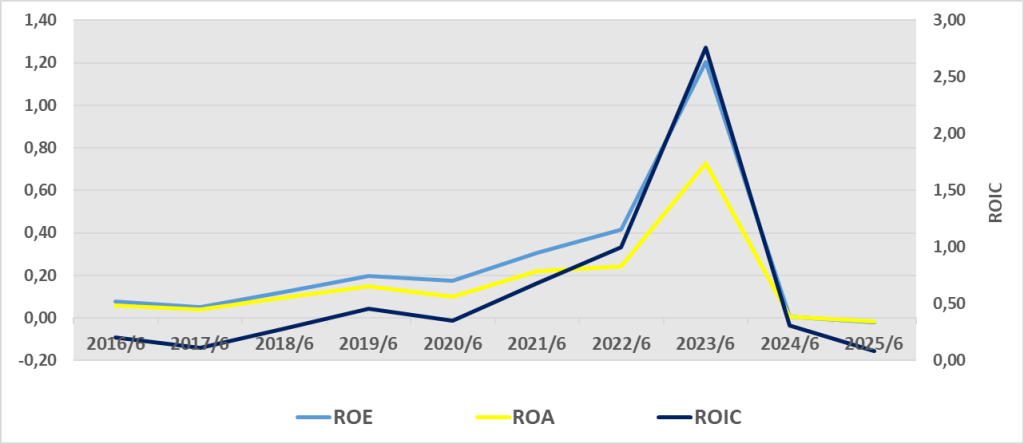
1. ROA (Aktif Karlılığı)
Şirket varlıklarını kullanarak kârlılık üretememiş, aksine zarar etmiş. 2024/6A’da +%0,4 civarında olan oran, negatife dönmüş. Varlık verimliliği ciddi şekilde zayıflamış.
2. ROE (Özsermaye Karlılığı)
Ortakların sermayesi üzerinden değer yaratmak yerine kayıp oluşmuş. 2024/6A’da pozitif olan özkaynak kârlılığı, 2025/6A’da negatife dönmüş. Sermaye sahipleri için değer erozyonu var.
3. ROIC (Yatırılan Sermaye Karlılığı)
Operasyonel olarak yatırılan sermayeden pozitif getiri üretilmiş (ROIC pozitif), ancak parasal kayıplar ve yüksek vergi yükü net kârı negatife çevirmiş. Yani faaliyet kârlılığı var ama finansal ve enflasyonist etkiler sonucu hissedarlara yansımıyor.
Genel Değerlendirme
- ROA negatif: Varlıklar etkin çalışmıyor, zarar var.
- ROE negatif: Sermaye sahipleri için değer kaybı söz konusu.
- ROIC pozitif: Aslında operasyonel kârlılık var ama parasal kayıplar ve vergi yükü tüm kazancı silmiş.
Bu tablo, şirketin faaliyet bazında güçlü, fakat finansal ve makro etkiler nedeniyle kârlılığı baskılanmış olduğunu gösteriyor.

Faaliyet raporu:
Finansal rapor:https://www.kap.org.tr/tr/Bildirim/1467929