

TÜRK TUBORG BİRA VE MALT SANAYİİ A.Ş. (1.000TL)
1. Bilanço Analizi
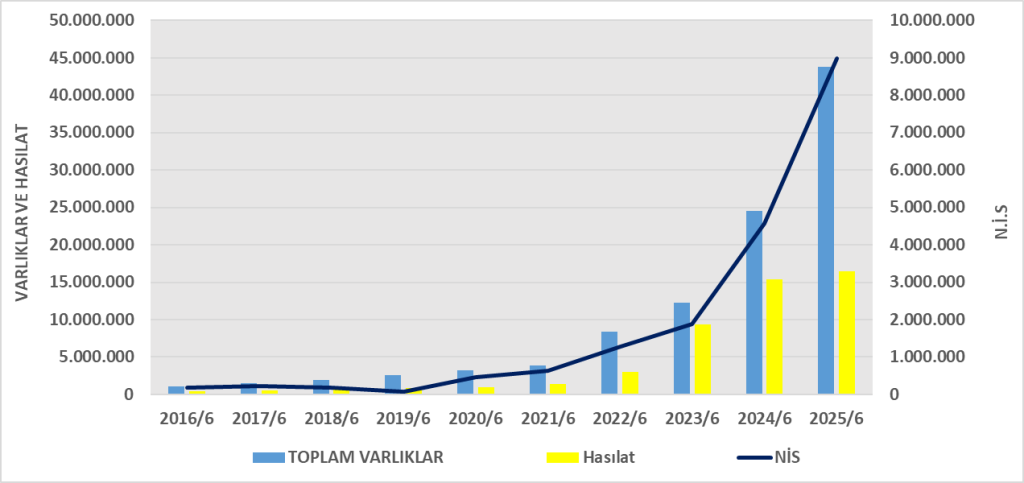
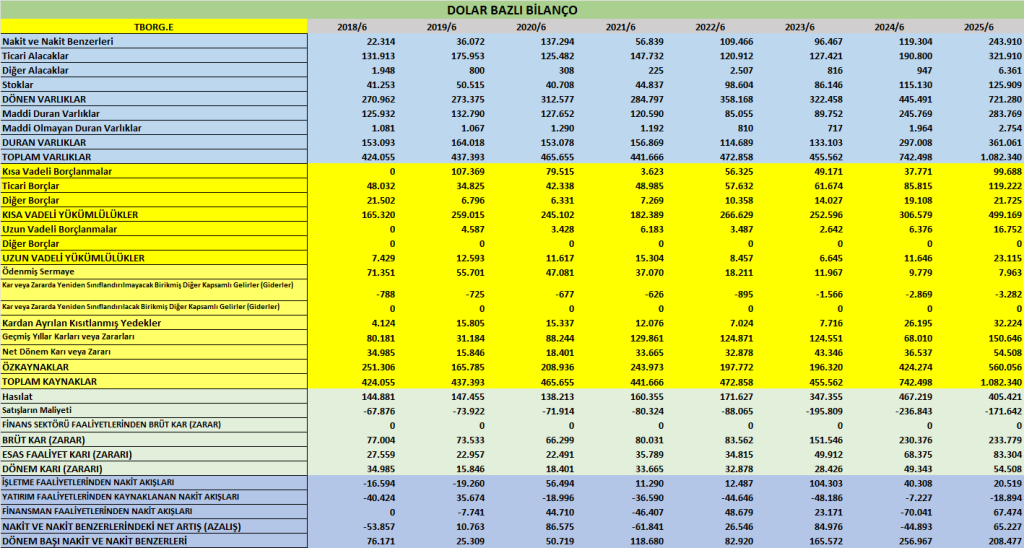
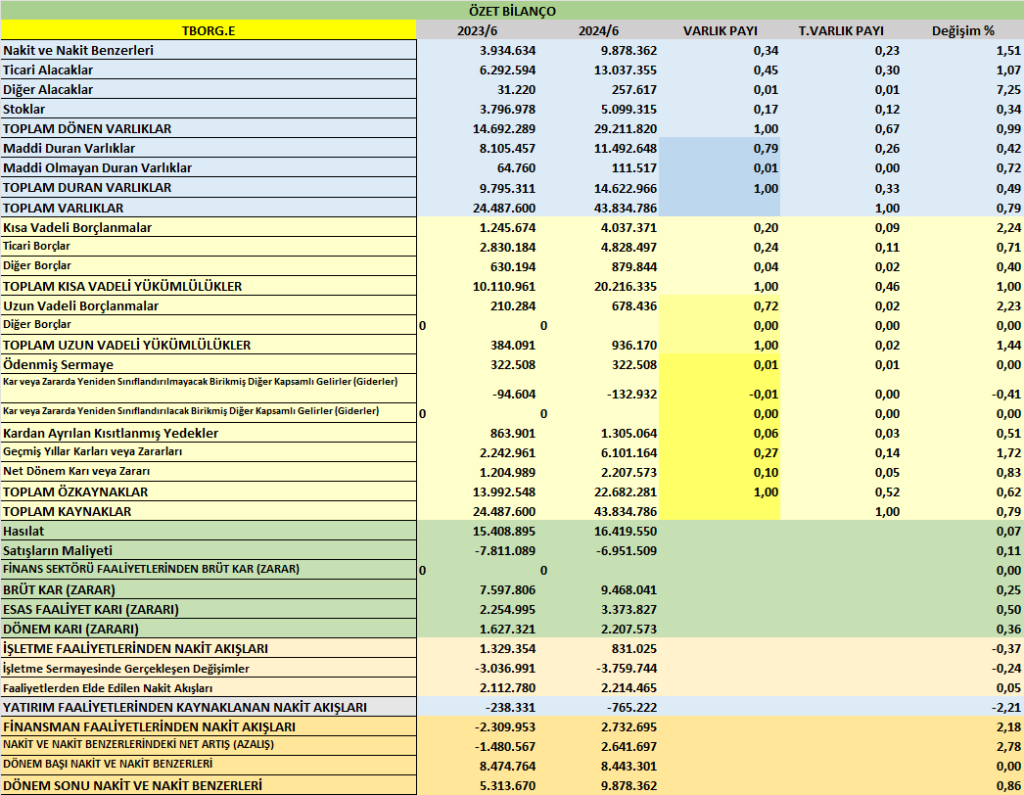
- Toplam Varlıklar: 43,8 milyar TL (2024 sonuna göre %28 artış)
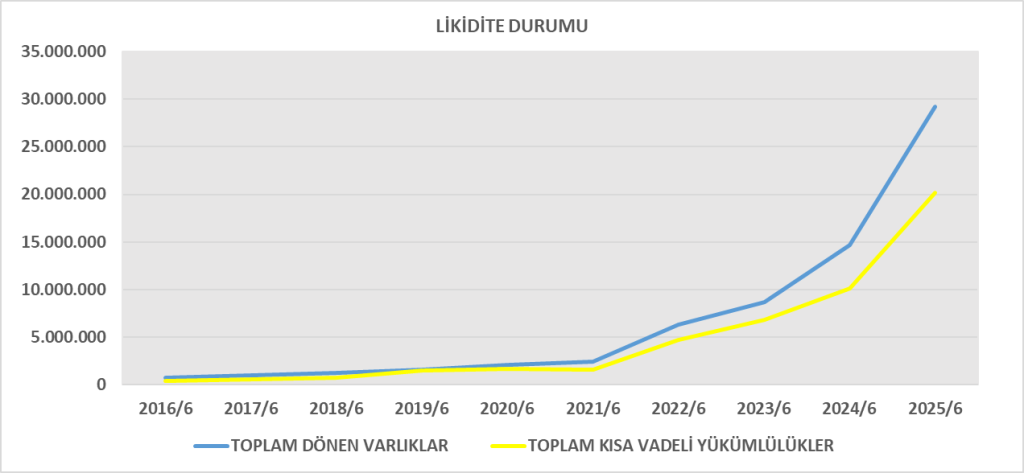
- Dönen Varlıklar: 29,2 milyar TL → güçlü artış, özellikle ticari alacaklar (13,0 milyar TL) ve nakit (9,9 milyar TL) büyümüş.
- Duran Varlıklar: 14,6 milyar TL → sınırlı artış (11,5 milyar TL maddi duran varlık).
Kaynaklar:
- Kısa Vadeli Yükümlülükler: 20,2 milyar TL (önceki döneme göre sert artış, 12,8 milyar TL’den). Bunun ana nedeni kısa vadeli borçlanmalar (4,0 milyar TL) ve ticari borçlardaki yükseliş (4,8 milyar TL).
- Uzun Vadeli Yükümlülükler: 0,9 milyar TL (düşük seviyede, finansal risk sınırlı).
- Özkaynaklar: 22,7 milyar TL (20,5 milyar TL’den artmış, net dönem kârı sayesinde).
Yorum: Şirketin bilançosu güçlüdür. Dönen varlık artışı ile likidite iyi durumda, fakat kısa vadeli borç yükü artmıştır. Borç/Özkaynak oranı ~0,93 (21,1 / 22,7) seviyesinde ve yönetilebilir düzeydedir.
2. Gelir Tablosu Analizi
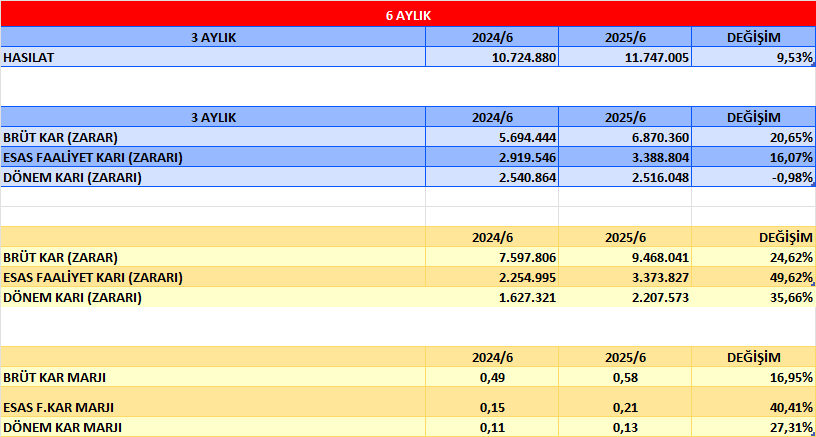
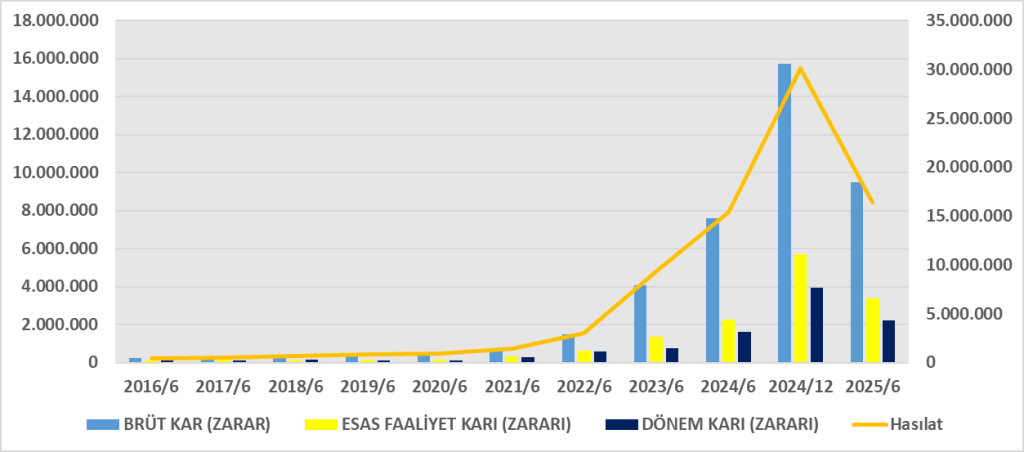
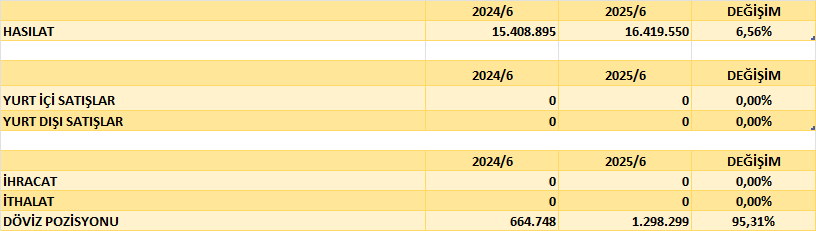
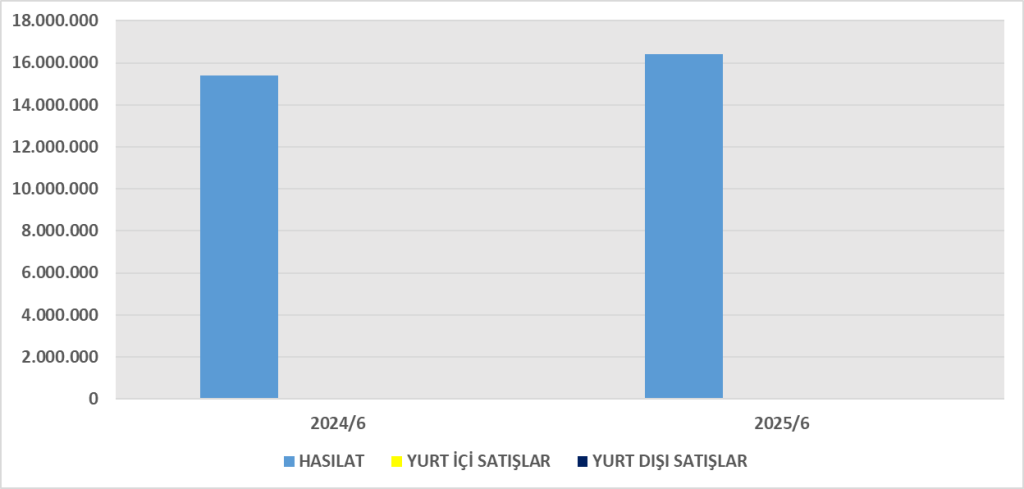
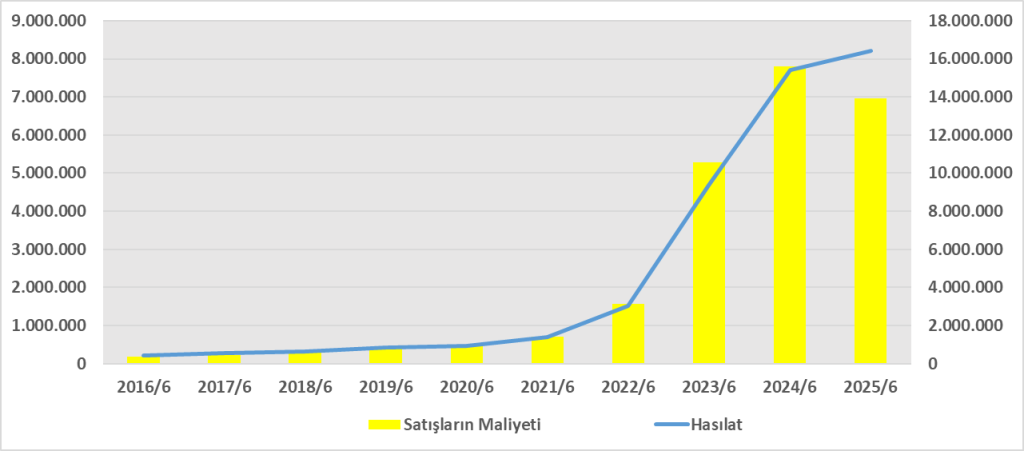
- Hasılat: 16,4 milyar TL (2024/06’da 15,4 milyar TL → %6,5 artış).
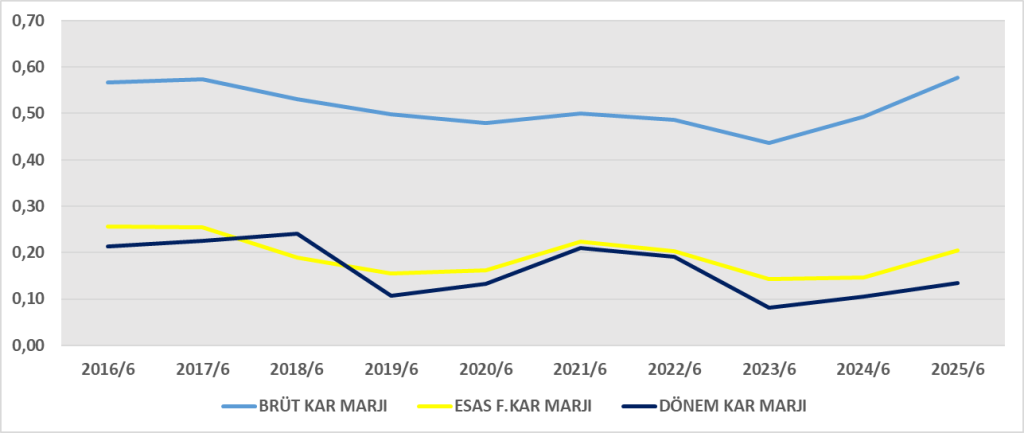
- Brüt Kâr: 9,5 milyar TL (%58 brüt kâr marjı → oldukça yüksek ve 2024’ten güçlü).
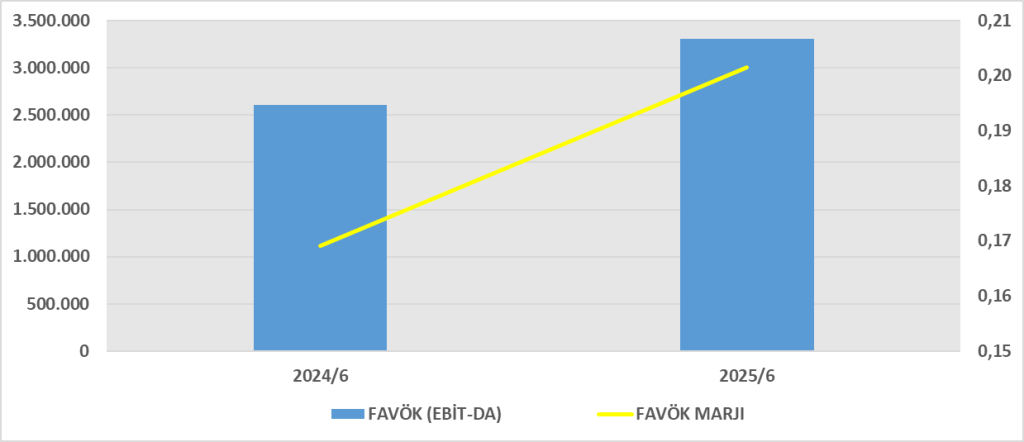
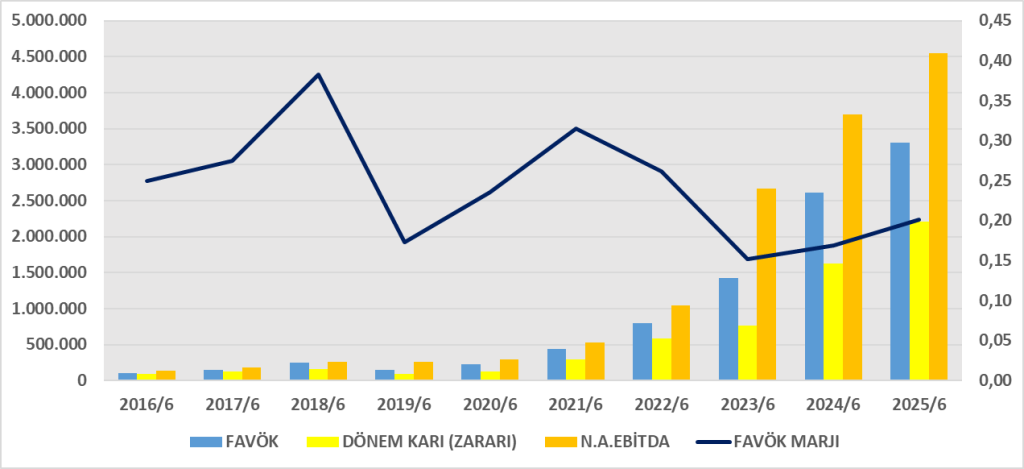
- Esas Faaliyet Kârı: 3,37 milyar TL (önceki yıl 2,25 milyar TL → %50 artış).
- Net Dönem Kârı: 2,21 milyar TL (2024/06’da 1,63 milyar TL → %36 artış).
- Net Kâr Marjı: %13,4 (2024/06’da %10,6).
Yorum: Şirketin satışları sınırlı artmış ama kârlılığı çok daha hızlı büyümüş. Özellikle maliyet kontrolü ve fiyatlama gücü kârlılığı desteklemiş.
3. Nakit Akış Analizi
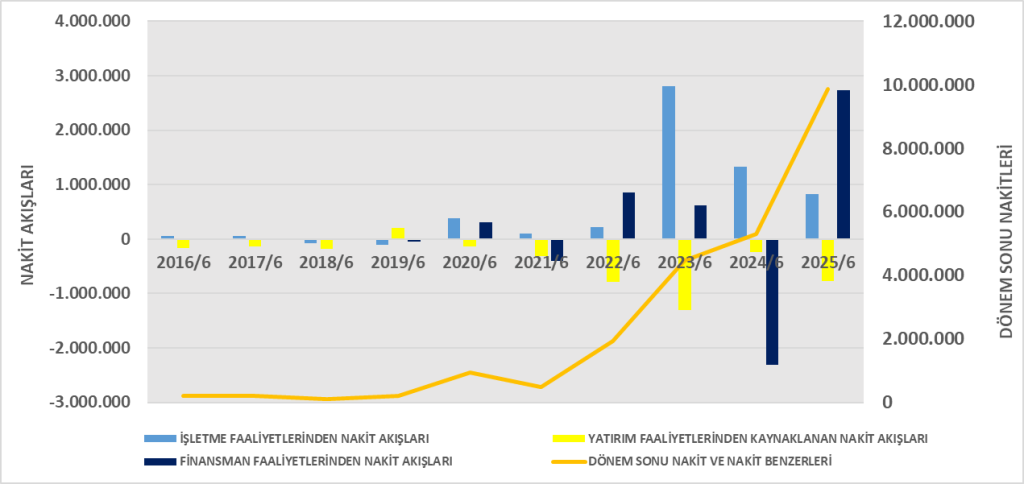
- İşletme Faaliyetlerinden Nakit: +0,83 milyar TL (2024/06’da +1,33 milyar TL → düşüş var).
- Yatırım Faaliyetleri: -0,77 milyar TL (özellikle tesis yatırımları nedeniyle).
- Finansman Faaliyetleri: +2,73 milyar TL (borçlanma kaynaklı girişler).
- Dönem Sonu Nakit: 9,9 milyar TL (2024/12’de 8,4 milyar TL → artış var).
Yorum: Kâr artışına rağmen işletme nakit akışı zayıflamış; ticari alacak ve stok artışı işletme sermayesini tüketmiş. Nakit artışı büyük ölçüde borçlanmadan sağlanmış.
4. DuPont Analizi (01.01–30.06.2025)
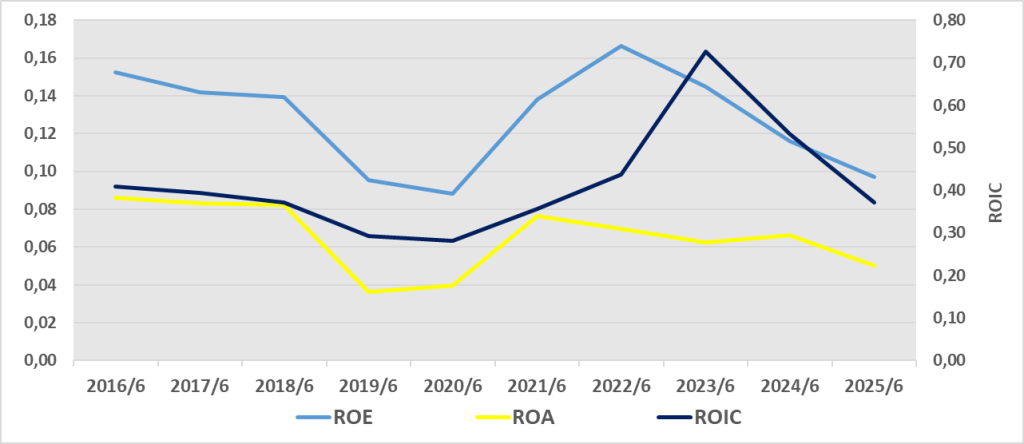
- Şirketin özkaynak kârlılığı (ROE) %11 civarında ve güçlüdür.
- Kârlılığı artıran ana unsur yüksek net kâr marjıdır.
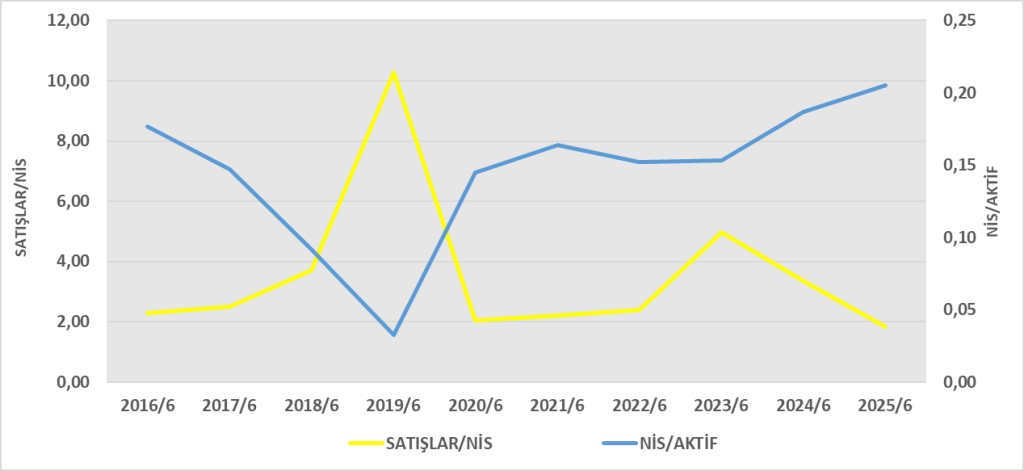
- Varlık devir hızı düşük (0,42), yani sermaye yoğun bir iş modeli var.
- Finansal kaldıraç makul seviyede, riskli değil.
Genel Değerlendirme
- Güçlü yönler: Yüksek brüt kâr marjı, artan net kârlılık, güçlü özkaynak yapısı.
- Zayıf yönler: İşletme nakit akışında bozulma, kısa vadeli borçlardaki artış.
- Sonuç: TBORG kârlılığını artırmış, bilanço güçlü, fakat nakit yönetimi ve kısa vadeli borç riski yakından izlenmeli.
1. ROA (Aktif Karlılığı)
Yorum: Şirket varlıklarını kullanarak %5,7 kâr üretmiş. Sermaye yoğun sektörlerde bu makul bir düzeydir.
2. ROE (Özkaynak Karlılığı)
Yorum: Şirket yarım yılda özkaynaklarının %10,2’si kadar kâr üretmiş. Yıla yıllıklandırılırsa ~%20 civarı bir özkaynak kârlılığına işaret ediyor ki oldukça güçlü.
3. ROIC (Yatırılan Sermaye Karlılığı)
Yorum: Şirket yatırım yaptığı sermayeden %13,1 getiri elde ediyor. Net borç yerine net nakit pozisyonunda olduğu için, ROIC finansal riskten arındırılmış gerçek operasyonel verimliliği gösteriyor ve oldukça yüksek.
Genel Yorum
- ROA %5,7: Aktiflerin verimli kullanıldığını gösteriyor.
- ROE %10,2: Özkaynak kârlılığı güçlü, yıllık bazda %20 civarı potansiyel var.
- ROIC %13,1: Yatırılan sermaye üzerinden yüksek getiri sağlıyor; şirketin yatırımcılar için değer yarattığını gösteriyor.




Faaliyet raporu:https://www.kap.org.tr/tr/Bildirim/1480082
Finansal rapor:https://www.kap.org.tr/tr/Bildirim/1480081