
İNNOSA TEKNOLOJİ A.Ş.
1. Bilanço Analizi
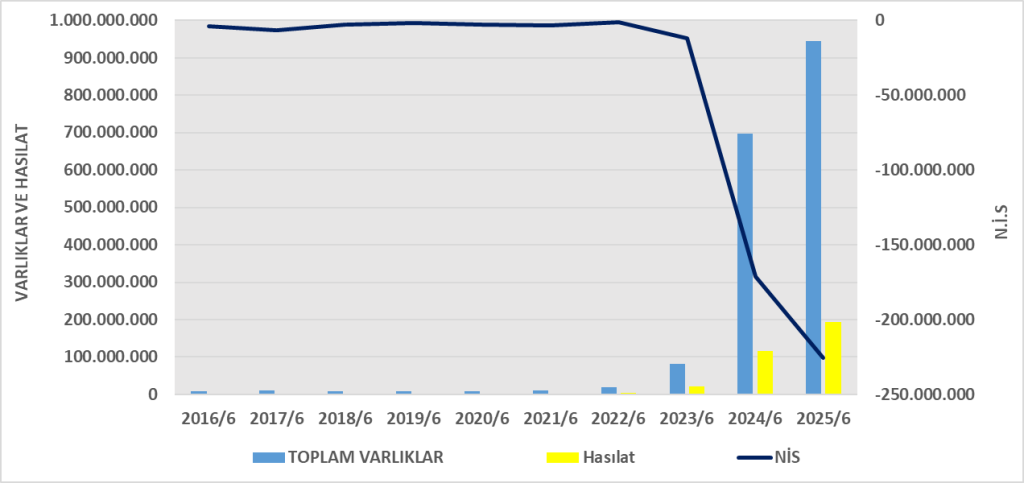
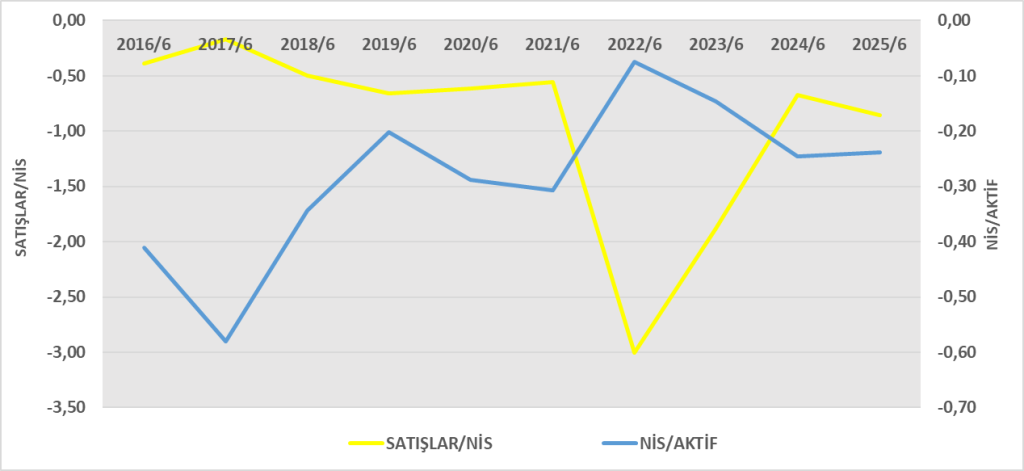
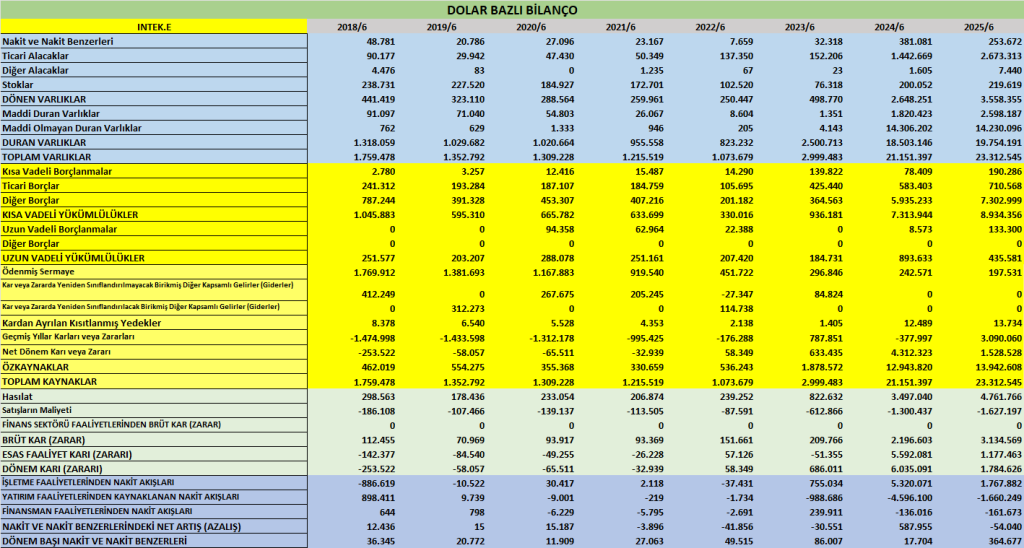
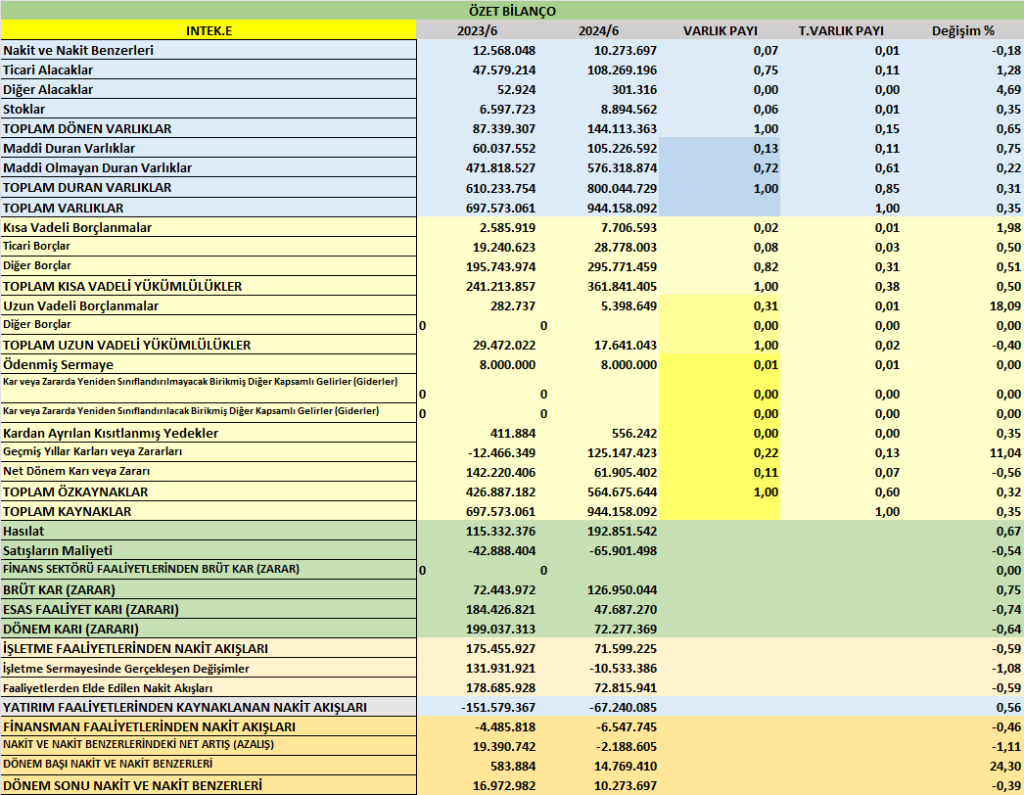
- Toplam varlıklar: 944,2 mn TL (yılbaşına göre %6,6 artış)
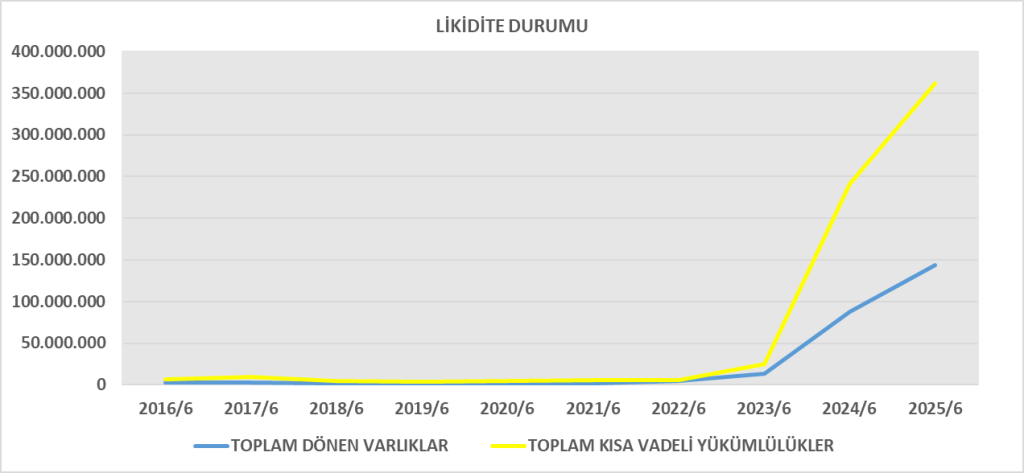
- Yükümlülükler: 379,5 mn TL (bir miktar azalış)
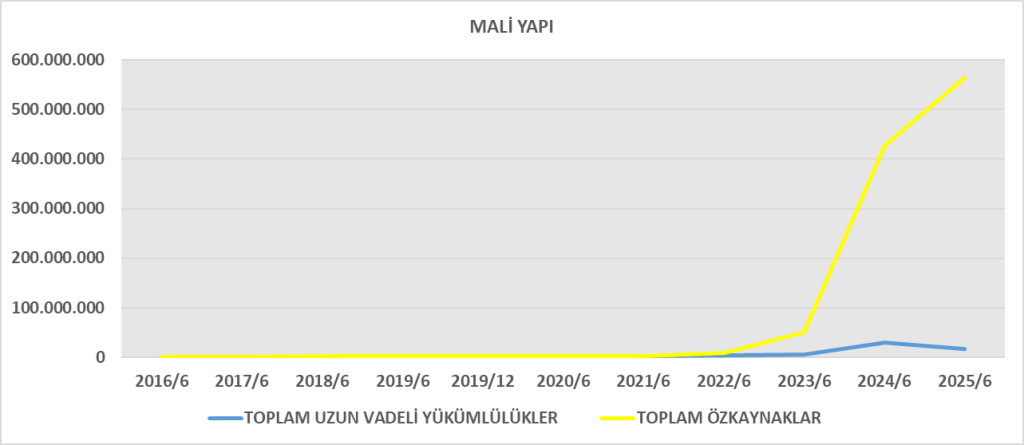
- Özkaynaklar: 564,7 mn TL (yılbaşına göre güçlü artış, kârlılık katkısıyla)
- Şirket borçluluk oranını azaltmış, özkaynaklarını güçlendirmiş görünüyor. Bu finansal sağlamlığı artırıcı bir gelişme.
2. Gelir Tablosu Analizi
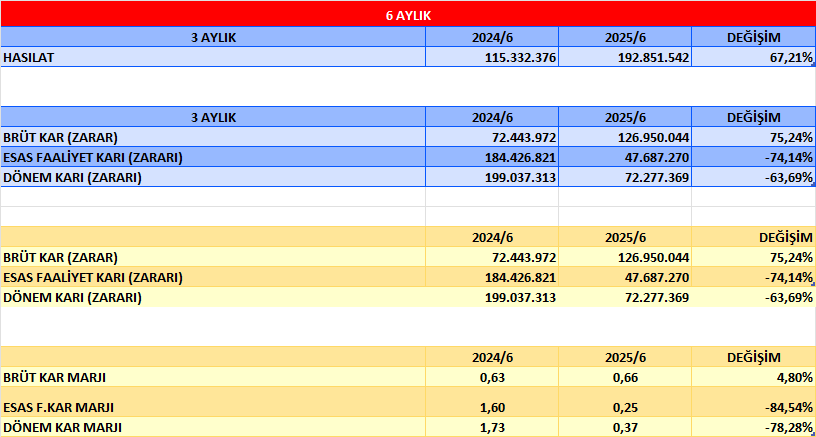
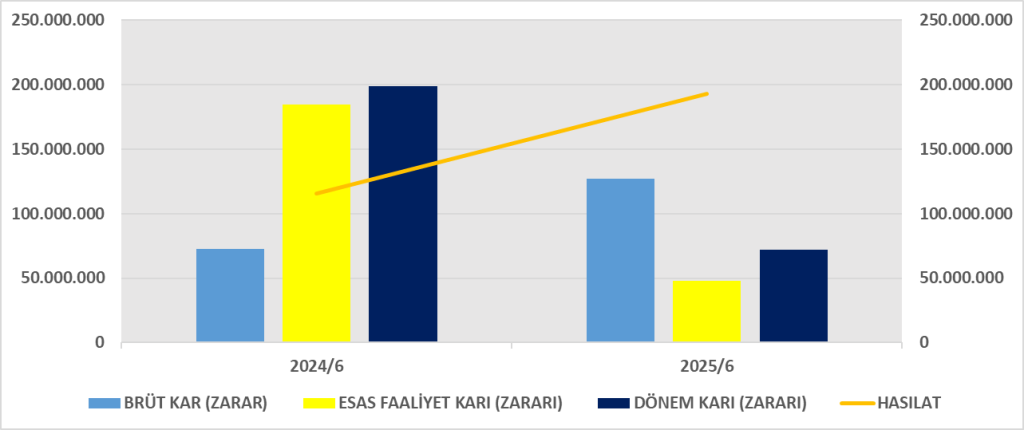
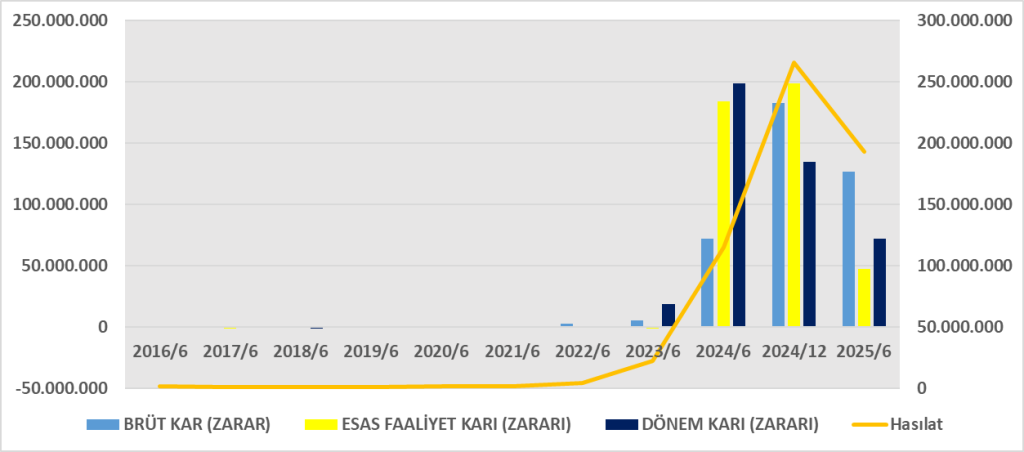
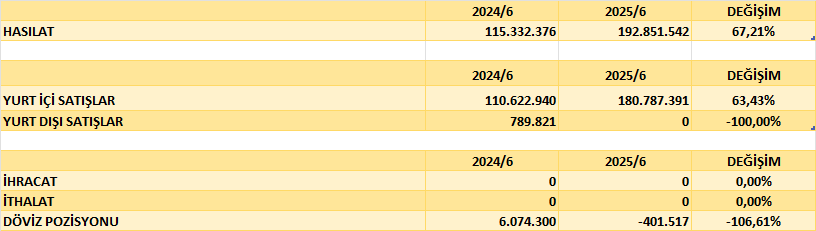
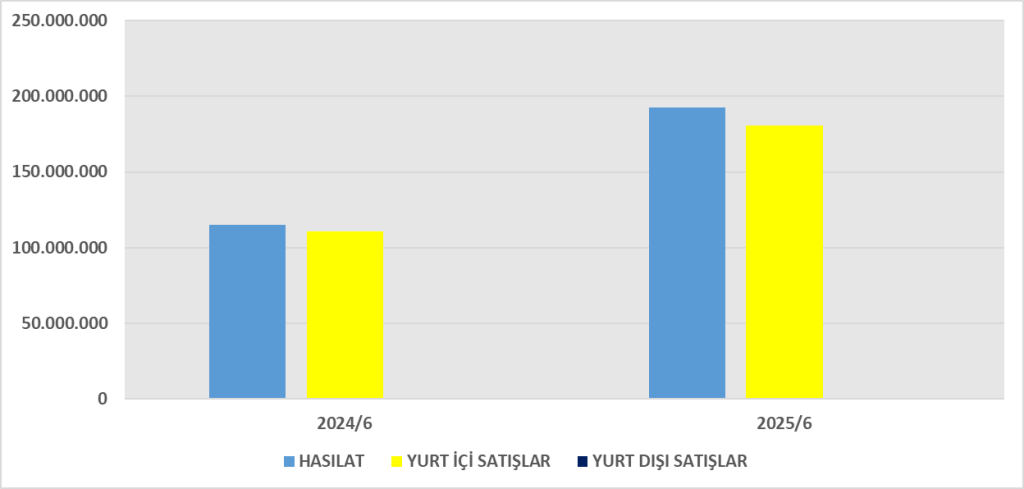
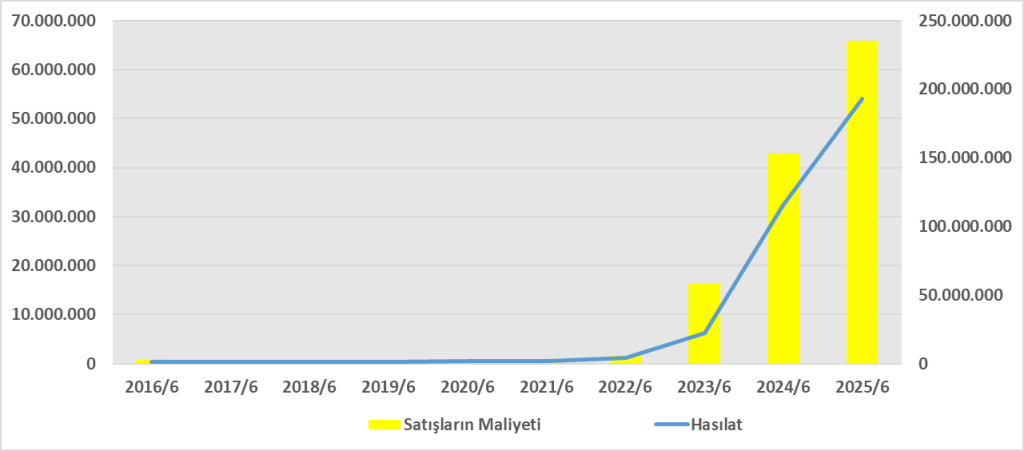
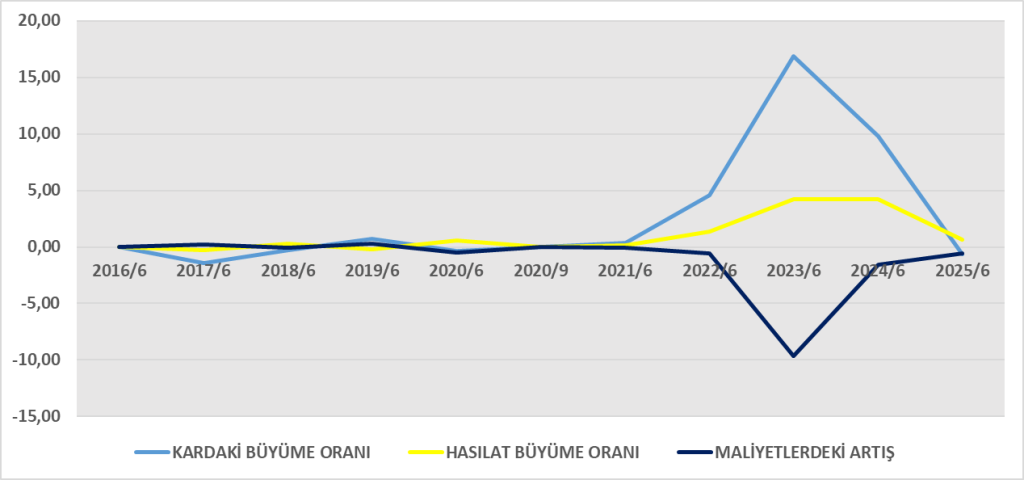
- Hasılat: 192,9 mn TL (geçen yıl aynı döneme göre %67 artış)
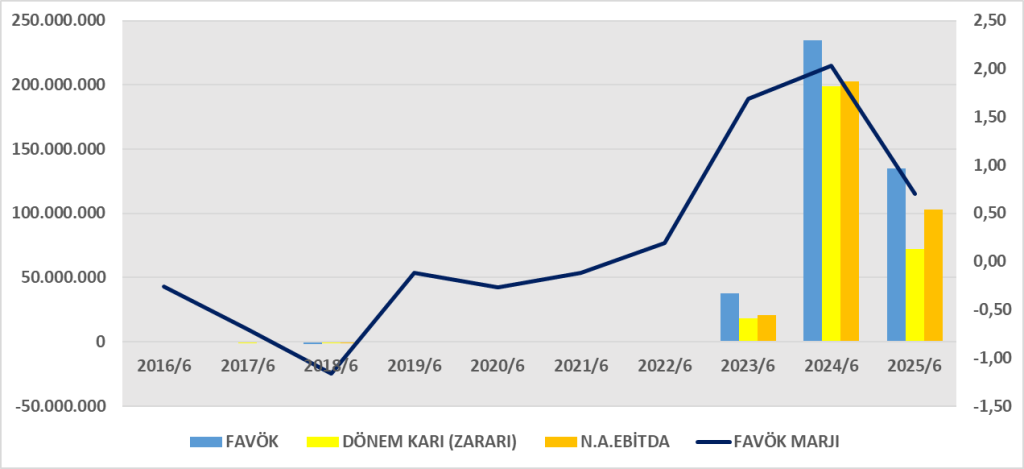
- Net dönem kârı: 72,3 mn TL (geçen yıl 199 mn TL idi, düşüş var)
- Ana ortaklık payı karı: 61,9 mn TL
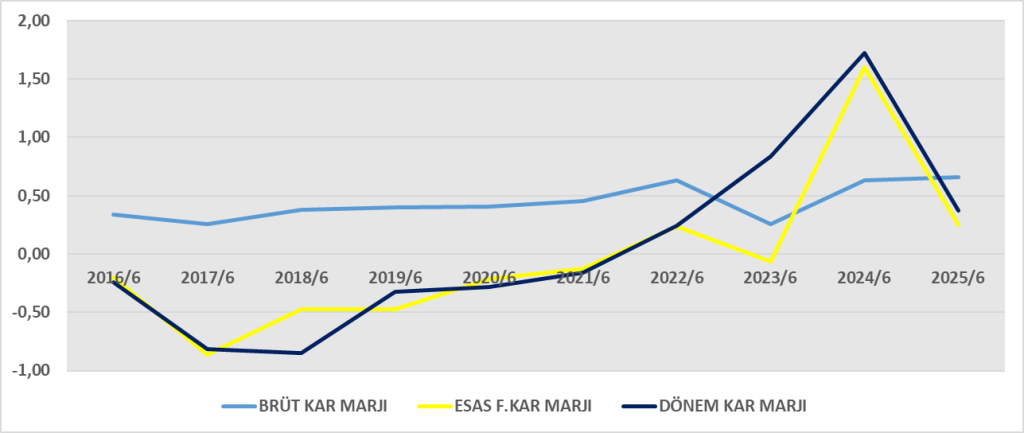
- Ciro artmasına rağmen kâr geçen yılın altında. Bunun nedeni 2024’te tek seferlik yüksek gelir kalemlerinin bulunmasıdır. 2025’te esas faaliyet kârı güçlü ama geçen yılki ekstra kazançların gerisinde kalıyor.
3. Nakit Akış Analizi
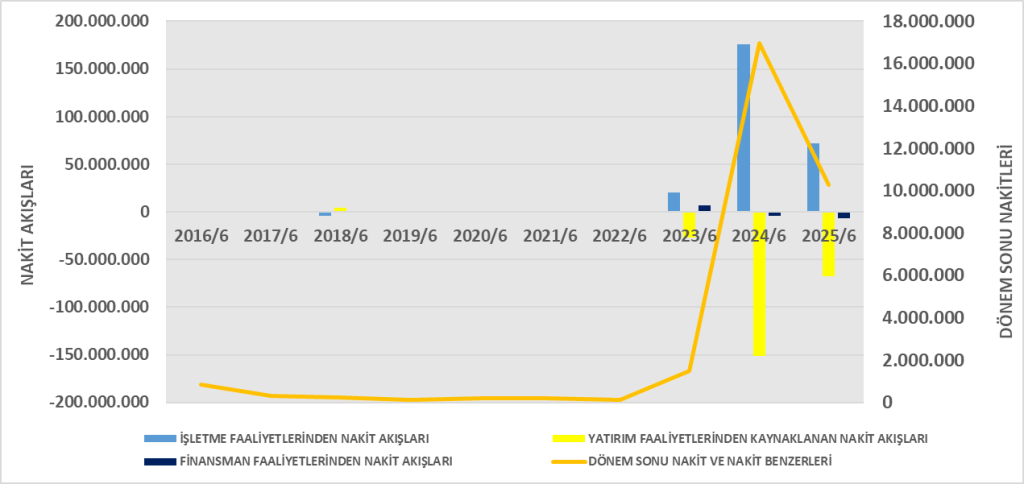
- Faaliyetlerden nakit akışı: 71,6 mn TL (geçen yıl 175 mn TL – düşüş var)
- Yatırım harcamaları: -67,2 mn TL (önemli miktarda yatırım yapılmış)
- Finansman nakit akışı: -6,5 mn TL
- Net nakit: 10,3 mn TL
- Şirket faaliyetlerinden pozitif nakit yaratıyor, fakat yatırımlara ciddi kaynak ayırdığı için dönem sonunda nakit azalmış. Bu büyüme odaklı bir stratejiye işaret ediyor.
4. DuPont Analizi
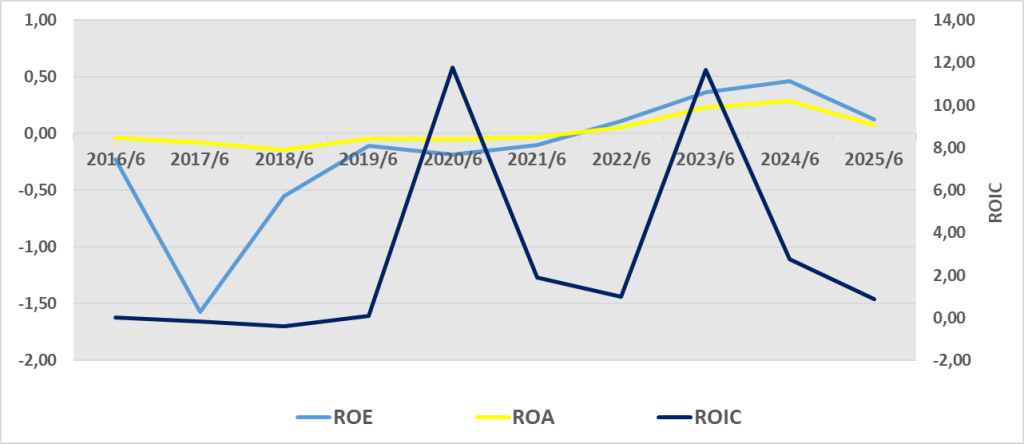
Yorum: Karlılık yüksek ama aktiflerin ciroya dönüşüm hızı düşük. Şirketin iş modeli sermaye yoğun görünüyor. Kaldıraç düşük seviyede, yani borçtan ziyade özkaynağa dayalı büyüme var.
- 2025’te şirket büyümeyi sürdürüyor, yatırımlara odaklanmış.
- Karlılık oranları güçlü, fakat geçen yılın tek seferlik kazançlarından dolayı yıllık bazda net kâr gerilemiş.
- Sağlam özkaynak yapısı sayesinde risk seviyesi düşük.
- ROIC yüksek olduğundan yatırımların ilerleyen dönemde kârlılığı artırması beklenebilir.
1. ROA
- Şirketin tüm varlıklarını kullanarak yarattığı kârlılığı ölçer.
- %6–7 seviyeleri orta düzeyde bir aktif kârlılığı gösteriyor.
- Şirketin varlıklarının önemli kısmı maddi/maddi olmayan duran varlıklardan oluştuğu için aktif devir hızı düşük, bu da ROA’yı sınırlıyor.
2. ROE
- Özkaynak sahiplerinin yatırımlarına karşı elde ettikleri getiriyi gösterir.
- Çift haneli olması olumlu; özkaynakları etkin kullanabildiğini gösteriyor.
- Ancak geçen yıl çok daha yüksek bir ROE söz konusuydu (tek seferlik kazançlar sayesinde). Bu yıl daha sürdürülebilir, normalleşmiş bir seviyeye oturmuş görünüyor.
3. ROIC
- Şirketin yatırdığı sermayeden elde ettiği getiri.
- Yatırım maliyetlerinin üzerinde bir getiri sağlıyor; bu, yatırımlarının değer yarattığını gösteriyor.
- ROIC’in ROE’den yüksek çıkması, şirketin borçlanmaya fazla bağımlı olmadığını, özkaynak ağırlıklı büyüdüğünü teyit ediyor.
Genel Yorum:
- İntek, sermayesini verimli kullanan ve yatırımlarından güçlü getiri elde eden bir şirket.
- ROA’nın görece düşük olması iş modelinin sermaye yoğunluğundan kaynaklanıyor.
- ROE ve özellikle ROIC seviyeleri yatırımcı açısından tatmin edici.
- Önümüzdeki dönemlerde yatırımların hasılata dönüşmesiyle ROA ve ROE’nin de iyileşmesi beklenebilir.


Faaliyet raporu:https://www.kap.org.tr/tr/Bildirim/1476344
Finansal rapor:https://www.kap.org.tr/tr/Bildirim/1476341